Lanzamientos en São João (Itajaí): guía 2026 del inversor
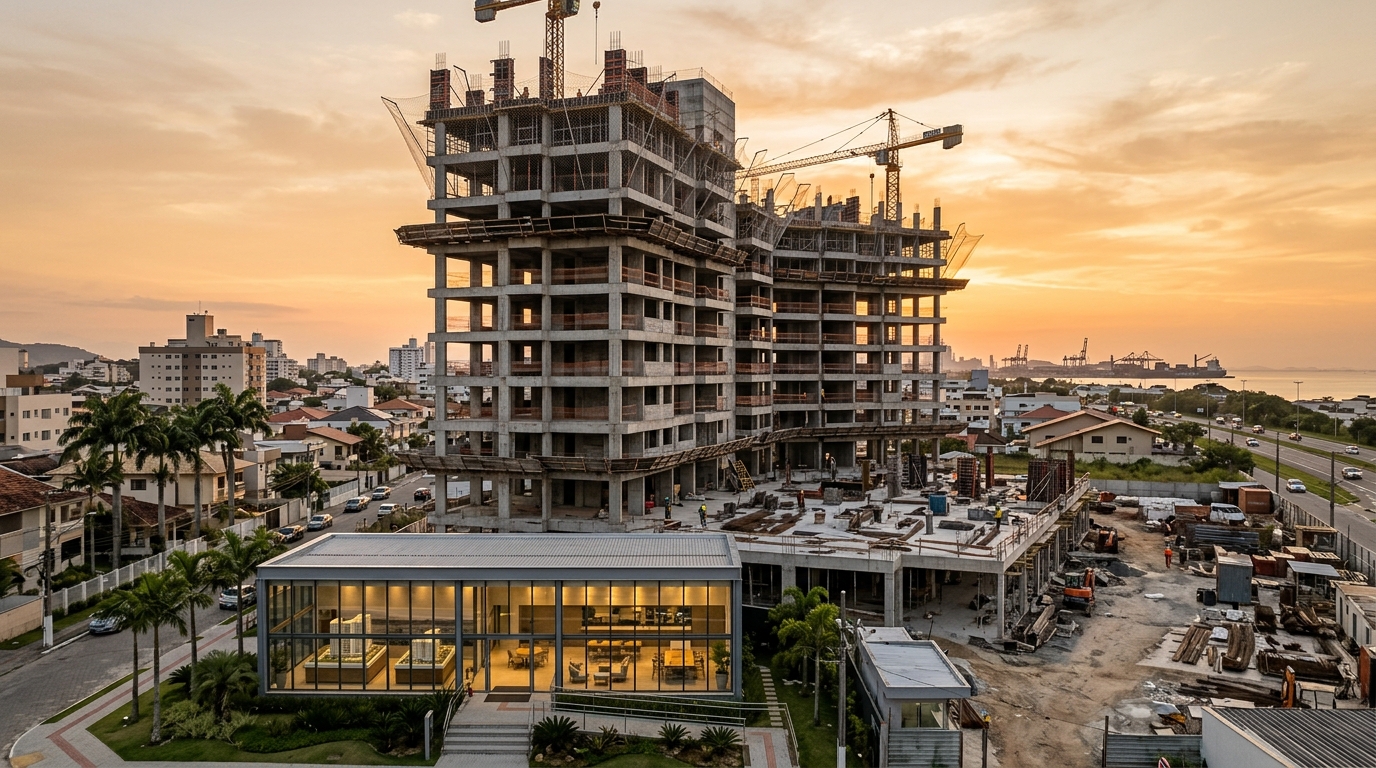
En febrero de 2026, el barrio São João, en Itajaí (estado de Santa Catarina, sur de Brasil), concentraba al menos once emprendimientos en fase de breve lanzamiento, prelanzamiento o lanzamiento simultáneo, algo que la región no veía desde el ciclo de 2018. La franja de precios observada en los materiales comerciales va desde R$ 685 mil para apartamentos compactos de dos suites hasta cifras superiores a R$ 1,28 millones en el segmento de alto estándar. En el mismo intervalo, el IPCA (índice oficial de inflación brasileño) acumulado en 12 meses rondaba el 4,8%, el INCC-M (índice nacional de costo de construcción, utilizado para corregir las cuotas durante la obra) se ubicaba en torno al 6,9% y la Selic (tasa básica de interés del Banco Central de Brasil) permanecía en un nivel contractivo del 14,75% anual. El mensaje que el mercado de Itajaí envía al inversor con ticket entre R$ 600 mil y R$ 1,5 millón es, por lo tanto, contraintuitivo: comprar sobre planos en una región fuera del foco turístico, con cronograma de entrega entre 2028 y 2029, todavía puede ofrecer la mejor relación entre costo de oportunidad y TIR en el litoral catarinense.
Este texto inaugura una serie dedicada exclusivamente a los lanzamientos inmobiliarios del barrio São João, en Itajaí. El recorte es deliberado: no tratamos aquí de Praia Brava, Fazenda ni Cordeiros, barrios vecinos cuyo movimiento de precios ya está, en gran medida, incorporado al precio actual. Miramos al São João tal como se presenta en 2026: un barrio de transición entre el núcleo urbano y la autopista federal BR-101, con infraestructura consolidada, un perfil de comprador heterogéneo y un volumen de VGV (valor general de ventas en obra, equivalente al pipeline de construcción en curso) incompatible con la lectura aún conservadora que parte del mercado hace sobre la región.
Por qué el São João se convirtió en el eje de los lanzamientos en 2026
El barrio São João fue históricamente una zona de clase media trabajadora de Itajaí, con fuerte densidad residencial e infraestructura de comercio de calle. Lo que cambió en el ciclo 2024-2026 fue la combinación de tres factores simultáneos. El primero es logístico: el São João está a menos de 4 km del Puerto de Itajaí y a un acceso directo de la BR-101, en un momento en que el complejo portuario superó, en 2025, la marca de 1,5 millones de TEUs anuales movidos entre Itajaí y Navegantes. El segundo es demográfico: el municipio sobrepasó los 244 mil habitantes según la estimación del IBGE (Instituto Brasileño de Geografía y Estadística, equivalente al INE) para 2025, con un crecimiento aproximado del 2,1% anual impulsado por trabajadores de logística, industria naval y servicios. El tercero es de precio relativo: mientras el metro cuadrado promedio en Praia Brava superó los R$ 22 mil en 2025 según el índice FipeZap para alto estándar costero, el São João todavía operaba en la franja de R$ 7,5 mil a R$ 10,5 mil por m² para inmuebles nuevos de estándar medio.
Esa diferencia no es trivial. Significa que un inversor dispuesto a pagar R$ 1,2 millones por 55 m² en Praia Brava puede adquirir, en el São João, un apartamento de 70 m² con dos suites, una cochera e infraestructura completa por algo entre R$ 760 mil y R$ 890 mil. La pregunta es si esa diferencia refleja una asimetría explotable o un descuento estructural justo, y la respuesta exige mirar fundamentos, no narrativa.
Desde el punto de vista urbano, el São João cuenta con la presencia del supermercado Koch sobre la Avenida Marcos Konder Sobrinho como ancla comercial, escuelas públicas y particulares en el entorno, tres unidades de salud y acceso rápido tanto al centro histórico (cerca de 10 minutos fuera del horario pico) como a la Marginal Leste. En 2025, el Plan Director de Itajaí, en su revisión parcial homologada por el Concejo Municipal, mantuvo gálibos (alturas máximas permitidas) medios en la región, lo que limita la oferta futura sin inviabilizarla, un escenario típicamente favorable a la valorización real. Comparado con Cordeiros, el São João tiene comercio más maduro; comparado con Fazenda, está más cerca del centro; comparado con Praia Brava, es radicalmente más barato. Es esa posición intermedia la que explica la explosión de VGV anunciada por las constructoras locales en los últimos doce meses.
El perfil del comprador también cambió. Encuestas del Secovi-SC (sindicato de la vivienda de Santa Catarina) y datos consolidados por la ABRAINC (Asociación Brasileña de Incorporadoras Inmobiliarias) muestran que cerca del 38% de los compradores de unidades nuevas en Itajaí en 2025 declararon intención de inversión, ya sea alquiler o reventa, frente al 27% en 2022. En el São João, específicamente, la proporción es aún mayor en los lanzamientos de tipología studio y dos dormitorios compactos. El comprador final, el residente local de clase media que históricamente compraba sobre planos para cambiar de barrio, comparte hoy el mercado con el inversor de Curitiba, São Paulo e incluso Buenos Aires, que ve en el São João un vehículo de asignación inmobiliaria más previsible que Praia Brava.
Mapa de los lanzamientos activos: tipologías, precios y plazos
El monitoreo de los materiales comerciales de febrero de 2026, sumado a verificaciones directas con seis constructoras locales, permite trazar un mapa relativamente preciso de lo que se está ofreciendo. Predominan tres tipologías: studios y compactos de un dormitorio con 28 a 38 m² privativos; apartamentos de dos suites con 60 a 72 m² privativos; y unidades de alto estándar con tres dormitorios y suite máster, en la franja de 90 a 120 m². El alto estándar propiamente dicho, con más de cuatro dormitorios y plantas superiores a 140 m², sigue siendo excepción en el barrio y tiende a permanecer así por restricción de gálibo y perfil del terreno.
Es importante separar la nomenclatura comercial del estatus jurídico. Cuando una constructora anuncia "breve lanzamiento", el registro de incorporación aún puede no estar anotado en la matrícula del inmueble, y el precio divulgado tiene carácter meramente indicativo. El "prelanzamiento" generalmente coincide con el registro formal conforme a la Ley 4.591/1964 (la ley brasileña de incorporación inmobiliaria) y abre un plazo de carencia comercial, pero el memorial descriptivo ya está disponible. El "lanzamiento" pleno es la etapa en que la tabla queda congelada para venta amplia, con financiación bancaria asociada, y el cronograma físico-financiero pasa a ser documento contractual auditable. Para el inversor, esa distinción determina el descuento que vale la pena exigir.
| Tipología | Área privativa | Franja de precio (feb/2026) | Precio por m² implícito | Entrega prevista |
|---|---|---|---|---|
| Studio / 1 dormitorio | 28 a 38 m² | R$ 320 mil a R$ 445 mil | R$ 11,4 mil a R$ 11,7 mil | 2.º sem./2028 |
| 2 suites compacto | 60 a 65 m² | R$ 685 mil a R$ 790 mil | R$ 11,4 mil a R$ 12,1 mil | 1.er sem./2029 |
| 2 suites ampliado | 66 a 72 m² | R$ 790 mil a R$ 905 mil | R$ 11,9 mil a R$ 12,5 mil | 2.º sem./2028 |
| 3 dormitorios alto estándar | 92 a 118 m² | R$ 1,02 mi a R$ 1,28 mi | R$ 10,8 mil a R$ 11,0 mil | 2.º sem./2029 |
Dos puntos saltan de la tabla. El primero es que el precio por m² implícito es sorprendentemente uniforme en las tipologías menores, entre R$ 11 mil y R$ 12,5 mil, y cae relativamente en el alto estándar, indicio clásico de que el ticket medio absoluto está dimensionado por el límite de financiación, no por la calidad del inmueble. Cuando el m² del alto estándar resulta más barato que el m² de las dos suites, hay valor por capturar para quien tiene capacidad de cargar una cuota mayor durante la obra. El segundo es que prácticamente todo el cronograma de entrega se concentra entre el segundo semestre de 2028 y finales de 2029, lo que crea una ventana bien definida de eventos de liquidez tres a cuatro años por delante.
En cuanto al perfil de las constructoras presentes en el barrio, predominan grupos regionales de Itajaí, Balneário Camboriú y Joinville, con VGV individual promedio entre R$ 60 millones y R$ 180 millones por torre. Esa fragmentación es simultáneamente una oportunidad —la competencia por compradores tiende a comprimir márgenes— y un riesgo, porque las constructoras medianas tienen balances menos robustos para absorber shocks de costos. El comportamiento del CUB-SC (Costo Unitario Básico de la construcción en Santa Catarina), medido por el Sinduscon, mostró una suba del 7,3% en 2025, en parte capturada por el INCC-M trasladado a los contratos.
La cuenta planos versus pronto: lo que dicen los números, no el folleto
La decisión entre comprar un lanzamiento en el São João y adquirir un inmueble terminado en barrios cercanos pasa por una aritmética que muchos inversores evitan hacer con seriedad. Hagámosla con un caso concreto. Considere un apartamento de dos suites, 65 m² privativos, anunciado por R$ 780 mil en febrero de 2026, con entrega prevista para junio de 2029. El flujo típico ofrecido por la constructora es: 20% de entrega inicial fraccionada en 24 meses, 15% en cuotas semestrales hasta la entrega de llaves, 10% en cuotas anuales hasta las llaves, y el 55% restante vía financiación bancaria en el acto del habite-se (certificado oficial de habitabilidad).
En valores nominales, eso significa una entrada de R$ 156 mil pulverizada en 24 cuotas de R$ 6,5 mil. Esos R$ 6,5 mil, sin embargo, no son fijos: se reajustan mensualmente por el INCC-M hasta la entrega. Considerando una proyección conservadora de INCC-M promedio del 6% anual hasta 2029, el inversor que asume R$ 6,5 mil en feb/2026 estará pagando, en jun/2029, cerca de R$ 7,9 mil por la misma cuota. El valor final pagado a la constructora, sumando todas las cuotas corregidas, tiende a quedar próximo a R$ 880 mil en moneda corriente de entrega, sin contar la financiación del 55% restante, que aún incidirá con intereses del SFH (Sistema Financiero de la Vivienda, el régimen brasileño de crédito hipotecario subsidiado) del orden de TR más 9,5% a 11% anual en los paquetes de mercado de 2026.
El cálculo de TIR exige comparar ese flujo con el escenario alternativo: comprar terminado, hoy, con financiación del 70% vía SFH. En un equivalente terminado, con 65 m² en barrio cercano y patrón similar, el precio de mercado en feb/2026 ya estaría en torno a R$ 880 mil a R$ 920 mil, exactamente lo que el lanzamiento costará en la entrega. Aquí aparece el punto que los folletos nunca explicitan: el "descuento" del lanzamiento frente al terminado se diluye en el INCC. Para que la operación tenga sentido como inversión, la ganancia tiene que venir de otro lado.
Ese otro lado es, generalmente, la combinación de tres efectos. Primero, el ágio (sobreprecio) de reventa sobre planos entre el lanzamiento y el habite-se, históricamente entre el 12% y el 22% en barrios con fundamentos como los del São João, según datos consolidados por Secovi-SC. Segundo, el apalancamiento implícito: al desembolsar solo el 35% hasta las llaves, el inversor expone su capital al 100% de la valorización del inmueble, lo que, en términos de TIR sobre capital invertido, puede llevar a números nominales del 12% al 18% anual en escenario base. Tercero, la posibilidad de revender antes de la entrega, evitando completamente la financiación bancaria y el costo de fricción del stock nuevo en el mercado terminado.
Hay, sin embargo, un costo de oportunidad que nunca puede ignorarse cuando la Selic está en 14,75% anual. El capital aplicado en Tesoro Selic o CDB (certificado de depósito bancario brasileño, equivalente a un plazo fijo asegurado) de primera línea rinde, neto de IR (impuesto a las ganancias), algo cercano al 12% o 12,5% anual. Significa que cada real inmovilizado en cuotas de obra necesita, como mínimo, rendir ese benchmark para justificar la iliquidez. La TIR proyectada del inmueble sobre planos solo tiene sentido si es materialmente superior, al menos 4 a 6 puntos porcentuales por encima, para compensar el riesgo de obra, el riesgo de salida y la iliquidez.
Riesgo y cómo medirlo: lo que está en el contrato y lo que no
El riesgo de invertir en lanzamientos no es abstracto. Tiene nombre, número y dirección jurídica. En orden decreciente de probabilidad, son cuatro los riesgos materiales que importan: atraso de obra, distrato en condiciones desfavorables, iliquidez de salida sobre planos y fragilidad financiera de la constructora.
El atraso es el riesgo más frecuente y el más subestimado. La Ley 13.786/2018, conocida como Ley del Distrato (rescisión contractual), permite una tolerancia contractual de hasta 180 días sobre la fecha prevista de entrega sin caracterizar incumplimiento de la constructora. Significa que un contrato con entrega marcada para junio de 2029 solo configura atraso jurídicamente relevante después de diciembre de 2029. Para el inversor, eso desplaza el cronograma de liquidez hasta seis meses sin derecho a indemnización. Atrasos superiores a 180 días permiten al adquirente rescindir el contrato con devolución del 100% de los valores pagados, actualizados y con multa contractual. Pero la devolución nunca es inmediata: típicamente lleva entre 60 y 180 días después de la decisión.
El distrato por parte del comprador, a su vez, fue profundamente reformulado por la Ley 13.786/2018. En incorporaciones con patrimonio de afectación —régimen instituido por la Ley 10.931/2004— el adquirente que desista podrá perder hasta el 50% de los valores pagados. Sin patrimonio de afetação, el límite es del 25%. Esa es la razón por la cual la presencia del régimen de afectación en la matrícula es, al mismo tiempo, protección contra el riesgo de la constructora y costo de salida elevado para el comprador. El inversor necesita leer la escritura, no la publicidad.
"El patrimonio de afectación es, para el adquirente, simultáneamente el mejor cinturón de seguridad contra la quiebra de la constructora y la peor traba de salida cuando él mismo necesita desistir. Quien compra sobre planos sin entender esa dualidad está, en esencia, vendiendo una opcionalidad que no comprende."
El análisis de la constructora comienza, por lo tanto, antes de la elección del inmueble. Cuatro indicadores son prerrequisito. Primero, registro de incorporación anotado en la matrícula del terreno conforme al artículo 32 de la Ley 4.591/1964, con memorial descriptivo y cuadros NBR 12.721 (norma técnica brasileña que estandariza el cálculo de áreas y costos en proyectos) accesibles al adquirente. Segundo, régimen de patrimonio de afectación anotado, otorgando aislamiento patrimonial entre la obra y el resto de la empresa. Tercero, historial verificable de entregas en plazo durante los últimos cinco años; atrasos sistemáticos superiores a 12 meses en obras anteriores son alerta roja. Cuarto, estados financieros consistentes, con endeudamiento neto sobre patrimonio inferior a 1,5x y generación de caja operativa positiva en los dos últimos ejercicios, siempre que la constructora cotice en bolsa o divulgue voluntariamente.
La iliquidez de salida sobre planos se discute menos porque la industria prefiere no mencionarla. Vender un contrato de adquisición sobre planos exige la anuencia de la constructora, y en obras con buena demanda esa anuencia suele estar condicionada al pago de una tasa de cesión entre el 0,5% y el 2% del valor del contrato. En obras con demanda débil, la anuencia sale más fácil, pero hay exceso de oferta en el secundario y el ágio se evapora. El timing de la venta sobre planos importa tanto como la elección del inmueble.
Estrategias por perfil: ganar de cuatro maneras distintas
No existe una estrategia única para los lanzamientos. Lo que existe es la correspondencia entre perfil de capital, horizonte de retorno y vehículo de inversión. En el São João, en 2026, cuatro perfiles tienen sentido económico.
El primero es el inversor de salida rápida, que compra en el lanzamiento y vende con ágio hasta 24 meses antes de la entrega. La premisa es que el precio por m² en el lanzamiento incorpora un descuento sobre el precio objetivo en la entrega del 18% al 25%, parte del cual se materializa temprano, a medida que la obra avanza y el riesgo percibido cae. Ese inversor opera con capital propio para los primeros 24 meses de obra, evita la financiación y tiene como métrica de éxito una TIR anualizada superior al 18%. Su mayor fuente de riesgo es la competencia con otros vendedores en el mercado secundario y el tiempo de espera por la anuencia de la constructora.
El segundo perfil es el generador de renta recurrente vía studio para temporada media. En Itajaí, la temporada media —alquileres de 3 a 6 meses— se nutre de ejecutivos del puerto, técnicos de embarcaciones en mantenimiento y profesionales de petróleo y gas. Los studios de 30 m² en el São João se alquilan, en condiciones de 2025-2026, por R$ 2.300 a R$ 2.800 mensuales incluyendo expensas trasladadas. Para el inversor con un ticket de R$ 380 mil que financia el 40% vía SFH, esto configura un yield neto cercano al 5,2% anual sobre el capital propio, más la valorización. La ventaja es la previsibilidad del flujo; la desventaja, el desgaste de gestión y la dependencia del ciclo portuario.
El tercer perfil es el comprador final que congela la tabla del lanzamiento por motivos de uso futuro. Aquí la lógica no es especulativa: el adquirente quiere vivir o tener el inmueble disponible en 2029, y captura hoy la diferencia entre el precio del lanzamiento y el precio estimado del terminado en la entrega. El riesgo es bajo porque la salida no está en el plan; el INCC se absorbe como costo necesario; y la financiación vía SFH se programa con holgura. Para ese perfil, el criterio decisivo no es la TIR sino la calidad de la constructora, la ubicación específica dentro del barrio y la planta, porque el activo es, ante todo, hogar.
El cuarto perfil es el inversor extranjero, que creció en participación en los últimos dos años. El Banco Central de Brasil, mediante el régimen de capital extranjero registrado, permite al no residente adquirir inmuebles en Brasil mediante el registro del ingreso de capital. Más relevante aún: desde 2017, con la Resolución CMN 4.676 y sus desdoblamientos, el extranjero con residencia fiscal en Brasil o con vínculo laboral comprobado puede acceder a la financiación vía SFH en las mismas condiciones que el brasileño residente. Para argentinos, uruguayos, españoles y portugueses que están mirando a Itajaí como puerta de entrada al mercado brasileño, el lanzamiento en el São João ofrece un ticket compatible con el límite máximo de financiación vía SFH, hoy en R$ 1,5 millón. Vale la advertencia cambiaria: la decisión de mantener cuotas en reales durante tres años exige una visión sobre la paridad con el dólar, el peso argentino o el euro, y conviene cubrirla parcialmente o sincronizarla con flujos de ingresos en reales cuando sea posible.
Los seis errores que destruyen la tesis de inversión
La literatura conductual del mercado inmobiliario brasileño converge en torno a errores recurrentes que aparecen con frecuencia preocupante incluso en inversores experimentados. Seis de ellos son particularmente costosos en los lanzamientos del São João.
El primero es comparar precio por m² sin normalizar por el área útil real. Muchos materiales comerciales publican el precio sobre área privativa, otros sobre área equivalente, otros sobre área total. La NBR 12.721 estandariza esas definiciones, pero la lectura del cuadro de áreas anexo al memorial de incorporación rara vez la hace el comprador. Resultado: comparaciones falsas entre emprendimientos que parecen similares pero distorsionan el m² hasta en un 15%.
El segundo es ignorar el INCC en el cálculo de la TIR. La tasa interna de retorno calculada sobre el precio nominal del lanzamiento, sin incorporar la corrección de las cuotas, sobreestima sistemáticamente la rentabilidad en 1,5 a 2,5 puntos porcentuales anuales en ambientes de inflación sectorial elevada como el actual.
El tercero es descartar la ausencia de patrimonio de afectación como factor de riesgo material. Los emprendimientos sin ese régimen son más baratos porque hay una prima embutida. Esa prima solo compensa si la constructora es de calidad incontestable, caso raro. Para la mayoría de las obras, el ahorro del 2% al 4% en el precio no compensa la fragilidad jurídica.
El cuarto es subestimar el costo de salida sobre planos. Tasa de cesión de la constructora, ITBI (impuesto municipal de transmisión inmobiliaria) proporcional al ágio, impuesto a la ganancia de capital y tiempo de mercado pueden consumir entre el 7% y el 12% del valor de venta. La TIR neta real es, sistemáticamente, menor que la TIR bruta proyectada en los materiales comerciales.
El quinto error es dimensionar la posición sin reserva de liquidez. Las cuotas semestrales, anuales y el balón de las llaves son eventos de caja concentrados, en valores que crecen con el INCC. El inversor que asigna todo el capital disponible a las cuotas iniciales sin reserva descubre, hacia la mitad de la obra, que necesita vender en condiciones peores que las planeadas.
El sexto, y más sutil, es comprar con sesgo de confirmación sobre el barrio. El entusiasmo legítimo con el São João puede llevar al inversor a sobreponderar el escenario base y descontar mentalmente los escenarios estresados. La disciplina de modelar tres escenarios —base, optimista y pesimista— con TIR plausible en cada uno separa a inversores de hinchas.
Conclusión: el barrio correcto en el momento correcto exige la lectura correcta
El São João, en Itajaí, ofrece en 2026 una combinación relativamente rara: fundamentos urbanos sólidos, ticket de entrada compatible con el inversor de R$ 600 mil a R$ 1,5 millón, y una cantidad de VGV en obras que crea ventanas concretas de salida en tres a cuatro años. No hay, sin embargo, almuerzo gratis. La operación solo tiene sentido si el inversor es capaz de modelar el flujo corregido por el INCC, compararlo con el costo de oportunidad de una Selic al 14,75%, leer el memorial de incorporación a la luz de la NBR 12.721, exigir patrimonio de afectación y calibrar la estrategia al propio perfil: salida rápida, renta recurrente, uso final o vehículo extranjero vía SFH.
El ciclo de lanzamientos que se abre ahora en el São João tiende a completarse hacia finales de 2029, y lo que venga después será la lectura de un barrio distinto: más maduro, más caro, con menos espacio para el arbitraje. El momento del análisis riguroso es este. Para quien desea seguir esa ventana de cerca, con lecturas semanales de números, contratos y cronogramas reales de obra, el análisis editorial del portal SIDE Empreendimentos sigue acompañando, lanzamiento por lanzamiento, lo que cambia en la cuenta y lo que sigue valiendo.