Peluncuran São João Itajaí: panduan investor 2026
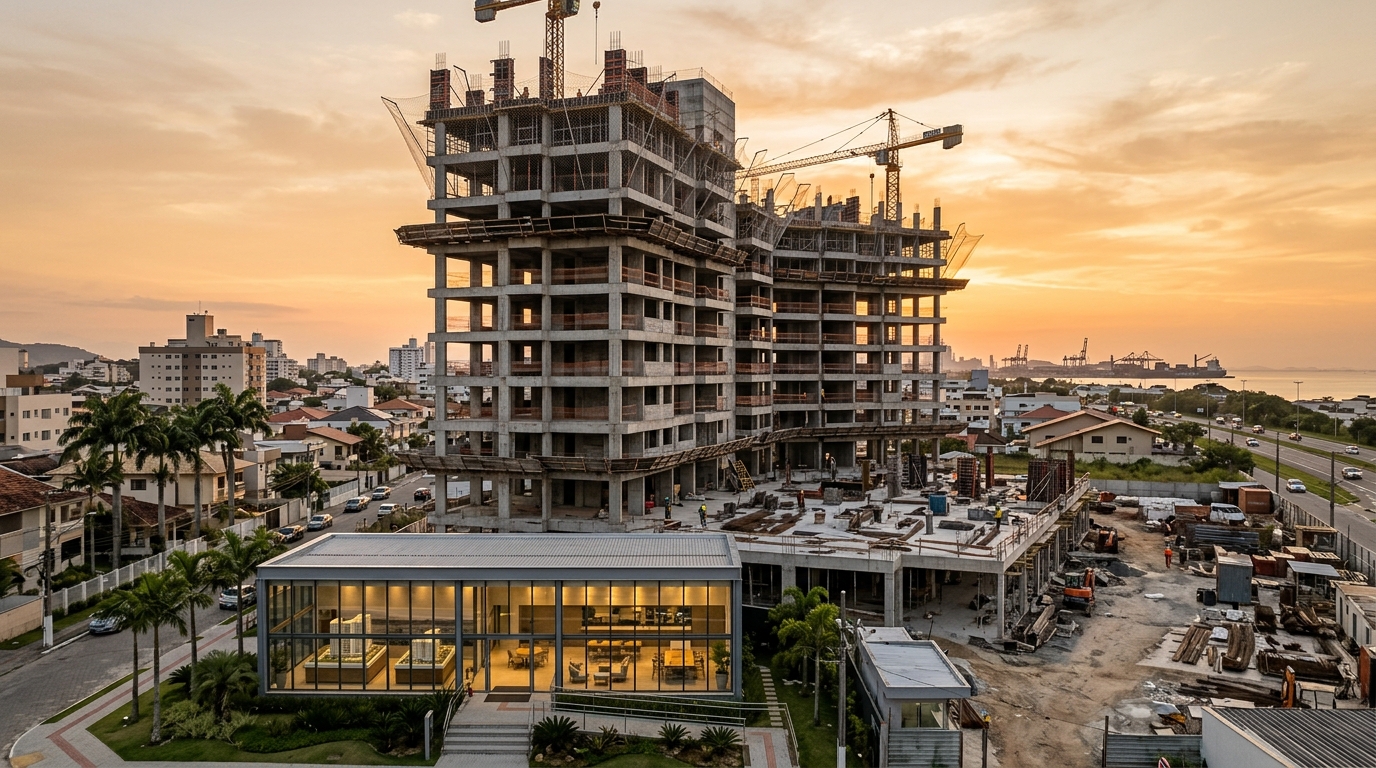
Pada Februari 2026, kawasan São João di kota Itajaí — di pesisir negara bagian Santa Catarina, Brasil — sedang menampung sekurangnya sebelas proyek properti yang berada dalam fase pra-peluncuran, peluncuran terbatas, atau peluncuran simultan. Kepadatan peluncuran semacam ini tidak terlihat di kawasan tersebut sejak siklus 2018. Kisaran harga yang tercermin dalam materi komersial bervariasi dari R$ 685 ribu (sekitar US$ 137 ribu pada kurs Februari 2026) untuk apartemen kompak dua kamar tidur utama, hingga di atas R$ 1,28 juta (sekitar US$ 256 ribu) untuk segmen kelas atas. Pada periode yang sama, inflasi IPCA dua belas bulan terakhir berkisar 4,8 persen, INCC-M (indeks biaya konstruksi sipil yang dipakai untuk mengoreksi cicilan apartemen yang masih dibangun) di kisaran 6,9 persen, sementara Selic — suku bunga acuan Bank Sentral Brasil — bertahan di tingkat kontraksioner 14,75 persen per tahun. Pesan yang diberikan pasar Itajaí kepada investor dengan tiket antara R$ 600 ribu dan R$ 1,5 juta menjadi kontraintuitif: membeli properti dari blueprint di kawasan yang berada di luar sorotan pariwisata, dengan jadwal serah terima 2028–2029, masih bisa menjadi rasio terbaik antara biaya kesempatan dan tingkat pengembalian internal di sepanjang pesisir Santa Catarina.
Tulisan ini adalah bagian pertama dari sebuah analisis yang secara eksklusif membahas peluncuran properti di kawasan São João, Itajaí. Sudut pandangnya sengaja dipersempit: kita tidak membicarakan Praia Brava, Fazenda, atau Cordeiros di sini — yaitu kawasan-kawasan tetangga yang pergerakan harganya, dalam ukuran besar, sudah terlanjur tercermin di pasar. Kita memandang São João sebagaimana adanya pada 2026: kawasan transisi antara inti urban Itajaí dan jalan tol federal BR-101, dengan infrastruktur yang sudah mapan, profil pembeli yang heterogen, dan jumlah nilai bruto penjualan (VGV) sedang dibangun yang tidak sejalan dengan pembacaan konservatif yang masih dianut sebagian pelaku pasar terhadap kawasan ini.
Mengapa São João menjadi poros peluncuran 2026
Sejarah panjang São João adalah sejarah kelas menengah pekerja Itajaí: kepadatan hunian yang tinggi, perdagangan jalanan yang hidup, dan suasana lingkungan yang berbeda dari kawasan pesisir mewah di sebelahnya. Apa yang berubah pada siklus 2024–2026 adalah perpaduan tiga faktor yang muncul bersamaan. Faktor pertama bersifat logistik: São João berada kurang dari 4 kilometer dari Pelabuhan Itajaí dan langsung mengakses BR-101, pada saat kompleks pelabuhan gabungan Itajaí dan Navegantes pecahkan rekor 1,5 juta TEU pada 2025 — menjadikannya salah satu pelabuhan peti kemas tersibuk di belahan selatan Amerika. Faktor kedua bersifat demografis: kota Itajaí melampaui 244 ribu penduduk pada estimasi IBGE (Lembaga Geografi dan Statistik Brasil) untuk 2025, dengan pertumbuhan sekitar 2,1 persen per tahun yang didorong oleh tenaga kerja logistik, industri galangan kapal, dan jasa pendukung pelabuhan. Faktor ketiga bersifat harga relatif: ketika harga rata-rata per meter persegi di Praia Brava melampaui R$ 22 ribu pada 2025 menurut indeks FipeZap untuk segmen pesisir kelas atas, São João masih bertransaksi di kisaran R$ 7,5 ribu hingga R$ 10,5 ribu per meter persegi untuk properti baru kelas menengah.
Selisih harga ini tidak sepele. Artinya, seorang investor yang bersedia membayar R$ 1,2 juta untuk 55 meter persegi di Praia Brava bisa memperoleh, di São João, apartemen 70 meter persegi dengan dua kamar tidur utama, satu lot parkir, dan infrastruktur penuh dengan harga sekitar R$ 760 ribu hingga R$ 890 ribu. Pertanyaannya: apakah perbedaan ini mencerminkan ketimpangan harga yang bisa dieksploitasi, atau diskon struktural yang adil? Jawabannya menuntut kita menatap fundamental, bukan narasi pemasaran.
Dari sudut pandang urban, São João memiliki supermarket Koch di sepanjang Avenida Marcos Konder Sobrinho sebagai jangkar perdagangan, sekolah negeri dan swasta di lingkungan sekitar, tiga unit pelayanan kesehatan, dan akses cepat baik ke pusat kota bersejarah (sekitar 10 menit di luar jam sibuk) maupun ke jalur Marginal Leste. Pada 2025, Rencana Tata Ruang Itajaí — dalam revisi parsial yang disahkan oleh Dewan Kota — mempertahankan ketinggian bangunan sedang di kawasan ini, yang membatasi pasokan masa depan tanpa melumpuhkannya. Ini adalah skenario yang khasnya menguntungkan apresiasi harga riil. Dibandingkan dengan Cordeiros, São João memiliki perdagangan yang lebih matang; dibandingkan dengan Fazenda, lebih dekat ke pusat kota; dibandingkan dengan Praia Brava, jauh lebih murah secara radikal. Posisi perantara inilah yang menjelaskan ledakan VGV yang diumumkan para pengembang lokal dalam dua belas bulan terakhir.
Profil pembeli pun bergeser. Riset Secovi-SC (asosiasi pengembang Santa Catarina) dan data konsolidasi dari ABRAINC menunjukkan bahwa sekitar 38 persen pembeli unit baru di Itajaí pada 2025 menyatakan niat investasi — entah disewakan atau dijual kembali — naik dari 27 persen pada 2022. Khusus di São João, proporsi ini lebih tinggi lagi pada peluncuran tipologi studio dan dua kamar tidur kompak. Pembeli akhir — penduduk lokal kelas menengah yang secara historis membeli dari blueprint untuk pindah ke kawasan ini — kini berbagi pasar dengan investor dari Curitiba, São Paulo, bahkan Buenos Aires, yang memandang São João sebagai instrumen alokasi properti yang lebih dapat diprediksi dibandingkan Praia Brava.
Peta peluncuran aktif: tipologi, harga, jadwal
Pemantauan terhadap materi komersial Februari 2026, ditambah verifikasi langsung dengan enam pengembang lokal, memungkinkan kita menggambar peta yang relatif akurat tentang apa yang ditawarkan. Tiga tipologi mendominasi pasar: studio dan apartemen kompak satu kamar dengan luas privat 28 hingga 38 meter persegi; apartemen dua kamar tidur utama dengan luas 60 hingga 72 meter persegi privat; serta unit kelas atas tiga kamar dengan kamar tidur master, di rentang 90 hingga 120 meter persegi. Kelas atas yang sesungguhnya — lebih dari empat kamar dan denah lebih dari 140 meter persegi — masih jarang di kawasan ini dan cenderung tetap demikian karena pembatasan ketinggian dan profil tanah.
Penting untuk memisahkan tata nama komersial dari status hukum proyek. Ketika seorang pengembang mengumumkan "pra-peluncuran segera" (breve lançamento), pendaftaran inkorporasi mungkin belum tercatat di sertifikat tanah, dan harga yang dipublikasikan masih indikatif. "Pra-peluncuran" (pré-lançamento) umumnya bersamaan dengan pendaftaran resmi sesuai Undang-Undang Brasil Nomor 4.591 Tahun 1964 dan membuka periode tenggang komersial, tetapi memorial deskriptif proyek sudah tersedia. "Peluncuran" (lançamento) penuh adalah tahap ketika tabel harga dibekukan untuk penjualan terbuka, pembiayaan bank sudah terkait, dan jadwal fisik-finansial menjadi dokumen kontraktual yang dapat diaudit. Bagi investor, perbedaan ini menentukan diskon mana yang pantas dituntut.
| Tipologi | Luas privat | Kisaran harga (Feb/2026) | Harga per m² implisit | Serah terima |
|---|---|---|---|---|
| Studio / 1 kamar | 28 – 38 m² | R$ 320 ribu – R$ 445 ribu | R$ 11,4 – R$ 11,7 ribu | Semester 2/2028 |
| 2 kamar tidur utama, kompak | 60 – 65 m² | R$ 685 ribu – R$ 790 ribu | R$ 11,4 – R$ 12,1 ribu | Semester 1/2029 |
| 2 kamar tidur utama, diperluas | 66 – 72 m² | R$ 790 ribu – R$ 905 ribu | R$ 11,9 – R$ 12,5 ribu | Semester 2/2028 |
| 3 kamar, kelas atas | 92 – 118 m² | R$ 1,02 jt – R$ 1,28 jt | R$ 10,8 – R$ 11,0 ribu | Semester 2/2029 |
Dua hal mencolok keluar dari tabel ini. Pertama, harga per meter persegi implisit ternyata cukup seragam di tipologi yang lebih kecil — antara R$ 11 ribu dan R$ 12,5 ribu — dan justru turun secara relatif di kelas atas, indikasi klasik bahwa tiket absolut rata-rata dibatasi oleh plafon pembiayaan, bukan kualitas properti. Ketika harga per meter persegi unit kelas atas menjadi lebih murah daripada unit dua kamar, ada nilai yang bisa ditangkap oleh investor yang sanggup memikul cicilan obra yang lebih besar. Kedua, hampir seluruh jadwal serah terima terkonsentrasi antara semester kedua 2028 hingga akhir 2029, yang menciptakan jendela peristiwa likuiditas yang jelas tiga hingga empat tahun ke depan.
Mengenai profil pengembang yang hadir di kawasan ini, didominasi grup regional dari Itajaí, Balneário Camboriú, dan Joinville, dengan VGV individu rata-rata antara R$ 60 juta hingga R$ 180 juta per menara. Fragmentasi ini sekaligus peluang — kompetisi untuk pembeli cenderung memampatkan marjin — dan risiko, karena pengembang menengah memiliki neraca yang lebih rapuh untuk menyerap guncangan biaya. Perilaku CUB-SC (indeks biaya konstruksi Sinduscon-SC) menunjukkan kenaikan 7,3 persen pada 2025, sebagian terserap oleh INCC-M yang diteruskan ke kontrak pembelian.
Hitungan blueprint versus pronto: kata angka, bukan brosur
Keputusan antara membeli peluncuran di São João dan mengakuisisi properti siap huni di kawasan terdekat melewati sebuah aritmetika yang banyak investor enggan kerjakan secara serius. Mari kita kerjakan dengan kasus konkret. Bayangkan apartemen dua kamar tidur utama, luas privat 65 meter persegi, diiklankan seharga R$ 780 ribu pada Februari 2026, dengan serah terima dijadwalkan Juni 2029. Aliran kas khas yang ditawarkan pengembang adalah: 20 persen uang muka dicicil dalam 24 bulan, 15 persen dalam cicilan semesteran sampai serah kunci, 10 persen dalam cicilan tahunan sampai serah kunci, dan 55 persen sisanya melalui pembiayaan bank pada saat habite-se (sertifikat habitasi resmi diterbitkan).
Dalam nilai nominal, ini berarti uang muka R$ 156 ribu dipulverisasi dalam 24 cicilan masing-masing R$ 6,5 ribu. Namun R$ 6,5 ribu tersebut tidak tetap: ia disesuaikan setiap bulan dengan INCC-M sampai serah terima. Dengan proyeksi konservatif INCC-M rata-rata 6 persen per tahun hingga 2029, investor yang menyetujui R$ 6,5 ribu pada Februari 2026 akan membayar, di Juni 2029, sekitar R$ 7,9 ribu untuk cicilan yang sama. Nilai akhir yang dibayarkan ke pengembang, menjumlahkan seluruh cicilan terkoreksi, cenderung mendekati R$ 880 ribu dalam mata uang riil saat serah terima — belum menghitung pembiayaan 55 persen sisanya yang masih akan dikenakan bunga SFH (Sistem Pembiayaan Perumahan Brasil) sekitar TR (acuan referensi) ditambah 9,5 hingga 11 persen per tahun dalam paket pasar 2026.
Hitungan TIR (tingkat pengembalian internal) menuntut perbandingan aliran kas ini dengan skenario alternatif: membeli siap huni, hari ini, dengan pembiayaan 70 persen via SFH. Untuk properti siap huni yang setara — 65 meter persegi di kawasan terdekat dan standar serupa — harga pasar pada Februari 2026 sudah berada di kisaran R$ 880 ribu hingga R$ 920 ribu, yang persis dengan harga peluncuran saat serah terima nanti. Di sinilah muncul poin yang tidak pernah dieksplisitkan brosur penjualan: "diskon" peluncuran terhadap properti siap huni terdilusi habis oleh INCC. Agar operasi ini masuk akal sebagai investasi, keuntungan harus datang dari tempat lain.
Tempat lain itu, umumnya, adalah kombinasi tiga efek. Pertama, premi penjualan kembali blueprint antara peluncuran dan habite-se, secara historis berkisar 12 hingga 22 persen di kawasan dengan fundamental serupa São João, menurut data konsolidasi Secovi-SC. Kedua, leverage implisit: dengan mengeluarkan hanya 35 persen sampai serah kunci, investor mengekspos modalnya pada 100 persen apresiasi properti — yang, dalam istilah TIR atas modal yang ditanam, dapat menghasilkan angka nominal 12 hingga 18 persen per tahun pada skenario dasar. Ketiga, kemungkinan penjualan sebelum serah terima, menghindari sepenuhnya pembiayaan bank dan biaya friksi stok baru di pasar siap huni.
Namun ada satu biaya kesempatan yang tidak boleh diabaikan ketika Selic berada di 14,75 persen per tahun. Modal yang diparkir di Tesouro Selic (obligasi negara) atau CDB (sertifikat deposito) bank papan atas menghasilkan, bersih dari pajak, sekitar 12 hingga 12,5 persen per tahun. Artinya, setiap real yang terkunci di cicilan konstruksi perlu, minimal, menghasilkan benchmark itu untuk membenarkan iliquiditas. TIR yang diproyeksikan dari properti blueprint hanya masuk akal jika secara material lebih tinggi — setidaknya 4 sampai 6 poin persentase di atas — untuk mengompensasi risiko konstruksi, risiko penjualan, dan keterbatasan likuiditas.
Risiko dan cara mengukurnya: apa yang ada di kontrak, apa yang tidak
Risiko investasi peluncuran bukan sesuatu yang abstrak. Ia bernama, bernomor, dan berlokasi hukum. Berdasarkan probabilitas yang turun, empat risiko material yang penting adalah: keterlambatan konstruksi, pembatalan kontrak dalam kondisi yang merugikan, iliquiditas penjualan blueprint, dan kerapuhan finansial pengembang.
Keterlambatan adalah risiko yang paling sering terjadi sekaligus paling sering diremehkan. Undang-Undang Brasil Nomor 13.786 Tahun 2018, yang dikenal sebagai Undang-Undang Distrato, memberikan toleransi kontraktual hingga 180 hari di luar tanggal serah terima tanpa mengkarakterisasi pelanggaran kontrak oleh pengembang. Artinya, kontrak dengan serah terima dijadwalkan Juni 2029 baru mengonfigurasikan keterlambatan hukum yang relevan setelah Desember 2029. Bagi investor, ini menggeser jadwal likuiditas hingga enam bulan tanpa hak atas ganti rugi. Keterlambatan lebih dari 180 hari membuka hak bagi pembeli untuk membatalkan kontrak dengan pengembalian 100 persen nilai yang telah dibayar, dimutakhirkan dan disertai denda kontraktual. Namun pengembalian tidak pernah seketika: biasanya memakan 60 sampai 180 hari setelah keputusan dieksekusi.
Pembatalan oleh pembeli, sebaliknya, mengalami reformasi mendalam oleh Undang-Undang 13.786/2018. Pada proyek dengan patrimônio de afetação — rezim yang ditetapkan oleh Undang-Undang Brasil Nomor 10.931 Tahun 2004 yang memisahkan aset proyek konstruksi dari neraca pengembang induk — pembeli yang membatalkan dapat kehilangan hingga 50 persen nilai yang sudah dibayar. Tanpa rezim afetação, batasnya 25 persen. Inilah mengapa keberadaan rezim afetação di sertifikat tanah sekaligus merupakan perlindungan terhadap risiko kebangkrutan pengembang dan biaya keluar yang tinggi bagi pembeli. Investor perlu membaca akta, bukan iklan.
"Patrimônio de afetação adalah, bagi pembeli, sekaligus sabuk pengaman terbaik terhadap kebangkrutan pengembang sekaligus penghambat keluar terburuk ketika dirinya sendiri perlu membatalkan. Siapa pun yang membeli dari blueprint tanpa memahami dualitas ini, pada hakikatnya, sedang menjual opsi yang dirinya sendiri tidak mengerti."
Analisis terhadap pengembang dimulai, oleh karenanya, sebelum pemilihan properti. Empat indikator menjadi prasyarat. Pertama, pendaftaran inkorporasi tercatat dalam sertifikat tanah sesuai pasal 32 Undang-Undang 4.591/1964, dengan memorial deskriptif dan tabel NBR 12.721 (standar nasional Brasil untuk perhitungan area) yang dapat diakses pembeli. Kedua, rezim patrimônio de afetação tercatat resmi, menjamin isolasi aset antara konstruksi dan sisa perusahaan. Ketiga, rekam jejak yang dapat diverifikasi tentang serah terima tepat waktu dalam lima tahun terakhir — keterlambatan sistematis di atas 12 bulan pada proyek-proyek sebelumnya adalah lampu merah. Keempat, laporan keuangan yang konsisten, dengan utang bersih atas ekuitas di bawah 1,5x dan arus kas operasi positif pada dua tahun pembukuan terakhir, jika pengembang merupakan perusahaan terbuka atau menyampaikan laporan secara sukarela.
Iliquiditas penjualan blueprint adalah topik yang lebih jarang dibahas karena industri lebih suka tidak mengungkapnya. Menjual kontrak akuisisi blueprint memerlukan persetujuan pengembang, dan pada proyek dengan permintaan kuat persetujuan itu biasanya bergantung pada pembayaran biaya sesi antara 0,5 hingga 2 persen dari nilai kontrak. Pada proyek dengan permintaan lemah, persetujuan keluar lebih mudah, namun ada kelebihan pasokan di pasar sekunder dan premi pun menguap. Waktu penjualan blueprint sama pentingnya dengan pemilihan propertinya.
Strategi berdasarkan profil: menang dari empat cara berbeda
Tidak ada strategi tunggal untuk peluncuran. Yang ada adalah kecocokan antara profil modal, horizon pengembalian, dan instrumen investasi. Di São João, pada 2026, empat profil masuk akal secara ekonomi.
Pertama, investor exit cepat, yang membeli pada peluncuran dan menjual dengan premi paling lambat 24 bulan sebelum serah terima. Premisnya, harga per meter persegi pada peluncuran mengandung diskon terhadap harga target serah terima sebesar 18 hingga 25 persen, sebagian terealisasi cepat seiring kemajuan konstruksi dan turunnya persepsi risiko. Investor ini beroperasi dengan modal sendiri selama 24 bulan pertama konstruksi, menghindari pembiayaan, dan menggunakan TIR terstandardisasi di atas 18 persen per tahun sebagai metrik sukses. Sumber risiko terbesarnya adalah kompetisi dengan penjual lain di pasar sekunder dan waktu tunggu persetujuan dari pengembang.
Profil kedua adalah penghasil pendapatan berulang lewat studio untuk sewa menengah. Di Itajaí, sewa menengah — masa sewa 3 hingga 6 bulan — didorong oleh eksekutif pelabuhan, teknisi kapal dalam masa perawatan, serta profesional minyak dan gas. Studio 30 meter persegi di São João disewakan, dalam kondisi 2025–2026, dengan harga R$ 2.300 hingga R$ 2.800 per bulan termasuk biaya kondominium yang diteruskan. Untuk investor dengan tiket R$ 380 ribu yang membiayai 40 persen via SFH, ini menghasilkan yield bersih sekitar 5,2 persen per tahun atas modal sendiri, ditambah apresiasi. Keuntungannya: prediktabilitas arus kas; kelemahannya: keausan manajemen dan ketergantungan pada siklus pelabuhan.
Profil ketiga adalah pembeli akhir yang mengunci tabel peluncuran demi alasan penggunaan masa depan. Logika di sini bukan spekulatif: pembeli ingin tinggal atau memiliki properti yang tersedia pada 2029, dan hari ini menangkap selisih antara harga peluncuran dan harga proyeksi properti siap huni saat serah terima. Risikonya rendah karena penjualan tidak ada dalam rencana; INCC diserap sebagai biaya yang diperlukan; dan pembiayaan via SFH diprogramkan dengan kelonggaran. Untuk profil ini, kriteria penentu bukanlah TIR melainkan kualitas pengembang, lokasi spesifik di dalam kawasan, dan denah unit — toh, aset ini, di atas segalanya, adalah rumah.
Profil keempat adalah investor asing, yang partisipasinya tumbuh dalam dua tahun terakhir. Bank Sentral Brasil, melalui rezim modal asing terdaftar, mengizinkan warga non-residen membeli properti di Brasil melalui pendaftaran masuknya modal. Lebih relevan: sejak 2017, dengan Resolusi CMN 4.676 dan turunannya, warga asing dengan domisili fiskal di Brasil atau dengan ikatan kerja yang terbukti dapat mengakses pembiayaan via Sistem Pembiayaan Perumahan — SFH — dengan syarat yang sama dengan warga Brasil. Bagi warga Argentina, Uruguay, Portugal, atau bahkan Indonesia dengan domisili fiskal yang sudah dimapankan di Brasil — yang melihat Itajaí sebagai pintu masuk ke pasar Brasil — peluncuran di São João menawarkan tiket yang kompatibel dengan plafon maksimum pembiayaan SFH, saat ini di R$ 1,5 juta.
Enam kesalahan yang menghancurkan tesis investasi
Literatur perilaku pasar properti Brasil bertemu pada beberapa kesalahan berulang yang muncul dengan frekuensi mengkhawatirkan bahkan pada investor berpengalaman. Enam di antaranya sangat mahal pada konteks peluncuran di São João.
Pertama, membandingkan harga per meter persegi tanpa menormalisasi luas riil yang berguna. Banyak materi komersial mempublikasikan harga atas area privat, sebagian lagi atas area ekuivalen, sebagian lainnya atas area total. Standar NBR 12.721 menyamakan definisi ini, namun pembacaan tabel area, yang dilampirkan pada memorial inkorporasi, jarang dilakukan pembeli. Hasilnya: perbandingan palsu antara proyek yang tampak serupa namun mendistorsi harga per meter persegi hingga 15 persen.
Kedua, mengabaikan INCC dalam perhitungan TIR. Tingkat pengembalian internal yang dihitung atas harga nominal peluncuran, tanpa memasukkan koreksi cicilan, secara sistematis melebih-lebihkan rentabilitas sebesar 1,5 hingga 2,5 poin persentase per tahun dalam lingkungan inflasi sektor yang tinggi seperti saat ini.
Ketiga, mengabaikan absennya patrimônio de afetação sebagai faktor risiko material. Proyek tanpa rezim ini lebih murah karena ada premi yang tertanam. Premi tersebut hanya membayar jika pengembangnya berkualitas tak terbantahkan — kasus yang langka. Untuk mayoritas proyek, penghematan 2 hingga 4 persen pada harga tidak mengompensasi kerapuhan hukum.
Keempat, meremehkan biaya keluar dari blueprint. Biaya sesi pengembang, ITBI (pajak transfer kepemilikan properti) proporsional terhadap premi, pajak penghasilan atas keuntungan modal, dan waktu di pasar dapat menelan 7 hingga 12 persen nilai jual. TIR bersih riil secara sistematis lebih kecil dari TIR kotor yang diproyeksikan dalam materi komersial.
Kelima, mendimensikan posisi tanpa cadangan likuiditas. Cicilan semesteran, tahunan, dan balon serah kunci adalah peristiwa kas yang terkonsentrasi, dalam nilai yang tumbuh bersama INCC. Investor yang mengalokasikan seluruh modal yang tersedia pada cicilan awal tanpa cadangan akan menemukan, di paruh proyek, bahwa dirinya harus menjual dalam kondisi yang lebih buruk dari yang direncanakan.
Keenam, dan yang paling halus, membeli dengan bias konfirmasi terhadap kawasan. Antusiasme yang sah pada São João dapat membuat investor melebih-lebihkan skenario dasar dan mendiskon mentalnya skenario yang lebih buruk. Disiplin untuk memodelkan tiga skenario — dasar, optimis, pesimis — dengan TIR yang plausibel pada masing-masing memisahkan investor dari fans.
Kesimpulan: kawasan yang tepat di saat yang tepat menuntut pembacaan yang tepat
São João, Itajaí, menawarkan pada 2026 sebuah kombinasi yang relatif langka: fundamental urban yang kokoh, tiket masuk yang kompatibel dengan investor R$ 600 ribu hingga R$ 1,5 juta, dan jumlah VGV sedang dibangun yang menciptakan jendela keluar konkret tiga hingga empat tahun ke depan. Namun, tidak ada makan siang gratis. Operasi ini baru masuk akal jika investor mampu memodelkan arus kas yang dikoreksi INCC, membandingkannya dengan biaya kesempatan Selic di 14,75 persen, membaca memorial inkorporasi dalam cahaya NBR 12.721, menuntut patrimônio de afetação, serta mengalibrasikan strategi pada profil dirinya sendiri — exit cepat, pendapatan berulang, penggunaan akhir, atau instrumen asing via SFH.
Siklus peluncuran yang membuka diri sekarang di São João cenderung terlengkapi hingga akhir 2029, dan apa yang datang sesudahnya akan menjadi pembacaan kawasan yang berbeda — lebih matang, lebih mahal, dengan ruang arbitrase yang lebih sempit. Saat untuk analisis yang ketat adalah saat ini. Bagi mereka yang ingin mengikuti jendela ini dari dekat, dengan pembacaan mingguan atas angka, kontrak, dan jadwal konstruksi yang riil, analisis editorial portal SIDE Empreendimentos terus mengikuti, peluncuran demi peluncuran, apa yang berubah dalam hitungan — dan apa yang tetap berlaku.