Itajaí 2026: lohnt sich die Immobilien-Wertsteigerung?
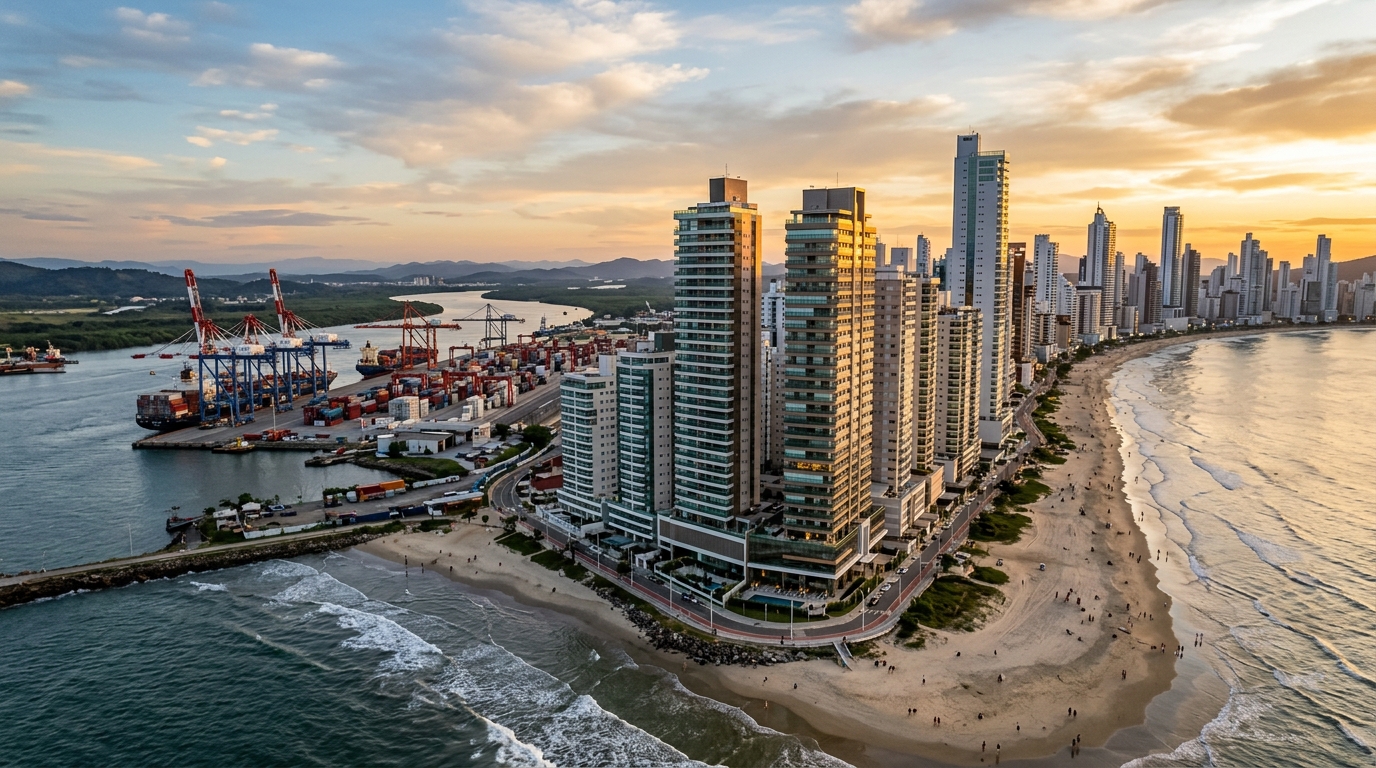
Der Quadratmeterpreis in Itajaí hat die ersten Monate des Jahres 2026 mit einer kumulierten Wertentwicklung abgeschlossen, die im FipeZap-Index sogar über jener des benachbarten Balneário Camboriú liegt – ein Befund, der noch vor fünf Jahren undenkbar gewesen wäre, als die Hafenstadt im Norden des Bundesstaates Santa Catarina noch als der bodenständige „Arbeiter-Cousin" der mondänen Küstenmetropolen galt. Für den Investor, der den Sektor durch den Rückspiegel betrachtet, ist die Versuchung offensichtlich: ein Off-Plan-Apartment in Praia Brava sichern, 36 Monate abwarten und den Spread einstreichen. Für jeden, der mit Bleistift, Papier und dem aktuellen Selic-Niveau (dem brasilianischen Leitzins) rechnet, verschiebt sich die Frage – und die Antwort ist eben nicht das pauschale „Jetzt zugreifen", das aus den Verkaufskanälen lokaler Maklerbüros schallt.
Dieser Beitrag seziert die These der Immobilienwertsteigerung in Itajaí 2026 mit der Perspektive des Finanzjournalismus: strukturelle Treiber, Cashflow-Mathematik, Indexierungsmechanismen, rechtliche Risiken und eine Lesart Stadtteil für Stadtteil. Wer eine Bestätigung seiner Vorurteile sucht, wird enttäuscht. Wer eine informierte Entscheidung mit kohärentem Anlagehorizont und stimmigem Ticket treffen will, findet hier den analytischen Unterbau, der in den üblichen Suchergebnissen fehlt.
Itajaí 2026: die Zahlen, die zählen – und jene, die gerne verschwiegen werden
Beginnen wir mit dem rohen Bild. Der FipeZap auf Zwölfmonatssicht für Itajaí bewegt sich im hohen zweistelligen Prozentbereich, mit besonderem Schub in Praia Brava, wo der durchschnittliche Quadratmeterpreis bereits an der Spitze des Bundesstaates kratzt – ein Segment, das historisch und mit deutlichem Abstand der zentralen Strandpromenade von Balneário Camboriú vorbehalten war. Der regionale Bauträgerverband Secovi-SC weist quartalsweise eine Verkaufsgeschwindigkeit (VSO, eine Art Abverkaufsquote für Neubauten) von über 15 Prozent in den Strandzonen aus – eine Kennzahl, die auf gesunde Lagerabsorption hindeutet, aber zwingend mit dem Tempo neuer Markteinführungen abgeglichen werden muss, sonst verfälscht sich die Diagnose.
Angebotsseitig hat das aggregierte VGV (Allgemeiner Verkaufswert; die Summe aller im Markt befindlichen Projekte) für die Achse Itajaí/Itapema/Balneário Camboriú laut ABRAINC und CBIC 2025 einen nominalen Rekord erreicht, und die Pipeline der für 2026 angekündigten Projekte bleibt robust. Hier liegt die erste analytische Falle: ein nominal wachsendes VGV in einem Umfeld mit einem INCC – dem brasilianischen Baukostenindex – von 6 bis 8 Prozent pro Jahr bedeutet nicht automatisch eine reale Sektorexpansion. Es bedeutet zum Teil eine schlichte Neubewertung der Baukosten. Wer sektorale Inflation mit struktureller Erwärmung verwechselt, kauft die falsche Geschichte.
Der makroökonomische Hintergrund vervollständigt das Bild. Mit dem Selic-Leitzins im zweistelligen Bereich und dem IPCA, dem brasilianischen Verbraucherpreisindex, der nur zögerlich in Richtung des oberen Zielbands sinkt, bleiben die Opportunitätskosten für in festverzinslichen Anlagen geparktes Kapital hoch. Ein hochwertiges variabel verzinstes CDB – das in Brasilien typische bankseitige Anleiheprodukt – liefert netto rund 0,75 bis 0,90 Prozent pro Monat. Das ist die Benchmark, gegen die jede Off-Plan-These in Itajaí antreten muss – und nicht die 30 Prozent nominal, die kumuliert über drei Jahre in den Hochglanzbroschüren prangen.
Warum es steigt: die strukturellen Treiber hinter dem Preis
Die jüngste Wertentwicklung Itajaís ist – entgegen der landläufigen Wahrnehmung – nicht das Produkt eines einzigen Tourismuszyklus. Es gibt klar identifizierbare strukturelle Treiber, und jeder von ihnen hat seinen eigenen Zeithorizont.
Der erste Treiber ist hafenbezogen. Der Komplex aus dem Hafen von Itajaí und dem benachbarten Privathafen Portonave (im angrenzenden Navegantes) bewegt eines der höchsten Containervolumen des Landes. Die dahinterstehende Logistikkette – Reeder, Spediteure, Zollabwickler, hafenangelagerte Industrie – stützt eine Basis hoher und stabiler Einkommen, die nicht vom Sommertourismus abhängt. Dieser Vektor erklärt die Resilienz des Mietmarktes für Jahresverträge im Stadtzentrum, in den Vierteln Beira-Rio, Fazenda und teilweise São Vicente. Es ist nicht der inländische Investor, der die Preise treibt: Es sind die Logistikmanager, die hier wohnen.
Der zweite Treiber ist die Verlagerung der Nachfrage aus Balneário Camboriú in Richtung Praia Brava. Da die Quadratmeterpreise an der zentralen Promenade von Balneário Camboriú ein Niveau erreicht haben, das einen Teil der „neuen Premium-Käufer" abschreckt, hat Praia Brava – verwaltungstechnisch zu Itajaí gehörend, städtebaulich aber mit Balneário Camboriú verzahnt – in den letzten drei Jahren einen Nachfragestrom aufgefangen, der zuvor jenseits des Höhenzugs gebunden war. Die Folge ist eine rapide Neubewertung des lokalen Bestands, mit Projekten zu 25.000 bis 35.000 brasilianischen Real pro Quadratmeter, die preislich auf Augenhöhe mit der etablierten Nachbarpromenade agieren. Für einen internationalen Käufer entspricht das beim aktuellen Wechselkurs grob 4.500 bis 6.500 Euro pro Quadratmeter – immer noch ein Bruchteil dessen, was vergleichbare Lagen in europäischen Küstenmetropolen kosten.
Der dritte Treiber ist infrastrukturell. Der mehrspurige Ausbau und die kontinuierlichen Verbesserungen an Abschnitten der Bundesfernstraße BR-101, kombiniert mit dem langsamen, aber spürbaren Fortschritt bei urbanen Verkehrsbauten und der Verdichtung privater Gesundheits- und Bildungsangebote, verkürzen die Fahrtzeit nach Florianópolis und Curitiba und erweitern den Radius der qualifizierten Pendlerstadt. Der vierte Treiber, demografischer Natur, ist der positive Wanderungssaldo aus den Bundesstaaten São Paulo, Paraná und Rio Grande do Sul – eine Bewegung, die laut jüngsten IBGE-Daten und Studien der Stiftung Getúlio Vargas (FGV) den Süden Brasiliens zu einer der relativ stärksten Anziehungsachsen des Landes macht.
Schließlich der regulatorische Vektor. Der Flächennutzungsplan (Plano Diretor) von Itajaí weist Zonen mit großzügigen Höhenfreigaben aus und andere mit wachsenden Restriktionen. Das Verständnis der Zonierung vor jedem Grundstücks- oder Projektkauf ist für die Rendite ebenso entscheidend wie die Bilanzanalyse des Bauträgers. Ein struktureller Treiber ist keine Schicksalsgarantie: Jeder Treiber hat sein Zeitfenster, und jeder kann abkühlen.
Off-Plan versus schlüsselfertig: die echte Mathematik des Investors
Die operative Frage lautet nicht „Steigt Itajaí?". Sie lautet: „Off-Plan oder schlüsselfertig, mit welchem Indexierungsmechanismus, in welchem Horizont, gegen welche Opportunitätskosten?". Hier kommt die Buchhaltung ins Spiel, die die Verkaufsbroschüren systematisch verschweigen.
Beim Off-Plan-Kauf umfasst der Standardablauf eine Anzahlung von 10 bis 20 Prozent, monatliche Raten, die während der Bauzeit am INCC gekoppelt sind, jährliche Sonderzahlungen und die Restzahlung bei Übergabe – Zeitpunkt, an dem typischerweise der Restsaldo via SBPE (Brasiliens spareinlagenbasiertes Hypothekensystem) an eine Bank refinanziert wird. Das Risiko steckt nicht im Vertrag, sondern im INCC. In Phasen beschleunigter Baukosten – wie 2021/22 und teilweise wiederholt 2024/25 – springt der INCC-DI über 8 Prozent pro Jahr und korrigiert den gesamten Restsaldo monatlich. Eine Rate von 8.000 Real heute kann in 18 Monaten 9.500 Real betragen, ohne dass der Käufer irgendetwas anderes unterzeichnet hätte als den ursprünglichen Vertrag.
Bei der schlüsselfertigen Immobilie sieht die Rechnung anders aus. Der Investor zahlt die volle Grunderwerbsteuer (ITBI), Registrierungs- und Notargebühren und finanziert oder begleicht den vollen Kaufpreis. Die Rendite hängt von Mieteinnahmen plus Kapitalwertentwicklung ab; in einem Mietmarkt, dessen jährliche Nettorendite in Itajaí für gut gelegene Wohnungen zwischen 4 und 6 Prozent pendelt – also unter dem aktuellen brasilianischen Interbankensatz CDI. Ohne nominale Wertsteigerung über dem IPCA verliert die schlüsselfertige Variante auf kurzem Horizont gegen festverzinsliche Anlagen.
| Szenario | Off-Plan – 36 Monate | Schlüsselfertig – 36 Monate | CDI netto – 36 Monate |
|---|---|---|---|
| Anfangskapital | R$ 200.000 (Anzahlung + Raten Jahr 1) | R$ 1,2 Mio. (in bar) | R$ 1,2 Mio. |
| Indexierung / Rendite | INCC ~7% p.a. + Kapitalwertsteigerung | Miete 5% p.a. + Wertsteigerung | ~10% p.a. netto |
| Geschätzter Endwert | R$ 1,8 Mio. (nach Refinanzierung) | R$ 1,55 Mio. (mit reinvestierter Miete) | R$ 1,60 Mio. |
| Approximierter IRR | 22 bis 28% p.a. | 10 bis 13% p.a. | ~10% p.a. |
| Hauptrisiko | Verzug, INCC, Vertragsbruch, Liquidität | Leerstand, Wartung, magere Nettorendite | Emittentenbonität |
Die Lesart ist hart, aber ehrlich: Off-Plan schlägt den CDI nur dann mit Reserve, wenn zum Zeitpunkt der Bauabnahme eine relevante Kapitalwertsteigerung eingetreten ist. Wenn der Zyklus von Itajaí abkühlt – und Immobilienzyklen kühlen ab – stürzt der projizierte IRR ab, und der Investor entdeckt, dass er in Wirklichkeit nur durch den INCC plus ein Marktdelta vergütet wurde, das nicht garantiert ist. Bei Tickets zwischen 800.000 und 3 Millionen Real ist die korrekte Allokation selten 100 Prozent in einem einzigen Asset. Wer alles in eine einzige Off-Plan-Einheit steckt, tauscht Diversifikation gegen Adrenalin.
Hinzu kommt der Weiterverkauf. Der Abschlag zwischen dem Listenpreis des fertiggestellten Projekts und dem Preis, den der Sekundärmarkt bei einem sofortigen Verkauf zahlt, liegt typischerweise bei 5 bis 12 Prozent, abhängig vom Restbestand des Bauträgers im selben Gebäude. Wer vor der Schlüsselübergabe verkaufen muss, entdeckt eine deutlich dünnere Liquidität als ursprünglich angenommen.
Die Risiken, die kein Showroom zeigt
Bauverzug ist das am stärksten unterschätzte Risiko für den Neuling. Das brasilianische Gesetz 13.786/2018 – das sogenannte Distrato-Gesetz, welches Rückabwicklungen regelt – hat die Gleichung wesentlich verändert. Einerseits wurde eine Toleranzfrist von 180 Tagen über den vorgesehenen Übergabetermin hinaus zur Regel, ohne Entschädigungspflicht für den Bauträger. Andererseits regelt es klar die Strafen bei freiwilliger Rückabwicklung durch den Käufer, mit Einbehalten von bis zu 25 Prozent des gezahlten Betrags bei Projekten ohne Vermögensabgrenzung und bis zu 50 Prozent bei jenen mit notariell registrierter Abgrenzung.
Das Instrument der Vermögensabgrenzung (Patrimônio de afetação), eingeführt durch Gesetz 10.931/2004, ist eine buchhalterische Brandmauer, die das Projektvermögen von der Bilanz des Bauträgers trennt – sie schützt den Käufer im Insolvenzfall. Off-Plan zu kaufen, ohne zu prüfen, ob das Projekt eine eingetragene Abgrenzung besitzt, bedeutet, auf eine der wenigen strukturellen Schutzwälle zu verzichten, die das brasilianische Recht überhaupt bietet. Die große Mehrheit der Premium-Markteinführungen in Itajaí setzt diese Abgrenzung ein, aber „große Mehrheit" ist nicht „alle"; die Prüfung des Memorandums ist eine fünfminütige Arbeit, die sechsstellige Verluste verhindert.
„In einem Off-Plan-Markt erklären drei Variablen 80 Prozent des Endergebnisses für den Investor: die Bonität des Bauträgers, der Indexierungsmechanismus der Rate und das Verkaufsfenster. Wer nur auf den Listenpreis schaut, bezahlt die Lernkurve." — gängige Lesart unter unabhängigen Analysten des Marktes von Santa Catarina.
Die Liquidität am Sekundärmarkt ist die andere stille Unbekannte. Itajaí verfügt über einen aktiven Wiederverkaufsmarkt im Segment bis 2 Millionen Real, aber die durchschnittliche Zeit zwischen Inserat und Abschluss liegt selbst in nachgefragten Stadtteilen zwischen vier und acht Monaten. Tickets über 3 Millionen Real treffen auf ein schmales Käuferuniversum, und der zur Beschleunigung notwendige Preisnachlass kann einen relevanten Teil des Buchgewinns auffressen. Wer Liquidität innerhalb von 90 Tagen braucht, ist im falschen Markt.
Das regulatorische Risiko vervollständigt die Liste. Aktualisierungen des Flächennutzungsplans, Änderungen am Bebauungskoeffizienten, Umweltauflagen im Küstenstreifen und Revisionen kommunaler Bodennutzungsgesetze können den relativen Wert eines Grundstücks oder Projekts drastisch verändern. Das ist keine akademische Hypothese: Die jüngere Geschichte Itajaís und der Nachbargemeinden kennt relevante Bewegungen, die über Nacht die These derjenigen kippten, die mit Blick auf eine erwartete Gebäudehöhe gekauft hatten.
Stadtteil für Stadtteil: wo es noch Preisasymmetrien gibt
Praia Brava ist der Mainstream des aktuellen Zyklus. Premium-Projekte, Quadratmeterpreis im oberen Segment, Käuferprofil überwiegend aus anderen Bundesstaaten, starke Saisonnachfrage. Für den Investor mit langem Horizont (fünf Jahre und mehr) und Toleranz gegenüber Zyklen gibt es weiterhin eine These; für jenen, der heute auf schnelle Arbitrage setzt, hat sich das Fenster teilweise geschlossen. Projekte wie jene, die SIDE Empreendimentos auf der Achse Praia Brava entwickelt, illustrieren das aktuelle Segmentniveau: hochpreisiges Produkt, robuste technische Spezifikationen, Ticket im Einklang mit dem oberen Marktsegment Santa Catarinas.
Fazenda und Cabeçudas durchlaufen eine eigene Neupositionierung. Es sind traditionelle Stadtteile mit langjährigen Bewohnern und einem Bestand älterer Immobilien, in die Wellen von Sanierungen und neue Projekte des oberen mittleren Segments ziehen, welche immer noch mit einem relevanten Abschlag gegenüber Praia Brava handeln – die Differenz liegt bei vergleichbaren Produkten zwischen 15 und 30 Prozent. Für den Investor, der ein hohes Ticket ohne den Glanz der neuen Strandpromenade akzeptiert, liegt hier Wert.
Zentrum und Beira-Rio sind zwei Städte in einer. Das traditionelle Zentrum leidet unter veralteten Handelsstrukturen, kleinen Wohneinheiten und einer heterogenen Wohnzusammensetzung. Beira-Rio, das an den Hafenkorridor grenzt, hat Projekte mit Kanalblick und eine stabile Jahresmietnachfrage aus dem Logistiksektor absorbiert. Ein optisch weniger glanzvoller Markt, aber mit einer attraktiveren Mietrendite.
São Vicente, Cordeiros und São Judas bilden den Verdichtungsring der Mittelschicht und der gehobenen Mittelschicht. Quadratmeterpreis deutlich niedriger, Käuferprofil lokal, Wertsteigerungszyklus eher an die kommunale Infrastruktur als an den Tourismus gekoppelt. Für den Investor, der stabile Jahresmietrendite mit verlässlichem Mieter sucht, ist dies der solideste Ausschnitt.
| Stadtteil | Durchschnittspreis (R$/m²) | Variation 12 Monate | Dominantes Profil |
|---|---|---|---|
| Praia Brava | R$ 22.000 bis R$ 35.000 | Zweistellig | Premium-Tourismus / Zweitwohnsitz |
| Fazenda / Cabeçudas | R$ 14.000 bis R$ 22.000 | Niedrige zweistellige Werte | Traditioneller Bewohner / Sanierung |
| Zentrum / Beira-Rio | R$ 9.000 bis R$ 15.000 | 8 bis 12% | Gemischt wohnen / Logistik |
| São Vicente / Cordeiros | R$ 7.000 bis R$ 11.000 | ~7 bis 10% | Lokale Mittelschicht / Jahresmiete |
| São Judas | R$ 8.000 bis R$ 12.000 | ~8 bis 11% | Aufstrebendes oberes Mittelsegment |
Der Vergleich mit Balneário Camboriú und Itapema komplettiert das Bild. Die zentrale Promenade von Balneário Camboriú bleibt teurer, weist aber eine komprimierte Zwölfmonatsvariation auf – sie befindet sich näher am Zyklusgipfel. Itapema, insbesondere der Strandabschnitt Meia Praia, hält ein aggressives Wertsteigerungstempo und zeigt bei vergleichbaren Produkten weiterhin eine Asymmetrie gegenüber Itajaí, konzentriert aber auch das Risiko eines Angebotsüberhangs in einem Horizont von 24 bis 36 Monaten. Die Küste Santa Catarinas ist nicht homogen, und sie als einheitlichen Block zu behandeln, ist der Fehler, der den auswärtigen Investor am teuersten zu stehen kommt.
Wiederkehrende Fehler von Investoren in Itajaí
Der erste Fehler ist die Verwechslung nominaler Variation mit realem Ertrag. Eine Immobilie, die in drei Jahren um 30 Prozent gestiegen ist, in einem Szenario mit kumuliertem INCC von 22 Prozent und kumuliertem IPCA von 15 Prozent, hat eine komprimierte Realrendite geliefert – und tauchte trotzdem in den Werbeunterlagen mit „30 Prozent Wertsteigerung" auf. Der Investor muss den Deflator anwenden, bevor er feiert.
Der zweite Fehler ist, die Carry-Kosten zu ignorieren. Jede gezahlte Monatsrate ist immobilisiertes Kapital, das anderswo Zinsen erbringen könnte. Bei dreijährigen Bauphasen entspricht dieser kumulierte Carry 25 bis 35 Prozent des Gesamtbetrags. IRR-Projektionen, die diese Komponente verschweigen, sind systematisch zu optimistisch.
Der dritte Fehler ist, einen Bauträger nach dem Schauraum zu beurteilen. Ein eleganter Showroom, beleuchtete Modelle und dutzendweise an einem Wochenende verkaufte Einheiten sagen nichts über die finanzielle Solidität des Unternehmens aus. Wer zwischen 800.000 und 3 Millionen Real in eine Off-Plan-Einheit investiert, muss Bilanzen, eine Liefer-Historie, den Nachweis eingetragener Vermögensabgrenzung und idealerweise Gespräche mit Eigentümern früherer Projekte desselben Bauträgers verlangen.
Der vierte Fehler ist konzentrierte Allokation. Ohne Vorerfahrung im Sektor steckt mancher Investor 40, 50, gelegentlich 100 Prozent seines Nettovermögens in eine einzige Off-Plan-Einheit. Das ist aktive, geografisch und sektoral konzentrierte Exposition in einem einzigen illiquiden, an Baukosten gekoppelten Asset. Diversifikation ist kein Tabu für Pensionskassen; sie ist ein mathematisches Prinzip.
Der fünfte Fehler – besonders relevant für den internationalen Leser – ist die Annahme, ein Ausländer könne wie ein Brasilianer finanzieren. Kann er nicht. Ein Ausländer ohne brasilianische Steuernummer (CPF), ohne steuerlichen Wohnsitz und ohne Nachweis lokalen Einkommens stößt im SBPE-System auf erhebliche Restriktionen – in der Praxis operiert er überwiegend bar oder mit Finanzierung aus dem Herkunftsland. Wer an dieses Profil verkauft, ohne die Erwartung im Vorfeld zu kalibrieren, schafft unnötige Reibung im Abschluss. Hinzu kommen die Themen Devisenkonvertierung, Registrierung der Auslandsüberweisung bei der brasilianischen Zentralbank und steuerliche Implikationen im Heimatland des Investors – Punkte, die idealerweise mit einem auf grenzüberschreitende Strukturen spezialisierten Steuerberater geklärt werden, bevor der erste Real wechselt.
Fazit: die Checkliste vor dem Ja
Die Wertsteigerung von Immobilien in Itajaí 2026 ist real, getragen von identifizierbaren und messbaren strukturellen Treibern. Sie ist jedoch keine mathematische Renditegarantie für jeden Investor, jedes Ticket, jeden Horizont. Der Zyklus ist weiter fortgeschritten als 2022; der INCC korrigiert schneller als die Selic nachgibt; der Sekundärmarkt zeigt asymmetrische Liquidität zwischen den Preisklassen; und wer heute einsteigt, muss anders rechnen als jener, der vor vier Jahren einstieg.
Die objektive Checkliste: (i) Mindesthorizont von fünf Jahren, idealerweise sieben; (ii) ein zur Diversifikation passendes Ticket – niemals mehr als 30 Prozent des Nettovermögens in einem einzigen Asset; (iii) Toleranz gegenüber Illiquidität von mindestens zwölf Monaten; (iv) der Nachweis eingetragener Vermögensabgrenzung und die Liefer-Historie des Bauträgers; (v) kritische Lesart des Ratenindexes und Simulation verschiedener INCC-Szenarien; (vi) ein ehrlicher IRR-Vergleich mit dem CDI im selben Horizont; (vii) ein klares Verständnis der Zonierung und des Flächennutzungsplans im Wunschstadtteil. Für den internationalen Käufer kommt hinzu: (viii) die Vorbereitung der CPF-Registrierung, die Eröffnung eines lokalen Bankkontos und die Klärung der Repatriierungsmechanik vor der Vertragsunterzeichnung.
Es ergibt Sinn für jene mit langem Horizont, diversifiziertem Kapital, klarer These zum strukturellen Treiber und kritischer Lesart des technischen Datenblatts. Es ergibt keinen Sinn für jene, die in kurzer Frist Liquidität brauchen, einseitig Kapital allozieren und „in Itajaí brummt es" für eine Investitionsdiagnose halten. Wer wöchentliche Analysen des Immobilienmarktes von Santa Catarina mit diesem Maß an Rigorosität verfolgen will – Zahlen, Indexierungsmechanismen und kritische Lesart statt Marketing –, findet in der redaktionellen Kuratierung des Portals SIDE Empreendimentos weiterhin eine der wenigen Adressen des Sektors, die Signal von Rauschen trennt.