Apresiasi Properti Itajaí 2026: Layak Investasi?
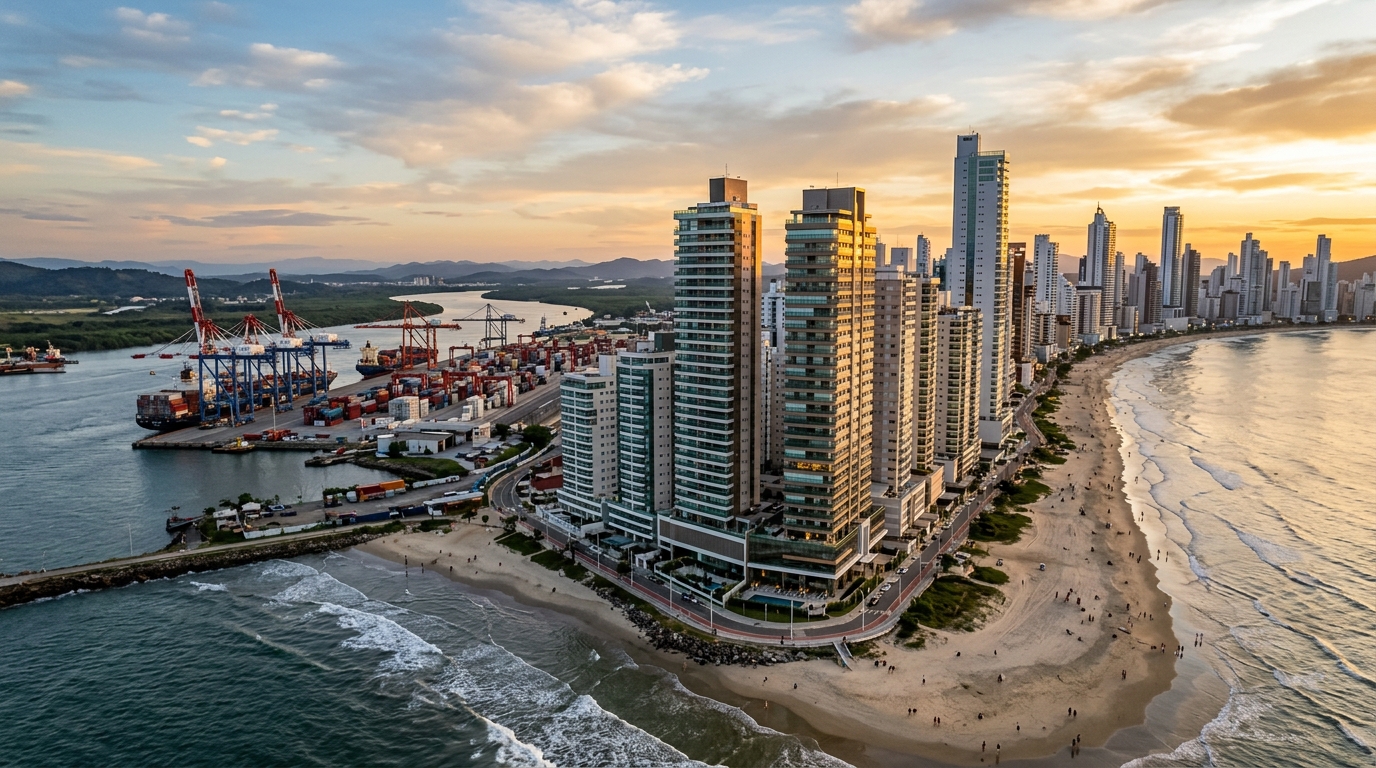
Harga per meter persegi di Itajaí mengakhiri kuartal pertama 2026 dengan variasi akumulasi yang melampaui Balneário Camboriú menurut potongan indeks FipeZap — sesuatu yang lima tahun lalu mustahil dibayangkan, ketika kota ini masih dipandang sebagai "sepupu pekerja keras" pantai utara Santa Catarina. Bagi investor yang menatap pasar lewat kaca spion, godaannya jelas: beli unit pre-launch (na planta) di Praia Brava, tunggu 36 bulan, lalu kantongi selisihnya. Namun bagi yang berhitung dengan pensil, kertas, dan suku bunga acuan Selic (suku bunga dasar Brasil yang ditetapkan bank sentral) di tangan, pertanyaannya berubah — dan jawabannya bukan "beli sekarang" yang menggema di kanal-kanal agen properti lokal.
Artikel ini membedah tesis apresiasi properti Itajaí pada 2026 melalui lensa jurnalisme finansial: vektor struktural, matematika arus kas, indeks koreksi, risiko hukum, dan pembacaan kawasan demi kawasan. Pembaca yang mencari konfirmasi bias akan pulang kecewa. Pembaca yang mencari keputusan terinformasi, dengan horizon waktu dan ukuran tiket yang konsisten, akan menemukan di sini bahan baku yang absen dari halaman pertama hasil pencarian. Untuk investor Indonesia yang mengamati pasar Brasil — negara dengan kelas menengah 60 juta orang, mata uang real yang relatif lemah terhadap dolar, dan pantai Atlantik yang sedang naik daun — Itajaí adalah studi kasus yang menggambarkan baik peluang maupun jebakan diversifikasi properti lintas benua.
Itajaí pada 2026: angka yang penting (dan yang sering disembunyikan)
Mulailah dari potret mentahnya. FipeZap akumulasi 12 bulan untuk Itajaí berkisar di angka dua digit tinggi, dengan Praia Brava sebagai pemuncak, di mana harga rata-rata per meter persegi sudah menggoda batas atas provinsi — segmen yang secara historis dipegang dengan nyaman oleh pesisir tengah Balneário Camboriú. Lembaga industri properti regional Secovi-SC melaporkan Velocidade de Vendas (VSO, kecepatan penjualan triwulanan proyek baru) yang konsisten di atas 15% pada zona pantai, angka yang mengindikasikan penyerapan stok yang sehat, namun harus disilangkan dengan ritme peluncuran baru agar pembacaan tidak bias.
Dari sisi pasokan, VGV (Valor Geral de Vendas — total nilai jual proyek yang dilelang ke pasar) yang dikonsolidasikan oleh ABRAINC dan CBIC untuk poros Itajaí/Itapema/BC mencatat rekor nominal pada 2025, dengan pipeline peluncuran 2026 yang tetap padat. Di sinilah jebakan analitis pertama berdiam: VGV yang naik dalam nominal, dalam lingkungan INCC (Índice Nacional de Custo da Construção — indeks biaya konstruksi nasional) tahunan antara 6% sampai 8%, tidak otomatis berarti ekspansi riil sektor — sebagiannya hanyalah penetapan ulang harga akibat biaya bangun yang naik. Yang mencampuradukkan inflasi sektoral dengan pemanasan struktural sedang membeli narasi yang salah.
Latar makroekonomi melengkapi gambaran. Dengan Selic di level dua digit dan inflasi konsumen IPCA yang turun perlahan ke pita atas target, biaya peluang modal yang dialokasikan ke pendapatan tetap masih tinggi. CDB (Certificado de Depósito Bancário — sertifikat deposito bank, instrumen pendapatan tetap setara deposito Indonesia) pasca-tetap berkualitas memberi imbal hasil bersih sekitar 0,75% sampai 0,90% per bulan. Itulah tolok ukur yang harus dihadapi setiap tesis pre-launch di Itajaí — bukan akumulasi nominal 30% dalam tiga tahun yang dipamerkan di brosur penjualan. Bagi investor asing yang masuk dengan dolar atau rupiah, perhitungan ini perlu ditambah lapisan risiko nilai tukar real-USD yang historisnya sangat volatil.
Mengapa harga naik: vektor struktural di balik harga
Apresiasi terkini Itajaí, terlepas dari persepsi umum, bukan buah satu siklus pariwisata semata. Ada vektor struktural, dan masing-masing memiliki horizon sendiri.
Yang pertama adalah pelabuhan. Kompleks Pelabuhan Itajaí plus Portonave (di kota tetangga Navegantes) memproses salah satu volume kontainer terbesar di Brasil, dan rantai logistik turunannya — operator, ekspeditor, perusahaan pelayaran, industri pendukung dermaga — menopang basis pendapatan tinggi dan stabil yang tidak bergantung pada musim panas. Vektor ini menjelaskan ketangguhan pasar sewa tahunan di Centro, Beira-Rio, Fazenda, dan sebagian São Vicente. Bukan investor lokal yang mengerek harga: ini eksekutif logistik yang mengukuhkan tempat tinggal.
Yang kedua adalah limpahan permintaan dari Balneário Camboriú ke Praia Brava. Dengan harga per meter persegi pesisir tengah BC di level yang mengusir sebagian pembeli "new premium", Praia Brava — secara administratif termasuk Itajaí, tetapi terintegrasi dalam jaringan kota BC — menangkap dalam tiga tahun terakhir arus permintaan yang dulu terkurung di seberang bukit. Efeknya adalah penetapan ulang harga stok lokal yang cepat, dengan peluncuran R$ 25 ribu sampai R$ 35 ribu per meter persegi yang setara dengan pesisir tengah tetangga.
Yang ketiga adalah infrastruktur. Pelebaran dan peningkatan berkesinambungan ruas BR-101 (jalan tol pesisir Brasil), digabung dengan kemajuan lambat tetapi nyata pekerjaan jalan kota dan kepadatan fasilitas kesehatan serta pendidikan swasta, memampatkan waktu tempuh ke Florianópolis dan Curitiba serta memperluas radius kota-pemukiman berkualitas. Yang keempat, demografi, adalah masuknya bersih migran dari São Paulo, Paraná, dan Rio Grande do Sul — arus yang, menurut potongan terkini IBGE (badan statistik Brasil) dan kajian FGV, menempatkan poros Santa Catarina di antara magnet relatif terkuat di negeri ini.
Terakhir, vektor regulatori. Plano Diretor Itajaí (rencana induk tata ruang kota) memiliki kawasan dengan batas ketinggian bangunan yang dilonggarkan dan kawasan lain dengan pembatasan yang meningkat; memahami zonasi sebelum membeli tanah atau proyek adalah faktor pengembalian yang sama menentukannya dengan pembacaan neraca pengembang. Vektor struktural bukanlah takdir: setiap vektor punya jendela waktu dan setiap vektor bisa melambat.
Pre-launch versus jadi: matematika riil investor
Pertanyaan operasionalnya bukan "apakah Itajaí terapresiasi?". Tapi "membeli pre-launch atau unit jadi, dengan indeks koreksi apa, di horizon berapa lama, melawan biaya peluang yang mana?". Di sinilah masuk akuntansi yang disembunyikan brosur penjualan.
Pada unit pre-launch (na planta), arus standar melibatkan uang muka 10% sampai 20%, cicilan bulanan yang dikoreksi INCC selama masa konstruksi, balon pembayaran tahunan, dan penyelesaian sisa saat kunci diserahkan — saat itulah, biasanya, sisa utang dialihkan ke bank melalui SBPE (Sistema Brasileiro de Poupança e Empréstimo — sistem pembiayaan perumahan Brasil setara KPR konvensional). Risikonya bukan pada kontrak, melainkan pada INCC. Dalam siklus percepatan biaya — seperti yang terjadi antara 2021 dan 2022 dan sebagian terulang pada 2024-2025 — INCC-DI melewati 8% per tahun dan mengoreksi seluruh saldo utang setiap bulan. Cicilan R$ 8.000 hari ini bisa menjadi R$ 9.500 dalam 18 bulan tanpa pembeli menandatangani apa pun selain yang sudah ia sepakati.
Pada unit jadi, perhitungannya berbeda. Investor membayar ITBI (Imposto de Transmissão de Bens Imóveis — pajak peralihan hak atas properti) penuh, biaya pendaftaran, akta, dan membiayai atau melunasi tunai keseluruhan tiket. Imbal hasil bergantung pada sewa plus apresiasi modal, di pasar sewa yang yield bersih tahunannya di Itajaí berkisar 4% sampai 6% per tahun untuk hunian residensial berlokasi baik — jadi di bawah CDI berlaku. Tanpa apresiasi nominal di atas IPCA, unit jadi kalah dari pendapatan tetap dalam horizon pendek.
| Skenario | Pre-launch — 36 bulan | Unit jadi — 36 bulan | CDI bersih — 36 bulan |
|---|---|---|---|
| Modal awal | R$ 200 ribu (uang muka + cicilan tahun 1) | R$ 1,2 juta (tunai) | R$ 1,2 juta |
| Indeks koreksi / imbal hasil | INCC ~7% p.a. + apresiasi modal | Sewa 5% p.a. + apresiasi | ~10% p.a. bersih |
| Nilai akhir estimasi | R$ 1,8 juta (setelah alih kredit) | R$ 1,55 juta (sewa diinvestasikan ulang) | R$ 1,60 juta |
| IRR perkiraan | 22% sampai 28% p.a. | 10% sampai 13% p.a. | ~10% p.a. |
| Risiko utama | Keterlambatan, INCC, batal beli, likuiditas | Kekosongan, perawatan, hasil bersih rendah | Kredit penerbit |
Pembacaannya kasar, namun jujur: pre-launch hanya mengalahkan CDI dengan selisih nyaman dalam skenario apresiasi modal yang signifikan pada saat sertifikat habite-se (izin huni) terbit. Jika siklus Itajaí melambat — dan siklus properti selalu melambat — IRR proyeksi langsung anjlok, dan investor menyadari bahwa sebenarnya ia hanya diberi imbal jasa oleh INCC plus selisih pasar yang tidak dijamin. Untuk ukuran tiket antara R$ 800 ribu dan R$ 3 juta, alokasi yang benar jarang sekali 100% pada satu aset. Yang menempatkan semuanya pada satu pre-launch menukar diversifikasi dengan adrenalin.
Ada juga proses alih kredit (repasse). Selisih antara harga tabel proyek yang sudah jadi dan harga yang dibayar pasar sekunder dalam penjualan segera biasanya 5% sampai 12%, tergantung sisa stok pengembang di gedung itu. Yang butuh menjual sebelum habite-se akan menemukan likuiditas yang jauh lebih tipis dari yang ia bayangkan.
Risiko yang tidak ditunjukkan oleh maket pemasaran
Keterlambatan pembangunan adalah risiko yang paling diremehkan investor pemula. UU 13.786/2018 — disebut undang-undang batal beli (lei do distrato) — mengubah persamaan secara signifikan. Di satu sisi, ia menetapkan toleransi 180 hari di luar tanggal pengiriman yang diperjanjikan sebagai aturan, tanpa ganti rugi. Di sisi lain, ia mengatur jelas denda jika pembeli membatalkan secara sukarela, dengan penahanan yang bisa mencapai 25% dari nilai yang sudah dibayar pada proyek tanpa patrimônio de afetação dan 50% pada yang memiliki afetação terdaftar di kantor pertanahan.
Patrimônio de afetação, yang dibentuk lewat UU 10.931/2004, adalah perisai akuntansi yang memisahkan proyek dari neraca pengembang — melindungi pembeli jika pengembang bangkrut. Membeli pre-launch tanpa memeriksa apakah proyek memiliki afetação terdaftar berarti melepaskan salah satu dari sedikit perlindungan struktural yang ditawarkan hukum Brasil. Mayoritas besar peluncuran premium di Itajaí mengadopsi afetação, tetapi "mayoritas besar" tidak sama dengan "semua"; memeriksa memorial pendaftaran adalah pekerjaan lima menit yang mencegah kerugian enam digit.
"Di pasar pre-launch, tiga variabel menjelaskan 80% hasil akhir investor: kekokohan pengembang, indeks koreksi cicilan, dan jendela keluar. Yang masuk hanya dengan melihat harga tabel sedang membayar kurva pembelajarannya." — pembacaan yang lazim di kalangan analis independen pasar Santa Catarina.
Likuiditas pasar sekunder adalah teka-teki sunyi lainnya. Itajaí memiliki pasar penjualan kembali aktif pada rentang hingga R$ 2 juta, tetapi waktu rata-rata antara iklan dan penutupan kontrak, bahkan di kawasan yang panas, biasanya bergerak antara empat sampai delapan bulan. Tiket di atas R$ 3 juta menghadapi semesta pembeli yang sempit, dan diskon yang dibutuhkan untuk mempercepat penjualan bisa menggerogoti bagian relevan dari keuntungan akuntansi. Yang butuh likuiditas dalam 90 hari berada di pasar yang keliru.
Risiko regulatori menutup daftar. Pembaruan Plano Diretor, perubahan koefisien pemanfaatan lahan, pembatasan lingkungan di sempadan pantai, dan revisi peraturan kota tentang penggunaan tanah dapat mengubah nilai relatif sebidang tanah atau proyek secara drastis. Ini bukan hipotesis akademis: rekam jejak terkini Itajaí dan kota tetangga menunjukkan pergerakan besar yang mengubah, dalam semalam, tesis pembeli yang membeli lahan berdasarkan batas ketinggian yang diharapkan. Bagi investor asing, ditambah lapisan birokrasi pendaftaran CPF (NPWP Brasil) untuk warga asing dan ketentuan remitansi melalui Banco Central, biaya transaksi end-to-end bisa naik 4% sampai 7% dari nilai aset.
Kawasan demi kawasan: di mana asimetri harga masih ada
Praia Brava adalah arus utama siklus ini. Peluncuran premium, tiket per meter persegi di rentang tinggi, profil pembeli dari luar provinsi, permintaan musim liburan yang kuat. Bagi investor horizon panjang (5+ tahun) yang toleran terhadap siklus, tesis masih ada; bagi yang masuk hari ini mengejar arbitrase cepat, jendelanya sudah sebagian tertutup. Proyek-proyek seperti yang dikembangkan SIDE Empreendimentos di poros Praia Brava menggambarkan pola segmen saat ini: produk standar tinggi, spesifikasi teknis tangguh, tiket yang selaras dengan kelas atas pasar Santa Catarina.
Fazenda dan Cabeçudas mengalami penataan ulang sendiri. Kawasan tradisional, dengan profil penghuni lama dan stok properti tua, menarik gelombang retrofit dan proyek baru kelas menengah-atas yang masih bertransaksi dengan diskon relevan dibanding Praia Brava — selisih antara 15% dan 30% pada produk yang setara. Bagi investor yang menerima tiket tinggi tanpa kemilau pesisir baru, di sini terdapat nilai.
Centro dan Beira-Rio adalah dua kota dalam satu. Centro tradisional menderita karena struktur komersial lama, dengan unit kecil dan komposisi residensial yang heterogen. Beira-Rio, bersebelahan dengan koridor pelabuhan, telah menyerap peluncuran dengan pemandangan kanal dan permintaan sewa tahunan yang kokoh terkait logistik. Pasar yang kurang mengilap, tetapi dengan cap rate sewa yang lebih masuk akal.
São Vicente, Cordeiros, dan São Judas membentuk cincin pemadatan residensial kelas menengah dan menengah-atas. Tiket per meter persegi jauh lebih rendah, profil pembeli lokal, siklus apresiasi lebih terkait infrastruktur kota daripada pariwisata. Bagi investor yang mengejar pendapatan sewa tahunan dengan penyewa stabil, ini adalah segmen paling solid.
| Kawasan | Harga rata-rata (R$/m²) | Variasi 12 bulan | Profil dominan |
|---|---|---|---|
| Praia Brava | R$ 22.000 sampai R$ 35.000 | dua digit | Premium wisata / rumah kedua |
| Fazenda / Cabeçudas | R$ 14.000 sampai R$ 22.000 | dua digit rendah | Penghuni tradisional / retrofit |
| Centro / Beira-Rio | R$ 9.000 sampai R$ 15.000 | 8%-12% | Campuran residensial / korporat logistik |
| São Vicente / Cordeiros | R$ 7.000 sampai R$ 11.000 | ~7%-10% | Kelas menengah lokal / sewa tahunan |
| São Judas | R$ 8.000 sampai R$ 12.000 | ~8%-11% | Menengah-atas yang sedang muncul |
Perbandingan dengan Balneário Camboriú dan Itapema melengkapi gambaran. Pesisir tengah BC tetap lebih mahal, tetapi dengan laju variasi 12 bulan yang menyusut — sudah lebih dekat ke puncak siklus. Itapema, terutama Meia Praia, mempertahankan ritme apresiasi agresif dan masih memperlihatkan asimetri terhadap Itajaí pada produk setara, tetapi memusatkan risiko kelebihan pasokan dalam horizon 24 sampai 36 bulan. Pantai Santa Catarina tidak homogen, dan memperlakukannya sebagai blok tunggal adalah kesalahan yang paling mahal bagi investor pendatang dari luar.
Kesalahan berulang investor di Itajaí
Kesalahan pertama adalah mencampuradukkan variasi nominal dengan pengembalian riil. Properti yang terapresiasi 30% dalam tiga tahun, dalam skenario INCC akumulasi 22% dan IPCA akumulasi 15%, memberikan pengembalian riil yang termampatkan — dan tetap muncul di media sosial sebagai "apresiasi 30%". Investor wajib menarik deflator sebelum bersulang.
Kesalahan kedua adalah mengabaikan biaya carry. Setiap bulan cicilan yang dibayar adalah modal yang terpenjara yang seharusnya bisa menghasilkan CDI. Pada konstruksi 36 bulan, carry akumulatif itu setara 25% sampai 35% dari total nilai yang dibayar. Proyeksi IRR yang menghilangkan komponen ini secara sistematis terlalu optimistis.
Kesalahan ketiga adalah membeli pengembang berdasarkan etalase. Stan pameran cantik, maket berlampu, dan puluhan unit terjual di akhir pekan tidak mengatakan apa-apa tentang kekokohan finansial perusahaan. Yang menanamkan antara R$ 800 ribu sampai R$ 3 juta di pre-launch wajib menuntut neraca, riwayat penyerahan, bukti patrimônio de afetação, dan idealnya berbicara dengan pemilik proyek-proyek sebelumnya dari pengembang yang sama.
Kesalahan keempat adalah alokasi terkonsentrasi. Investor tanpa pengalaman sektor sebelumnya kerap menaruh 40%, 50%, kadang 100% kekayaan bersih pada satu pre-launch. Itu adalah eksposur aktif, geografis, dan sektoral yang terkonsentrasi pada satu aset tidak likuid, terindeks ke biaya konstruksi. Diversifikasi bukanlah tabu dana pensiun; itu prinsip matematis.
Kesalahan kelima adalah mengasumsikan bahwa orang asing dapat membiayai seperti orang Brasil. Tidak bisa. Orang asing tanpa CPF, tanpa domisili fiskal, dan tanpa bukti penghasilan lokal menghadapi pembatasan ketat di SBPE — dalam praktik, beroperasi mayoritas tunai atau dengan pembiayaan dari negara asal. Yang menjual ke profil ini tanpa menyelaraskan ekspektasi menciptakan gesekan tidak perlu di penutupan kontrak. Bagi pembeli Indonesia, jalur yang lazim adalah remitansi langsung melalui rekening BACEN-CADIP, dengan dokumentasi sumber dana sesuai standar anti pencucian uang Brasil yang setara ketatnya dengan kerangka PPATK di Indonesia.
Kesimpulan: daftar periksa sebelum mengucap setuju
Apresiasi properti di Itajaí pada 2026 adalah nyata, ditopang oleh vektor struktural yang teridentifikasi dan terukur. Namun bukan, jaminan matematis pengembalian bagi setiap investor, di tiket berapa pun, dalam horizon mana pun. Siklusnya lebih maju daripada di 2022; INCC mengoreksi lebih cepat daripada Selic mengendur; pasar sekunder memiliki likuiditas asimetris antar rentang harga; dan investor yang masuk hari ini harus berhitung berbeda dari yang masuk empat tahun lalu.
Daftar periksa objektif: (i) horizon minimum lima tahun, idealnya tujuh; (ii) tiket yang sesuai dengan diversifikasi — tidak pernah lebih dari 30% kekayaan bersih pada satu aset; (iii) toleransi terhadap iliquiditas minimal 12 bulan; (iv) tuntutan patrimônio de afetação yang terdaftar dan riwayat penyerahan pengembang; (v) pembacaan kritis terhadap indeks koreksi cicilan dan simulasi skenario INCC; (vi) perbandingan jujur IRR proyeksi dengan CDI pada horizon yang sama; (vii) pemahaman jelas tentang zonasi dan Plano Diretor kawasan yang diminati; (viii) bagi investor asing, perencanaan biaya transaksi end-to-end termasuk CPF, remitansi, dan struktur kepemilikan yang sesuai pajak negara asal.
Tesis ini masuk akal bagi yang memiliki horizon panjang, modal terdiversifikasi, tesis jelas tentang vektor struktural, dan pembacaan kritis spesifikasi teknis. Tidak masuk akal bagi yang butuh likuiditas jangka pendek, mengalokasikan modal tunggal, dan mempercayai "Itajaí sedang booming" sebagai diagnosis investasi. Untuk mengikuti analisis mingguan pasar properti Santa Catarina dengan tingkat kekakuan ini — angka, indeks, dan pembacaan kritis alih-alih pemasaran — kurasi editorial portal SIDE Empreendimentos tetap menjadi salah satu dari sedikit alamat di sektor yang memisahkan sinyal dari kebisingan.