Rivalutazione immobiliare a Itajaí nel 2026: conviene?
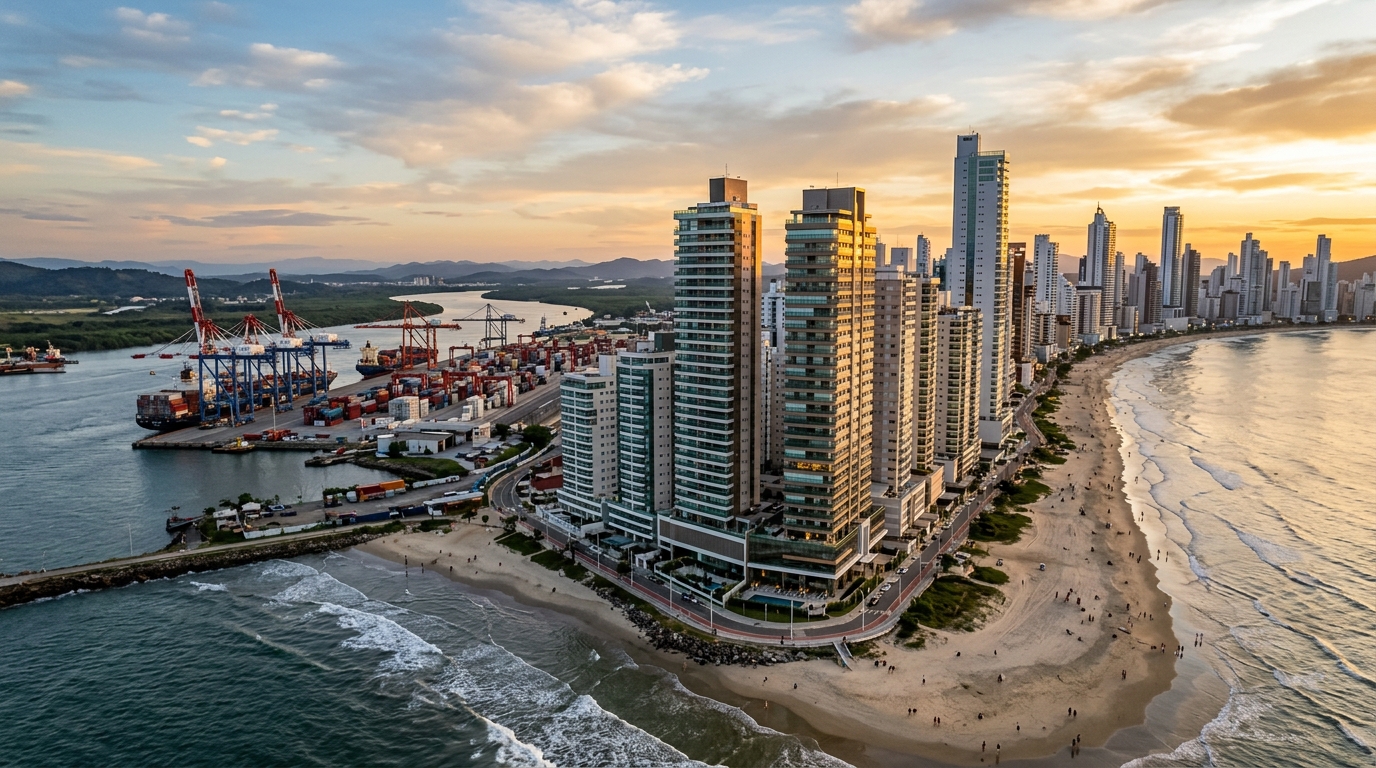
Il metro quadrato di Itajaí ha chiuso i primi mesi del 2026 con una variazione accumulata superiore a quella di Balneário Camboriú nel rilevamento di FipeZap — il principale indice dei prezzi immobiliari brasiliano — un dato impensabile solo cinque anni fa, quando il comune era ancora considerato il "cugino operaio" del litorale nord di Santa Catarina. Per l'investitore che guarda il settore dallo specchietto retrovisore, la tentazione è evidente: comprare sulla carta a Praia Brava, attendere trentasei mesi e incassare lo spread. Per chi fa i conti con carta, penna e Selic — il tasso di riferimento della banca centrale brasiliana — alla mano, la domanda cambia natura, e la risposta non è il "comprare adesso" che riecheggia nei canali delle agenzie locali.
Questo articolo smonta la tesi della rivalutazione immobiliare a Itajaí nel 2026 con la lente del giornalismo finanziario: vettori strutturali, matematica dei flussi di cassa, indicizzazioni, rischi giuridici e lettura quartiere per quartiere. Chi cerca conferma delle proprie convinzioni resterà deluso. Chi cerca una decisione informata, con orizzonte e ticket coerenti, troverà qui il materiale che manca nei risultati di ricerca generici e, soprattutto, una griglia di lettura utile all'investitore italiano che valuta il litorale catarinense come asset internazionale.
Itajaí nel 2026: i numeri che contano (e quelli che si tende a omettere)
Partiamo dal dato grezzo. L'indice FipeZap su dodici mesi per Itajaí si colloca su una crescita a doppia cifra alta, con punta a Praia Brava, dove il ticket medio per metro quadrato sfiora ormai la fascia superiore dello stato — un segmento che storicamente apparteneva, e con margine, al lungomare centrale di Balneário Camboriú. Secovi-SC, il sindacato delle imprese del settore edilizio dello stato, riporta una Velocità di Vendita trimestrale dei nuovi sviluppi stabilmente superiore al 15% nelle zone-spiaggia: un dato che segnala un sano assorbimento dello stock, ma che va incrociato con il ritmo dei nuovi lanci per non viziare la lettura.
Dal lato dell'offerta, il VGV consolidato — il valore generale delle vendite stimato sui lanci — pubblicato da ABRAINC e CBIC, le due principali associazioni di costruttori brasiliane, ha toccato il massimo nominale nel 2025 sull'asse Itajaí–Itapema–Balneário Camboriú, con una pipeline di lanci per il 2026 che resta robusta. Qui si annida la prima trappola analitica: un VGV in crescita in termini nominali, in un contesto in cui l'INCC — l'indice di costo della costruzione, parametro che indicizza le rate degli immobili in costruzione — viaggia tra il 6% e l'8% annuo, non significa automaticamente espansione reale del settore. Significa, in parte, semplice ricalibratura del costo dell'opera. Chi confonde inflazione settoriale con surriscaldamento strutturale compra la narrazione sbagliata.
Il quadro macroeconomico chiude il ritratto. Con la Selic in territorio a doppia cifra e l'IPCA — l'indice ufficiale dei prezzi al consumo brasiliano — che scende lentamente verso il margine superiore della banda obiettivo della banca centrale, il costo opportunità del capitale parcheggiato in obbligazionario brasiliano resta alto. Un certificato di deposito bancario a tasso variabile di qualità rende, al netto, qualcosa di vicino allo 0,75%-0,90% al mese in valuta locale. Questo è il benchmark contro cui qualsiasi tesi di acquisto sulla carta a Itajaí deve duellare, non il 30% nominale accumulato in tre anni che campeggia nelle brochure di vendita. Per l'investitore italiano va aggiunto un secondo livello di analisi: l'esposizione al real, una valuta che negli ultimi cicli si è mossa con ampiezza significativa contro l'euro. Il mattone catarinense può rendere in real e perdere in euro — o viceversa.
Perché rivaluta: i vettori strutturali dietro al prezzo
La rivalutazione recente di Itajaí non è, contrariamente alla percezione comune, il frutto di un singolo ciclo turistico. Esistono vettori strutturali, e ciascuno ha un proprio orizzonte temporale.
Il primo è portuale. Il complesso Porto di Itajaí più Portonave, nel comune confinante di Navegantes, movimenta uno dei maggiori volumi di container del Paese, e l'indotto logistico — operatori, spedizionieri, armatori, industria di banchina — sostiene una base di redditi alti e stabili che non dipende dall'estate. Questo vettore spiega la resilienza del mercato della locazione a lungo termine nei quartieri Centro, Beira-Rio, Fazenda e in parte di São Vicente. Non è l'investitore catarinense a tirare i prezzi: è il dirigente logistico che fissa residenza.
Il secondo è il travaso di domanda da Balneário Camboriú verso Praia Brava. Con il metro quadrato del lungomare centrale di BC su livelli che allontanano parte dell'acquirente "nuovo premium", Praia Brava — amministrativamente comune di Itajaí ma integrata al tessuto urbano di BC — ha intercettato negli ultimi tre anni un flusso di domanda che prima restava confinato all'altro versante del promontorio. L'effetto è una rapida ricalibrazione dello stock locale, con lanci tra venticinquemila e trentacinquemila real al metro quadrato in concorrenza diretta con il lungomare vicino.
Il terzo è infrastrutturale. Il raddoppio e le migliorie continue su tratti della BR-101, l'arteria stradale che corre lungo la costa, sommati al lento ma percepibile avanzamento di opere viarie urbane e alla densificazione di strutture sanitarie ed educative private, comprimono i tempi di spostamento verso Florianópolis e Curitiba e ampliano il raggio di "città-dormitorio qualificata". Il quarto, demografico, è il saldo migratorio positivo proveniente da San Paolo, Paraná e Rio Grande do Sul — un flusso che, secondo recenti elaborazioni dell'IBGE, l'istituto di statistica federale, e studi della FGV, una delle principali fondazioni di ricerca economica del Paese, colloca il vettore catarinense tra quelli a maggiore attrazione relativa nel Brasile.
Infine il vettore regolatorio. Il Piano Direttore di Itajaí, lo strumento urbanistico comunale, libera in alcune aree altezze e indici edificatori elevati e in altre impone restrizioni crescenti; comprendere lo zoneamento prima di acquistare un terreno o uno sviluppo è un fattore di rendimento tanto decisivo quanto la lettura del bilancio del costruttore. Un vettore strutturale non è un destino: ciascuno ha una finestra e ciascuno può rallentare.
Acquisto sulla carta contro pronto consegna: la matematica reale dell'investitore
La domanda operativa non è "Itajaí rivaluta?". È "compro sulla carta o pronto, con quale indicizzazione, su quale orizzonte, contro quale costo opportunità?". Qui entra in scena la contabilità che le brochure tralasciano.
Nell'acquisto sulla carta il flusso standard prevede un anticipo dal 10% al 20%, rate mensili indicizzate all'INCC durante il cantiere, rinforzi annuali e saldo alla consegna delle chiavi — momento in cui, tipicamente, il residuo viene trasferito a una banca tramite SBPE, il sistema brasiliano di credito immobiliare convenzionato. Il rischio non sta nel contratto, sta nell'INCC. Nei cicli di accelerazione dei costi — come quello del 2021-2022 e parzialmente replicato nel 2024-2025 — l'INCC-DI supera l'8% annuo e indicizza mensilmente l'intero saldo. Una rata di ottomila real oggi può diventarne novemilacinquecento in diciotto mesi senza che il compratore abbia contratto nulla di diverso da quanto firmato.
Nell'immobile a consegna immediata il calcolo è altro. L'investitore paga l'ITBI per intero — l'imposta municipale di trasferimento immobiliare, equivalente concettuale dell'imposta di registro italiana —, le spese notarili e di trascrizione, e finanzia o paga in contanti l'intero ticket. Il rendimento dipende da affitto più rivalutazione del capitale, in un mercato della locazione la cui resa netta annua a Itajaí oscilla tra il 4% e il 6% per immobili residenziali ben posizionati: sotto, quindi, al rendimento corrente del CDI, il parametro interbancario che ancora la maggior parte dei rendimenti obbligazionari brasiliani. Senza una rivalutazione nominale superiore all'IPCA, il pronto consegna perde contro l'obbligazionario su orizzonte breve.
| Scenario | Sulla carta — 36 mesi | Pronto consegna — 36 mesi | CDI netto — 36 mesi |
|---|---|---|---|
| Esborso iniziale | 200 mila R$ (anticipo + rate anno 1) | 1,2 milioni R$ (in contanti) | 1,2 milioni R$ |
| Indicizzazione / rendimento | INCC ~7% annuo + rivalutazione | Affitto 5% annuo + rivalutazione | ~10% annuo netto |
| Valore stimato finale | 1,8 milioni R$ (dopo consegna) | 1,55 milioni R$ (affitto reinvestito) | 1,60 milioni R$ |
| TIR approssimativa | 22%-28% annuo | 10%-13% annuo | ~10% annuo |
| Rischio principale | Ritardo, INCC, recesso, liquidità | Sfitto, manutenzione, resa contenuta | Credito emittente |
La lettura è dura ma onesta: l'acquisto sulla carta supera il CDI con margine solo in uno scenario di rivalutazione del capitale significativa al momento del certificato di agibilità — l'habite-se, equivalente brasiliano dell'agibilità italiana. Se il ciclo di Itajaí decelera — e i cicli immobiliari decelerano — la TIR proiettata crolla, e l'investitore scopre che era remunerato, in realtà, dall'INCC più un delta di mercato non garantito. Per ticket tra ottocentomila e tre milioni di real, l'allocazione corretta raramente è il 100% su un singolo asset. Chi alloca tutto su un singolo immobile sulla carta scambia diversificazione con adrenalina.
C'è poi la rivendita pre-consegna. Lo sconto tra il valore di listino dello sviluppo consegnato e il prezzo che il mercato secondario riconosce a una vendita immediata oscilla tipicamente tra il 5% e il 12%, in funzione dello stock invenduto che il costruttore mantiene nello stabile. Chi necessita di liquidare prima della consegna delle chiavi scopre una liquidità ben più sottile di quanto immaginasse.
I rischi che nessuno mostra al modellino
Il ritardo del cantiere è il rischio più sottovalutato dall'investitore al primo investimento. La Legge brasiliana 13.786/2018 — la cosiddetta "legge del recesso" — ha alterato in modo rilevante l'equazione. Da un lato, ha trasformato in regola la tolleranza di 180 giorni oltre la data prevista di consegna, senza indennizzo. Dall'altro, ha regolamentato in modo chiaro le penali in caso di recesso volontario dell'acquirente, con trattenute che possono arrivare al 25% del versato negli sviluppi senza "patrimonio segregato" e fino al 50% in quelli con segregazione registrata.
Il "patrimonio di affetação", creato dalla Legge 10.931/2004, è il meccanismo di blindatura contabile che separa lo sviluppo dal bilancio dell'impresa costruttrice — protegge l'acquirente in caso di fallimento del promotore. Comprare sulla carta senza verificare la presenza di questa segregazione registrata significa rinunciare a una delle poche difese strutturali offerte dall'ordinamento brasiliano. La grande maggioranza dei lanci premium a Itajaí adotta la segregazione, ma "grande maggioranza" non significa "tutti"; verificare la documentazione è un lavoro di cinque minuti che evita perdite a sei cifre.
"In un mercato sulla carta, tre variabili spiegano l'80% del risultato finale dell'investitore: solidità del costruttore, indicizzazione della rata e finestra di uscita. Chi entra guardando solo il prezzo di listino sta pagando la curva di apprendimento." — lettura corrente tra gli analisti indipendenti del mercato catarinense.
La liquidità sul secondario è l'altra incognita silenziosa. Itajaí ha un mercato di rivendita attivo nelle fasce fino a due milioni di real, ma il tempo medio tra messa in vendita e rogito, anche nei quartieri caldi, ruota tra i quattro e gli otto mesi. Ticket sopra i tre milioni affrontano un universo di acquirenti più ristretto, e lo sconto necessario per accelerare la vendita può divorare una porzione rilevante del guadagno contabile. Chi necessita liquidità in novanta giorni si trova nel mercato sbagliato.
Il rischio regolatorio chiude la lista. Aggiornamenti al Piano Direttore, modifiche del coefficiente di utilizzazione, restrizioni ambientali sulla fascia costiera e revisioni della legislazione municipale sull'uso del suolo possono alterare radicalmente il valore relativo di un terreno o di uno sviluppo. Non è un'ipotesi accademica: la storia recente di Itajaí e dei comuni limitrofi mostra movimenti rilevanti che hanno cambiato, dal giorno alla notte, la tesi di chi aveva comprato un'area scommettendo su un'altezza edificabile attesa.
Quartiere per quartiere: dove resta asimmetria di prezzo
Praia Brava è il segmento dominante del ciclo. Lanci premium, ticket per metro quadrato in fascia alta, profilo di compratore proveniente da fuori dello stato e domanda forte di stagione. Per l'investitore con orizzonte lungo (cinque anni o più) e tolleranza al ciclo c'è ancora tesi; per chi entra oggi cercando un'arbitraggio rapido, la finestra si è parzialmente chiusa. Gli sviluppi realizzati da SIDE Empreendimentos sull'asse Praia Brava illustrano lo standard attuale del segmento: prodotto di alta gamma, scheda tecnica robusta, ticket coerente con la fascia superiore del mercato di Santa Catarina.
Fazenda e Cabeçudas attraversano un riposizionamento proprio. Quartieri tradizionali, con un profilo di residente di lungo corso e uno stock di immobili datati, attraggono ondate di retrofit e nuovi sviluppi medio-alto di gamma che ancora transitano con sconto rilevante rispetto a Praia Brava — differenziale tra il 15% e il 30% in prodotti comparabili. Per l'investitore disposto a un ticket alto senza il prestigio del lungomare nuovo, c'è valore.
Centro e Beira-Rio sono due città dentro la stessa città. Il Centro tradizionale soffre della struttura commerciale vecchia, con unità piccole e composizione residenziale eterogenea. Beira-Rio, contigua al corridoio portuale, ha assorbito lanci con vista sul canale e una domanda solida di locazione annuale legata alla logistica. Mercato meno vistoso, ma con cap rate da affitto più appetibile.
São Vicente, Cordeiros e São Judas formano l'anello di densificazione residenziale per classe media e medio-alta. Ticket per metro quadrato significativamente più basso, profilo di acquirente locale, ciclo di rivalutazione legato più all'infrastruttura municipale che al turismo. Per l'investitore che cerca rendita da locazione annuale con inquilino stabile, è il taglio più solido.
| Quartiere | Ticket medio (R$/m²) | Variazione 12 mesi | Profilo dominante |
|---|---|---|---|
| Praia Brava | 22.000-35.000 R$ | doppia cifra | Premium turistico / seconda casa |
| Fazenda / Cabeçudas | 14.000-22.000 R$ | doppia cifra bassa | Residente tradizionale / retrofit |
| Centro / Beira-Rio | 9.000-15.000 R$ | 8%-12% | Misto residenziale / corporate logistico |
| São Vicente / Cordeiros | 7.000-11.000 R$ | ~7%-10% | Classe media locale / affitto annuo |
| São Judas | 8.000-12.000 R$ | ~8%-11% | Medio-alto emergente |
Il confronto con Balneário Camboriú e Itapema completa il quadro. BC lungomare centrale resta più caro, ma con variazione su dodici mesi compressa — è più vicino al picco di ciclo. Itapema, in particolare Meia Praia, mantiene un ritmo aggressivo di rivalutazione ed esibisce ancora asimmetria rispetto a Itajaí su prodotti comparabili, ma concentra un rischio di eccesso di offerta su orizzonte di ventiquattro-trentasei mesi. Il litorale catarinense non è omogeneo, e trattarlo come un blocco unico è l'errore più costoso per l'investitore che arriva da fuori, inclusi i compratori europei.
Errori ricorrenti dell'investitore a Itajaí
Il primo errore è confondere variazione nominale con rendimento reale. Un immobile rivalutatosi del 30% in tre anni, in uno scenario di INCC accumulato del 22% e IPCA accumulato del 15%, ha consegnato un rendimento reale compresso — eppure è apparso sui social come "30% di rivalutazione". L'investitore deve applicare il deflatore prima di festeggiare. Per l'investitore italiano, si aggiunge il deflatore valutario: il rendimento in real va riconvertito in euro al cambio di uscita.
Il secondo è ignorare il costo di mantenimento. Ogni mese di rata pagata è capitale immobilizzato che potrebbe rendere CDI. Su cantieri di trentasei mesi, questo carico, accumulato, equivale al 25%-35% del valore totale versato. Le proiezioni di TIR che omettono questa componente sono sistematicamente troppo ottimiste.
Il terzo è scegliere il costruttore per la vetrina. Stand elegante, plastico illuminato e decine di unità vendute in un fine settimana non dicono nulla sulla solidità finanziaria dell'impresa. Chi investe tra ottocentomila e tre milioni di real sulla carta deve pretendere bilancio, storico delle consegne, prova della segregazione patrimoniale e, idealmente, conversazione diretta con proprietari di sviluppi precedenti dello stesso costruttore.
Il quarto è l'allocazione concentrata. L'investitore senza esperienza nel settore mette spesso il 40%, il 50%, talvolta il 100% del patrimonio netto in un singolo bene sulla carta. È esposizione attiva, geografica e settoriale concentrata su un singolo asset illiquido, indicizzato al costo di costruzione. La diversificazione non è un tabù da fondo pensione: è un principio matematico.
Il quinto è dare per scontato che lo straniero finanzi come un brasiliano. Non finanzia. Un acquirente straniero senza CPF — il codice fiscale brasiliano —, senza residenza fiscale e senza dimostrazione di reddito locale incontra restrizioni severe nel sistema di credito immobiliare SBPE. In pratica opera in larga parte in contanti o con finanziamento di origine, ovvero acceso nella sua giurisdizione di residenza. Per l'acquirente italiano significa, nella stragrande maggioranza dei casi, transazione cash in real, con tutte le implicazioni di rimessa internazionale, registrazione presso la banca centrale brasiliana e dichiarazione di capitale straniero che ne conseguono.
Conclusione: la lista di controllo prima del sì
La rivalutazione immobiliare a Itajaí nel 2026 è reale, sostenuta da vettori strutturali identificabili e misurabili. Non è, tuttavia, una garanzia matematica di rendimento per qualunque investitore, su qualunque ticket, su qualunque orizzonte. Il ciclo è più avanzato di quanto fosse nel 2022; l'INCC indicizza più velocemente di quanto la Selic ceda; il mercato secondario presenta liquidità asimmetrica tra fasce di prezzo; e l'investitore che entra oggi deve fare calcoli diversi da chi era entrato quattro anni fa.
La lista oggettiva: (i) orizzonte minimo di cinque anni, idealmente sette; (ii) ticket compatibile con la diversificazione — mai più del 30% del patrimonio netto in un singolo asset; (iii) tolleranza all'illiquidità di almeno dodici mesi; (iv) richiesta di segregazione patrimoniale registrata e di uno storico di consegne del costruttore; (v) lettura critica dell'indicizzazione della rata e simulazione di scenari INCC; (vi) confronto onesto tra TIR proiettata e CDI sullo stesso orizzonte; (vii) comprensione chiara dello zoneamento e del Piano Direttore del quartiere di interesse. Per l'investitore italiano si aggiungono due voci: simulazione di scenari di cambio real/euro sull'orizzonte di uscita, e mappatura delle implicazioni fiscali italiane — quadro RW, IVIE sull'immobile estero, eventuale doppia imposizione su redditi di locazione.
Ha senso per chi ha orizzonte lungo, capitale diversificato, una tesi chiara sul vettore strutturale e capacità di lettura critica di una scheda tecnica. Non ha senso per chi necessita di liquidità a breve, alloca capitale singolo e crede che "Itajaí va alla grande" sia una diagnosi di investimento. Per seguire analisi settimanali del mercato immobiliare catarinense con questo livello di rigore — numeri, indicizzazioni e lettura critica al posto del marketing — la curatela editoriale del portale SIDE resta uno dei pochi indirizzi del settore in grado di separare segnale e rumore.