イタジャイ不動産2026:値上がりは本物か、CDIに勝てるのか
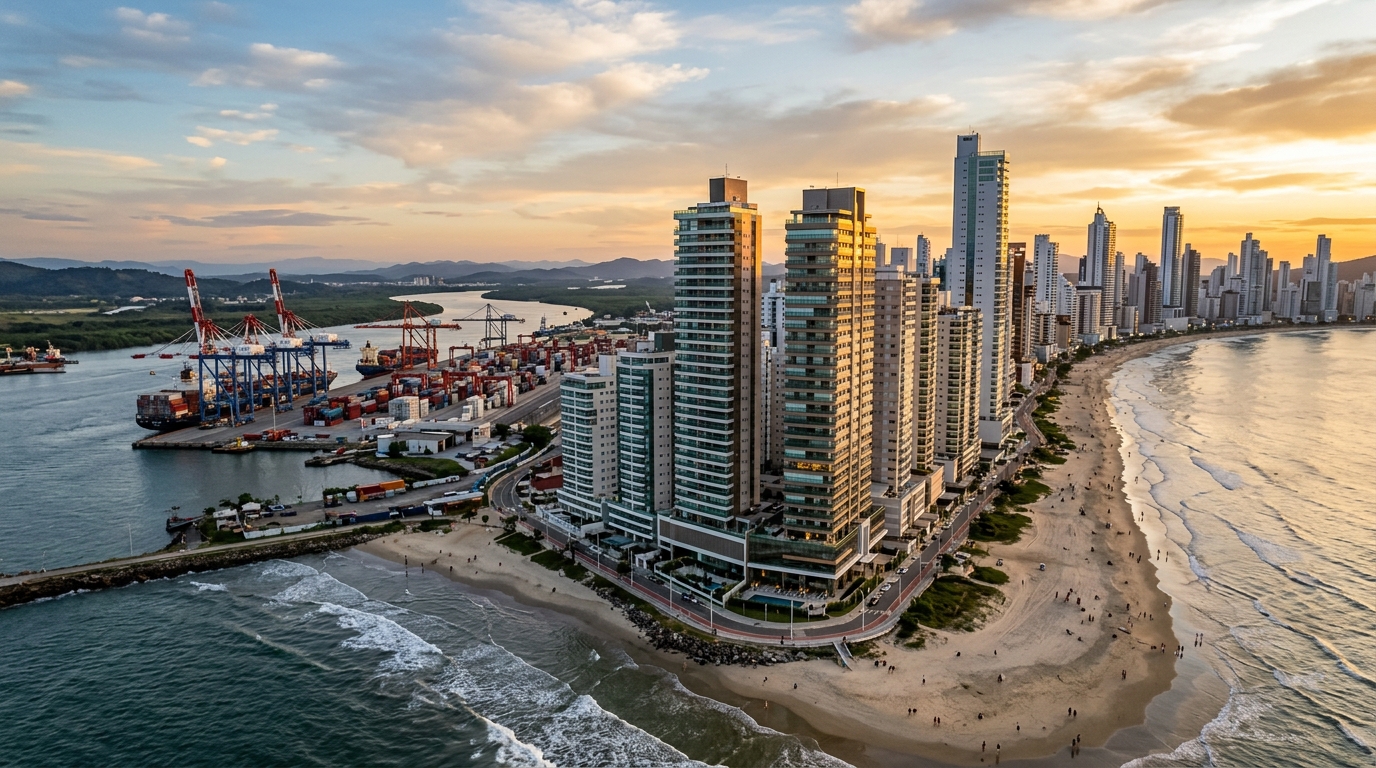
2026年の最初の数か月、ブラジル南部サンタカタリーナ州イタジャイ(Itajaí)の㎡単価は、FipeZap指数(同国を代表する不動産価格指数)の集計上、隣接する高級リゾート都市バウネアリオ・カンボリウ(Balneário Camboriú)を上回るペースで上昇した。五年前なら考えられなかった逆転である。当時のイタジャイは、北サンタカタリーナ海岸の「実直な労働者の街」と見なされ、富裕層のリゾート市場の主役からは距離があった。バックミラー越しに市場を眺める投資家にとって、誘惑は明白だ——プライア・ブラヴァ(Praia Brava)で着工前のプランタ(plant、未着工〜建設中の物件)を押さえ、36か月後に引き渡しを受け、スプレッドを刈り取る。だが、紙とペン、そしてSelic(ブラジル中央銀行が定める政策金利、基準金利)の数字を手元に置いて計算する投資家にとって、問いは形を変える。そして答えは、現地仲介業者のチャネルでこだまする「いま買え」ではない。
本稿は、2026年のイタジャイ不動産値上がり論を、金融ジャーナリズムのレンズで分解する。構造的な押し上げ要因、キャッシュフローの数学、インデクサ(契約に組み込まれた物価連動指数)、法的リスク、そして地区ごとの読み方。確証バイアスの追認を求める読者は失望して帰るだろう。投資ホライズンとチケット(投資金額レンジ)を冷静に置き、判断材料を欲する読者にとっては、ブラジル国内SERP(検索結果)でも稀少な、欠けていた素材がここにある。日本円ベースで現地通貨レアル(BRL)建ての不動産にエクスポージャーを取る際の為替リスクについても、本論を通じて随所で触れる。
2026年のイタジャイ:効く数字と、語られない数字
まずは生のスナップショットから始める。FipeZap指数の過去12か月累積上昇率は、イタジャイで二桁台後半に達している。なかでもプライア・ブラヴァの平均㎡単価は、すでに同州の最上層レンジに食い込みつつある——歴史的にはバウネアリオ・カンボリウの中央海岸の独壇場であったセグメントである。Secovi-SC(同州の不動産・建設業組合)が公表する新築物件の四半期VSO(販売速度指標、Velocidade de Vendas sobre Oferta)は、海岸地区で持続的に15%を超えている。これは在庫の健全な吸収を示すシグナルだが、新規着工のペースと突き合わせて読まなければ、楽観に引きずられる。
供給サイドを見れば、ABRAINC(全国住宅デベロッパー協会)とCBIC(ブラジル建設業会議所)がまとめるイタジャイ/イタペマ/BC軸の連結VGV(Valor Geral de Vendas、一括売出総額)は、2025年に名目で過去最高を記録し、2026年向けのローンチ・パイプラインも依然厚い。ここに最初の分析的な罠が潜む。年率6〜8%のINCC(Índice Nacional de Custos da Construção、全国建設コスト指数)下で、名目VGVが伸びても、それが必ずしもセクターの実質拡大を意味しない。膨らんでいるのは、相当部分が建設コストの再プライシング——つまり業界インフレ——である。セクター固有のインフレと構造的な需要過熱を取り違える投資家は、誤った物語を買う。
マクロの背景がこの絵を仕上げる。Selicが二桁の水準にあり、IPCA(Índice de Preços ao Consumidor Amplo、ブラジル公式インフレ率)はインフレ目標の上限バンドへゆるやかに沈静しつつある。固定収益(renda fixa、債券・銀行預金)に置かれた資本の機会費用は依然高い。良質な変動利付きCDB(銀行発行の譲渡性預金)は、源泉徴収後で月利0.75〜0.90%程度を提供する。これが、イタジャイのプランタ投資のあらゆる論が殴り合うべきベンチマークである——営業資料に踊る「3年で名目30%」ではない。日本の個人投資家が円建てで考えると、ここに為替の上下動が乗ることになる。BRL/JPYの過去10年のボラティリティを前提にすれば、名目TIR(内部収益率)から年率2〜4%相当の為替バッファを差し引いた水準で初めて、円建てリターンとして語れる。
日本の投資家から見たBRL建てのエクスポージャー:参入前の前提整理
本論の主題は不動産そのものだが、日本在住の読者にとって避けて通れない論点があるため、いったん整理しておく。ブラジル不動産はBRL建ての資産であり、評価益・賃料・売却益のすべてが現地通貨で生じる。BRL/JPYは過去10年間で20〜30円台のレンジを行き来し、年率の変動幅は二桁%に達する局面が珍しくない。仮に名目TIR年率20%のプランタ案件であっても、保有期間中にBRLが対円で20%減価すれば、円ベースのリターンはほぼ消失する。逆に、BRLが堅調な局面ではキャピタルゲインが二重に効く。為替を「リスク」と捉えるか「もう一つのリターン源」と捉えるかは投資家のスタンスによるが、いずれにせよ、円換算のリターン期待値はBRL名目TIRから一定の為替バッファを差し引いて評価するのが健全である。
税務面では、ブラジル側で家賃収入に対する非居住者源泉徴収(15%、税源国制度)、売却益に対するキャピタルゲイン課税(最大22.5%の累進)、そして物件取得時のITBI(市町村税、通常2〜3%)が発生する。日本側では、外国不動産から得た所得は総合課税の対象となり、租税条約による外国税額控除で二重課税を緩和できるが、申告は煩雑になる。R$80万(おおむね2,000万円台前半)以上のチケットで参入を検討するなら、ブラジル側の会計士(contador)と日本側の税理士の双方を、購入交渉の段階で押さえておくのが現実的だ。さらに、ブラジルへの送金には外為法上の届出と、IOF(金融取引税、為替取引に課される連邦税、約0.38%)が発生する。これらは投資判断そのものを左右する規模ではないが、見落とすと利回り計算がずれる。
なぜ上がるのか:価格の背後にある構造ベクトル
イタジャイ近年の値上がりは、巷の印象に反して、単一の観光サイクルの産物ではない。複数の構造ベクトルが効いており、それぞれに固有の時間軸がある。
第一は港湾だ。Porto de Itajaí本港にPortonave(隣接ナヴェガンチス市側)を加えた複合体は、ブラジル国内で有数のコンテナ取扱量を誇り、付随する物流チェーン——船社、海運代理店、通関業者、岸壁裏手の産業——は、夏季に依存しない高所得・安定基盤を支えている。このベクトルは、Centro(旧市街)、Beira-Rio(運河沿い)、Fazenda、São Vicenteの一部での通年賃貸市場の底堅さを説明する。価格を引っ張っているのは、外から来るサンタカタリーナの投資家ではない。ロジスティクス業界の幹部が住居を構えている、その事実だ。
第二は、バウネアリオ・カンボリウからプライア・ブラヴァへの需要のオーバーフロー。BC中央海岸の㎡単価が、「新興プレミアム層」の購買圏を超えて押し上げられた結果、行政区分上はイタジャイ市内、しかしBCの都市網と一体化しているプライア・ブラヴァが、過去三年でこの需要流を捕捉した。効果は、現地在庫の急速な再プライシングである。直近のローンチは㎡あたり2万5,000〜3万5,000レアル帯と、丘を挟んで隣り合うBC中央海岸と並ぶ水準に到達している。
第三は、インフラ。連邦幹線BR-101の複車線化と継続的改良、都市部の道路工事のじわじわとした進展、医療・私立教育施設の集積拡大が、フロリアノポリス(州都)やクリチバ(隣州都)への所要時間を圧縮し、「質の高いベッドタウン圏」の半径を拡げている。第四は人口統計。サンパウロ州、パラナ州、リオグランデ・ド・スル州からの純流入が、近年のIBGE(ブラジル国家統計院)の集計やFGV(ジェトゥリオ・ヴァルガス財団)の研究によれば、サンタカタリーナ・ベクトルを国内で最も相対的吸引力の高い地域帯のひとつに位置づけている。
最後は規制ベクトル。イタジャイのPlano Diretor(都市マスタープラン、用途地域条例に相当)には、高さ制限が緩い地区と、年々制限が強まる地区が混在する。土地や開発案件を買う前にゾーニングを理解することは、デベロッパー(incorporadora)のバランスシートを読み解くのと同じだけ、リターンを左右する要素になる。構造ベクトルは運命ではない。それぞれに窓(時間帯)があり、それぞれが冷え込みうる。
プランタ vs プロント:投資家の本当の数学
運用上の問いは「イタジャイは値上がりするか?」ではない。「プランタ(着工前〜建設中)か、プロント(pronto、完成・引渡済み)か。どのインデクサで、どのホライズンで、何の機会費用に対して?」だ。ここに、販売資料が省略する会計が顔を出す。
プランタの場合、標準フローはこうだ。手付金(sinal)10〜20%、建設期間中はINCCで補正される月次分割払い、年次の追加払い(reforços)、そして引渡時の鍵渡し(chaves)で残債をSBPE(Sistema Brasileiro de Poupança e Empréstimo、ブラジル住宅金融制度)経由の銀行ローンに乗せ替える。リスクは契約書にではなく、INCCにある。コスト加速サイクル——2021〜2022年、そして部分的に2024〜2025年に再来した局面——では、INCC-DIは年率8%を超え、未払い残高全額を毎月補正する。今日8,000レアルの分割払いが、18か月後には9,500レアルになっている。契約で同意した以外のことは何も起きていないのに、である。
プロントの場合、計算は別物だ。投資家はITBI(不動産取得税、市税)を満額、登記料、公正証書料を払い、チケットを一括または融資で組成する。リターンは家賃プラス資本益(valorização)の合算。イタジャイの住宅賃貸ネット利回りは、立地の良い物件で年率4〜6%程度——つまり現行のCDI(銀行間取引金利)を下回る。IPCAを超える名目資本益が乗らない限り、短期ホライズンではプロントはrenda fixaに敗ける。
| シナリオ | プランタ — 36か月 | プロント — 36か月 | CDIネット — 36か月 |
|---|---|---|---|
| 初期投入 | R$20万(手付+初年度月次) | R$120万(一括) | R$120万 |
| インデクサ/利回り | INCC年率約7%+資本益 | 家賃年率5%+資本益 | ネット年率約10% |
| 最終想定額 | R$180万(残債乗替後) | R$155万(家賃再投資) | R$160万 |
| 概算TIR(IRR) | 年率22〜28% | 年率10〜13% | 年率約10% |
| 主リスク | 工期遅延、INCC、解約、流動性 | 空室、維持管理、ネット薄 | 発行体信用 |
読み解きは厳しいが、誠実である。プランタがCDIに余裕で勝つのは、引渡時点(habite-se、使用検査済証)で意味のある資本益が乗っているシナリオに限られる。イタジャイのサイクルが減速すれば——不動産サイクルは必ず減速する——投影TIRは急落し、投資家は自分が実は「INCC+保証なき市場プレミアム」で報酬を受け取っていたに過ぎないことに気づく。チケットがR$80万〜R$300万のレンジでは、単一資産に100%振る配分はほとんど正解にならない。一つのプランタにすべて寄せる投資家は、分散とアドレナリンを交換している。
さらに残債乗替(repasse)の問題がある。引渡後のテーブル価格と、即時売却時に二次市場が支払う金額の間の差し引き(deságio)は、デベロッパーの残在庫次第で5〜12%に達する。引渡前にやむを得ず売る必要が生じた投資家は、想像よりはるかに痩せた流動性を発見することになる。
モデルルームでは見せられないリスク
工期遅延は、初心者投資家が最も過小評価するリスクだ。連邦法13.786/2018号——通称「distrato法(解約契約法)」——は、この方程式を大きく変えた。一方で、引渡予定日から180日の猶予期間が無補償でルール化された。他方で、購入者からの任意解約時の違約金が明確化され、patrimônio de afetação(後述の倒産隔離信託)の登記がない案件では支払額の最大25%、登記がある案件では最大50%の控除が認められうる。
Patrimônio de afetaçãoは2004年法10.931号で創設された制度で、特定の開発案件をデベロッパーのバランスシートから会計的に分離する仕組みだ。デベロッパーが破綻した場合、購入者の出資は保護される。この登記の有無を確認せずにプランタを買うことは、ブラジル法体系が提供する数少ない構造的防御の一つを自ら放棄することに等しい。イタジャイのプレミアム・ローンチの大多数は登記しているが、「大多数」は「全部」ではない。メモリアル(建築・販売関連書類一式)の確認は5分で済む作業であり、それを怠ると6桁レアル(数千万円規模)の損失が待つ。
「プランタ市場では、投資家の最終収益の80%を説明するのは三つの変数だ——デベロッパーの財務健全性、分割払いのインデクサ、そして出口の時期。テーブル価格だけを見て入る人は、学習曲線の授業料を払っている」。サンタカタリーナ市場の独立系アナリストの間で語られる定石。
二次市場の流動性は、もう一つの沈黙の不確定要素だ。イタジャイにはR$200万までのレンジで活発な再販市場が存在するが、活況地区ですら、掲載から成約までの平均期間は4〜8か月で推移する。R$300万を超えるチケットは、買い手のユニバースが狭まり、売却を加速させるための値引きが帳簿上の利益の相当部分を食う。90日で現金化が必要な投資家は、そもそも別の市場にいるべきだ。日本の不動産市場の流動性感覚をそのまま当てはめると、見積もりを大きく外す。
規制リスクがリストを締めくくる。Plano Diretorの改定、容積率係数の変更、海岸帯の環境規制、市の土地利用条例の見直しは、土地や開発案件の相対価値を一夜で塗り替えうる。学術的仮定ではない。イタジャイと近隣自治体の近年の歴史は、想定容積率に基づいて土地を買った投資家の論を、一晩でひっくり返す動きが実際に起きたことを示している。
地区別:価格の非対称性が残るのはどこか
プライア・ブラヴァは、いまサイクルの主役だ。プレミアム・ローンチ、高水準の㎡単価、州外からの購入者層、強いシーズン需要。長期ホライズン(5年以上)でサイクル耐性のある投資家にはまだ論がある。今日入って「短期裁定」を狙う投資家には、窓は部分的に閉じている。プライア・ブラヴァ軸でSIDE Empreendimentosが展開している案件群は、現セグメントの典型を示している——ハイエンド・プロダクト、堅固な仕様書、サンタカタリーナ市場の最上層と整合するチケット。
FazendaとCabeçudasは、独自の再ポジショニングを進めている。長く住む住民を抱える伝統地区で、古い住宅ストックが厚く、retrofit(既存建物のリノベ・改修)と新たな中高層案件が、プライア・ブラヴァに対して相応の割安で取引されている——同等プロダクトで15〜30%の差。新しい海岸の華やかさにこだわらず、高チケットを許容する投資家にはバリューが残る。
CentroとBeira-Rioは、一つの中に二つの街がある。伝統的Centroは古い商業構造を抱え、小型ユニットと混成的な住宅構成に苦しんでいる。一方Beira-Rioは港湾コリドーに連なり、運河ビューのローンチを吸収しつつ、物流業界に紐づく通年賃貸の堅い需要を持つ。見栄えは派手でないが、家賃キャップレートはより呑み込みやすい。
São Vicente、Cordeiros、São Judasは、中流〜中上流の住宅集積リングを形成する。㎡単価は大幅に低く、購入者は地元住民中心、値上がりサイクルは観光より市インフラ整備に連動する。安定した借家人による通年家賃収入を求める投資家には、最も堅実な切り口だ。
| 地区 | 平均チケット(R$/㎡) | 過去12か月変動 | 主たる属性 |
|---|---|---|---|
| Praia Brava | R$22,000〜35,000 | 二桁 | 観光プレミアム/別荘 |
| Fazenda/Cabeçudas | R$14,000〜22,000 | 二桁前半 | 伝統住民/retrofit |
| Centro/Beira-Rio | R$9,000〜15,000 | 8〜12%帯 | 住宅・物流コーポレート混在 |
| São Vicente/Cordeiros | R$7,000〜11,000 | 約7〜10% | 地元中流/通年賃貸 |
| São Judas | R$8,000〜12,000 | 約8〜11% | 新興中上流 |
バウネアリオ・カンボリウとイタペマとの比較が絵を完成させる。BC中央海岸は依然として高いが、過去12か月の変動率は圧縮されている——サイクル天井により近い。イタペマ、とくにMeia Praiaは積極的な値上がりペースを保ち、同等プロダクトでイタジャイに対する非対称性をなお呈するが、24〜36か月の時間軸では供給過剰リスクが集中している。サンタカタリーナ海岸は均質ではない。これを単一のブロックとして扱うことは、州外からやってくる投資家がもっとも高い授業料を払う誤りである。海外から——たとえば日本から——参入する投資家にとっては、ここをひとくくりに「ブラジル南部の高級海岸」と捉えるのではなく、市・地区・プロダクト帯の三層で読み分ける訓練が、最低限の前提となる。
日本の不動産感覚との違い:参照点の調整
日本の住宅市場に慣れた投資家が陥りやすい誤読がいくつかある。第一に、日本では建物は経過年数で減価していくのが当たり前だが、ブラジル沿岸部のプレミアム帯ではむしろ「土地の希少性+ブランド立地」で建物が長期にわたり値を保ち、再販時に減価より地区プレミアムが優位に立つケースが多い。第二に、日本の住宅ローン金利が依然として低位にあるのに対し、ブラジルのSBPE金利は二桁台が常態であり、現地のレバレッジ前提を持ち込むと、ローン込みのリターン感覚が大きく違う。第三に、表面利回り(gross yield)の水準。日本都市部の区分マンションの表面利回りが4〜5%台で語られるのに対し、イタジャイの賃貸ネット利回りも4〜6%だが、ここに前述のINCC補正、ITBI、管理費(condomínio)、固定資産税相当のIPTU(市税)が乗ると、手取りはさらに細る。表面で並ぶように見えても、保有コスト構造はまったく別物だ。
第四に、契約形態。ブラジルの住宅賃貸契約は通常30か月単位で、賃料はIGP-MまたはIPCAで年次補正される。空室リスクと回収リスクは保証会社(seguro fiança)または保証人(fiador)でヘッジされるのが普通だが、外国人オーナーがリモートでこのオペレーションを回すには現地の管理会社が事実上必須となる。管理手数料は家賃の8〜10%が市場水準だ。「インバウンド向け短期賃貸(temporada)」は日々のキャッシュフローは高いが、Praia Bravaのようなシーズン依存市場では年間稼働率の読みが甘いとあっという間に赤字に転落する。
イタジャイ投資家が繰り返す典型的な誤り
第一の誤りは、名目変動と実質リターンの混同。INCC累積22%、IPCA累積15%の三年間で30%値上がりした物件は、実質リターンが圧縮されている。それでもSNSには「30%値上がり」として現れる。投資家はディフレーター(実質化のための物価指数)を引いてから祝杯を挙げる必要がある。日本の投資家であれば、BRL/JPYの三年間の変動も同列で控除する。
第二は、保有コスト(custo de carrego)の無視。毎月の支払い分は、CDIで回り得たはずの拘束資本である。工期36か月の累積では、これは支払総額の25〜35%相当に達する。この要素を省いたTIR投影は、構造的に楽観に偏る。
第三は、ショーウィンドウでデベロッパーを選ぶこと。きらびやかなスタンド、照明の効いたモデルルーム、週末に売り切れたとされる戸数は、企業の財務健全性について何も語らない。R$80万〜R$300万をプランタに投じる投資家は、財務諸表、引渡実績、patrimônio de afetação登記証明、そして理想的には同一デベロッパーの過去案件オーナーとの面談を要求すべきだ。
第四は、集中配分。市場経験のない投資家が、純資産の40%、50%、時に100%を一つのプランタに置く例が珍しくない。これは、単一の流動性低い資産に、アクティブ、地理的、セクター的、そして建設コストにインデックスされたエクスポージャーを集中させることに等しい。分散は年金基金の専売特許ではない。数学的原則だ。
第五は、外国人購入者がブラジル人と同じく融資を組めると仮定すること。組めない。CPF(個人番号)、税務上の居住地、現地所得証明を欠く外国人は、SBPEで厳しい制約に直面する——実務上、ほぼ一括購入か、本国オリジンの融資で対応するのが現実だ。日本在住の投資家がBRLベースで物件を取得する場合は、為替送金(IOF課税、外為法上の届出)、ブラジル国内銀行口座の開設可否、家賃送金時の源泉徴収(非居住者15%)を含むタックスポジションを、購入意思決定の前に税理士に確認しておきたい。
海外投資家のためのデューデリジェンス実務
遠隔から参入する以上、現地に居住する投資家以上に紙の精査が問われる。最低限のチェック項目を、購入交渉と並行して回すべき順序で整理する。
第一に、デベロッパーのcertidões(証明書類群)。Receita Federal(連邦税務庁)の納税証明、INSS(社会保障)、FGTS(労働者保証基金)の各証明に加え、過去の引渡実績、現在進行中の他案件の進捗、そして可能であれば過去案件オーナーの所有権登記簿(matrícula)まで遡る。財務的に脆い incorporadoraは、シーズンを跨いだ販売不振一発でキャッシュフローが折れ、引渡遅延または倒産処理に流れる。
第二に、案件単体のメモリアル・デ・インコルポラサォン(memorial de incorporação)。Cartório de Registro de Imóveis(不動産登記所)に登録された設計図、ユニット表、収支計画、そしてpatrimônio de afetação登記の有無を、自分の目で確認する。販売員の口頭説明や販売資料の脚注に頼ってはいけない。原本のmatrículaが情報源だ。
第三に、契約書(contrato de compra e venda)の条項。引渡予定日と180日猶予の起算点、INCCの算定日、distrato時の控除割合、再販制限(cláusula de transferência)、そして万一の遅延補償条項。これは現地の不動産弁護士(advogado imobiliário)に有償で読ませる費用がきわめて低い対効果で効く部分だ。チケット2,000万円超の取引で、弁護士費用1〜2万円を惜しむのは合理的ではない。
第四に、ゾーニングと地区実勢。市役所のSecretaria de Urbanismoで対象地区の用途・容積率・高さ制限を確認し、近隣で進行中の認可申請をチェックする。隣接区画に同等規模の高層ローンチが控えていれば、自分が買う案件の眺望プレミアムは引渡前に消えうる。
第五に、出口の事前設計。買う前に売る局面を想像する。引渡時点でテーブル価格の何%を下回ったら売却に踏み切るか、ホールド転換するならどの管理会社で回すか、賃貸転換した場合の表面利回りは耐えうるレンジか。出口を設計しないまま入る投資家は、市場が冷えた瞬間に最悪のタイミングで売る判断を強いられる。
結論:「はい」と言う前のチェックリスト
2026年のイタジャイ不動産値上がりは、識別可能で計測可能な構造ベクトルに支えられた、本物の現象である。しかし、どのチケット、どのホライズンの投資家にも、数学的に保証されたリターンを約束するものではない。サイクルは2022年時点よりも進んでいる。INCCはSelicが沈静するより速く補正される。二次市場は価格帯ごとに非対称な流動性を持つ。そして今日入る投資家は、四年前に入った人とは別の計算をしなければならない。
客観的なチェックリストは次の通りだ。(i)最短5年、理想的には7年の保有ホライズン。(ii)分散と整合するチケット——単一資産は純資産の30%を超えないこと。(iii)最短12か月の非流動性に耐えられる資金繰り。(iv)patrimônio de afetação登記の確認と、デベロッパーの引渡実績の検証。(v)分割払いのインデクサの批判的読解と、INCCシナリオのシミュレーション。(vi)同一ホライズンでのCDIに対するTIR投影の誠実な比較。(vii)対象地区のゾーニングとPlano Diretorの明確な理解。日本円ベースの投資家であれば、これにBRL/JPYの想定レンジ、送金経路、課税ポジションを加える。
長期ホライズン、分散された資本、構造ベクトルへの明確な仮説、仕様書の批判的読解を備えた投資家には合理的だ。短期で流動性を必要とし、単一資産に資本を集中し、「イタジャイは盛り上がっている」を投資診断と取り違える投資家には、合理的でない。サンタカタリーナ不動産市場をこのレベルの厳密さで——数字、インデクサ、批判的読解で、マーケティングではなく——週次で追い続けたい読者にとって、SIDE Empreendimentosのポータルが提供する編集キュレーションは、依然としてシグナルとノイズを分けるごく少数のアドレスのひとつであり続けている。