2026'da Itajaí Gayrimenkul Değerlenmesi: Yatırım mı?
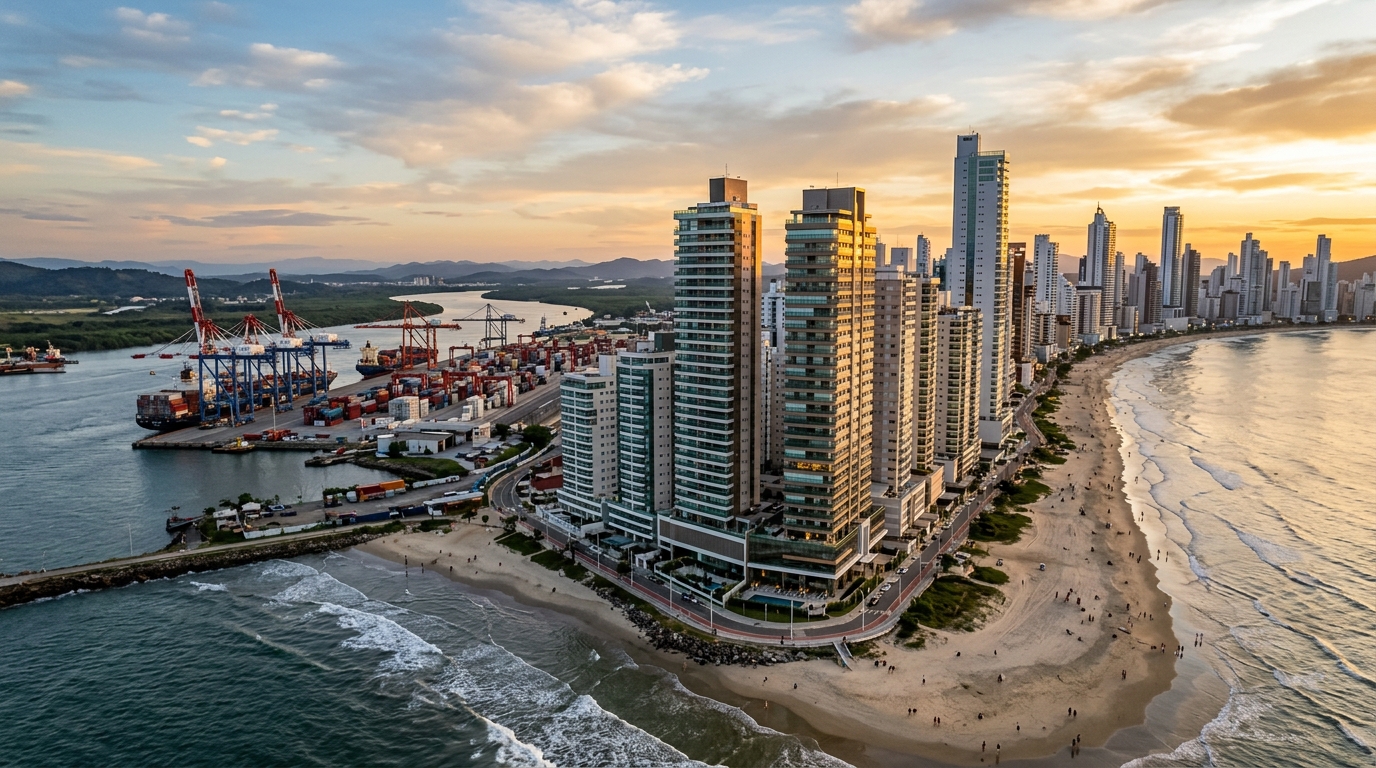
Itajaí'de metrekare fiyatı, 2026'nın ilk aylarını FipeZap endeksinde komşusu Balneário Camboriú'nun bile üzerinde bir yıllık birikimli artışla kapattı — beş yıl önce kuzey Santa Catarina kıyısında "çalışkan ama gölgede kalmış küçük kardeş" olarak görülen bir şehir için düşünülmesi bile zor bir tablo. Sektöre dikiz aynasından bakan yatırımcı için cazibe açıktır: Praia Brava'da bir maket dairesi satın al, 36 ay bekle ve değer farkını cebine indir. Aynı hesabı kalem, kağıt ve elinde Selic verisi (Brezilya Merkez Bankası'nın temel faiz oranı) ile yapan biri için ise soru tamamen farklılaşır — ve cevap, yerel emlakçı kanallarında yankılanan "şimdi al" sloganı değildir.
Bu yazı, 2026'da Itajaí'deki gayrimenkul değerlenmesi tezini finansal gazetecilik merceğinden parçalara ayırıyor: yapısal itici güçler, nakit akışı matematiği, endeksleyiciler, hukuki riskler ve mahalle bazlı okuma. Önyargısının doğrulanmasını arayan okuyucu hayal kırıklığına uğrar. Vade ve bütçeyle tutarlı, bilgili bir karar arayan okuyucu, Türkçe arama sonuçlarında genellikle eksik kalan analizi burada bulur. Brezilya kıyısına yönelen uluslararası yatırımcı için de ek bir uyarı: Brezilya reali (BRL) ile döviz kuru oynaklığı, yerel getiriyi euro veya dolar bazında ciddi biçimde dönüştürebilir; bu yazıdaki tüm hesaplar BRL bazındadır.
2026'da Itajaí: önemli sayılar (ve genellikle gizlenenler)
Ham fotoğrafla başlayalım. Itajaí için 12 aylık birikimli FipeZap, yüksek tek haneli/düşük çift haneli düzeyde seyrediyor; öne çıkan bölge ise metrekare ortalama bileti şimdiden eyalet bandının üst sınırını yokladan Praia Brava. Bu segment tarihsel olarak Balneário Camboriú'nun merkezi sahil şeridine — açık farkla — aitti. Secovi-SC (eyalet inşaat sektörü sendikası), yeni projelerde üç aylık satış hızı oranını (VSO) plaj bölgelerinde ısrarla %15 üzerinde raporluyor; bu rakam sağlıklı bir stok emilimine işaret eder, ancak yeni proje lansman temposuyla çapraz okunmadığında yanıltıcı olur.
Arz tarafında, ABRAINC ve CBIC tarafından Itajaí/Itapema/Balneário Camboriú ekseni için konsolide edilen VGV (Brezilya'da bir projenin toplam satılabilir değerini ifade eden "Genel Satış Değeri") 2025'te nominal rekor kırdı ve 2026 lansman boru hattı güçlü kalmaya devam ediyor. Burada ilk analitik tuzak yatıyor: yıllık INCC'nin (Ulusal İnşaat Maliyet Endeksi — Brezilya'da maket satışlarda parsellerin endekslenmesinde kullanılan kritik gösterge) %6 ile %8 arasında olduğu bir ortamda nominal olarak büyüyen VGV, sektörde otomatik biçimde reel bir genişleme anlamına gelmez — kısmen sadece inşaat maliyetinin yeniden fiyatlanmasıdır. Sektörel enflasyonu yapısal ısınmayla karıştıran yatırımcı, yanlış hikâyeyi satın alır.
Makroekonomik arka plan tabloyu tamamlıyor. Selic çift haneli seviyede tutunmaya devam ederken IPCA (Brezilya'nın resmi tüketici fiyat endeksi) hedefin üst bandına yavaş yavaş geriliyor; sabit getirili enstrümana ayrılan sermayenin fırsat maliyeti yüksek kalmayı sürdürüyor. İyi kalitede bir CDB (Banka Mevduat Sertifikası, Brezilya'nın geleneksel banka tahvili) net olarak ayda %0,75 ile %0,90 arasında getiri sunabiliyor. Itajaí'de maket gayrimenkul tezinin gerçekten yarışması gereken kıstas budur — satış broşürlerinde parlatılan "üç yılda %30 birikimli" nominal rakamı değil.
Neden değer kazanıyor: fiyatın arkasındaki yapısal vektörler
Yaygın algının aksine, Itajaí'nin son dönemdeki değerlenmesi tek bir turistik döngünün ürünü değildir. Her birinin kendi vadesi olan yapısal vektörler söz konusudur.
Birincisi limancılıktır. Porto de Itajaí ile yan kıyıdaki Portonave (Navegantes) limanları, Brezilya'nın en büyük konteyner hacimlerinden birini taşıyor; lojistik zincir — operatörler, gümrük müşavirleri, armatörler, rıhtım arkası endüstri — yaza bağlı olmayan yüksek ve istikrarlı bir gelir tabanı yaratıyor. Bu vektör; Centro, Beira-Rio, Fazenda ve São Vicente'in bir bölümündeki yıllık kiralama piyasasının dayanıklılığını açıklıyor. Fiyatı yukarı çeken, Santa Catarina'lı yatırımcı değil: yerleşim adresini sabitleyen lojistik yöneticisidir.
İkincisi, Balneário Camboriú'dan Praia Brava'ya talep akışıdır. BC'nin merkezi sahil şeridindeki metrekare fiyatı, "yeni premium" alıcının bir kısmını dışlayacak seviyeye ulaşınca; idari olarak Itajaí'ye ait olsa da BC'nin kentsel dokusuyla iç içe geçmiş Praia Brava, son üç yılda bu talebi devraldı. Sonuç, yerel stoğun hızlı bir yeniden fiyatlanması: metrekaresi R$ 25.000 ile R$ 35.000 bandında lanse edilen projeler, komşu merkezi sahil şeridiyle aynı liga oynar hale geldi.
Üçüncüsü altyapısaldır. BR-101 federal otoyolunun bazı kesimlerinde devam eden ikiye çıkarma çalışmaları, kentsel ulaşım iyileştirmeleri ve özel sağlık-eğitim altyapısının yoğunlaşması; Florianópolis ile Curitiba'ya ulaşım süresini sıkıştırıyor ve kalifiye banliyö yarıçapını genişletiyor. Dördüncü vektör demografiktir: São Paulo, Paraná ve Rio Grande do Sul'dan gelen net göçmen girişi, IBGE'nin (Brezilya İstatistik Enstitüsü) güncel kesitlerine ve FGV (Fundação Getulio Vargas, ülkenin önde gelen ekonomi düşünce kuruluşu) çalışmalarına göre Santa Catarina vektörünü Brezilya'nın en yüksek göreli çekim alanları arasına yerleştiriyor.
Son olarak düzenleyici vektör. Itajaí Master Planı'nda (Plano Diretor) yüksek kat sınırı serbestleştirilmiş alanlar olduğu kadar, kısıtlamaları sıkılaştırılmış bölgeler de bulunuyor; arazi veya proje satın almadan önce imar düzenini okumak, müteahhit firmanın bilançosunu okumak kadar belirleyici bir getiri faktörüdür. Yapısal vektör bir kader değildir: her birinin bir penceresi vardır ve her biri soğuyabilir.
Maket konut karşısında hazır konut: yatırımcının gerçek matematiği
Operasyonel soru "Itajaí değer kazanır mı?" değildir. Soru şudur: "Hangi endeksleyici ile, hangi vadede, hangi fırsat maliyetine karşı; maket mi yoksa hazır mı alacağım?". Satış malzemelerinin sakladığı muhasebe burada devreye girer.
Maket konutta standart akış; %10 ile %20 arasında bir peşinat, inşaat süresince INCC ile düzeltilen aylık taksitler, yıllık balon ödemeler ve teslim anında — tipik olarak — bakiyenin SBPE (Brezilya tasarruf sisteminin standart konut finansman çerçevesi) aracılığıyla bir bankaya devredilmesinden oluşur. Risk sözleşmede değil, INCC'dedir. 2021-2022 arasında yaşanan ve 2024-2025'te kısmen tekrarlanan maliyet hızlanması döngülerinde INCC-DI yıllık %8'i aşar ve tüm kalan bakiyeyi aylık olarak düzeltir. Bugün R$ 8.000 olan bir taksit, alıcı imzaladığı sözleşme dışında herhangi bir şey üstlenmeden 18 ay içinde R$ 9.500'a dönüşebilir.
Hazır konutta hesap farklıdır. Yatırımcı tam ITBI'yı (gayrimenkul devir vergisi), tapu sicil masraflarını ve noter giderlerini öder; toplam tutarı ya finanse eder ya da peşin nakden çıkarır. Getiri, kira artı sermaye değer artışına bağlıdır. Itajaí'de iyi konumlu konutlar için net yıllık kira getirisi %4 ile %6 bandında salınır — yani mevcut CDI'ın altında. Reel bazda IPCA'yı geçen bir değer artışı olmadan, kısa vadede hazır konut sabit getirili enstrümana yenilir.
| Senaryo | Maket — 36 ay | Hazır — 36 ay | Net CDI — 36 ay |
|---|---|---|---|
| Başlangıç sermayesi | R$ 200 bin (peşinat + 1. yıl aylık) | R$ 1,2 milyon (peşin) | R$ 1,2 milyon |
| Endeks / getiri | INCC ~%7 yıllık + sermaye değer artışı | Kira %5 yıllık + değer artışı | ~%10 yıllık net |
| Tahmini nihai değer | R$ 1,8 milyon (devir sonrası) | R$ 1,55 milyon (kira yeniden yatırımlı) | R$ 1,60 milyon |
| Yaklaşık İGO (IRR) | %22 ile %28 arası yıllık | %10 ile %13 arası yıllık | ~%10 yıllık |
| Ana risk | Gecikme, INCC, distrato, likidite | Boşluk, bakım, düşük net | İhraççı kredi riski |
Okuma serttir, ama dürüsttür: maket, ancak teslim anında anlamlı bir sermaye değer artışı senaryosunda CDI'yı rahatça geçer. Itajaí döngüsü yavaşlarsa — ve gayrimenkul döngüleri yavaşlar — öngörülen İGO çakılır; yatırımcı, aslında INCC artı garanti edilmemiş bir piyasa farkı için ödüllendirildiğini fark eder. R$ 800 bin ile R$ 3 milyon arasındaki biletler için doğru tahsis nadiren tek bir varlığa %100'dür. Her şeyi tek bir makete koyan yatırımcı, çeşitlendirmeyi adrenalinle takas etmiş olur.
Bir de devir konusu var. Teslim edilen projenin liste fiyatı ile ikincil piyasada acil satışta alınabilecek değer arasındaki iskonto, müteahhidin binada kalan stoğuna bağlı olarak tipik olarak %5 ile %12 arasındadır. Teslim öncesi satmak zorunda kalan yatırımcı, hayal ettiğinden çok daha cılız bir likidite ile karşılaşır.
Maketin gösterilmediği yerdeki riskler
İnşaat gecikmesi, ilk kez yatırım yapanların en çok küçümsediği risktir. Brezilya'da "distrato yasası" olarak bilinen 13.786/2018 sayılı Kanun denklemi önemli ölçüde değiştirdi. Bir yandan, öngörülen teslim tarihinden sonra 180 günlük hoşgörü süresini — tazminat olmaksızın — kural haline getirdi. Öte yandan, alıcının gönüllü cayması durumundaki cezaları açık biçimde düzenledi: koruma altı (patrimônio de afetação) tescil edilmemiş projelerde ödenen tutarın %25'ine kadar, tapuya tescil edilmiş koruma altı bulunan projelerde ise %50'ye kadar kesinti uygulanabilir.
10.931/2004 sayılı Kanun ile oluşturulan patrimônio de afetação, projeyi müteahhidin genel bilançosundan ayıran muhasebesel bir kalkandır — şirketin iflas etmesi durumunda alıcıyı korur. Maket alırken bu korumanın tescilli olup olmadığını kontrol etmemek, Brezilya hukukunun sunduğu nadir yapısal savunmalardan birinden vazgeçmek demektir. Itajaí'deki premium lansmanların büyük çoğunluğu bu modeli benimser, ancak "büyük çoğunluk" ile "tümü" aynı şey değildir; memorial de incorporação (proje resmi dosyası) üzerinde beş dakikalık bir kontrol, altı haneli zararları önler.
"Maket piyasasında üç değişken, yatırımcının nihai sonucunun %80'ini açıklar: müteahhidin sağlamlığı, taksitin endeksleyicisi ve çıkış penceresi. Sadece liste fiyatına bakarak giren, öğrenme eğrisinin parasını ödüyor demektir." — Santa Catarina piyasasındaki bağımsız analistler arasında dolaşan bir okuma.
İkincil piyasa likiditesi diğer sessiz bilinmeyendir. Itajaí'de R$ 2 milyona kadar olan dilimlerde aktif bir ikinci el piyasası bulunuyor; ancak ısınmış mahallelerde bile ilan ile satış kapanışı arasındaki süre tipik olarak dört ila sekiz ay arasında dönüyor. R$ 3 milyon üzeri biletler dar bir alıcı evrenine takılıyor ve satışı hızlandırmak için verilmesi gereken iskonto, defter kazancının kayda değer bir kısmını yiyebiliyor. 90 günde likiditeye ihtiyacı olan yatırımcı, yanlış piyasadadır.
Listeyi düzenleyici risk tamamlar. Master Plan güncellemeleri, kullanım katsayısı değişiklikleri, kıyı şeridinde çevresel kısıtlamalar ve belediyenin arazi kullanım yasasındaki revizyonlar; bir arsanın veya projenin göreceli değerini bir gecede değiştirebilir. Bu akademik bir varsayım değildir: Itajaí ve komşu belediyelerin yakın geçmişi, beklenen kat sınırı üzerinden arsa satın almış yatırımcıların tezini gece yarısında alt üst eden hamleler içermektedir.
Mahalle mahalle: fiyat asimetrisinin hâlâ olduğu yerler
Praia Brava, döngünün ana akımıdır. Premium lansmanlar, yüksek bantta metrekare bileti, eyalet dışından alıcı profili, güçlü mevsimsel talep. Döngü toleransı olan ve uzun vade (5+ yıl) hedefleyen yatırımcı için hâlâ tez mevcuttur; bugün hızlı arbitraj arayışıyla giren için ise pencere kısmen kapanmıştır. Praia Brava ekseninde SIDE Empreendimentos gibi geliştiricilerin sunduğu projeler, segmentin güncel standardını örnekler: yüksek kaliteli ürün, sağlam teknik dosya, Santa Catarina piyasasının üst bandıyla tutarlı bilet.
Fazenda ve Cabeçudas kendine özgü bir yeniden konumlanma yaşıyor. Uzun yıllık sakinlerden oluşan profili ve eski konut stoku ile geleneksel olan bu bölgeler; karşılaştırılabilir ürünlerde Praia Brava'ya kıyasla hâlâ %15 ile %30 arasında iskontoyla işlem gören retrofit dalgalarını ve yeni orta-üst segment projeleri çekiyor. Yeni sahil şeridinin parlaklığı olmadan yüksek bilet kabul eden yatırımcı için değer mevcuttur.
Centro ve Beira-Rio, tek bir adın altında iki ayrı şehirdir. Geleneksel Centro; küçük üniteli eski ticari yapısı ve heterojen konut karışımıyla zorlanıyor. Beira-Rio ise liman koridoruna bitişik konumuyla, kanala bakan lansmanları soğuruyor ve lojistik sektörüne bağlı yıllık kiralama talebinden istikrarlı biçimde yararlanıyor. Daha az gösterişli bir piyasa, ama daha sindirilebilir kiralama cap rate'i (kira oranı / değer) sunuyor.
São Vicente, Cordeiros ve São Judas; orta ile orta-üst sınıfın yoğunlaştığı konut halkasını oluşturur. Metrekare bileti belirgin biçimde daha düşük, alıcı profili yerel, değerlenme döngüsü turizmden çok belediye altyapısına bağlı. İstikrarlı kiracı ile yıllık kira geliri arayan yatırımcı için en sağlam kesittir.
| Mahalle | Ortalama bilet (R$/m²) | 12 ay değişim | Baskın profil |
|---|---|---|---|
| Praia Brava | R$ 22.000 ile R$ 35.000 | Çift haneli | Premium turistik / ikinci konut |
| Fazenda / Cabeçudas | R$ 14.000 ile R$ 22.000 | Düşük çift haneli | Geleneksel sakin / retrofit |
| Centro / Beira-Rio | R$ 9.000 ile R$ 15.000 | %8 ile %12 bandı | Karma konut / kurumsal lojistik |
| São Vicente / Cordeiros | R$ 7.000 ile R$ 11.000 | ~%7 ile %10 | Yerel orta sınıf / yıllık kira |
| São Judas | R$ 8.000 ile R$ 12.000 | ~%8 ile %11 | Yükselen orta-üst segment |
Balneário Camboriú ve Itapema ile karşılaştırma tabloyu tamamlar. BC merkez sahili daha pahalı kalmayı sürdürüyor, ancak 12 aylık değişim oranı sıkışmış durumda — döngünün zirvesine daha yakın. Itapema, özellikle Meia Praia bölgesinde agresif değerlenme temposunu koruyor ve karşılaştırılabilir ürünlerde Itajaí karşısında hâlâ asimetri gösteriyor; ancak 24-36 aylık ufukta arz fazlası riskini yoğunlaştırıyor. Santa Catarina kıyısı homojen değildir ve onu tek bir blok olarak ele almak, dışarıdan gelen yatırımcıya en pahalıya patlayan hatadır.
Itajaí yatırımcısının tekrarlayan hataları
Birinci hata, nominal değişimi reel getiri ile karıştırmaktır. Üç yılda %30 değer kazanan bir mülk; INCC birikimli %22 ve IPCA birikimli %15 senaryosunda sıkışmış bir reel getiri sundu — yine de sosyal medyada "%30 değer kazandı" diye boy gösterdi. Yatırımcı, kutlamadan önce deflatörü çekmek zorundadır.
İkinci hata, taşıma maliyetini görmezden gelmektir. Ödenen her taksit, CDI'da kazandırabilecek dondurulmuş sermayedir. 36 aylık inşaatlarda birikimli bu taşıma, toplam ödenen tutarın %25 ile %35'ine eşdeğerdir. Bu bileşeni atlayan İGO projeksiyonları sistematik olarak fazla iyimserdir.
Üçüncü hata, müteahhidi vitrinine bakarak satın almaktır. Şık satış ofisi, ışıklı maket ve hafta sonu satılan onlarca ünite, şirketin mali sağlamlığı hakkında hiçbir şey söylemez. Bir makete R$ 800 bin ile R$ 3 milyon arası yatıran kişi; bilanço, teslim geçmişi, patrimônio de afetação kanıtı ve ideal olarak aynı müteahhidin önceki projelerindeki mülk sahipleriyle görüşme talep etmelidir.
Dördüncü hata, yoğun tahsistir. Sektör deneyimi olmayan yatırımcı çoğu zaman likit servetinin %40, %50, hatta %100'ünü tek bir makete koyar. Bu, tek bir likit olmayan varlığa, inşaat maliyetiyle endekslenmiş, aktif-coğrafi-sektörel olarak yoğunlaştırılmış bir maruziyettir. Çeşitlendirme emeklilik fonlarının tabusu değildir; matematiksel bir ilkedir.
Beşinci hata, yabancının Brezilyalı gibi finanse edileceğini varsaymaktır. Edilmez. CPF (Brezilya vergi kimlik numarası), yerel ikamet ve yerel gelir belgesi olmayan yabancı, SBPE çerçevesinde ciddi kısıtlamalarla karşılaşır — pratikte ya peşin ya da menşe ülkeden finansmanla işlem yapar. Bu profil için satış yaparken beklentiyi hizalamayan satıcı, kapanışa gereksiz sürtünme yaratır. Türk yatırımcılar dahil yabancı alıcıların; CPF çıkarmak, döviz transferini Banco Central'da kayıt altına almak ve yerel bir muhasebeci ile çalışmak gibi standart bir hazırlık aşamasından geçmesi neredeyse zorunludur.
Sonuç: "evet" demeden önceki kontrol listesi
2026'da Itajaí'deki gayrimenkul değerlenmesi gerçektir; tanımlanabilir ve ölçülebilir yapısal vektörlerle desteklenmektedir. Ancak her yatırımcı için, her bilette, her vadede matematiksel bir getiri garantisi değildir. Döngü 2022'dekinden daha ilerlemiş durumda; INCC, Selic'in gevşemesinden daha hızlı düzeltiyor; ikincil piyasada likidite fiyat dilimleri arasında asimetrik; ve bugün giren yatırımcının dört yıl önce giren yatırımcıdan farklı bir hesap yapması gerekiyor.
Nesnel kontrol listesi: (i) en az beş yıl, ideal olarak yedi yıl ufuk; (ii) çeşitlendirmeyle uyumlu bilet — tek bir varlıkta likit servetin %30'undan fazlası asla; (iii) en az 12 aylık likidite eksikliği toleransı; (iv) tescilli patrimônio de afetação ve müteahhidin teslim geçmişi şartı; (v) taksit endeksleyicisinin eleştirel okunması ve INCC senaryolarının simülasyonu; (vi) aynı vadede CDI ile öngörülen İGO'nun dürüst karşılaştırması; (vii) ilgilenilen mahallenin imar düzeninin ve Master Plan'ın net anlaşılması; (viii) yabancı yatırımcılar için BRL kur oynaklığının ana para üzerindeki etkisinin senaryolarla hesaplanması.
Uzun ufku, çeşitlendirilmiş sermayesi, yapısal vektör üzerine net bir tezi ve teknik dosyayı eleştirel okuma kapasitesi olan kişi için anlam taşır. Kısa vadede likiditeye ihtiyacı olan, tek bir sermayeyi tahsis eden ve "Itajaí patlıyor" sloganına yatırım teşhisi gibi inanan kişi için anlam taşımaz. Santa Catarina gayrimenkul piyasasının haftalık analizlerini bu sertlikte — pazarlama yerine sayılar, endeksleyiciler ve eleştirel okuma ile — takip etmek isteyenler için SIDE portalının editöryal kürasyonu, sektörde sinyali gürültüden ayıran az sayıdaki adresten biri olmaya devam ediyor.