התייקרות נדל"ן באיטז'אי 2026: האם משתלם?
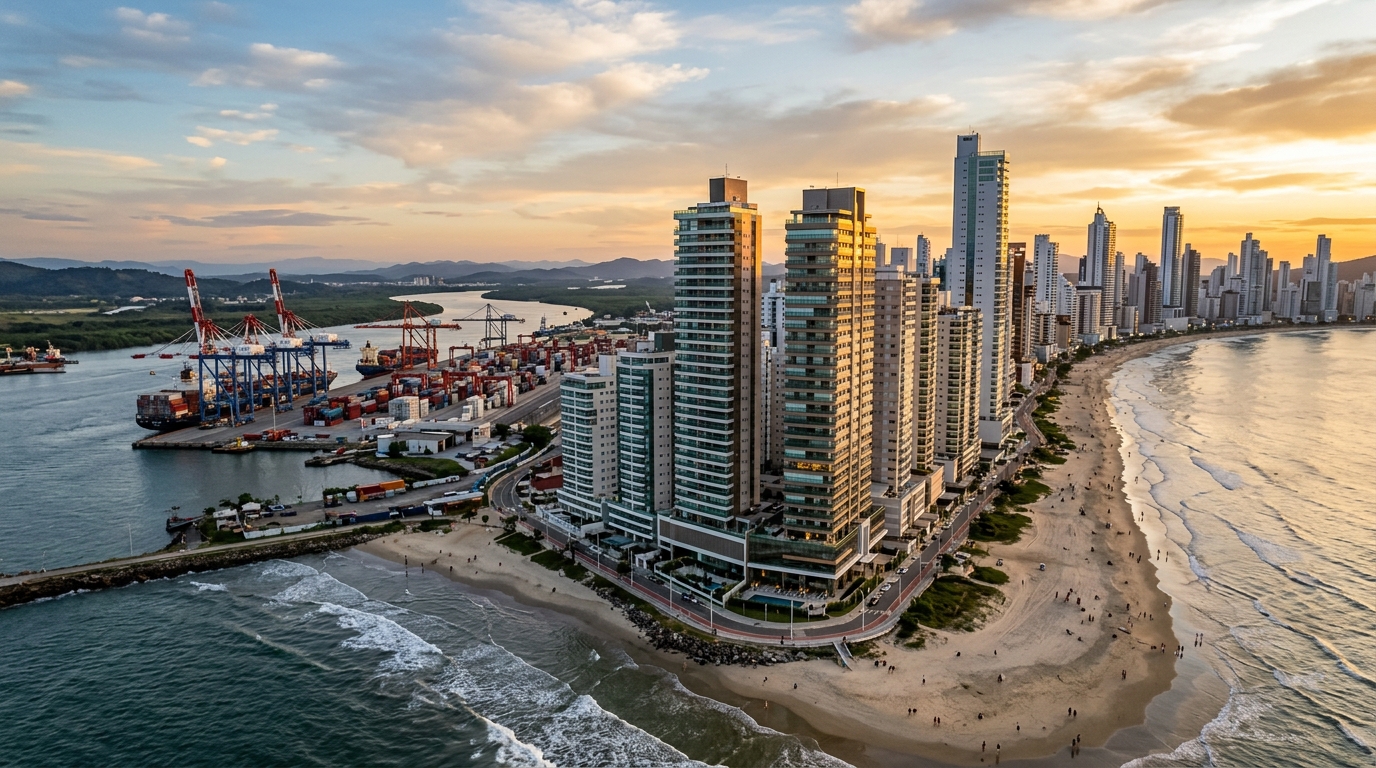
המטר המרובע באיטז'אי (Itajaí) סגר את החודשים הראשונים של 2026 עם שיעור עלייה מצטבר גבוה מזה של באלנאריו קמבוריו (Balneário Camboriú) במדד FipeZap — תרחיש שנראה דמיוני לפני חמש שנים בלבד, כשהעיר עוד נתפסה כ"בן הדוד העובד" של החוף הצפוני במדינת סנטה קטרינה. עבור משקיע ישראלי שבוחן את הענף במראה האחורית, הפיתוי ברור: לרכוש דירה על הנייר בפראיה בראבה (Praia Brava), להמתין 36 חודשים ולגזור את הפער. עבור מי שעושה את החשבון עם דף ועיפרון, ועם שיעור ה-Selic — ריבית הבסיס של בנק ברזיל המרכזי — מול העיניים, השאלה מקבלת ניסוח שונה לחלוטין. וגם התשובה איננה ה"קנה עכשיו" שמהדהד במשרדי התיווך המקומיים.
מאמר זה מפרק את התזה של התייקרות הנדל"ן באיטז'אי לשנת 2026 דרך עדשת העיתונאות הפיננסית: וקטורים מבניים, מתמטיקה של תזרים, מדדי הצמדה ברזילאיים, סיכונים משפטיים וקריאה שכונה אחר שכונה. מי שמחפש אישור לדעה קדומה — יתאכזב. מי שמחפש החלטה מושכלת עם אופק זמן וכרטיס כניסה הולמים, ימצא כאן את החומר שחסר ברוב המקורות הקיימים, ובוודאי במדריכים ששוּוקו לקהל הישראלי.
איטז'אי ב-2026: המספרים שחשובים (ואלה שנוטים להשמיט)
נתחיל מהצילום הגולמי. מדד FipeZap המצטבר ל-12 חודשים עבור איטז'אי נע סביב שיעורי עלייה דו-ספרתיים גבוהים, כאשר פראיה בראבה בולטת במיוחד: הכרטיס הממוצע למטר מרובע שם מתקרב כבר לרצועה העליונה של מדינת סנטה קטרינה — מקטע ששייך היסטורית, ובמרחק ניכר, לרצועת החוף המרכזית של באלנאריו קמבוריו. אגודת הקבלנים האזורית (Secovi-SC) מדווחת על "מהירות מכירות" (VSO) רבעונית של פרויקטים חדשים שעקבית מעל 15% באזורי החוף, נתון המאותת על ספיגה בריאה של מלאי. אלא שצריך להצליב אותו עם קצב ההשקות החדשות, אחרת הקריאה מוטה.
בצד ההיצע, ה-VGV — המונח הברזילאי המקובל ל"ערך הכללי של המכירות" (Valor Geral de Vendas), כלומר השווי הצפוי של כל יחידות הפרויקט יחד — שהתאחדויות הקבלנים ABRAINC ו-CBIC מאחדות עבור ציר איטז'אי/איטפמה/באלנאריו קמבוריו, שבר שיא נומינלי ב-2025, וצינור ההשקות ל-2026 ממשיך להיות עמוס. כאן מסתתרת המלכודת האנליטית הראשונה: VGV נומינלי גובר, בסביבה שבה ה-INCC — מדד עלות הבנייה הברזילאי, מקבילה גסה למדד תשומות הבנייה הישראלי — עולה ב-6% עד 8% בשנה, אינו פירושו הרחבה ריאלית של הענף. הוא משקף, בחלקו הלא קטן, פשוט תמחור מחדש של עלות הבנייה. מי שמחליף אינפלציה ענפית בהתחממות מבנית, קונה את הנרטיב הלא נכון.
הרקע המקרו-כלכלי סוגר את התמונה. ה-Selic מצוי ברמה דו-ספרתית, בעוד שמדד המחירים לצרכן הברזילאי (IPCA) דועך לאיטו אל הרצועה העליונה של יעד האינפלציה. תוצאה אחת: עלות ההזדמנות של הון המוקצה בריבית קבועה ברזילאית גבוהה במיוחד. פיקדון בנקאי איכותי (CDB) צמוד-ריבית מספק תשואה נטו של כ-0.75% עד 0.90% לחודש בריאל ברזילאי. זהו הסמן (Benchmark) שכל תזה של דירה על הנייר באיטז'אי חייבת להתמודד מולו — לא 30% נומינלי מצטבר בשלוש שנים שמופיע בפליירים השיווקיים, ובוודאי לא הצגה נאיבית של "ריאל מתחזק מול השקל" שמפזרים סוכנים בישראל.
למה זה מתייקר: הוקטורים המבניים שמאחורי המחיר
ההתייקרות האחרונה של איטז'אי איננה, על אף התפיסה השכיחה, פרי של מחזור תיירותי בודד. קיימים וקטורים מבניים, ולכל אחד מהם אופק זמן שונה.
הראשון הוא הוקטור הנמלי. קומפלקס נמל איטז'אי בתוספת Portonave (בנאבגאנטס הסמוכה) מטפל באחד מהיקפי המכולות הגדולים בברזיל, ושרשרת הלוגיסטיקה הנספחת — מפעילים, סוכני מכס, חברות ספנות, תעשייה הקשורה לנמל — מקיימת בסיס הכנסה גבוה ויציב שאינו תלוי בעונת הקיץ. הוקטור הזה מסביר את עמידוּת שוק השכירות השנתית במרכז העיר, בבירה-ריו, בפזנדה ובחלקים מסן ויסנטה. לא המשקיע המקומי הוא שמושך את המחיר כלפי מעלה: זה המנהל הלוגיסטי שמקבע כתובת מגורים.
השני הוא גלישת הביקושים מבאלנאריו קמבוריו לפראיה בראבה. כשהמטר המרובע ברצועת החוף המרכזית של באלנאריו קמבוריו הגיע לרמות שמרחיקות חלק מהקונה ה"פרימיום החדש", פראיה בראבה — שייכת מנהלית לאיטז'אי אך משולבת באופן אורבני עם באלנאריו קמבוריו — לכדה בשלוש השנים האחרונות את הזרם שעד אז נתקע מעבר להר. התוצאה היא תמחור מחדש מהיר של המלאי המקומי, עם פרויקטים שמשיקים במחירים של 25 עד 35 אלף ריאל ברזילאי למטר מרובע, בשורה אחת עם רצועת החוף המרכזית של השכנה הצפונית.
השלישי הוא תשתיתי. הכפלת הנתיבים ושיפורים מתמשכים בקטעים של כביש BR-101, בשילוב עם התקדמות איטית אך מורגשת של עבודות תשתית אורבניות והתעבות של שירותי בריאות וחינוך פרטיים, מקצרים את משך הנסיעה לפלוריאנופוליס ולקוריטיבה ומרחיבים את רדיוס "עיר השינה האיכותית". הרביעי, דמוגרפי, הוא הכניסה נטו של מהגרים פנים-ארציים מסאו פאולו, פאראנה וריו גראנדי דו סול — תנועה שלפי חתכים עדכניים של הלמ"ס הברזילאי (IBGE) ומחקרים של מכון FGV ממקמת את הוקטור הקטרינני בין המושכים הגדולים ביחס לגודלם בברזיל.
לבסוף, הוקטור הרגולטורי. תוכנית המתאר של איטז'אי (Plano Diretor) כוללת אזורים עם זכויות בנייה גבוהות ואזורים עם הגבלות גוברות. הבנת ייעודי הקרקע לפני רכישת מגרש או יחידה בפרויקט היא גורם תשואה לא פחות מכריע מקריאת מאזן הקבלן. וקטור מבני אינו גורל: לכל אחד מהם יש חלון פעולה, וכל אחד מהם עלול להחליש.
על הנייר מול גמור: המתמטיקה האמיתית של המשקיע
השאלה האופרטיבית אינה "האם איטז'אי מתייקרת?". היא: "לרכוש על הנייר או גמור, עם איזה מדד הצמדה, באיזה אופק, מול איזו עלות הזדמנות?". כאן נכנסת המתמטיקה שהפליירים השיווקיים משמיטים.
בדירה על הנייר, התזרים הסטנדרטי כולל דמי רצינות של 10% עד 20%, תשלומים חודשיים מוצמדים ל-INCC לאורך תקופת הבנייה, תוספות שנתיות, ויתרה שמועברת לבנק במעמד מסירת המפתחות באמצעות מנגנון משכנתאות מקומי הנקרא SBPE — מקבילה רחוקה למשכנתא הישראלית, אך עם תנאים נוקשים בהרבה לתושב חוץ. הסיכון אינו טמון בחוזה עצמו, אלא במדד ה-INCC. במחזורי האצת עלויות — כמו זה של 2021–2022, וכפי שחזר חלקית ב-2024–2025 — מדד INCC-DI חוצה 8% שנתי ומעדכן את כלל יתרת החוב בכל חודש. תשלום חודשי של 8,000 ריאל ברזילאי היום עלול להפוך ל-9,500 בעוד 18 חודשים, בלי שהרוכש חתם על דבר נוסף.
בדירה גמורה, החישוב שונה. המשקיע משלם מס רכישה עירוני (ITBI) מלא, רישום, שטר, ומממן או משלם במזומן את מלוא העלות. התשואה תלויה בשכר דירה בתוספת התייקרות הון, בשוק שכירויות שבו השיעור השנתי הנטו באיטז'אי נע בין 4% ל-6% לדירות מגורים במיקום טוב — כלומר מתחת לריבית הסמן (CDI) הנוכחית. ללא התייקרות נומינלית מעל ה-IPCA, הדירה הגמורה מפסידה לריבית קבועה באופק קצר. עבור משקיע ישראלי, צריך גם להוסיף לתמונה את עלות הסבת הריאל מול שערי החליפין, סיכון מטבעי שיכול לאכול חלק ניכר מהתשואה הנומינלית.
| תרחיש | על הנייר — 36 חודשים | גמור — 36 חודשים | CDI נטו — 36 חודשים |
|---|---|---|---|
| הון התחלתי | 200 אלף ריאל (דמי רצינות + שנה ראשונה) | 1.2 מיליון ריאל (במזומן) | 1.2 מיליון ריאל |
| הצמדה / תשואה | INCC כ-7% שנתי + התייקרות הון | שכר דירה 5% שנתי + התייקרות | כ-10% שנתי נטו |
| שווי סופי מוערך | 1.8 מיליון ריאל (לאחר העברה) | 1.55 מיליון ריאל (עם השקעה חוזרת) | 1.60 מיליון ריאל |
| תשואה פנימית (IRR) משוערת | 22% עד 28% שנתי | 10% עד 13% שנתי | כ-10% שנתי |
| סיכון עיקרי | איחור, INCC, ביטול חוזה, נזילות | נטישה, אחזקה, תשואה נטו נמוכה | סיכון אשראי של המנפיק |
הקריאה קשה אך הוגנת: דירה על הנייר מנצחת את ה-CDI במרווח משמעותי רק בתרחיש של התייקרות הון רצינית במועד קבלת היתר האכלוס. אם המחזור של איטז'אי יאט — ומחזורי נדל"ן מאטים — תשואת ה-IRR הצפויה נופלת מצוק, והמשקיע מגלה שהוא תוגמל בעצם רק על ה-INCC ועל פער שוק שלא היה מובטח מלכתחילה. לכרטיס כניסה של 800 אלף עד 3 מיליון ריאל ברזילאי, ההקצאה הנכונה היא לעיתים נדירות בלבד 100% בנכס יחיד. מי שמרכז הכול בפרויקט אחד על הנייר, מחליף פיזור בהתרגשות.
יש גם את שלב ההעברה. הניכיון בין מחיר המחירון של הפרויקט המוגמר לבין המחיר שיציע השוק המשני במכירה מיידית עומד בדרך כלל על 5% עד 12%, בהתאם למלאי השיורי של הקבלן באותו בניין. מי שנאלץ למכור לפני קבלת היתר האכלוס מגלה נזילות דקה הרבה יותר ממה שדמיין. עבור משקיע זר, השוק המשני באיטז'אי גם מציב מכשול שפה ומידע — נדל"ן יד שנייה כמעט שאינו ממופה באפליקציות הבינלאומיות.
הסיכונים שאף אחד לא מציג ליד דגם המכר
איחור במסירה הוא הסיכון הכי מוערך בחסר אצל משקיע ראשון. חוק 13,786/2018 — המכונה "חוק הביטול" — שינה באופן מהותי את המשוואה. מצד אחד, הוא קבע כברירת מחדל סבולת של 180 יום מעבר למועד המסירה הצפוי, ללא פיצוי. מצד שני, הוא הסדיר באופן ברור את הקנסות במקרה של ביטול חוזה ביוזמת הרוכש, עם ניכויים שיכולים להגיע ל-25% מהסכום ששולם בפרויקטים ללא "פטרימוניו דה אפטקאו" (patrimônio de afetação), ועד 50% בפרויקטים שבהם הוא רשום.
"פטרימוניו דה אפטקאו" — מנגנון שנוסד בחוק 10,931/2004 — הוא מעין הפרדה משפטית-חשבונאית בין הפרויקט הבודד לבין המאזן הכללי של הקבלן, סוג של "חברת ארנק" משפטית שמגנה על הרוכשים במקרה של פשיטת רגל. רכישה על הנייר בלי לבדוק אם הפרויקט רשום במנגנון זה, פירושה ויתור על אחת ההגנות המבניות הבודדות שמערכת המשפט הברזילאית מציעה לרוכש. רוב ההשקות היוקרתיות באיטז'אי כן רשומות — אך "רוב" אינו "כולן"; בדיקת מסמכי הפרויקט (memorial) היא עבודה של חמש דקות שמונעת הפסדים בני שש ספרות.
"בשוק של דירות על הנייר, שלושה משתנים מסבירים 80% מהתוצאה הסופית של המשקיע: יציבות הקבלן, מדד ההצמדה של התשלום החודשי, וחלון היציאה. מי שנכנס במבט רק על מחיר המחירון, משלם את עלות הלמידה שלו על חשבונו." — קריאה שכיחה בקרב אנליסטים עצמאיים של השוק הקטרינני.
נזילות בשוק המשני היא הנעלם השקט השני. באיטז'אי יש שוק יד שנייה פעיל ברצועות עד 2 מיליון ריאל, אך משך הזמן הממוצע בין פרסום למכירה, גם בשכונות חמות, נע בין ארבעה לשמונה חודשים. כרטיסי כניסה מעל 3 מיליון ריאל ניצבים בפני יקום צר של רוכשים, וההנחה הנדרשת כדי להאיץ את המכירה עלולה לבלוע נתח משמעותי מהרווח החשבונאי. מי שזקוק לנזילות ב-90 יום, נמצא בשוק הלא נכון. עבור משקיע ישראלי, הוסיפו לכך את עניין שיגור הכסף חזרה לישראל: פתיחת חשבון בנק ברזילאי, רישום ב-CPF (מספר זיהוי משלם המסים), והוכחת מקור הון הם תנאים סטנדרטיים שדורשים זמן ועלות.
הסיכון הרגולטורי סוגר את הרשימה. עדכוני תוכנית מתאר, שינויים בזכויות בנייה, מגבלות סביבתיות ברצועת החוף ורוויזיות בחקיקה עירונית של שימושי קרקע יכולים לשנות באופן דרסטי את השווי היחסי של מגרש או פרויקט. אין מדובר בהיפותזה אקדמית: ההיסטוריה האחרונה של איטז'אי וערים שכנות מציגה תזוזות משמעותיות ששינו, מן הבוקר לערב, את התזה של מי שרכש קרקע על בסיס זכויות בנייה צפויות.
שכונה אחר שכונה: היכן עוד קיים פער מחירים
פראיה בראבה היא ה"מיינסטרים" של המחזור הנוכחי. השקות יוקרה, כרטיס כניסה גבוה למטר מרובע, פרופיל קונה שמגיע מחוץ למדינה, וביקוש עז של עונת הקיץ. למשקיע באופק ארוך (חמש שנים פלוס) עם סבולת למחזור, התזה עדיין רלוונטית; למי שנכנס היום בחיפוש אחר ארביטראז' מהיר, החלון נסגר חלקית. פרויקטים שמפותחים על ידי SIDE Empreendimentos בציר פראיה בראבה מדגימים את הסטנדרט הנוכחי של המקטע: מוצר רמת פרימיום, מפרט טכני יציב וכרטיס כניסה עקבי עם הרצועה העליונה של השוק הקטרינני.
פזנדה וקבסודאס נמצאות בעיצומו של מיצוב מחדש. שכונות מסורתיות, עם פרופיל תושב ותיק ומלאי בניינים ישנים, מושכות גלים של retrofit (שיפוץ והשבחה) ופרויקטים חדשים ברמה הבינונית-גבוהה, שעדיין נסחרים בהנחה משמעותית מול פראיה בראבה — פער של 15% עד 30% במוצרים בני-השוואה. למשקיע שמוכן להוציא כרטיס כניסה גבוה בלי הברק של רצועת החוף החדשה, יש כאן ערך.
סנטרו (מרכז) ובירה-ריו הן בעצם שתי ערים בתוך אחת. הסנטרו המסורתי סובל ממבנה מסחרי ישן, עם יחידות קטנות והרכב מגורים הטרוגני. בירה-ריו, הצמודה לפרוזדור הנמלי, סופחת השקות עם נוף לתעלת המים וביקוש איתן לשכירות שנתית הקשורה ללוגיסטיקה. שוק פחות נוצץ, אך עם תשואת שכירות (cap rate) פחות עלובה.
סן ויסנטה, קורדיירוס וסן ז'ודאס מרכיבות את טבעת התעבות המגורים של מעמד הביניים ומעמד הביניים-גבוה. כרטיס כניסה למטר מרובע נמוך משמעותית, פרופיל קונה מקומי, מחזור התייקרות שקשור יותר לתשתית עירונית מאשר לתיירות. למשקיע שמחפש הכנסה משכירות שנתית עם דייר יציב, זו החתיכה הסולידית ביותר של המפה.
| שכונה | כרטיס ממוצע (ריאל למ"ר) | שינוי 12 חודשים | פרופיל דומיננטי |
|---|---|---|---|
| פראיה בראבה | 22,000 עד 35,000 | דו-ספרתי | פרימיום תיירותי / בית שני |
| פזנדה / קבסודאס | 14,000 עד 22,000 | דו-ספרתי נמוך | תושב מסורתי / שיפוץ |
| סנטרו / בירה-ריו | 9,000 עד 15,000 | סביב 8%-12% | מעורב מגורים / לוגיסטיקה |
| סן ויסנטה / קורדיירוס | 7,000 עד 11,000 | כ-7%-10% | מעמד ביניים מקומי / שכירות שנתית |
| סן ז'ודאס | 8,000 עד 12,000 | כ-8%-11% | בינוני-גבוה מתפתח |
ההשוואה עם באלנאריו קמבוריו ואיטפמה משלימה את התמונה. רצועת החוף המרכזית של באלנאריו קמבוריו עדיין יקרה יותר, אך שיעור השינוי השנתי שם מצוי בכיווץ — היא קרובה לראש המחזור. איטפמה, ובמיוחד שכונת Meia Praia, שומרת על קצב התייקרות אגרסיבי ועדיין מציגה אסימטריה מול איטז'אי במוצרים בני-השוואה, אך מרכזת סיכון של עודף היצע באופק של 24 עד 36 חודשים. החוף הקטרינני אינו הומוגני, וטיפול בו כגוש יחיד הוא הטעות שעולה ביוקר למשקיעים שמגיעים מבחוץ, ובהם משקיעים ישראלים שלא תמיד מבחינים בין מיקרו-שווקים.
טעויות חוזרות של משקיעים באיטז'אי
הטעות הראשונה היא בלבול בין שינוי נומינלי לתשואה ריאלית. דירה שהתייקרה 30% בשלוש שנים, בסביבה שבה ה-INCC המצטבר עלה 22% וה-IPCA מצטבר 15%, ייצרה תשואה ריאלית מצומצמת — אך עדיין הופיעה ברשתות בתור "30% התייקרות". המשקיע חייב להוריד את הדפלטור לפני שהוא חוגג. עבור משקיע ישראלי, יש להוריד גם דפלטור מטבעי: אם הריאל נחלש מול השקל באותה תקופה, ההתייקרות הנומינלית בריאל לא תורגמה לבעלות חזקה יותר בשקלים.
השנייה היא התעלמות מעלות הנשיאה. כל חודש של תשלום חודשי הוא הון מוקפא שיכול היה להניב CDI. בבנייה של 36 חודשים, הנשיאה המצטברת שווה ל-25% עד 35% מהסכום הכולל ששולם. תחזיות IRR שמשמיטות את הרכיב הזה מוטות באופן שיטתי כלפי מעלה.
השלישית היא לרכוש מקבלן לפי החזית. דוכן מכר יפה, דגם מואר ועשרות יחידות שנמכרו בסוף שבוע אינם אומרים דבר על איתנותו הפיננסית של התאגיד. מי שמשקיע בין 800 אלף ל-3 מיליון ריאל בדירה על הנייר חייב לדרוש מאזן, היסטוריית מסירות, ראיה לרישום "פטרימוניו דה אפטקאו" ובאופן אידיאלי שיחה עם בעלי דירות בפרויקטים קודמים של אותו קבלן. עבור משקיע ישראלי שלא מדבר פורטוגזית, זה אומר עורך דין ברזילאי אובייקטיבי — לא מי שהמתווך הציע.
הרביעית היא ריכוז הקצאה. משקיע ללא ניסיון קודם בענף שם תכופות 40%, 50% ולעיתים 100% מההון הנקי שלו בדירה אחת על הנייר. זוהי חשיפה גיאוגרפית, מטבעית וענפית מרוכזת לנכס יחיד לא-נזיל, מוצמד לעלות בנייה זרה. פיזור אינו תרבות של קרן פנסיה; הוא עיקרון מתמטי.
החמישית היא ההנחה שמשקיע זר מקבל מימון כמו ברזילאי. הוא לא. תושב זר ללא CPF (מספר משלם המסים הברזילאי), ללא תושבות מס ברזילאית וללא הוכחת הכנסה מקומית, נתקל בהגבלות חמורות מצד מערכת המשכנתאות SBPE — בפועל פועל ברוב המקרים במזומן או באמצעות מימון ממדינת המוצא. ישראלי שמתכנן להמיר חסכונות לריאל וליהנות ממינוף ברזילאי, עומד בפני הפתעה כואבת. וגם בעולם המס: ברזיל מטילה ניכוי במקור על תשואות שכירות לתושב חוץ, ויש לקחת זאת בחשבון בחישוב התשואה הנטו.
סיכום: צ'ק-ליסט לפני שאומרים כן
התייקרות הנדל"ן באיטז'אי ב-2026 אמיתית, ונסמכת על וקטורים מבניים ניתנים לזיהוי ולמדידה. עם זאת, היא אינה ערובה מתמטית לתשואה עבור כל משקיע, בכל כרטיס כניסה ובכל אופק זמן. המחזור הנוכחי מתקדם יותר משהיה ב-2022; ה-INCC מעדכן מהר יותר מהקצב שבו ה-Selic יורדת; השוק המשני סובל מנזילות אסימטרית בין רצועות מחיר; והמשקיע שנכנס היום חייב לבצע חישוב שונה מזה של מי שנכנס לפני ארבע שנים. עבור משקיע מחו"ל, ובוודאי משקיע ישראלי, התנאים הללו מתעצמים בגלל מטבע, מס וחיכוך משפטי.
הצ'ק-ליסט האובייקטיבי: (i) אופק מינימלי של חמש שנים, רצוי שבע; (ii) כרטיס כניסה תואם לפיזור — לעולם לא יותר מ-30% מההון הנקי בנכס יחיד; (iii) סבולת לאי-נזילות של 12 חודשים לפחות; (iv) דרישה לרישום "פטרימוניו דה אפטקאו" ולהיסטוריית מסירות של הקבלן; (v) קריאה ביקורתית של מדד ההצמדה בתשלום החודשי וסימולציית תרחישי INCC; (vi) השוואה הוגנת של ה-IRR הצפוי מול CDI באותו אופק; (vii) הבנה ברורה של ייעודי הקרקע ושל תוכנית המתאר בשכונה הנבחרת; (viii) ייעוץ משפטי ומיסויי בלתי תלוי, גם בברזיל וגם בישראל.
הגיוני למי שיש לו אופק ארוך, הון מפוזר, תזה ברורה לגבי וקטור מבני וקריאה ביקורתית של מפרט. אינו הגיוני למי שזקוק לנזילות באופק קצר, מקצה הון יחיד ומאמין ש"איטז'אי בועטת" הוא אבחון השקעה. למעקב אחר ניתוחים שבועיים של שוק הנדל"ן הקטרינני ברמת הרצינות הזו — מספרים, מדדי הצמדה וקריאה ביקורתית במקום שיווק — האוצרות העריכותית של פורטל SIDE Empreendimentos נשארת אחת הכתובות הבודדות בענף שיודעת להפריד אות מרעש.