Valorização de imóveis em Itajaí em 2026: vale a pena?
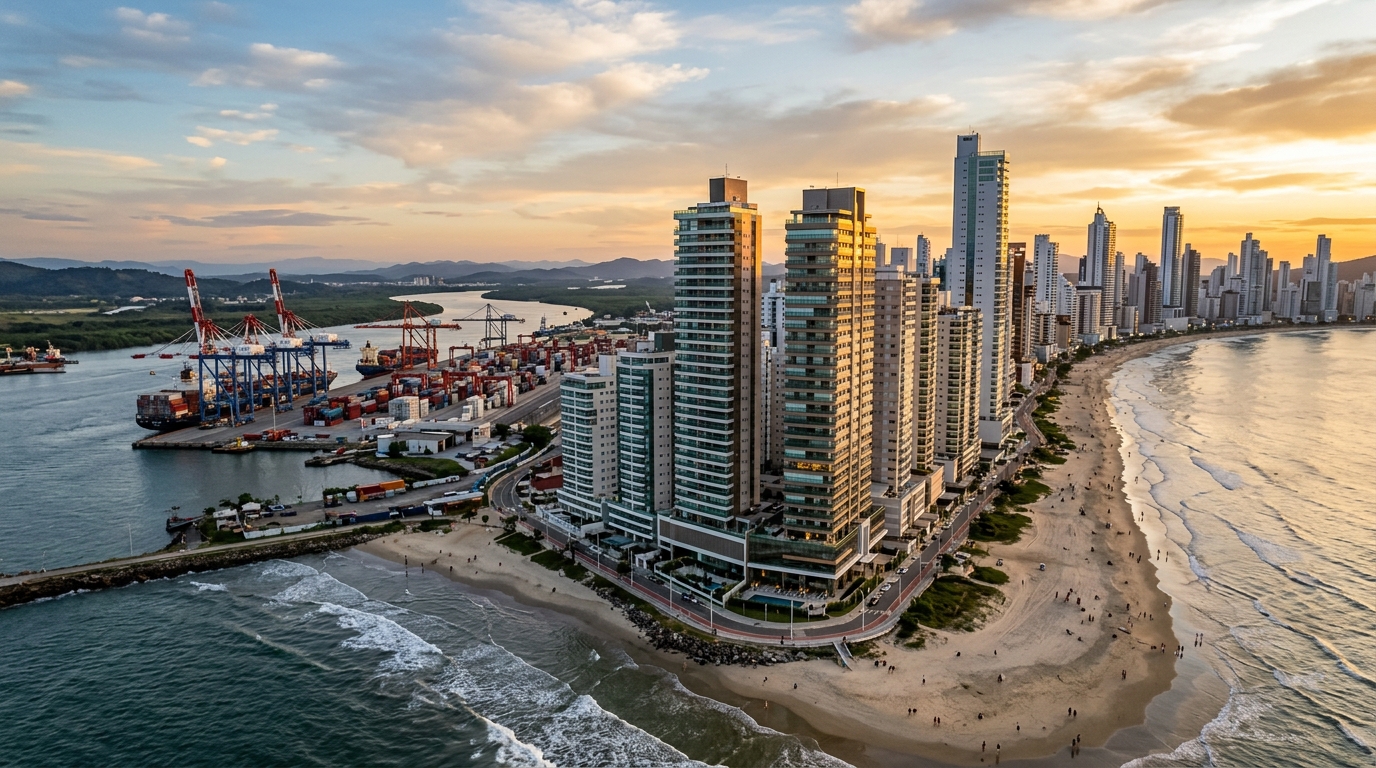
O metro quadrado de Itajaí encerrou os primeiros meses de 2026 com variação acumulada superior à de Balneário Camboriú no recorte do FipeZap — algo impensável há cinco anos, quando o município ainda era visto como o "primo trabalhador" do litoral norte catarinense. Para o investidor que olha o setor pelo retrovisor, a tentação é evidente: comprar uma planta na Praia Brava, esperar 36 meses e capturar o spread. Para quem faz a conta com lápis, papel e Selic em mãos, a pergunta muda de figura — e a resposta não é o "compre agora" que ecoa nos canais de imobiliária local.
Este artigo destrincha a tese da valorização de imóveis em Itajaí em 2026 sob a lente do jornalismo financeiro: vetores estruturais, matemática de fluxo, indexadores, riscos jurídicos e leitura bairro a bairro. Quem busca confirmação de viés vai sair frustrado. Quem busca decisão informada, com horizonte e ticket coerentes, encontra aqui o material que falta no SERP.
Itajaí em 2026: os números que importam (e os que costumam ser omitidos)
Comece pelo retrato bruto. O FipeZap acumulado em 12 meses para Itajaí ronda os dois dígitos altos, com destaque para a Praia Brava, cujo ticket médio por metro quadrado já flerta com a faixa superior do estado — segmento que historicamente pertencia, com folga, à orla central de Balneário Camboriú. A Secovi-SC reporta Velocidade de Vendas (VSO) trimestral de empreendimentos novos persistentemente acima de 15% nas zonas-praia, número que sinaliza absorção de estoque saudável, mas que precisa ser cruzado com o ritmo de novos lançamentos para não viciar a leitura.
Do lado da oferta, o VGV consolidado por ABRAINC e CBIC para o eixo Itajaí/Itapema/BC bateu recorde nominal em 2025, com pipeline de lançamentos para 2026 que segue robusto. Aqui mora a primeira armadilha analítica: VGV crescente em termos nominais, num ambiente de INCC anual entre 6% e 8%, não significa, automaticamente, expansão real do setor — significa, em parte, reprecificação do custo de obra. Quem confunde inflação setorial com aquecimento estrutural compra a história errada.
O pano de fundo macroeconômico fecha o quadro. Com a Selic em patamar de dois dígitos e o IPCA cedendo lentamente para a banda superior da meta, o custo de oportunidade do capital alocado em renda fixa segue alto. Um CDB pós-fixado de boa qualidade entrega, líquido, algo próximo de 0,75% a 0,90% ao mês. Esse é o benchmark contra o qual qualquer tese de imóvel na planta em Itajaí precisa duelar — e não os 30% nominais acumulados em três anos que aparecem nas peças de venda.
Por que valoriza: os vetores estruturais por trás do preço
A valorização recente de Itajaí não é, apesar da percepção comum, fruto de um único ciclo turístico. Existem vetores estruturais, e cada um deles tem horizonte próprio.
O primeiro é portuário. O complexo Porto de Itajaí mais Portonave (Navegantes) movimenta um dos maiores volumes de contêineres do país, e a cadeia logística associada — operadores, despachantes, armadores, indústria de fundo de cais — sustenta uma base de renda alta e estável que não depende do verão. Esse vetor explica a resiliência do mercado de locação anual no Centro, na Beira-Rio, no Fazenda e em parte do São Vicente. Não é o investidor catarinense puxando preço: é o executivo logístico fixando moradia.
O segundo é o transbordo de demanda de Balneário Camboriú para a Praia Brava. Com o metro quadrado da orla central de BC em patamar que afugenta parte do comprador "novo premium", a Praia Brava — administrativamente em Itajaí, mas integrada à malha urbana de BC — capturou nos últimos três anos um fluxo de demanda que antes ficava preso ao outro lado do morro. O efeito é uma reprecificação rápida do estoque local, com lançamentos de R$ 25 mil a R$ 35 mil por metro quadrado em pé de igualdade com a orla central vizinha.
O terceiro é infraestrutural. A duplicação e melhorias contínuas em trechos da BR-101, somadas ao avanço lento porém perceptível de obras viárias urbanas e ao adensamento de equipamentos de saúde e educação privada, comprimem o tempo de deslocamento até Florianópolis e Curitiba e ampliam o raio de cidade-dormitório qualificada. O quarto, demográfico, é a entrada líquida de migrantes de São Paulo, Paraná e Rio Grande do Sul — fluxo que, segundo recortes recentes do IBGE e estudos da FGV, posiciona o vetor catarinense entre os de maior atração relativa do país.
Por fim, o vetor regulatório. O Plano Diretor de Itajaí tem áreas com gabarito alto liberado e outras com restrições crescentes; entender o zoneamento antes de comprar terreno ou empreendimento é fator de retorno tão decisivo quanto a leitura de balanço de incorporadora. Vetor estrutural não é destino: cada um tem janela e cada um pode arrefecer.
Planta versus pronto: a matemática real do investidor
A pergunta operacional não é "Itajaí valoriza?". É "comprar planta ou pronto, com que indexador, em que horizonte, contra qual custo de oportunidade?". Aqui entra a contabilidade que as peças de venda omitem.
No imóvel na planta, o fluxo padrão envolve sinal de 10% a 20%, parcelas mensais corrigidas pelo INCC durante a obra, reforços anuais e chaves no entregamento — momento em que, tipicamente, o saldo remanescente é repassado a banco via SBPE. O risco não está no contrato, está no INCC. Em ciclos de aceleração de custos — como o vivido entre 2021 e 2022 e parcialmente repetido em 2024-2025 — o INCC-DI passa de 8% ao ano e corrige todo o saldo devedor mensalmente. Uma parcela de R$ 8.000 hoje pode virar R$ 9.500 em 18 meses sem que o comprador tenha contratado nada além do que assinou.
No imóvel pronto, o cálculo é outro. O investidor paga ITBI cheio, registro, escritura, e financia ou desembolsa à vista o ticket integral. O retorno depende de aluguel mais valorização capital, num mercado de locação cuja taxa anual líquida em Itajaí oscila entre 4% e 6% ao ano para imóveis residenciais bem localizados — abaixo, portanto, do CDI corrente. Sem valorização nominal acima do IPCA, o pronto perde para a renda fixa em horizonte curto.
| Cenário | Planta — 36 meses | Pronto — 36 meses | CDI líquido — 36 meses |
|---|---|---|---|
| Aporte inicial | R$ 200 mil (sinal + mensais ano 1) | R$ 1,2 mi (à vista) | R$ 1,2 mi |
| Indexador / rentabilidade | INCC ~7% a.a. + valorização capital | Aluguel 5% a.a. + valorização | ~10% a.a. líquido |
| Valor estimado final | R$ 1,8 mi (após repasse) | R$ 1,55 mi (com aluguel reinvestido) | R$ 1,60 mi |
| TIR aproximada | 22% a 28% a.a. | 10% a 13% a.a. | ~10% a.a. |
| Risco principal | Atraso, INCC, distrato, liquidez | Vacância, manutenção, líquido baixo | Crédito do emissor |
A leitura é dura, mas honesta: a planta só bate o CDI com folga em cenário de valorização capital relevante no momento do habite-se. Se o ciclo de Itajaí desacelerar — e ciclos imobiliários desaceleram — a TIR projetada despenca, e o investidor descobre que estava remunerado, na verdade, por INCC mais um delta de mercado que não é garantido. Para tickets entre R$ 800 mil e R$ 3 milhões, a alocação correta raramente é 100% num único ativo. Quem aloca tudo numa única planta troca diversificação por adrenalina.
Há ainda o repasse. O deságio entre o valor de tabela do empreendimento entregue e o valor que o secundário paga numa venda imediata costuma ser de 5% a 12%, dependendo do estoque remanescente da incorporadora no prédio. Quem precisa vender antes do habite-se descobre uma liquidez bem mais magra do que imaginava.
Os riscos que ninguém mostra na maquete
Atraso de obra é o risco mais subestimado pelo investidor de primeira viagem. A Lei 13.786/2018 — chamada lei do distrato — alterou de forma relevante a equação. Por um lado, tornou regra a tolerância de 180 dias além da data prevista de entrega, sem indenização. Por outro, regulou de forma clara as multas em caso de distrato voluntário pelo comprador, com retenções que podem chegar a 25% do valor pago em empreendimentos sem patrimônio de afetação e a 50% naqueles com afetação registrada em cartório.
Patrimônio de afetação, criado pela Lei 10.931/2004, é a blindagem contábil que separa o empreendimento do balanço da incorporadora — protege o comprador em caso de falência. Comprar na planta sem checar se o empreendimento tem afetação registrada é abrir mão de uma das poucas defesas estruturais que o ordenamento brasileiro oferece. A grande maioria dos lançamentos premium em Itajaí adota afetação, mas "grande maioria" não é "todos"; checar o memorial é trabalho de cinco minutos que evita prejuízos de seis dígitos.
"Em um mercado de planta, três variáveis explicam 80% do resultado final do investidor: solidez da incorporadora, indexador da parcela e janela de saída. Quem entra olhando só preço de tabela está pagando a curva de aprendizado." — leitura corrente entre analistas independentes do mercado catarinense.
Liquidez no secundário é a outra incógnita silenciosa. Itajaí tem mercado de revenda ativo nas faixas até R$ 2 milhões, mas o tempo médio entre anúncio e fechamento, mesmo em bairros aquecidos, costuma rodar entre quatro e oito meses. Tickets acima de R$ 3 milhões enfrentam universo de compradores estreito, e o desconto necessário para acelerar venda pode comer parcela relevante do ganho contábil. Quem precisa de liquidez em 90 dias está no mercado errado.
O risco regulatório fecha a lista. Atualizações de Plano Diretor, mudanças em coeficiente de aproveitamento, restrições ambientais na faixa costeira e revisões em legislação municipal de uso do solo podem alterar drasticamente o valor relativo de um terreno ou empreendimento. Não é hipótese acadêmica: o histórico recente de Itajaí e municípios vizinhos mostra movimentos relevantes que mudaram, da noite para o dia, a tese de quem comprou área com base em gabarito esperado.
Bairro por bairro: onde ainda há assimetria de preço
A Praia Brava é o mainstream do ciclo. Lançamentos premium, ticket por metro quadrado em faixa elevada, perfil de comprador de fora do estado, demanda forte de temporada. Para o investidor de horizonte longo (5+ anos) com tolerância a ciclo, ainda há tese; para quem entra hoje buscando arbitragem rápida, a janela já fechou parcialmente. Empreendimentos como os desenvolvidos pela SIDE Empreendimentos no eixo Praia Brava ilustram o padrão atual do segmento: produto de alto padrão, ficha técnica robusta, ticket coerente com a faixa superior do mercado catarinense.
Fazenda e Cabeçudas vivem reposicionamento próprio. Bairros tradicionais, com perfil de morador de longa data e estoque de imóveis antigos, atraem ondas de retrofit e novos empreendimentos médio-alto padrão que ainda transacionam a desconto relevante frente à Praia Brava — diferencial entre 15% e 30% em produtos comparáveis. Para o investidor que aceita ticket alto sem o brilho da orla nova, há valor.
Centro e Beira-Rio são duas cidades dentro de uma. O Centro tradicional sofre da estrutura comercial antiga, com unidades pequenas e composição residencial heterogênea. A Beira-Rio, contígua ao corredor portuário, tem absorvido lançamentos com vista para o canal e demanda firme de locação anual ligada à logística. Mercado menos vistoso, mas com cap rate de locação mais palatável.
São Vicente, Cordeiros e São Judas formam o anel de adensamento residencial classe média e média-alta. Ticket por metro quadrado significativamente menor, perfil de comprador local, ciclo de valorização ligado mais à infraestrutura municipal do que ao turismo. Para o investidor que busca renda de aluguel anual com inquilino estável, é o recorte mais sólido.
| Bairro | Ticket médio (R$/m²) | Variação 12m | Perfil dominante |
|---|---|---|---|
| Praia Brava | R$ 22.000 a R$ 35.000 | dois dígitos | Premium turístico / segunda residência |
| Fazenda / Cabeçudas | R$ 14.000 a R$ 22.000 | dois dígitos baixos | Morador tradicional / retrofit |
| Centro / Beira-Rio | R$ 9.000 a R$ 15.000 | casa dos 8%-12% | Misto residencial / corporativo logístico |
| São Vicente / Cordeiros | R$ 7.000 a R$ 11.000 | ~7%-10% | Classe média local / aluguel anual |
| São Judas | R$ 8.000 a R$ 12.000 | ~8%-11% | Médio-alto padrão emergente |
A comparação com Balneário Camboriú e Itapema completa o quadro. BC orla central segue mais caro, mas com taxa de variação 12m comprimida — está mais perto do topo de ciclo. Itapema, especialmente Meia Praia, mantém ritmo agressivo de valorização e ainda exibe assimetria frente a Itajaí em produtos comparáveis, mas concentra risco de excesso de oferta em horizonte de 24 a 36 meses. O litoral catarinense não é homogêneo, e tratá-lo como bloco único é o erro que mais custa caro ao investidor que vem de fora.
Erros recorrentes do investidor em Itajaí
O primeiro erro é confundir variação nominal com retorno real. Um imóvel que valorizou 30% em três anos, num cenário de INCC acumulado de 22% e IPCA acumulado de 15%, entregou retorno real comprimido — e ainda assim apareceu nas redes como "30% de valorização". Investidor precisa puxar deflator antes de comemorar.
O segundo é ignorar o custo de carrego. Cada mês de parcela paga é capital imobilizado que poderia estar rendendo CDI. Em obras de 36 meses, esse carrego, acumulado, é equivalente a 25% a 35% do valor total pago. Projeções de TIR que omitem esse componente são, sistematicamente, otimistas demais.
O terceiro é comprar incorporadora pela vitrine. Stand bonito, maquete iluminada e dezenas de unidades vendidas em fim de semana não dizem nada sobre solidez financeira da empresa. Quem investe entre R$ 800 mil e R$ 3 milhões em planta precisa exigir balanço, histórico de entregas, comprovação de patrimônio de afetação e, idealmente, conversa com proprietários de empreendimentos anteriores da mesma incorporadora.
O quarto é alocação concentrada. Investidor sem experiência prévia no setor frequentemente coloca 40%, 50%, às vezes 100% do patrimônio líquido numa única planta. É exposição ativa, geográfica e setorial concentrada num único ativo ilíquido, indexado a custo de obra. Diversificação não é tabu de fundo de pensão; é princípio matemático.
O quinto é assumir que estrangeiro financia como brasileiro. Não financia. Estrangeiro sem CPF, sem residência fiscal e sem comprovação de renda local enfrenta restrições severas em SBPE — na prática, opera majoritariamente à vista ou com financiamento de origem. Quem vende para esse perfil sem alinhar expectativa cria atrito desnecessário no fechamento.
Conclusão: o checklist antes do sim
A valorização de imóveis em Itajaí em 2026 é real, sustentada por vetores estruturais identificáveis e mensuráveis. Não é, contudo, garantia matemática de retorno para qualquer investidor, em qualquer ticket, em qualquer horizonte. O ciclo está mais avançado do que estava em 2022; o INCC corrige mais rápido do que a Selic cede; o secundário tem liquidez assimétrica entre faixas de preço; e o investidor que entra hoje precisa fazer conta diferente de quem entrou há quatro anos.
O checklist objetivo: (i) horizonte mínimo de cinco anos, idealmente sete; (ii) ticket compatível com diversificação — nunca mais que 30% do patrimônio líquido em um único ativo; (iii) tolerância a iliquidez de pelo menos 12 meses; (iv) exigência de patrimônio de afetação registrado e histórico de entrega da incorporadora; (v) leitura crítica do indexador da parcela e simulação de cenários de INCC; (vi) comparação honesta da TIR projetada contra CDI no mesmo horizonte; (vii) entendimento claro do zoneamento e do Plano Diretor do bairro de interesse.
Faz sentido para quem tem horizonte longo, capital diversificado, tese clara sobre vetor estrutural e leitura crítica de ficha técnica. Não faz sentido para quem precisa de liquidez em prazo curto, aloca capital único e acredita em "Itajaí está bombando" como diagnóstico de investimento. Para acompanhar análises semanais do mercado imobiliário catarinense com este nível de rigor — números, indexadores e leitura crítica em vez de marketing — a curadoria editorial do portal SIDE segue sendo um dos poucos endereços do setor que separa sinal de ruído.