Kenaikan Harga Hartanah Itajaí 2026: Berbaloi?
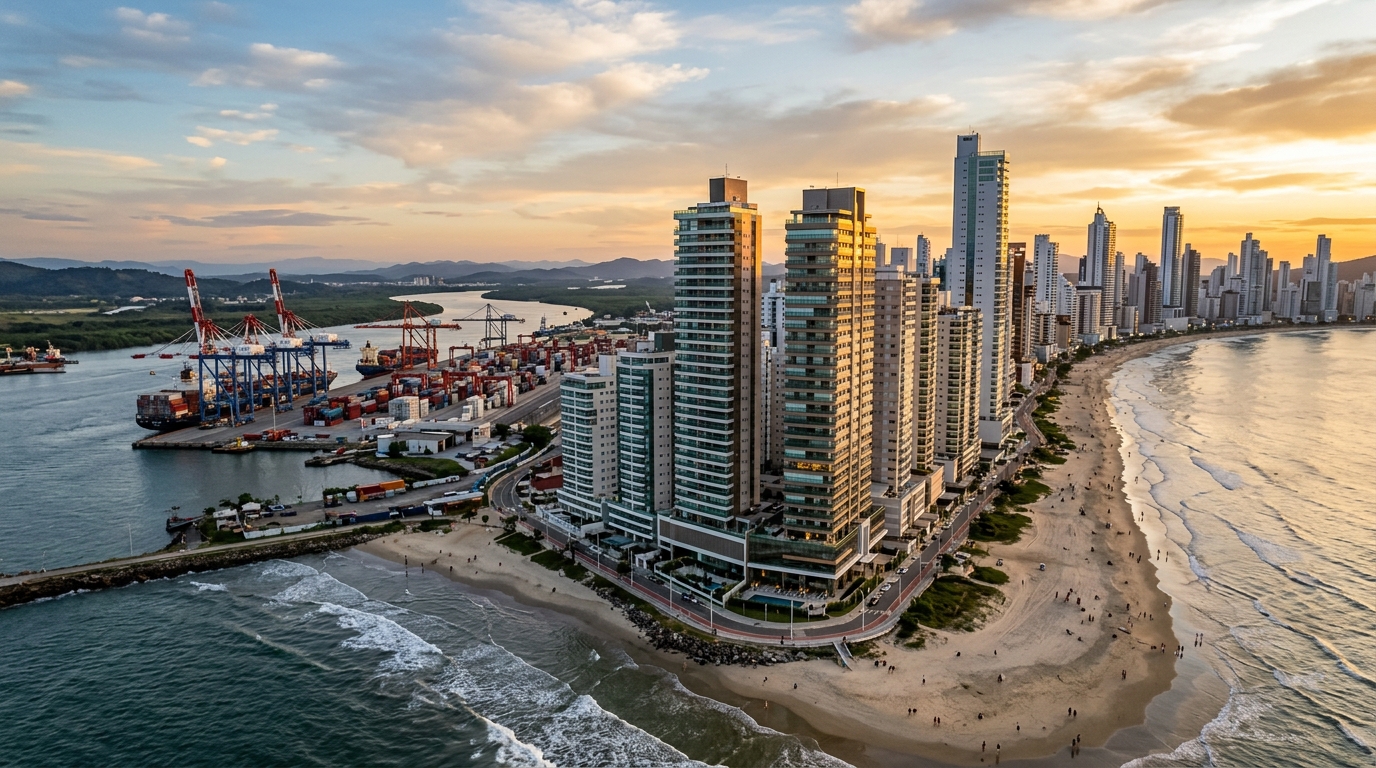
Harga per meter persegi di Itajaí menutup bulan-bulan awal 2026 dengan kenaikan terkumpul yang lebih tinggi daripada Balneário Camboriú dalam keratan indeks FipeZap — sesuatu yang tidak terbayangkan lima tahun lalu, ketika perbandaran tersebut masih dilihat sebagai "sepupu pekerja keras" pantai utara Santa Catarina. Bagi pelabur yang memandang sektor ini melalui cermin pandang belakang, godaannya jelas: beli unit dalam pembinaan di Praia Brava, tunggu 36 bulan, dan rangkul perbezaan harga. Bagi mereka yang mengira dengan pensel, kertas, dan kadar Selic (suku bunga asas Brazil) di hujung jari, persoalan berubah sama sekali — dan jawapannya bukanlah "beli sekarang" yang bergema di saluran ejen hartanah tempatan.
Artikel ini membedah tesis kenaikan harga hartanah di Itajaí pada tahun 2026 melalui kanta kewangkewartawan kewangan: vektor struktur, matematik aliran tunai, indeks pengukuran, risiko undang-undang, dan bacaan kawasan demi kawasan. Pembaca yang mencari pengesahan berat sebelah akan pulang dengan tangan kosong. Pembaca yang mencari keputusan yang termaklum, dengan ufuk masa dan jumlah pelaburan yang konsisten, akan menemui di sini bahan yang tidak terdapat dalam keputusan carian umum.
Itajaí pada 2026: angka yang penting (dan yang biasanya dirahsiakan)
Mulakan dengan gambaran kasar. Indeks FipeZap terkumpul 12 bulan untuk Itajaí berlegar pada dua angka tinggi, dengan Praia Brava menonjol — purata harga per meter perseginya kini hampir menyamai julat tertinggi negeri Santa Catarina, segmen yang sejarahnya berlabuh dengan selesa di pesisir tengah Balneário Camboriú. Kesatuan hartanah Secovi-SC melaporkan Kelajuan Jualan (VSO) suku tahunan bagi projek baharu yang sentiasa melebihi 15% di zon pantai, satu angka yang menandakan penyerapan stok yang sihat, tetapi yang perlu disilangsemak dengan rentak pelancaran baharu agar bacaan tidak menyimpang.
Dari sudut bekalan, jumlah nilai jualan umum (VGV) konsolidasi yang dilaporkan oleh persatuan industri ABRAINC dan CBIC bagi paksi Itajaí–Itapema–Balneário Camboriú mencatat rekod nominal pada 2025, dengan pelantar pelancaran 2026 yang masih utuh. Di sinilah perangkap analitis pertama: VGV yang meningkat secara nominal, dalam persekitaran INCC tahunan (indeks kos pembinaan Brazil) antara 6% hingga 8%, tidak bermakna pengembangan sebenar sektor secara automatik — sebahagiannya hanya mencerminkan kenaikan kos pembinaan. Sesiapa yang mencampur-adukkan inflasi sektor dengan pemanasan struktur sebenarnya membeli naratif yang salah.
Latar belakang makroekonomi melengkapkan gambaran. Dengan Selic kekal pada paras dua angka dan IPCA (indeks inflasi pengguna Brazil) menyusut perlahan ke arah lingkungan atas sasaran, kos peluang modal yang diletakkan dalam pendapatan tetap kekal tinggi. Sijil deposit pasca-tetap (CDB) berkualiti memberi pulangan bersih kira-kira 0.75% hingga 0.90% sebulan. Inilah penanda aras yang setiap tesis hartanah dalam pembinaan di Itajaí mesti lawan — bukan pulangan nominal 30% terkumpul dalam tempoh tiga tahun yang dipamerkan dalam bahan jualan.
Kenapa harganya naik: vektor struktur di sebalik angka
Kenaikan harga Itajaí baru-baru ini, walaupun persepsi umum menyatakan sebaliknya, bukanlah hasil daripada satu kitaran pelancongan tunggal. Terdapat beberapa vektor struktur, dan setiap satu mempunyai ufuk masanya sendiri.
Vektor pertama adalah pelabuhan. Kompleks Pelabuhan Itajaí bersama Portonave (di Navegantes) mengendalikan salah satu volum kontena terbesar di Brazil, dan rantaian logistik yang berkaitan — pengendali kapal, ejen kastam, syarikat perkapalan, industri sokongan pelabuhan — menyokong asas pendapatan tinggi dan stabil yang tidak bergantung kepada musim panas. Vektor inilah yang menjelaskan daya tahan pasaran sewaan tahunan di Centro, Beira-Rio, Fazenda, dan sebahagian São Vicente. Bukan pelabur tempatan yang menolak harga: ia adalah eksekutif logistik yang menetap secara tetap.
Vektor kedua adalah limpahan permintaan dari Balneário Camboriú ke Praia Brava. Dengan harga per meter persegi di pesisir tengah Balneário Camboriú berada pada paras yang menghalau sebahagian pembeli "premium baharu", Praia Brava — yang secara pentadbiran tergolong dalam Itajaí, tetapi disatukan dengan jaringan bandar Balneário Camboriú — telah merangkul dalam tiga tahun terakhir aliran permintaan yang dahulunya terperangkap di sebelah satu lagi bukit. Kesannya adalah penilaian semula stok tempatan yang pantas, dengan pelancaran berharga antara R$ 25,000 hingga R$ 35,000 sehektar per meter persegi yang setara dengan pesisir tengah jiran.
Vektor ketiga adalah infrastruktur. Penggandaan dan peningkatan berterusan beberapa segmen lebuh raya BR-101, ditambah dengan kemajuan perlahan tetapi ketara dalam projek jalan bandar serta pemadatan kemudahan kesihatan dan pendidikan swasta, mengecilkan masa perjalanan ke Florianópolis dan Curitiba serta memperluas radius bandar penginapan berkelas. Vektor keempat, demografi, ialah aliran masuk bersih pendatang dari São Paulo, Paraná, dan Rio Grande do Sul — satu aliran yang, menurut keratan terkini IBGE (biro statistik Brazil) dan kajian FGV, meletakkan vektor Santa Catarina antara yang paling menarik secara relatif di negara ini.
Akhir sekali, vektor pengawalseliaan. Pelan Induk Itajaí mengandungi kawasan dengan had ketinggian bangunan yang luas dan kawasan lain dengan sekatan yang semakin ketat; memahami pengezonan sebelum membeli tanah atau projek adalah faktor pulangan yang sama pentingnya seperti membaca penyata kewangan pemaju. Vektor struktur bukanlah takdir: setiap satu mempunyai tetingkapnya sendiri, dan setiap satu boleh menyejuk.
Pembinaan berbanding siap: matematik sebenar pelabur
Soalan operasi sebenarnya bukan "Adakah Itajaí menaikkan harga?". Tetapi "beli unit dalam pembinaan atau siap, dengan indeks apa, dalam ufuk masa apa, berbanding dengan kos peluang apa?". Di sinilah perakaunan yang ditinggalkan oleh bahan jualan masuk.
Bagi hartanah dalam pembinaan, aliran tunai standard melibatkan deposit awal 10% hingga 20%, ansuran bulanan yang dilaraskan mengikut INCC sepanjang pembinaan, pembayaran tambahan tahunan, dan penyerahan kunci pada penyiapan — saat ketika baki biasanya dipindahkan kepada bank melalui sistem SBPE (sistem pembiayaan perumahan Brazil). Risikonya bukan dalam kontrak, tetapi dalam INCC. Dalam kitaran pemecutan kos pembinaan — seperti yang dialami antara 2021 dan 2022 dan sebahagiannya berulang pada 2024-2025 — INCC-DI melebihi 8% setahun dan melaraskan keseluruhan baki bulanan setiap bulan. Ansuran bernilai R$ 8,000 hari ini boleh menjadi R$ 9,500 dalam 18 bulan tanpa pembeli menandatangani apa-apa selain daripada apa yang telah ditandatanganinya.
Bagi hartanah siap, pengiraannya berbeza. Pelabur membayar penuh ITBI (cukai pemindahan hartanah perbandaran), kos pendaftaran, surat ikatan, dan membiayai atau membayar tunai jumlah penuh. Pulangan bergantung pada sewa ditambah dengan kenaikan modal, dalam pasaran sewa di mana kadar tahunan bersih di Itajaí berlegar antara 4% dan 6% setahun bagi unit kediaman di lokasi baik — di bawah CDI semasa. Tanpa kenaikan nominal melebihi IPCA, hartanah siap kalah kepada pendapatan tetap dalam ufuk masa pendek.
| Senario | Dalam pembinaan — 36 bulan | Siap — 36 bulan | CDI bersih — 36 bulan |
|---|---|---|---|
| Pelaburan awal | R$ 200 ribu (deposit + ansuran tahun 1) | R$ 1.2 juta (tunai) | R$ 1.2 juta |
| Indeks / kadar pulangan | INCC ~7% setahun + kenaikan modal | Sewa 5% setahun + kenaikan | ~10% setahun bersih |
| Nilai dianggar akhir | R$ 1.8 juta (selepas pemindahan) | R$ 1.55 juta (sewa dilaburkan semula) | R$ 1.60 juta |
| TIR anggaran (kadar pulangan dalaman) | 22% hingga 28% setahun | 10% hingga 13% setahun | ~10% setahun |
| Risiko utama | Kelewatan, INCC, pembatalan, kecairan | Kekosongan, penyelenggaraan, bersih rendah | Kredit penerbit |
Bacaannya keras tetapi jujur: hartanah dalam pembinaan hanya mengatasi CDI dengan selesa dalam senario kenaikan modal yang signifikan pada saat sijil siap diterima. Jika kitaran Itajaí menyejuk — dan kitaran hartanah memang menyejuk — TIR yang diunjurkan jatuh menjunam, dan pelabur mendapati bahawa mereka sebenarnya hanya diberi ganjaran INCC ditambah selisih pasaran yang tidak terjamin. Bagi pelaburan antara R$ 800 ribu dan R$ 3 juta, peruntukan yang betul jarang merupakan 100% dalam satu aset tunggal. Mereka yang meletakkan segala-galanya dalam satu unit pembinaan menggantikan kepelbagaian dengan adrenalina.
Terdapat juga proses pemindahan. Diskaun antara harga senarai projek yang siap dengan harga yang dibayar oleh pasaran sekunder dalam jualan segera biasanya antara 5% hingga 12%, bergantung kepada stok yang masih ada di bangunan tersebut. Mereka yang perlu menjual sebelum sijil siap mendapati kecairan yang jauh lebih nipis daripada yang dijangkakan.
Risiko yang tidak ditunjukkan di model maket
Kelewatan pembinaan adalah risiko yang paling kerap dipandang ringan oleh pelabur kali pertama. Undang-undang 13,786/2018 — yang dipanggil undang-undang pembatalan — mengubah persamaan dengan ketara. Di satu pihak, ia menjadikan toleransi 180 hari melebihi tarikh penyerahan yang dijangka tanpa pampasan sebagai peraturan. Di pihak yang lain, ia mengawal selia denda secara jelas dalam kes pembatalan sukarela oleh pembeli, dengan penahanan yang boleh mencapai 25% daripada nilai yang dibayar dalam projek tanpa harta yang diasingkan, dan sehingga 50% dalam projek yang mempunyai pengasingan harta yang didaftarkan.
Harta yang diasingkan (patrimônio de afetação), yang diwujudkan oleh Undang-undang 10,931/2004, ialah pengasingan perakaunan yang memisahkan projek daripada penyata pemaju — ia melindungi pembeli sekiranya pemaju muflis. Membeli unit dalam pembinaan tanpa menyemak sama ada projek tersebut mempunyai pengasingan harta yang didaftarkan bermakna melepaskan salah satu daripada sedikit perlindungan struktur yang ditawarkan oleh sistem perundangan Brazil. Majoriti besar pelancaran premium di Itajaí mengamalkan pengasingan harta, tetapi "majoriti besar" bukan "semua"; menyemak memorial adalah tugas lima minit yang menghalang kerugian enam angka.
"Dalam pasaran unit dalam pembinaan, tiga pemboleh ubah menjelaskan 80% daripada hasil akhir pelabur: kekukuhan pemaju, indeks ansuran, dan tetingkap keluar. Sesiapa yang masuk hanya melihat harga senarai sedang membayar keluk pembelajaran." — pandangan biasa di kalangan penganalisis bebas pasaran Santa Catarina.
Kecairan dalam pasaran sekunder adalah satu lagi persoalan senyap. Itajaí mempunyai pasaran jualan semula yang aktif dalam julat sehingga R$ 2 juta, tetapi tempoh purata antara penyenaraian dan penutupan, bahkan di kawasan panas, biasanya antara empat hingga lapan bulan. Pelaburan melebihi R$ 3 juta menghadapi universum pembeli yang sempit, dan diskaun yang diperlukan untuk mempercepat jualan boleh menghakis sebahagian besar daripada keuntungan perakaunan. Mereka yang memerlukan kecairan dalam 90 hari berada di pasaran yang salah.
Risiko pengawalseliaan menutup senarai. Kemas kini Pelan Induk, perubahan dalam pekali penggunaan, sekatan alam sekitar di zon pesisir, dan semakan perundangan perbandaran tentang penggunaan tanah boleh mengubah secara dramatik nilai relatif sesebuah tanah atau projek. Ia bukan hipotesis akademik: sejarah baru-baru ini di Itajaí dan perbandaran sekitarnya menunjukkan pergerakan signifikan yang mengubah, dalam sekelip mata, tesis mereka yang membeli tanah berdasarkan had ketinggian yang dijangka.
Kawasan demi kawasan: di mana masih ada ketidaksimetrian harga
Praia Brava adalah arus perdana kitaran. Pelancaran premium, harga per meter persegi pada julat tinggi, profil pembeli dari luar negeri Santa Catarina, permintaan musim yang kuat. Bagi pelabur dengan ufuk masa panjang (5+ tahun) dan toleransi kitaran, tesis masih wujud; bagi yang masuk hari ini mencari arbitraj pantas, tetingkap telah sebahagiannya tertutup. Projek seperti yang dibangunkan oleh SIDE Empreendimentos di sepanjang Praia Brava menggambarkan corak segmen semasa: produk gred tinggi, lembaran teknikal yang kukuh, harga yang konsisten dengan julat atas pasaran Santa Catarina.
Fazenda dan Cabeçudas sedang mengalami pemposisian semula mereka sendiri. Kawasan tradisional, dengan profil penduduk lama dan stok bangunan lama, menarik gelombang pengubahsuaian (retrofit) dan projek baharu bertaraf sederhana-tinggi yang masih berurus niaga pada diskaun yang ketara berbanding Praia Brava — perbezaan antara 15% hingga 30% dalam produk yang setara. Bagi pelabur yang menerima harga tinggi tanpa kilauan pesisir baharu, terdapat nilai.
Centro dan Beira-Rio adalah dua bandar dalam satu. Centro tradisional mengalami struktur perdagangan lama, dengan unit-unit kecil dan komposisi kediaman yang heterogen. Beira-Rio, yang bersebelahan dengan koridor pelabuhan, telah menyerap pelancaran dengan pemandangan ke arah saluran air dan permintaan sewaan tahunan yang kukuh berkaitan dengan logistik. Pasaran yang kurang menonjol, tetapi dengan kadar pendapatan sewa yang lebih menarik.
São Vicente, Cordeiros, dan São Judas membentuk gelung pemadatan kediaman kelas menengah dan menengah-tinggi. Harga per meter persegi yang jauh lebih rendah, profil pembeli tempatan, kitaran kenaikan yang lebih terkait dengan infrastruktur bandar daripada pelancongan. Bagi pelabur yang mencari pendapatan sewa tahunan dengan penyewa yang stabil, ini adalah keratan yang paling kukuh.
| Kawasan | Harga purata (R$/m²) | Variasi 12b | Profil dominan |
|---|---|---|---|
| Praia Brava | R$ 22,000 hingga R$ 35,000 | Dua angka | Premium pelancongan / kediaman kedua |
| Fazenda / Cabeçudas | R$ 14,000 hingga R$ 22,000 | Dua angka rendah | Penduduk tradisional / pengubahsuaian |
| Centro / Beira-Rio | R$ 9,000 hingga R$ 15,000 | 8%–12% | Campuran kediaman / korporat logistik |
| São Vicente / Cordeiros | R$ 7,000 hingga R$ 11,000 | ~7%–10% | Kelas menengah tempatan / sewa tahunan |
| São Judas | R$ 8,000 hingga R$ 12,000 | ~8%–11% | Menengah-tinggi muncul |
Perbandingan dengan Balneário Camboriú dan Itapema melengkapkan gambaran. Pesisir tengah Balneário Camboriú kekal lebih mahal, tetapi dengan kadar variasi 12 bulan yang menyusut — ia lebih dekat dengan puncak kitaran. Itapema, terutamanya Meia Praia, mengekalkan rentak kenaikan yang agresif dan masih menunjukkan ketidaksimetrian berbanding Itajaí dalam produk yang setara, tetapi memikul risiko bekalan berlebihan dalam ufuk 24 hingga 36 bulan. Pesisir Santa Catarina bukanlah homogen, dan menganggapnya sebagai blok tunggal adalah kesilapan yang paling mahal bagi pelabur dari luar.
Kesilapan berulang pelabur di Itajaí
Kesilapan pertama adalah mencampur-adukkan kenaikan nominal dengan pulangan sebenar. Sebuah hartanah yang naik 30% dalam tempoh tiga tahun, dalam senario INCC terkumpul 22% dan IPCA terkumpul 15%, memberi pulangan sebenar yang terhad — tetapi masih muncul di media sosial sebagai "kenaikan 30%". Pelabur perlu menarik faktor deflator sebelum meraikan.
Kesilapan kedua adalah mengabaikan kos pegangan. Setiap bulan ansuran yang dibayar adalah modal yang terkunci yang sepatutnya boleh memberi pulangan CDI. Dalam pembinaan selama 36 bulan, kos pegangan terkumpul ini bersamaan dengan 25% hingga 35% daripada jumlah keseluruhan yang dibayar. Unjuran TIR yang meninggalkan komponen ini, secara sistematik, terlalu optimistik.
Kesilapan ketiga ialah membeli pemaju berdasarkan persembahan. Pejabat jualan yang cantik, model maket yang bercahaya, dan berpuluh unit terjual dalam hujung minggu tidak mengatakan apa-apa tentang kekukuhan kewangan syarikat. Sesiapa yang melabur antara R$ 800 ribu dan R$ 3 juta dalam unit dalam pembinaan perlu meminta penyata kewangan, sejarah penyerahan, bukti pengasingan harta, dan, idealnya, perbualan dengan pemilik projek-projek terdahulu pemaju yang sama.
Kesilapan keempat adalah peruntukan tertumpu. Pelabur tanpa pengalaman dalam sektor ini sering meletakkan 40%, 50%, kadangkala 100% daripada aset bersihnya dalam satu unit pembinaan. Ia adalah pendedahan aktif, geografi, dan sektor yang tertumpu dalam satu aset yang tidak cair, diindeks kepada kos pembinaan. Kepelbagaian bukan dogma dana pencen; ia adalah prinsip matematik.
Kesilapan kelima adalah menganggap orang asing membiayai seperti rakyat Brazil. Mereka tidak. Orang asing tanpa nombor pengenalan cukai (CPF), tanpa pemastautinan cukai, dan tanpa bukti pendapatan tempatan menghadapi sekatan ketat dalam sistem SBPE — secara praktiknya, mereka kebanyakannya beroperasi dengan tunai atau pembiayaan dari negara asal. Sesiapa yang menjual kepada profil ini tanpa menyelaraskan jangkaan mencipta geseran yang tidak perlu dalam penutupan jual beli.
Kesimpulan: senarai semak sebelum berkata ya
Kenaikan harga hartanah di Itajaí pada tahun 2026 adalah benar, dipertahankan oleh vektor struktur yang boleh dikenal pasti dan diukur. Walau bagaimanapun, ia bukan jaminan matematik bagi pulangan untuk mana-mana pelabur, dalam mana-mana julat pelaburan, dalam mana-mana ufuk masa. Kitarannya lebih lanjut daripada keadaan pada 2022; INCC menyelaraskan harga lebih cepat daripada Selic menyusut; pasaran sekunder mempunyai kecairan yang tidak simetri antara julat harga; dan pelabur yang masuk hari ini perlu membuat pengiraan yang berbeza daripada mereka yang masuk empat tahun lalu.
Senarai semak objektif: (i) ufuk masa minimum lima tahun, idealnya tujuh; (ii) saiz pelaburan yang serasi dengan kepelbagaian — tidak lebih daripada 30% aset bersih dalam satu aset tunggal; (iii) toleransi kepada ketakkecairan sekurang-kurangnya 12 bulan; (iv) tuntutan untuk pengasingan harta yang didaftarkan dan rekod penyerahan pemaju; (v) bacaan kritis terhadap indeks ansuran dan simulasi senario INCC; (vi) perbandingan jujur TIR yang diunjurkan terhadap CDI dalam ufuk yang sama; (vii) pemahaman jelas tentang pengezonan dan Pelan Induk bagi kawasan yang diminati. Bagi pembeli antarabangsa, tambahkan: (viii) perancangan pertukaran mata wang real Brazil dan kefahaman peraturan Bank Pusat Brazil untuk pemindahan dana lintas sempadan.
Ia masuk akal bagi mereka yang mempunyai ufuk masa panjang, modal yang pelbagai, tesis yang jelas tentang vektor struktur, dan bacaan kritis terhadap lembaran teknikal. Ia tidak masuk akal bagi mereka yang memerlukan kecairan dalam jangka pendek, memperuntukkan modal tunggal, dan mempercayai "Itajaí sedang meletup" sebagai diagnosis pelaburan. Untuk mengikuti analisis mingguan pasaran hartanah Santa Catarina dengan tahap ketelitian ini — angka, indeks, dan bacaan kritis sebagai ganti pemasaran — kurasi editorial portal SIDE kekal sebagai salah satu daripada beberapa alamat sektor yang memisahkan isyarat daripada hingar.