इताजाई रियल एस्टेट 2026: निवेश के लिए सही है?
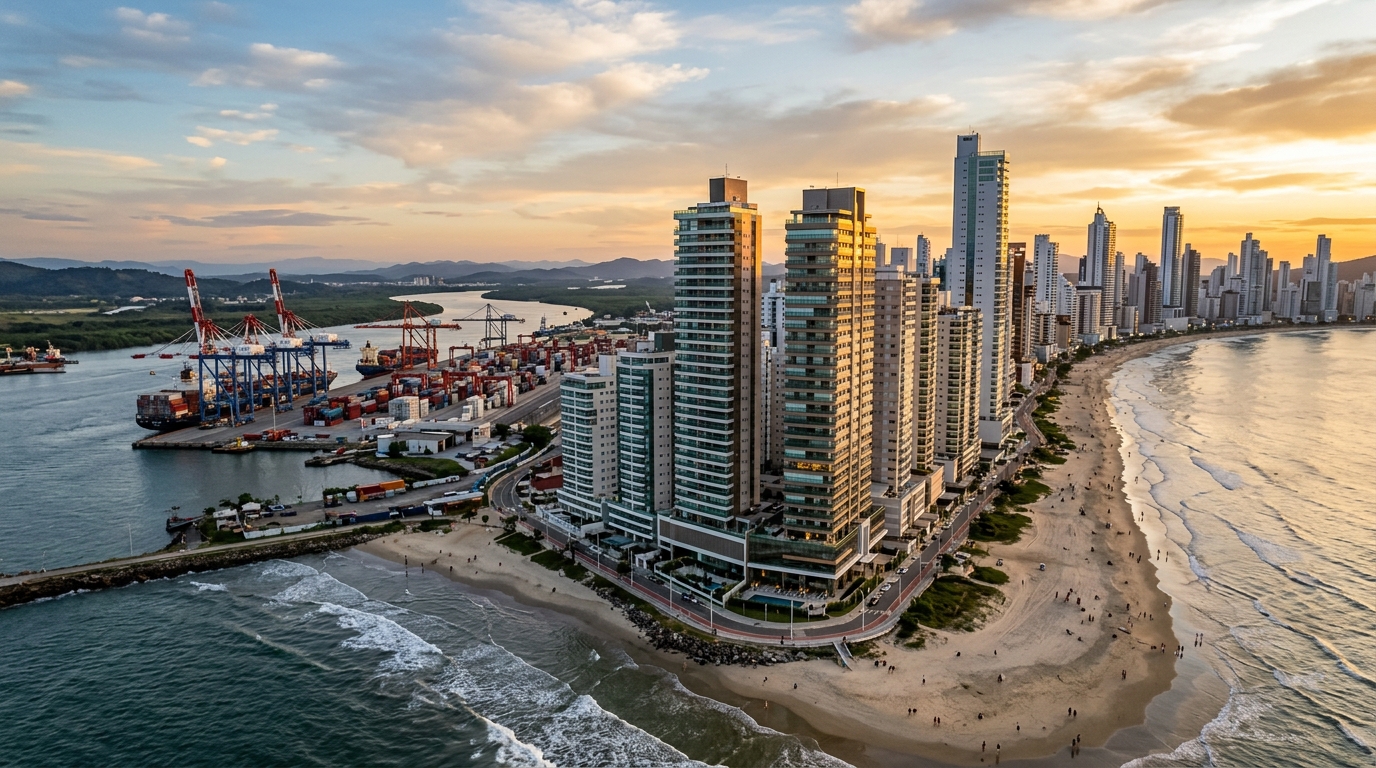
2026 के पहले महीनों में इताजाई (Itajaí) के प्रति वर्ग मीटर मूल्य ने FipeZap सूचकांक के आधार पर बालनेआरियो कांबोरीउ (Balneário Camboriú) को पीछे छोड़ दिया — पाँच साल पहले यह कल्पना से परे था, जब इस नगरपालिका को सांता कातारीना (Santa Catarina) के उत्तरी तटीय क्षेत्र का "मेहनती चचेरा भाई" माना जाता था। पीछे मुड़कर देखने वाले निवेशक के लिए प्रलोभन स्पष्ट है: प्राइया ब्रावा (Praia Brava) में एक "off-plan" यानी निर्माणाधीन यूनिट खरीदो, 36 महीने प्रतीक्षा करो और स्प्रेड (मूल्य अंतर) को मुनाफे में बदलो। लेकिन जो निवेशक कागज़, पेंसिल और Selic (ब्राज़ील की बेंचमार्क ब्याज दर) हाथ में लेकर हिसाब लगाता है, उसके लिए सवाल बदल जाता है — और जवाब वैसा "अभी खरीदें" नहीं रह जाता जैसा स्थानीय रियल्टी विज्ञापनों में गूँजता है।
यह लेख 2026 में इताजाई की रियल एस्टेट तेज़ी की थीसिस को वित्तीय पत्रकारिता के नज़रिए से चीरकर देखता है: संरचनात्मक चालक, नकदी प्रवाह का गणित, सूचकांकीकरण, कानूनी जोखिम और मोहल्ले-दर-मोहल्ले पढ़त। जो पाठक केवल अपनी मान्यता की पुष्टि खोज रहे हैं वे निराश होंगे; जो सूचित निर्णय चाहते हैं — स्पष्ट क्षितिज और तार्किक टिकट साइज़ के साथ — उन्हें यहाँ वही सामग्री मिलेगी जो सामान्य खोज परिणामों में अनुपस्थित है। विदेशी निवेशक के लिए विशेष रूप से एक अध्याय रिपटा है: मुद्रा जोखिम, वित्तपोषण की वास्तविकता और ब्राज़ीलियाई नियामक संरचना की मूल बातें।
2026 में इताजाई: वे आँकड़े जो मायने रखते हैं (और जिन्हें अक्सर छुपाया जाता है)
कच्चे चित्र से शुरू करते हैं। पिछले 12 महीनों में इताजाई के लिए FipeZap का संचयी रिटर्न ऊँचे दो-अंकीय आँकड़ों के आसपास घूम रहा है, और इसमें प्राइया ब्रावा का प्रति वर्ग मीटर औसत टिकट अब राज्य की सर्वोच्च श्रेणी की दहलीज़ छू रहा है — एक श्रेणी जो ऐतिहासिक रूप से बालनेआरियो कांबोरीउ के मुख्य समुद्र तट को आराम से मिलती थी। Secovi-SC (सांता कातारीना का रियल एस्टेट उद्योग संघ) समुद्र तट क्षेत्रों के नए लॉन्च के लिए तिमाही VSO यानी Velocidade de Vendas (बिक्री गति, इन्वेंट्री टर्नओवर का संकेतक) लगातार 15% से ऊपर बताता है — यह आँकड़ा स्वस्थ इन्वेंट्री अवशोषण दिखाता है, लेकिन इसे नए लॉन्च की गति के साथ क्रॉस-चेक न किया जाए तो भ्रामक हो जाता है।
आपूर्ति पक्ष पर, ABRAINC और CBIC (ब्राज़ील के निर्माण उद्योग संघ) के समेकित VGV (Valor Geral de Vendas — किसी डेवलपमेंट का कुल अनुमानित बिक्री मूल्य) ने 2025 में इताजाई/इतापेमा/BC अक्ष के लिए नाममात्र रिकॉर्ड बनाया, और 2026 की लॉन्च पाइपलाइन भी मज़बूत बनी हुई है। यहाँ पहला विश्लेषणात्मक जाल छिपा है: 6% से 8% वार्षिक INCC यानी Índice Nacional de Custo da Construção (राष्ट्रीय निर्माण लागत सूचकांक) के माहौल में बढ़ता हुआ नाममात्र VGV स्वतः क्षेत्र के वास्तविक विस्तार का संकेत नहीं देता — यह आंशिक रूप से केवल निर्माण लागत के पुनर्मूल्यांकन को दर्शाता है। जो निवेशक क्षेत्रीय मुद्रास्फीति को संरचनात्मक माँग की गर्मी समझ बैठता है, वह ग़लत कथा खरीद रहा है।
व्यापक आर्थिक पृष्ठभूमि चित्र को पूरा करती है। Selic दो-अंकीय स्तर पर बनी हुई है और IPCA (ब्राज़ील का प्रमुख उपभोक्ता मूल्य सूचकांक) धीरे-धीरे लक्ष्य की ऊपरी सीमा की ओर लौट रहा है — इसलिए सुरक्षित निश्चित-आय परिसंपत्तियों में पूँजी रखने का अवसर लागत ऊँचा है। उच्च गुणवत्ता वाला फ्लोटिंग-रेट CDB (बैंक जमा प्रमाणपत्र, ब्राज़ील का प्रमुख खुदरा निश्चित-आय उत्पाद) लगभग 0.75% से 0.90% मासिक शुद्ध रिटर्न देता है। यही वह बेंचमार्क है जिसके विरुद्ध इताजाई की किसी भी ऑफ-प्लान थीसिस को टकराना पड़ेगा — न कि बिक्री ब्रोशर में दिखाए जाने वाले "तीन साल में 30% नाममात्र रिटर्न" वाले आँकड़े। और विदेशी निवेशक के लिए यहाँ एक अतिरिक्त परत है: ब्राज़ीलियाई रियाल (BRL) का डॉलर, यूरो या रुपये के विरुद्ध कितना उतार-चढ़ाव झेलता है, यह भी रिटर्न का हिस्सा है।
क्यों बढ़ रहा है मूल्य: कीमत के पीछे के संरचनात्मक चालक
इताजाई की हालिया तेज़ी, आम धारणा के विपरीत, किसी एकल पर्यटन चक्र का परिणाम नहीं है। यहाँ अनेक संरचनात्मक चालक काम कर रहे हैं, और हर एक का अपना स्वतंत्र क्षितिज है।
पहला चालक बंदरगाह है। पोर्टो दे इताजाई (Porto de Itajaí) और पड़ोसी नगर नवेगांचेस का पोर्टोनावे (Portonave) मिलकर देश के सबसे बड़े कंटेनर हैंडलिंग वॉल्यूम में से एक संचालित करते हैं, और इससे जुड़ी लॉजिस्टिक्स श्रृंखला — संचालक, क्लियरिंग एजेंट, शिपिंग कंपनियाँ, गोदी-तल का औद्योगिक तंत्र — एक उच्च और स्थिर आय आधार सहारा देती है जो गर्मियों के पर्यटन पर निर्भर नहीं है। यह चालक केंद्र (Centro), बेइरा-रिओ, फ़ज़ेंदा और साओ विसेंते के बड़े हिस्से में वार्षिक किराये के बाज़ार की मज़बूती समझाता है। यहाँ कीमत खींचने वाला सांता कातारीना का निवेशक नहीं, बल्कि वहाँ बसने वाला लॉजिस्टिक्स कार्यकारी है।
दूसरा चालक बालनेआरियो कांबोरीउ से प्राइया ब्रावा की ओर माँग का अतिप्रवाह है। BC के मुख्य समुद्र तट का प्रति वर्ग मीटर भाव "नए प्रीमियम" खरीदारों के एक हिस्से को डराने लगा है, और प्राइया ब्रावा — जो प्रशासनिक रूप से इताजाई का हिस्सा है लेकिन शहरी जाल के स्तर पर BC से जुड़ा हुआ है — ने पिछले तीन वर्षों में उस माँग प्रवाह को पकड़ लिया है जो पहले पहाड़ी के दूसरी ओर अटका हुआ था। नतीजा यह कि स्थानीय इन्वेंट्री का तेज़ पुनर्मूल्यांकन हुआ है, और नए लॉन्च 25,000 से 35,000 रियाल प्रति वर्ग मीटर के स्तर पर पड़ोसी मुख्य तट के बराबर बिक रहे हैं।
तीसरा चालक अधोसंरचनात्मक है। BR-101 राजमार्ग के कुछ हिस्सों में दोहरीकरण और निरंतर सुधार, शहरी सड़क परियोजनाओं की धीमी लेकिन ध्यान देने योग्य प्रगति और निजी स्वास्थ्य व शिक्षा सुविधाओं के घनत्व में वृद्धि — ये सब फ्लोरियानोपोलिस (Santa Catarina की राजधानी) और कूरितिबा तक की यात्रा का समय घटाते हैं और गुणवत्तापूर्ण उपनगर-निवास की पहुँच त्रिज्या बढ़ाते हैं। चौथा चालक जनसांख्यिकीय है: साओ पाओलो, पाराना और रिओ ग्रांदे दू सुल से शुद्ध प्रवासी आगमन — IBGE (ब्राज़ील का राष्ट्रीय सांख्यिकी संस्थान) और FGV (फुंदाकाओ गेतूलियो वर्गास, ब्राज़ील का प्रमुख आर्थिक शोध केंद्र) के हालिया अध्ययनों के अनुसार, सांता कातारीना का अक्ष देश में सापेक्षिक रूप से सबसे अधिक प्रवासी आकर्षित करने वाले क्षेत्रों में शामिल है।
अंत में, नियामक चालक। इताजाई के मास्टर प्लान (Plano Diretor) में कुछ क्षेत्र ऐसे हैं जहाँ ऊँची मंज़िलें और अधिक FSI (Floor Space Index के समकक्ष) स्वीकृत है, और कुछ क्षेत्र ऐसे हैं जहाँ बढ़ती हुई पाबंदियाँ लागू हो रही हैं; ज़मीन या डेवलपमेंट खरीदने से पहले ज़ोनिंग समझना डेवलपर के बैलेंस शीट को पढ़ने जितना ही निर्णायक है। संरचनात्मक चालक कोई मंज़िल नहीं हैं — हर एक की अपनी खिड़की है और हर एक की रफ़्तार धीमी पड़ सकती है।
ऑफ-प्लान बनाम तैयार: निवेशक का असली गणित
परिचालन का सवाल "क्या इताजाई का मूल्य बढ़ रहा है?" नहीं है। असली सवाल यह है: "ऑफ-प्लान खरीदें या तैयार यूनिट, किस सूचकांक के साथ, किस क्षितिज में, किस अवसर लागत के विरुद्ध?" यहीं वह लेखाकर्म छिपा है जिसे बिक्री सामग्री प्रायः नज़रअंदाज़ करती है।
ऑफ-प्लान खरीद में मानक प्रवाह कुछ इस तरह होता है: 10% से 20% का प्रारंभिक भुगतान, निर्माण अवधि के दौरान INCC से समायोजित मासिक किस्तें, वार्षिक रीइन्फोर्स्मेंट और चाबी हस्तांतरण के समय शेष राशि — जो आमतौर पर SBPE (Sistema Brasileiro de Poupança e Empréstimo, ब्राज़ील की प्रमुख बंधक प्रणाली) के माध्यम से बैंक को हस्तांतरित होती है। जोखिम अनुबंध में नहीं, बल्कि INCC में बैठा है। 2021-2022 के निर्माण-लागत त्वरण चक्र की तरह, और 2024-2025 में आंशिक रूप से दोहराए गए, INCC-DI 8% वार्षिक के पार चला जाता है और हर महीने पूरी बकाया राशि को पुनःमूल्यांकित कर देता है। आज की 8,000 रियाल की किस्त 18 महीनों में 9,500 रियाल बन सकती है — और खरीदार ने अनुबंध में हस्ताक्षर किए सिवाय कुछ अतिरिक्त नहीं किया होता।
तैयार यूनिट में हिसाब अलग है। निवेशक पूरी ITBI (Imposto sobre Transmissão de Bens Imóveis — संपत्ति हस्तांतरण शुल्क, आमतौर पर मूल्य का 2%-3%), रजिस्ट्रेशन और रजिस्ट्री खर्च चुकाता है, और या तो वित्तपोषण लेता है या पूरा भुगतान नकद करता है। रिटर्न किराये और पूँजीगत मूल्यवृद्धि का जोड़ है। इताजाई में अच्छी जगह स्थित आवासीय संपत्तियों की वार्षिक शुद्ध किराया दर 4% से 6% के बीच घूमती है — यानी मौजूदा CDI (ब्राज़ील की इंटरबैंक जमा दर, अधिकांश निश्चित-आय उत्पादों का बेंचमार्क) से कम। यदि IPCA से ऊपर नाममात्र मूल्यवृद्धि नहीं हुई, तो छोटे क्षितिज में तैयार यूनिट निश्चित-आय के मुक़ाबले हार जाती है।
| परिदृश्य | ऑफ-प्लान — 36 माह | तैयार — 36 माह | शुद्ध CDI — 36 माह |
|---|---|---|---|
| प्रारंभिक निवेश | R$ 2,00,000 (साइन-अप + वर्ष-1 किस्तें) | R$ 12,00,000 (नकद) | R$ 12,00,000 |
| सूचकांक / प्रतिफल | INCC लगभग 7% वार्षिक + पूँजीगत वृद्धि | किराया 5% वार्षिक + वृद्धि | लगभग 10% वार्षिक शुद्ध |
| अनुमानित अंतिम मूल्य | R$ 18,00,000 (हस्तांतरण के बाद) | R$ 15,50,000 (किराया पुनर्निवेशित) | R$ 16,00,000 |
| अनुमानित IRR | 22% से 28% वार्षिक | 10% से 13% वार्षिक | लगभग 10% वार्षिक |
| प्रमुख जोखिम | विलंब, INCC, अनुबंध भंग, तरलता | खाली रहना, रखरखाव, कम शुद्ध दर | जारीकर्ता का क्रेडिट जोखिम |
पढ़त कड़वी है, पर ईमानदार है: ऑफ-प्लान तभी CDI को आराम से पीछे छोड़ता है जब habite-se (पूरा होने का प्रमाणपत्र) मिलने के समय बाज़ार में महत्त्वपूर्ण पूँजीगत मूल्यवृद्धि बनी रहे। यदि इताजाई का चक्र धीमा पड़ा — और रियल एस्टेट चक्र धीमे पड़ते ही हैं — तो प्रक्षेपित IRR टूट जाएगा, और निवेशक को पता चलेगा कि वास्तव में उसे केवल INCC प्लस एक अनिश्चित बाज़ार डेल्टा से मुआवज़ा मिल रहा था। 8 लाख से 30 लाख रियाल के टिकट में संपूर्ण आवंटन एक ही परिसंपत्ति में करना शायद ही उचित होता है। जो निवेशक एक ही ऑफ-प्लान यूनिट में सारी पूँजी डालता है, वह विविधीकरण को एड्रेनालाईन से बदल रहा है।
फिर हस्तांतरण की बात आती है। डेवलपर की मूल मूल्य सूची और तैयार यूनिट को तुरंत द्वितीयक बाज़ार में बेचने पर मिलने वाली कीमत के बीच का अंतर आमतौर पर 5% से 12% तक होता है, यह डेवलपर के पास इमारत में बचे स्टॉक पर निर्भर करता है। जो निवेशक habite-se से पहले बेचने को मजबूर होता है, उसे जितनी कल्पना थी उससे कहीं कम तरल बाज़ार मिलता है।
वे जोखिम जो मॉडल हाउस में नहीं दिखते
निर्माण विलंब वह जोखिम है जिसे पहली बार के निवेशक सबसे ज़्यादा कम आँकते हैं। ब्राज़ीलियाई कानून 13.786/2018 — जिसे "lei do distrato" यानी "अनुबंध-भंग कानून" कहा जाता है — ने यह समीकरण बदल दिया। एक ओर, उसने नियत वितरण तिथि से 180 दिनों की सहनशीलता को मानक बना दिया, बिना किसी मुआवज़े के। दूसरी ओर, उसने स्वैच्छिक अनुबंध-भंग की दशा में शुल्कों को स्पष्ट रूप से नियंत्रित किया: जब "patrimônio de afetação" यानी प्रोजेक्ट-विशिष्ट संपत्ति पृथक्करण पंजीकृत नहीं है, तो खरीदार द्वारा भुगतान की गई राशि का 25% तक रोक लिया जा सकता है, और जब पंजीकृत है तो 50% तक।
"Patrimônio de afetação", कानून 10.931/2004 द्वारा बनाया गया, एक लेखांकन-स्तरीय कवच है जो प्रोजेक्ट को डेवलपर के समग्र बैलेंस शीट से अलग कर देता है — डेवलपर के दिवालिया होने की स्थिति में खरीदार की रक्षा करता है। ऑफ-प्लान खरीदारी से पहले यह जाँचे बिना कि क्या प्रोजेक्ट में "afetação" पंजीकृत है, ब्राज़ीलियाई कानूनी व्यवस्था की सबसे महत्त्वपूर्ण रक्षा-पंक्तियों में से एक को छोड़ना है। इताजाई के अधिकांश प्रीमियम लॉन्च afetação अपनाते हैं — परंतु "अधिकांश" का अर्थ "सभी" नहीं है; "memorial de incorporação" यानी प्रोजेक्ट का पंजीकरण-स्मारक जाँचना पाँच मिनट का काम है जो छह-अंकीय नुक़सान से बचा सकता है।
"ऑफ-प्लान बाज़ार में, तीन चर निवेशक के अंतिम परिणाम के 80% की व्याख्या करते हैं: डेवलपर की वित्तीय मज़बूती, किस्त का सूचकांक, और निकास की खिड़की। जो केवल विज्ञापन में दिखाई कीमत देखकर प्रवेश करता है, वह सीखने की पाठशाला का शुल्क चुका रहा है।" — सांता कातारीना के स्वतंत्र बाज़ार विश्लेषकों के बीच प्रचलित दृष्टिकोण।
द्वितीयक बाज़ार में तरलता दूसरा अनसुना अज्ञात है। इताजाई में 20 लाख रियाल तक की श्रेणी में पुनर्विक्रय बाज़ार सक्रिय है, परंतु लोकप्रिय इलाक़ों में भी विज्ञापन से सौदा बंद होने का औसत समय चार से आठ महीनों के बीच रहता है। 30 लाख रियाल से ऊपर के टिकट का खरीदार-समुदाय संकीर्ण होता है, और बिक्री को तेज़ करने के लिए जो छूट देनी पड़ती है वह लेखा-अंकित लाभ का बड़ा हिस्सा खा सकती है। जिसे 90 दिनों में नकदी चाहिए, वह ग़लत बाज़ार में खड़ा है।
नियामक जोखिम सूची को पूरा करता है। मास्टर प्लान में अद्यतन, अनुपात-क़ानूनों में बदलाव, तटीय पट्टी पर पर्यावरणीय पाबंदियाँ और भूमि-उपयोग नगर-निगम कानून में संशोधन — ये किसी ज़मीन या डेवलपमेंट के सापेक्षिक मूल्य को रातोंरात बदल सकते हैं। यह शैक्षणिक परिकल्पना नहीं है: इताजाई और पड़ोसी नगरपालिकाओं का हालिया इतिहास ऐसे फ़ैसलों से भरा है जिन्होंने अपेक्षित ऊँचाई के आधार पर ज़मीन ख़रीद चुके निवेशकों की थीसिस को पलट दिया।
विदेशी निवेशक के लिए: मुद्रा, वित्तपोषण और कर
विदेशी निवेशक — चाहे वह भारत, अमेरिका, यूरोप या मध्य पूर्व से हो — को तीन अतिरिक्त परतें समझनी होंगी। पहली है मुद्रा: ब्राज़ीलियाई रियाल पिछले दशक में डॉलर के विरुद्ध 30% से अधिक उतार-चढ़ाव झेल चुका है। आपकी रियाल-अंकित नाममात्र वृद्धि आपकी घरेलू मुद्रा में रिटर्न के समान नहीं है। आदर्श रूप से थीसिस को घरेलू मुद्रा में IRR के रूप में लिखें, और मुद्रा परिदृश्य परीक्षण शामिल करें।
दूसरी परत वित्तपोषण है। बिना CPF (ब्राज़ील का व्यक्तिगत करदाता पहचान संख्या), बिना ब्राज़ीलियाई कर-निवास और बिना स्थानीय आय प्रमाण के, विदेशी SBPE में गंभीर बाधाओं का सामना करता है। व्यवहार में, अधिकांश विदेशी पूरी राशि नकद में चुकाते हैं या अपने मूल देश से वित्तपोषण लाते हैं। CPF प्राप्त करना अपेक्षाकृत सरल है (वाणिज्य दूतावास के माध्यम से या ब्राज़ील में निवास द्वारा), और यह विदेशी मुद्रा अंतरण से लेकर बैंक खाता खोलने तक हर लेन-देन के लिए आवश्यक है।
तीसरी परत कर है। ब्राज़ीलियाई स्रोत से प्राप्त किराये की आय पर रोक स्रोत पर कर लगता है, जो विदेशी मालिक के लिए आमतौर पर 15% होता है, और बिक्री पर पूँजीगत लाभ कर 15% से 22.5% तक प्रगतिशील होता है। ब्राज़ील और आपके देश के बीच दोहरे-कराधान संधि की स्थिति की जाँच करना अनिवार्य है — भारत और ब्राज़ील के बीच ऐसी एक संधि सक्रिय है। बैंक खाता खोलने, धन भेजने और लाभ वापस भेजने के लिए केंद्रीय बैंक (Banco Central do Brasil) की पंजीकरण आवश्यकताएँ भी पूरी करनी होती हैं — विदेशी पूँजी का RDE-IED पंजीकरण इसका मानक तंत्र है। यह बोझिल नहीं है, परंतु इसे पहले से योजना में रखना ज़रूरी है।
मोहल्ले-दर-मोहल्ले: कहाँ अभी भी क़ीमत-असमता बची है
प्राइया ब्रावा मौजूदा चक्र की मुख्यधारा है। प्रीमियम लॉन्च, ऊँची श्रेणी में प्रति वर्ग मीटर टिकट, राज्य के बाहर से आने वाला खरीदार और मज़बूत मौसमी माँग। 5 साल या अधिक के क्षितिज वाले और चक्रीय सहनशीलता वाले निवेशक के लिए अभी भी थीसिस बची है; जो आज तेज़ मध्यस्थता मुनाफ़े की तलाश में प्रवेश कर रहे हैं, उनके लिए खिड़की आंशिक रूप से बंद हो चुकी है। प्राइया ब्रावा अक्ष पर SIDE Empreendimentos जैसे डेवलपर्स के प्रोजेक्ट इस श्रेणी का वर्तमान मानक दर्शाते हैं: उच्च स्तरीय उत्पाद, मज़बूत तकनीकी विनिर्देश और सांता कातारीना के बाज़ार की शीर्ष श्रेणी के अनुरूप टिकट।
फ़ज़ेंदा और काबेसूदास अपना स्वयं का पुनःस्थापन देख रहे हैं। पुराने निवासियों वाले पारंपरिक मोहल्ले, जहाँ पुरानी इमारतों का स्टॉक है, अब रेट्रोफ़िट लहर और मध्यम-उच्च श्रेणी के नए डेवलपमेंट आकर्षित कर रहे हैं — जो तुलनीय उत्पादों में प्राइया ब्रावा से 15% से 30% कम पर ट्रांज़ैक्ट हो रहे हैं। जो निवेशक नई समुद्र-तट चमक के बिना भी ऊँचा टिकट स्वीकार करे, उसके लिए यहाँ मूल्य है।
केंद्र (Centro) और बेइरा-रिओ एक ही शहर के भीतर दो शहर हैं। पारंपरिक केंद्र पुरानी वाणिज्यिक संरचना, छोटी इकाइयों और मिश्रित आवासीय बनावट से ग्रस्त है। बेइरा-रिओ, बंदरगाह गलियारे से सटा, ने नहर के दृश्य वाले लॉन्च आकर्षित किए हैं और लॉजिस्टिक्स से जुड़ी वार्षिक किराया माँग मज़बूत है। कम चकाचौंध वाला बाज़ार, परंतु अधिक रोचक कैप-रेट के साथ।
साओ विसेंते, कोर्देइरोस और साओ जूदास मध्यम और मध्यम-उच्च वर्ग का आवासीय घनत्वकरण कक्ष बनाते हैं। प्रति वर्ग मीटर टिकट महत्त्वपूर्ण रूप से कम, खरीदार स्थानीय, और मूल्यवृद्धि चक्र पर्यटन से कम और नगर-निगम अधोसंरचना से अधिक जुड़ा हुआ। जो निवेशक स्थिर किरायेदार के साथ वार्षिक किराये की आय चाहता है, उसके लिए यह सबसे ठोस खंड है।
| मोहल्ला | औसत टिकट (R$/वर्ग मीटर) | 12-माह वृद्धि | प्रमुख प्रोफ़ाइल |
|---|---|---|---|
| प्राइया ब्रावा | R$ 22,000 से 35,000 | दो-अंकीय | प्रीमियम पर्यटन / द्वितीय निवास |
| फ़ज़ेंदा / काबेसूदास | R$ 14,000 से 22,000 | निम्न दो-अंकीय | पारंपरिक निवासी / रेट्रोफ़िट |
| केंद्र / बेइरा-रिओ | R$ 9,000 से 15,000 | 8%-12% के आसपास | मिश्रित आवासीय / कॉर्पोरेट लॉजिस्टिक्स |
| साओ विसेंते / कोर्देइरोस | R$ 7,000 से 11,000 | ~7%-10% | स्थानीय मध्यवर्ग / वार्षिक किराया |
| साओ जूदास | R$ 8,000 से 12,000 | ~8%-11% | उभरता मध्यम-उच्च स्तर |
बालनेआरियो कांबोरीउ और इतापेमा से तुलना तस्वीर पूरी करती है। BC का मुख्य समुद्र-तट अब भी महँगा है, परंतु 12-माह वृद्धि दर सिकुड़ चुकी है — यह चक्र के शीर्ष के निकट है। इतापेमा, विशेषकर मेइया प्राइया, आक्रामक मूल्यवृद्धि गति बनाए हुए है और तुलनीय उत्पादों में इताजाई से असमानता दिखाता है, परंतु 24-36 महीने के क्षितिज में आपूर्ति अधिकता का जोख़िम केंद्रित करता है। सांता कातारीना का तट सजातीय नहीं है, और इसे एक ब्लॉक मानकर देखना बाहर से आने वाले निवेशक की सबसे महँगी ग़लती है।
इताजाई में निवेशक की दोहराव-वाली ग़लतियाँ
पहली ग़लती है नाममात्र मूल्यवृद्धि को वास्तविक प्रतिफल समझना। एक संपत्ति जो तीन वर्षों में 30% बढ़ी, उसी अवधि के 22% संचयी INCC और 15% संचयी IPCA के परिवेश में, वास्तविक रिटर्न संकुचित कर देती है — फिर भी सोशल मीडिया पर वही "30% मूल्यवृद्धि" के रूप में चमकती है। जश्न मनाने से पहले निवेशक को मुद्रास्फीति डिफ्लेटर लगाना अनिवार्य है।
दूसरी ग़लती है वहन-लागत को नज़रअंदाज़ करना। हर महीने की चुकाई गई किस्त वह पूँजी है जो CDI में अर्जित कर सकती थी। 36 महीनों के निर्माण चक्र में, यह संचयी वहन-लागत कुल भुगतान का 25% से 35% के बराबर होती है। IRR के वे प्रक्षेपण जो इस घटक को छोड़ देते हैं, व्यवस्थित रूप से अति-आशावादी होते हैं।
तीसरी ग़लती है डेवलपर को उसकी प्रदर्शनी से चुनना। सुंदर सेल्स स्टैंड, चमकती हुई मॉडल, और सप्ताहांत में बिक चुकी दर्जनों यूनिटें — ये कंपनी की वित्तीय मज़बूती के बारे में कुछ नहीं बतातीं। 8 लाख से 30 लाख रियाल ऑफ-प्लान में लगाने वाला निवेशक बैलेंस शीट, वितरण इतिहास, "patrimônio de afetação" का प्रमाण और आदर्शतः उसी डेवलपर के पूर्व प्रोजेक्ट के मालिकों से बातचीत का दावा कर सकता है — और करना चाहिए।
चौथी ग़लती है केंद्रित आवंटन। बिना क्षेत्रीय अनुभव वाला निवेशक अक्सर अपनी निवल संपत्ति का 40%, 50%, कभी-कभी 100% एक ही ऑफ-प्लान यूनिट में डाल देता है। यह क्षेत्रीय, भौगोलिक और परिसंपत्ति-वर्ग में सक्रिय एकाग्रता है — एक अतरल परिसंपत्ति में, निर्माण लागत से बँधी। विविधीकरण कोई पेंशन फंड का अनुष्ठान नहीं — यह गणितीय सिद्धांत है।
पाँचवीं ग़लती है यह मान लेना कि विदेशी ब्राज़ीलियाई की तरह वित्तपोषण ले सकता है। नहीं ले सकता। और जो बेचने वाला इस उम्मीद को संरेखित किए बिना विदेशी खरीदार के पास जाता है, वह सौदे के अंतिम चरण में बेकार रगड़ खड़ी करता है।
निष्कर्ष: "हाँ" से पहले की चेकलिस्ट
2026 में इताजाई की रियल एस्टेट मूल्यवृद्धि वास्तविक है, और इसे पहचाने जाने योग्य व मापने योग्य संरचनात्मक चालकों का समर्थन प्राप्त है। परंतु यह किसी भी निवेशक के लिए, किसी भी टिकट पर, किसी भी क्षितिज पर रिटर्न की गणितीय गारंटी नहीं है। चक्र 2022 की तुलना में अधिक आगे बढ़ चुका है; INCC तेज़ी से बढ़ रहा है जबकि Selic धीरे-धीरे घट रही है; द्वितीयक बाज़ार में मूल्य-श्रेणियों के बीच असमान तरलता है; और जो निवेशक आज प्रवेश कर रहा है उसे चार साल पहले प्रवेश करने वाले से अलग गणित लगाना होगा।
वस्तुनिष्ठ चेकलिस्ट: (i) न्यूनतम पाँच, आदर्शतः सात वर्ष का क्षितिज; (ii) विविधीकरण के अनुकूल टिकट — कभी भी निवल संपत्ति का 30% से अधिक एक ही परिसंपत्ति में नहीं; (iii) कम-से-कम 12 माह की अतरलता सहन करने की क्षमता; (iv) पंजीकृत "patrimônio de afetação" और डेवलपर के वितरण इतिहास की अनिवार्यता; (v) किस्त के सूचकांक की आलोचनात्मक पढ़त और INCC परिदृश्यों का अनुकरण; (vi) उसी क्षितिज पर CDI के विरुद्ध प्रक्षेपित IRR की ईमानदार तुलना; (vii) रुचि के मोहल्ले के ज़ोनिंग और मास्टर प्लान की स्पष्ट समझ; और विदेशी निवेशकों के लिए, (viii) मुद्रा परिदृश्य परीक्षण और कर-संधि की जाँच।
यह उनके लिए सार्थक है जिनके पास लंबा क्षितिज, विविधीकृत पूँजी, संरचनात्मक चालक पर स्पष्ट थीसिस और तकनीकी विनिर्देश की आलोचनात्मक पढ़त है। यह उनके लिए सार्थक नहीं है जिन्हें छोटी अवधि में तरलता चाहिए, जो एकमात्र पूँजी आवंटित कर रहे हैं और जो "इताजाई का बाज़ार उछल रहा है" को निवेश-निदान के रूप में स्वीकार करते हैं। सांता कातारीना के रियल एस्टेट बाज़ार पर इसी कठोरता वाले साप्ताहिक विश्लेषण के लिए — आँकड़े, सूचकांक और आलोचनात्मक पढ़त, मार्केटिंग के स्थान पर — SIDE Empreendimentos के पोर्टल की संपादकीय क्यूरेशन इस क्षेत्र के उन गिने-चुने पतों में बनी हुई है जो शोर से संकेत को अलग करना जानते हैं।