افزایش ارزش املاک ایتاجائی در ۲۰۲۶: آیا ارزش دارد؟
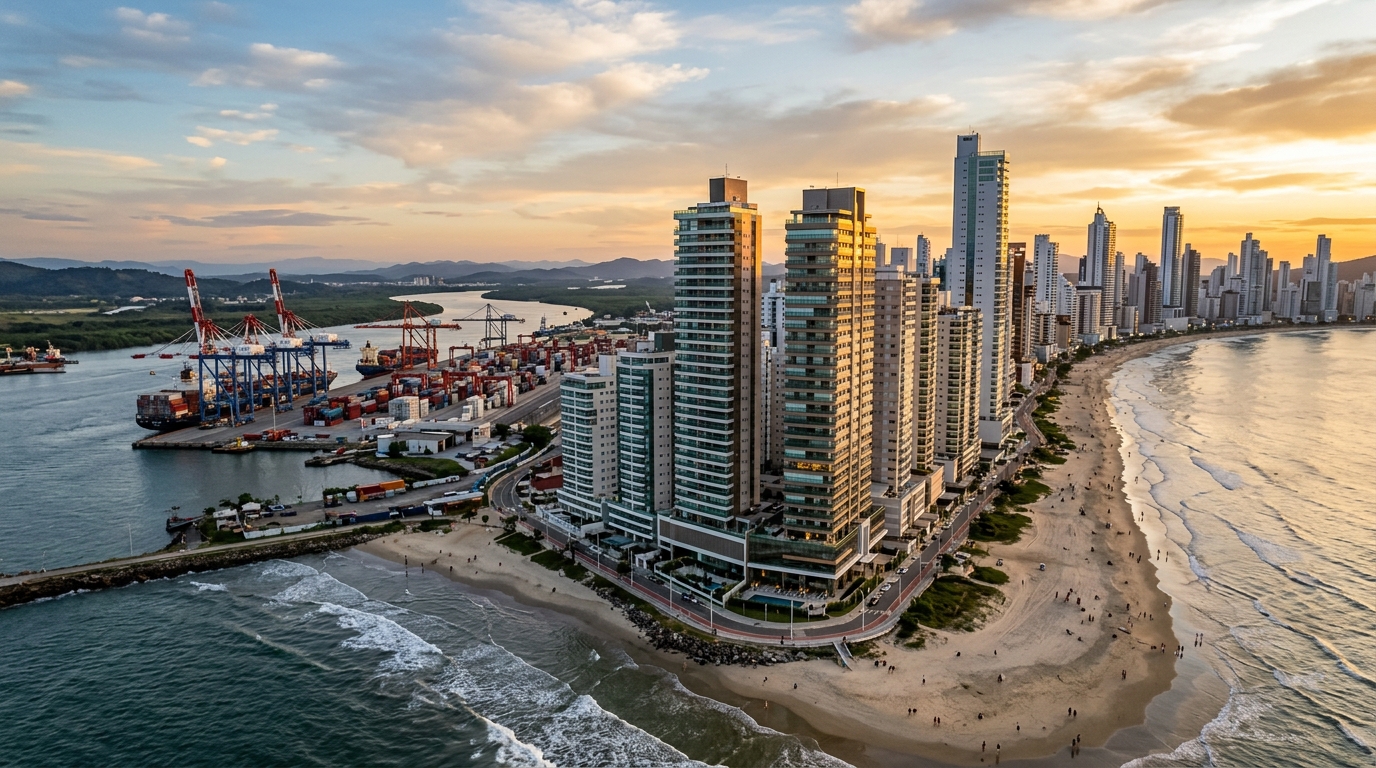
متر مربع املاک در ایتاجائی، ماههای نخست سال ۲۰۲۶ را با رشد انباشتهای بالاتر از بالنهآریو کامبوریو در گزارش شاخص FipeZap به پایان رساند — اتفاقی که پنج سال پیش غیرقابلتصور به نظر میرسید؛ زمانی که این شهرستان هنوز همچون «پسرعموی پرکار» سواحل شمالی ایالت سانتا کاتارینا در برزیل دیده میشد. برای سرمایهگذاری که از آینهی عقب به این بازار مینگرد، وسوسه آشکار است: یک واحد پیشفروش در پرایا براوا بخرد، ۳۶ ماه صبر کند و اختلاف قیمت را به جیب بزند. اما برای کسی که با مداد، کاغذ و نرخ بهرهی پایهی برزیل (Selic — نرخ سیاستگذاری بانک مرکزی برزیل) محاسبه میکند، صورت پرسش تغییر میکند — و پاسخ، آن «همین حالا بخرید» نیست که در کانالهای آژانسهای محلی طنینانداز شده است.
این تحلیل، فرضیهی افزایش ارزش املاک ایتاجائی در سال ۲۰۲۶ را از منظر روزنامهنگاری مالی موشکافی میکند: محرکهای ساختاری، ریاضیات جریان نقدی، شاخصهای تعدیل، ریسکهای حقوقی و خوانش محلهبهمحله. کسی که در پی تأیید پیشفرضهای خود است، ناامید بازخواهد گشت. اما خوانندهای که در جستوجوی تصمیمی آگاهانه با افق و حجم سرمایهای منطقی است، در اینجا همان موادی را مییابد که نتایج جستوجوی گوگل از ارائهی آن ناتوانند.
ایتاجائی در ۲۰۲۶: اعدادی که اهمیت دارند (و آنهایی که معمولاً پنهان میمانند)
از تصویر خام آغاز کنیم. شاخص FipeZap طی دوازده ماه اخیر برای ایتاجائی در محدودهی دو رقمی بالا قرار دارد و در این میان پرایا براوا برجسته است؛ ساحلی که میانگین قیمت متر مربع آن، بهسرعت با گرانقیمتترین مناطق ایالت رقابت میکند — جایگاهی که از نظر تاریخی، با فاصلهای آشکار به ساحل مرکزی بالنهآریو کامبوریو تعلق داشت. اتحادیهی صنایع املاک سانتا کاتارینا (Secovi-SC) نرخ سرعت فروش (VSO) فصلی پروژههای جدید را پیوسته بالای ۱۵ درصد در نوارهای ساحلی گزارش میکند؛ رقمی که نشانهی جذب سالم موجودی است، اما برای آنکه خوانش گمراهکننده نشود، باید با ضرباهنگ عرضهی پروژههای جدید نیز مقایسه شود.
از سمت عرضه، ارزش کل واحدهای قابل عرضه (VGV — برآورد ارزش بازار تمام واحدهای یک پروژه پیش از فروش) که توسط نهادهای صنفی ساختوساز برزیل (ABRAINC و CBIC) برای محور ایتاجائی–ایتاپما–بالنهآریو کامبوریو منتشر شد، در سال ۲۰۲۵ رکوردی اسمی ثبت کرد و خط لولهی پروژههای ۲۰۲۶ همچنان پرحجم است. اما همینجا نخستین دام تحلیلی پنهان است: رشد اسمی VGV در فضایی که شاخص هزینهی ساخت (INCC — شاخصی که هر ماه هزینهی مصالح و نیروی کار ساختمانی برزیل را اندازه میگیرد) سالانه میان ۶ تا ۸ درصد در نوسان است، خودبهخود به معنای رشد واقعی بخش نیست — بخشی از آن صرفاً بازنگری قیمت تمامشدهی ساخت است. هرکس تورم بخشی را با گرما گرفتن ساختاری اشتباه بگیرد، روایت غلطی را میخرد.
پسزمینهی اقتصاد کلان نیز قاب را کامل میکند. در حالی که نرخ Selic در محدودهی دو رقمی قرار دارد و شاخص قیمت مصرفکننده (IPCA — معادل برزیلی شاخص بهای کالاها و خدمات مصرفی) بهکندی به سوی کرانهی بالایی هدف تورمی نزول میکند، هزینهی فرصت سرمایهای که به درآمد ثابت تخصیص یابد همچنان بالاست. یک گواهی سپردهی شناور (CDB) باکیفیت، خالص حدود ۰٫۷۵ تا ۰٫۹۰ درصد در ماه بازدهی میدهد. این عدد است که هر فرضیهی خرید پیشفروش در ایتاجائی باید با آن مصاف دهد — نه آن «۳۰ درصد اسمی انباشته در سه سال» که در بنرهای فروش بهچشم میخورد.
چرا قیمت بالا میرود: محرکهای ساختاری پشت بازار
برخلاف برداشت رایج، رشد اخیر ایتاجائی محصول یک چرخهی توریستی واحد نیست. محرکهایی ساختاری در کار است که هر یک افق زمانی مستقل خود را دارد.
نخست، محرک بندری. مجموعهی بندر ایتاجائی بهاضافهی پایانهی پورتوناوه در شهرستان همسایه ناوگانتس، یکی از بزرگترین حجمهای جابهجایی کانتینر کشور را عملیاتی میکند. زنجیرهی لجستیکی پیرامون آن — اپراتورها، ترخیصکاران، شرکتهای کشتیرانی، صنایع پشتیبان — پایگاهی از درآمد بالا و پایدار بهوجود میآورد که وابسته به فصل تابستان نیست. این محرک، تابآوری بازار اجارهی سالانه را در محلههای مرکز، بِیرا-ریو، فازندا و بخشی از سائو ویسنته توضیح میدهد. آنکه قیمت را بالا میبرد، سرمایهگذار ساکن سانتا کاتارینا نیست؛ مدیر اجرایی صنعت لجستیک است که اقامتگاه دائم برمیگزیند.
محرک دوم، سرریز تقاضا از بالنهآریو کامبوریو بهسوی پرایا براوا است. اکنون که قیمت متر مربع در ساحل مرکزی این شهر، بخشی از خریدار «نوپای لوکسپسند» را میرماند، پرایا براوا — که از منظر اداری در ایتاجائی واقع شده اما عملاً به شبکهی شهری بالنهآریو کامبوریو متصل است — در سه سال اخیر جریان تقاضایی را جذب کرده که پیشتر در آن سوی تپه گرفتار بود. نتیجه، بازنگری سریع قیمت در موجودی محلی و عرضهی پروژههایی با قیمت ۲۵ تا ۳۵ هزار رئال (real — واحد پول برزیل) به ازای هر متر مربع، در سطحی برابر با ساحل مرکزی همسایه است.
محرک سوم، زیرساختی است. دوباندهسازی و بهبودهای پیوسته در بخشهایی از بزرگراه BR-101 در کنار پیشرفت کند اما محسوس پروژههای شهری، و انباشت تجهیزات بهداشتی و آموزش خصوصی، زمان دسترسی به فلوریانوپولیس و کوریتیبا را کوتاه کرده و شعاع شهرهای خوابگاهی باکیفیت را افزایش داده است. محرک چهارم، جمعیتی است: ورود خالص مهاجران از ایالتهای سائوپائولو، پارانا و ریو گرانده دو سول. بر اساس بررسیهای اخیر مؤسسهی آمار و جغرافیای برزیل (IBGE) و پژوهشهای بنیاد ژتولیو وارگاس (FGV)، این محور سانتا کاتارینا یکی از پرجاذبهترین مقاصد نسبی کشور محسوب میشود.
سرانجام، محرک تنظیمگری. طرح جامع شهری (Plano Diretor) ایتاجائی، در برخی پهنهها تراکم ساختمانی بالا را مجاز شمرده و در پهنههای دیگر محدودیتهای فزایندهای اعمال کرده است؛ درک ضوابط منطقهبندی پیش از خرید زمین یا پروژه، در بازدهی نهایی بهاندازهی خواندن صورتهای مالی شرکت سازنده تعیینکننده است. محرک ساختاری مقصد نیست؛ هر یک پنجرهای زمانمند دارد و هر یک میتواند فرونشیند.
پیشفروش در برابر آمادهتحویل: ریاضیات واقعی سرمایهگذار
پرسش عملیاتی این نیست که «آیا ایتاجائی رشد میکند؟». بلکه این است: «پیشفروش بخرم یا آمادهتحویل، با کدام شاخص تعدیل، در چه افق زمانی و در برابر کدام هزینهی فرصت؟». اینجاست که حسابداریای وارد میشود که بنرهای فروش از ارائهاش طفره میروند.
در ملک پیشفروش، جریان استاندارد شامل بیعانهی ۱۰ تا ۲۰ درصدی، اقساط ماهانهای که در طول ساخت با شاخص INCC تعدیل میشوند، اقساط تقویتی سالانه و پرداخت در زمان تحویل کلید است — لحظهای که معمولاً ماندهی بدهی از طریق سیستم تأمین مالی مسکن برزیل (SBPE — نظام وام مسکن مبتنی بر سپردههای پسانداز) به بانک منتقل میشود. ریسک در قرارداد نیست؛ در خود شاخص INCC نهفته است. در چرخههای شتابگیری هزینه — همانند آنچه میان ۲۰۲۱ تا ۲۰۲۲ تجربه شد و در ۲۰۲۴ تا ۲۰۲۵ تا حدی تکرار گشت — این شاخص از ۸ درصد سالانه عبور میکند و کل بدهی را ماهبهماه بهروز مینماید. قسطی که امروز هشتهزار رئال است، میتواند طی ۱۸ ماه بدون امضای هیچ تعهد جدیدی، به ۹٬۵۰۰ رئال برسد.
در ملک آمادهتحویل، محاسبه متفاوت است. سرمایهگذار مالیات نقل و انتقال (ITBI) را بهطور کامل میپردازد، هزینهی ثبت و سند را متحمل میشود و کل بهای ملک را یا نقد میپردازد یا تأمین مالی میکند. بازدهی به اجاره و رشد ارزش سرمایهای وابسته است؛ بازاری که نرخ سالانهی اجارهی خالص آن در ایتاجائی برای ملک مسکونی با موقعیت مناسب بین ۴ تا ۶ درصد در نوسان است — یعنی پایینتر از نرخ بینبانکی برزیل (CDI). بدون رشد اسمی بالاتر از تورم IPCA، آمادهتحویل در افق کوتاهمدت در رقابت با درآمد ثابت بازنده است.
| سناریو | پیشفروش — ۳۶ ماه | آمادهتحویل — ۳۶ ماه | CDI خالص — ۳۶ ماه |
|---|---|---|---|
| سرمایهی اولیه | ۲۰۰ هزار رئال (بیعانه + اقساط سال اول) | ۱٫۲ میلیون رئال (نقد) | ۱٫۲ میلیون رئال |
| شاخص تعدیل / بازدهی | INCC حدود ۷٪ سالانه + رشد سرمایهای | اجاره ۵٪ سالانه + رشد | حدود ۱۰٪ سالانه خالص |
| ارزش پایانی برآوردی | ۱٫۸ میلیون رئال (پس از انتقال وام) | ۱٫۵۵ میلیون رئال (با سرمایهگذاری مجدد اجاره) | ۱٫۶۰ میلیون رئال |
| نرخ بازده داخلی تقریبی (IRR) | ۲۲٪ تا ۲۸٪ سالانه | ۱۰٪ تا ۱۳٪ سالانه | حدود ۱۰٪ سالانه |
| ریسک اصلی | تأخیر، INCC، فسخ، نقدشوندگی | خالیماندن، نگهداری، خالص پایین | اعتباری ناشر |
خوانش سرسختانه اما صادقانه است: پیشفروش تنها در صورتی با فاصلهی محسوس از CDI پیشی میگیرد که در لحظهی صدور پایان کار، رشد سرمایهای قابل توجهی رخ دهد. اگر چرخهی ایتاجائی کند شود — و چرخههای ملکی کند میشوند — نرخ بازده داخلی پیشبینیشده سقوط میکند و سرمایهگذار درمییابد که در واقع پاداش او صرفاً همان INCC بهعلاوهی مازادی از بازار بوده که هیچ تضمینی نداشته است. برای حجم سرمایهی بین ۸۰۰ هزار تا ۳ میلیون رئال، تخصیص صحیح بهندرت صد درصد بر یک دارایی واحد است. هرکس همه را در یک پیشفروش بریزد، تنوع را با هیجان معاوضه کرده است.
مسئلهی انتقال وام نیز هست. تخفیفی که میان قیمت لیست پروژهی تحویلدادهشده و رقمی که بازار ثانویه در فروش فوری میپردازد قرار دارد، معمولاً ۵ تا ۱۲ درصد است و به موجودی باقیماندهی سازنده در همان ساختمان بستگی دارد. کسی که ناچار به فروش پیش از پایان کار است، نقدشوندگیای بسیار لاغرتر از آنچه میپنداشت کشف میکند.
ریسکهایی که هیچکس روی ماکت نشان نمیدهد
تأخیر در ساخت کمبرآوردترین ریسک سرمایهگذار تازهکار است. قانون ۱۳٬۷۸۶ مصوب ۲۰۱۸ — موسوم به قانون فسخ — معادله را به طرز معناداری تغییر داد. از یک سو، تحمل ۱۸۰ روز فراتر از تاریخ مقرر تحویل را بدون نیاز به جبران خسارت قانونی کرد. از سوی دیگر، جریمههای فسخ ارادی توسط خریدار را بهروشنی تنظیم نمود؛ کسوراتی که در پروژههای فاقد «دارایی ایزولهشده» میتواند تا ۲۵ درصد مبلغ پرداختی و در پروژههای دارای این ساختار ثبتشده در دفترخانه تا ۵۰ درصد برسد.
دارایی ایزولهشدهی پروژه (Patrimônio de Afetação) که قانون ۱۰٬۹۳۱ سال ۲۰۰۴ آن را وضع کرد، نوعی سپر حسابداری است که پروژه را از ترازنامهی شرکت سازنده جدا میسازد و خریدار را در صورت ورشکستگی محافظت میکند. خرید پیشفروش بدون بررسی ثبت رسمی این ساختار، چشمپوشی از یکی از معدود دفاعهای ساختاری است که نظام حقوقی برزیل به خریدار عرضه میکند. اکثریت قاطع پروژههای لوکس ایتاجائی این ساختار را دارند، اما «اکثریت» با «همه» یکی نیست؛ بررسی پروندهی پروژه پنج دقیقه کار است که میتواند زیان ششرقمی را پیشگیری کند.
«در بازار پیشفروش، سه متغیر هشتاد درصد نتیجهی نهایی سرمایهگذار را توضیح میدهند: استحکام مالی سازنده، شاخص تعدیل اقساط و پنجرهی خروج. کسی که تنها به قیمت لیست نگاه میکند، در واقع هزینهی یادگیری خود را میپردازد.» — برداشتی متداول میان تحلیلگران مستقل بازار سانتا کاتارینا.
نقدشوندگی در بازار ثانویه، مجهول خاموش دیگری است. ایتاجائی بازار فعالی برای فروش مجدد در رنج تا ۲ میلیون رئال دارد، اما میانگین زمان میان آگهی تا انعقاد معامله، حتی در محلههای پرگرما، معمولاً بین چهار تا هشت ماه است. ملکهایی با ارزش بالاتر از ۳ میلیون رئال با جهانی تنگ از خریداران مواجهاند و تخفیف لازم برای تسریع فروش میتواند سهم چشمگیری از سود حسابداری را ببلعد. هرکس که به نقدشوندگی ۹۰ روزه نیاز دارد، در بازار اشتباهی ایستاده است.
ریسک تنظیمگری فهرست را کامل میکند. بهروزرسانی طرح جامع شهری، تغییر ضریب اشغال، محدودیتهای زیستمحیطی در نوار ساحلی و بازنگری در قوانین کاربری زمین میتواند ارزش نسبی یک قطعه یا پروژه را بهشدت دگرگون کند. این فرضیهای آکادمیک نیست: سابقهی اخیر ایتاجائی و شهرستانهای همسایه نشان میدهد که تحولاتی معنادار، یکشبه فرضیهی کسانی را که زمین را بر پایهی تراکم انتظاری خریده بودند، دگرگون کردهاند.
محله به محله: کجا هنوز عدم تقارن قیمت وجود دارد
پرایا براوا قلب جریان اصلی این چرخه است. پروژههای لوکس، قیمت بالای متر مربع، خریداران غیربومی و تقاضای قوی فصل تابستان. برای سرمایهگذار با افق طولانی (پنج سال و بیشتر) که با چرخهها مدارا میکند، هنوز فرضیه باقی است؛ اما برای کسی که امروز با هدف آربیتراژ سریع وارد میشود، پنجره بهطور جزئی بسته شده است. پروژههایی نظیر آنچه شرکت SIDE Empreendimentos در محور پرایا براوا توسعه میدهد، نمونهی الگوی کنونی این بخشاند: محصول لوکس، مشخصات فنی قوی و قیمتی متناسب با کرانهی بالایی بازار سانتا کاتارینا.
فازندا و کابسوداس بازآرایی مستقل خود را تجربه میکنند. این محلههای سنتی با ساکنان قدیمی و موجودی ساختمانهای با عمر بالا، اکنون موجی از نوسازی و پروژههای میانردهی بالا را جذب میکنند که هنوز با تخفیف معناداری نسبت به پرایا براوا معامله میشوند — اختلاف ۱۵ تا ۳۰ درصدی در محصولات قابل قیاس. برای سرمایهگذاری که قیمت بالا را میپذیرد بدون آنکه به جلوهی ساحل تازه نیاز داشته باشد، در اینجا ارزش هست.
مرکز و بِیرا-ریو دو شهر در یک شهر هستند. مرکز سنتی از ساختار تجاری قدیمی، واحدهای کوچک و ترکیب مسکونی ناهمگن رنج میبرد. بِیرا-ریو، مجاور کریدور بندری، پروژههای جدید با چشماندازی به کانال آب را جذب کرده و تقاضای پایداری از اجارهی سالانهی مرتبط با لجستیک دارد. بازاری کمجلوه اما با نرخ بازده اجارهای دلپذیرتر.
سائو ویسنته، کوردیروس و سائو ژوداس حلقهی تراکم مسکونی طبقهی متوسط و متوسط رو به بالا را تشکیل میدهند. قیمت متر مربع بهمراتب پایینتر، خریدار عمدتاً محلی و چرخهی رشد بیشتر وابسته به زیرساخت شهری تا توریسم. برای سرمایهگذاری که به دنبال درآمد اجارهی سالانه با مستأجر پایدار است، استوارترین انتخاب همین است.
| محله | قیمت میانگین (رئال/متر مربع) | تغییر ۱۲ ماهه | پروفایل غالب |
|---|---|---|---|
| پرایا براوا | ۲۲٬۰۰۰ تا ۳۵٬۰۰۰ رئال | دو رقمی | لوکس توریستی / خانهی دوم |
| فازندا / کابسوداس | ۱۴٬۰۰۰ تا ۲۲٬۰۰۰ رئال | دو رقمی پایین | ساکن سنتی / نوسازی |
| مرکز / بِیرا-ریو | ۹٬۰۰۰ تا ۱۵٬۰۰۰ رئال | ۸ تا ۱۲ درصد | ترکیبی مسکونی / لجستیک سازمانی |
| سائو ویسنته / کوردیروس | ۷٬۰۰۰ تا ۱۱٬۰۰۰ رئال | حدود ۷ تا ۱۰ درصد | طبقهی متوسط محلی / اجارهی سالانه |
| سائو ژوداس | ۸٬۰۰۰ تا ۱۲٬۰۰۰ رئال | حدود ۸ تا ۱۱ درصد | میانردهی بالای نوظهور |
قیاس با بالنهآریو کامبوریو و ایتاپما قاب را کامل میکند. ساحل مرکزی BC همچنان گرانتر است، اما نرخ تغییر سالانهی آن فشردهتر شده — یعنی به سقف چرخه نزدیکتر است. ایتاپما، بهویژه ساحل میا پرایا، آهنگ تهاجمی رشد را حفظ کرده و هنوز در محصولات قابل قیاس عدم تقارن قیمتی نسبت به ایتاجائی به نمایش میگذارد، اما خطر مازاد عرضه را در افق ۲۴ تا ۳۶ ماهه در خود انباشت میکند. سواحل سانتا کاتارینا یکدست نیستند و برخورد با آنها بهمثابه بلوکی واحد، گرانترین اشتباهی است که سرمایهگذار خارج از منطقه مرتکب میشود.
اشتباهات تکرارشوندهی سرمایهگذار در ایتاجائی
نخستین اشتباه، خلط رشد اسمی با بازده واقعی است. ملکی که در سه سال ۳۰ درصد گران شد، در سناریوی INCC انباشتهی ۲۲ درصدی و IPCA انباشتهی ۱۵ درصدی، بازده واقعی فشردهای ارائه کرده است — و با این حال در شبکههای اجتماعی همچون «۳۰ درصد رشد» جلوه میکند. سرمایهگذار باید پیش از شادمانی، تورم را از آن کسر کند.
دومی، نادیدهگرفتن هزینهی نگهداشت سرمایه است. هر ماه از قسط پرداختی، سرمایهای منجمد است که میتوانست با نرخ CDI درآمد ایجاد کند. در ساختوسازهای ۳۶ ماهه، این هزینهی انباشته معادل ۲۵ تا ۳۵ درصد کل مبلغ پرداختی است. پیشبینیهای نرخ بازده داخلی که این مؤلفه را حذف میکنند، نظاممند خوشبینانهاند.
سومی، خرید سازنده از روی ویترین است. غرفهی زیبا، ماکت نورپردازیشده و فروش دهها واحد در یک پایان هفته، هیچ سخنی دربارهی استحکام مالی شرکت نمیگوید. کسی که میان ۸۰۰ هزار تا ۳ میلیون رئال در پیشفروش مینهد، باید ترازنامه، سابقهی تحویلها، اثبات ساختار «دارایی ایزولهشده» و در حالت ایدهآل، گفتوگو با مالکان پروژههای پیشین همان سازنده را مطالبه کند.
چهارمی، تخصیص متمرکز است. سرمایهگذار بدون تجربهی پیشین در این بخش، اغلب ۴۰، ۵۰ و گاه ۱۰۰ درصد ثروت خالص خود را در یک پیشفروش قرار میدهد. این یعنی متمرکز کردن همزمان ریسک دارایی، جغرافیا و بخش بر یک تکدارایی غیرنقد و تعدیلشده با هزینهی ساخت. تنوعبخشی تابوی صندوقهای بازنشستگی نیست؛ اصلی ریاضی است.
پنجمی، این فرض است که سرمایهگذار خارجی به همان شیوهی برزیلی تأمین مالی میشود. چنین نیست. خارجی فاقد شمارهی مالیاتی (CPF — معادل شمارهی شناسایی مالیاتی برزیل)، اقامت مالیاتی و اثبات درآمد محلی، در سیستم SBPE با محدودیتهای شدید مواجه است — در عمل، یا نقد عمل میکند یا با تأمین مالی از کشور مبدأ. کسی که به این پروفایل میفروشد، باید پیش از انعقاد قرارداد انتظارات را همراستا کند تا اصطکاکی غیرضروری در لحظهی پایانی ایجاد نشود.
جمعبندی: چکلیست پیش از گفتن «بله»
افزایش ارزش املاک ایتاجائی در سال ۲۰۲۶ واقعی است و بر محرکهای ساختاری قابل شناسایی و سنجش استوار است. اما این، تضمین ریاضی بازده برای هر سرمایهگذاری، در هر حجمی و در هر افقی نیست. چرخه از سال ۲۰۲۲ پیشروی بیشتری کرده است؛ شاخص INCC سریعتر از Selic پایین میآید؛ بازار ثانویه نقدشوندگی نامتقارنی میان بازههای قیمتی نشان میدهد؛ و سرمایهگذاری که امروز وارد میشود، محاسبهاش با کسی که چهار سال پیش وارد شد، متفاوت است.
چکلیست عینی چنین است: (یک) افق حداقل پنجساله و در حالت ایدهآل هفتساله؛ (دو) حجم سرمایهی متناسب با تنوع — هرگز بیش از ۳۰ درصد ثروت خالص در یک تکدارایی؛ (سه) تحمل عدم نقدشوندگی برای حداقل ۱۲ ماه؛ (چهار) الزام به ثبت «دارایی ایزولهشده» و سابقهی تحویل سازنده؛ (پنج) خوانش نقادانهی شاخص تعدیل اقساط و شبیهسازی سناریوهای INCC؛ (شش) قیاس صادقانهی نرخ بازده داخلی پیشبینیشده با CDI در همان افق؛ (هفت) درک شفاف از منطقهبندی و طرح جامع شهری در محلهی مورد نظر.
این بازار برای کسی منطقی است که افقی بلند، سرمایهای متنوع، فرضیهای روشن دربارهی محرک ساختاری و خوانشی نقادانه از مشخصات فنی داشته باشد. منطقی نیست برای کسی که به نقدشوندگی کوتاهمدت نیاز دارد، سرمایهاش متمرکز است و به شعار «ایتاجائی در حال انفجار است» همچون تشخیصی سرمایهگذاری باور دارد. برای پیگیری تحلیلهای هفتگی بازار املاک سانتا کاتارینا با این سطح از سختگیری — اعداد، شاخصهای تعدیل و خوانش انتقادی بهجای بازاریابی — سرپرستی ویراستاری پایگاه SIDE همچنان یکی از معدود نشانیهای این صنعت است که سیگنال را از نویز جدا میسازد.