Pagtaas ng halaga ng ari-arian sa Itajaí 2026
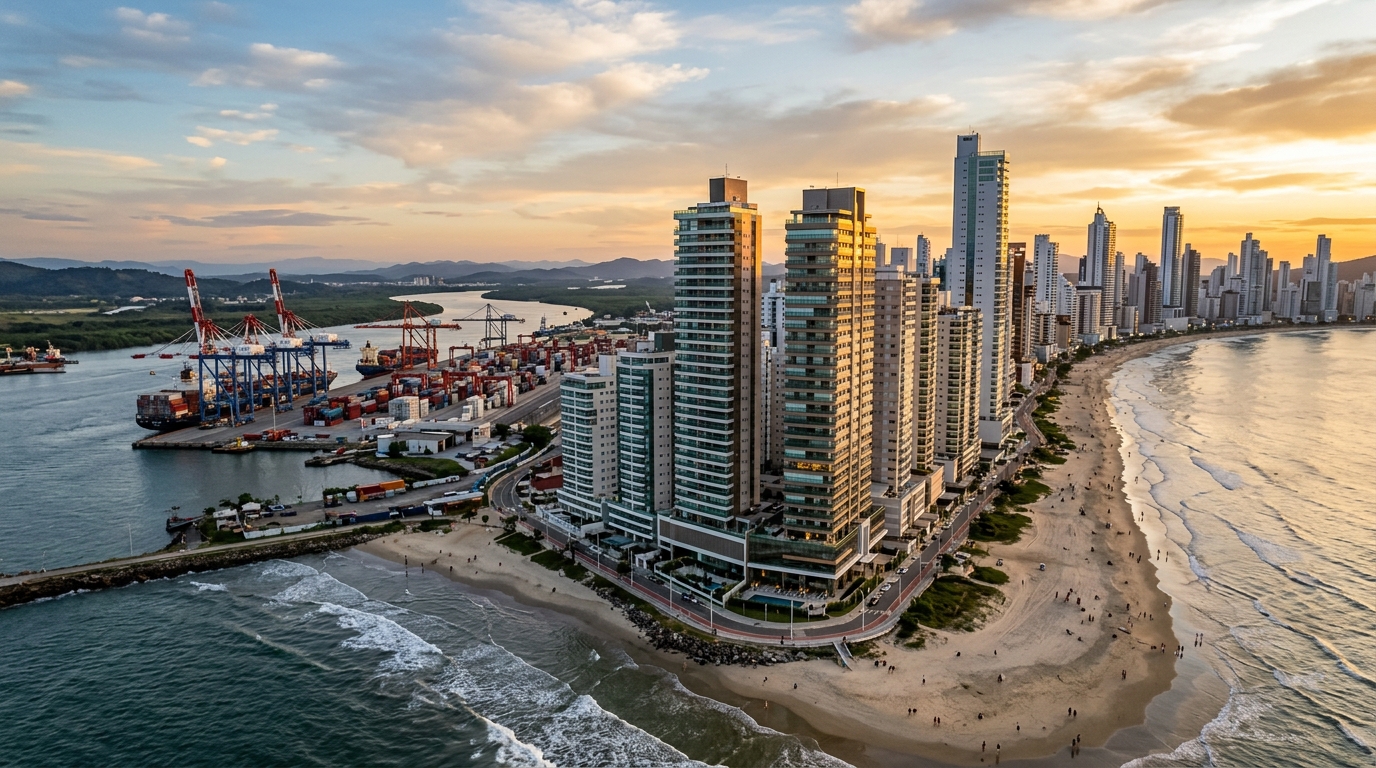
Tinapos ng Itajaí ang unang mga buwan ng 2026 nang may akumuladong pagtaas sa presyo ng metro kuwadrado na higit pa sa Balneário Camboriú ayon sa FipeZap — isang bagay na hindi maiisip limang taon na ang nakalipas, noong tinitignan pa ang munisipyo na "masipag na pinsan" lamang ng hilagang baybayin ng Santa Catarina (estado ng Brazil sa timog-silangan ng bansa). Para sa investor na nakatingin sa industriya gamit ang rear-view mirror, malinaw ang tukso: bumili ng off-plan na unit sa Praia Brava, maghintay ng 36 na buwan, at sunggaban ang spread. Para sa kumukuwenta gamit ang lapis, papel, at kasalukuyang Selic (ang pangunahing patakarang interes ng Brazil, kasalukuyang nasa double digits), iba na ang anyo ng tanong — at hindi "bumili na" ang sagot na ipinupukol sa mga lokal na kanal ng real estate.
Sinusuri ng artikulong ito ang tesis ng pagtaas ng halaga ng ari-arian sa Itajaí sa 2026 gamit ang lente ng financial journalism: mga structural na sangkap, matematika ng cash flow, mga indexer, legal na panganib, at babasahing barangay-by-barangay. Ang naghahanap ng confirmation bias ay aalis nang bigo. Ang naghahanap ng informed na desisyon, na may magkatugmang horizon at ticket size, ay makakakita rito ng materyal na nawawala sa search results.
Itajaí sa 2026: ang mga numerong mahalaga (at ang madalas itinatago)
Magsimula sa hubad na larawan. Ang akumuladong FipeZap (lokal na index ng presyo ng ari-arian) sa nakaraang 12 buwan para sa Itajaí ay umiikot sa mataas na double digits, na pinangungunahan ng Praia Brava — kung saan ang median na presyo kada metro kuwadrado ay halos hawak na ang pinakamataas na bahagi ng estado, isang segment na dating pag-aari ng sentral na baybayin ng Balneário Camboriú. Iniulat ng Secovi-SC (asosasyon ng mga real estate broker sa Santa Catarina) ang Sales Velocity Rate (VSO) na tuluy-tuloy na higit sa 15% bawat quarter para sa mga bagong proyekto sa mga praya — numero na nagpapahiwatig ng malusog na inventory absorption, ngunit dapat itong i-cross-check sa bilis ng mga bagong launches upang hindi mali ang basa.
Sa panig ng supply, ang consolidated General Sales Value (VGV, kabuuang halaga ng benta ng portfolio) ayon sa ABRAINC at CBIC (mga industry body sa Brazil) para sa axis ng Itajaí/Itapema/Balneário Camboriú ay nagtala ng nominal record sa 2025, na may pipeline ng mga launches para sa 2026 na nananatiling matatag. Dito nakaharang ang unang analytical na bitag: ang lumalaking VGV sa nominal terms, sa kapaligiran ng INCC (index ng construction cost ng Brazil) na taunang 6% hanggang 8%, ay hindi awtomatikong nangangahulugan ng totoong pag-expand ng industriya — bahagi nito ay re-pricing lamang ng gastos sa konstruksyon. Ang nalilito sa pagitan ng sectoral inflation at structural na pag-init ay bumibili ng maling kuwento.
Kinukumpleto ng macroeconomic backdrop ang larawan. Sa Selic na nasa antas ng double digits at ang IPCA (consumer price index ng Brazil) na unti-unting bumababa patungo sa upper band ng target, mananatiling mataas ang opportunity cost ng kapital na nakalagay sa fixed income. Ang isang dekalibreng post-fixed Certificate of Deposit (CDB) ay nagbibigay ng net return na malapit sa 0.75% hanggang 0.90% kada buwan. Ito ang benchmark kung saan dapat makipagduwelo ang anumang off-plan thesis sa Itajaí — hindi ang 30% nominal na naipon sa tatlong taon na lumalabas sa mga sales material.
Bakit tumataas: ang mga structural na sangkap sa likod ng presyo
Hindi resulta ng iisang turismong siklo, salungat sa karaniwang perception, ang kamakailang pagtaas ng halaga sa Itajaí. May mga structural na sangkap, at ang bawat isa ay may sariling horizon.
Ang una ay sa puerto. Ang complex ng Porto de Itajaí kasama ang Portonave (sa karatig na Navegantes) ay humahawak sa isa sa pinakamalaking volume ng container sa bansa, at ang nakakabit na logistics chain — mga operator, customs broker, shipping line, industriya sa likod ng pantalan — ay nagpapanatili ng mataas at matatag na base ng kita na hindi nakadepende sa tag-init. Ipinapaliwanag ng sangkap na ito ang resiliency ng taunang rental market sa Centro, sa Beira-Rio, sa Fazenda, at sa bahagi ng São Vicente. Hindi ang lokal na investor mula sa Santa Catarina ang humihila ng presyo: ito ang logistics executive na nag-iiwan ng permanenteng tirahan.
Ang pangalawa ay ang spillover ng demand mula Balneário Camboriú patungong Praia Brava. Sa presyo ng metro kuwadrado sa sentral na baybayin ng BC na umabot na sa antas na nagpapaalis sa bahagi ng "bagong premium" na bumibili, ang Praia Brava — administratibong nasa Itajaí ngunit pisikal na konektado sa urban grid ng BC — ay sumalo sa nakaraang tatlong taon ng daloy ng demand na dating nakulong sa kabilang side ng burol. Ang epekto ay mabilis na re-pricing ng lokal na inventory, na may mga launches sa BRL 25,000 hanggang BRL 35,000 (humigit-kumulang USD 5,000 hanggang USD 7,000) kada metro kuwadrado, magkapantay na sa karatig na sentral na baybayin.
Ang pangatlo ay infrastructural. Ang pag-duplicate at patuloy na pagpapahusay sa mga bahagi ng BR-101 (pangunahing federal highway sa baybayin), kasama ang dahan-dahan ngunit kapansin-pansing pag-usad ng mga urban road project at ang paglago ng private healthcare at education facilities, ay pinaikli ang travel time patungong Florianópolis at Curitiba at pinalaki ang radius ng qualified bedroom community. Ang pang-apat, demographic, ay ang net inflow ng mga migrante mula São Paulo, Paraná, at Rio Grande do Sul — flow na, ayon sa mga kamakailang IBGE breakdown (national statistics office ng Brazil) at FGV (research foundation) na pag-aaral, naglalagay sa Santa Catarina sa pinakamatataas na relative attraction sa bansa.
Sa wakas, ang regulatory na sangkap. May mga lugar ang Plano Diretor (master zoning plan) ng Itajaí na may pinapayagang mataas na gabarito (height limit) at iba na may lumalaking restrictions; ang pag-unawa sa zoning bago bumili ng lupa o proyekto ay nagiging kasing mahalaga sa returns gaya ng pagbasa sa balance sheet ng developer. Hindi destinasyon ang isang structural na sangkap: ang bawat isa ay may window, at ang bawat isa ay maaaring humina.
Off-plan versus ready: ang totoong matematika ng investor
Hindi "tumataas ba ang Itajaí?" ang operational na tanong. Ito ay "bumili ng off-plan o ready, gamit ang anong indexer, sa anong horizon, laban sa anong opportunity cost?" Pumapasok dito ang accounting na itinatago ng mga sales material.
Sa off-plan property, ang standard na cash flow ay may down payment na 10% hanggang 20%, buwanang installment na nai-adjust ng INCC habang nasa konstruksyon, taunang reinforcement payment, at remainder sa key handover — sa puntong iyon, karaniwang inililipat ang natitirang balanse sa banko sa pamamagitan ng SBPE (subsidized mortgage system ng Brazil). Hindi nasa kontrata ang panganib, nasa INCC. Sa mga cycle ng pagtaas ng gastos — gaya ng nangyari noong 2021 hanggang 2022 at bahagyang naulit noong 2024–2025 — ang INCC-DI ay lumalampas sa 8% kada taon at nag-aadjust ng buong outstanding balance kada buwan. Ang installment na BRL 8,000 ngayon ay maaaring maging BRL 9,500 sa loob ng 18 buwan nang walang ibang kinontrata ang mamimili maliban sa kanyang pinirmahan.
Iba ang kuwenta sa ready property. Babayaran ng investor ang buong ITBI (transfer tax), registration, escritura (deed), at financing o lump-sum payment ng buong ticket. Ang return ay nakadepende sa upa kasama ang capital appreciation, sa rental market na ang taunang net yield sa Itajaí ay umiindayog sa 4% hanggang 6% kada taon para sa magagandang lokasyong residential — sa ibaba, samakatuwid, ng kasalukuyang CDI (interbank rate). Kung walang nominal appreciation na higit sa IPCA, natatalo ang ready property ng fixed income sa maikling horizon.
| Scenario | Off-plan — 36 buwan | Ready — 36 buwan | Net CDI — 36 buwan |
|---|---|---|---|
| Inisyal na puhunan | BRL 200K (down + Y1 installment) | BRL 1.2M (cash) | BRL 1.2M |
| Indexer / yield | INCC ~7% p.a. + capital appreciation | Upa 5% p.a. + appreciation | ~10% p.a. net |
| Estimated final value | BRL 1.8M (post-handover) | BRL 1.55M (reinvested rent) | BRL 1.60M |
| Approximate IRR | 22% hanggang 28% p.a. | 10% hanggang 13% p.a. | ~10% p.a. |
| Pangunahing panganib | Pagkaantala, INCC, distrato, liquidity | Bakante, maintenance, mababang net yield | Credit risk ng issuer |
Mabigat ngunit tapat ang pagbasa: tinatalo lamang ng off-plan ang CDI sa malaking margin kapag may malaking capital appreciation sa oras ng habite-se (occupancy permit). Kung bumagal ang Itajaí cycle — at bumabagal ang real estate cycle — bumagsak ang projected IRR, at matutuklasan ng investor na ang totoong remuneration niya ay INCC plus market delta na hindi garantisado. Para sa ticket na BRL 800K hanggang BRL 3M, bihira ang tamang allocation ay 100% sa iisang asset. Ang naglalagay ng lahat sa iisang off-plan ay nagpapalit ng diversification para sa adrenaline.
May handover din. Ang spread sa pagitan ng table price ng natapos na proyekto at ng presyo na binabayad ng secondary market sa agarang resale ay karaniwang 5% hanggang 12%, depende sa remaining inventory ng developer sa building. Ang nangangailangang magbenta bago ang habite-se ay matutuklasan ang mas manipis na liquidity kaysa inaasahan.
Ang mga panganib na hindi pinapakita sa scale model
Pagkaantala ng konstruksyon ang pinakaminamaliit na panganib ng first-timer investor. Ang Batas 13.786/2018 — tinatawag na distrato law (batas sa cancellation) — ay binago ang ekwasyon. Sa isang panig, ginawang panuntunan ang tolerance na 180 araw lampas sa projected delivery date, nang walang indemnity. Sa kabila, malinaw nitong nire-regulate ang mga penalty sa voluntary cancellation ng mamimili, na ang retention ay maaaring umabot sa 25% ng halagang nabayaran sa mga proyektong walang patrimônio de afetação at 50% sa may registered afetação sa registry of deeds.
Ang patrimônio de afetação, na nilikha ng Batas 10.931/2004, ay ang accounting shield na naghihiwalay sa proyekto mula sa balance sheet ng developer — pinoprotektahan nito ang mamimili sa kaso ng bankruptcy. Ang pagbili ng off-plan nang hindi sinusuri kung may registered afetação ang proyekto ay pagsuko sa isa sa kakaunting structural na depensa na inaalok ng legal system ng Brazil. Karamihan sa mga premium launches sa Itajaí ay sumusunod sa afetação, ngunit "karamihan" ay hindi "lahat"; limang minutong trabaho lamang ang pag-check ng memorial na pumipigil sa anim na digit na pagkalugi.
"Sa off-plan market, tatlong variable lamang ang nagpapaliwanag ng 80% ng huling resulta ng investor: lakas ng developer, indexer ng installment, at exit window. Ang pumapasok na tumitingin lamang sa presyo ng listing ay binabayaran ang learning curve." — kasalukuyang basa ng mga independent analyst ng real estate sa Santa Catarina.
Ang secondary market liquidity ay ang isa pang tahimik na unknown. May aktibong resale market ang Itajaí hanggang BRL 2M, ngunit ang average na panahon sa pagitan ng listing at closing, kahit sa mainit na mga lugar, ay karaniwang umiikot sa apat hanggang walong buwan. Ang ticket na higit sa BRL 3M ay nahaharap sa makitid na universe ng buyer, at ang discount na kailangan upang mabilis na maibenta ay maaaring kainin ang malaking parte ng accounting gain. Ang nangangailangang mabigyan ng liquidity sa 90 araw ay nasa maling market.
Kinakumpleto ng regulatory risk ang listahan. Ang mga update sa Plano Diretor, mga pagbabago sa floor-area ratio, environmental restrictions sa coastal strip, at mga revision sa lokal na land-use legislation ay maaaring drastikong baguhin ang relative value ng isang lupa o proyekto. Hindi ito academic na hypothesis: ipinapakita ng kamakailang history ng Itajaí at mga karatig munisipyo ang mga makabuluhang galaw na binago, sa magdamag, ang thesis ng bumili ng lugar batay sa inaasahang gabarito.
Barangay sa barangay: nasaan pa ang asymmetry sa presyo
Ang Praia Brava ang mainstream ng kasalukuyang cycle. Premium launches, mataas na ticket kada metro kuwadrado, profile ng mamimili na mula sa labas ng estado, malakas na seasonal demand. Para sa investor na may mahabang horizon (5+ taon) na may tolerance sa cycle, may thesis pa rin; para sa pumapasok ngayon na naghahanap ng mabilis na arbitrage, bahagyang nagsara na ang window. Ang mga proyektong dinevelop ng SIDE Empreendimentos sa axis ng Praia Brava ay nagpapakita ng kasalukuyang pattern ng segment: high-end na produkto, matatag na technical specifications, ticket na katugma ng pinakamataas na bahagi ng real estate market ng Santa Catarina.
Ang Fazenda at Cabeçudas ay dumadaan sa sariling repositioning. Tradisyonal na barangay, na may profile ng mga matagal nang residente at inventory ng mga lumang building, naaakit ng wave ng retrofit at mga bagong proyektong mid-to-high tier na nag-tatransact pa rin sa malaking discount kumpara sa Praia Brava — pagkakaiba ng 15% hanggang 30% sa comparable na produkto. Para sa investor na tatanggapin ang mataas na ticket nang walang ningning ng bagong baybayin, may halaga.
Ang Centro at Beira-Rio ay dalawang siyudad sa loob ng isa. Ang tradisyonal na Centro ay dumaranas ng lumang commercial structure, na may maliit na unit at heterogeneous na residential composition. Ang Beira-Rio, na karatig ng port corridor, ay sumalo sa mga launches na may view ng canal at matatag na taunang rental demand mula sa logistics. Hindi gaanong kaakit-akit na market, ngunit may mas magandang rental cap rate.
Ang São Vicente, Cordeiros, at São Judas ay bumubuo ng outer ring ng middle-class at upper-middle-class residential density. Mas mababa nang malaki ang ticket kada metro kuwadrado, profile ng mamimili ay lokal, at ang appreciation cycle ay mas konektado sa municipal infrastructure kaysa sa turismo. Para sa investor na naghahanap ng taunang rental income na may matatag na tenant, ito ang pinakamatibay na slice.
| Barangay | Median ticket (BRL/m²) | Pagbabago 12m | Dominant na profile |
|---|---|---|---|
| Praia Brava | BRL 22,000 hanggang BRL 35,000 | Double digits | Tourist premium / second home |
| Fazenda / Cabeçudas | BRL 14,000 hanggang BRL 22,000 | Mababang double digits | Tradisyonal na residente / retrofit |
| Centro / Beira-Rio | BRL 9,000 hanggang BRL 15,000 | 8%–12% | Mixed residential / corporate logistics |
| São Vicente / Cordeiros | BRL 7,000 hanggang BRL 11,000 | ~7%–10% | Lokal na middle class / taunang upa |
| São Judas | BRL 8,000 hanggang BRL 12,000 | ~8%–11% | Lumalabas na mid-to-high tier |
Kinukumpleto ng paghahambing sa Balneário Camboriú at Itapema ang larawan. Ang sentral na baybayin ng BC ay nananatiling mas mahal, ngunit may comprimido nang taunang growth rate — mas malapit ito sa peak ng cycle. Ang Itapema, partikular ang Meia Praia, ay pinananatili ang agresibong pace ng pagtaas at nagpapakita pa rin ng asymmetry sa Itajaí sa comparable na produkto, ngunit nagko-concentrate ng panganib ng supply oversupply sa 24 hanggang 36 na buwang horizon. Hindi homogeneous ang baybayin ng Santa Catarina, at ang trato dito bilang iisang bloke ay ang pinakamasakit na pagkakamali para sa foreign investor.
Mga paulit-ulit na pagkakamali ng investor sa Itajaí
Ang unang pagkakamali ay ang pagbalewala sa pagitan ng nominal at real return. Ang property na tumaas ng 30% sa tatlong taon, sa kapaligiran ng akumuladong INCC na 22% at akumuladong IPCA na 15%, ay naghatid ng comprimido na real return — at lumitaw pa rin sa social media bilang "30% appreciation". Kailangang i-deflate muna ng investor bago magdiwang.
Ang pangalawa ay ang pagbalewala ng carrying cost. Bawat buwan ng installment na nabayaran ay capital na nakapako, capital na maaaring kumikita ng CDI. Sa 36 na buwang konstruksyon, ang akumuladong carrying cost na ito ay katumbas ng 25% hanggang 35% ng total na halagang binayaran. Ang IRR projections na nag-aalis ng component na ito ay sistematikong sobra ang optimismo.
Ang pangatlo ay ang pagbili ng developer batay sa showcase. Maganda ang stand, naliliwanagang scale model, dose-dosenang unit na ibinenta sa weekend — wala silang sinasabi tungkol sa financial strength ng kompanya. Ang nag-i-invest ng BRL 800K hanggang BRL 3M sa off-plan ay kailangang humingi ng balance sheet, delivery history, ebidensiya ng patrimônio de afetação, at ideally, usapan sa mga may-ari ng mga nakaraang proyekto ng parehong developer.
Ang pang-apat ay concentrated allocation. Ang investor na walang prior experience sa sector ay madalas na naglalagay ng 40%, 50%, kung minsan 100% ng kanilang net worth sa iisang off-plan. Ito ay aktibo, geograpiko, at sectoral na exposure na nakaconcentrate sa iisang illiquid na asset, na naka-index sa construction cost. Ang diversification ay hindi taboo ng pension fund; ito ay mathematical principle.
Ang panglima ay ang assumption na ang foreigner ay nakakakuha ng mortgage gaya ng Brazilian. Hindi. Ang dayuhan na walang CPF (Brazilian tax ID), walang fiscal residency, at walang ebidensiya ng lokal na kita ay nahaharap sa mabigat na restrictions sa SBPE — sa praktis, kumikilos sila sa cash o sa financing mula sa kanilang country of origin. Ang nagbebenta sa profile na ito nang walang aligned na expectation ay lumilikha ng hindi kinakailangang friction sa closing.
Konklusyon: ang checklist bago ang oo
Totoo ang pagtaas ng halaga ng ari-arian sa Itajaí sa 2026, na sinusuportahan ng mga identifiable at measurable na structural na sangkap. Hindi ito, gayunpaman, garantisadong mathematical return para sa anumang investor, sa anumang ticket, sa anumang horizon. Ang cycle ay mas advanced kaysa noong 2022; ang INCC ay nag-aadjust nang mas mabilis kaysa sa pag-cede ng Selic; ang secondary market ay may asymmetric na liquidity sa pagitan ng price bands; at ang investor na pumapasok ngayon ay kailangang gumawa ng ibang kuwenta sa pumasok apat na taon na ang nakaraan.
Ang objective na checklist: (i) minimum na horizon ng limang taon, ideally pito; (ii) ticket na compatible sa diversification — hindi kailanman lampas ng 30% ng net worth sa iisang asset; (iii) tolerance sa illiquidity ng hindi bababa sa 12 buwan; (iv) requirement ng registered patrimônio de afetação at delivery history ng developer; (v) kritikal na pagbasa ng installment indexer at simulation ng INCC scenarios; (vi) tapat na comparison ng projected IRR laban sa CDI sa parehong horizon; (vii) malinaw na pag-unawa ng zoning at Plano Diretor ng target na barangay.
May saysay para sa may mahabang horizon, diversified na kapital, malinaw na thesis sa structural na sangkap, at kritikal na pagbasa ng technical specifications. Walang saysay para sa nangangailangan ng liquidity sa maikling panahon, naglalagay ng iisang capital, at naniniwala sa "Itajaí is booming" bilang investment diagnosis. Upang sumunod sa lingguhang pagsusuri ng real estate market ng Santa Catarina na may ganitong antas ng rigor — mga numero, indexer, at kritikal na pagbasa sa halip ng marketing — ang editorial curation ng portal ng SIDE Empreendimentos ay nananatiling isa sa kakaunting address sa sektor na pinaghihiwalay ang signal sa noise.