Immobilier à Itajaí en 2026 : le vrai calcul
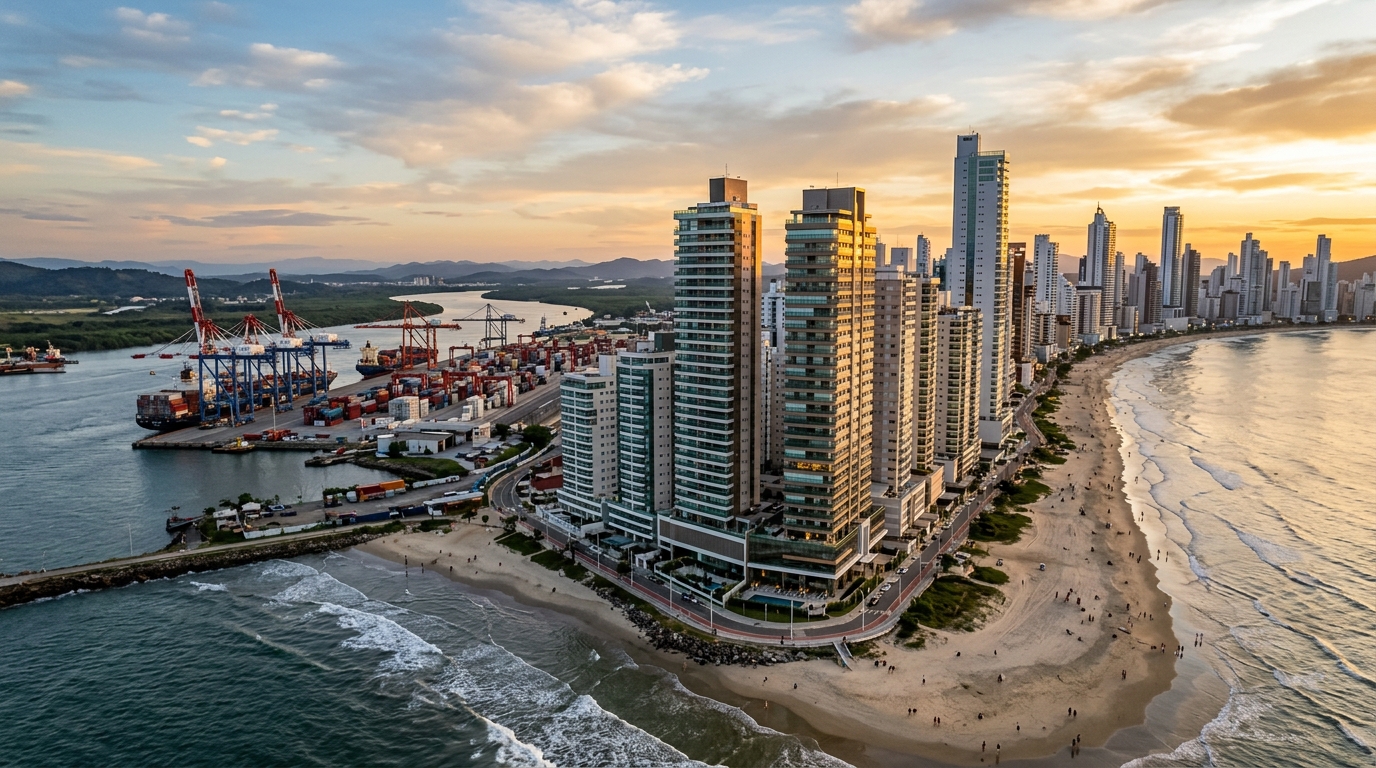
Le mètre carré d'Itajaí a clôturé les premiers mois de 2026 sur une variation cumulée supérieure à celle de Balneário Camboriú dans le découpage de l'indice FipeZap — un scénario impensable il y a cinq ans, lorsque la commune était encore perçue comme le « cousin laborieux » du littoral nord de Santa Catarina. Pour l'investisseur qui regarde le secteur dans le rétroviseur, la tentation est évidente : acheter sur plan à Praia Brava, patienter trente-six mois, encaisser le spread. Pour celui qui pose les chiffres sur papier, calculatrice en main et Selic — le taux directeur de la Banque centrale du Brésil — en tête, la question change de nature, et la réponse n'est pas le « achetez maintenant » qui résonne dans les canaux de l'immobilier local.
Cet article décortique la thèse de la valorisation des biens immobiliers à Itajaí en 2026 sous l'angle du journalisme financier : vecteurs structurels, mathématique des flux, indexateurs, risques juridiques et lecture quartier par quartier. Celui qui cherche à confirmer ses propres convictions repartira frustré. Celui qui cherche une décision éclairée, avec un horizon et un ticket d'entrée cohérents, trouve ici le matériel qui manque sur les premiers résultats des moteurs de recherche — notamment pour le lecteur étranger qui considère le Brésil comme une destination patrimoniale et qui doit naviguer entre devise, fiscalité et financement local.
Itajaí en 2026 : les chiffres qui comptent (et ceux qu'on omet)
Commençons par le portrait brut. L'indice FipeZap cumulé sur douze mois pour Itajaí frôle les deux chiffres élevés, avec une mention spéciale pour Praia Brava, dont le ticket moyen au mètre carré flirte désormais avec la fourchette haute de l'État — un segment qui appartenait historiquement, et sans contestation, au front de mer central de Balneário Camboriú. Le Secovi-SC (syndicat patronal du secteur) rapporte une Vitesse de Vente (VSO) trimestrielle des nouveaux programmes constamment supérieure à 15 % dans les zones balnéaires, un chiffre qui signale une absorption de stock saine, mais qu'il faut croiser avec le rythme des nouveaux lancements pour ne pas fausser la lecture.
Du côté de l'offre, le VGV (Valeur Générale des Ventes — l'agrégat de chiffre d'affaires potentiel des programmes lancés) consolidé par l'ABRAINC et la CBIC pour l'axe Itajaí/Itapema/BC a battu un record nominal en 2025, avec un pipeline de lancements pour 2026 qui reste robuste. Première chausse-trappe analytique : un VGV croissant en termes nominaux, dans un environnement où l'INCC — l'indice national du coût de la construction — tourne entre 6 % et 8 % par an, ne signifie pas automatiquement une expansion réelle du secteur. Il traduit, en partie, une re-tarification du coût de chantier. Confondre inflation sectorielle et accélération structurelle, c'est acheter la mauvaise histoire.
Le contexte macroéconomique boucle le tableau. Avec la Selic à deux chiffres et l'IPCA — l'indice officiel d'inflation — qui redescend lentement vers la borne haute de la cible, le coût d'opportunité du capital placé en revenu fixe demeure élevé. Un CDB post-fixé de qualité (l'équivalent brésilien d'un certificat de dépôt bancaire) livre, net, entre 0,75 % et 0,90 % par mois. C'est l'étalon contre lequel toute thèse d'achat sur plan à Itajaí doit se mesurer — et non les 30 % nominaux cumulés sur trois ans qu'affichent les supports commerciaux. Pour l'investisseur en euros ou en dollars, il faut ajouter une couche supplémentaire : la volatilité du réal. La devise brésilienne peut absorber, dans un sens ou dans l'autre, jusqu'à 15 % du rendement annuel — variable décisive lorsqu'on convertit la sortie en monnaie d'origine.
Pourquoi ça valorise : les vecteurs structurels derrière le prix
La valorisation récente d'Itajaí n'est pas, contrairement à une perception répandue, le fruit d'un seul cycle touristique. Plusieurs vecteurs structurels coexistent, chacun avec son propre horizon.
Le premier est portuaire. Le complexe Porto de Itajaí, complété par le terminal Portonave de Navegantes sur la rive opposée, traite l'un des plus gros volumes de conteneurs du Brésil. La chaîne logistique qui s'y greffe — opérateurs, transitaires, armateurs, industrie d'arrière-quai — soutient une base de revenus élevés et stables, indépendante de la saison estivale. Ce vecteur explique la résilience du marché locatif annuel au Centre, à Beira-Rio, à Fazenda et dans une partie de São Vicente. Ce n'est pas l'investisseur de Santa Catarina qui tire les prix : c'est le cadre logistique qui s'installe en résidence principale.
Le deuxième est le report de demande de Balneário Camboriú vers Praia Brava. Avec un mètre carré du front de mer central de BC qui décourage une partie de l'acheteur « nouveau premium », Praia Brava — administrativement rattachée à Itajaí, mais intégrée au tissu urbain de BC — a capté ces trois dernières années un flux de demande qui restait jusque-là bloqué de l'autre côté de la colline. Conséquence : une re-tarification rapide du stock local, avec des lancements à 25 000–35 000 R$ le mètre carré (environ 4 200–5 900 € au taux moyen de 2026) qui rivalisent désormais avec ceux du front de mer voisin.
Le troisième est infrastructurel. Le dédoublement et les améliorations continues de tronçons de la BR-101, conjugués à l'avancée lente mais perceptible des travaux de voirie urbaine et à la densification d'équipements de santé et d'éducation privée, comprime le temps de trajet vers Florianópolis et Curitiba et élargit le rayon de ville-dortoir qualifiée. Le quatrième, démographique, c'est l'entrée nette de migrants en provenance de São Paulo, du Paraná et du Rio Grande do Sul — un flux que les enquêtes récentes de l'IBGE (institut national de statistiques) et les études de la FGV (think tank de référence) placent parmi les plus puissants du pays en attraction relative.
Enfin, le vecteur réglementaire. Le Plan Directeur d'Itajaí — équivalent local d'un PLU — combine zones à gabarit élevé libéré et zones à restrictions croissantes ; comprendre le zonage avant d'acheter un terrain ou un programme est un facteur de rendement aussi décisif que la lecture du bilan d'un promoteur. Un vecteur structurel n'est pas une destination : chacun a sa fenêtre, et chacun peut s'essouffler.
Sur plan versus livré : la mathématique réelle de l'investisseur
La question opérationnelle n'est pas « Itajaí valorise-t-elle ? ». C'est « acheter sur plan ou livré, avec quel indexateur, sur quel horizon, contre quel coût d'opportunité ? ». Entre alors la comptabilité que les brochures occultent.
Sur le plan (VEFA brésilienne), le flux standard implique un apport initial de 10 % à 20 %, des mensualités corrigées par l'INCC pendant les travaux, des renforts annuels, puis le solde à la remise des clés — moment où, typiquement, ce qui reste est refinancé par un crédit bancaire local de type SBPE. Le risque n'est pas dans le contrat, il est dans l'INCC. En cycle de hausse des coûts — comme celui vécu entre 2021 et 2022, partiellement répété en 2024-2025 — l'INCC-DI dépasse les 8 % annuels et indexe la totalité du solde dû chaque mois. Une mensualité de 8 000 R$ aujourd'hui peut grimper à 9 500 R$ en dix-huit mois sans que l'acheteur ait signé quoi que ce soit de neuf.
Sur le livré, le calcul est tout autre. L'investisseur règle l'ITBI plein (équivalent local des droits de mutation, autour de 3 % à Itajaí), les frais d'enregistrement, l'acte notarié, et finance ou décaisse en cash le ticket entier. Le rendement dépend du loyer plus de l'appréciation en capital, dans un marché locatif dont le rendement annuel net oscille entre 4 % et 6 % pour des biens résidentiels bien situés — donc en-dessous du CDI actuel. Sans valorisation nominale supérieure à l'IPCA, le livré perd face au revenu fixe sur courte période.
| Scénario | Sur plan — 36 mois | Livré — 36 mois | CDI net — 36 mois |
|---|---|---|---|
| Apport initial | 200 000 R$ (apport + mensualités an 1) | 1,2 M R$ (comptant) | 1,2 M R$ |
| Indexateur / rendement | INCC ~7 % a.a. + appréciation capital | Loyer 5 % a.a. + appréciation | ~10 % a.a. net |
| Valeur finale estimée | 1,8 M R$ (après refinancement) | 1,55 M R$ (loyer réinvesti) | 1,60 M R$ |
| TRI approché | 22 % à 28 % a.a. | 10 % à 13 % a.a. | ~10 % a.a. |
| Risque principal | Retard, INCC, résiliation, liquidité | Vacance, entretien, net bas | Crédit de l'émetteur |
La lecture est dure, mais honnête : le sur plan ne bat le CDI avec marge que si l'appréciation capital est notable au moment de la livraison. Si le cycle d'Itajaí ralentit — et les cycles immobiliers ralentissent — le TRI projeté s'effondre, et l'investisseur découvre qu'il était rémunéré, au fond, par l'INCC majoré d'un delta de marché non garanti. Pour des tickets entre 800 000 et 3 millions de R$, allouer 100 % à un seul actif est rarement la bonne décision. Échanger la diversification contre l'adrénaline d'un pari unique, c'est confondre investissement et spéculation.
Il faut aussi parler de la sortie. La décote entre le prix catalogue d'un programme livré et ce que paie le marché secondaire pour une vente immédiate tourne entre 5 % et 12 %, selon le stock résiduel du promoteur dans l'immeuble. Celui qui doit vendre avant la livraison découvre une liquidité bien plus maigre qu'il ne le pensait. Pour l'acheteur étranger, ce point est crucial : le rapatriement du capital en euros ou en dollars dépend non seulement de la sortie au prix attendu, mais aussi du timing de la conversion devise — deux variables qui peuvent se neutraliser.
Les risques que la maquette n'expose pas
Le retard de chantier est le risque le plus sous-estimé par l'investisseur novice. La loi 13.786/2018 — dite loi de résiliation — a profondément modifié l'équation. D'un côté, elle a inscrit dans le droit une tolérance de 180 jours au-delà de la date de livraison prévue, sans indemnité. De l'autre, elle a clarifié les pénalités en cas de désistement volontaire de l'acheteur : rétentions pouvant atteindre 25 % de ce qui a été versé sur les programmes sans patrimoine d'affectation, et 50 % sur ceux avec affectation enregistrée au cadastre.
Le patrimoine d'affectation, instauré par la loi 10.931/2004, est le bouclier comptable qui isole le programme du bilan du promoteur — il protège l'acheteur en cas de faillite. Acheter sur plan sans vérifier si le programme dispose d'une affectation enregistrée, c'est renoncer à l'une des rares défenses structurelles offertes par le droit brésilien. La grande majorité des lancements premium à Itajaí adoptent l'affectation, mais « grande majorité » n'est pas « tous » ; consulter le mémoire d'incorporation prend cinq minutes et évite des pertes à six chiffres.
« Sur un marché de sur plan, trois variables expliquent 80 % du résultat final de l'investisseur : la solidité du promoteur, l'indexateur de la mensualité et la fenêtre de sortie. Celui qui n'entre qu'avec le prix catalogue en tête paie la courbe d'apprentissage. » — lecture courante chez les analystes indépendants du marché de Santa Catarina.
La liquidité sur le marché secondaire est l'autre inconnue silencieuse. Itajaí dispose d'un marché de revente actif jusqu'à 2 millions de R$, mais le délai moyen entre annonce et signature, même dans les quartiers prisés, tourne entre quatre et huit mois. Au-delà de 3 millions de R$, l'univers d'acheteurs se rétrécit, et la décote nécessaire pour accélérer la vente peut absorber une part substantielle du gain comptable. Celui qui a besoin de liquidité sous 90 jours ne se trouve pas sur le bon marché. Pour le résident à l'étranger, ajoutez les délais de virement international et de conformité bancaire : il faut compter quatre à six semaines supplémentaires entre le notaire brésilien et le compte d'origine.
Le risque réglementaire clôt la liste. Mises à jour du Plan Directeur, modifications du coefficient d'occupation des sols, restrictions environnementales sur la bande côtière, révisions de la législation municipale sur l'usage des sols — autant de leviers qui peuvent altérer drastiquement la valeur relative d'un terrain ou d'un programme. Ce n'est pas une hypothèse théorique : l'historique récent d'Itajaí et des communes voisines montre des inflexions notables qui ont, du jour au lendemain, fait dérailler la thèse de qui avait acheté en pariant sur un gabarit attendu.
Quartier par quartier : où l'asymétrie de prix subsiste
Praia Brava est le cœur du cycle. Lancements premium, ticket au mètre carré dans la fourchette haute, profil d'acheteur extérieur à l'État, demande estivale forte. Pour l'investisseur à horizon long (cinq ans et plus) tolérant au cycle, la thèse tient ; pour celui qui entre aujourd'hui en quête d'arbitrage rapide, la fenêtre s'est en partie refermée. Les programmes développés par SIDE Empreendimentos sur l'axe Praia Brava illustrent le standard actuel du segment : produit haut de gamme, fiche technique solide, ticket cohérent avec la fourchette supérieure du marché de Santa Catarina.
Fazenda et Cabeçudas connaissent leur propre repositionnement. Quartiers traditionnels, profil de résidents installés de longue date, stock de biens anciens : ils attirent des vagues de rénovation et de nouveaux programmes moyen-haut de gamme qui transigent encore avec une décote significative face à Praia Brava — différentiel de 15 % à 30 % sur produits comparables. Pour l'investisseur qui accepte un ticket élevé sans l'éclat du front de mer neuf, il y a de la valeur.
Centro et Beira-Rio sont deux villes dans une. Le Centro traditionnel souffre d'une structure commerciale ancienne, avec des unités petites et une composition résidentielle hétérogène. Beira-Rio, contigu au corridor portuaire, absorbe des lancements avec vue sur le canal et une demande locative annuelle solide adossée à la logistique. Marché moins clinquant, mais avec un cap rate locatif plus digeste.
São Vicente, Cordeiros et São Judas forment l'anneau de densification résidentielle des classes moyennes et moyennes-supérieures. Ticket au mètre carré nettement inférieur, profil d'acheteur local, cycle de valorisation davantage lié aux infrastructures municipales qu'au tourisme. Pour l'investisseur qui cherche du revenu locatif annuel avec locataire stable, c'est le découpage le plus solide.
| Quartier | Ticket moyen (R$/m²) | Variation 12 mois | Profil dominant |
|---|---|---|---|
| Praia Brava | 22 000 à 35 000 R$ | deux chiffres | Premium touristique / résidence secondaire |
| Fazenda / Cabeçudas | 14 000 à 22 000 R$ | deux chiffres bas | Résident traditionnel / rénovation |
| Centro / Beira-Rio | 9 000 à 15 000 R$ | 8 % – 12 % | Mixte résidentiel / corporate logistique |
| São Vicente / Cordeiros | 7 000 à 11 000 R$ | ~7 % – 10 % | Classe moyenne locale / location annuelle |
| São Judas | 8 000 à 12 000 R$ | ~8 % – 11 % | Moyen-haut de gamme émergent |
La comparaison avec Balneário Camboriú et Itapema complète le tableau. La BC du front de mer central reste plus chère, mais avec un taux de variation à douze mois compressé — plus proche du sommet de cycle. Itapema, particulièrement Meia Praia, conserve un rythme agressif de valorisation et présente encore une asymétrie face à Itajaí sur produits équivalents, mais concentre un risque d'excès d'offre à horizon de 24 à 36 mois. Le littoral de Santa Catarina n'est pas homogène, et le traiter comme un bloc unique est l'erreur qui coûte le plus cher à l'investisseur venu d'ailleurs.
Erreurs récurrentes de l'investisseur à Itajaí
La première erreur, c'est de confondre variation nominale et rendement réel. Un bien qui s'est valorisé de 30 % en trois ans, dans un contexte d'INCC cumulé de 22 % et d'IPCA cumulé de 15 %, n'a livré qu'un rendement réel comprimé — et a pourtant fait la une des réseaux comme « 30 % de valorisation ». L'investisseur doit appliquer le déflateur avant de pavoiser.
La deuxième, c'est d'ignorer le coût de portage. Chaque mensualité versée est du capital immobilisé qui pourrait rendre du CDI. Sur un chantier de 36 mois, ce portage, cumulé, équivaut à 25 % – 35 % du montant total payé. Les projections de TRI qui omettent cette composante sont systématiquement trop optimistes.
La troisième, c'est de juger un promoteur sur sa vitrine. Un show-room soigné, une maquette éclairée et des dizaines d'unités vendues en un week-end ne disent rien de la solidité financière de l'entreprise. Celui qui investit entre 800 000 et 3 millions de R$ sur plan doit exiger un bilan, un historique de livraisons, la preuve d'un patrimoine d'affectation et, idéalement, un échange avec des propriétaires d'anciens programmes du même promoteur.
La quatrième, c'est l'allocation concentrée. L'investisseur sans expérience sectorielle place souvent 40 %, 50 %, parfois 100 % de son patrimoine net sur un seul plan. C'est une exposition actif, géographique et sectoriel concentrée sur un seul actif illiquide, indexé au coût de chantier. La diversification n'est pas un tabou de fonds de pension ; c'est un principe mathématique.
La cinquième, et elle vaut particulièrement pour les acheteurs internationaux, c'est de supposer qu'un étranger se finance comme un Brésilien. Il ne se finance pas. L'étranger sans CPF (numéro fiscal local), sans résidence fiscale au Brésil et sans revenu justifié sur place se heurte à des restrictions sévères dans le SBPE (système d'épargne-logement brésilien) — en pratique, il opère majoritairement en cash ou via un financement d'origine, en euros ou en dollars. Quel que soit le côté de la table, ne pas aligner les attentes en amont crée des frictions de clôture évitables et, dans les cas extrêmes, fait capoter la transaction à la dernière étape.
Conclusion : la checklist avant le oui
La valorisation des biens immobiliers à Itajaí en 2026 est réelle, soutenue par des vecteurs structurels identifiables et mesurables. Elle ne constitue pas, pour autant, une garantie mathématique de rendement pour tout investisseur, à tout ticket, sur tout horizon. Le cycle est plus avancé qu'en 2022 ; l'INCC indexe plus vite que la Selic ne cède ; le secondaire affiche une liquidité asymétrique entre les fourchettes de prix ; et l'investisseur qui entre aujourd'hui ne fait pas le même calcul que celui qui est entré il y a quatre ans.
La checklist objective : (i) horizon minimum de cinq ans, idéalement sept ; (ii) ticket compatible avec la diversification — jamais plus de 30 % du patrimoine net sur un actif unique ; (iii) tolérance à une illiquidité d'au moins douze mois ; (iv) exigence d'un patrimoine d'affectation enregistré et d'un historique de livraison du promoteur ; (v) lecture critique de l'indexateur de la mensualité et simulation de scénarios d'INCC ; (vi) comparaison honnête du TRI projeté contre le CDI sur le même horizon ; (vii) compréhension claire du zonage et du Plan Directeur du quartier visé. Pour l'investisseur étranger, ajoutez deux conditions : (viii) une stratégie de couverture de change calibrée sur l'horizon de sortie ; et (ix) un accompagnement juridique local capable de gérer le CPF, le compte non-résident et la déclaration au RDE-IED (registre des investissements étrangers à la Banque centrale).
Cela a du sens pour qui dispose d'un horizon long, d'un capital diversifié, d'une thèse claire sur le vecteur structurel et d'une lecture critique de la fiche technique. Cela n'en a pas pour qui a besoin de liquidité à court terme, alloue un capital unique et croit que « Itajaí cartonne » constitue un diagnostic d'investissement. Pour suivre des analyses hebdomadaires du marché immobilier de Santa Catarina avec ce niveau d'exigence — chiffres, indexateurs et lecture critique plutôt que marketing — la curation éditoriale du portail SIDE demeure l'une des rares adresses du secteur à distinguer le signal du bruit.