Недвижимость Итажаи 2026: стоит ли инвестировать?
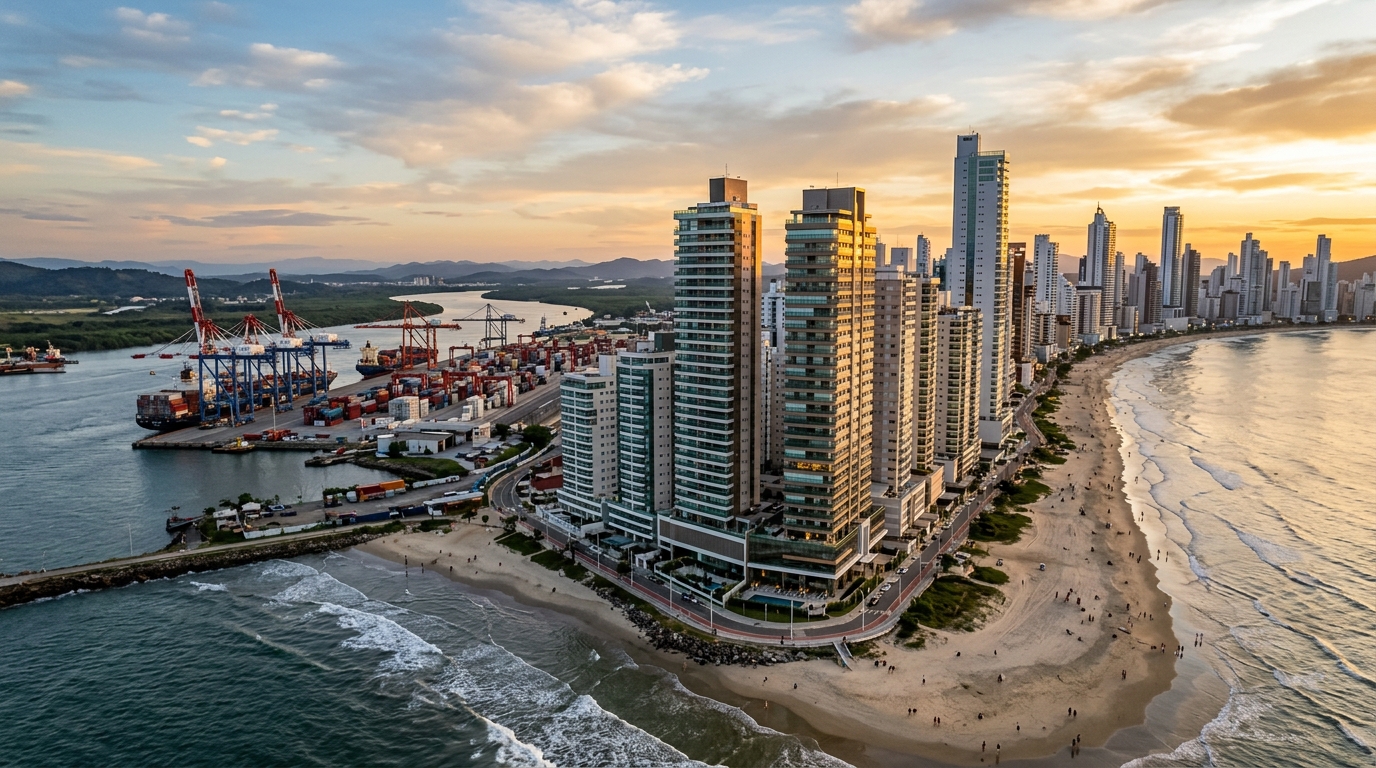
Квадратный метр в Итажаи (Itajaí, побережье штата Санта-Катарина на юге Бразилии) завершил первые месяцы 2026 года с накопленной динамикой выше, чем у соседнего Балнеариу-Камбориу (Balneário Camboriú) — по данным индекса FipeZap, авторитетного бразильского ориентира цен на жильё. Ещё пять лет назад это казалось немыслимым: Итажаи воспринимался как «трудолюбивый кузен» северного побережья Санта-Катарины, тогда как настоящие деньги текли через береговую линию соседа. Для инвестора, который оценивает рынок «по зеркалу заднего вида», соблазн очевиден: купить квартиру в строящемся проекте на Прайя-Брава (Praia Brava), подождать 36 месяцев и забрать дельту. Для того, кто считает цифры с карандашом, бумагой и текущей ставкой Selic (базовая процентная ставка Центрального банка Бразилии) под рукой, вопрос звучит иначе — и ответ далёк от того «покупайте сейчас», которое доносится из локальных агентств недвижимости.
Эта статья разбирает тезис о росте стоимости недвижимости в Итажаи в 2026 году под углом финансовой журналистики: структурные драйверы, математика денежного потока, индексы инфляции, юридические риски и чтение рынка по районам. Тот, кто ищет подтверждения своему уже принятому решению, останется разочарован. Тот, кто ищет обоснованный выбор с понятным горизонтом и адекватным размером сделки, найдёт здесь материал, которого не хватает в большинстве русскоязычных и португалоязычных публикаций.
Итажаи в 2026 году: цифры, которые имеют значение (и те, о которых обычно молчат)
Начнём с чистого снимка рынка. Накопленный за 12 месяцев индекс FipeZap по Итажаи держится на уровне высоких двузначных значений, причём флагман — Прайя-Брава, где средняя ставка за квадратный метр уже подбирается к верхней границе всего штата. Этот сегмент исторически прочно принадлежал центральной линии Балнеариу-Камбориу. Профильная ассоциация рынка недвижимости Secovi-SC фиксирует квартальный показатель VSO (Velocidade de Vendas — скорость оборачиваемости запасов в новостройках) устойчиво выше 15% в прибрежных зонах. Это сигнал здорового поглощения предложения — но его необходимо сверять с темпом новых выводов проектов на рынок, чтобы не получить искажённую картину.
Со стороны предложения, консолидированный VGV (Valor Geral de Vendas — общий потенциальный объём продаж застройщиков), рассчитываемый ассоциациями ABRAINC и CBIC по оси Итажаи / Итапема / Балнеариу-Камбориу, поставил номинальный рекорд в 2025 году, а портфель запланированных запусков на 2026-й остаётся внушительным. Здесь спрятана первая аналитическая ловушка: растущий в номинале VGV в условиях, когда INCC (Índice Nacional de Custo da Construção — национальный индекс стоимости строительства) даёт 6–8% годовых, не означает автоматического реального расширения сектора. Это во многом переоценка стоимости работ. Те, кто путают отраслевую инфляцию со структурным разогревом спроса, покупают неверный нарратив.
Макроэкономический фон замыкает картину. При Selic в зоне двузначных значений и IPCA (Índice de Preços ao Consumidor Amplo — официальный индекс потребительских цен Бразилии), медленно сползающем к верхней границе целевого коридора, альтернативная стоимость капитала, размещённого в инструментах с фиксированной доходностью, остаётся высокой. Качественный плавающий CDB (Certificado de Depósito Bancário — банковский депозитный сертификат, аналог депозита) приносит чистыми около 0,75–0,90% в месяц. Именно этот ориентир — а не «30% накопленного номинального роста за три года» из рекламных материалов — должен служить эталоном, против которого тестируется любой тезис об инвестициях в строящееся жильё в Итажаи.
Почему растёт цена: структурные драйверы за цифрами
Недавний рост Итажаи, вопреки расхожему мнению, не является следствием одного-единственного туристического цикла. Здесь работают несколько структурных факторов, и у каждого свой собственный горизонт действия.
Первый — портовый. Комплекс Порт Итажаи плюс Portonave (в соседнем городе Навегантес) обрабатывает один из крупнейших в стране объёмов контейнерооборота. Связанная с ним логистическая цепочка — операторы, таможенные брокеры, судовладельцы, береговая промышленность — формирует устойчивую базу высоких доходов, не зависящую от летнего сезона. Именно этот вектор объясняет устойчивость рынка годовой аренды в районах Centro, Beira-Rio, Fazenda и в части São Vicente. Цену здесь толкает не катарийский инвестор-спекулянт — её толкает логистический руководитель, оседающий в городе с семьёй.
Второй драйвер — перелив спроса из Балнеариу-Камбориу в Прайя-Брава. Когда квадратный метр центральной набережной BC ушёл в зону, отпугивающую часть «нового премиум»-покупателя, Прайя-Брава — административно относящаяся к Итажаи, но фактически интегрированная в городскую ткань BC — за последние три года поймала поток спроса, ранее запертый по ту сторону горы. Результат — стремительная переоценка местного предложения: новостройки запускаются в диапазоне 25–35 тысяч реалов за метр, наравне с соседней центральной набережной.
Третий — инфраструктурный. Расширение и поэтапная модернизация участков федеральной трассы BR-101, медленный, но заметный прогресс городских дорожных работ, уплотнение сети частных медицинских и образовательных учреждений — всё это сокращает время в пути до Флорианополиса и Куритибы, расширяя радиус качественного «спального города». Четвёртый, демографический — чистый приток мигрантов из штатов Сан-Паулу, Парана и Риу-Гранди-ду-Сул. По свежим срезам IBGE (Бразильский институт географии и статистики, государственный орган) и исследованиям фонда FGV, катарийский вектор входит в число наиболее притягательных в стране.
Наконец, регуляторный вектор. Plano Diretor — генеральный план развития Итажаи — содержит зоны с разрешёнными высокими этажностями и зоны с растущими ограничениями. Понимание зонирования до момента покупки земли или объекта влияет на доходность не меньше, чем чтение баланса застройщика. Структурный драйвер — это не предопределённость: у каждого фактора своё окно, и каждый может остыть.
Строящееся против готового: реальная математика инвестора
Операционный вопрос звучит не «растёт ли Итажаи?». Он звучит «строящееся или готовое, под какой индекс, на каком горизонте, против какой альтернативной доходности?». Здесь начинается бухгалтерия, которую рекламные брошюры опускают.
В строящемся объекте стандартный денежный поток включает первоначальный взнос 10–20%, ежемесячные платежи, индексируемые по INCC в ходе строительства, ежегодные дополнительные взносы и «вручение ключей» — момент, когда оставшийся остаток обычно рефинансируется через банк по программе SBPE (Sistema Brasileiro de Poupança e Empréstimo — Бразильская система сбережений и ипотечного кредитования). Главный риск здесь не в договоре, а в самом INCC. В циклах ускорения строительных затрат — как в 2021–2022 и частично в 2024–2025 — INCC-DI пробивает 8% в год и ежемесячно индексирует весь невыплаченный остаток. Платёж в 8 000 реалов сегодня может превратиться в 9 500 через 18 месяцев — без того, чтобы покупатель подписывал что-либо сверх первоначального контракта.
В готовом объекте расчёт иной. Инвестор уплачивает полный ITBI (Imposto sobre Transmissão de Bens Imóveis — муниципальный налог на передачу недвижимости), регистрационные и нотариальные сборы, и либо платит сделку целиком, либо берёт ипотеку под актуальную ставку. Возврат зависит от арендной доходности плюс прирост капитала. Чистая годовая доходность от аренды по Итажаи колеблется в пределах 4–6% годовых по жилью в качественных локациях — то есть ниже текущей CDI (Certificado de Depósito Interbancário — межбанковская ставка, главный бенчмарк рублёво… в смысле, реалового долга). Без номинального прироста цены выше IPCA готовый объект на коротком горизонте проигрывает консервативной фиксированной доходности.
| Сценарий | Строящееся — 36 мес. | Готовое — 36 мес. | CDI чистая — 36 мес. |
|---|---|---|---|
| Начальный капитал | 200 тыс. R$ (взнос + платежи 1-го года) | 1,2 млн R$ (вся сумма) | 1,2 млн R$ |
| Индекс / доходность | INCC ~7% г. + прирост капитала | Аренда 5% г. + прирост | ~10% годовых чистыми |
| Итоговая оценка | 1,8 млн R$ (после рефинансирования) | 1,55 млн R$ (с реинвестом аренды) | 1,60 млн R$ |
| Приблизительная IRR | 22–28% годовых | 10–13% годовых | ~10% годовых |
| Главный риск | Задержка, INCC, расторжение, ликвидность | Простой, обслуживание, низкая чистая | Кредитный риск эмитента |
Чтение жёсткое, но честное: строящееся объективно обгоняет CDI с запасом только при сценарии заметного прироста капитала на момент сдачи. Если цикл Итажаи замедлится — а строительные циклы замедляются — проектная IRR проседает, и инвестор обнаруживает, что фактически зарабатывал на INCC плюс рыночную дельту, которая ничем не гарантирована. Для размеров сделки от 800 тысяч до 3 миллионов реалов корректное распределение почти никогда не означает 100% в один актив. Тот, кто кладёт всё в одну квартиру «на котловане», меняет диверсификацию на адреналин.
Есть ещё фактор перепродажи до сдачи. Дисконт между прейскурантной ценой сданного проекта и фактической суммой, которую готов заплатить вторичный рынок при срочной продаже, обычно составляет 5–12% и зависит от того, сколько единиц у застройщика ещё в остатке в том же здании. Те, кому необходимо продать до момента сдачи, обнаруживают ликвидность гораздо более тощую, чем рисовали продавцы.
Риски, которых не видно на макете
Задержка строительства — самый недооцениваемый риск инвестора-новичка. Закон 13.786/2018 — так называемый «закон о расторжении» — существенно изменил расклад. С одной стороны, он закрепил норму допуска в 180 дней сверх запланированной даты сдачи без какой-либо компенсации. С другой — чётко урегулировал штрафы при добровольном расторжении договора со стороны покупателя: удержания доходят до 25% от уплаченной суммы в проектах без «patrimônio de afetação» и до 50% — в проектах с таким режимом, зарегистрированным в нотариате.
Patrimônio de afetação — режим обособления имущества проекта, введённый Законом 10.931/2004. Это бухгалтерская «броня», отделяющая конкретный девелоперский объект от общего баланса застройщика. Она защищает покупателя на случай банкротства компании. Покупать строящееся жильё, не проверив, зарегистрирован ли по проекту режим afetação, означает отказаться от одной из немногих структурных защит, которые предоставляет бразильское право. Подавляющее большинство премиальных проектов в Итажаи режим afetação применяет — но «подавляющее большинство» не равно «все». Проверка меморандума проекта занимает пять минут и спасает от шестизначных потерь.
«На рынке строящегося жилья три переменные объясняют 80% итогового результата инвестора: финансовая устойчивость застройщика, индекс корректировки платежа и окно выхода. Тот, кто заходит, глядя только на прейскурантную цену, оплачивает свою кривую обучения». — общее место в среде независимых аналитиков катарийского рынка.
Ликвидность вторичного рынка — другая молчаливая переменная. Итажаи имеет активный вторичный рынок в диапазоне до 2 миллионов реалов, но среднее время от размещения объявления до закрытия сделки, даже в востребованных районах, составляет четыре-восемь месяцев. Сделки от 3 миллионов реалов и выше работают с узким кругом покупателей, и дисконт, необходимый чтобы ускорить продажу, способен съесть существенную часть бумажной прибыли. Тем, кому нужна ликвидность в 90 дней, не на этом рынке.
Регуляторный риск замыкает список. Обновления Plano Diretor, изменения коэффициентов застройки, ограничения по береговой полосе, муниципальные пересмотры зонирования — всё это способно радикально изменить относительную стоимость участка или объекта. Это не академическая гипотеза: недавняя история Итажаи и соседних муниципалитетов содержит несколько случаев, перевернувших за одну ночь инвестиционный тезис, построенный на ожидаемом гражданском габарите.
Район за районом: где ещё есть ценовая асимметрия
Прайя-Брава — мейнстрим текущего цикла. Премиум-запуски, высокая ставка за метр, покупатель преимущественно из других штатов, сильный сезонный спрос. Для инвестора с длинным горизонтом (5+ лет) и терпимостью к циклу тезис ещё рабочий. Тому, кто заходит сегодня в поисках быстрого арбитража, окно уже частично закрылось. Проекты, развиваемые SIDE Empreendimentos на оси Прайя-Брава, иллюстрируют текущий стандарт сегмента: высокий класс отделки, серьёзная техническая база, ценник, согласующийся с верхней границей рынка штата.
Fazenda и Cabeçudas переживают собственное репозиционирование. Это традиционные районы с устойчивыми жителями старого образца и фондом старого жилья, привлекающие сейчас волны ретрофита и новые проекты среднего-верхнего класса. Сделки здесь идут с заметным дисконтом к Прайя-Брава — разница 15–30% в сопоставимых продуктах. Для инвестора, готового на высокий чек без блеска новой набережной, это зона стоимости.
Centro и Beira-Rio — это два разных города в одном. Традиционный Centro страдает старой коммерческой структурой, мелким метражом и неоднородным жилым составом. Beira-Rio, прилегающий к портовому коридору, поглощает новые проекты с видом на канал и устойчивый спрос на годовую аренду, связанный с логистикой. Менее показной рынок — но с более приемлемой арендной доходностью.
São Vicente, Cordeiros и São Judas образуют пояс уплотняющейся застройки среднего и средне-верхнего класса. Цена за метр существенно ниже, покупатель в основном местный, цикл подъёма привязан больше к городской инфраструктуре, чем к туристическому потоку. Для инвестора, ищущего стабильный годовой арендный доход с надёжным арендатором, это самый прочный срез.
| Район | Средняя ставка (R$/м²) | Динамика 12 мес. | Доминирующий профиль |
|---|---|---|---|
| Прайя-Брава | 22 000 – 35 000 | двузначная | Премиум-туризм / вторая резиденция |
| Fazenda / Cabeçudas | 14 000 – 22 000 | низкая двузначная | Традиционный житель / ретрофит |
| Centro / Beira-Rio | 9 000 – 15 000 | в районе 8–12% | Смешанный: жильё + корпоративная логистика |
| São Vicente / Cordeiros | 7 000 – 11 000 | ~7–10% | Местный средний класс / годовая аренда |
| São Judas | 8 000 – 12 000 | ~8–11% | Развивающийся средне-верхний сегмент |
Сравнение с Балнеариу-Камбориу и Итапемой довершает картину. Центральная линия BC по-прежнему дороже, но темп 12-месячной динамики там сжат — рынок ближе к верхушке цикла. Итапема, особенно район Meia Praia, удерживает агрессивную траекторию роста и сохраняет асимметрию относительно Итажаи в сопоставимых продуктах, но концентрирует риск избытка предложения на горизонте 24–36 месяцев. Катарийское побережье не однородно, и относиться к нему как к одному блоку — самая дорогая ошибка инвестора, приходящего извне региона.
Типовые ошибки инвестора в Итажаи
Первая ошибка — путать номинальный рост с реальной доходностью. Объект, прибавивший 30% за три года, в условиях накопленного INCC 22% и накопленного IPCA 15%, отдал сжатую реальную доходность — но всё равно красовался в соцсетях как «30% роста». Инвестор обязан вычесть дефлятор до того, как праздновать.
Вторая — игнорировать стоимость удержания. Каждый месяц уплаченного платежа — это иммобилизованный капитал, который мог бы зарабатывать CDI. На объектах в 36-месячном цикле этот «carrego» накопленным итогом эквивалентен 25–35% от общей оплаченной суммы. Проекции IRR, опускающие этот компонент, системно слишком оптимистичны.
Третья — выбирать застройщика по витрине. Красивый шоурум, подсвеченная макет-схема и десятки квартир, проданных за выходные, ничего не говорят о финансовой устойчивости компании. Тот, кто заводит в строящееся жильё от 800 тыс. до 3 млн реалов, обязан запрашивать баланс, историю сдач, подтверждение режима patrimônio de afetação и в идеале — контакт с владельцами предыдущих проектов того же застройщика.
Четвёртая — концентрированное распределение. Инвестор без прежнего опыта в секторе нередко вкладывает 40%, 50%, а порой и 100% чистого собственного капитала в одну квартиру «на котловане». Это активная, географическая и отраслевая концентрация в одном неликвидном активе, индексированном по строительным затратам. Диверсификация не табу пенсионного фонда — это математический принцип.
Пятая — допускать, что иностранец финансирует сделку как бразилец. Не финансирует. Иностранец без CPF (Cadastro de Pessoas Físicas — бразильский налоговый идентификатор для физических лиц), без бразильского налогового резидентства и без подтверждения местного дохода сталкивается с жёсткими ограничениями в системе SBPE. На практике сделки идут полным взносом либо с финансированием из юрисдикции происхождения капитала. Стоит также заранее планировать валютные риски: цены в реалах, а доход инвестора, скорее всего, в рублях, долларах или евро. Курс BRL может за квартал «съесть» весомую часть бумажной доходности — равно как и подарить её.
Заключение: чек-лист перед «да»
Рост стоимости недвижимости в Итажаи в 2026 году реален и опирается на идентифицируемые, измеримые структурные драйверы. Однако он не является математической гарантией возврата для любого инвестора, при любом чеке, на любом горизонте. Цикл существенно более продвинут, чем в 2022-м; INCC корректирует быстрее, чем сокращается Selic; вторичный рынок имеет несимметричную ликвидность между ценовыми сегментами; и тот, кто заходит сегодня, обязан считать иначе, чем тот, кто зашёл четыре года назад.
Объективный чек-лист: (i) минимальный горизонт пять лет, в идеале семь; (ii) размер сделки, совместимый с диверсификацией — не более 30% чистого собственного капитала в одном активе; (iii) терпимость к иммобилизованности капитала минимум 12 месяцев; (iv) обязательное наличие зарегистрированного patrimônio de afetação и проверяемой истории сдач застройщика; (v) критическое чтение индекса корректировки платежа и моделирование сценариев по INCC; (vi) честное сопоставление проектной IRR с CDI на том же горизонте; (vii) ясное понимание зонирования и Plano Diretor конкретного района интереса.
Имеет смысл для тех, у кого длинный горизонт, диверсифицированный капитал, чёткий тезис о структурном драйвере и критическое чтение технической документации. Не имеет смысла для тех, кому нужна ликвидность в коротком сроке, кто аллоцирует в один актив и принимает «Итажаи прёт» за инвестиционный диагноз. Для тех, кто хочет следить за еженедельным анализом катарийского рынка недвижимости с этим уровнем строгости — цифры, индексы и критическое чтение вместо маркетинга — редакционная подборка портала SIDE Empreendimentos остаётся одним из немногих адресов в отрасли, отделяющих сигнал от шума.