عقارات إيتاجاي 2026: هل يستحق الاستثمار؟
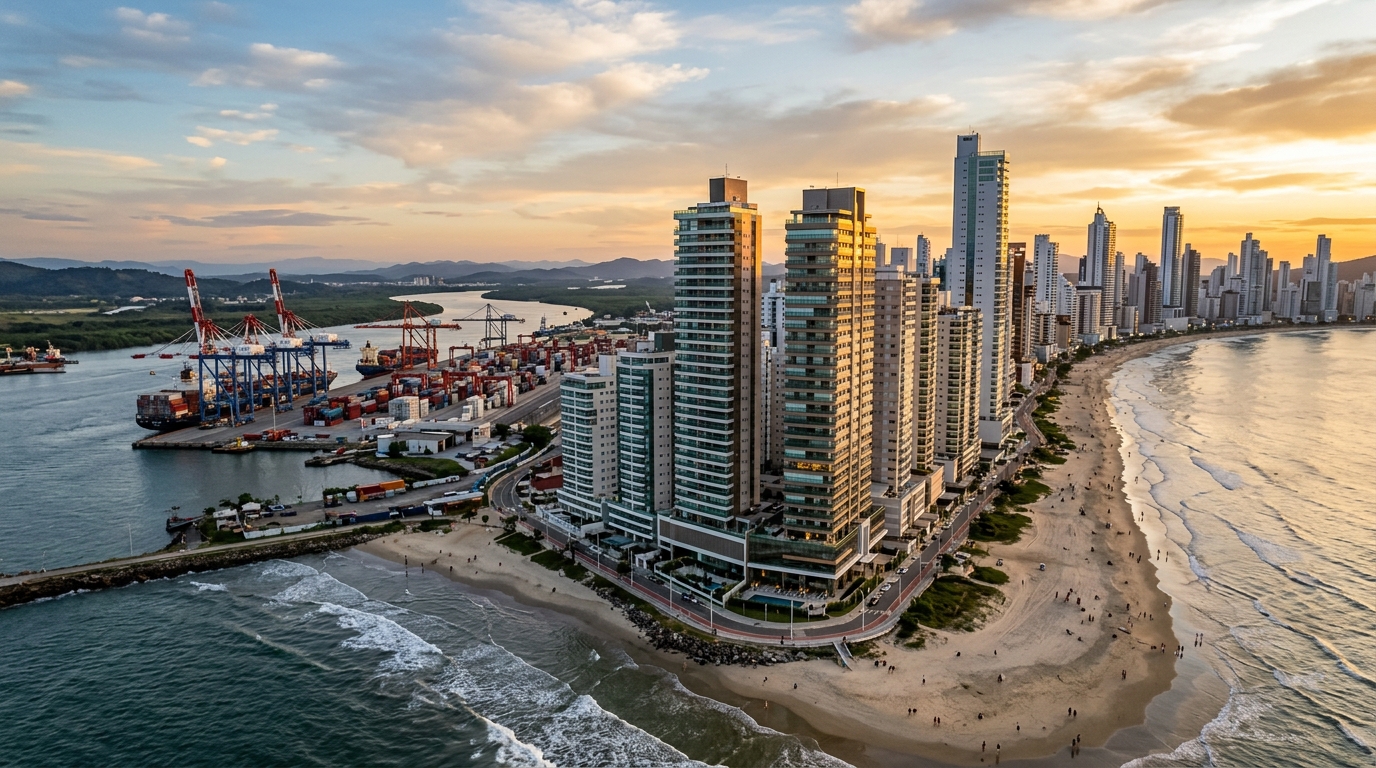
أنهى المتر المربع في مدينة إيتاجاي الأشهر الأولى من عام 2026 بتغيّر تراكمي يفوق نظيره في Balneário Camboriú وفق مؤشر FipeZap — وهو أمر كان يصعب تصوّره قبل خمس سنوات، حين كان لا يزال يُنظر إلى المدينة بوصفها "الابن العامل" المتواضع للساحل الشمالي بولاية Santa Catarina. أمام المستثمر الذي ينظر إلى القطاع عبر المرآة الخلفية فقط، يبدو الإغراء واضحاً: شراء وحدة على المخطط في حي Praia Brava، الانتظار ستة وثلاثين شهراً، ثم اقتطاف الفارق السعري. أما من يجري الحساب بقلم وورقة، في ظل سعر الفائدة الأساسي البرازيلي Selic (المعدل المرجعي للبنك المركزي البرازيلي) المرتفع، فإن السؤال يأخذ صورة مغايرة تماماً، والإجابة ليست هي عبارة "اشترِ الآن" التي يردّدها التسويق المحلي.
يفكّك هذا المقال أطروحة ارتفاع أسعار العقارات في إيتاجاي خلال عام 2026 من زاوية الصحافة المالية الجادّة: المحرّكات الهيكلية، حسابات التدفّق النقدي، المؤشرات التي تُسعَّر بها الأقساط، المخاطر القانونية، وقراءة دقيقة حياً حياً. من يبحث عن تأكيد لانحيازاته سيخرج من هنا خالي الوفاض؛ ومن يبحث عن قرار استثماري مستنير، بأفق زمني واضح وحجم تذكرة متناسق، سيجد هنا المادة التي تغيب عادةً عن نتائج البحث.
إيتاجاي في 2026: الأرقام المهمّة، وتلك التي يُسكَت عنها
لنبدأ بالصورة الخام. التراكم السنوي لمؤشر FipeZap في إيتاجاي يدور حول خانة عشرية مرتفعة، مع تميّز خاص لحي Praia Brava، حيث صار متوسط سعر المتر يقترب من الشريحة العليا للولاية بأكملها — وهي شريحة كانت تاريخياً ملكاً مريحاً لواجهة Balneário Camboriú البحرية المركزية. كما تُبلِغ نقابة العقارات Secovi-SC عن سرعة مبيعات فصلية (مؤشر VSO) للمشاريع الجديدة تتجاوز باستمرار 15% في مناطق الشاطئ، وهو رقم يشير إلى امتصاص صحّي للمخزون، لكن يجب مقاطعته دائماً بإيقاع الإطلاقات الجديدة كي لا تنحرف القراءة.
من جانب العرض، سجّل إجمالي قيمة المبيعات الإجمالية المتوقّعة VGV (وهو رقم يجمع قيمة كل الوحدات المعروضة) المحتسب من قِبل اتحادَي ABRAINC وCBIC لمحور إيتاجاي/إيتابيما/BC رقماً قياسياً اسمياً عام 2025، مع خط إنتاج إطلاقات لعام 2026 لا يزال متيناً. هنا تكمن أول مصيدة تحليلية: ارتفاع VGV بالقيمة الاسمية، في بيئة يبلغ فيها مؤشر تكلفة البناء INCC (مؤشر تكلفة الإنشاءات السنوي) بين 6% و8%، لا يعني تلقائياً توسعاً حقيقياً للقطاع؛ بل يعني، جزئياً، إعادة تسعير لتكاليف الإنشاء ذاتها. من يخلط بين التضخّم القطاعي والاحتدام الهيكلي يشتري قصة خاطئة.
أما الإطار الاقتصادي الكلّي فيُكمل الصورة. مع بقاء معدل Selic عند مستوى من خانتَين، وتراجع مؤشر التضخّم الرسمي IPCA ببطء نحو الحد الأعلى من المستهدف، تظل تكلفة الفرصة البديلة لرأس المال الموظّف في الدخل الثابت البرازيلي مرتفعة. شهادة إيداع بنكية ذات جودة جيدة (CDB) ترتبط بمعدّل CDI (المرجع البرازيلي للدخل الثابت) تمنح صافياً ما يقارب 0.75% إلى 0.90% شهرياً. هذا هو المقياس الذي يتعيّن على أي أطروحة شراء "على المخطط" في إيتاجاي أن تنازله — لا 30% تراكمياً اسمياً في ثلاث سنوات كما تظهر في كُتيّبات البيع.
أسباب الارتفاع: المحرّكات الهيكلية وراء السعر
الارتفاع الأخير في إيتاجاي ليس، كما يُشاع، ثمرة دورة سياحية واحدة. ثمّة محرّكات هيكلية، ولكلٍّ منها أفق زمني خاص.
الأول مينائي. مجمّع ميناء إيتاجاي إضافة إلى Portonave (في Navegantes) يحرّك أحد أكبر أحجام الحاويات في البلاد، والسلسلة اللوجستية المرتبطة به — مشغّلون، مخلّصون جمركيون، شركات ملاحة، صناعة الواجهة البحرية — تُسند قاعدة من الدخل المرتفع والمستقر لا تعتمد على الموسم الصيفي. هذا المحرّك يفسّر مرونة سوق الإيجار السنوي في الوسط، والشارع المحاذي للنهر Beira-Rio، وحيَّي Fazenda وجزء من São Vicente. ليس المستثمر المحلي هو من يدفع السعر، بل المدير اللوجستي الذي يثبّت سكنه في المدينة.
الثاني هو فيض الطلب من Balneário Camboriú إلى Praia Brava. مع وصول سعر المتر في الواجهة المركزية لمدينة BC إلى مستوى يُبعد جزءاً من المشتري "الفاخر الجديد"، نجح حي Praia Brava — التابع إدارياً لمدينة إيتاجاي، لكنه مدمج عمرانياً ضمن نسيج BC — في التقاط تدفق طلب كان حبيس الجانب الآخر من الجبل خلال السنوات الثلاث الماضية. النتيجة كانت إعادة تسعير سريعة للمخزون المحلي، مع إطلاقات تتراوح بين 25 و35 ألف ريال برازيلي للمتر المربع تتنافس على قدم المساواة مع الواجهة الساحلية المجاورة.
الثالث محرّك بنيوي. ازدواج طريق BR-101 الفيدرالي وتحسينات متواصلة على بعض مقاطعه، إلى جانب تقدّم بطيء لكن ملموس في الأشغال الطرقية الحضرية وكثافة متزايدة لمنشآت الصحة والتعليم الخاص، تُقلّص زمن التنقّل نحو Florianópolis وCuritiba، وتوسّع نطاق "المدينة-المنام" المؤهّلة. الرابع ديموغرافي، ويتمثّل في الهجرة الصافية الإيجابية من ولايات São Paulo وParaná وRio Grande do Sul — وهو تدفّق يضع ولاية Santa Catarina، وفق دراسات حديثة من IBGE (المعهد الإحصائي الرسمي) ومؤسسة FGV، بين أكثر الجهات جذباً نسبياً في البلاد.
أخيراً، هناك المحرّك التنظيمي. لمخطّط إيتاجاي العمراني (Plano Diretor) مناطق يُسمح فيها بارتفاعات كبيرة وأخرى تخضع لقيود متصاعدة؛ وفهم التقسيم الحضري قبل شراء أرض أو وحدة عقارية عاملٌ في العائد لا يقلّ حسماً عن قراءة الميزانية المالية للشركة المطوّرة. المحرّك الهيكلي ليس مصيراً قدرياً: لكل محرّك نافذة زمنية، ولكلٍّ منه احتمال أن يبرد.
الشراء على المخطط في مواجهة الجاهز: حسابات المستثمر الفعلية
السؤال التشغيلي ليس "هل ترتفع أسعار إيتاجاي؟". بل: "أشتري على المخطط أم جاهزاً، بأي مؤشر، خلال أي أفق زمني، مقابل أي تكلفة فرصة بديلة؟". هنا تدخل المحاسبة التي تُسقطها كتيّبات المبيعات.
في الشراء على المخطط، يتضمّن التدفق المعتاد دفعة مقدّمة بنسبة 10% إلى 20%، أقساطاً شهرية مرتبطة بمؤشر INCC طوال فترة البناء، دفعات تعزيز سنوية، ومبلغ التسليم الذي يُموَّل عادةً عبر نظام السكن البرازيلي SBPE (نظام التمويل العقاري الحكومي). الخطر ليس في العقد، بل في INCC نفسه. في دورات تصاعد التكاليف — كالتي شهدتها البلاد بين 2021 و2022 وتكررت جزئياً بين 2024 و2025 — يتجاوز مؤشر INCC-DI 8% سنوياً ويصحّح رصيد الدين شهرياً بكامله. قسط بقيمة 8000 ريال برازيلي اليوم قد يصبح 9500 ريال خلال 18 شهراً، دون أن يكون المشتري قد وقّع على شيء إضافي.
أما في العقار الجاهز، فالحسبة مختلفة. يدفع المستثمر كامل رسم نقل الملكية ITBI (الضريبة البلدية على نقل العقارات)، رسوم التسجيل، نفقات التوثيق، ثم يموّل أو يسدّد نقداً قيمة التذكرة كاملة. العائد يتوقّف على الإيجار مضافاً إليه ارتفاع رأس المال، في سوق إيجار يتراوح فيه العائد السنوي الصافي في إيتاجاي بين 4% و6% للوحدات السكنية ذات الموقع الجيد — أي دون مرجع CDI الحالي. وبدون ارتفاع اسمي يتجاوز التضخّم IPCA، يخسر العقار الجاهز أمام الدخل الثابت في الأفق القصير.
| السيناريو | على المخطط — 36 شهراً | جاهز — 36 شهراً | CDI صافٍ — 36 شهراً |
|---|---|---|---|
| رأس المال الأولي | 200 ألف ريال (دفعة + أقساط السنة الأولى) | 1.2 مليون ريال (نقداً) | 1.2 مليون ريال |
| المؤشر / العائد | INCC نحو 7% سنوياً + ارتفاع رأسمالي | إيجار 5% سنوياً + ارتفاع | نحو 10% سنوياً صافٍ |
| القيمة النهائية المقدّرة | 1.8 مليون ريال (بعد التسليم) | 1.55 مليون ريال (مع إعادة استثمار الإيجار) | 1.60 مليون ريال |
| معدّل العائد الداخلي التقريبي | 22% إلى 28% سنوياً | 10% إلى 13% سنوياً | نحو 10% سنوياً |
| الخطر الرئيسي | التأخير، INCC، فسخ، السيولة | الشواغر، الصيانة، صافٍ منخفض | الجدارة الائتمانية للمصدر |
القراءة قاسية لكنها أمينة: لا يتفوّق الشراء على المخطط على CDI بهامش مريح إلا في سيناريو ارتفاع رأسمالي ملحوظ وقت التسلّم. وإذا تباطأت دورة إيتاجاي — والدورات العقارية تتباطأ حتماً — ينهار معدّل العائد الداخلي المتوقّع، ويكتشف المستثمر أنه كان يحصل في الواقع على تعويض من INCC مضافاً إليه فارق سوقي غير مضمون. للتذاكر بين 800 ألف و3 ملايين ريال، نادراً ما يكون التوزيع الصحيح هو 100% في أصل واحد. من يضع كل ماله في وحدة واحدة على المخطط يستبدل التنويع بالأدرينالين.
وثمّة كذلك مسألة التحويل المصرفي عند التسليم. الخصم بين السعر الرسمي للوحدة عند الانتهاء، والسعر الذي يدفعه السوق الثانوي في بيع فوري، يتراوح في العادة بين 5% و12%، تبعاً لمخزون الشركة المطوّرة في المبنى ذاته. من يضطر إلى البيع قبل صدور رخصة الإشغال يكتشف أن السيولة أنحف بكثير مما تخيّل.
المخاطر التي لا يُريك إياها أحد عند الماكيت
تأخّر التسليم هو أكثر المخاطر استهانةً من المستثمر المبتدئ. القانون 13.786/2018 — المعروف بقانون الفسخ — أعاد رسم المعادلة جذرياً. فهو من جهة جعل قاعدة التسامح 180 يوماً إضافية بعد التاريخ المعلَن للتسليم دون أي تعويض. ومن جهة أخرى، نظّم بوضوح غرامات الفسخ الطوعي من جانب المشتري، بحجوزات قد تصل إلى 25% من المبلغ المدفوع في المشاريع غير المسجّلة بنظام "حماية الذمّة المالية"، وإلى 50% في المشاريع المسجّلة بهذا النظام لدى السجلّ العقاري.
"حماية الذمّة المالية" (patrimônio de afetação)، التي أنشأها القانون 10.931/2004، آلية محاسبية تفصل المشروع تماماً عن ميزانية الشركة المطوّرة، فتحمي المشتري في حال الإفلاس. الشراء على المخطط دون التحقّق من تسجيل هذه الحماية يعني التنازل عن واحدة من أهم الدفاعات الهيكلية التي يقدّمها النظام القانوني البرازيلي. الغالبية العظمى من الإطلاقات الفاخرة في إيتاجاي تعتمد هذا النظام، لكن "الغالبية العظمى" ليست "كل المشاريع"؛ فحص المذكرة التوصيفية عمل لا يستغرق أكثر من خمس دقائق، وقد يجنّب خسائر بستة أصفار.
"في سوق المخططات، ثلاثة متغيّرات تُفسّر 80% من النتيجة النهائية للمستثمر: متانة الشركة المطوّرة، مؤشر تصحيح القسط، ونافذة الخروج. من يدخل ناظراً إلى السعر المعلَن وحده يدفع ثمن منحنى التعلّم." — قراءة شائعة بين المحللين المستقلين لسوق Santa Catarina.
سيولة السوق الثانوي هي اللغز الصامت الآخر. تمتلك إيتاجاي سوق إعادة بيع نشطاً للشرائح حتى مليونَي ريال، لكن متوسط الزمن بين الإعلان والإقفال، حتى في الأحياء الساخنة، يدور غالباً بين أربعة وثمانية أشهر. التذاكر التي تتجاوز 3 ملايين ريال تواجه قاعدة مشترين أضيق، والخصم اللازم لتسريع البيع قد يلتهم نسبة معتبرة من المكاسب الدفترية. من يحتاج إلى سيولة خلال 90 يوماً مكانه في سوق آخر.
الخطر التنظيمي يختم القائمة. تحديثات المخطّط العمراني، تغييرات في معاملات الاستغلال، قيود بيئية على الشريط الساحلي، ومراجعات في تشريعات استخدام الأرض على المستوى البلدي، يمكنها أن تُغيّر بشكل جذري القيمة النسبية لأي قطعة أو مشروع. ليست هذه فرضية أكاديمية: تاريخ إيتاجاي والبلديات المجاورة الحديث يكشف تحولات جوهرية قلبت بين عشية وضحاها أطروحة من اشترى أرضاً بناءً على ارتفاع متوقّع.
حيّاً حيّاً: أين تبقى أوجه عدم تماثل السعر؟
حي Praia Brava هو "السائد" في الدورة الحالية. إطلاقات فاخرة، سعر متر مرتفع، نمط مشترين من خارج الولاية، وطلب موسمي قوي. للمستثمر ذي الأفق الطويل (خمس سنوات فأكثر) المتقبّل لمنطق الدورات، تبقى الأطروحة قائمة؛ ومن يدخل اليوم بحثاً عن مراجحة سريعة فالنافذة أُغلقت جزئياً. مشاريع من قبيل تلك التي تطوّرها SIDE Empreendimentos في محور Praia Brava تجسّد المعيار الراهن للقطاع: منتج فاخر، مواصفات فنية متينة، وسعر يتسق مع الشريحة العليا للسوق في Santa Catarina.
أما حيّا Fazenda وCabeçudas فيعيشان إعادة تموضع خاصة بهما. حيّان عريقان بسكان مقيمين منذ زمن طويل ومخزون من العقارات القديمة، يجتذبان موجات تجديد كبير ومشاريع جديدة بمستوى متوسط-مرتفع لا تزال تُتداول بخصم ملحوظ مقارنةً بـPraia Brava — فارق يتراوح بين 15% و30% في منتجات قابلة للمقارنة. لمن يتقبّل سعراً عالياً دون بريق الواجهة الجديدة، ثمّة قيمة فعلية هنا.
الوسط (Centro) والشارع المحاذي للنهر (Beira-Rio) مدينتان داخل مدينة واحدة. الوسط التقليدي يعاني من بنية تجارية قديمة بوحدات صغيرة وتركيبة سكنية متفاوتة. أما Beira-Rio، المتاخم للممرّ المينائي، فيمتص إطلاقات بإطلالة على القناة وطلب إيجار سنوي ثابت مرتبط بالقطاع اللوجستي. سوق أقل بريقاً، لكن بعائد إيجار صافٍ أكثر معقولية.
São Vicente وCordeiros وSão Judas تُشكّل حلقة الكثافة السكنية للطبقة الوسطى والوسطى-العليا. سعر المتر فيها أدنى بصورة ملحوظة، نمط المشتري محلي، ودورة الارتفاع ترتبط بالبنية التحتية البلدية أكثر من ارتباطها بالسياحة. للمستثمر الذي يبحث عن دخل إيجاري سنوي مع مستأجر مستقر، هذه هي الشريحة الأكثر صلابة.
| الحي | متوسط السعر (ريال/م²) | التغير خلال 12 شهراً | النمط السائد |
|---|---|---|---|
| Praia Brava | 22 ألف إلى 35 ألف ريال | خانة عشرية مرتفعة | سياحي فاخر / إقامة ثانية |
| Fazenda / Cabeçudas | 14 ألف إلى 22 ألف ريال | خانة عشرية منخفضة | مقيم تقليدي / تجديد |
| Centro / Beira-Rio | 9 آلاف إلى 15 ألف ريال | بين 8% و12% | مختلط سكني / لوجستي مكتبي |
| São Vicente / Cordeiros | 7 آلاف إلى 11 ألف ريال | بين 7% و10% | طبقة وسطى محلية / إيجار سنوي |
| São Judas | 8 آلاف إلى 12 ألف ريال | بين 8% و11% | متوسط-مرتفع صاعد |
المقارنة مع Balneário Camboriú وItapema تكمل اللوحة. واجهة BC المركزية لا تزال أغلى، لكن معدّل تغيّرها السنوي مضغوط — أي أنها أقرب إلى ذروة الدورة. تحافظ Itapema، ولا سيما حي Meia Praia، على إيقاع نمو عدواني، ولا تزال تبدي عدم تماثل سعري أمام إيتاجاي في منتجات قابلة للمقارنة، لكنها تركّز خطر فائض عرض على أفق 24 إلى 36 شهراً. ساحل Santa Catarina ليس كتلة متجانسة، ومعاملته كأنه كتلة واحدة هو أغلى أخطاء المستثمر القادم من خارج البرازيل.
أخطاء يكرّرها المستثمر في إيتاجاي
الخطأ الأول هو الخلط بين التغيّر الاسمي والعائد الحقيقي. عقار ارتفع 30% خلال ثلاث سنوات، في بيئة بلغ فيها INCC التراكمي 22% وIPCA التراكمي 15%، حقّق فعلياً عائداً حقيقياً ضئيلاً جداً — ومع ذلك يظهر على وسائل التواصل بوصفه "ارتفاعاً بنسبة 30%". على المستثمر أن يطرح المُكمَّش قبل أن يحتفل.
الخطأ الثاني هو تجاهل تكلفة حمل الاستثمار. كل قسط شهري مدفوع هو رأس مال مجمَّد كان يمكن أن يولّد عائد CDI. على مدى 36 شهراً من البناء، يصل هذا الحمل التراكمي إلى ما بين 25% و35% من إجمالي القيمة المدفوعة. توقّعات معدّل العائد الداخلي التي تتجاهل هذا المكوّن هي، بشكل منهجي، توقّعات متفائلة أكثر من اللازم.
الخطأ الثالث هو شراء الشركة المطوّرة من واجهة المعرض. صالة العرض الأنيقة، الماكيت المضاء، وعشرات الوحدات المباعة في عطلة أسبوعية، لا تقول شيئاً عن المتانة المالية للشركة. من يستثمر بين 800 ألف و3 ملايين ريال على المخطط يجب أن يطلب الميزانية المحاسبية، تاريخ التسليمات السابقة، إثبات تسجيل "حماية الذمّة المالية"، ومحادثة مع ملاك مشاريع سابقة لنفس الشركة المطوّرة في الأمثل.
الخطأ الرابع هو التركيز المفرط في الأصول. مستثمر بلا خبرة سابقة في القطاع كثيراً ما يضع 40% أو 50% أو حتى 100% من ثروته الصافية في وحدة واحدة على المخطط. وهذا تعرّض نشط، جغرافي وقطاعي، يتركّز في أصل واحد غير سائل، مرتبط بمؤشر تكلفة البناء. التنويع ليس تابو خاصاً بصناديق التقاعد، بل مبدأ رياضي.
الخطأ الخامس هو افتراض أن الأجنبي يموّل كما يموّل المواطن البرازيلي. ليس الأمر كذلك. الأجنبي بلا رقم تعريف ضريبي برازيلي (CPF) ولا إقامة ضريبية ولا إثبات دخل محلي، يواجه قيوداً صارمة في نظام SBPE — وعملياً يعمل في الغالب بالدفع نقداً أو بتمويل من بلده الأصلي. من يبيع لهذا النمط من المشترين دون تنسيق التوقعات منذ البداية يخلق احتكاكاً غير ضروري عند الإقفال.
الخلاصة: قائمة التحقق قبل قول "نعم"
ارتفاع أسعار العقارات في إيتاجاي خلال 2026 حقيقي، وتسنده محرّكات هيكلية يمكن تحديدها وقياسها. غير أنه ليس ضماناً رياضياً لعائد أي مستثمر، بأي تذكرة، خلال أي أفق. الدورة أكثر تقدّماً مما كانت عليه في 2022؛ INCC يصحّح أسرع مما يتراجع به Selic؛ السوق الثانوي يمتلك سيولة غير متماثلة بين شرائح السعر؛ والمستثمر الذي يدخل اليوم عليه أن يجري حسابات مختلفة عن من دخل قبل أربع سنوات.
قائمة التحقق الموضوعية: (1) أفق زمني لا يقل عن خمس سنوات، ويفضّل سبع؛ (2) حجم تذكرة متوافق مع التنويع — ولا يتجاوز أبداً 30% من الثروة الصافية في أصل واحد؛ (3) تحمّل لانعدام السيولة لمدة 12 شهراً على الأقل؛ (4) اشتراط تسجيل "حماية الذمّة المالية" والاطلاع على سجل التسليم لدى الشركة المطوّرة؛ (5) قراءة نقدية لمؤشر تصحيح القسط ومحاكاة لسيناريوهات INCC؛ (6) مقارنة أمينة بين معدّل العائد الداخلي المتوقّع وCDI في الأفق ذاته؛ (7) فهم واضح للتقسيم الحضري والمخطّط العمراني للحي محل الاهتمام.
للمستثمر الأجنبي الذي ينظر إلى البرازيل لأول مرة، تُضاف اعتبارات إضافية: تذبذب سعر الصرف بين الريال البرازيلي والعملة الأم، حاجز اللغة في المراحل التعاقدية، الحاجة إلى توكيل محامٍ محلي مستقل عن الشركة البائعة، وأهمية وجود حساب مصرفي برازيلي قبل بدء أي عملية شراء جدّية. هذه ليست تفاصيل لاحقة، بل عناصر تحدّد جدوى الصفقة ذاتها.
الاستثمار يبدو منطقياً لمن يمتلك أفقاً طويلاً، رأس مال متنوع، أطروحة واضحة حول محرّك هيكلي بعينه، وقدرة على القراءة النقدية للمواصفات الفنية. ولا يبدو منطقياً لمن يحتاج إلى سيولة في أفق قصير، يخصّص رأس مالاً واحداً، ويعتمد عبارة "إيتاجاي في صعود" بوصفها تشخيصاً استثمارياً. لمتابعة تحليلات أسبوعية لسوق العقارات في Santa Catarina بهذا المستوى من الصرامة — أرقام ومؤشرات وقراءة نقدية بدلاً من التسويق — تبقى التغطية التحريرية لبوّابة SIDE واحدة من العناوين النادرة في القطاع التي تفصل الإشارة عن الضجيج.