Valorización inmobiliaria en Itajaí 2026: ¿vale la pena?
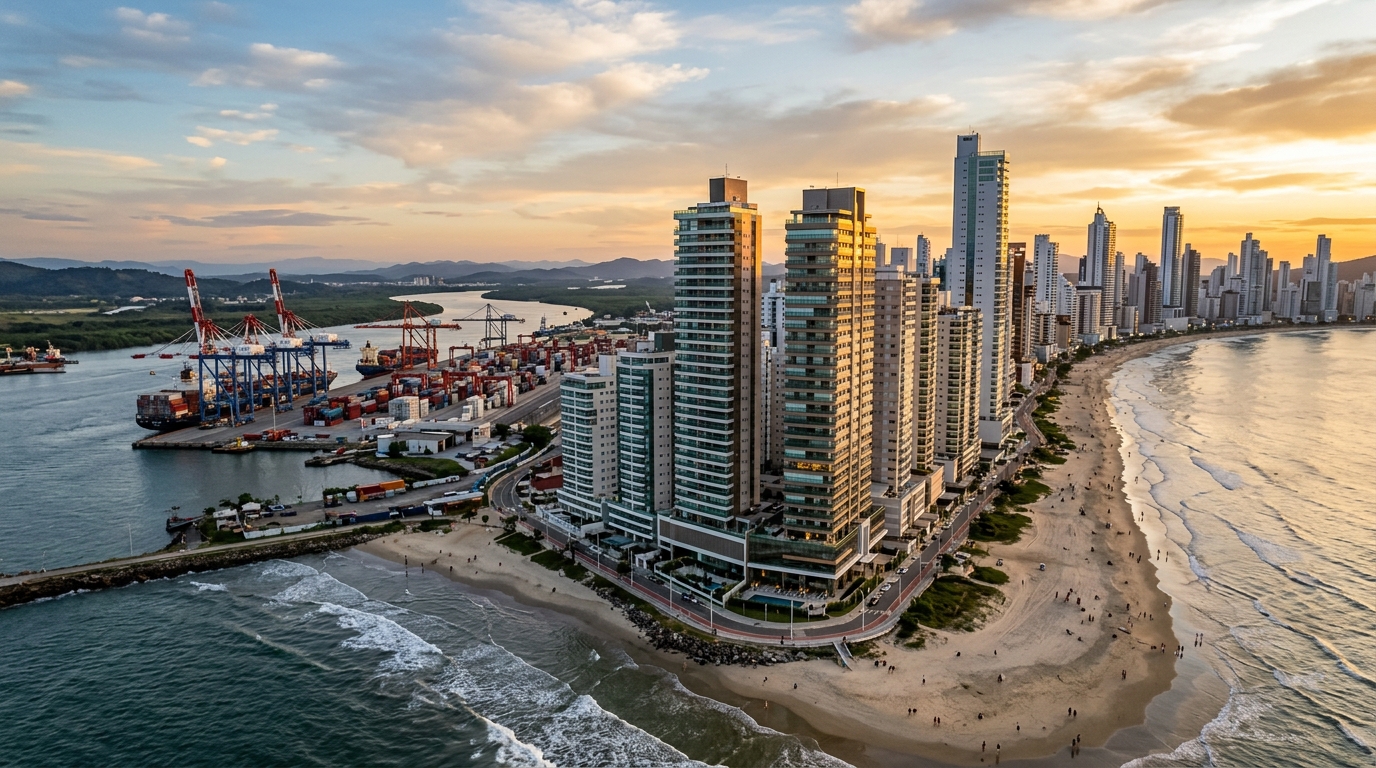
El metro cuadrado de Itajaí cerró los primeros meses de 2026 con una variación acumulada superior a la de Balneário Camboriú según el corte del FipeZap (el índice brasileño de referencia para precios inmobiliarios) —algo impensable hace cinco años, cuando este municipio del litoral norte del estado de Santa Catarina aún era visto como el "primo trabajador" de su vecina premium. Para el inversor extranjero que mira el sector por el retrovisor, la tentación es evidente: comprar sobre plano en Praia Brava, esperar treinta y seis meses y capturar el spread. Para quien hace la cuenta con lápiz, papel y la Selic (la tasa básica de interés de Brasil) en mano, la pregunta cambia de figura —y la respuesta no es el "compre ahora" que repiten los canales de la inmobiliaria local.
Este artículo desmenuza la tesis de la valorización inmobiliaria en Itajaí en 2026 bajo la lente del periodismo financiero: vectores estructurales, matemática de flujo de caja, indexadores, riesgos jurídicos y lectura barrio por barrio. Quien busque confirmar un sesgo saldrá frustrado. Quien busque una decisión informada, con horizonte y ticket coherentes, encontrará aquí el material que falta en los resultados de búsqueda hispanohablantes sobre el mercado brasileño.
Itajaí en 2026: los números que importan (y los que suelen omitirse)
Empiece por la fotografía bruta. El FipeZap acumulado en doce meses para Itajaí ronda los dos dígitos altos, con protagonismo de Praia Brava, cuyo ticket medio por metro cuadrado ya coquetea con la franja superior del estado —segmento que históricamente pertenecía, con holgura, al frente marítimo central de Balneário Camboriú. La Secovi-SC, asociación sectorial del estado, reporta una Velocidad de Ventas (VSO) trimestral de lanzamientos nuevos persistentemente por encima del 15% en las zonas de playa, una cifra que señala absorción saludable de stock, pero que necesita cruzarse con el ritmo de nuevos lanzamientos para no viciar la lectura.
Por el lado de la oferta, el VGV consolidado —Valor General de Ventas, equivalente al volumen total proyectado en pesos brasileños (reales)— para el eje Itajaí/Itapema/Balneário Camboriú batió récord nominal en 2025, según datos de ABRAINC y CBIC (las dos principales asociaciones nacionales de constructoras), con un pipeline de lanzamientos para 2026 que sigue siendo robusto. Aquí vive la primera trampa analítica: un VGV creciente en términos nominales, en un entorno donde el INCC (Índice Nacional del Costo de Construcción) anual oscila entre el 6% y el 8%, no significa automáticamente expansión real del sector —significa, en parte, repreciación del costo de obra. Quien confunde inflación sectorial con calentamiento estructural compra la historia equivocada.
El telón de fondo macroeconómico completa el cuadro. Con la Selic en niveles de dos dígitos y el IPCA (la inflación brasileña al consumidor) cediendo lentamente hacia la banda superior de la meta, el costo de oportunidad del capital asignado a renta fija sigue alto. Un CDB posfijado de buena calidad —certificado de depósito bancario, instrumento de renta fija estándar en Brasil— entrega, neto, algo cercano al 0,75%–0,90% mensual. Ese es el benchmark contra el cual cualquier tesis de inmueble sobre plano en Itajaí debe competir —y no el 30% nominal acumulado en tres años que aparece en los argumentarios de venta.
Por qué se valoriza: los vectores estructurales detrás del precio
La valorización reciente de Itajaí no es, pese a la percepción común, fruto de un único ciclo turístico. Existen vectores estructurales, y cada uno tiene su propio horizonte.
El primero es portuario. El complejo formado por el Puerto de Itajaí más la terminal Portonave (en la ciudad vecina de Navegantes) mueve uno de los mayores volúmenes de contenedores del país, y la cadena logística asociada —operadores, despachantes de aduana, armadores, industria de fondo de muelle— sostiene una base de renta alta y estable que no depende del verano. Este vector explica la resiliencia del mercado de alquiler anual en el Centro, Beira-Rio, Fazenda y parte de São Vicente. No es el inversor catarinense empujando el precio: es el ejecutivo logístico fijando residencia.
El segundo es el desbordamiento de demanda desde Balneário Camboriú hacia Praia Brava. Con el metro cuadrado del frente marítimo central de Balneário Camboriú en niveles que ahuyentan a parte del comprador "nuevo premium", Praia Brava —administrativamente parte de Itajaí, pero integrada a la malla urbana de Balneário Camboriú— ha capturado en los últimos tres años un flujo de demanda que antes quedaba retenido al otro lado del monte. El efecto es una repreciación rápida del stock local, con lanzamientos entre 25.000 y 35.000 reales por metro cuadrado en pie de igualdad con el frente marítimo central vecino.
El tercero es infraestructural. La duplicación y mejoras continuas en tramos de la BR-101 (la autopista federal que vertebra el litoral brasileño), sumadas al avance lento pero perceptible de obras viarias urbanas y a la densificación de equipamientos de salud y educación privada, comprimen el tiempo de desplazamiento hasta Florianópolis y Curitiba y amplían el radio de ciudad-dormitorio cualificada. El cuarto, demográfico, es la entrada neta de migrantes internos desde São Paulo, Paraná y Rio Grande do Sul —flujo que, según recortes recientes del IBGE (el instituto nacional de estadística brasileño) y estudios de la fundación FGV, posiciona el vector catarinense entre los de mayor atracción relativa del país.
Por último, el vector regulatorio. El Plano Diretor de Itajaí —el plan urbanístico municipal vinculante— tiene áreas con altura máxima de edificación liberada y otras con restricciones crecientes; entender la zonificación antes de comprar un terreno o un emprendimiento es un factor de retorno tan decisivo como leer el balance de la constructora. Un vector estructural no es destino: cada uno tiene una ventana y cada uno puede enfriarse.
Sobre plano versus terminado: la matemática real del inversor
La pregunta operacional no es "¿Itajaí se valoriza?". Es "¿comprar sobre plano o terminado, con qué indexador, en qué horizonte, contra qué costo de oportunidad?". Aquí entra la contabilidad que los argumentarios de venta omiten.
En el inmueble sobre plano, el flujo estándar implica una señal del 10% al 20%, cuotas mensuales corregidas por el INCC durante la obra, refuerzos anuales y entrega de llaves al finalizar —momento en el que, típicamente, el saldo remanente se traspasa a un banco vía SBPE (el Sistema Brasileño de Ahorro y Préstamo, el principal canal de financiación hipotecaria para residentes). El riesgo no está en el contrato: está en el INCC. En ciclos de aceleración de costos —como el vivido entre 2021 y 2022 y parcialmente repetido en 2024-2025— el INCC-DI supera el 8% anual y corrige todo el saldo deudor mensualmente. Una cuota de 8.000 reales hoy puede convertirse en 9.500 en dieciocho meses sin que el comprador haya contratado nada más allá de lo que firmó.
En el inmueble terminado, el cálculo es otro. El inversor paga ITBI completo (el impuesto municipal de transmisión inmobiliaria, equivalente al ITP/AJD español o el impuesto de sellos argentino), registro, escritura, y financia o desembolsa al contado el ticket íntegro. El retorno depende del alquiler más la valorización del capital, en un mercado de alquiler cuya rentabilidad anual neta en Itajaí oscila entre el 4% y el 6% para inmuebles residenciales bien ubicados —por debajo, por tanto, del CDI corriente (la tasa de referencia interbancaria, equivalente funcional a una "tasa libre de riesgo" para el ahorrista brasileño). Sin valorización nominal por encima del IPCA, el terminado pierde frente a la renta fija en horizonte corto.
| Escenario | Sobre plano — 36 meses | Terminado — 36 meses | CDI neto — 36 meses |
|---|---|---|---|
| Aporte inicial | R$ 200 mil (señal + cuotas año 1) | R$ 1,2 millones (al contado) | R$ 1,2 millones |
| Indexador / rentabilidad | INCC ~7% anual + valorización del capital | Alquiler 5% anual + valorización | ~10% anual neto |
| Valor estimado final | R$ 1,8 millones (tras traspaso bancario) | R$ 1,55 millones (con alquiler reinvertido) | R$ 1,60 millones |
| TIR aproximada | 22% a 28% anual | 10% a 13% anual | ~10% anual |
| Riesgo principal | Retraso, INCC, rescisión, liquidez | Vacancia, mantenimiento, neto bajo | Crédito del emisor |
La lectura es dura pero honesta: el sobre plano solo bate al CDI con holgura en un escenario de valorización de capital relevante en el momento del certificado de habitabilidad. Si el ciclo de Itajaí desacelera —y los ciclos inmobiliarios desaceleran— la TIR proyectada se desploma, y el inversor descubre que en realidad estaba siendo remunerado por el INCC más un delta de mercado que nadie le garantiza. Para tickets entre 800.000 y 3 millones de reales (aproximadamente entre 150.000 y 550.000 dólares estadounidenses al tipo de cambio vigente en estos primeros meses de 2026), la asignación correcta rara vez es el 100% a un solo activo. Quien destina todo a un único plano cambia diversificación por adrenalina.
Está también el traspaso. El descuento entre el valor de tabla del emprendimiento entregado y el valor que el mercado secundario paga en una venta inmediata suele situarse entre el 5% y el 12%, dependiendo del stock remanente que la constructora aún tenga en el edificio. Quien necesita vender antes del certificado de habitabilidad descubre una liquidez bastante más magra de lo que imaginaba.
Los riesgos que nadie muestra en la maqueta
El retraso de obra es el riesgo más subestimado por el inversor primerizo. La Ley 13.786 de 2018 —llamada "ley del distrato", que regula la rescisión voluntaria de contratos de compraventa sobre plano— alteró de forma relevante la ecuación. Por un lado, convirtió en regla la tolerancia de ciento ochenta días más allá de la fecha prevista de entrega, sin indemnización. Por otro, reguló de forma clara las multas en caso de rescisión voluntaria por parte del comprador, con retenciones que pueden alcanzar el 25% del valor pagado en emprendimientos sin "patrimonio de afetación", y el 50% en aquellos con afetación registrada en notaría.
El "patrimonio de afetação", creado por la Ley 10.931 de 2004, es el blindaje contable que separa el emprendimiento del balance general de la constructora —protege al comprador en caso de quiebra. Comprar sobre plano sin verificar si el proyecto tiene afetação registrada equivale a renunciar a una de las pocas defensas estructurales que el ordenamiento jurídico brasileño ofrece al comprador residencial. La gran mayoría de los lanzamientos premium en Itajaí adoptan este blindaje, pero "gran mayoría" no es "todos"; chequear el memorial descriptivo es un trabajo de cinco minutos que evita pérdidas de seis cifras.
"En un mercado sobre plano, tres variables explican el 80% del resultado final del inversor: solidez de la constructora, indexador de la cuota y ventana de salida. Quien entra mirando solo el precio de tabla está pagando la curva de aprendizaje." — lectura corriente entre analistas independientes del mercado catarinense.
La liquidez en el mercado secundario es la otra incógnita silenciosa. Itajaí tiene un mercado de reventa activo en las franjas de hasta 2 millones de reales, pero el tiempo medio entre anuncio y cierre, incluso en barrios calientes, suele moverse entre cuatro y ocho meses. Los tickets por encima de 3 millones se enfrentan a un universo de compradores estrecho, y el descuento necesario para acelerar la venta puede comerse una porción relevante de la ganancia contable. Quien necesita liquidez en noventa días está en el mercado equivocado.
El riesgo regulatorio cierra la lista. Actualizaciones del Plano Diretor, cambios en coeficientes de aprovechamiento, restricciones ambientales en la franja costera y revisiones de legislación municipal de uso del suelo pueden alterar drásticamente el valor relativo de un terreno o de un emprendimiento. No es hipótesis académica: el historial reciente de Itajaí y municipios vecinos muestra movimientos relevantes que cambiaron, de la noche a la mañana, la tesis de quien compró un terreno apostando a una altura edificable esperada.
Barrio por barrio: dónde aún hay asimetría de precio
Praia Brava es el mainstream del ciclo. Lanzamientos premium, ticket por metro cuadrado en franja elevada, perfil de comprador de fuera del estado, demanda fuerte de temporada. Para el inversor con horizonte largo (cinco años o más) y tolerancia al ciclo, todavía hay tesis; para quien entra hoy buscando arbitraje rápido, la ventana se ha cerrado parcialmente. Emprendimientos como los desarrollados por SIDE Empreendimentos en el eje Praia Brava ilustran el estándar actual del segmento: producto de alta gama, ficha técnica robusta y ticket coherente con la franja superior del mercado catarinense.
Fazenda y Cabeçudas viven un reposicionamiento propio. Barrios tradicionales, con perfil de residente de larga data y stock de inmuebles antiguos, atraen oleadas de retrofit y nuevos emprendimientos de gama media-alta que aún transaccionan con un descuento relevante frente a Praia Brava —diferencial de entre el 15% y el 30% en productos comparables. Para el inversor que acepta un ticket alto sin el brillo del frente marítimo nuevo, hay valor.
Centro y Beira-Rio son dos ciudades dentro de una. El Centro tradicional sufre de la estructura comercial antigua, con unidades pequeñas y composición residencial heterogénea. Beira-Rio, contigua al corredor portuario, ha absorbido lanzamientos con vista al canal y demanda firme de alquiler anual ligada a la logística. Mercado menos vistoso, pero con tasa de capitalización (cap rate) de alquiler más palatable.
São Vicente, Cordeiros y São Judas conforman el anillo de densificación residencial de clase media y media-alta. Ticket por metro cuadrado significativamente menor, perfil de comprador local, ciclo de valorización ligado más a la infraestructura municipal que al turismo. Para el inversor que busca renta de alquiler anual con inquilino estable, es el recorte más sólido.
| Barrio | Ticket medio (R$/m²) | Variación 12m | Perfil dominante |
|---|---|---|---|
| Praia Brava | R$ 22.000 a 35.000 | Dos dígitos | Premium turístico / segunda residencia |
| Fazenda / Cabeçudas | R$ 14.000 a 22.000 | Dos dígitos bajos | Residente tradicional / retrofit |
| Centro / Beira-Rio | R$ 9.000 a 15.000 | 8%-12% | Mixto residencial / corporativo logístico |
| São Vicente / Cordeiros | R$ 7.000 a 11.000 | ~7%-10% | Clase media local / alquiler anual |
| São Judas | R$ 8.000 a 12.000 | ~8%-11% | Media-alta gama emergente |
La comparación con Balneário Camboriú e Itapema completa el panorama. El frente marítimo central de Balneário Camboriú sigue siendo más caro, pero con tasa de variación interanual comprimida —está más cerca del techo del ciclo. Itapema, especialmente la zona de Meia Praia, mantiene un ritmo agresivo de valorización y todavía exhibe asimetría frente a Itajaí en productos comparables, pero concentra el riesgo de exceso de oferta en un horizonte de veinticuatro a treinta y seis meses. El litoral del estado de Santa Catarina no es homogéneo, y tratarlo como un bloque único es el error que más caro le sale al inversor que llega desde fuera.
Errores recurrentes del inversor extranjero en Itajaí
El primer error es confundir variación nominal con retorno real. Un inmueble que se valorizó un 30% en tres años, en un escenario de INCC acumulado del 22% e IPCA acumulado del 15%, entregó un retorno real comprimido —y aun así apareció en redes sociales como "30% de valorización". El inversor necesita aplicar el deflactor antes de celebrar. Para el extranjero hay una capa adicional: la variación cambiaria entre el real brasileño y su moneda de origen puede tanto amplificar el retorno como anularlo. Comprar en reales y medir el resultado en dólares, euros o pesos exige modelar el FX como variable independiente.
El segundo es ignorar el costo de carrego. Cada mes de cuota pagada es capital inmovilizado que podría estar rindiendo CDI o, en el caso del inversor extranjero, alguna alternativa equivalente en su jurisdicción de origen. En obras de treinta y seis meses, ese costo de oportunidad acumulado equivale al 25%–35% del valor total pagado. Las proyecciones de TIR que omiten este componente son, sistemáticamente, demasiado optimistas.
El tercero es elegir constructora por la vitrina. Stand bonito, maqueta iluminada y decenas de unidades vendidas en un fin de semana no dicen nada sobre la solidez financiera de la empresa. Quien invierte entre 800.000 y 3 millones de reales sobre plano necesita exigir balance, historial de entregas, comprobación de patrimônio de afetação e, idealmente, conversación con propietarios de emprendimientos anteriores de la misma constructora.
El cuarto es la asignación concentrada. El inversor sin experiencia previa en el sector frecuentemente coloca el 40%, 50%, a veces el 100% de su patrimonio neto en un único plano. Es exposición activa, geográfica y sectorial concentrada en un único activo ilíquido, indexado al costo de obra. La diversificación no es un tabú de fondo de pensión; es un principio matemático.
El quinto, particularmente relevante para el lector extranjero, es asumir que el comprador no residente financia como un brasileño. No lo hace. El extranjero sin CPF (el número de contribuyente brasileño, equivalente funcional al NIE español o el CUIT argentino), sin residencia fiscal en Brasil y sin comprobación de ingreso local enfrenta restricciones severas en el SBPE —en la práctica, opera mayoritariamente al contado o con financiación originada en su país de residencia. Quien le vende a este perfil sin alinear expectativas crea fricción innecesaria en el cierre. Conviene además anticipar el trámite del CPF (puede gestionarse en consulados brasileños en el exterior), la apertura de una cuenta bancaria local para recibir alquileres y la tributación de Imposto de Renda sobre rentas y ganancias de capital, aplicable a no residentes.
Conclusión: el checklist antes del sí
La valorización inmobiliaria en Itajaí en 2026 es real, sustentada por vectores estructurales identificables y mensurables. No es, sin embargo, una garantía matemática de retorno para cualquier inversor, en cualquier ticket, en cualquier horizonte. El ciclo está más avanzado que en 2022; el INCC corrige más rápido de lo que la Selic cede; el mercado secundario tiene liquidez asimétrica entre franjas de precio; y el inversor que entra hoy necesita hacer cuentas distintas de las de quien entró hace cuatro años.
El checklist objetivo: (i) horizonte mínimo de cinco años, idealmente siete; (ii) ticket compatible con la diversificación —nunca más del 30% del patrimonio neto en un único activo; (iii) tolerancia a la iliquidez de al menos doce meses; (iv) exigencia de patrimônio de afetação registrado e historial de entregas de la constructora; (v) lectura crítica del indexador de la cuota y simulación de escenarios de INCC; (vi) comparación honesta de la TIR proyectada contra el CDI en el mismo horizonte; (vii) entendimiento claro de la zonificación y del Plano Diretor del barrio de interés; (viii) para el comprador extranjero, planificación previa de CPF, estructura de remesas internacionales (vía contrato de cambio formal, no cuenta paralela) y tributación brasileña de ganancias y rentas.
Tiene sentido para quien posee horizonte largo, capital diversificado, una tesis clara sobre el vector estructural y lectura crítica de la ficha técnica. No tiene sentido para quien necesita liquidez en plazo corto, asigna capital único y cree que "Itajaí está explotando" es un diagnóstico de inversión. Para seguir análisis semanales del mercado inmobiliario catarinense con este nivel de rigor —números, indexadores y lectura crítica en lugar de marketing— la curaduría editorial del portal SIDE Empreendimentos sigue siendo una de las pocas referencias del sector que separa la señal del ruido para el inversor internacional.