Văn phòng gần Cảng Itajaí: phép tính thực 2026
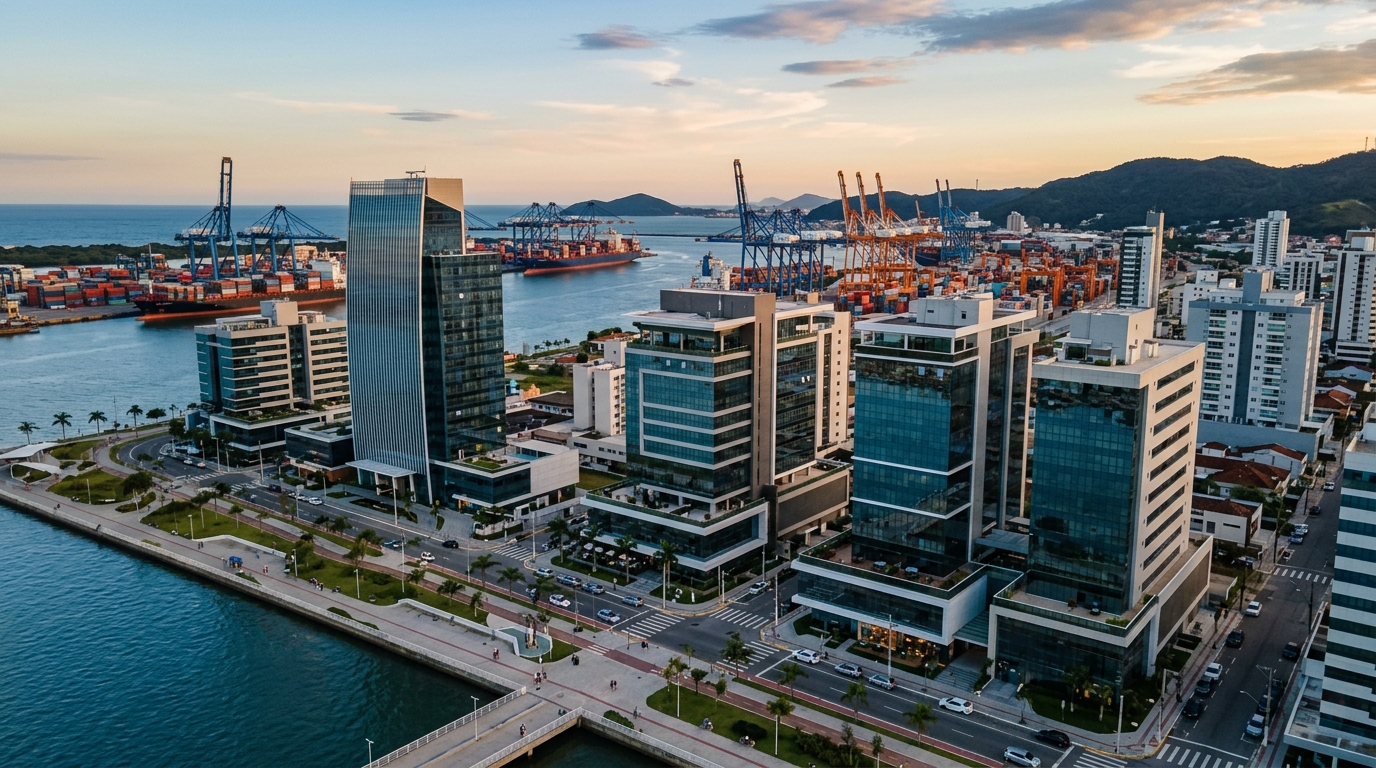
Cảng Itajaí cùng cảng container Portonave kế bên đã xử lý hơn 1,5 triệu TEU trong năm 2024 và được dự báo sẽ vượt mốc 1,6 triệu TEU trong năm 2026, theo số liệu từ chính cơ quan quản lý cảng và Hiệp hội Cảng tư nhân Brazil (ABTP). Cỗ máy logistics này biến trục Centro/Fazenda/Cordeiros — ba khu trung tâm của Itajaí — thành một trong những cụm thương mại sôi động nhất bang Santa Catarina, đồng thời nuôi dưỡng một nhu cầu âm thầm nhưng bền bỉ: thuê văn phòng diện tích 30 đến 80 mét vuông cho các đại lý hải quan, văn phòng luật hàng hải, hãng giao nhận, công ty môi giới và doanh nghiệp xuất nhập khẩu. Bài phân tích này tập trung vào đúng phân khúc tài sản đó, và vào phép tính lợi nhuận thực sự mà nó mang lại cho nhà đầu tư trong năm 2026.
Điểm khởi đầu không phải là câu chuyện tiếp thị bất động sản, mà là chiếc máy tính. Với lãi suất Selic — lãi suất chính sách cơ bản của Brazil — duy trì ở mức hai chữ số trong phần lớn năm 2025 và 2026, nhà đầu tư cân nhắc mua văn phòng tại Itajaí cần một câu trả lời thẳng thắn: lợi suất ròng tối thiểu bao nhiêu mới đủ để đánh đổi sự an toàn của trái phiếu chính phủ Tesouro IPCA+ (trái phiếu chỉ số hóa theo lạm phát Brazil) lấy rủi ro bỏ trống, vỡ nợ thuê và lỗi thời? Các con số cho thấy vẫn có dư địa — nhưng khoảng cách giữa mua đúng và mua sai rất hẹp, và vùng cảng Itajaí có những đặc thù phân biệt nó với bất kỳ thành phố cỡ trung nào khác của Brazil.
Cảng biển — động lực cầu thuê: vì sao trung tâm Itajaí giữ vững thị trường văn phòng
Điều đầu tiên tách biệt Itajaí khỏi các thành phố cỡ trung khác chính là mức độ tập trung của các ngành xoay quanh hoạt động cảng biển. Cụm cảng Itajaí — bao gồm cảng công cộng, Portonave bên bờ Navegantes, Poly Terminais và Teporti — đảm nhận tỷ trọng đáng kể trong xuất khẩu protein động vật và bột giấy của miền Nam Brazil, đồng thời xử lý lượng lớn container lạnh. Dòng chảy hàng hóa này tạo ra một chuỗi tác nghiệp hành chính phải nằm cách bến tàu chỉ vài phút đi xe: thông quan, mở tờ khai nhập khẩu, làm việc với cơ quan thuế liên bang và Bộ Nông nghiệp, điều xe rời cảng đúng thời hạn.
Trên bản đồ, kết quả là sự chuyên biệt hóa của tam giác Centro/Fazenda/Cordeiros. Khu Centro tập trung các văn phòng luật hàng hải và thuế, công ty tư vấn hải quan và các nhà môi giới truyền thống — nhóm khách thuê chiếm các văn phòng diện tích 35 đến 70 mét vuông, có nhân sự trực tiếp và đón tiếp khách. Khu Fazenda, mang tính dân cư hơn, đang đón nhận những sàn văn phòng mới thu hút các đại lý hải quan đang mở rộng và các công ty thương mại quy mô vừa và nhỏ. Khu Cordeiros, giáp tuyến quốc lộ BR-101 và lối vào Portonave, hấp dẫn các nhà điều hành logistics và bộ phận hậu cần ngoại thương, với văn phòng diện tích lớn hơn và bãi đỗ xe là yếu tố quyết định.
Hồ sơ khách thuê là yếu tố trọng yếu, vì nó định hình mức giá, thời hạn và độ ổn định của hợp đồng. Đại lý hải quan và các văn phòng luật trưởng thành thường ký hợp đồng 60 tháng, có người bảo lãnh hoặc bảo hiểm bảo lãnh, và hiếm khi đổi địa chỉ — bởi trong ngành ngoại thương, chi phí di dời không chỉ là tiền thuê. Ngược lại, các doanh nghiệp thương mại nhỏ và nhà khai thác mới khởi nghiệp có tỷ lệ biến động cao hơn, đồng nghĩa với việc bỏ trống và chi phí cho thuê lại mà nhà đầu tư phải tính trước khi chốt giao dịch. Trong năm 2025, thời gian trung bình để cho thuê lại văn phòng ở Centro Itajaí dao động từ 60 đến 110 ngày, theo dữ liệu hợp nhất của các sàn môi giới địa phương đối chiếu với chỉ số FipeZap Comercial — chỉ số tham chiếu giá thuê thương mại tại Brazil.
Phép tính thực: từ lợi suất gộp đến cap rate ròng
Sai lầm đắt giá nhất của nhà đầu tư mới bước vào thị trường văn phòng là tư duy theo lợi suất gộp. Phép tính đúng bắt đầu từ doanh thu cho thuê hàng năm, nhưng phải khấu trừ các chi phí mà tổng cộng làm sụt giảm lợi nhuận từ 25% đến 35% trong năm đầu vận hành, và từ 18% đến 25% trong những năm ổn định. Trước khi so sánh với Selic hay Tesouro IPCA+, bắt buộc phải dựng được cap rate ròng — tỷ số giữa Thu nhập hoạt động ròng (NOI) và giá mua điều chỉnh theo chi phí đầu vào.
Hãy xem xét một trường hợp thực tế và có thể nhân rộng: văn phòng 45 mét vuông tại Centro Itajaí, giá thuê 4.200 BRL mỗi tháng (tương đương khoảng 850 USD theo tỷ giá tham chiếu năm 2026), phí ban quản lý 522 BRL, và thuế bất động sản đô thị (IPTU) phân bổ 61 BRL mỗi tháng. Nhìn lướt qua, doanh thu thuê 50.400 BRL mỗi năm trên giá mua 650.000 BRL (khoảng 130.000 USD) cho ra lợi suất gộp 7,75% mỗi năm — cao hơn mức trung bình của bất động sản nhà ở ven biển và trông có vẻ hấp dẫn. Vấn đề là con số này bỏ qua chi phí vận hành.
Cần trừ khỏi doanh thu hàng năm: hai tháng bỏ trống (8.400 BRL, tương ứng trung bình dài hạn 2,0 tháng mỗi năm), 8% phí quản lý môi giới (4.032 BRL), tháng thứ 13 của IPTU và phí ban quản lý trong giai đoạn bỏ trống (1.166 BRL), khoản dự trữ cho cải tạo và điều chỉnh đón khách mới (2.500 BRL phân bổ mỗi năm), bảo hiểm tài sản (900 BRL), cùng các chi phí phát sinh như sơn lại, kiểm định và phí hành chính (1.000 BRL). NOI rơi xuống còn khoảng 32.400 BRL, áp lên giá 650.000 BRL cho ra cap rate ròng 4,98% mỗi năm — tức khoảng 0,41% mỗi tháng. Con số này thấp hơn mục tiêu của bất kỳ nhà đầu tư nào đang nhìn sang Tesouro IPCA+ 2035 đang chào lãi suất thực gần 6,5% mỗi năm vào năm 2026.
Để cùng văn phòng đó cho ra lợi suất ròng từ 0,55% đến 0,70% mỗi tháng — khoảng giá trị đáng để gánh rủi ro của phân khúc trong năm 2026 — giá mua phải hạ xuống. Giữ nguyên cấu trúc chi phí, điểm hòa vốn ở mức 0,60% mỗi tháng ròng rơi vào khoảng 540.000 BRL, và ở mức 0,70% là khoảng 462.000 BRL. Chính phép tính ngược này, chứ không phải mức giá rao bán trên tin đăng, mới nên dẫn dắt quá trình thương lượng. Tại những thị trường như trung tâm Itajaí — nơi giá rao bán trung bình cho văn phòng cỡ này dao động từ 11.000 đến 15.000 BRL mỗi mét vuông trong năm 2025 — hoàn toàn có dư địa giảm 12% đến 18% so với giá chào, đặc biệt với các tài sản cần cải tạo hoặc được bán trong các vụ chuyển nhượng thừa kế.
Chênh lệch tối thiểu so với tài sản thu nhập cố định
So sánh một văn phòng thương mại với Tesouro IPCA+ mà không tính phần bù rủi ro là sai lầm cấu trúc thứ hai. Trái phiếu chính phủ Brazil không có bỏ trống, không có vỡ nợ thuê, không có chi phí thoát hàng đáng kể và có thanh khoản hàng ngày. Nhà đầu tư chấp nhận gánh toàn bộ những rủi ro kia phải đòi — theo quy tắc thực hành mà các nhà quản lý quỹ bất động sản Brazil đã đúc kết — mức chênh lệch tối thiểu từ 2,5 đến 3,5 điểm phần trăm so với NTN-B (loại trái phiếu IPCA+ có kỳ hạn tương đương). Với IPCA+ dài hạn ở 6,5% thực mỗi năm trong năm 2026, điều này có nghĩa cap rate thực ròng phải đạt từ 9,0% đến 10,0% — một mức rất khó đạt với tài sản hoàn thiện ở Centro, nhưng khả thi với những văn phòng kết hợp được giá mua chiết khấu, cải tạo có kiểm soát và hợp đồng dài hạn đã ký sẵn.
Chỉ số điều chỉnh, hợp đồng và bảo lãnh: nơi nhà đầu tư mất tiền trong tiểu tiết
Luật 8.245/91 — bộ luật thuê bất động sản của Brazil — khi áp dụng cho phân khúc thương mại trao cho bên cho thuê quyền rộng hơn so với phân khúc nhà ở, nhưng đồng thời cũng trao thêm trách nhiệm. Hợp đồng văn phòng điển hình tại Itajaí có thời hạn 60 tháng, thời hạn đảm bảo quyền gia hạn bắt buộc thông qua kiện tụng gia hạn nếu khách thuê đáp ứng các yêu cầu tại điều 51. Đây là điểm có lợi cho bên cho thuê khi muốn ổn định dòng tiền, nhưng cũng khiến việc chọn chỉ số điều chỉnh giá trở thành quyết định ảnh hưởng đến nhiều năm dòng tiền.
Trong các năm 2025 và 2026, cuộc tranh luận thực tế trên thị trường xoay quanh ba chỉ số. IGP-M — chỉ số giá thị trường tổng hợp, vốn là chuẩn mực ngành — đã trở lại trong tầm ngắm nghi ngại sau giai đoạn biến động dữ dội 2020-2022 và mất chỗ trong các hợp đồng mới. IPCA — chỉ số giá tiêu dùng chính thức — là phương án thay thế tự nhiên, được khách thuê chuyên nghiệp chấp nhận và được phía cho thuê coi là trung lập trong môi trường lạm phát neo giữ. INCC — chỉ số chi phí xây dựng dân dụng, thường dùng cho giai đoạn tiền xây dựng — xuất hiện trong các hợp đồng phi điển hình kiểu build-to-suit khi bên cho thuê đảm nhận cải tạo theo yêu cầu.
Với văn phòng đã hoàn thiện và khách thuê chuyên nghiệp, IPCA là chỉ số cân bằng nhất: điều chỉnh giá thuê theo lạm phát người tiêu dùng, không vọt lên trong các cú sốc tỷ giá như IGP-M, và được phòng kế toán của khách thuê chấp nhận không tranh cãi. Trong hợp đồng dài hạn, chi tiết kỹ thuật bảo vệ nhà đầu tư hiệu quả nhất là điều khoản tái thương lượng — không phải việc điều chỉnh hàng năm theo chỉ số, mà là khả năng yêu cầu xem xét lại theo giá thị trường mỗi ba năm thông qua tòa án, được quy định tại điều 19 Luật 8.245/91. Điều khoản này bảo vệ bên cho thuê khỏi tổn thất thực trong chu kỳ thị trường nóng lên.
Về phần bảo lãnh, thị trường Itajaí xoay quanh ba lựa chọn: bảo lãnh ngân hàng (hiếm, đắt, nhưng có tính thanh khoản trong trường hợp vỡ nợ), bảo hiểm bảo lãnh (phổ biến hơn, chi phí từ 8% đến 14% giá thuê hàng năm do khách thuê trả) và đặt cọc ba tháng thuê gửi tiết kiệm có ràng buộc. Lựa chọn không trung tính: bảo hiểm bảo lãnh giúp đơn giản hóa việc đòi nợ, nhưng không bao phủ các thiệt hại vật chất đáng kể; tiền cọc dễ tan biến trong các vụ vỡ nợ kéo dài; và bảo lãnh cá nhân — vẫn còn xuất hiện — gần như mất hiệu lực thực tế khi đưa ra tòa.
Những rủi ro vùng cảng không xuất hiện trên tin rao
Cảng Itajaí là động lực cầu thuê, nhưng cũng là điểm tập trung rủi ro. Bốn rủi ro đặc thù phân biệt thị trường này và cần được tính vào cap rate yêu cầu.
Thứ nhất là tính mùa vụ của thương mại quốc tế. Lưu lượng cảng co rút theo chu kỳ ngắn khi tỷ giá ép biên lợi nhuận của các nhà xuất khẩu, hoặc khi các vấn đề kiểm dịch và quy định chặn các lô hàng — sự kiện cát bồi lấp luồng tàu trong giai đoạn 2020-2022, làm chuyển hướng hàng sang Navegantes và Imbituba, cho thấy khối lượng có thể di chuyển rất nhanh. Khách thuê trong ngành này cảm nhận trước bất kỳ phân khúc nào khác, và việc chậm trả tiền thuê là tín hiệu báo động đầu tiên.
Thứ hai là sự tập trung ngành nghề. Trên những con phố trọn vẹn ở Centro, hơn 70% văn phòng được các doanh nghiệp liên quan trực tiếp hoặc gián tiếp tới cảng thuê. Một cuộc đình công kéo dài, một thay đổi quy định của cơ quan thuế liên bang, hay làn sóng sáp nhập trong ngành đại lý hải quan đều có thể đẩy hàng loạt văn phòng ra thị trường cùng lúc, và thị trường hấp thụ làn sóng này trong nhiều tháng, không phải vài tuần.
Thứ ba là sự lỗi thời của các tòa nhà cũ. Các tòa văn phòng xây dựng vào những năm 1980 và 1990 — không có hệ thống cáp cấu trúc, không có điều hòa trung tâm, thang máy công suất hạn chế — đang mất sức hút khi các dự án mới như Mirante do Porto, các tòa hiện đại dọc trục Genésio Miranda Lins và các tòa cao tầng mới ở Fazenda lần lượt bàn giao mặt bằng văn phòng hiện đại. Khoảng chênh giá thuê giữa văn phòng mới và văn phòng cũ cùng diện tích đã chạm 35% trong năm 2026, và xu hướng sẽ còn nới rộng.
"Văn phòng thương mại tại Itajaí chỉ mang lại phần bù so với trái phiếu chính phủ khi nhà đầu tư hiểu rằng mình đang mua một mảnh ghép của chuỗi logistics cảng biển — không phải một bất động sản đơn thuần. Ngày chuỗi này tái cấu trúc, giá thuê phản ứng trước giá bán."
Thứ tư là thời gian cho thuê lại. Một căn hộ nhà ở giá đúng tại Beira-Rio cho thuê trong 30 đến 45 ngày; một văn phòng thương mại ở Centro Itajaí, trong điều kiện bình thường, mất từ 60 đến 110 ngày từ khi khách cũ rời đi đến khi khách mới vào — và trong các giai đoạn xấu, có thể quá sáu tháng. Khoảng cách này không phải truyền thuyết: đó là dòng tiền âm trong nhiều tháng, với IPTU và phí ban quản lý chảy ra từ túi chủ sở hữu.
Văn phòng vs. nhà ở Beira-Rio vs. kho Cordeiros vs. quỹ FII
Quyết định lý trí của một nhà đầu tư cầm 400.000 đến 1,2 triệu BRL (khoảng 80.000 đến 240.000 USD) muốn rót vốn vào Itajaí năm 2026 không phải là mua văn phòng đầu tiên gặp được, mà là so sánh tỷ lệ rủi ro-lợi nhuận của lớp tài sản này với các phương án thay thế thực sự có sẵn trong cùng thành phố và trên thị trường vốn. Bảng dưới đây tổng hợp các khoảng tham chiếu điển hình quan sát được trong năm 2025 và dự phóng cho năm 2026.
| Loại tài sản | Lợi suất ròng tháng điển hình | Bỏ trống trung bình năm | Thanh khoản thoát hàng | Rủi ro chính |
|---|---|---|---|---|
| Văn phòng — Centro Itajaí | 0,55% – 0,75% | 1,5 – 2,5 tháng | Thấp: 4 – 9 tháng | Bỏ trống và lỗi thời |
| Văn phòng — Fazenda/Cordeiros (tòa mới) | 0,50% – 0,65% | 1,0 – 2,0 tháng | Trung bình | Thời gian khu vực trưởng thành |
| Nhà ở — Beira-Rio Itajaí | 0,35% – 0,45% | 0,5 – 1,5 tháng | Trung bình-cao | Lợi suất bị nén |
| Kho logistics — Cordeiros/Itaipava | 0,65% – 0,85% | 2,0 – 4,0 tháng | Thấp | Khách thuê duy nhất |
| FII văn phòng (XPLG, BRCO, KNRI) | 0,65% – 0,80% (dividend yield) | Đa dạng hóa | Cao: hàng ngày | Biến động giá cổ phần |
| Tesouro IPCA+ 2035 | ~0,55% thực mỗi tháng | Không | Cao | Đánh giá theo thị trường |
Bảng này gây khó chịu cho ai kỳ vọng văn phòng thương mại sẽ thống trị danh sách. Về lợi suất thuần túy, các quỹ đầu tư bất động sản (FII) văn phòng phân tán và kho logistics cạnh tranh sòng phẳng — và lần lượt mang lại thanh khoản hàng ngày cùng mức độ phơi nhiễm thấp hơn với chu kỳ cảng cục bộ. Văn phòng tại Itajaí thắng trong ba tình huống cụ thể: khi nhà đầu tư giành được chiết khấu giá mua đáng kể, khi khách thuê là doanh nghiệp chuyên nghiệp đã ký hợp đồng dài hạn vào thời điểm mua, và khi tài sản nằm trong tòa nhà mới có các yếu tố chống lỗi thời.
Chính trong bối cảnh đó, các dự án thương mại mới đóng vai trò quan trọng trong việc làm mới nguồn cung. Các nhà phát triển có lịch sử hoạt động tại địa phương — trong đó có SIDE Empreendimentos — đang bàn giao những sàn văn phòng được thiết kế đúng hồ sơ khách thuê vùng cảng: chiều cao trần rộng rãi, hạ tầng công nghệ đầy đủ, và số chỗ đỗ xe theo tỷ lệ thực tế. Những yếu tố này chuyển hóa trực tiếp thành tỷ lệ bỏ trống thấp hơn và rủi ro lỗi thời thấp hơn xuyên suốt chu kỳ 10 đến 15 năm điển hình của loại hình đầu tư này.
Danh sách kiểm tra của nhà đầu tư: thẩm định, cấu trúc mua và chiến lược thoát hàng
Quyết định mua một văn phòng thương mại tại Itajaí năm 2026 phải đi trước bằng một chuỗi kiểm tra phân biệt nhà đầu tư nghiệp dư với nhà đầu tư chuyên nghiệp. Trước khi đưa ra đề nghị, bắt buộc phải lấy bản trích lục cập nhật của bất động sản, kiểm tra quy chế nội bộ tòa nhà (một số quy chế cấm các hoạt động cụ thể), xác nhận tình trạng tuân thủ thuế với chính quyền thành phố, đối chiếu diện tích thực với bản trích lục và bản vẽ, và — điểm thường xuyên bị bỏ qua — đọc biên bản đại hội cư dân/cổ đông gần nhất để tìm các công trình cải tạo lớn sắp đến sẽ chia phí trong 24 tháng tới.
Trong phần phân tích khách thuê mục tiêu, nên kiểm tra chéo: thời gian doanh nghiệp hoạt động trong ngành ngoại thương, mức độ phụ thuộc vào số ít khách hàng cuối, chất lượng bảo lãnh đưa ra, độ tuổi trung bình của đội ngũ và kế hoạch mở rộng được tuyên bố. Khách thuê đang đổi địa chỉ vì tăng trưởng phát đi tín hiệu khác hẳn khách thuê đang thu hẹp. Nhà đầu tư có kinh nghiệm trao đổi với chủ cho thuê hiện tại trước khi đóng giao dịch với bất động sản đang có người thuê, và yêu cầu chứng từ thanh toán 24 tháng gần nhất.
Cấu trúc mua đáng được phân tích về thuế. Cá nhân chịu thuế tiền thuê theo biểu thuế lũy tiến của thuế thu nhập — thuế suất biên 27,5% cho doanh thu đáng kể. Công ty quản lý tài sản (holding) theo chế độ lợi nhuận giả định bị đánh thuế tiền thuê khoảng 11,33% (gộp PIS, Cofins, IRPJ và CSLL trên 32% giả định), và thuế thu nhập từ chênh lệch giá khi bán có thể được hoạch định hiệu quả hơn. Điểm chuyển đổi thường rơi vào doanh thu thuê hàng năm vượt 150.000 BRL — dưới mức này, chi phí duy trì holding và yêu cầu kế toán nuốt trọn lợi ích thuế.
Chiến lược thoát hàng là phần kế hoạch không ai viết ra, nhưng chính là phần định nghĩa lợi nhuận thực. Nhà đầu tư phải xác định ngay tại thời điểm mua: cap rate mục tiêu khi bán, thời gian nắm giữ tối đa, ngưỡng kích hoạt bán trong trường hợp tòa nhà bị lỗi thời, và chiến lược bán có người thuê (bảo toàn giá trị) hay bán trống (bán nhanh hơn nhưng mất 8% đến 15% giá). Không có kỷ luật này, nhà đầu tư bước vào với chân trời 10 năm cuối cùng ôm tài sản tới 20 năm vì quán tính, và trong hành trình đó, sự lỗi thời sẽ nuốt trọn lợi nhuận thực.
Những gì cần quan sát trong thời gian tới
Ba biến số sẽ định hình quỹ đạo cap rate của văn phòng thương mại tại Itajaí trong giai đoạn 2026-2027. Biến số đầu tiên là quỹ đạo của Selic — bất kỳ động thái giảm bền vững nào cũng mở đường cho việc nén lợi suất yêu cầu của thị trường, làm tăng giá những tài sản được mua trong năm 2026 với cap rate dày. Biến số thứ hai là việc bàn giao nguồn cung văn phòng mới trên trục Fazenda/Genésio Miranda Lins, có thể ép giá thuê của các văn phòng cũ tại Centro. Biến số thứ ba là tiến độ nạo vét và hiện đại hóa luồng tàu Cảng Itajaí, mà việc hoàn tất sẽ phục hồi quy mô đã mất về tay Navegantes và đưa dòng hoạt động hành chính trở lại Centro.
Song song, nhà đầu tư tinh ý nên theo dõi ba chỉ báo tổng hợp: chỉ số FipeZap Comercial khu vực, các báo cáo quý của Hiệp hội Nhà cho thuê Santa Catarina (Secovi-SC) về tỷ lệ bỏ trống và giá thuê trung bình, và các chỉ báo ngành của ABRAINC và CBIC báo hiệu pipeline dự án mới. Khi được kết hợp, những dữ liệu này dự báo trước sáu đến mười hai tháng các biến động giá thuê và giá bán tại thị trường này.
Kết luận
Văn phòng thương mại gần Cảng Itajaí trong năm 2026 không phải là luận điểm đầu tư bất động sản đơn giản nhất sẵn có cho nhà đầu tư Brazil hay quốc tế — nhưng trong điều kiện hẹp, nó có thể là một trong những luận điểm phòng thủ tốt nhất. Phép tính chỉ khép kín khi cap rate ròng mang lại phần bù rõ ràng so với Tesouro IPCA+, khi khách thuê là chuyên nghiệp và hợp đồng dài hạn, khi tòa nhà chống chịu được sự lỗi thời của thập niên tới, và khi chiến lược thoát hàng đã được xác định trước khi ký công chứng chuyển nhượng. Ngoài bốn trụ cột đó, nhà đầu tư đang mua câu chuyện, không phải dòng tiền.
Đối với độc giả quốc tế cân nhắc đầu tư vào bờ biển Brazil, có hai lớp khung pháp lý cần lưu tâm. Thứ nhất, người nước ngoài có thể sở hữu bất động sản đô thị tại Brazil mà không cần cư trú, miễn là có mã số thuế cá nhân (CPF) — quy trình đăng ký mất khoảng hai tuần và có thể thực hiện qua lãnh sự quán Brazil. Thứ hai, dòng tiền thuê chuyển ra nước ngoài cần đăng ký vốn nước ngoài với Ngân hàng Trung ương Brazil (Banco Central do Brasil) thông qua hệ thống RDE-IED — bước này không phức tạp nhưng nếu bỏ qua sẽ khóa dòng tiền hồi hương. Việc kết hợp một văn phòng được mua với cap rate hợp lý cùng cấu trúc holding thuế tối ưu có thể đưa lợi nhuận sau thuế lên gần mức kỳ vọng từ thị trường vốn phát triển, đồng thời mang lại đa dạng hóa địa lý mà danh mục đầu tư quốc tế tìm kiếm.
Độc giả muốn theo dõi sâu hơn các diễn biến tiếp theo của thị trường bất động sản và tài chính tại Itajaí, Praia Brava và bờ biển bắc bang Santa Catarina có thể đăng ký bản phân tích hàng tuần của cổng thông tin SIDE, nơi đối chiếu dữ liệu cap rate, chỉ số chính thức và pipeline dự án mới dành cho nhà đầu tư quyết định bằng con số trước khi quyết định bằng tính từ.