Ruang Komersial Dekat Pelabuhan Itajaí: Hitungan 2026
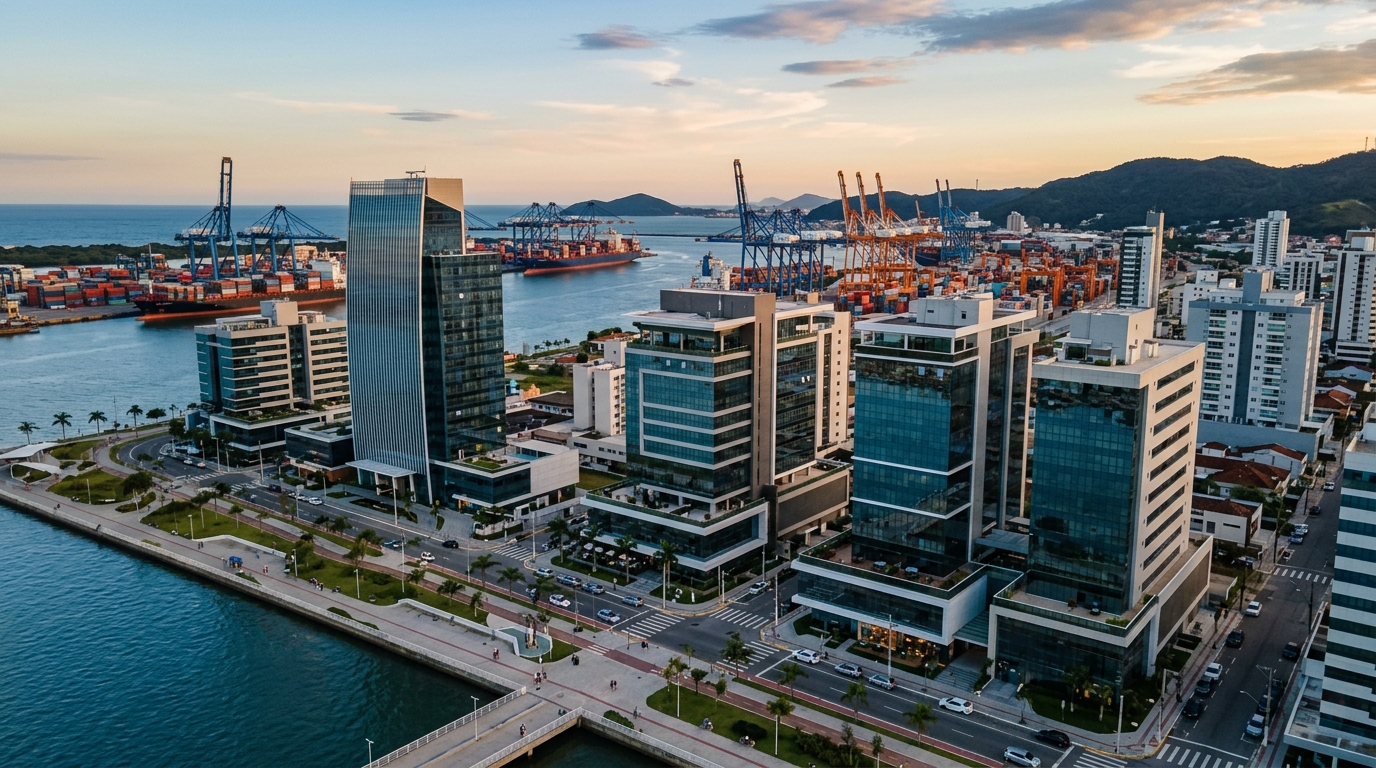
Pelabuhan Itajaí dan terminal tetangganya, Portonave, bersama-sama memindahkan lebih dari 1,5 juta TEU sepanjang 2024 dan diproyeksikan menembus 1,6 juta TEU pada 2026, mengacu pada proyeksi otoritas pelabuhan dan ABTP (asosiasi terminal portuari Brasil). Roda logistik inilah yang mengubah segitiga Centro/Fazenda/Cordeiros menjadi salah satu kantong komersial paling padat di Santa Catarina — dan ia menopang permintaan yang nyaris tak terdengar tetapi konstan terhadap ruang kantor 30 sampai 80 meter persegi yang ditempati custom broker, kantor pengacara maritim, agen kargo, freight forwarder, dan firma trading. Justru tentang kelas aset inilah, dan tentang hitungan riil rentabilitas yang ia berikan kepada investor pada 2026, analisis ini disusun.
Titik tolaknya bukan narasi pemasaran developer, melainkan kalkulator. Dengan suku bunga acuan Selic (suku bunga kebijakan bank sentral Brasil) bertengger di dua digit sepanjang sebagian besar 2025 dan 2026, investor yang mempertimbangkan ruang komersial di Itajaí membutuhkan jawaban langsung: berapa imbal hasil bersih minimum yang membenarkan menukar kenyamanan Tesouro IPCA+ (obligasi pemerintah Brasil terkait inflasi) dengan risiko kekosongan, gagal bayar, dan keusangan bangunan? Angka-angkanya menunjukkan ruang itu ada — tetapi celah antara membeli pintar dan membeli ceroboh sangat sempit, dan lingkungan pelabuhan memiliki kekhasan yang membedakan pasar ini dari kota menengah Brasil mana pun.
Pelabuhan sebagai vektor permintaan: mengapa Centro Itajaí menopang sewa komersial
Hal pertama yang memisahkan Itajaí dari kota menengah lain adalah konsentrasi sektoral di sekitar aktivitas pelabuhan. Kompleks Portuário do Itajaí — gabungan pelabuhan publik, Portonave di Navegantes, Poly Terminais, dan Teporti — bertanggung jawab atas porsi penting ekspor protein hewani dan pulp kayu dari kawasan selatan Brasil, serta volume signifikan kontainer berpendingin. Aliran ini menciptakan rantai administratif yang harus berada hanya beberapa menit dari dermaga: mengeluarkan kargo, menerbitkan deklarasi impor (DI), berurusan dengan Receita Federal (otoritas pajak federal Brasil) dan MAPA (kementerian pertanian), serta mengirim kendaraan tepat waktu.
Di peta, hasilnya adalah spesialisasi segitiga Centro/Fazenda/Cordeiros. Centro memusatkan kantor pengacara maritim dan pajak, konsultan kepabeanan, serta freight forwarder tradisional — profil penyewa yang menempati ruang 35 sampai 70 meter persegi, dengan kehadiran tim fisik dan pelayanan publik. Fazenda, lebih residensial, terus menambah gedung perkantoran baru yang menarik custom broker yang sedang berekspansi dan trading skala kecil-menengah. Cordeiros, bertetangga dengan jalan tol BR-101 dan akses Portonave, memikat operator logistik dan back office perdagangan luar negeri, dengan ruang lebih besar dan ketersediaan parkir sebagai faktor penentu.
Profil penyewa sangat penting karena menentukan harga tiket sewa, jangka kontrak, dan stabilitas hubungan. Custom broker dan kantor hukum mapan biasanya menandatangani kontrak 60 bulan, menawarkan penjamin atau asuransi sewa, dan jarang pindah alamat — di sektor perdagangan luar negeri, biaya pindah lebih dari sekadar uang sewa. Sementara trading kecil dan operator pemula memiliki rotasi lebih tinggi, yang artinya kekosongan dan biaya re-sewa harus diperhitungkan investor sebelum menutup transaksi. Pada 2025, waktu rata-rata untuk mengisi kembali ruang komersial di Centro Itajaí bergerak antara 60 dan 110 hari, menurut data terkonsolidasi agen properti lokal yang disilangkan dengan basis data FipeZap Comercial.
Matematika riil: dari yield kotor ke cap rate bersih
Kesalahan termahal investor pemula di ruang komersial adalah berpikir dalam yield kotor. Perhitungan yang benar dimulai dari penerimaan sewa tahunan, tetapi memotong biaya yang, bila dijumlahkan, menurunkan imbal hasil sebesar 25% sampai 35% pada tahun operasi pertama dan 18% sampai 25% pada tahun-tahun stabil. Sebelum perbandingan apa pun dengan Selic atau Tesouro IPCA+, investor wajib menyusun cap rate bersih — rasio antara Net Operating Income (NOI) dan nilai akuisisi yang dikoreksi biaya masuk.
Pertimbangkan satu kasus nyata dan dapat direplikasi: ruang 45 meter persegi di Centro Itajaí, sewa bulanan R$ 4.200, iuran kondominium R$ 522, dan IPTU (pajak properti tahunan kota) bulanan proporsional sebesar R$ 61. Sekilas, R$ 50.400 sewa tahunan atas nilai akuisisi R$ 650.000 memberikan yield kotor 7,75% per tahun — di atas rata-rata residensial pesisir dan tampak kompetitif. Masalahnya, angka itu mengabaikan operasional.
Kurangkan dari penerimaan tahunan: dua bulan kekosongan (R$ 8.400, dengan asumsi 2,0 bulan per tahun sebagai rata-rata jangka panjang), 8% komisi manajemen properti (R$ 4.032), IPTU dan iuran kondominium yang harus tetap dibayar selama periode kosong (R$ 1.166), cadangan renovasi dan penyesuaian untuk penyewa baru (R$ 2.500 per tahun yang diamortisasi), asuransi bangunan (R$ 900), dan biaya tak terjadwal seperti pengecatan, inspeksi, dan retribusi (R$ 1.000). NOI turun ke sekitar R$ 32.400, yang bila diterapkan atas R$ 650.000 memberikan cap rate bersih 4,98% per tahun, atau sekitar 0,41% per bulan — di bawah target investor mana pun yang sedang melirik Tesouro IPCA+ 2035 menawarkan, pada 2026, suku bunga riil mendekati 6,5% per tahun.
Agar ruang yang sama memberikan 0,55% sampai 0,70% bersih per bulan — rentang yang membenarkan risiko kelas ini pada 2026 — nilai akuisisi harus turun. Dengan struktur biaya yang sama, titik impas pada 0,60% bersih per bulan berada sekitar R$ 540.000, dan pada 0,70% sekitar R$ 462.000. Rekayasa terbalik inilah, bukan harga yang dipasang iklan, yang harus menjadi pemandu negosiasi. Di pasar seperti Centro Itajaí, tempat tiket rata-rata yang diiklankan untuk ruang dengan luas demikian bergerak antara R$ 11 ribu dan R$ 15 ribu per meter persegi pada 2025, terbuka ruang untuk memangkas 12% sampai 18% dari harga yang diminta pada aset yang membutuhkan renovasi atau yang berasal dari pengalihan warisan.
Spread minimum terhadap pendapatan tetap
Membandingkan ruang komersial dengan Tesouro IPCA+ tanpa memasukkan premi risiko adalah kesalahan struktural kedua. Surat utang pemerintah tidak punya kekosongan, tidak punya gagal bayar, tidak punya biaya keluar relevan, dan punya likuiditas harian. Investor yang bersedia memikul semua risiko itu harus menuntut, sebagai aturan praktis yang diterapkan manajer dana properti (REIT lokal), spread minimum 2,5 sampai 3,5 poin persentase di atas NTN-B (obligasi pemerintah terindeks inflasi) dengan durasi sebanding. Dengan IPCA+ jangka panjang di 6,5% riil per tahun pada 2026, ini berarti menuntut cap rate riil bersih antara 9,0% dan 10,0% — sulit dicapai di aset siap pakai di Centro, tetapi layak dipertimbangkan di ruang yang menggabungkan diskon akuisisi, renovasi terkendali, dan kontrak jangka panjang yang sudah ditandatangani.
Indeks penyesuaian, kontrak, dan jaminan: tempat investor kehilangan uang dalam detail
Undang-Undang 8.245/91 (UU sewa-menyewa Brasil), dalam tafsir komersialnya, memberi pemberi sewa keleluasaan lebih besar daripada di residensial — tetapi juga memindahkan sejumlah tanggung jawab. Kontrak khas ruang komersial di Itajaí berjalan 60 bulan, jangka waktu yang menjamin perpanjangan wajib lewat gugatan renovatoria bila penyewa memenuhi syarat pasal 51. Ini titik positif bagi pemberi sewa yang mengejar stabilitas, tetapi juga yang menjadikan pemilihan indeks penyesuaian (indexador) keputusan yang bernilai tahunan dalam arus kas.
Sepanjang 2025 dan 2026, perdebatan praktis di pasar berputar di tiga indeks. IGP-M (indeks harga umum pasar), yang secara historis menjadi standar sektor, kembali dipandang dengan curiga setelah goncangan 2020–2022 dan kehilangan tempat di kontrak baru. IPCA (indeks harga konsumen resmi) menjadi penggantinya yang alami, diterima penyewa profesional dan dipandang netral dari sisi pemberi sewa di lingkungan inflasi yang terkendali. INCC (indeks biaya konstruksi sipil Brasil), meski terkait industri bangunan dan lebih sering dipakai untuk pra-konstruksi, mulai muncul di kontrak atipikal build-to-suit yang melibatkan renovasi khusus oleh pemberi sewa.
Untuk ruang komersial siap pakai dengan penyewa profesional, IPCA adalah indeks yang berimbang: menyesuaikan sewa dengan inflasi konsumen, tidak melonjak saat ada gejolak nilai tukar seperti IGP-M, dan diterima tanpa hambatan oleh kantor akuntan penyewa. Dalam kontrak panjang, detail teknis yang paling melindungi investor adalah klausul revisi terjadwal — bukan penyesuaian tahunan, tetapi kemungkinan revisi nilai pasar tiga tahunan via jalur peradilan, yang diatur pasal 19 UU 8.245/91, yang melindungi pemberi sewa dari kerugian riil dalam siklus pemanasan pasar.
Soal jaminan, pasar Itajaí berputar antara fianca bancaria (garansi bank, langka, mahal, tetapi cair saat gagal bayar), seguro-fianca (asuransi sewa, lebih umum, biaya 8% sampai 14% dari sewa tahunan dibayar penyewa), dan caucao tiga kali sewa yang disetor ke rekening tabungan terblokir. Pilihan ini bukan netral: asuransi sewa menyederhanakan eksekusi tetapi tidak menutup kerusakan material besar; caucao rapuh untuk gagal bayar berkepanjangan; penjamin pribadi, yang masih muncul, sering menjadi mati gaya dalam proses hukum.
Risiko lingkungan pelabuhan yang tidak tampak dalam iklan
Pelabuhan Itajaí adalah vektor permintaan, tetapi juga konsentrasi risiko. Empat risiko spesifik membedakan pasar ini dan harus tercermin dalam cap rate yang dituntut.
Yang pertama adalah musim perdagangan luar negeri. Aktivitas pelabuhan berkontraksi dalam siklus pendek ketika nilai tukar menekan margin eksportir atau ketika isu fitosanitari dan regulasi menahan pengapalan — episode sedimentasi kanal yang mengalihkan kargo ke Navegantes dan Imbituba pada 2020–2022 menunjukkan bahwa volume bisa berpindah dalam hitungan minggu. Penyewa di sektor ini akan merasakan lebih dulu daripada segmen lain, dan keterlambatan sewa adalah sinyal pertama.
Yang kedua adalah konsentrasi sektoral. Di ruas-ruas jalan tertentu di Centro, lebih dari 70% ruang komersial ditempati perusahaan yang terkait langsung atau tidak langsung dengan pelabuhan. Pemogokan berkepanjangan, perubahan regulasi otoritas pajak federal, atau gelombang merger di sektor jasa kepabeanan bisa melepaskan pasokan ruang kosong secara serentak, dan pasar menyerap pasokan tersebut dalam hitungan bulan, bukan minggu.
Yang ketiga adalah keusangan gedung lama. Bangunan komersial yang didirikan pada dekade 1980-an dan 1990-an, tanpa kabel terstruktur, tanpa AC sentral, dengan lift berkapasitas terbatas, kehilangan daya tarik seiring proyek baru seperti Mirante do Porto, gedung kontemporer di poros Genésio Miranda Lins, dan menara baru di Fazenda menyerahkan kantor modern. Selisih sewa antara ruang baru dan ruang lama dengan luas sama mencapai 35% pada 2026, dan tren itu masih melebar.
"Ruang komersial di Itajaí memberi premi atas pendapatan tetap hanya jika investor memahami bahwa ia membeli satu potongan rantai logistik pelabuhan — bukan sebuah bangunan. Pada hari rantai itu disusun ulang, sewa bereaksi lebih dulu daripada harga."
Risiko keempat adalah waktu re-sewa. Apartemen residensial berharga wajar di kawasan Beira-Rio terisi dalam 30 sampai 45 hari; ruang komersial di Centro Itajaí, dalam kondisi normal, memakan waktu 60 sampai 110 hari antara pengosongan dan pengisian — dan di periode buruk, lebih dari enam bulan. Selisih itu bukan cerita rakyat: itu adalah arus kas negatif berbulan-bulan, dengan IPTU dan iuran kondominium keluar dari saku pemilik.
Ruang komersial vs. residensial Beira-Rio vs. gudang Cordeiros vs. dana properti
Keputusan rasional investor dengan modal R$ 400 ribu sampai R$ 1,2 juta untuk dialokasikan di Itajaí pada 2026 bukanlah membeli ruang pertama yang ditawarkan, melainkan membandingkan hubungan imbal-hasil-terhadap-risiko kelas ini dengan alternatif riil yang tersedia di pasar yang sama maupun di pasar modal. Tabel berikut mengonsolidasi rentang khas yang teramati pada 2025 dan proyeksi 2026.
| Kelas aset | Yield bersih bulanan khas | Kekosongan tahunan rata-rata | Likuiditas keluar | Risiko utama |
|---|---|---|---|---|
| Ruang komersial — Centro Itajaí | 0,55% – 0,75% | 1,5 – 2,5 bulan | Rendah: 4–9 bulan | Kekosongan dan keusangan |
| Ruang komersial — Fazenda/Cordeiros (gedung baru) | 0,50% – 0,65% | 1,0 – 2,0 bulan | Sedang | Pematangan lingkungan |
| Residensial — Beira-Rio Itajaí | 0,35% – 0,45% | 0,5 – 1,5 bulan | Sedang-tinggi | Kompresi yield |
| Gudang logistik — Cordeiros/Itaipava | 0,65% – 0,85% | 2,0 – 4,0 bulan | Rendah | Penyewa tunggal |
| FII gedung perkantoran (XPLG, BRCO, KNRI) | 0,65% – 0,80% (dividend yield) | Terdiversifikasi | Tinggi: harian | Volatilitas harga unit |
| Tesouro IPCA+ 2035 | ~0,55% riil per bulan | Nol | Tinggi | Mark-to-market |
Pembacaannya tidak nyaman bagi yang berharap ruang komersial mendominasi tabel. Dalam yield murni, FII (REIT lokal Brasil) gedung perkantoran yang tersebar dan gudang logistik berkompetisi langsung — dan menawarkan, secara berurutan, likuiditas harian dan eksposur lebih rendah ke siklus pelabuhan tertentu. Ruang komersial di Itajaí unggul dalam tiga situasi spesifik: ketika investor mendapatkan diskon akuisisi yang signifikan, ketika penyewanya profesional dengan kontrak panjang yang sudah ditandatangani saat pembelian, dan ketika aset berada di gedung baru dengan diferensiasi yang melindungi dari keusangan.
Di konteks inilah proyek komersial baru berperan penting dalam pembaruan stok. Pengembang dengan rekam jejak lokal yang panjang, di antaranya SIDE Empreendimentos, telah menyerahkan gedung perkantoran yang dirancang untuk profil penyewa lingkungan pelabuhan — ketinggian langit-langit yang memadai, infrastruktur teknologi yang sesuai, dan rasio parkir yang realistis — faktor yang langsung diterjemahkan ke kekosongan lebih rendah dan risiko keusangan lebih kecil sepanjang siklus 10 sampai 15 tahun yang khas untuk jenis investasi ini.
Daftar periksa investor: uji tuntas, struktur akuisisi, dan strategi keluar
Keputusan membeli ruang komersial di Itajaí pada 2026 harus didahului oleh serangkaian verifikasi yang memisahkan investor amatir dari profesional. Sebelum mengajukan tawaran, wajib mengambil sertifikat tanah terbaru, memeriksa peraturan kondominium (beberapa melarang aktivitas spesifik), memverifikasi kelancaran pajak ke pemerintah kota, mencocokkan luas riil dengan sertifikat dan denah, dan — poin yang sering diabaikan — membaca notula rapat kondominium terakhir untuk mencari pekerjaan struktural tertunda yang akan masuk sebagai iuran tambahan di 24 bulan ke depan.
Dalam analisis calon penyewa, cek silang itu wajib: lama perusahaan beroperasi di sektor comex (perdagangan luar negeri), ketergantungan pada sedikit klien akhir, mutu jaminan yang ditawarkan, usia rata-rata tim, dan rencana ekspansi yang dinyatakan. Penyewa yang pindah karena tumbuh memberi sinyal berbeda dari penyewa yang pindah karena merampingkan. Investor berpengalaman berbicara dengan pemberi sewa sebelumnya saat membeli properti dalam kondisi terhuni, dan meminta riwayat pembayaran 24 bulan terakhir.
Struktur akuisisi memerlukan analisis pajak. Orang pribadi dikenai pajak sewa berdasarkan tabel progresif PPh Brasil — tarif marjinal 27,5% untuk pendapatan yang relevan. Holding aset di bawah skema laba presumtif (lucro presumido) dikenai pajak sewa sekitar 11,33% (gabungan PIS, Cofins, IRPJ, dan CSLL atas presumsi 32%), dan capital gain saat penjualan dapat direncanakan lebih efisien. Titik balik biasanya berada di atas penerimaan sewa tahunan R$ 150 ribu — di bawah itu, biaya pemeliharaan holding dan tuntutan akuntansi menggerus keuntungan pajak.
Strategi keluar adalah bagian rencana yang nyaris tidak pernah ditulis siapa pun, dan justru itu yang menentukan imbal hasil sesungguhnya. Investor harus menetapkan, saat pembelian, dalam skenario apa ia akan menjual: cap rate sasaran keluar, batas waktu menahan, pemicu jual jika gedung mulai usang, dan strategi menjual terhuni (mempertahankan nilai) versus kosong (mempercepat penjualan tetapi kehilangan 8% sampai 15% harga). Tanpa disiplin ini, investor yang masuk dengan horizon 10 tahun bisa menahan aset hingga 20 tahun karena inersia, dan dalam perjalanan itu keusangan menelan keuntungan riil.
Apa yang harus diamati ke depan
Tiga variabel akan menentukan lintasan cap rate ruang komersial di Itajaí selama 2026–2027. Yang pertama adalah lintasan Selic — pergerakan turun yang berkelanjutan membuka ruang untuk kompresi yield yang dituntut pasar, dan mengangkat nilai aset yang dibeli pada 2026 dengan cap rate gemuk. Yang kedua adalah penyerahan stok baru gedung perkantoran di poros Fazenda/Genésio Miranda Lins, yang dapat menekan sewa ruang lama di Centro. Yang ketiga adalah perkembangan pekerjaan pengerukan dan modernisasi kanal Pelabuhan Itajaí, yang penyelesaian penuhnya akan memulihkan skala yang hilang ke Navegantes dan mengembalikan arus administratif ke Centro.
Secara paralel, investor yang jeli wajib memantau tiga indikator agregat: indeks FipeZap Comercial regional, laporan triwulanan Secovi-SC (asosiasi pengembang Santa Catarina) tentang kekosongan dan tiket rata-rata, serta indikator sektoral ABRAINC dan CBIC (asosiasi konstruksi Brasil) yang menunjukkan saluran pipa proyek baru. Data ini, bila digabungkan, mengantisipasi pergerakan sewa dan harga jual di pasar enam sampai dua belas bulan ke depan.
Untuk investor asing: catatan tentang mata uang dan pembiayaan
Bagi investor luar Brasil — termasuk dari Asia Tenggara — yang melirik ruang komersial di Itajaí, dua dimensi tambahan harus masuk ke kalkulasi. Pertama, eksposur valuta. Sewa diterima dalam Real Brasil; pulang ke rupiah, dolar Singapura, atau ringgit Malaysia tergantung lintasan BRL terhadap mata uang tersebut. Lindung nilai (hedge) jangka panjang mahal, dan rata-rata historis BRL terhadap mata uang kuat menunjukkan kecenderungan depresiasi yang harus diakui terbuka dalam proyeksi internal rate of return. Banyak investor asing memilih melihat kenaikan dalam Real itu sendiri, dan menjadikan pemulihan modal ke mata uang asal sebagai keputusan terpisah saat penjualan.
Kedua, pembiayaan. Bank Brasil membatasi kredit hipotek komersial untuk warga negara asing tanpa CPF (nomor pajak orang pribadi) yang sudah lama aktif dan tanpa demonstrasi pendapatan lokal. Praktik yang lebih umum adalah pembelian tunai melalui struktur holding yang dibuka di Brasil, atau pendanaan langsung dari pengembang (parcelamento direto) pada proyek baru, yang biasanya dikoreksi INCC sampai serah-terima dan IPCA setelahnya. Skema langsung ini lebih ramah bagi investor luar dan banyak ditemukan pada proyek baru di poros Fazenda dan sekitar Praia Brava.
Kesimpulan
Ruang komersial dekat Pelabuhan Itajaí pada 2026 bukan tesis properti paling sederhana yang tersedia bagi investor Brasil — tetapi, di bawah syarat yang sempit, bisa menjadi salah satu yang paling defensif. Matematikanya hanya menutup ketika cap rate bersih memberi premi yang jelas atas Tesouro IPCA+, ketika penyewanya profesional dan kontraknya panjang, ketika bangunannya tahan terhadap keusangan dekade mendatang, dan ketika strategi keluar sudah ditetapkan sebelum tinta akta menyentuh kertas. Di luar empat pilar itu, investor sedang membeli narasi, bukan arus kas.
Pembaca yang ingin mendalami pergerakan pasar properti dan keuangan Itajaí, Praia Brava, dan pesisir utara Santa Catarina dapat berlangganan analisis mingguan portal SIDE Empreendimentos, yang menyilangkan data cap rate, indeks resmi, dan saluran pipa proyek baru bagi investor yang memutuskan dengan angka sebelum kata sifat.