Uffici vicino al Porto di Itajaí: i conti reali nel 2026
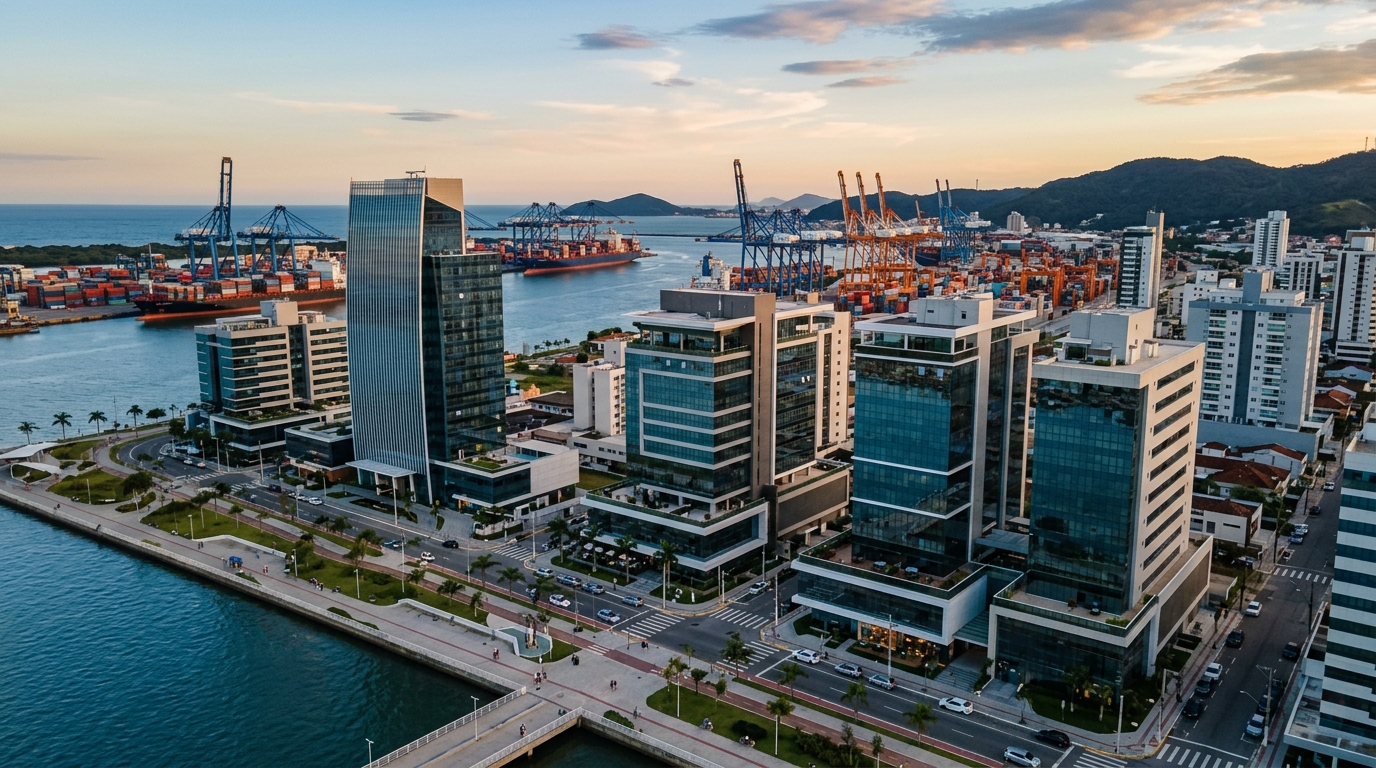
Il Porto di Itajaí, nello stato brasiliano di Santa Catarina, e il terminal contiguo della Portonave hanno movimentato insieme oltre 1,5 milioni di TEU nel 2024 e dovrebbero superare 1,6 milioni nel 2026, secondo le proiezioni dell'autorità portuaria stessa e dell'ABTP (l'associazione brasiliana dei terminal portuari). Questo ingranaggio logistico — che trasforma l'asse Centro/Fazenda/Cordeiros in uno dei poli commerciali più densi del Sud del Brasile — sostiene una domanda silenziosa ma costante di uffici da 30 a 80 metri quadrati occupati da spedizionieri doganali, studi di diritto marittimo, agenti di carico, commissionari e trading company. Ed è precisamente su questa classe di attivi, e sui conti reali di redditività che essa offre all'investitore internazionale nel 2026, che questa analisi si concentra.
Il punto di partenza non è la narrativa di marketing immobiliare, ma il foglio di calcolo. Con il Selic — il tasso d'interesse di riferimento della banca centrale brasiliana, equivalente al tasso di policy della BCE per la zona euro — fermo a livelli a due cifre per buona parte del 2025 e 2026, l'investitore che valuta un ufficio commerciale a Itajaí ha bisogno di una risposta diretta: qual è il rendimento netto minimo che giustifica abbandonare la comodità del Tesouro IPCA+ (il titolo di Stato brasiliano indicizzato all'inflazione) per assumersi il rischio di sfitto, morosità e obsolescenza? I numeri mostrano che un margine esiste — ma l'intervallo tra comprare bene e comprare male è stretto, e il contesto portuario presenta particolarità che distinguono questa piazza da qualsiasi altra città media del Brasile.
Il Porto come vettore di domanda: perché il Centro di Itajaí sostiene la locazione commerciale
La prima cosa che separa Itajaí dalle altre città di taglia media è la concentrazione settoriale attorno all'attività portuaria. Il Complesso Portuario di Itajaí — composto dal porto pubblico, dalla Portonave a Navegantes, dalla Poly Terminais e dal Teporti — copre una quota rilevante delle esportazioni di proteine animali e di cellulosa del Sud del Paese, oltre a una movimentazione importante di container refrigerati. Questo flusso genera una catena amministrativa che deve necessariamente trovarsi a pochi minuti dalle banchine: sdoganare la merce, emettere la dichiarazione d'importazione, dialogare con la Receita Federal (l'agenzia delle entrate brasiliana) e con il Ministero dell'Agricoltura, far partire i camion in tempi utili.
Il risultato sulla mappa è la specializzazione del triangolo Centro/Fazenda/Cordeiros. Il Centro concentra studi di diritto marittimo e tributario, consulenze doganali e commissionari tradizionali — un profilo di inquilino che occupa uffici tra i 35 e i 70 metri quadrati, con presenza fisica del team e front office aperto al pubblico. Fazenda, quartiere più residenziale, sta accogliendo nuove torri direzionali che attraggono spedizionieri in espansione e trading di piccola e media dimensione. Cordeiros, adiacente alla autostrada federale BR-101 e all'accesso a Portonave, attira operatori logistici e back office di commercio estero, con uffici più ampi e con il parcheggio come elemento decisivo della scelta.
Il profilo dell'inquilino conta perché definisce canone, durata e stabilità del contratto. Spedizionieri e studi maturi firmano abitualmente contratti di 60 mesi, offrono fideiussore o polizza fideiussoria assicurativa e cambiano sede di rado — il costo di un trasloco, nel commercio estero, va ben oltre il canone d'affitto. Le trading più piccole e gli operatori in fase iniziale, invece, hanno un turnover maggiore, che si traduce in sfitto e costi di rilocazione che l'investitore deve prezzare prima di chiudere l'acquisto. Nel 2025 il tempo medio di rilocazione di un ufficio nel Centro di Itajaí è variato tra i 60 e i 110 giorni, secondo i dati consolidati delle agenzie locali, incrociati con la base dell'indice FipeZap Comerciale (l'indice di riferimento dei prezzi immobiliari commerciali in Brasile).
La matematica reale: dal rendimento lordo al cap rate netto
L'errore più costoso dell'investitore alle prime armi nel segmento uffici è ragionare in termini di rendimento lordo. Il calcolo corretto parte dall'incasso annuale del canone, ma sottrae i costi che, sommati, abbassano il rendimento del 25%-35% nel primo anno di operatività e del 18%-25% negli anni a regime. Prima di qualunque confronto con il Selic o con il Tesouro IPCA+, è obbligatorio costruire il cap rate netto: il rapporto tra il Net Operating Income (NOI) e il valore d'acquisto corretto dei costi di ingresso.
Consideriamo un caso reale e replicabile: ufficio di 45 metri quadrati nel Centro di Itajaí, canone mensile di 4.200 reais brasiliani (circa 700 euro al cambio di riferimento del 2026), spese condominiali di 522 reais e IPTU (l'imposta comunale brasiliana sugli immobili) di 61 reais mensili pro quota. A prima vista, 50.400 reais di canone annuo su un valore d'acquisto di 650.000 reais offrirebbero un rendimento lordo del 7,75% annuo — superiore alla media del residenziale costiero e in apparenza competitivo. Il problema è che questo numero ignora la gestione operativa.
Dal canone annuo bisogna sottrarre: due mesi di sfitto (8.400 reais, considerando una media di lungo periodo di 2,0 mesi all'anno), l'8% di commissione di gestione immobiliare (4.032 reais), tredicesima di IPTU e spese condominiali nei periodi di sfitto (1.166 reais), riserva per ristrutturazioni e adeguamenti del nuovo inquilino (2.500 reais ammortizzati), polizza patrimoniale (900 reais) e spese puntuali per tinteggiatura, perizie e tasse (1.000 reais). Il NOI scende a circa 32.400 reais, che applicati su 650.000 reais danno un cap rate netto del 4,98% annuo, ovvero circa lo 0,41% mensile — al di sotto della soglia di qualunque investitore che stia osservando un Tesouro IPCA+ con scadenza 2035 che, nel 2026, offre un tasso reale prossimo al 6,5% annuo.
Perché lo stesso ufficio renda tra lo 0,55% e lo 0,70% mensile netto — l'intervallo che giustifica il rischio della classe nel 2026 — il valore d'acquisto deve scendere. Mantenendo invariata la struttura dei costi, il punto di equilibrio allo 0,60% mensile netto si colloca intorno a 540.000 reais, e allo 0,70% intorno a 462.000 reais. È questa ingegneria inversa, e non il prezzo richiesto nell'annuncio, che deve guidare la trattativa. In mercati come quello del Centro di Itajaí, dove il prezzo medio richiesto per uffici di questa metratura è oscillato tra 11.000 e 15.000 reais al metro quadrato nel 2025, lo spazio per trattare un abbattimento del 12%-18% sul prezzo esposto esiste, soprattutto su immobili con ristrutturazione pendente o in passaggi successori.
Lo spread minimo contro il reddito fisso
Confrontare un ufficio commerciale con il Tesouro IPCA+ senza incorporare il premio di rischio è il secondo errore strutturale. Il debito pubblico brasiliano non ha sfitto, non ha morosità, non ha costi di uscita rilevanti e ha liquidità giornaliera. L'investitore che si accolla tutti questi rischi deve esigere, secondo la regola pratica costruita dai gestori dei fondi immobiliari brasiliani (i FII, equivalenti ai REIT), uno spread minimo di 2,5-3,5 punti percentuali sopra l'NTN-B (il titolo indicizzato all'inflazione) di duration comparabile. Con l'IPCA+ lungo al 6,5% reale annuo nel 2026, questo significa pretendere un cap rate reale netto compreso tra il 9,0% e il 10,0% — un obiettivo difficile su immobili pronti nel Centro, ma fattibile su uffici che combinino sconto in acquisto, ristrutturazione controllata e contratto lungo già firmato.
Indici, contratto e garanzie: dove l'investitore perde denaro nei dettagli
La legge brasiliana 8.245/91 — il codice delle locazioni — nella sua versione applicata al commerciale concede al locatore un margine più ampio rispetto al residenziale, ma trasferisce anche maggiori responsabilità. Il contratto tipo di un ufficio a Itajaí si stipula su 60 mesi, una durata che attiva la cosiddetta "azione rinnovatoria" prevista dall'articolo 51 della stessa legge: il diritto di rinnovo automatico per l'inquilino che soddisfa determinati requisiti. È un punto a favore del locatore interessato alla stabilità, ma rende la scelta dell'indice di rivalutazione una decisione che vale anni di flusso di cassa.
Nel 2025 e 2026 il dibattito di mercato ruota attorno a tre indicatori. L'IGP-M, storicamente standard del settore (un indice generale dei prezzi sensibile al cambio), è tornato sotto sospetto dopo le oscillazioni estreme del 2020-2022 e ha perso terreno nei nuovi contratti. L'IPCA, l'indice dei prezzi al consumo brasiliano, è il sostituto naturale, accettato dagli inquilini professionali e considerato neutro dal lato locatore in un contesto di inflazione ancorata. L'INCC, l'indice nazionale del costo della costruzione — concettualmente analogo all'ISTAT dei prezzi delle costruzioni in Italia — pur essendo legato all'edilizia e più usato in fase di pre-costruzione, compare in alcuni contratti atipici "build-to-suit" che prevedono ristrutturazioni su misura realizzate dal locatore.
Per un ufficio pronto con inquilino professionale, l'IPCA è l'indice equilibrato: aggiorna il canone all'inflazione al consumo, non esplode in caso di shock valutari come fa l'IGP-M ed è accettato senza frizione dai commercialisti dell'inquilino. Nei contratti lunghi, il dettaglio tecnico che più tutela l'investitore è la clausola di revisione pattuita — non l'adeguamento annuale, ma la possibilità di revisione giudiziale ogni tre anni al valore di mercato, prevista dall'articolo 19 della stessa legge, che protegge il locatore contro le perdite reali nei cicli di rialzo della piazza.
Sul fronte delle garanzie, il mercato di Itajaí oscilla tra fideiussione bancaria (rara, costosa, ma liquida in caso di morosità), polizza fideiussoria assicurativa (la più diffusa, con costo dell'8%-14% del canone annuo a carico dell'inquilino) e cauzione pari a tre mensilità depositata su un libretto vincolato. La scelta non è neutrale: la polizza assicurativa semplifica l'escussione ma non copre danni materiali rilevanti; la cauzione è fragile in caso di morosità prolungate; il fideiussore persona fisica, ancora presente, si è rivelato quasi sempre inefficace nell'esecuzione giudiziaria.
I rischi del contesto portuario che non compaiono nell'annuncio
Il Porto di Itajaí è vettore di domanda, ma è anche concentrazione di rischio. Quattro rischi specifici differenziano questa piazza e devono essere prezzati nel cap rate atteso.
Il primo è la stagionalità del commercio estero. La movimentazione portuale si contrae in cicli brevi quando il cambio reale-dollaro comprime i margini degli esportatori o quando questioni fitosanitarie e regolatorie bloccano gli imbarchi — l'episodio dell'insabbiamento del canale nel 2020-2022, che ha dirottato carichi verso Navegantes e Imbituba, ha dimostrato che i volumi possono migrare rapidamente. Gli inquilini del settore sono i primi a risentirne, e il ritardo nei canoni è il segnale anticipatore.
Il secondo è la concentrazione settoriale. In interi isolati del Centro, oltre il 70% degli uffici è occupato da imprese collegate direttamente o indirettamente al porto. Uno sciopero prolungato, un cambiamento regolatorio della Receita Federal o un'ondata di fusioni nel settore delle spedizioni doganali può liberare offerta di uffici vuoti in modo sincronizzato, e la piazza assorbe quella offerta in mesi, non in settimane.
Il terzo è l'obsolescenza degli edifici più vecchi. Stabili commerciali costruiti negli anni Ottanta e Novanta, privi di cablaggio strutturato, senza aria condizionata centralizzata, con ascensori di portata limitata, hanno perso appeal man mano che progetti nuovi — fra cui il Mirante do Porto, gli edifici contemporanei lungo l'asse Genésio Miranda Lins e le nuove torri di Fazenda — hanno consegnato superfici corporate moderne. Il divario di canone tra un ufficio nuovo e uno datato della stessa metratura arriva al 35% nel 2026, e la tendenza è all'ampliamento.
"L'ufficio commerciale a Itajaí offre un premio sul reddito fisso solo se l'investitore comprende che sta comprando un frammento della catena logistica portuaria — non un immobile. Il giorno in cui quella catena si riorganizza, il canone reagisce prima del prezzo."
Il quarto rischio è il tempo di rilocazione. Un appartamento ben prezzato nel quartiere Beira-Rio si affitta in 30-45 giorni; un ufficio nel Centro di Itajaí, in condizioni normali, richiede 60-110 giorni tra l'uscita di un inquilino e l'ingresso del successivo — e in finestre sfavorevoli, oltre sei mesi. Questo intervallo non è folklore: è flusso di cassa negativo per mesi, con IPTU e spese condominiali a carico esclusivo del proprietario.
Ufficio commerciale vs. residenziale Beira-Rio vs. capannone a Cordeiros vs. FII di uffici
La decisione razionale dell'investitore con un capitale compreso tra 400.000 e 1,2 milioni di reais (indicativamente tra 70.000 e 200.000 euro) da allocare a Itajaí nel 2026 non è comprare il primo ufficio che appare in vendita, ma confrontare il rapporto rischio-rendimento di questa classe con le alternative reali disponibili sulla stessa piazza e sul mercato dei capitali. La tabella seguente consolida gli intervalli tipici osservati nel 2025 e le proiezioni per il 2026.
| Classe di attivo | Rendimento netto mensile tipico | Sfitto medio annuo | Liquidità di uscita | Rischio principale |
|---|---|---|---|---|
| Ufficio commerciale — Centro di Itajaí | 0,55% – 0,75% | 1,5 – 2,5 mesi | Bassa: 4–9 mesi | Sfitto e obsolescenza |
| Ufficio commerciale — Fazenda/Cordeiros (torri nuove) | 0,50% – 0,65% | 1,0 – 2,0 mesi | Media | Maturazione del quartiere |
| Residenziale — Beira-Rio Itajaí | 0,35% – 0,45% | 0,5 – 1,5 mese | Medio-alta | Compressione del rendimento |
| Capannone logistico — Cordeiros/Itaipava | 0,65% – 0,85% | 2,0 – 4,0 mesi | Bassa | Inquilino unico |
| FII di uffici corporate (XPLG, BRCO, KNRI) | 0,65% – 0,80% (dividend yield) | Diversificato | Alta: giornaliera | Volatilità della quota |
| Tesouro IPCA+ 2035 | ~0,55% reale mensile | Zero | Alta | Mark-to-market |
La lettura è scomoda per chi si aspetta di vedere l'ufficio commerciale dominare la tabella. In rendimento puro, i FII di uffici corporate diversificati e i capannoni logistici competono frontalmente — offrendo rispettivamente liquidità giornaliera e minore esposizione al ciclo portuario specifico. L'ufficio commerciale a Itajaí vince in tre situazioni precise: quando l'investitore riesce a ottenere uno sconto significativo in acquisto, quando l'inquilino è professionale con contratto lungo già firmato al momento dell'acquisto, e quando l'attivo si trova in un edificio nuovo con caratteristiche che proteggono dall'obsolescenza.
È in questo contesto che gli sviluppi commerciali di nuova generazione svolgono un ruolo decisivo nel rinnovamento del parco immobiliare. Costruttori con radici locali, fra cui la SIDE Empreendimentos, consegnano superfici direzionali pensate per il profilo di inquilino tipico del contesto portuario — altezza interna generosa, infrastruttura tecnologica adeguata e posti auto in proporzione realistica — fattori che si traducono direttamente in minore sfitto e in minore rischio di obsolescenza lungo il ciclo di 10-15 anni tipico di questo tipo di investimento.
Checklist dell'investitore: due diligence, struttura d'acquisto e strategia di uscita
La decisione di acquistare un ufficio commerciale a Itajaí nel 2026 deve essere preceduta da una sequenza di verifiche che distingue l'investitore amatoriale dal professionista. Prima di formalizzare una proposta è obbligatorio richiedere la visura aggiornata dell'immobile (la "matrícula" del registro brasiliano), esaminare il regolamento condominiale (alcuni vietano determinate attività), verificare la regolarità fiscale presso il Comune, validare la metratura reale rispetto alla planimetria e — punto spesso ignorato — analizzare il verbale dell'ultima assemblea condominiale alla ricerca di opere strutturali pendenti che si trasformeranno in spese straordinarie nei successivi 24 mesi.
Nell'analisi dell'inquilino-obiettivo, è fondamentale la verifica incrociata: anzianità dell'azienda nel settore del commercio estero, dipendenza da pochi clienti finali, qualità della garanzia offerta, età media del team e piano di espansione dichiarato. Un inquilino che cambia sede per crescita trasmette un segnale diverso da uno che la cambia per ridimensionamento. L'investitore esperto parla con il locatore attuale prima di chiudere l'acquisto di un immobile occupato e chiede l'estratto dei pagamenti degli ultimi 24 mesi.
La struttura d'acquisto merita un'analisi fiscale dedicata. La persona fisica tassa il canone con la tabella progressiva dell'imposta sul reddito brasiliana (IR) — aliquota marginale del 27,5% sui redditi rilevanti. Una holding patrimoniale in regime di "lucro presumido" (un regime forfettario brasiliano vagamente equivalente al regime di tassazione presuntiva italiano) tassa il canone a circa l'11,33% (PIS, Cofins, IRPJ e CSLL combinati sul 32% di presunzione), e la plusvalenza di vendita può essere pianificata con maggiore efficienza. Il punto di svolta si colloca tipicamente sopra i 150.000 reais di canone annuo — al di sotto, i costi di mantenimento della holding e gli oneri contabili erodono il vantaggio fiscale. Per l'investitore residente in Italia, è inoltre essenziale considerare il trattato contro la doppia imposizione Brasile-Italia, che determina come i redditi locativi e le plusvalenze vengono trattati nella dichiarazione dei redditi italiana.
La strategia di uscita è la parte del piano che nessuno scrive, ed è quella che definisce il rendimento reale. L'investitore deve definire, già al momento dell'acquisto, in quale scenario venderà: cap rate obiettivo di uscita, orizzonte massimo di mantenimento, trigger di vendita in caso di obsolescenza dell'edificio, e strategia per vendere occupato (preserva il valore) oppure libero (accelera la vendita ma sacrifica l'8%-15% del prezzo). Senza questa disciplina, l'investitore che entra con un orizzonte di 10 anni si ritrova a portare l'immobile per 20 per inerzia, e in quel percorso l'obsolescenza divora il guadagno reale.
Cosa osservare da qui in avanti
Tre variabili determineranno la traiettoria dei cap rate degli uffici commerciali a Itajaí nel biennio 2026-2027. La prima è l'andamento del Selic — qualunque movimento prolungato al ribasso apre spazio a una compressione dei rendimenti richiesti dal mercato, rivalutando gli attivi acquistati nel 2026 con cap rate generoso. La seconda è la consegna di nuovo stock di superfici direzionali sull'asse Fazenda/Genésio Miranda Lins, che potrebbe esercitare pressione al ribasso sui canoni degli uffici più datati del Centro. La terza è l'evoluzione delle opere di dragaggio e ammodernamento del canale del Porto di Itajaí, il cui completamento integrale recupera la scala persa verso Navegantes e restituisce flusso amministrativo al Centro.
In parallelo, l'investitore attento dovrebbe monitorare tre indicatori aggregati: l'indice FipeZap Commerciale regionale, i report trimestrali del Secovi-SC (il sindacato degli operatori immobiliari di Santa Catarina) su sfitto e canone medio, e gli indicatori settoriali di ABRAINC e CBIC (le due principali associazioni dei costruttori brasiliani) che segnalano la pipeline di nuove consegne. Combinati, questi dati anticipano di sei-dodici mesi i movimenti di canone e di prezzo di vendita sulla piazza.
Considerazioni finali
Un ufficio commerciale vicino al Porto di Itajaí nel 2026 non è la tesi immobiliare più semplice disponibile sul mercato brasiliano per un investitore internazionale — ma può essere, in condizioni precise, una delle più difendibili. La matematica torna solo quando il cap rate netto offre un premio chiaro sul Tesouro IPCA+, quando l'inquilino è professionale e il contratto è lungo, quando l'edificio resiste all'obsolescenza del prossimo decennio, e quando la strategia di uscita è stata definita prima della firma del rogito. Al di fuori di questi pilastri, l'investitore sta comprando una narrazione, non un flusso di cassa.
Il lettore che desidera seguire in profondità i prossimi movimenti del mercato immobiliare e finanziario di Itajaí, Praia Brava e del litorale nord di Santa Catarina può abbonarsi all'analisi settimanale del portale SIDE, che incrocia dati di cap rate, indici ufficiali e pipeline di nuovi sviluppi per investitori che decidono con i numeri prima degli aggettivi.