Gewerbeflächen am Hafen von Itajaí: Rechnung 2026
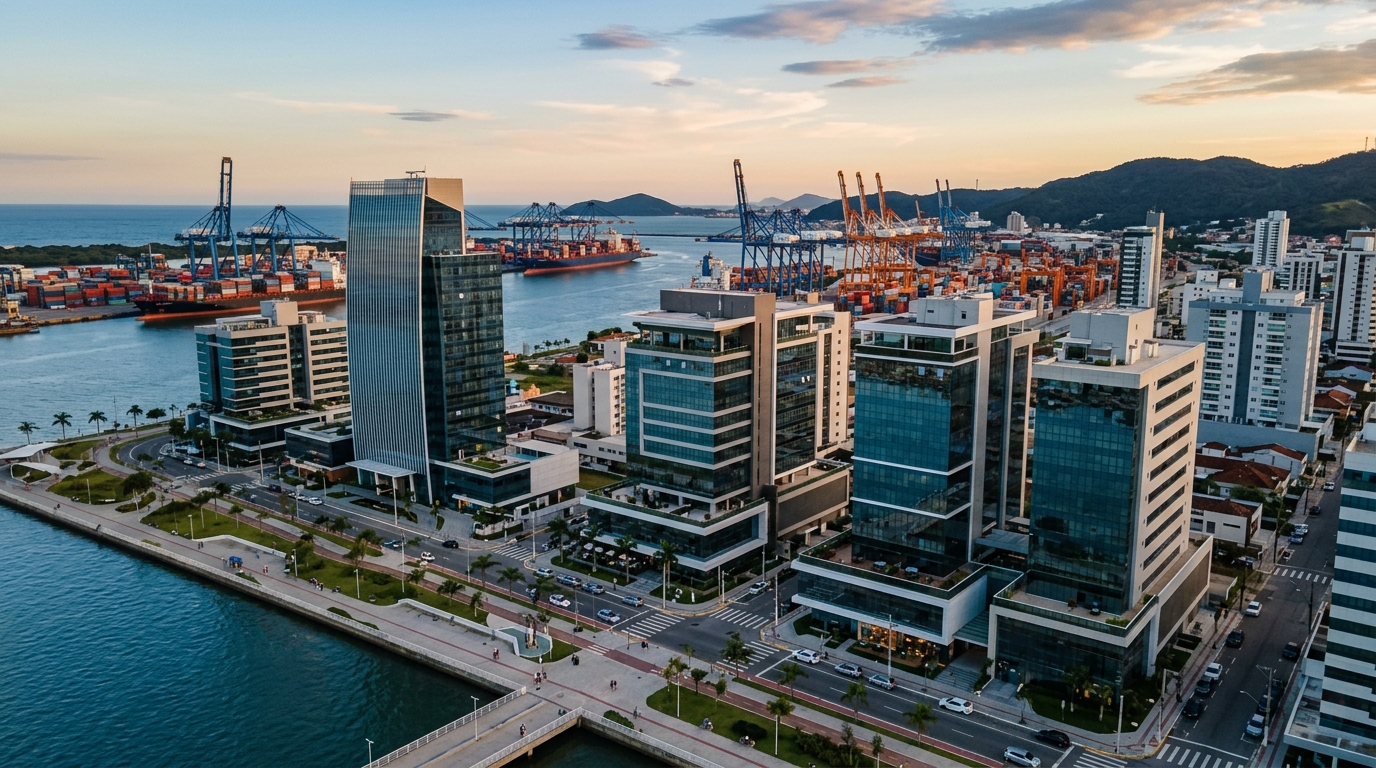
Der Hafen von Itajaí und das benachbarte Terminal Portonave haben 2024 gemeinsam mehr als 1,5 Millionen TEU umgeschlagen und dürften 2026 die Marke von 1,6 Millionen überschreiten — so die Projektionen der Hafenbehörde und des brasilianischen Hafenverbands ABTP. Diese logistische Maschine, die das Achsendreieck Centro/Fazenda/Cordeiros zu einem der dichtesten Geschäftsstandorte des Bundesstaats Santa Catarina macht, trägt eine stille, aber stetige Nachfrage nach Gewerbeflächen von 30 bis 80 Quadratmetern. Genutzt werden sie von Zollagenten, Seerechtskanzleien, Spediteuren, Außenhandelsdienstleistern und kleineren Handelshäusern. Genau über diese Anlageklasse — und über die nüchterne Rentabilitätsrechnung, die sie internationalen Investoren 2026 tatsächlich liefert — gibt die folgende Analyse Auskunft.
Der Ausgangspunkt ist nicht die Marketingerzählung der Immobilienbranche, sondern der Taschenrechner. Da der brasilianische Leitzins Selic über weite Strecken der Jahre 2025 und 2026 zweistellig blieb, braucht der Investor, der eine Gewerbeeinheit in Itajaí prüft, eine eindeutige Antwort: Wie hoch muss die Netto-Mietrendite mindestens sein, damit es sich lohnt, die Sicherheit der inflationsindexierten brasilianischen Staatsanleihe (Tesouro IPCA+, vergleichbar mit deutschen inflationsindexierten Bundesanleihen) gegen das Risiko von Leerstand, Mietausfall und Veralterung einzutauschen? Die Zahlen zeigen: Spielraum ist da — aber das Fenster zwischen einem guten und einem schlechten Kauf ist eng, und das Hafenumfeld bringt Eigenheiten mit, die diesen Standort von jeder anderen mittelgroßen brasilianischen Stadt unterscheiden.
Der Hafen als Nachfragetreiber: warum das Stadtzentrum von Itajaí gewerbliche Vermietung trägt
Was Itajaí von anderen Mittelstädten abhebt, ist die sektorale Konzentration rund um den Hafenbetrieb. Der Hafenkomplex Itajaí — bestehend aus dem öffentlichen Hafen, Portonave im benachbarten Navegantes, Poly Terminais und Teporti — wickelt einen wesentlichen Teil der Eiweiß- und Zellstoffexporte Südbrasiliens ab und schlägt enorme Mengen an Kühlcontainern um. Dieser Warenstrom verlangt nach einer administrativen Kette, die wenige Minuten vom Liegeplatz entfernt arbeiten muss: Ladung freigeben, Importerklärungen erstellen, mit der brasilianischen Bundeszollverwaltung (Receita Federal) und dem Landwirtschaftsministerium (MAPA) verhandeln, Fahrzeuge rechtzeitig abfertigen.
Auf der Karte ergibt das die Spezialisierung des Dreiecks Centro/Fazenda/Cordeiros. Centro bündelt Seerechts- und Steuerkanzleien, Zollberater und traditionelle Handelsvertretungen — ein Mieterprofil, das Einheiten von 35 bis 70 Quadratmetern belegt, mit physischer Präsenz und Publikumsverkehr. Fazenda, eher wohngeprägt, gewinnt zunehmend neue Bürogeschosse, die expandierende Zollagenten und kleinere bis mittlere Handelshäuser anziehen. Cordeiros, an der Bundesstraße BR-101 und am Zufahrtsweg zu Portonave gelegen, attrahiert Logistikdienstleister und Back-Office-Strukturen des Außenhandels, mit größeren Einheiten und Stellplätzen als entscheidendem Kriterium.
Das Mieterprofil ist entscheidend, weil es Ticket, Laufzeit und Stabilität des Vertrags bestimmt. Etablierte Zollagenten und Kanzleien schließen üblicherweise Mietverträge über 60 Monate, stellen Bürgen oder eine Mietausfallversicherung und wechseln selten die Adresse — die Umzugskosten im Außenhandel gehen weit über die Miete hinaus. Kleinere Handelshäuser und Start-ups im Außenhandel zeigen dagegen eine deutlich höhere Fluktuation, was sich in Leerstand und Wiedervermietungskosten niederschlägt, die der Investor vor dem Kauf einpreisen muss. 2025 lag die durchschnittliche Wiedervermietungsdauer für Gewerbeeinheiten im Stadtzentrum Itajaís zwischen 60 und 110 Tagen — Daten, die lokale Maklerbüros mit dem nationalen Gewerbeimmobilienindex FipeZap Comercial abgeglichen haben.
Die echte Rechnung: vom Brutto-Yield zum Netto-Cap-Rate
Der teuerste Anfängerfehler bei Gewerbeflächen ist das Rechnen in Brutto-Renditen. Die korrekte Kalkulation beginnt mit der Jahresmieteinnahme, zieht aber Kosten ab, die kumuliert die Rendite im ersten Betriebsjahr um 25 bis 35 Prozent und in stabilisierten Jahren um 18 bis 25 Prozent drücken. Bevor man überhaupt mit Selic oder Tesouro IPCA+ vergleicht, gehört das Netto-Cap-Rate aufgestellt — das Verhältnis aus Net Operating Income (NOI) und um Erwerbsnebenkosten korrigiertem Kaufpreis.
Ein reales, übertragbares Beispiel: Eine 45-Quadratmeter-Einheit im Stadtzentrum Itajaís mit einer Monatsmiete von 4.200 R$ (etwa 700 €), monatlichem Hausgeld von 522 R$ und anteiliger Grundsteuer (IPTU) von 61 R$. Auf den ersten Blick ergibt eine Jahresmiete von 50.400 R$ bei einem Kaufpreis von 650.000 R$ (rund 108.000 €) eine Bruttorendite von 7,75 Prozent jährlich — über dem Durchschnitt der Wohnimmobilien an der Küste und scheinbar wettbewerbsfähig. Das Problem: Diese Zahl klammert den laufenden Betrieb aus.
Zieht man von der Jahresmieteinnahme zwei Monate Leerstand (8.400 R$, kalkuliert mit 2,0 Monaten im langjährigen Durchschnitt), eine Verwaltungsgebühr von 8 Prozent (4.032 R$), das 13. Hausgeld und IPTU in Leerstandsphasen (1.166 R$), eine Rücklage für Anpassungen bei Mieterwechsel (2.500 R$ jährlich aufgelöst), die Sachversicherung (900 R$) sowie punktuelle Aufwendungen für Malerarbeiten, Abnahmen und Gebühren (1.000 R$) ab, fällt der NOI auf rund 32.400 R$. Auf 650.000 R$ angewendet entspricht das einem Netto-Cap-Rate von 4,98 Prozent jährlich, oder etwa 0,41 Prozent monatlich — unter dem Zielwert jedes Investors, der 2026 auf einen Tesouro IPCA+ 2035 mit etwa 6,5 Prozent Realrendite jährlich schauen kann.
Damit dieselbe Einheit 0,55 bis 0,70 Prozent monatlich netto liefert — das Intervall, das 2026 das Risiko dieser Klasse rechtfertigt —, muss der Kaufpreis sinken. Bei unveränderter Kostenstruktur liegt der Gleichgewichtspunkt für 0,60 Prozent monatlich netto bei rund 540.000 R$, für 0,70 Prozent bei rund 462.000 R$. Diese Rückwärtsrechnung — nicht der Angebotspreis im Inserat — muss die Verhandlung leiten. In Märkten wie dem Stadtzentrum Itajaís, in dem der durchschnittlich ausgeschriebene Quadratmeterpreis für Einheiten dieser Größe 2025 zwischen 11.000 und 15.000 R$ schwankte, lässt sich bei Objekten mit Sanierungsstau oder aus Erbschaften durchaus ein Preisnachlass von 12 bis 18 Prozent erzielen.
Der Mindestaufschlag gegenüber festverzinslichen Anlagen
Eine Gewerbeeinheit mit Tesouro IPCA+ ohne Risikoprämie zu vergleichen, ist der zweite strukturelle Fehler. Brasilianische Staatsanleihen kennen weder Leerstand noch Mietausfall, sie haben keine nennenswerten Ausstiegskosten und sind börsentäglich liquide. Wer all diese Risiken übernimmt, muss — als Faustregel der brasilianischen Immobilienfonds-Manager — einen Mindestaufschlag von 2,5 bis 3,5 Prozentpunkten über vergleichbarer NTN-B (brasilianische inflationsindexierte Staatsanleihe ähnlicher Duration) verlangen. Bei 6,5 Prozent realer Rendite langlaufender IPCA+-Anleihen 2026 bedeutet das ein reales Netto-Cap-Rate von 9,0 bis 10,0 Prozent — in fertigen Bestandsobjekten im Centro schwer erreichbar, aber machbar in Einheiten, die Kaufpreisabschlag, kontrollierte Sanierung und einen bereits unterzeichneten Langzeitmietvertrag kombinieren.
Indexierung, Vertrag und Sicherheiten: wo Anleger im Detail Geld verlieren
Das brasilianische Mietrechtsgesetz Nr. 8.245/91 räumt dem Vermieter im gewerblichen Kontext einen größeren Handlungsspielraum ein als im Wohnsegment, überträgt ihm aber zugleich mehr Verantwortung. Der typische Mietvertrag über Gewerbeflächen in Itajaí läuft 60 Monate — eine Laufzeit, die dem Mieter bei Erfüllung der Voraussetzungen des Artikels 51 das gesetzliche Recht auf Zwangserneuerung sichert. Für den auf Stabilität bedachten Vermieter ist das ein Pluspunkt; gleichzeitig macht es die Wahl des Indexierungsmaßstabs zur Entscheidung, die über Jahre Cashflow bestimmt.
2025 und 2026 dreht sich die Praxisdebatte am Markt um drei Indizes. Der IGP-M, historisch der Branchenstandard, wird nach den Achterbahnjahren 2020 bis 2022 mit Misstrauen betrachtet und hat in Neuverträgen Boden verloren. Der IPCA (brasilianischer Verbraucherpreisindex) ist der natürliche Nachfolger, von professionellen Mietern akzeptiert und vom Vermieter in einem Umfeld stabilisierter Inflation als neutral empfunden. Der INCC (Baukostenindex), eigentlich an die Bauphase gebunden, taucht inzwischen in atypischen Built-to-Suit-Verträgen auf, bei denen der Vermieter die maßgeschneiderte Sanierung selbst übernimmt.
Für fertige Gewerbeflächen mit professionellem Mieter ist der IPCA der ausgewogene Index: Er passt die Miete an die Verbraucherpreisinflation an, reagiert nicht so heftig auf Wechselkursschocks wie der IGP-M und wird von den Buchhaltungen der Mieterseite reibungslos akzeptiert. In Langfristverträgen schützt das technische Detail, das der Vermieter selten verhandelt: die Klausel zur einvernehmlichen Mietanpassung. Nicht die jährliche Indexierung, sondern die in Artikel 19 des Gesetzes 8.245/91 vorgesehene Möglichkeit einer gerichtlichen Marktwertanpassung alle drei Jahre schützt den Vermieter vor realen Verlusten in Aufschwungphasen.
Bei den Sicherheiten schwankt der Markt in Itajaí zwischen Bankbürgschaft (selten, teuer, im Schadensfall aber liquide), Mietausfallversicherung (häufig, 8 bis 14 Prozent der Jahresmiete, vom Mieter zu zahlen) und einer Bargeldkaution in Höhe von drei Monatsmieten auf gebundenem Sparkonto. Die Wahl ist nicht neutral: Die Mietausfallversicherung erleichtert die Vollstreckung, deckt aber keine substanziellen Sachschäden; die Kaution greift bei länger andauerndem Mietausfall zu kurz; der private Bürge, der noch vorkommt, wird in der gerichtlichen Vollstreckung zunehmend zur leeren Hülle.
Die Hafenrisiken, die im Inserat nicht stehen
Der Hafen von Itajaí ist Nachfragetreiber, aber auch Risikokonzentration. Vier spezifische Risiken unterscheiden diesen Standort und gehören in das geforderte Cap-Rate eingepreist.
Das erste ist die Saisonalität des Außenhandels. Hafenumschlag schrumpft in kurzen Zyklen, wenn der Wechselkurs die Margen der Exporteure presst oder wenn phytosanitäre und regulatorische Fragen Verschiffungen blockieren. Die Phase der Versandungskrise des Hafenkanals 2020 bis 2022, die Frachten nach Navegantes und Imbituba abwandern ließ, hat gezeigt, wie schnell Volumina migrieren können. Mieter aus dem Sektor spüren das vor jedem anderen Segment, und die erste Mietverzögerung ist das Warnsignal.
Das zweite Risiko ist die sektorale Konzentration. In ganzen Straßenzügen des Centro werden mehr als 70 Prozent der Gewerbeeinheiten von Unternehmen belegt, die direkt oder indirekt mit dem Hafen verbunden sind. Ein längerer Streik, eine regulatorische Änderung der brasilianischen Zollverwaltung oder eine Fusionswelle bei Zollagenten kann freie Flächen synchron auf den Markt drücken — und dieser Markt absorbiert solche Wellen in Monaten, nicht in Wochen.
Das dritte Risiko ist die Veralterung der älteren Bürogeschosse. In den 1980er und 1990er Jahren errichtete Gewerbebauten ohne strukturierte Verkabelung, ohne zentrale Klimatisierung und mit Aufzügen begrenzter Kapazität haben an Attraktivität verloren, seit neuere Projekte wie das Mirante do Porto, moderne Gebäude an der Achse Genésio Miranda Lins und neue Türme in Fazenda zeitgemäße Bürogeschosse geliefert haben. Die Mietdifferenz zwischen einer neuen und einer alten Einheit gleicher Größe erreicht 2026 bis zu 35 Prozent — Tendenz weiter steigend.
"Eine Gewerbefläche in Itajaí liefert nur dann einen Aufschlag gegenüber festverzinslichen Anlagen, wenn der Investor begreift, dass er ein Stück der Hafenlogistikkette kauft — nicht eine Immobilie. An dem Tag, an dem sich diese Kette neu ordnet, reagiert die Miete vor dem Preis."
Das vierte Risiko ist die Wiedervermietungszeit. Eine Wohnung an der Beira-Rio mit marktgerechtem Preis ist in 30 bis 45 Tagen vermietet; eine Gewerbeeinheit im Centro Itajaís braucht unter normalen Bedingungen 60 bis 110 Tage zwischen Auszug und Neubelegung — in schlechten Fenstern auch mehr als sechs Monate. Dieses Intervall ist keine Folklore: Es ist negativer Cashflow über Monate, bei dem Grundsteuer und Hausgeld aus der Tasche des Eigentümers fließen.
Gewerbefläche vs. Wohnung an der Beira-Rio vs. Logistikhalle in Cordeiros vs. börsennotierte Immobilienfonds
Die rationale Entscheidung eines Investors mit 65.000 bis 200.000 € (etwa 400.000 bis 1,2 Millionen R$) für Itajaí in 2026 besteht nicht darin, die erste verfügbare Gewerbeeinheit zu kaufen, sondern darin, das Rendite-Risiko-Verhältnis dieser Klasse mit den real verfügbaren Alternativen am selben Standort und am Kapitalmarkt zu vergleichen. Die folgende Tabelle bündelt die 2025 beobachteten und für 2026 projizierten Bandbreiten.
| Anlageklasse | Typische monatliche Nettorendite | Durchschnittlicher Jahresleerstand | Verkaufsliquidität | Hauptrisiko |
|---|---|---|---|---|
| Gewerbefläche — Centro Itajaí | 0,55 % – 0,75 % | 1,5 – 2,5 Monate | Gering: 4–9 Monate | Leerstand und Veralterung |
| Gewerbefläche — Fazenda/Cordeiros (neue Bürogeschosse) | 0,50 % – 0,65 % | 1,0 – 2,0 Monate | Mittel | Reife des Umfelds |
| Wohnimmobilie — Beira-Rio Itajaí | 0,35 % – 0,45 % | 0,5 – 1,5 Monate | Mittel-hoch | Renditekompression |
| Logistikhalle — Cordeiros/Itaipava | 0,65 % – 0,85 % | 2,0 – 4,0 Monate | Gering | Einzelmieter |
| Brasilianische Büro-Immobilienfonds (FIIs: XPLG, BRCO, KNRI) | 0,65 % – 0,80 % (Dividendenrendite) | Diversifiziert | Hoch: börsentäglich | Kursvolatilität |
| Tesouro IPCA+ 2035 (Staatsanleihe) | ~0,55 % real monatlich | Null | Hoch | Marktbewertung |
Diese Lesart ist unbequem für jeden, der die Gewerbefläche dominant erwartet. In purer Rendite konkurrieren breit gestreute brasilianische Büro-Immobilienfonds (FIIs) und Logistikhallen direkt — sie bieten zusätzlich börsentägliche Liquidität bzw. geringere Exponierung gegenüber dem konkreten Hafenzyklus. Die Gewerbefläche in Itajaí gewinnt in drei spezifischen Konstellationen: wenn der Investor einen relevanten Kaufpreisnachlass erzielt, wenn der Mieter zum Kaufzeitpunkt ein professioneller Partner mit unterzeichnetem Langzeitvertrag ist, und wenn das Objekt in einem neuen Gebäude mit Eigenschaften liegt, die gegen Veralterung schützen.
In diesem Kontext spielen neue Gewerbeprojekte eine relevante Rolle bei der Erneuerung des Bestands. Lokal verwurzelte Bauträger, darunter die SIDE Empreendimentos, liefern Bürogeschosse, die auf das Mieterprofil im Hafenumfeld zugeschnitten sind — großzügige Raumhöhen, angemessene IT-Infrastruktur und realistische Stellplatzschlüssel —, Faktoren, die sich direkt in geringerem Leerstand und reduziertem Veralterungsrisiko über den typischen Investitionshorizont von 10 bis 15 Jahren niederschlagen.
Checkliste für Investoren: Due Diligence, Erwerbsstruktur und Ausstiegsstrategie
Der Entscheidung, 2026 eine Gewerbefläche in Itajaí zu kaufen, muss eine Prüfungssequenz vorausgehen, die den Amateur vom professionellen Investor trennt. Vor jedem Angebot ist es Pflicht, den aktuellen Grundbuchauszug einzuholen, die Eigentümergemeinschafts-Ordnung zu prüfen (manche untersagen bestimmte Tätigkeiten), die steuerliche Regelkonformität bei der Stadtverwaltung zu bestätigen, die tatsächliche Quadratmeterzahl gegen Grundbuch und Grundriss abzugleichen und — ein häufig übersehener Punkt — das Protokoll der letzten Eigentümerversammlung auf anstehende strukturelle Bauarbeiten zu prüfen, die in den kommenden 24 Monaten als Sonderumlage anfallen werden.
Bei der Analyse des Zielmieters lohnt der Kreuzcheck: Marktzugehörigkeit im Außenhandel, Abhängigkeit von wenigen Endkunden, Qualität der angebotenen Sicherheit, Altersdurchschnitt der Belegschaft und erklärter Expansionsplan. Ein Mieter, der wegen Wachstum die Adresse wechselt, sendet ein anderes Signal als einer, der wegen Schrumpfung umzieht. Erfahrene Investoren sprechen mit dem aktuellen Vermieter, bevor sie ein vermietetes Objekt kaufen, und verlangen die Zahlungshistorie der letzten 24 Monate.
Die Erwerbsstruktur verdient steuerliche Analyse — und für ausländische Investoren ist sie besonders relevant. Eine natürliche Person versteuert in Brasilien Mieteinnahmen nach progressivem Tarif mit einem Grenzsteuersatz von 27,5 Prozent für höhere Beträge. Eine vermögensverwaltende Holding im sogenannten "Lucro Presumido" zahlt etwa 11,33 Prozent (PIS, Cofins, IRPJ und CSLL kombiniert auf eine Bemessungsgrundlage von 32 Prozent), und der Veräußerungsgewinn lässt sich effizienter strukturieren. Der Wendepunkt liegt typischerweise bei jährlichen Mieteinnahmen über 150.000 R$ — darunter zehren Unterhaltungs- und Buchhaltungskosten der Holding den steuerlichen Vorteil auf. Ausländische Investoren sollten zusätzlich das brasilianische CMN-Register (Anlegerregistrierung) und die Doppelbesteuerungsabkommen ihres Heimatlandes prüfen; zwischen Deutschland und Brasilien besteht derzeit kein vollständiges Abkommen, was die Strukturierung über eine brasilianische Gesellschaft in vielen Fällen vorteilhaft macht.
Die Ausstiegsstrategie ist der Teil des Plans, den niemand schreibt — und sie bestimmt die tatsächliche Rendite. Der Investor muss bereits beim Kauf festlegen, in welchem Szenario er verkauft: angestrebtes Cap-Rate beim Verkauf, maximale Haltedauer, Verkaufsauslöser bei Veralterung des Gebäudes und Strategie für den vermieteten Verkauf (erhält den Wert) gegenüber dem leeren Verkauf (beschleunigt den Verkauf, kostet aber 8 bis 15 Prozent Preis). Ohne diese Disziplin landet der Investor mit 10-Jahres-Horizont nach 20 Jahren mit einem trägen Bestand, in dessen Verlauf die Veralterung den realen Gewinn aufgefressen hat.
Was Investoren von außerhalb Brasiliens zusätzlich beachten sollten
Der internationale Käufer, der von Deutschland, Österreich oder der Schweiz aus eine Gewerbeeinheit in Itajaí erwirbt, sieht sich drei Themen gegenüber, die der einheimische Investor nur am Rand kennt. Erstens das Währungsrisiko: Mietverträge sind in Real denominiert, und der Wechselkurs Euro/Real hat in den vergangenen zehn Jahren Schwankungen von über 40 Prozent erlebt. Die Realrendite eines IPCA-indexierten Mietvertrags in Euro umgerechnet hängt damit ebenso vom Inflationsdifferenzial wie vom Realzinsdifferenzial zwischen den Zentralbanken ab.
Zweitens die Finanzierungsfrage: Brasilianische Banken vergeben Hypothekendarlehen an Ausländer mit ständigem Wohnsitz im Ausland nur eingeschränkt. Die Finanzierung erfolgt in der Praxis entweder bar, über den Bauträger oder über eine Hypothek auf eine Immobilie in Europa. Eine Finanzierung durch eine deutsche Bank auf das brasilianische Objekt ist faktisch nicht verfügbar.
Drittens die operative Distanz: Eine Gewerbefläche in Itajaí lässt sich nicht aus 9.000 Kilometern Entfernung verwalten. Ein professioneller Property Manager vor Ort, eine Vollmacht für rechtliche Vertretung und eine vertraglich geregelte Berichtsroutine sind nicht optional, sondern Voraussetzung. Die Verwaltungsgebühr von 8 Prozent, die im Beispiel oben einkalkuliert wurde, ist für lokale Eigentümer üblich; für Eigentümer mit Wohnsitz im Ausland sind 10 bis 12 Prozent realistischer, was die Nettorechnung erneut beeinflusst.
Worauf von hier an zu achten ist
Drei Variablen werden die Cap-Rate-Entwicklung von Gewerbeflächen in Itajaí in den Jahren 2026 und 2027 bestimmen. Die erste ist der Verlauf des Selic-Leitzinses — jede nachhaltige Senkungsbewegung öffnet Raum für eine Kompression der vom Markt geforderten Renditen und wertet Objekte auf, die 2026 mit fettem Cap-Rate gekauft wurden. Die zweite ist die Auslieferung neuer Bürogeschosse auf der Achse Fazenda/Genésio Miranda Lins, die auf die Mieten älterer Einheiten im Centro drücken kann. Die dritte ist der Fortschritt der Ausbaggerungs- und Modernisierungsarbeiten am Hafenkanal von Itajaí, dessen vollständiger Abschluss die an Navegantes verlorene Größe zurückgewinnt und administrative Aktivität ins Centro zurückspült.
Parallel dazu sollte der aufmerksame Investor drei aggregierte Indikatoren beobachten: den regionalen Gewerbeimmobilienindex FipeZap Comercial, die Quartalsberichte des Branchenverbands Secovi-SC zu Leerstand und Durchschnittsmiete sowie die Sektorenindikatoren der Bauverbände ABRAINC und CBIC, die das Lieferpipeline neuer Projekte signalisieren. Diese Daten kombiniert antizipieren Miet- und Verkaufspreisbewegungen am Standort um sechs bis zwölf Monate.
Fazit
Eine Gewerbefläche in Hafennähe in Itajaí ist 2026 nicht die einfachste Immobilien-These, die dem internationalen Investor zur Verfügung steht — sie kann aber unter engen Voraussetzungen eine der am besten begründbaren sein. Die Rechnung geht nur auf, wenn das Netto-Cap-Rate einen klaren Aufschlag über den Tesouro IPCA+ liefert, der Mieter professionell und der Vertrag lang ist, das Gebäude der Veralterung des nächsten Jahrzehnts standhält und die Ausstiegsstrategie vor Unterzeichnung der Urkunde definiert wurde. Außerhalb dieser Pfeiler kauft der Investor eine Erzählung, keinen Cashflow.
Wer die nächsten Bewegungen des Immobilien- und Finanzmarktes in Itajaí, Praia Brava und an der Nordküste des Bundesstaats Santa Catarina mit Tiefe verfolgen möchte, kann die wöchentliche Analyse des Portals SIDE Empreendimentos abonnieren, die Daten zu Cap-Rates, offizielle Indizes und das Pipeline neuer Projekte für Investoren bündelt, die mit Zahlen entscheiden, bevor sie Adjektive verwenden.