مكاتب تجارية قرب ميناء إيتاجاي: الحسبة الحقيقية 2026
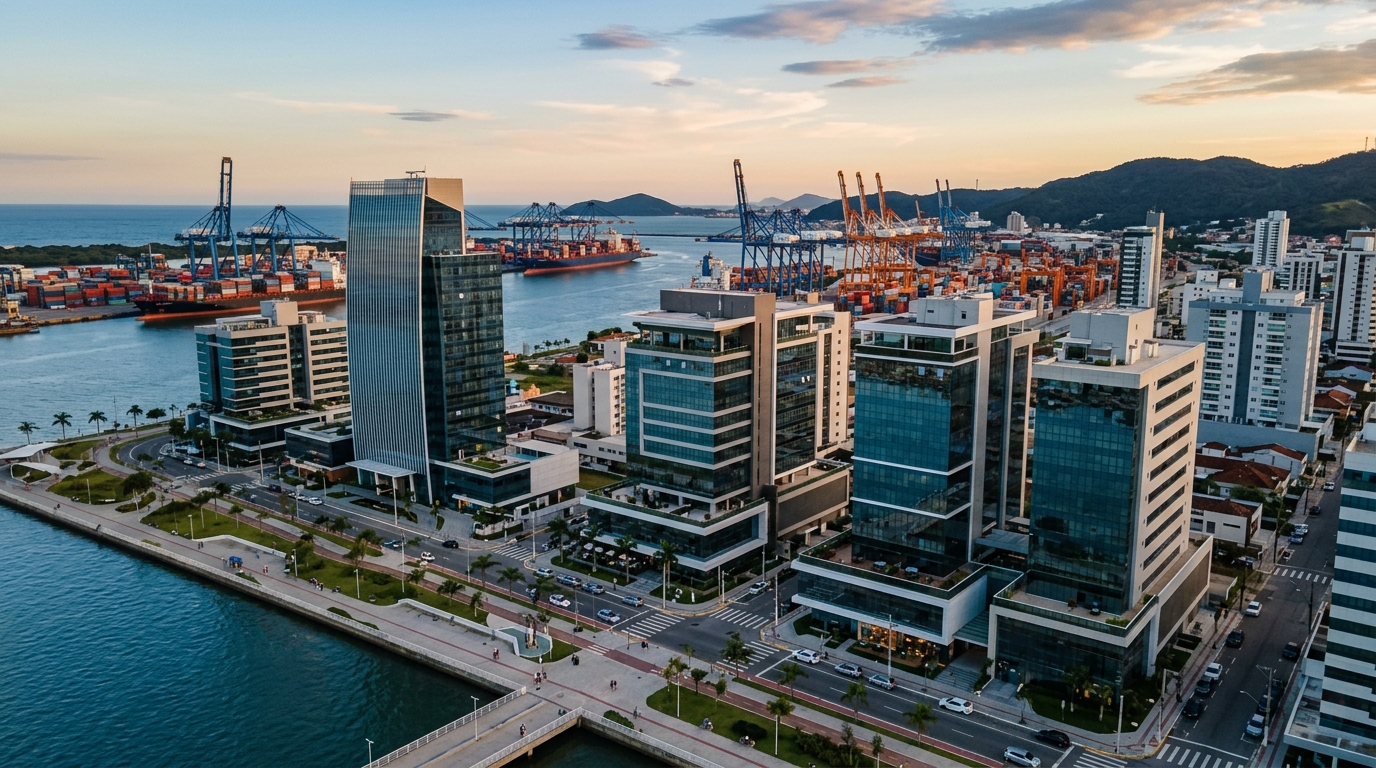
تجاوز ميناء إيتاجاي والمحطة المجاورة لـ"بورتوناڤي" (Portonave) معاً حركةً تخطّت 1.5 مليون حاوية مكافئة (TEU) خلال عام 2024، ومن المتوقع أن يتجاوز الرقم 1.6 مليون حاوية في 2026، وفقاً لتقديرات سلطة الميناء والرابطة البرازيلية للموانئ الخاصة (ABTP). هذه المنظومة اللوجستية الضخمة — التي حوّلت المثلث الحضري بين أحياء سنترو وفازِندا وكوردِيروس إلى أحد أكثر الأقطاب التجارية كثافة في ولاية سانتا كاتارينا جنوبي البرازيل — تُغذّي طلباً صامتاً لكنه مستقر على المكاتب التجارية الصغيرة والمتوسطة التي تتراوح مساحتها بين 30 و80 متراً مربعاً، ويشغلها عادةً مخلصو الجمارك ومكاتب المحاماة البحرية ووكلاء الشحن وشركات التداول والوسطاء الجمركيون. وحول هذه الفئة الاستثمارية تحديداً، وحول الحسابات الحقيقية للعائد التي تقدمها للمستثمر الأجنبي في عام 2026، تدور هذه القراءة التحليلية.
منطلق التحليل ليس السرديات التسويقية للسماسرة العقاريين، بل الآلة الحاسبة. ومع بقاء سعر الفائدة الأساس البرازيلي "سيليك" (Selic — وهو ما يقابل سعر الفائدة المرجعي للبنك المركزي البرازيلي) عند مستويات من خانتين خلال جزء كبير من عامَي 2025 و2026، فإن المستثمر الذي يدرس شراء مكتب تجاري في إيتاجاي يحتاج إلى إجابة مباشرة: ما هو الحدّ الأدنى من العائد الصافي الذي يبرّر التخلي عن أمان السندات الحكومية البرازيلية المرتبطة بالتضخم (Tesouro IPCA+) مقابل تحمّل مخاطر الشغور والتعثر في السداد والتقادم العقاري؟ تكشف الأرقام أن هناك هامشاً للربح فعلاً، لكن الفارق بين الشراء الذكي والشراء الخاسر ضيق للغاية، ومحيط الميناء يحمل خصوصيات تميّز هذه السوق عن أي مدينة برازيلية متوسطة أخرى.
الميناء بوصفه محرّك الطلب: لماذا يدعم وسط إيتاجاي سوق المكاتب التجارية
أول ما يميّز إيتاجاي عن سواها من المدن البرازيلية المتوسطة هو ذلك التركّز القطاعي الكثيف حول النشاط المرفئي. مجمّع موانئ إيتاجاي — الذي يضم الميناء العمومي ومحطة بورتوناڤي في مدينة ناڤيغانتيس المجاورة ومحطتَي بولي تيرمينايس وتيبورتي — يستحوذ على حصة معتبرة من صادرات البروتين الحيواني واللب الورقي القادمة من جنوب البرازيل، فضلاً عن حركة كبيرة من الحاويات المبرّدة. وهذا التدفق يُنشئ سلسلة كاملة من الأنشطة الإدارية التي يجب أن تبقى على بُعد دقائق معدودة من رصيف الإرساء: تخليص البضائع، وإصدار بيانات الاستيراد، والتعامل مع مصلحة الإيرادات الفيدرالية ووزارة الزراعة، وتسيير المركبات في الوقت المناسب.
وانعكاس ذلك على الخريطة الحضرية هو تخصّص واضح للمثلث المؤلف من أحياء سنترو وفازِندا وكوردِيروس. فحي سنترو (المركز التاريخي للمدينة) يضم تركّزاً عالياً من مكاتب المحاماة البحرية والضريبية، والاستشارات الجمركية، والوسطاء الجمركيين التقليديين — وهي شريحة مستأجرين تشغل عادةً مكاتب بين 35 و70 متراً مربعاً، وتعمل بحضور بشري دائم وخدمة جمهور مباشرة. أما حي فازِندا، ذو الطابع السكني الغالب، فيشهد دخول طوابق مكتبية حديثة تستقطب شركات تخليص ناشئة ومنازل تجارية صغيرة ومتوسطة. وكوردِيروس، المجاور للطريق السريع BR-101 وللمدخل المؤدي إلى محطة بورتوناڤي، يجذب شركات التشغيل اللوجستي ومكاتب الخدمات الخلفية للتجارة الخارجية، وتتميز فيه المكاتب بمساحات أكبر ووجود مواقف سيارات بوصفها معياراً حاسماً.
طبيعة المستأجر مسألة جوهرية لأنها تحدد قيمة الإيجار وأجل العقد واستقراره. فمكاتب التخليص الجمركي العريقة والمكاتب الاستشارية الناضجة تُوقّع عادةً عقوداً مدتها 60 شهراً، وتقدّم كفيلاً أو تأميناً ضدّ تعثّر الإيجار، ونادراً ما تغيّر عنوانها — لأن تكلفة الانتقال في قطاع التجارة الخارجية تتجاوز كثيراً قيمة الإيجار الشهري نفسه، نظراً للترخيصات والإجراءات الإدارية المرتبطة بالعنوان المسجّل. في المقابل، فإن شركات التداول الناشئة وشركات التشغيل في مراحلها الأولى تتسم بدوران أعلى، وهو ما يترجَم إلى نسب شغور أعلى وتكلفة إعادة تأجير ينبغي للمستثمر تسعيرها قبل اتمام صفقة الشراء. وفي عام 2025، تراوح متوسط المدة اللازمة لإعادة تأجير المكاتب التجارية في وسط إيتاجاي بين 60 و110 أيام، وفق بيانات جمعتها مكاتب الوساطة المحلية وعزّزها مؤشر FipeZap التجاري المرجعي.
الرياضيات الحقيقية: من العائد الإجمالي إلى صافي معدل الرسملة
الخطأ الأغلى ثمناً الذي يرتكبه المستثمر المبتدئ في المكاتب التجارية هو التفكير بمنطق العائد الإجمالي. الحسبة الصحيحة تبدأ من الإيراد السنوي للإيجار، لكنها تخصم منه تكاليف متعددة، تخفّض العائد مجتمعةً بنسبة تتراوح بين 25% و35% في السنة الأولى من التشغيل، وبين 18% و25% في السنوات الناضجة بعد استقرار المستأجر. وقبل أي مقارنة مع سعر الفائدة الأساس "سيليك" أو سندات Tesouro IPCA+، من الإلزامي بناء صافي معدّل الرسملة (Net Cap Rate) — أي النسبة بين صافي الدخل التشغيلي (NOI) وقيمة الاستحواذ الفعلية بعد تصحيحها بإضافة تكاليف الدخول إلى الصفقة.
لنأخذ حالة واقعية قابلة للتكرار: مكتب مساحته 45 متراً مربعاً في وسط إيتاجاي، بإيجار شهري قدره 4,200 ريال برازيلي (R$)، ورسوم اتحاد ملاك شهرية 522 ريالاً، وضريبة عقارية شهرية موزعة قدرها 61 ريالاً. للوهلة الأولى، فإن دخلاً سنوياً قدره 50,400 ريال على قيمة شراء 650,000 ريال يبدو أنه يقدّم عائداً إجمالياً نسبته 7.75% سنوياً — وهو أعلى من متوسط العقار السكني الساحلي ويبدو تنافسياً. المشكلة أن هذا الرقم يتجاهل واقع التشغيل بالكامل.
اخصِم من الإيراد السنوي ما يلي: شهرَين من الشغور (8,400 ريال، باعتبار متوسط سنوي طويل الأمد قدره شهران)، و8% رسوم إدارة عقارية (4,032 ريالاً)، وضريبة عقارية ورسوم الاتحاد خلال فترة الشغور (1,166 ريالاً)، ومخصص للإصلاحات وتهيئة المكتب للمستأجر الجديد (2,500 ريال سنوياً موزعة)، والتأمين على الأصل (900 ريال)، ونفقات متفرقة من دهان وكشف ورسوم (1,000 ريال). يهبط صافي الدخل التشغيلي إلى نحو 32,400 ريال سنوياً، وهو ما يعطي عند قسمته على 650,000 ريال صافي معدل رسملة قدره 4.98% سنوياً، أي ما يقارب 0.41% شهرياً — وهي نسبة أدنى بوضوح من العائد الذي يستهدفه أي مستثمر يرى أن سندات Tesouro IPCA+ المستحقة في 2035 تعرض في 2026 عائداً حقيقياً يقارب 6.5% سنوياً صافي تضخم.
ولكي يقدّم المكتب ذاته صافياً يتراوح بين 0.55% و0.70% شهرياً — وهو النطاق الذي يبرّر مخاطر هذه الفئة من الأصول في عام 2026 — يجب أن تنخفض قيمة الاستحواذ. فمع الإبقاء على هيكل التكاليف نفسه، تقع نقطة التوازن عند صافي 0.60% شهرياً في حدود 540,000 ريال، وعند 0.70% في حدود 462,000 ريال. هذه الهندسة العكسية، وليس السعر المنشور في الإعلان، هي ما ينبغي أن يقود التفاوض. وفي أسواق مثل وسط إيتاجاي، حيث تذبذب متوسط سعر المتر المربع المعلَن للمكاتب من هذه المساحة بين 11 ألفاً و15 ألف ريال خلال 2025، يوجد فعلاً هامش لخفض السعر المطلوب بنسبة 12% إلى 18% في الأصول التي تحتاج إلى تجديدات معلّقة أو في حالات بيع التركات والإرث.
الفارق الأدنى المطلوب مقابل الدخل الثابت
مقارنة المكتب التجاري بسندات Tesouro IPCA+ من دون احتساب علاوة المخاطر هي الخطأ البنيوي الثاني. فالدخل الثابت الحكومي لا يحمل شغوراً، ولا تعثراً، ولا تكلفة خروج معتبرة، ويتمتع بسيولة يومية. والمستثمر الذي يقبل تحمّل كل هذه المخاطر يجب أن يطالب، وفق قاعدة عملية ثابتة لدى مديري صناديق الاستثمار العقاري في البرازيل، بفارق لا يقل عن 2.5 إلى 3.5 نقاط مئوية فوق العائد الحقيقي لسندات NTN-B ذات الأجل المماثل. ومع تداول سندات IPCA+ طويلة الأجل عند 6.5% حقيقي سنوياً في 2026، فهذا يعني اشتراط صافي معدل رسملة حقيقي بين 9.0% و10.0% — وهو أمر صعب على الأصول الجاهزة في وسط المدينة، لكنه ممكن في المكاتب التي تجمع بين خصم في الشراء، وأعمال تجديد منضبطة التكلفة، وعقد إيجار طويل موقّع مسبقاً.
المؤشّرات والعقد والضمانات: حيث يخسر المستثمر ماله في التفاصيل
القانون البرازيلي رقم 8.245/91، في قراءته التجارية، يمنح المؤجّر هامشاً أوسع مما يمنحه في العقود السكنية — لكنه يُحمّله أيضاً مسؤوليات أكبر. والعقد النمطي للمكاتب التجارية في إيتاجاي يمتد عادةً 60 شهراً، وهي مدّة تكفل للمستأجر حق التجديد القسري عبر دعوى التجديد القضائية، شرط استيفاء شروط المادة 51 من القانون. هذه نقطة في صالح المؤجّر الذي يبحث عن الاستقرار، لكنها تجعل اختيار مؤشّر التعديل قراراً يساوي سنوات من التدفق النقدي.
في عامَي 2025 و2026، يدور النقاش العملي في السوق حول ثلاثة مؤشرات. الأول، مؤشر IGP-M (الذي كان تاريخياً معيار القطاع — وهو مؤشر الأسعار العام للسوق)، عاد إلى دائرة الشك بعد التقلبات الحادة في الفترة 2020-2022، وفقد مكانته في العقود الجديدة. أما IPCA (مؤشر أسعار المستهلك الواسع، وهو ما يقابل مؤشر التضخم الرسمي للبنك المركزي البرازيلي) فقد بات البديل الطبيعي، إذ يقبله المستأجرون المحترفون ويعتبره المؤجّرون متوازناً في بيئة تضخم مستقر. ومؤشّر INCC (مؤشر تكلفة البناء)، رغم ارتباطه بقطاع البناء واستخدامه الأكثر شيوعاً في مرحلة ما قبل التسليم، بدأ يظهر في عقود غير نمطية من نوع "Build-to-Suit" التي يجري فيها تجديد المكتب على مقاس المستأجر بتمويل من المؤجّر.
للمكاتب التجارية الجاهزة المؤجّرة لمستأجر محترف، يظل مؤشر IPCA هو الخيار المتوازن: فهو يصحّح الإيجار بحسب تضخم الاستهلاك، ولا يقفز في الصدمات السعرية للعملة كما يحدث مع IGP-M، وتقبله إدارات المحاسبة لدى المستأجر دون احتكاك. وفي العقود الطويلة، يبقى التفصيل التقني الذي يحمي المستثمر أكثر من سواه هو شرط إعادة التقييم الاتفاقي — لا التعديل السنوي العادي، بل إمكانية مراجعة قيمة الإيجار قضائياً كل ثلاث سنوات بالقيمة السوقية، وفق المادة 19 من القانون 8.245/91، وهو ما يحصّن المؤجّر من الخسائر الحقيقية خلال دورات صعود السوق.
أما من زاوية الضمانات، فإن سوق إيتاجاي تتأرجح بين ثلاثة خيارات: الكفالة المصرفية (نادرة، ومكلفة، لكنها سائلة عند التعثّر)، والتأمين ضدّ التعثّر في الإيجار (الأكثر شيوعاً، بكلفة 8% إلى 14% من الإيجار السنوي يدفعها المستأجر)، والوديعة بمقدار ثلاثة إيجارات في حساب ادخار مقيّد. الاختيار ليس محايداً: فالتأمين ضدّ التعثّر يبسّط التنفيذ لكنه لا يغطي الأضرار المادية الجوهرية؛ والوديعة هشّة في حالات التعثّر الطويلة؛ والكفيل الفرد الذي لا يزال يَرِد في بعض العقود بات شبه عديم الأثر في التنفيذ القضائي البرازيلي.
مخاطر محيط الميناء التي لا تظهر في الإعلان
ميناء إيتاجاي محرّك للطلب، لكنه في الوقت ذاته مركز لتركّز المخاطر. هناك أربعة مخاطر محددة تميّز هذه السوق، ويجب أن تدخل في حساب معدّل الرسملة المطلوب من قِبَل المستثمر.
أوّلها التقلبات الموسمية للتجارة الخارجية. فحركة الميناء تنكمش في دورات قصيرة عندما يضغط سعر الصرف على هوامش المصدّرين، أو حين تعطّل اشتراطات الصحة النباتية والاشتراطات التنظيمية الشحنات — وقد أظهرت حادثة انغمار قناة الميناء بالرواسب في الفترة 2020-2022، التي حوّلت جزءاً من الحمولات إلى موانئ ناڤيغانتيس وإمبيتوبا، أن الأحجام قابلة للهجرة بسرعة. ومستأجرو هذا القطاع يستشعرون الأزمة قبل أي شريحة أخرى، ويكون التأخّر في سداد الإيجار أول إشارة إنذار.
والثاني هو التركّز القطاعي. في شوارع كاملة من حي سنترو، تشغل شركات مرتبطة مباشرة أو غير مباشرة بالميناء أكثر من 70% من المكاتب التجارية. وأي إضراب مطوّل، أو تغيير تنظيمي من مصلحة الإيرادات الفيدرالية، أو موجة اندماجات في قطاع التخليص الجمركي، يمكن أن تطرح كميات من المكاتب الشاغرة في السوق دفعةً واحدة، وتحتاج السوق إلى أشهر لا أسابيع لاستيعابها.
والثالث هو تقادم المباني المكتبية القديمة. فالأبنية التجارية التي شُيّدت في ثمانينيات وتسعينيات القرن الماضي، من دون شبكات كابلات منظّمة، ومن دون تكييف مركزي، وبمصاعد محدودة السعة، فقدت بريقها مع تسليم مشروعات جديدة مثل مرتفعات الميناء (Mirante do Porto)، وأبنية معاصرة على محور شارع جينيزيو ميراندا لينس، وأبراج جديدة في حي فازِندا، تطرح طوابق مكتبية حديثة بمواصفات عالمية. وفارق الإيجار بين مكتب حديث ومكتب قديم من المساحة ذاتها يبلغ 35% في 2026، والاتجاه إلى مزيد من الاتساع.
"المكتب التجاري في إيتاجاي يقدّم علاوة على الدخل الثابت فقط حين يدرك المستثمر أنه يشتري حصةً من سلسلة الإمداد المرفئية — لا مجرد عقار. ويوم تُعاد هيكلة هذه السلسلة، يتفاعل الإيجار قبل أن يتفاعل السعر."
والرابع هو زمن إعادة التأجير. فالشقة السكنية المسعّرة جيداً على الواجهة النهرية بييرا-ريو تجد مستأجراً جديداً في 30 إلى 45 يوماً؛ أما المكتب التجاري في وسط إيتاجاي، في الظروف الاعتيادية، فيستغرق ما بين 60 و110 أيام بين خروج مستأجر ودخول آخر — وفي النوافذ السيئة، يتجاوز ستة أشهر. هذا الفاصل ليس مجرد فولكلور سوقي: إنه تدفق نقدي سلبي على مدى أشهر، مع خروج الضريبة العقارية ورسوم الاتحاد من جيب المالك.
المكتب التجاري في مواجهة السكني والمستودع وصناديق الاستثمار العقاري
القرار العقلاني للمستثمر الذي يملك بين 400 ألف و1.2 مليون ريال برازيلي للتخصيص في إيتاجاي خلال 2026 ليس شراء أول مكتب يطلّ في الإعلانات، بل مقارنة العلاقة بين العائد والمخاطر لهذه الفئة من الأصول مع البدائل الواقعية المتاحة في السوق ذاتها وفي سوق رأس المال. الجدول التالي يُلخّص النطاقات النمطية التي رصدناها في 2025 والتقديرات لـ2026.
| فئة الأصل | صافي العائد الشهري النمطي | متوسط الشغور السنوي | سيولة الخروج | المخاطرة الرئيسية |
|---|---|---|---|---|
| مكاتب تجارية — وسط إيتاجاي | 0.55% – 0.75% | 1.5 – 2.5 شهراً | منخفضة: 4–9 أشهر | الشغور والتقادم |
| مكاتب تجارية — فازِندا/كوردِيروس (طوابق جديدة) | 0.50% – 0.65% | 1.0 – 2.0 شهراً | متوسطة | نضوج المنطقة المحيطة |
| عقارات سكنية — بييرا-ريو إيتاجاي | 0.35% – 0.45% | 0.5 – 1.5 شهراً | متوسطة-عالية | ضغط على هوامش العائد |
| مستودع لوجستي — كوردِيروس/إيتايپاڤا | 0.65% – 0.85% | 2.0 – 4.0 شهراً | منخفضة | الاعتماد على مستأجر واحد |
| صناديق الاستثمار العقاري للطوابق المكتبية (XPLG، BRCO، KNRI) | 0.65% – 0.80% (عائد توزيعات) | متنوّعة | عالية: يومية | تقلبات سعر الوحدة |
| سندات Tesouro IPCA+ 2035 | ~0.55% حقيقي شهرياً | صفر | عالية | تقلّب السعر السوقي قبل الاستحقاق |
القراءة قد تبدو مزعجة لمن يتوقّع أن يرى المكتب التجاري يهيمن على الجدول. فمن حيث العائد المجرد، تنافس صناديق الاستثمار العقاري المتنوعة والمستودعات اللوجستية المكاتب التجارية وجهاً لوجه — وتقدّم، على التوالي، سيولة يومية وانكشافاً أقل على دورة قطاع الموانئ المحلية. المكتب التجاري في إيتاجاي يربح في ثلاث حالات تحديداً: حين يحصل المستثمر على خصم استحواذ ملموس، وحين يكون المستأجر محترفاً بعقد طويل موقّع مسبقاً في لحظة الشراء، وحين يكون الأصل في مبنى حديث يحمل مزايا تحميه من التقادم.
وفي هذا السياق، أدّت المشروعات التجارية الجديدة دوراً مهماً في تجديد المخزون العقاري. فالشركات الإنشائية ذات السجل المحلي، ومنها SIDE Empreendimentos، تقدّم طوابق مكتبية مصممة خصيصاً لشريحة المستأجرين في محيط الميناء — بارتفاع أسقف مريح، وبنية تحتية تقنية ملائمة، ومواقف سيارات بنسبة واقعية تتلاءم مع طبيعة الأعمال — وهي عناصر تتُرجَم مباشرة إلى نسب شغور أدنى ومخاطر تقادم أدنى على امتداد دورة الاستثمار النمطية التي تتراوح بين 10 و15 عاماً لهذه الفئة من الأصول.
قائمة فحص المستثمر: العناية الواجبة، هيكل الشراء، واستراتيجية الخروج
قرار شراء مكتب تجاري في إيتاجاي عام 2026 يجب أن يسبقه تسلسل من التحقّقات يفصل المستثمر الهاوي عن المحترف. قبل تقديم العرض، من الإلزامي استخراج صحيفة قيد العقار الحديثة (matrícula)، والتحقق من النظام الأساسي لاتحاد الملاك (إذ تحظر بعضها أنشطة معيّنة)، وتأكيد الوضع الضريبي لدى البلدية، وضبط المساحة الفعلية مقارنةً بالمسجّل في صحيفة القيد والرسم الهندسي، والنظر — وهو ما يُغفله الكثيرون — في محضر آخر جمعية عمومية لاتحاد الملاك بحثاً عن أعمال إنشائية معلّقة قد تتحوّل إلى رسوم استثنائية خلال 24 شهراً قادمة.
وفي تحليل المستأجر المستهدف، يجدر إجراء فحص مقاطع: عمر الشركة في قطاع التجارة الخارجية، ومدى اعتمادها على عدد محدود من العملاء النهائيين، وجودة الضمان المقدَّم، ومتوسط أعمار الفريق، وخطة التوسع المُعلَنة. فالمستأجر الذي يغيّر عنوانه بسبب النمو يرسل إشارة مغايرة تماماً للمستأجر الذي يغادر بسبب التقلّص. المستثمر الخبير يتحدّث مع المالك الحالي قبل إغلاق الصفقة على عقار مشغول، ويطلب كشف سداد الإيجار لآخر 24 شهراً.
هيكل الشراء يستحق أيضاً تحليلاً ضريبياً جاداً. الفرد الطبيعي يدفع ضريبة على الإيجار وفق جدول ضريبة الدخل التصاعدي البرازيلي — بنسبة حدّية تصل إلى 27.5% للإيرادات المعتبرة. أما الشركة القابضة العقارية (Holding Patrimonial) العاملة بنظام الربح المُفترض (Lucro Presumido) فتخضع لضرائب على الإيجار تقارب 11.33% (مجموع ضرائب PIS وCofins وIRPJ وCSLL محسوبة على افتراض ربح بنسبة 32%)، ويمكن تخطيط الأرباح الرأسمالية عند البيع بكفاءة أعلى. نقطة الانعطاف تقع عادةً عند إيرادات إيجار سنوية تتجاوز 150 ألف ريال — دون ذلك، تأكل تكاليف صيانة الشركة القابضة والمتطلبات المحاسبية المكسب الضريبي.
واستراتيجية الخروج هي الفصل الذي لا يكتبه أحد في الخطة، وهو الفصل الذي يحدد العائد الفعلي على الاستثمار. ينبغي للمستثمر أن يحدّد، لحظة الشراء، السيناريو الذي سيبيع وفقه: معدل الرسملة المستهدف عند البيع، والحد الأقصى لمدّة الاحتفاظ، ومحفّز البيع في حال تقادم المبنى، واستراتيجية البيع مع مستأجر شاغل (تحمي القيمة) مقابل البيع بالعقار شاغراً (يُسرّع البيع لكن يخسر 8% إلى 15% من السعر). بدون هذا الانضباط، فإن المستثمر الذي يدخل بأفق عشر سنوات ينتهي به الأمر حاملاً أصلاً عمره عشرون عاماً بفعل القصور الذاتي، وفي خلال هذه المسيرة يلتهم التقادم العقاري كل المكسب الحقيقي.
ما يجب مراقبته في المرحلة المقبلة
ثلاثة متغيرات سترسم مسار معدلات الرسملة للمكاتب التجارية في إيتاجاي خلال العامين 2026-2027. الأول هو مسار سعر الفائدة الأساس "سيليك" — فأي خفض مستدام يفتح المجال لانضغاط العوائد المطلوبة في السوق، ويرفع قيمة الأصول التي اشتراها المستثمر في 2026 بمعدلات رسملة سخية. الثاني هو دخول مخزون جديد من الطوابق المكتبية إلى الخدمة على محور فازِندا-جينيزيو ميراندا لينس، وهو ما قد يضغط على إيجارات المكاتب القديمة في حي سنترو. والثالث هو تقدّم أعمال جرف وتحديث قناة ميناء إيتاجاي، التي يعيد اكتمالها استرداد الحجم المفقود لصالح ميناء ناڤيغانتيس ويعيد التدفق الإداري إلى وسط المدينة.
وبالتوازي، ينبغي للمستثمر اليقِظ متابعة ثلاثة مؤشرات مجمّعة: مؤشر FipeZap التجاري الإقليمي، والتقارير الفصلية لنقابة السوق العقاري في سانتا كاتارينا (Secovi-SC) حول الشغور ومتوسط الإيجار، ومؤشرات قطاع المطوّرين (ABRAINC) واتحاد صناعة البناء (CBIC) التي تشير إلى التدفق المرتقَب من التسليمات الجديدة. هذه البيانات مجتمعةً تتنبّأ بحركات الإيجار وأسعار البيع في السوق قبل ستة إلى اثني عشر شهراً من حدوثها.
اعتبارات إضافية للمستثمر الأجنبي
للمستثمر القادم من خارج البرازيل — خاصة من دول مجلس التعاون الخليجي وشمال أفريقيا — هناك عدّة طبقات إضافية ينبغي وعيها قبل اتخاذ القرار. أولها التعرّض لسعر صرف الريال البرازيلي مقابل الدولار الأمريكي أو اليورو. فالعقار يولّد دخلاً بالعملة المحلية، والأرباح المحوّلة إلى الخارج تتأثر بتقلبات سعر الصرف التي قد تأكل جزءاً من العائد التشغيلي الجيّد. وكثير من المستثمرين الأذكياء يدمجون هذه الاستثمارات ضمن سلّة من الأصول البرازيلية المتنوعة، لتعويض التقلّب على مستوى المحفظة لا على مستوى الأصل المنفرد.
الطبقة الثانية هي الجوانب الإجرائية للتملك. القانون البرازيلي يسمح للأجانب بتملّك العقارات الحضرية كاملةً دون قيود تذكر، لكنه يستلزم الحصول على رقم تعريف ضريبي محلي (CPF للأفراد، CNPJ للشركات)، وفتح حساب مصرفي محلي لاستلام الإيجارات وتسديد الضرائب. وعدد كبير من المستثمرين الأجانب يفضّلون تأسيس شركة قابضة برازيلية صغيرة تتولى التملك، لأنها تبسّط التحويلات الخارجية وتتيح كفاءة ضريبية أعلى عند البيع.
الطبقة الثالثة هي تكلفة الإدارة عن بُعد. فالمستثمر الذي يبقى مقيماً خارج البرازيل يحتاج إلى وكيل ضريبي محلي، ومدير عقار محترف، وأحياناً مكتب محاماة لمتابعة العقد. هذه التكاليف ينبغي إضافتها إلى صافي الدخل التشغيلي في الحسبة، فبدونها يكون المستثمر قد قارن الإيراد قبل تكلفة الإدارة الحقيقية بالعائد المعروض من البدائل في الأسواق المالية. والقاعدة العملية أن تخصيص نسبة 1.5% إلى 2.5% من قيمة الأصل سنوياً للإدارة عن بُعد يقدّم تقريباً معقولاً للهامش الحقيقي.
خاتمة
المكاتب التجارية بالقرب من ميناء إيتاجاي في 2026 ليست الفرضية العقارية الأبسط المتاحة للمستثمر، سواء أكان برازيلياً أم أجنبياً — لكنها قد تكون، تحت شروط ضيّقة، واحدة من الأكثر قابلية للدفاع عنها بالأرقام. الحسبة تنغلق فقط حين يحقّق صافي معدّل الرسملة علاوة واضحة على Tesouro IPCA+، وحين يكون المستأجر محترفاً والعقد طويلاً، وحين يصمد المبنى أمام تقادم العقد القادم، وحين تكون استراتيجية الخروج محدّدة قبل توقيع عقد البيع. خارج هذه الأركان الأربعة، يكون المستثمر قد اشترى سرديةً، لا تدفقاً نقدياً.
القارئ الذي يرغب في متابعة معمّقة لحركة سوق العقارات والاستثمار في إيتاجاي وپرايا براڤا والساحل الشمالي لولاية سانتا كاتارينا يمكنه الاشتراك في التحليل الأسبوعي لبوّابة SIDE Empreendimentos، التي تربط بين بيانات معدلات الرسملة، والمؤشرات الرسمية، والتدفق المتوقَّع من المشروعات الجديدة، لخدمة المستثمر الذي يقرّر بالأرقام قبل الصفات.