Oficina comercial cerca del Puerto de Itajaí en 2026
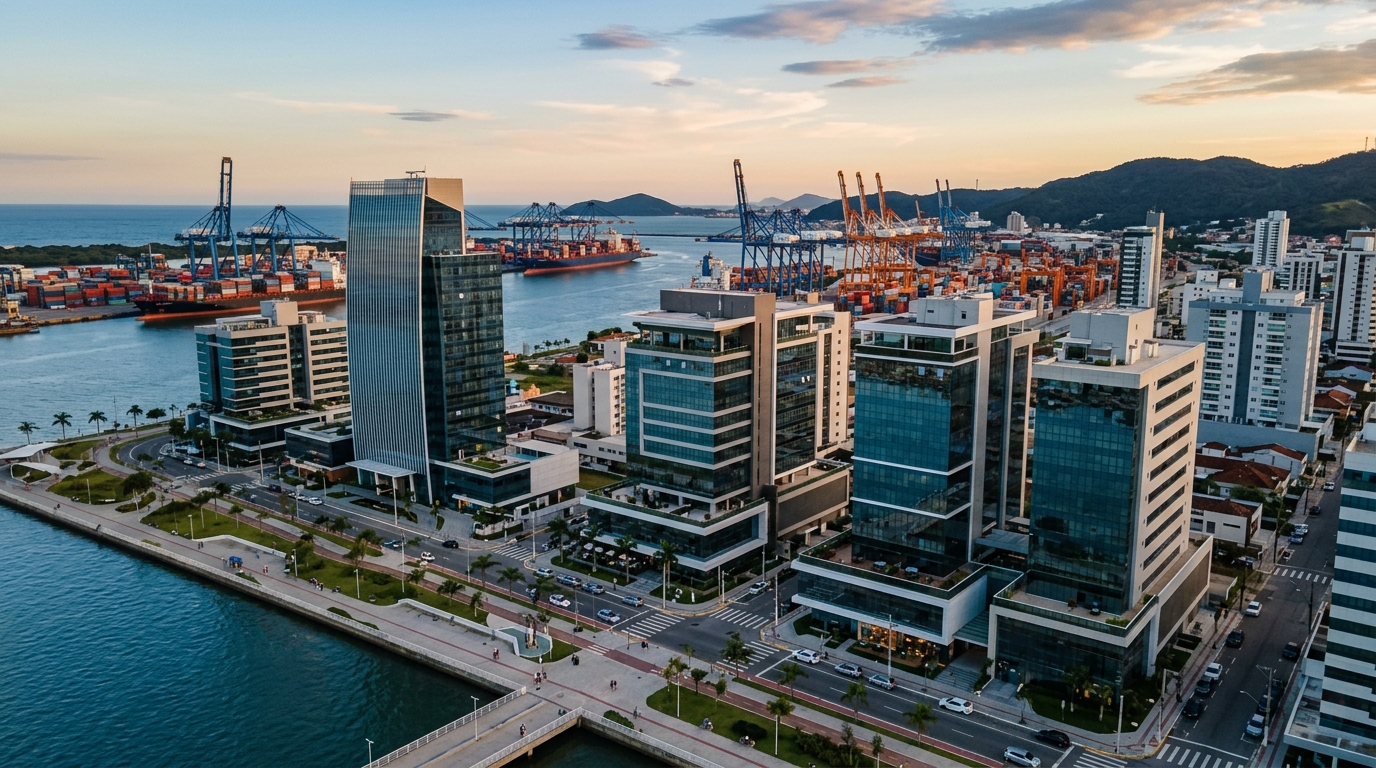
El Puerto de Itajaí y la terminal vecina de Portonave movieron juntos más de 1,5 millones de TEU en 2024 y deberían superar 1,6 millones en 2026, según proyecciones de la propia autoridad portuaria y de la ABTP (asociación brasileña de terminales portuarios). Este engranaje logístico —que convierte al eje Centro/Fazenda/Cordeiros en uno de los polos comerciales más densos del estado de Santa Catarina, en el sur de Brasil— sostiene una demanda silenciosa, pero constante, por oficinas comerciales de 30 a 80 metros cuadrados, ocupadas por despachantes aduaneros, bufetes de derecho marítimo, agentes de carga, comisionistas y tradings. Y es exactamente sobre esta clase de activo, y sobre las cuentas reales de rentabilidad que entrega al inversor en 2026, donde se concentra este análisis.
El punto de partida no es el relato de marketing inmobiliario, sino la calculadora. Con la Selic —la tasa básica de interés de Brasil, equivalente funcional del tipo de referencia del banco central— en niveles de dos dígitos durante buena parte de 2025 y 2026, el inversor que evalúa una oficina comercial en Itajaí necesita una respuesta directa: ¿cuál es el yield neto mínimo que justifica abandonar la comodidad del Tesouro IPCA+ (deuda pública indexada a la inflación) por el riesgo de vacancia, morosidad y obsolescencia? Los números muestran que hay espacio —pero el margen entre comprar bien y comprar mal es estrecho, y el entorno portuario tiene peculiaridades que distinguen a esta plaza de cualquier otra ciudad media brasileña.
El puerto como vector de demanda: por qué el Centro de Itajaí sostiene el alquiler comercial
Lo primero que separa a Itajaí de otras ciudades de tamaño medio es la concentración sectorial alrededor de la actividad portuaria. El Complejo Portuario de Itajaí —sumando el puerto público, Portonave en la ciudad vecina de Navegantes, Poly Terminais y Teporti— responde por una porción relevante de las exportaciones de proteína animal y celulosa del sur de Brasil, y por un volumen expresivo de movimiento de contenedores refrigerados. Este flujo crea una cadena administrativa que necesita estar a pocos minutos del muelle: liberar carga, emitir la Declaración de Importación, tratar con la Receita Federal (la agencia tributaria federal brasileña) y el MAPA (ministerio de agricultura), despachar vehículos a tiempo.
El resultado, sobre el mapa, es la especialización del triángulo Centro/Fazenda/Cordeiros. El Centro concentra bufetes de derecho marítimo y tributario, consultorías aduaneras y comisionistas tradicionales —un perfil de inquilino que ocupa oficinas de 35 a 70 metros cuadrados, con presencia física de equipo y atención al público. Fazenda, más residencial, viene ganando edificios corporativos nuevos que atraen a despachantes en expansión y tradings de pequeño y mediano porte. Cordeiros, vecino de la autopista BR-101 y del acceso a Portonave, atrae a operadores logísticos y oficinas de back office de comercio exterior, con espacios más grandes y estacionamiento como factor decisivo.
El perfil del inquilino importa porque define el ticket, el plazo y la estabilidad del contrato. Despachantes y bufetes maduros suelen firmar contratos de 60 meses, ofrecen fiador o seguro de caución, y rara vez cambian de dirección —el costo de mudanza, en comercio exterior, va mucho más allá del alquiler. Las tradings menores y los operadores en fase inicial tienen mayor rotación, lo que se traduce en vacancia y costo de realquiler que el inversor debe valorar antes de cerrar la compra. En 2025, el tiempo medio de realquiler de oficinas comerciales en el Centro de Itajaí osciló entre 60 y 110 días, según datos consolidados por inmobiliarias locales y cruzados con la base del FipeZap Comercial, el principal índice de precios inmobiliarios comerciales del país.
La matemática real: del yield bruto al cap rate neto
El error más caro del inversor novato en oficinas comerciales es razonar en yield bruto. La cuenta correcta empieza por la renta anual del alquiler, pero descuenta costos que, sumados, recortan el rendimiento entre un 25% y un 35% en el primer año de operación, y entre un 18% y un 25% en años estabilizados. Antes de cualquier comparación con la Selic o con el Tesouro IPCA+, es obligatorio montar el cap rate neto —la razón entre el Net Operating Income (NOI) y el valor de adquisición corregido por los costos de entrada.
Considere un caso real y replicable: oficina de 45 metros cuadrados en el Centro de Itajaí, alquiler mensual de R$ 4.200 (reales brasileños, equivalentes a aproximadamente 770 dólares al cambio medio de 2026), gastos de comunidad de R$ 522 y IPTU (el impuesto municipal sobre la propiedad, equivalente al IBI español) mensual prorrateado de R$ 61. A primera vista, R$ 50.400 de alquiler anual sobre un valor de adquisición de R$ 650.000 entregaría un yield bruto del 7,75% anual —superior al promedio del segmento residencial costero y aparentemente competitivo. El problema es que esta cifra ignora la operación real.
Hay que restar de la renta anual: dos meses de vacancia (R$ 8.400, considerando 2,0 meses anuales en promedio de largo plazo), 8% de honorarios de administración inmobiliaria (R$ 4.032), 13 meses de IPTU y gastos comunes en períodos de vacancia (R$ 1.166), reserva para reformas y adecuación al nuevo inquilino (R$ 2.500 anuales amortizados), seguro patrimonial (R$ 900) y gastos puntuales de pintura, inspección y tasas (R$ 1.000). El NOI cae a aproximadamente R$ 32.400, lo que aplicado sobre R$ 650.000 entrega un cap rate neto del 4,98% anual, o cerca del 0,41% mensual —por debajo del objetivo de cualquier inversor que esté mirando el Tesouro IPCA+ 2035 ofreciendo, en 2026, una tasa real cercana al 6,5% anual.
Para que la misma oficina entregue entre 0,55% y 0,70% mensual neto —el intervalo que justifica el riesgo de la clase en 2026—, el valor de adquisición tiene que caer. Manteniendo la estructura de costos, el punto de equilibrio en 0,60% mensual neto se sitúa en torno a R$ 540.000, y en 0,70% en torno a R$ 462.000. Es esta ingeniería inversa, y no el precio de lista del anuncio, la que debe guiar la negociación. En mercados como el Centro de Itajaí, donde el precio medio anunciado para oficinas de esta superficie osciló entre R$ 11.000 y R$ 15.000 por metro cuadrado en 2025, sí hay espacio para descontar entre un 12% y un 18% del precio pedido en activos con reformas pendientes o en transmisiones por herencia.
El spread mínimo frente a la renta fija
Comparar una oficina comercial con el Tesouro IPCA+ sin incorporar la prima de riesgo es el segundo error estructural. La renta fija pública no tiene vacancia, no tiene morosidad, no tiene costo de salida relevante y tiene liquidez diaria. El inversor que acepta asumir todos esos riesgos debe exigir, como regla práctica construida por las gestoras de fondos inmobiliarios brasileños, un spread mínimo de 2,5 a 3,5 puntos porcentuales sobre la NTN-B (la nota del Tesoro indexada a la inflación) de duración comparable. Con el IPCA+ largo al 6,5% real anual en 2026, esto significa exigir un cap rate real neto de entre el 9,0% y el 10,0% —algo difícil en activos listos del Centro, pero factible en oficinas que combinen descuento de adquisición, reforma controlada y contrato largo ya firmado.
Indexadores, contrato y garantías: dónde el inversor pierde dinero en el detalle
La Ley federal 8.245/91 (la ley brasileña de arrendamientos urbanos), en su lectura comercial, otorga al arrendador una latitud mayor que en el residencial —pero también le transfiere responsabilidades. El contrato típico de oficina comercial en Itajaí ronda los 60 meses, plazo que asegura la renovación compulsoria a través de la acción renovatoria si el inquilino cumple los requisitos del artículo 51. Este es un punto a favor del arrendador interesado en estabilidad, pero es también lo que convierte la elección del indexador en una decisión que vale años de flujo de caja.
En 2025 y 2026, el debate práctico del mercado ha girado en torno a tres indexadores. El IGP-M, índice mayorista históricamente estándar del sector, volvió a ser visto con desconfianza tras la montaña rusa de 2020-2022 y perdió espacio en los contratos nuevos. El IPCA —el IPC oficial brasileño— es el sustituto natural, aceptado por inquilinos profesionales y considerado neutro por el lado del arrendador en un entorno de inflación anclada. El INCC (índice de costos de la construcción civil), aunque ligado a la edificación y más usado en pre-obra, ha aparecido en contratos atípicos build-to-suit que involucran reformas a medida hechas por el arrendador.
Para una oficina comercial lista con inquilino profesional, el IPCA es el indexador equilibrado: corrige el alquiler por la inflación al consumidor, no se dispara en choques cambiarios como el IGP-M y es aceptado sin fricción por los contadores del inquilino. En contratos largos, el detalle técnico que más protege al inversor es la cláusula de revisión pactada —no el reajuste anual, sino la posibilidad de revisión judicial cada tres años por el valor de mercado, prevista en el artículo 19 de la Ley 8.245/91, que blinda al arrendador contra pérdidas reales en ciclos de calentamiento de la plaza.
En cuanto a la garantía, el mercado de Itajaí ha oscilado entre la fianza bancaria (rara, cara, pero líquida en caso de impago), el seguro de caución (más habitual, con un costo del 8% al 14% del alquiler anual pagado por el inquilino) y el depósito en garantía de tres alquileres en libreta de ahorro vinculada. La elección no es neutra: el seguro de caución simplifica la ejecución pero no cubre daños materiales relevantes; el depósito es frágil en impagos largos; el fiador persona física, que aún aparece, se ha vuelto letra muerta en la ejecución judicial.
Los riesgos del entorno portuario que no aparecen en el anuncio
El Puerto de Itajaí es vector de demanda, pero también es concentración de riesgo. Cuatro riesgos específicos diferencian a esta plaza y deben estar valorados en el cap rate exigido.
El primero es la estacionalidad del comercio exterior. La actividad portuaria se contrae en ciclos cortos cuando el tipo de cambio comprime los márgenes de los exportadores, o cuando cuestiones fitosanitarias y regulatorias frenan embarques —el episodio del azolve del canal de navegación en 2020-2022, que desvió cargas hacia Navegantes y hacia Imbituba, mostró que los volúmenes pueden migrar rápidamente. Los inquilinos del sector lo sienten antes que cualquier otro segmento, y el atraso en el pago del alquiler es la primera señal.
El segundo es la concentración sectorial. En calles enteras del Centro, más del 70% de las oficinas comerciales están ocupadas por empresas vinculadas directa o indirectamente al puerto. Una huelga prolongada, un cambio regulatorio de la Receita Federal o una ola de fusiones en el sector de despacho aduanero puede liberar oferta de oficinas vacías de forma sincronizada, y la plaza absorbe esa oferta en meses, no en semanas.
El tercero es la obsolescencia de los edificios antiguos. Inmuebles comerciales construidos en las décadas de los 80 y 90, sin cableado estructurado, sin aire acondicionado central, con ascensores de capacidad limitada, perdieron atractivo conforme los desarrollos nuevos como el Mirante do Porto, edificios contemporáneos en el eje de la avenida Genésio Miranda Lins y nuevas torres en Fazenda entregaron oficinas corporativas modernas. La diferencia de alquiler entre una oficina nueva y una antigua de la misma superficie llega al 35% en 2026, y la tendencia es ampliarse.
"La oficina comercial en Itajaí entrega prima sobre la renta fija solo si el inversor entiende que está comprando un pedazo de la cadena logística portuaria —no un inmueble. El día en que esa cadena se reorganiza, el alquiler reacciona antes que el precio."
El cuarto riesgo es el tiempo de realquiler. Una vivienda bien valorada en la Beira-Rio se arrienda en 30 a 45 días; una oficina comercial en el Centro de Itajaí, en condiciones normales, tarda entre 60 y 110 días entre la salida y la nueva ocupación —y en ventanas malas, más de seis meses. Ese intervalo no es folclore: es flujo de caja negativo durante meses, con el IPTU y los gastos de comunidad saliendo del bolsillo del propietario.
Oficina comercial vs. residencial Beira-Rio vs. nave logística Cordeiros vs. fondos cotizados
La decisión racional del inversor con entre R$ 400.000 y R$ 1,2 millones (unos 73.000 a 220.000 dólares al cambio de 2026) para asignar en Itajaí en 2026 no es comprar la primera oficina que aparezca, sino comparar la relación rendimiento-riesgo de esta clase con las alternativas reales disponibles en la misma plaza y en el mercado de capitales. La tabla siguiente consolida los intervalos típicos observados en 2025 y las proyecciones para 2026.
| Clase de activo | Yield neto mensual típico | Vacancia anual media | Liquidez de salida | Riesgo principal |
|---|---|---|---|---|
| Oficina comercial — Centro de Itajaí | 0,55% – 0,75% | 1,5 – 2,5 meses | Baja: 4–9 meses | Vacancia y obsolescencia |
| Oficina comercial — Fazenda/Cordeiros (edificios nuevos) | 0,50% – 0,65% | 1,0 – 2,0 meses | Media | Maduración del entorno |
| Residencial — Beira-Rio Itajaí | 0,35% – 0,45% | 0,5 – 1,5 meses | Media-alta | Compresión de yield |
| Nave logística — Cordeiros/Itaipava | 0,65% – 0,85% | 2,0 – 4,0 meses | Baja | Inquilino único |
| FII de oficinas corporativas (XPLG, BRCO, KNRI) | 0,65% – 0,80% (dividend yield) | Diversificada | Alta: diaria | Volatilidad de la cuota |
| Tesouro IPCA+ 2035 | ~0,55% real mensual | Cero | Alta | Marcación a mercado |
La lectura es incómoda para quien espera ver a la oficina comercial dominar la tabla. En yield puro, los FII (fondos inmobiliarios cotizados brasileños, similares a los REIT) de oficinas corporativas pulverizadas y las naves logísticas compiten de frente —y ofrecen, respectivamente, liquidez diaria y menor exposición al ciclo portuario puntual. La oficina comercial en Itajaí gana en tres situaciones específicas: cuando el inversor consigue un descuento de adquisición relevante, cuando el inquilino es profesional con contrato largo ya firmado en el momento de la compra, y cuando el activo está en un edificio nuevo con diferenciales que protegen contra la obsolescencia.
Es en este contexto donde los nuevos desarrollos comerciales han desempeñado un papel relevante en la renovación del stock. Constructoras con historial local, entre ellas SIDE Empreendimentos, han venido entregando edificios corporativos pensados para el perfil de inquilino del entorno portuario —altura libre generosa, infraestructura tecnológica adecuada y plazas de garaje en proporción realista—, factores que se traducen directamente en menor vacancia y menor riesgo de obsolescencia a lo largo del ciclo de 10 a 15 años típico de este tipo de inversión.
Checklist del inversor: due diligence, estructura de adquisición y estrategia de salida
La decisión de comprar una oficina comercial en Itajaí en 2026 debe estar precedida por una secuencia de verificaciones que separa al inversor aficionado del profesional. Antes de presentar una oferta, es obligatorio obtener la certificación registral actualizada del inmueble (la matrícula del registro de la propiedad), revisar la convención de la comunidad de propietarios (algunas prohíben actividades específicas), confirmar la regularidad fiscal ante el ayuntamiento, validar la superficie real contra el registro y los planos, y —un punto frecuentemente ignorado— analizar el acta de la última junta de propietarios en busca de obras estructurales pendientes que entrarán como derrama extra en los próximos 24 meses.
En el análisis del inquilino objetivo, conviene la verificación cruzada: tiempo de la empresa en el sector de comercio exterior, dependencia de pocos clientes finales, calidad de la garantía ofrecida, edad media del equipo y plan de expansión declarado. Un inquilino que está cambiando de dirección por crecimiento da una señal diferente del inquilino que se va por reducción de costos. El inversor experimentado conversa con el actual arrendador antes de cerrar la compra del inmueble ocupado, y pide demostración de pago de los últimos 24 meses.
La estructura de adquisición merece análisis tributario. Como persona física, el inversor tributa el alquiler por la tabla progresiva del Impuesto sobre la Renta brasileño —alícuota marginal del 27,5% para rentas relevantes. Una holding patrimonial bajo el régimen de lucro presumido (un régimen fiscal simplificado) tributa el alquiler a aproximadamente el 11,33% (PIS, Cofins, IRPJ y CSLL combinados sobre una base presunta del 32%), y la ganancia de capital en la venta puede planificarse con mayor eficiencia. El punto de inflexión suele estar en una renta anual de alquiler superior a R$ 150.000 —por debajo de eso, los costos de mantenimiento de la holding y las exigencias contables se comen la ganancia tributaria. Para el inversor extranjero, conviene además mapear los tratados para evitar la doble imposición entre Brasil y el país de residencia, así como las reglas del Banco Central de Brasil para el registro del capital ingresado y la futura remesa de las rentas.
La estrategia de salida es la parte del plan que nadie escribe, y es la que define el rendimiento real. El inversor debe definir, en el momento de la compra, en qué escenario venderá: cap rate objetivo de salida, plazo máximo de tenencia, gatillo de venta en caso de obsolescencia del edificio, y estrategia para vender ocupado (preserva valor) frente a vacío (acelera la venta pero pierde entre un 8% y un 15% de precio). Sin esta disciplina, el inversor que entra con un horizonte de 10 años acaba cargando con un activo de 20 años por inercia, y en ese trayecto la obsolescencia se come la ganancia real.
Qué observar de aquí en adelante
Tres variables van a definir la trayectoria de los cap rates de las oficinas comerciales en Itajaí en el bienio 2026-2027. La primera es la trayectoria de la Selic —cualquier movimiento sostenido a la baja abre espacio para la compresión de los yields exigidos por el mercado, valorizando los activos comprados en 2026 con cap rate generoso. La segunda es la entrega de nuevo stock de oficinas corporativas en el eje Fazenda/Genésio Miranda Lins, que puede presionar a la baja el alquiler de las oficinas antiguas del Centro. La tercera es la evolución de las obras de dragado y modernización del canal del Puerto de Itajaí, cuya conclusión plena recupera la escala perdida frente a Navegantes y devuelve flujo administrativo al Centro.
En paralelo, el inversor atento debe monitorear tres indicadores agregados: el índice FipeZap Comercial regional, los informes trimestrales del Secovi-SC (el sindicato del sector inmobiliario de Santa Catarina) sobre vacancia y precio medio, y los indicadores sectoriales de ABRAINC y CBIC (las asociaciones nacionales de las constructoras) que señalan el pipeline de nuevas entregas. Estos datos, combinados, anticipan entre seis y doce meses los movimientos de alquiler y de precio de venta en la plaza.
Conclusión
Una oficina comercial cerca del Puerto de Itajaí en 2026 no es la tesis inmobiliaria más sencilla disponible para el inversor —brasileño o extranjero—, pero puede ser, bajo condiciones estrechas, una de las más defendibles. La matemática solo cierra cuando el cap rate neto entrega una prima clara sobre el Tesouro IPCA+, cuando el inquilino es profesional y el contrato es largo, cuando el edificio resiste a la obsolescencia de la próxima década, y cuando la estrategia de salida fue definida antes de la firma de la escritura. Fuera de esos pilares, el inversor está comprando narrativa, no flujo de caja.
El lector que quiera acompañar con profundidad las próximas movidas del mercado inmobiliario y financiero de Itajaí, Praia Brava y el litoral norte de Santa Catarina puede suscribirse al análisis semanal del portal SIDE, que cruza datos de cap rates, índices oficiales y pipeline de nuevos desarrollos para inversores que deciden con números antes que con adjetivos.