Ruang Komersial Pelabuhan Itajaí: Kira Sebenar 2026
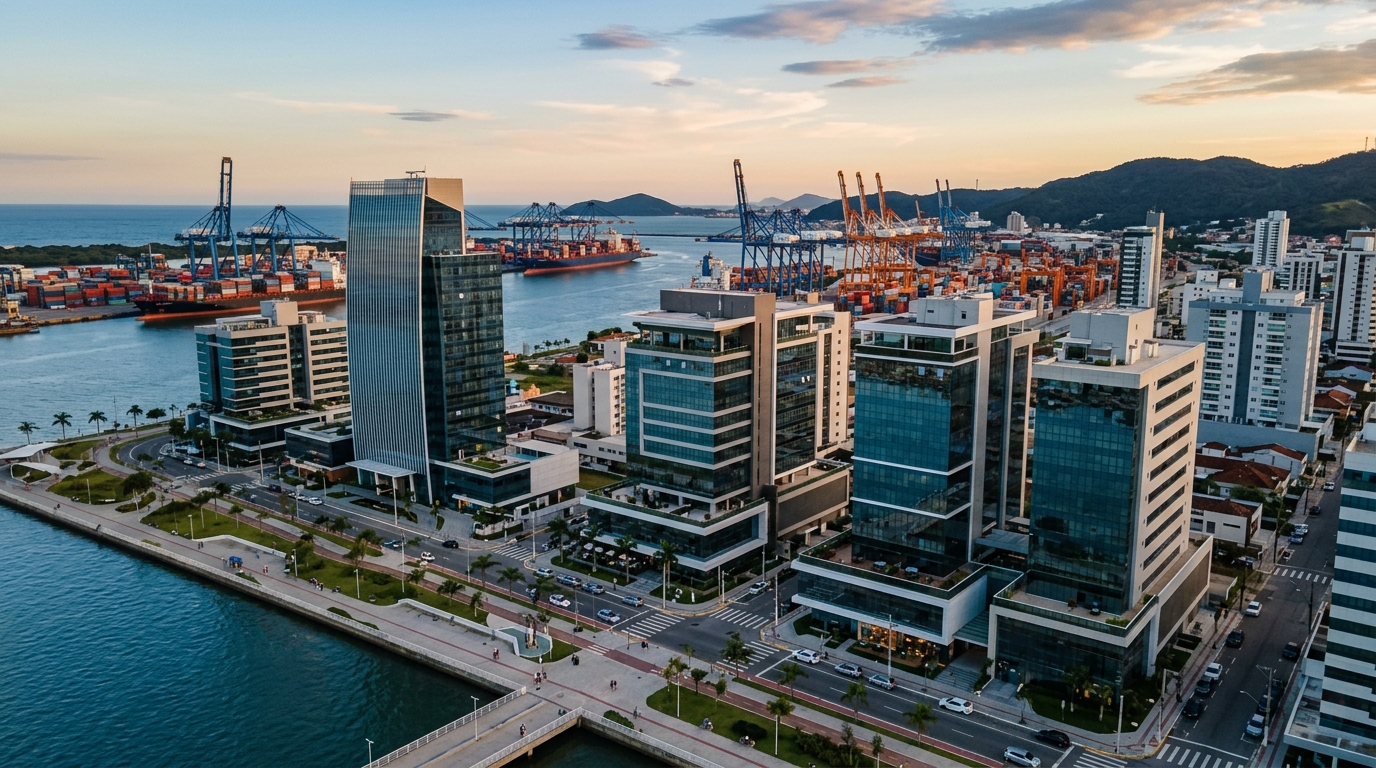
Pelabuhan Itajaí dan terminal jirannya Portonave secara bersama mengendalikan lebih daripada 1.5 juta TEU pada 2024 dan dijangka melepasi 1.6 juta pada 2026, menurut unjuran pihak berkuasa pelabuhan sendiri serta ABTP (persatuan terminal pelabuhan swasta Brazil). Gerigi logistik ini — yang mengubah paksi Centro/Fazenda/Cordeiros menjadi salah satu kelompok komersial paling padat di negeri Santa Catarina — menyokong permintaan senyap tetapi berterusan terhadap ruang komersial berkeluasan 30 hingga 80 meter persegi yang diduduki oleh ejen kastam, firma guaman maritim, agen kargo, komisar pelabuhan dan syarikat perdagangan eksport-import. Analisis ini menumpukan tepat pada kelas aset tersebut, dan pada kira-kira sebenar pulangan yang dihasilkannya kepada pelabur pada 2026.
Titik permulaan bukan naratif pemasaran hartanah, tetapi kalkulator. Dengan kadar Selic (kadar faedah asas Bank Pusat Brazil, setara kadar dasar Bank Negara dalam konteks tempatan) kekal pada paras dua digit untuk sebahagian besar tahun 2025 dan 2026, pelabur yang menilai sebuah ruang komersial di Itajaí memerlukan jawapan langsung: berapakah hasil bersih minimum yang mewajarkan pertukaran keselesaan bon kerajaan Tesouro IPCA+ (bon terindeks inflasi) dengan risiko kekosongan, ketidakbayaran sewa dan keusangan bangunan? Angka menunjukkan ruang itu ada — tetapi jurang antara membeli dengan baik dan membeli dengan buruk adalah sempit, dan persekitaran pelabuhan mempunyai keunikan yang membezakan pasaran ini daripada mana-mana bandar sederhana Brazil yang lain.
Bagi pelabur Malaysia, Singapura atau rantau Asia Tenggara yang mempertimbangkan kepelbagaian portfolio melalui hartanah pesisir Brazil, faktor mata wang juga penting: pertukaran real Brazil (BRL) ke ringgit memberi titik masuk yang menarik apabila BRL lemah, tetapi risiko penukaran semula keuntungan tahunan perlu dimasukkan dalam matematik akhir, bersama-sama dengan kewajipan cukai pegangan ke atas pemulangan keuntungan modal kepada bukan pemastautin.
Pelabuhan sebagai pemacu permintaan: mengapa Pusat Itajaí menyokong sewa komersial
Perkara pertama yang memisahkan Itajaí daripada bandar bersaiz sederhana yang lain ialah penumpuan sektor di sekitar aktiviti pelabuhan. Kompleks Pelabuhan Itajaí — gabungan pelabuhan awam, Portonave di Navegantes, Poly Terminais dan Teporti — bertanggungjawab untuk bahagian penting eksport protein haiwan dan pulpa kayu dari Selatan Brazil, serta pergerakan kontena berpendingin yang besar. Aliran ini mencipta rantaian pentadbiran yang mesti berada beberapa minit sahaja dari pengkalan kapal: pelepasan kargo, pengeluaran Deklarasi Import, urusan dengan Lembaga Hasil Dalam Negeri Persekutuan dan Kementerian Pertanian, pelepasan kenderaan dalam masa yang singkat.
Hasilnya, pada peta, adalah pengkhususan segi tiga Centro/Fazenda/Cordeiros. Centro menumpukan firma guaman maritim dan cukai, perundingan kastam dan komisar tradisional — profil penyewa yang menduduki ruang berkeluasan 35 hingga 70 meter persegi, dengan kehadiran fizikal kakitangan dan layanan pelanggan. Fazenda, yang lebih kediaman, sedang memperoleh tingkat korporat baharu yang menarik ejen kastam yang berkembang serta syarikat perdagangan kecil hingga sederhana. Cordeiros, berjiran dengan lebuh raya BR-101 dan akses ke Portonave, menarik operator logistik dan pejabat sokongan perdagangan luar negeri, dengan ruang yang lebih besar dan ruang letak kereta sebagai item penentu.
Profil penyewa penting kerana ia menentukan tiket sewa, tempoh dan kestabilan kontrak. Ejen kastam serta firma matang biasanya menandatangani kontrak 60 bulan, menawarkan penjamin atau insurans jaminan sewa, dan jarang menukar alamat — kos pemindahan, dalam perdagangan luar negeri, jauh melebihi sewa. Sebaliknya, syarikat perdagangan yang lebih kecil dan operator pada fasa awal mempunyai kadar pertukaran lebih tinggi, yang diterjemahkan sebagai kekosongan dan kos penyewaan semula yang perlu diberi harga oleh pelabur sebelum menutup pembelian. Pada 2025, purata masa penyewaan semula ruang komersial di Pusat Itajaí berbeza antara 60 dan 110 hari, menurut data yang disatukan oleh agensi hartanah tempatan dan disilang dengan asas FipeZap Comercial (indeks rujukan harga komersial Brazil).
Matematik sebenar: dari hasil kasar ke kadar kapitalisasi bersih
Kesilapan paling mahal pelabur baru dalam ruang komersial ialah berfikir dari segi hasil kasar. Pengiraan yang betul bermula dengan pendapatan sewa tahunan, tetapi menolak kos yang, secara keseluruhan, menurunkan pulangan sebanyak 25% hingga 35% pada tahun pertama operasi dan 18% hingga 25% pada tahun-tahun yang stabil. Sebelum sebarang perbandingan dengan Selic atau Tesouro IPCA+, adalah wajib membina kadar kapitalisasi bersih (cap rate) — nisbah antara Net Operating Income (NOI) dan nilai pemerolehan yang diselaraskan dengan kos kemasukan.
Pertimbangkan satu kes nyata dan boleh ditiru: sebuah ruang seluas 45 meter persegi di Pusat Itajaí, sewa bulanan R$ 4,200, yuran kondominium R$ 522 dan IPTU (cukai tanah perbandaran) bulanan berkadar R$ 61. Pada pandangan pertama, R$ 50,400 sewa tahunan ke atas nilai pemerolehan R$ 650,000 menghasilkan hasil kasar 7.75% setahun — lebih tinggi daripada purata kediaman pesisir dan kelihatan kompetitif. Masalahnya, angka itu mengabaikan operasi.
Tolak daripada pendapatan tahunan: dua bulan kekosongan (R$ 8,400, dengan andaian purata jangka panjang 2.0 bulan setahun), 8% yuran pengurusan hartanah (R$ 4,032), IPTU dan kondominium pada tempoh kekosongan (R$ 1,166), rizab untuk pengubahsuaian dan penyesuaian penyewa baharu (R$ 2,500 setahun yang diamortisasi), insurans harta (R$ 900), serta perbelanjaan ad hoc seperti pengecatan, pemeriksaan dan yuran (R$ 1,000). NOI jatuh kepada kira-kira R$ 32,400, yang apabila digunakan ke atas R$ 650,000 menghasilkan kadar kapitalisasi bersih 4.98% setahun, atau lebih kurang 0.41% sebulan — di bawah sasaran mana-mana pelabur yang sedang melihat Tesouro IPCA+ 2035 menawarkan, pada 2026, kadar nyata hampir 6.5% setahun.
Untuk ruang yang sama menghasilkan 0.55% hingga 0.70% sebulan bersih — selang yang mewajarkan risiko kelas aset ini pada 2026 — nilai pemerolehan perlu turun. Dengan struktur kos yang sama, titik keseimbangan pada 0.60% sebulan bersih adalah sekitar R$ 540,000, dan pada 0.70% sekitar R$ 462,000. Itulah kejuruteraan terbalik, dan bukan harga yang diminta dalam iklan, yang harus memandu rundingan. Dalam pasaran seperti Pusat Itajaí, di mana harga purata yang diiklankan untuk ruang dengan keluasan tersebut berkisar antara R$ 11,000 dan R$ 15,000 sekaki meter persegi pada 2025, terdapat ruang untuk mengurangkan 12% hingga 18% daripada harga yang diminta untuk aset dengan pengubahsuaian tertangguh atau dalam pemindahan harta pusaka.
Spread minimum berbanding pendapatan tetap
Membandingkan ruang komersial dengan Tesouro IPCA+ tanpa memasukkan premium risiko adalah kesilapan struktur kedua. Pendapatan tetap awam tidak mempunyai kekosongan, tidak mempunyai ketidakbayaran, tidak mempunyai kos keluar yang besar dan mempunyai kecairan harian. Pelabur yang menerima untuk menanggung semua risiko tersebut hendaklah menuntut, sebagai peraturan praktikal yang dibangunkan oleh pengurus dana hartanah Brazil (FII), spread minimum 2.5 hingga 3.5 mata peratusan ke atas NTN-B (bon kerajaan Brazil terindeks inflasi) yang setara dengan duration serupa. Dengan IPCA+ jangka panjang pada 6.5% nyata setahun pada 2026, ini bermakna menuntut kadar kapitalisasi nyata bersih antara 9.0% dan 10.0% — sesuatu yang sukar pada aset siap di Pusat, tetapi boleh dicapai pada ruang yang menggabungkan diskaun pemerolehan, pengubahsuaian terkawal dan kontrak jangka panjang yang telah ditandatangani.
Indeks, kontrak dan jaminan: di mana pelabur kehilangan wang dalam butiran
Undang-undang Brazil 8.245/91, dalam bacaan komersialnya, memberi tuan tanah keluasan yang lebih besar berbanding kediaman — tetapi juga memindahkan tanggungjawab. Kontrak biasa ruang komersial di Itajaí berjalan 60 bulan, tempoh yang menjamin pembaharuan wajib melalui tindakan pembaharuan undang-undang jika penyewa memenuhi keperluan artikel 51. Ini adalah kelebihan untuk tuan tanah yang berminat dengan kestabilan, tetapi juga apa yang menjadikan pilihan indeks satu keputusan yang menyangkut aliran tunai bertahun-tahun.
Pada 2025 dan 2026, perbahasan praktikal di pasaran berkisar di sekitar tiga indeks. IGP-M (indeks harga umum pasaran, lebih sensitif terhadap kejutan mata wang), secara sejarah piawai sektor, kembali dilihat dengan syak setelah turun-naik 2020-2022 dan kehilangan tempat dalam kontrak baharu. IPCA (indeks harga pengguna umum, setara dengan CPI tempatan) adalah gantinya yang semula jadi, diterima oleh penyewa profesional dan dianggap neutral dari pihak tuan tanah dalam persekitaran inflasi yang berlabuh. INCC (indeks kos pembinaan, sekitar 8% setahun pada kitaran semasa), walaupun terikat dengan pembinaan dan lebih digunakan pada peringkat pra-pembinaan, telah muncul dalam kontrak atipikal build-to-suit yang melibatkan pengubahsuaian khusus oleh tuan tanah.
Untuk ruang komersial siap dengan penyewa profesional, IPCA ialah indeks yang seimbang: ia melaraskan sewa berdasarkan inflasi pengguna, tidak melonjak akibat kejutan kadar tukaran seperti IGP-M, dan diterima tanpa geseran oleh pejabat perakaunan penyewa. Dalam kontrak jangka panjang, butiran teknikal yang paling melindungi pelabur ialah klausa semakan yang dipersetujui — bukan pelarasan tahunan, tetapi kemungkinan semakan kehakiman setiap tiga tahun mengikut nilai pasaran, yang ditetapkan oleh artikel 19 Undang-undang 8.245/91, yang menjadi perisai untuk tuan tanah daripada kerugian nyata dalam kitaran pemanasan pasaran.
Dari segi jaminan, pasaran Itajaí berayun antara jaminan bank (jarang, mahal, tetapi cair sekiranya berlaku ketidakbayaran), insurans jaminan sewa (lebih biasa, kos 8% hingga 14% sewa tahunan yang dibayar oleh penyewa) dan cagaran tiga bulan sewa yang didepositkan dalam akaun simpanan yang terikat. Pilihan ini tidak neutral: insurans jaminan sewa memudahkan pelaksanaan, tetapi tidak meliputi kerosakan material yang ketara; cagaran rapuh dalam ketidakbayaran yang berpanjangan; penjamin individu, yang masih muncul, menjadi tidak berkesan dalam pelaksanaan kehakiman.
Risiko persekitaran pelabuhan yang tidak muncul dalam iklan
Pelabuhan Itajaí adalah pemacu permintaan, tetapi juga penumpuan risiko. Empat risiko khusus membezakan pasaran ini dan perlu diberi harga dalam kadar kapitalisasi yang dituntut.
Pertama ialah kemusiman perdagangan luar negeri. Pergerakan pelabuhan mengecut dalam kitaran pendek apabila kadar tukaran menekan margin pengeksport atau apabila isu fitosanitari dan peraturan menghalang penghantaran — episod pengorekan terusan pada 2020-2022, yang mengalihkan kargo ke Navegantes dan Imbituba, menunjukkan volum boleh berpindah dengan cepat. Penyewa dari sektor merasakan kesannya sebelum mana-mana segmen lain, dan kelewatan bayar sewa adalah tanda pertama.
Kedua ialah penumpuan sektor. Di seluruh jalan-jalan di Pusat, lebih daripada 70% ruang komersial diduduki oleh syarikat yang berkaitan secara langsung atau tidak langsung dengan pelabuhan. Mogok yang berpanjangan, perubahan peraturan Lembaga Hasil Dalam Negeri atau gelombang penggabungan dalam sektor kastam boleh melepaskan bekalan ruang kosong secara serentak, dan pasaran menyerap bekalan itu dalam bulan, bukan minggu.
Ketiga ialah keusangan tingkat lama. Bangunan komersial yang dibina pada dekad 1980-an dan 1990-an, tanpa pemasangan kabel berstruktur, tanpa penyaman udara berpusat, dengan lif berkapasiti terhad, kehilangan daya tarikan apabila projek baharu seperti Mirante do Porto, bangunan kontemporari di paksi Jalan Genésio Miranda Lins serta menara baharu di Fazenda menyampaikan tingkat korporat moden. Perbezaan sewa antara ruang baharu dan ruang lama dengan keluasan yang sama mencapai 35% pada 2026, dan trend adalah meluas.
"Ruang komersial di Itajaí memberikan premium ke atas pendapatan tetap hanya jika pelabur memahami bahawa dia sedang membeli sekeping rantaian logistik pelabuhan — bukan sekadar hartanah. Pada hari rantaian itu disusun semula, sewa akan bertindak balas sebelum harga."
Keempat ialah masa penyewaan semula. Ruang kediaman yang berharga betul di Beira-Rio disewa dalam 30 hingga 45 hari; ruang komersial di Pusat Itajaí, dalam keadaan normal, mengambil masa 60 hingga 110 hari antara penyewa keluar dan penghuni baharu — dan dalam tetingkap yang buruk, lebih daripada enam bulan. Jurang ini bukan cerita rakyat: ia adalah aliran tunai negatif selama berbulan-bulan, dengan IPTU dan kondominium keluar dari poket pemilik.
Ruang komersial vs. kediaman Beira-Rio vs. gudang Cordeiros vs. FII tingkat korporat
Keputusan rasional pelabur dengan R$ 400 ribu hingga R$ 1.2 juta untuk diperuntukkan di Itajaí pada 2026 bukanlah membeli ruang pertama yang muncul, tetapi membandingkan nisbah pulangan-risiko kelas aset ini dengan alternatif sebenar yang tersedia dalam pasaran yang sama dan dalam pasaran modal. Jadual di bawah menyatukan selang biasa yang diperhatikan pada 2025 dan unjuran untuk 2026.
| Kelas aset | Hasil bersih bulanan biasa | Kekosongan tahunan purata | Kecairan keluar | Risiko utama |
|---|---|---|---|---|
| Ruang komersial — Pusat Itajaí | 0.55% – 0.75% | 1.5 – 2.5 bulan | Rendah: 4–9 bulan | Kekosongan dan keusangan |
| Ruang komersial — Fazenda/Cordeiros (tingkat baharu) | 0.50% – 0.65% | 1.0 – 2.0 bulan | Sederhana | Kematangan persekitaran |
| Kediaman — Beira-Rio Itajaí | 0.35% – 0.45% | 0.5 – 1.5 bulan | Sederhana-tinggi | Pemampatan hasil |
| Gudang logistik — Cordeiros/Itaipava | 0.65% – 0.85% | 2.0 – 4.0 bulan | Rendah | Penyewa tunggal |
| FII tingkat korporat (XPLG, BRCO, KNRI) | 0.65% – 0.80% (hasil dividen) | Terdiversifikasi | Tinggi: harian | Turun-naik unit |
| Tesouro IPCA+ 2035 | ~0.55% nyata sebulan | Sifar | Tinggi | Penilaian semula pasaran |
Bacaan ini tidak selesa bagi mereka yang menjangka ruang komersial mendominasi jadual. Dalam hasil semata-mata, FII tingkat korporat yang terpencar dan gudang logistik bersaing secara langsung — dan menawarkan, masing-masing, kecairan harian dan pendedahan yang lebih rendah kepada kitaran pelabuhan yang khusus. Ruang komersial di Itajaí menang dalam tiga situasi khusus: apabila pelabur memperoleh diskaun pemerolehan yang ketara, apabila penyewa adalah profesional dengan kontrak jangka panjang yang telah ditandatangani semasa pembelian, dan apabila aset berada dalam bangunan baharu dengan diferensiator yang melindungi daripada keusangan.
Dalam konteks inilah projek komersial baharu memainkan peranan penting dalam pembaharuan stok. Pemaju dengan rekod tempatan, antaranya SIDE Empreendimentos, telah menyampaikan tingkat korporat yang direka untuk profil penyewa kawasan pelabuhan — siling tinggi yang sesuai, infrastruktur teknologi yang mencukupi dan ruang letak kereta dalam kadar yang realistik — faktor yang diterjemahkan terus kepada kekosongan yang lebih rendah dan risiko keusangan yang lebih rendah sepanjang kitaran 10 hingga 15 tahun yang biasa untuk pelaburan jenis ini.
Senarai semak pelabur: pemeriksaan wajar, struktur pemerolehan dan strategi keluar
Keputusan untuk membeli ruang komersial di Itajaí pada 2026 perlu didahului oleh siri pemeriksaan yang memisahkan pelabur amatur daripada pelabur profesional. Sebelum membuat tawaran, adalah wajib mengambil hak milik terkini hartanah, menyemak konvensyen kondominium (sebahagiannya menghalang aktiviti tertentu), mengesahkan keteraturan cukai dengan Majlis Bandaran, mengesahkan keluasan sebenar berbanding hak milik dan pelan, dan — titik yang sering diabaikan — menganalisis minit mesyuarat agung kondominium yang terakhir untuk mengesan kerja struktur tertangguh yang akan masuk sebagai bayaran tambahan dalam tempoh 24 bulan akan datang.
Dalam analisis penyewa sasaran, pemeriksaan silang adalah penting: tempoh syarikat dalam sektor perdagangan luar negeri, kebergantungan terhadap pelanggan akhir yang sedikit, kualiti jaminan yang ditawarkan, umur purata kakitangan dan rancangan pengembangan yang diisytiharkan. Penyewa yang berpindah alamat kerana pertumbuhan memberi isyarat yang berbeza daripada penyewa yang keluar kerana penyusutan. Pelabur berpengalaman bercakap dengan tuan tanah semasa sebelum menutup pembelian dengan hartanah berpenghuni, dan meminta penyata pembayaran 24 bulan terakhir.
Struktur pemerolehan layak mendapat analisis cukai. Individu mengenakan cukai sewa mengikut jadual progresif IR — kadar marginal 27.5% untuk pendapatan yang ketara. Syarikat pegangan harta dalam regim keuntungan dianggar (lucro presumido) mengenakan cukai sewa kira-kira 11.33% (PIS, Cofins, IRPJ dan CSLL digabungkan ke atas 32% pengandaian), dan keuntungan modal dalam penjualan boleh dirancang dengan lebih cekap. Titik penekanan biasanya pada pendapatan sewa tahunan melebihi R$ 150 ribu — di bawah itu, kos penyelenggaraan syarikat pegangan dan keperluan perakaunan menggigit keuntungan cukai.
Untuk pelabur asing terdapat lapisan tambahan: bukan pemastautin yang melabur dalam hartanah Brazil melalui CPF (nombor pengenalan cukai individu Brazil) tertakluk kepada peraturan khusus mengenai pemulangan keuntungan dan cukai pegangan ke atas keuntungan modal — biasanya 15% hingga 22.5% bergantung pada saiz keuntungan. Adalah penting untuk berunding dengan akauntan yang berpengalaman dalam transaksi rentas sempadan sebelum membuat keputusan struktur, terutamanya bagi memahami implikasi cukai berganda antara Brazil dan negara pemastautin pelabur.
Strategi keluar ialah bahagian rancangan yang tiada siapa menulis, dan itulah yang menentukan pulangan sebenar. Pelabur perlu menentukan, pada saat pembelian, dalam senario manakah dia akan menjual: sasaran kadar kapitalisasi keluar, tempoh maksimum pembawaan, pencetus penjualan sekiranya berlaku keusangan bangunan, dan strategi untuk menjual dengan penyewa (mengekalkan nilai) berbanding kosong (mempercepat penjualan tetapi kehilangan 8% hingga 15% harga). Tanpa disiplin ini, pelabur yang masuk dengan ufuk 10 tahun akhirnya membawa aset selama 20 tahun secara inersia, dan dalam perjalanan itu keusangan menggigit keuntungan sebenar.
Apa yang perlu diperhatikan akan datang
Tiga pembolehubah akan menentukan trajektori kadar kapitalisasi ruang komersial di Itajaí dalam dwitahunan 2026-2027. Pertama ialah trajektori Selic — sebarang pergerakan turun yang berterusan membuka ruang untuk pemampatan hasil yang dituntut oleh pasaran, menambah nilai aset yang dibeli pada 2026 dengan kadar kapitalisasi yang gemuk. Kedua ialah penyampaian stok baharu tingkat korporat di paksi Fazenda/Genésio Miranda Lins, yang boleh menekan sewa ruang lama di Pusat. Ketiga ialah perkembangan kerja pengorekan dan pemodenan terusan Pelabuhan Itajaí, yang penyiapan sepenuhnya akan memulihkan skala yang hilang kepada Navegantes dan mengembalikan aliran pentadbiran ke Pusat.
Selari dengan itu, pelabur yang prihatin harus memantau tiga penunjuk agregat: indeks FipeZap Comercial serantau, laporan suku tahunan Secovi-SC (kesatuan industri hartanah Santa Catarina) mengenai kekosongan dan tiket purata, serta penunjuk sektor ABRAINC dan CBIC (badan industri pembinaan Brazil) yang menandakan pipeline penyampaian baharu. Data ini, apabila digabungkan, mendahului pergerakan sewa dan harga jualan dalam pasaran sebanyak enam hingga dua belas bulan.
Kesimpulan
Ruang komersial yang berdekatan dengan Pelabuhan Itajaí pada 2026 bukanlah tesis hartanah paling mudah yang tersedia kepada pelabur Brazil — tetapi boleh menjadi, di bawah keadaan yang sempit, salah satu yang paling boleh dipertahankan. Matematik hanya menutup apabila kadar kapitalisasi bersih memberikan premium yang jelas ke atas Tesouro IPCA+, apabila penyewa adalah profesional dan kontrak adalah jangka panjang, apabila bangunan menahan keusangan dekad akan datang, dan apabila strategi keluar telah ditentukan sebelum menandatangani surat ikatan. Di luar tiang-tiang ini, pelabur sedang membeli naratif, bukan aliran tunai.
Pembaca yang ingin mengikuti dengan mendalam pergerakan seterusnya dalam pasaran hartanah dan kewangan Itajaí, Praia Brava dan pantai utara Santa Catarina boleh melanggan analisis mingguan portal SIDE, yang menyilangkan data kadar kapitalisasi, indeks rasmi dan pipeline projek baharu untuk pelabur yang membuat keputusan berdasarkan nombor sebelum kata sifat.