خرید دفتر تجاری نزدیک بندر Itajaí: محاسبه واقعی ۲۰۲۶
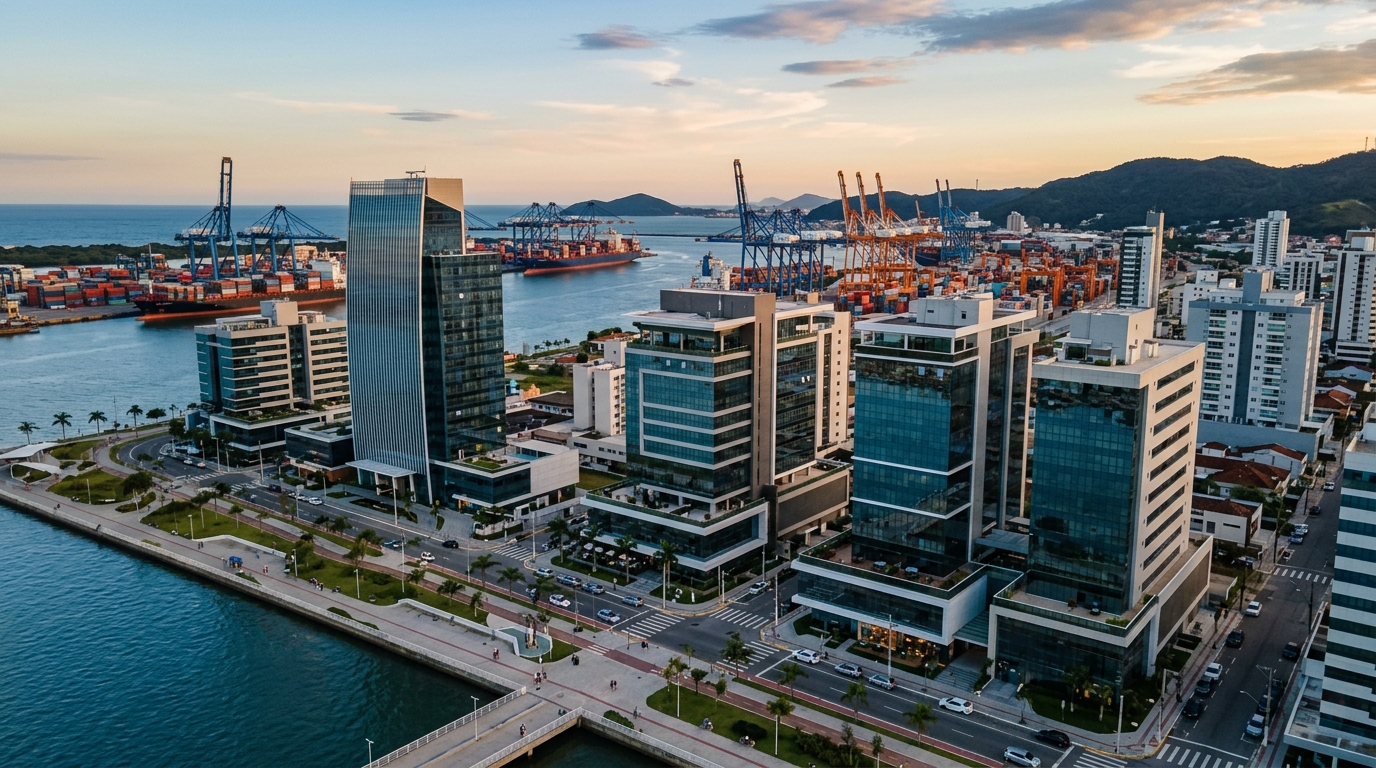
بندر Itajaí و پایانه همسایه آن، Portonave، در سال ۲۰۲۴ روی هم بیش از ۱٫۵ میلیون TEU (واحد معادل کانتینر بیستفوتی) جابهجا کردند و طبق پیشبینی خود مقامات بندری و انجمن پایانههای بندری برزیل، انتظار میرود این رقم در سال ۲۰۲۶ از مرز ۱٫۶ میلیون عبور کند. این چرخدنده لجستیکی — که محور Centro/Fazenda/Cordeiros را به یکی از متراکمترین قطبهای تجاری ایالت Santa Catarina بدل کرده — تقاضایی خاموش اما پیوسته را برای دفترهای تجاری ۳۰ تا ۸۰ مترمربعی پشتیبانی میکند؛ دفترهایی که توسط ترخیصکاران گمرکی، دفاتر حقوق دریایی، نمایندگان بار، کارگزاران و شرکتهای بازرگانی (trading) اشغال میشوند. این تحلیل دقیقاً بر همین طبقه دارایی و بر محاسبه واقعی بازدهی که در سال ۲۰۲۶ به سرمایهگذار خارجی و داخلی عرضه میکند متمرکز است.
نقطه شروع، روایت بازاریابی املاک نیست؛ ماشینحساب است. با توجه به اینکه نرخ پایه بهره برزیل (Selic — معادل نرخ بهره مرجع بانک مرکزی) در بخش بزرگی از سالهای ۲۰۲۵ و ۲۰۲۶ در محدوده دو رقمی باقی مانده است، سرمایهگذاری که یک دفتر تجاری در Itajaí را ارزیابی میکند به پاسخی صریح نیاز دارد: حداقل بازده خالص قابل قبول که جایگزینی راحتیِ اوراق دولتی شاخصشده با تورم (Tesouro IPCA+ — اوراق خزانه برزیل با بازدهی واقعی) با ریسکِ خالیماندن، نکول مستاجر و فرسودگی ساختمان را توجیه میکند، چقدر است؟ ارقام نشان میدهند که فضایی برای سود وجود دارد — اما فاصله میان «خرید خوب» و «خرید بد» باریک است و پیرامون بندر ویژگیهایی دارد که این بازار را از هر شهر متوسط دیگری در برزیل متمایز میسازد.
بندر بهمثابه محرک تقاضا: چرا مرکز Itajaí اجاره تجاری را پایدار نگه میدارد
نخستین مولفهای که Itajaí را از سایر شهرهای میاناندازه برزیل جدا میکند، تمرکز بخشی پیرامون فعالیت بندری است. مجموعه بندری Itajaí — متشکل از بندر عمومی، پایانه Portonave در Navegantes، Poly Terminais و Teporti — سهم قابل توجهی از صادرات پروتئین حیوانی و سلولز جنوب کشور و حجم گستردهای از جابهجایی کانتینرهای یخچالی را برعهده دارد. این جریان زنجیرهای اداری ایجاد میکند که باید چند دقیقهای با اسکله فاصله داشته باشد: ترخیص بار، صدور اظهارنامه واردات (DI)، تعامل با سازمان درآمدهای فدرال (Receita Federal — معادل سازمان مالیاتی برزیل) و وزارت کشاورزی (MAPA)، و ارسال بهموقع وسایل نقلیه.
نتیجه این فرآیند روی نقشه، تخصصیشدن مثلث Centro/Fazenda/Cordeiros است. منطقه Centro میزبان دفاتر حقوق دریایی و مالیاتی، مشاوران گمرکی و کارگزاریهای سنتی است — نمایی از مستاجر که دفترهای ۳۵ تا ۷۰ مترمربعی را با حضور فیزیکی تیم و خدمات حضوری اشغال میکند. منطقه Fazenda که بیشتر مسکونی است، در حال جذب طبقات اداری مدرنی است که ترخیصکاران در حال رشد و شرکتهای بازرگانی کوچک و متوسط را به خود میکشد. Cordeiros که در همسایگی بزرگراه BR-101 و مسیر دسترسی به Portonave قرار دارد، اپراتورهای لجستیکی و دفاتر پشتیبانی تجارت خارجی را با دفترهای بزرگتر و پارکینگ بهعنوان عامل تعیینکننده جذب میکند.
نمای مستاجر اهمیت دارد چرا که سطح اجاره، مدت قرارداد و پایداری آن را تعیین میکند. ترخیصکاران و دفاتر باسابقه معمولاً قراردادهای ۶۰ ماهه امضا میکنند، ضامن یا بیمه ضمانت اجاره ارائه میدهند و بهندرت آدرس عوض میکنند — هزینه جابهجایی در تجارت خارجی فراتر از اجاره ماهانه است. در مقابل، شرکتهای بازرگانی کوچکتر و اپراتورهای تازهکار نرخ جابهجایی بالاتری دارند، که به خالیماندن و هزینه اجارهدادن مجدد تبدیل میشود — هزینهای که سرمایهگذار باید پیش از بستن قرارداد خرید قیمتگذاری کند. در سال ۲۰۲۵، میانگین زمان اجارهدادن مجدد دفترهای تجاری در Centro of Itajaí بر اساس دادههای تجمیعشده آژانسهای محلی و تطبیقشده با پایگاه FipeZap Comercial (شاخص قیمت املاک تجاری برزیل) بین ۶۰ تا ۱۱۰ روز در نوسان بود.
ریاضیات واقعی: از بازده ناخالص تا نرخ سرمایهگذاری خالص
گرانترین اشتباه سرمایهگذار تازهکار در دفتر تجاری، استدلال بر اساس بازده ناخالص است. محاسبه درست از درآمد سالانه اجاره آغاز میشود، اما باید هزینههایی را کم کند که در سال نخست بهرهبرداری، بازده را بین ۲۵٪ تا ۳۵٪ و در سالهای تثبیتشده بین ۱۸٪ تا ۲۵٪ کاهش میدهند. پیش از هرگونه مقایسه با Selic یا Tesouro IPCA+، الزامی است که نرخ سرمایهگذاری خالص (cap rate) — نسبت میان درآمد عملیاتی خالص (NOI) و ارزش خرید تعدیلشده با هزینههای ورود — محاسبه شود.
یک نمونه واقعی و قابلتکرار را در نظر بگیرید: دفتری ۴۵ مترمربعی در Centro of Itajaí با اجاره ماهانه ۴٫۲۰۰ رئال برزیل (BRL — واحد پول برزیل، در سال ۲۰۲۶ تقریباً معادل ۸۴۰ دلار آمریکا)، شارژ ساختمان ۵۲۲ رئال و مالیات شهری ماهانه IPTU (مالیات سالانه املاک شهری) به نسبت ۶۱ رئال. در نگاه نخست، اجاره سالانه ۵۰٫۴۰۰ رئال روی ارزش خرید ۶۵۰٫۰۰۰ رئال (حدود ۱۳۰ هزار دلار)، بازده ناخالص ۷٫۷۵٪ سالانه عرضه میکند — بالاتر از میانگین مسکونی ساحلی و در ظاهر رقابتی. اما این عدد عملیات را نادیده میگیرد.
از درآمد سالانه کم کنید: دو ماه خالیماندن (۸٫۴۰۰ رئال، با احتساب میانگین بلندمدت ۲ ماه در سال)، ۸٪ کارمزد مدیریت آژانس املاک (۴٫۰۳۲ رئال)، ماه سیزدهم IPTU و شارژ در دورههای خالیماندن (۱٫۱۶۶ رئال)، ذخیره برای بازسازی و تطبیق با مستاجر جدید (۲٫۵۰۰ رئال سالانه)، بیمه دارایی (۹۰۰ رئال) و هزینههای موردی نقاشی، بازرسی و عوارض (۱٫۰۰۰ رئال). NOI به حدود ۳۲٫۴۰۰ رئال کاهش مییابد، که اعمال آن بر ۶۵۰٫۰۰۰ رئال نرخ سرمایهگذاری خالص ۴٫۹۸٪ سالانه یا حدود ۰٫۴۱٪ ماهانه به دست میدهد — رقمی پایینتر از هدف هر سرمایهگذاری که در سال ۲۰۲۶ به Tesouro IPCA+ 2035 با بازدهی واقعی نزدیک به ۶٫۵٪ سالانه نگاه میکند.
برای اینکه همین دفتر بازده خالص ۰٫۵۵٪ تا ۰٫۷۰٪ ماهانه — یعنی بازهای که ریسک این طبقه دارایی را در ۲۰۲۶ توجیه میکند — ارائه دهد، ارزش خرید باید پایین بیاید. با حفظ ساختار هزینهها، نقطه تعادل برای ۰٫۶۰٪ ماهانه خالص حدود ۵۴۰٫۰۰۰ رئال و برای ۰٫۷۰٪ حدود ۴۶۲٫۰۰۰ رئال است. این مهندسی معکوس، نه قیمت اعلامی در آگهی، باید راهنمای مذاکره باشد. در بازارهایی مثل Centro of Itajaí، که میانگین قیمت اعلامی برای دفترهایی با این متراژ در سال ۲۰۲۵ بین ۱۱ تا ۱۵ هزار رئال بر مترمربع نوسان داشت، فضایی برای کاهش ۱۲٪ تا ۱۸٪ از قیمت خواستهشده در داراییهای با بازسازی معوق یا انتقالهای ارثیه وجود دارد.
حداقل اختلاف بازده در برابر اوراق دولتی
مقایسه یک دفتر تجاری با Tesouro IPCA+ بدون لحاظ کردن صرف ریسک، دومین اشتباه ساختاری است. اوراق دولتی خالیماندن، نکول، هزینه خروج قابل توجه و عدم نقدشوندگی ندارد و قابلیت نقد شدن روزانه دارد. سرمایهگذاری که میپذیرد تمامی این ریسکها را برعهده گیرد، طبق قاعده عملیاتی صندوقهای سرمایهگذاری املاک، باید حداقل اختلاف ۲٫۵ تا ۳٫۵ واحد درصدی نسبت به NTN-B (نوعی اوراق دولتی شاخصشده با تورم) با مدت مشابه را مطالبه کند. با IPCA+ بلندمدت در سطح ۶٫۵٪ واقعی سالانه در ۲۰۲۶، این یعنی الزام به نرخ سرمایهگذاری خالص واقعی بین ۹٫۰٪ تا ۱۰٫۰٪ — رقمی که در داراییهای آماده در Centro دشوار اما در دفترهایی که تخفیف خرید، بازسازی کنترلشده و قرارداد بلندمدت امضاشده را در خود ترکیب میکنند شدنی است.
شاخصهای اجاره، قرارداد و تضمینها: جایی که سرمایهگذار در جزئیات پول از دست میدهد
قانون ۸٫۲۴۵/۹۱ برزیل (قانون اجارهنشینی) در خوانش تجاری خود به موجر آزادی بیشتری نسبت به مسکونی میدهد — اما مسئولیت بیشتری هم میسپارد. قرارداد معمول دفتر تجاری در Itajaí ۶۰ ماهه است، مدتی که تجدید اجباری از طریق دعوای تجدید قرارداد را در صورت رعایت مفاد ماده ۵۱ این قانون از سوی مستاجر تضمین میکند. این نقطهای به نفع موجری است که به دنبال پایداری است، اما همین موضوع انتخاب شاخص اجاره (indexer) را به تصمیمی تبدیل میکند که سالها جریان نقدی را تحتتاثیر قرار میدهد.
در سالهای ۲۰۲۵ و ۲۰۲۶، بحث عملی در بازار حول سه شاخص میچرخد. IGP-M (شاخص قیمت عمدهفروشی)، که از نظر تاریخی استاندارد این بخش بوده، پس از نوسانات شدید ۲۰۲۰-۲۰۲۲ با بدبینی نگریسته میشود و در قراردادهای جدید جایگاه خود را از دست داده است. IPCA (شاخص قیمت مصرفکننده — معادل CPI برزیل) جایگزین طبیعی آن است که توسط مستاجرین حرفهای پذیرفته میشود و در محیط تورم لنگرشده از سوی موجر بیطرفانه تلقی میگردد. INCC (شاخص هزینه ساختوساز)، که بیشتر در پیشخرید استفاده میشود، در قراردادهای غیرعادی build-to-suit همراه با بازسازی سفارشی توسط موجر ظاهر میشود.
برای دفتر تجاری آماده با مستاجر حرفهای، IPCA شاخص متعادل است: اجاره را با تورم مصرفکننده تعدیل میکند، مانند IGP-M در شوکهای ارزی جهش نمیکند و توسط دفاتر حسابداری مستاجر بدون اصطکاک پذیرفته میشود. در قراردادهای بلندمدت، جزئیات فنیای که از سرمایهگذار محافظت میکند، شرط بازنگری توافقشده است — نه تعدیل سالانه، بلکه امکان بازنگری قضایی هر سه سال یکبار بر اساس ارزش بازار، که در ماده ۱۹ قانون ۸٫۲۴۵/۹۱ پیشبینی شده و موجر را در برابر زیان واقعی در چرخههای گرم بازار محافظت میکند.
در بحث تضمین، بازار Itajaí میان ضمانتنامه بانکی (نادر، گران، اما در صورت نکول نقدشونده)، بیمه ضمانت اجاره (رایجتر، با هزینه ۸٪ تا ۱۴٪ اجاره سالانه که مستاجر میپردازد) و ودیعه سهماهه اجاره در حساب پسانداز قفلشده در نوسان است. این انتخاب بیطرفانه نیست: بیمه ضمانت اجرا را ساده میکند اما خسارت مادی قابلتوجه را پوشش نمیدهد؛ ودیعه در نکولهای طولانی شکننده است؛ ضامن حقیقی، که هنوز ظاهر میشود، در اجرای قضایی عملاً بیاثر شده است.
ریسکهای پیرامون بندر که در آگهی نوشته نمیشوند
بندر Itajaí محرک تقاضاست، اما کانون تمرکز ریسک هم هست. چهار ریسک خاص این بازار را متمایز میکنند و باید در نرخ سرمایهگذاری مطالبهشده قیمتگذاری شوند.
نخست، فصلیبودن تجارت خارجی است. تردد بندری در چرخههای کوتاه منقبض میشود، هنگامی که نرخ ارز حاشیه سود صادرکنندگان را فشرده میکند یا مسائل بهداشت گیاهی و قانونگذاری بارگیری را متوقف میسازد — رویداد رسوببرداری کانال بندر در ۲۰۲۰-۲۰۲۲ که بار را به Navegantes و Imbituba منحرف کرد، نشان داد که حجم میتواند بهسرعت مهاجرت کند. مستاجرین این بخش پیش از هر بخش دیگری اثر آن را حس میکنند و تأخیر اجاره نخستین نشانه است.
دوم، تمرکز بخشی است. در خیابانهای کامل Centro، بیش از ۷۰٪ دفترهای تجاری در اختیار شرکتهایی هستند که مستقیم یا غیرمستقیم به بندر متصلاند. یک اعتصاب طولانی، یک تغییر مقرراتی در سازمان درآمدهای فدرال یا یک موج ادغام در بخش ترخیص گمرکی میتواند موجب آزاد شدن عرضه دفترهای خالی بهصورت همزمان شود و بازار این عرضه را در ماهها جذب میکند، نه در هفتهها.
سوم، فرسودگی طبقات قدیمی است. ساختمانهای تجاری ساختهشده در دهههای ۸۰ و ۹۰، بدون کابلکشی ساختاریافته، بدون تهویه مرکزی، با آسانسورهای محدود، با ظهور پروژههای جدیدی نظیر Mirante do Porto، ساختمانهای مدرن در محور Genésio Miranda Lins و برجهای نو در Fazenda، که طبقات اداری مدرن عرضه میکنند، جذابیت خود را از دست دادهاند. اختلاف اجاره میان دفتر نو و قدیم با متراژ یکسان در ۲۰۲۶ به ۳۵٪ میرسد و این فاصله رو به افزایش است.
«دفتر تجاری در Itajaí تنها زمانی روی اوراق دولتی صرف ایجاد میکند که سرمایهگذار درک کند در حال خرید بخشی از زنجیره لجستیک بندری است — نه یک ملک. روزی که این زنجیره بازآرایی میشود، اجاره پیش از قیمت واکنش نشان میدهد.»
چهارم، زمان اجارهدادن مجدد است. دفتر مسکونی با قیمتگذاری مناسب در Beira-Rio در ۳۰ تا ۴۵ روز اجاره میرود؛ دفتر تجاری در Centro of Itajaí در شرایط عادی بین ۶۰ تا ۱۱۰ روز میان خروج و سکونت جدید زمان میبرد — و در پنجرههای بد، بیش از شش ماه. این بازه افسانه نیست: جریان نقدی منفی در ماههاست، با IPTU و شارژ از جیب مالک.
دفتر تجاری در برابر مسکونی Beira-Rio در برابر انبار Cordeiros در برابر صندوقهای املاک تجاری
تصمیم منطقی سرمایهگذاری که ۴۰۰ هزار تا ۱٫۲ میلیون رئال (تقریباً ۸۰ هزار تا ۲۴۰ هزار دلار) برای تخصیص در Itajaí در ۲۰۲۶ دارد، خرید نخستین دفتری که میبیند نیست، بلکه مقایسه نسبت بازده به ریسک این طبقه با گزینههای واقعی موجود در همان بازار و بازار سرمایه است. جدول زیر بازههای معمول مشاهدهشده در ۲۰۲۵ و پیشبینیهای ۲۰۲۶ را تجمیع میکند.
| طبقه دارایی | بازده خالص ماهانه نمونه | میانگین خالیماندن سالانه | نقدشوندگی خروج | ریسک اصلی |
|---|---|---|---|---|
| دفتر تجاری — Centro of Itajaí | ۰٫۵۵٪ – ۰٫۷۵٪ | ۱٫۵ – ۲٫۵ ماه | پایین: ۴–۹ ماه | خالیماندن و فرسودگی |
| دفتر تجاری — Fazenda/Cordeiros (طبقات نو) | ۰٫۵۰٪ – ۰٫۶۵٪ | ۱٫۰ – ۲٫۰ ماه | متوسط | بلوغ منطقه پیرامون |
| مسکونی — Beira-Rio Itajaí | ۰٫۳۵٪ – ۰٫۴۵٪ | ۰٫۵ – ۱٫۵ ماه | متوسط-بالا | فشردگی بازده |
| انبار لجستیکی — Cordeiros/Itaipava | ۰٫۶۵٪ – ۰٫۸۵٪ | ۲٫۰ – ۴٫۰ ماه | پایین | مستاجر منفرد |
| صندوقهای املاک طبقات اداری (XPLG, BRCO, KNRI) | ۰٫۶۵٪ – ۰٫۸۰٪ (بازده سود تقسیمی) | متنوع | بالا: روزانه | نوسان قیمت سهم |
| Tesouro IPCA+ 2035 | ~۰٫۵۵٪ واقعی ماهانه | صفر | بالا | نوسان ارزشگذاری بازاری |
خوانش این جدول برای کسی که انتظار دارد دفتر تجاری بر آن مسلط باشد، ناخوشایند است. در بازده خالص، صندوقهای طبقات اداری متنوعشده و انبارهای لجستیکی بهطور مستقیم رقابت میکنند — و بهترتیب نقدشوندگی روزانه و قرارگیری کمتر در معرض چرخه نقطهای بندری را عرضه میکنند. دفتر تجاری در Itajaí در سه شرایط خاص برتر میشود: زمانی که سرمایهگذار موفق به دریافت تخفیف خرید قابلتوجه میشود، زمانی که مستاجر در لحظه خرید قراردادی بلندمدت امضا کرده است، و زمانی که دارایی در ساختمان نو با ویژگیهایی است که در برابر فرسودگی محافظت میکند.
در همین چارچوب، پروژههای تجاری جدید نقش مهمی در نوسازی موجودی بازار ایفا کردهاند. سازندگانی با سابقه محلی، از جمله SIDE Empreendimentos، طبقات اداریای را تحویل میدهند که برای نمای مستاجر پیرامون بندر طراحی شده — ارتفاع سقف مناسب، زیرساخت فناوری اطلاعات کافی و سهمیه واقعبینانه پارکینگ — عواملی که مستقیماً به کاهش خالیماندن و کاهش ریسک فرسودگی در چرخه ۱۰ تا ۱۵ ساله نمونه این نوع سرمایهگذاری ترجمه میشوند.
چکلیست سرمایهگذار: بررسی فنی، ساختار خرید و راهبرد خروج
تصمیم به خرید یک دفتر تجاری در Itajaí در ۲۰۲۶ باید با توالیای از بررسیها پیش رود که سرمایهگذار آماتور را از حرفهای جدا میکند. پیش از ارائه پیشنهاد قیمت، الزامی است که سند مالکیت بهروز ملک تهیه شود، آییننامه ساختمان (که برخی فعالیتهای خاص را ممنوع میکنند) بررسی شود، اعتبار مالیاتی نزد شهرداری تایید شود، متراژ واقعی در برابر سند و نقشه راستیآزمایی شود، و — نکتهای که اغلب نادیده گرفته میشود — صورتجلسه آخرین مجمع ساختمان از نظر کارهای سازهای معوقی که در ۲۴ ماه آتی بهصورت شارژ اضافه وارد خواهند شد، تحلیل شود.
در تحلیل مستاجر هدف، بررسی متقابل ارزش دارد: سابقه شرکت در بخش تجارت خارجی، وابستگی به چند مشتری نهایی، کیفیت تضمین پیشنهادی، میانگین سن تیم و برنامه گسترش اعلامشده. مستاجری که به دلیل رشد آدرس عوض میکند، علامتی متفاوت از مستاجری که به دلیل کوچکسازی خارج میشود، میدهد. سرمایهگذار باتجربه پیش از بستن قرارداد خرید ملک با مستاجر فعلی، با موجر فعلی گفتوگو میکند و گزارش پرداخت ۲۴ ماه گذشته را درخواست میکند.
ساختار خرید نیازمند تحلیل مالیاتی است. شخص حقیقی اجاره را با جدول تصاعدی مالیات بر درآمد مالیات میدهد — نرخ نهایی ۲۷٫۵٪ برای درآمدهای قابلتوجه. هلدینگ مالکیتی در رژیم سود فرضی، اجاره را با حدود ۱۱٫۳۳٪ (مجموع PIS، Cofins، IRPJ و CSLL — مالیاتهای فدرال شرکتی برزیل بر ۳۲٪ فرض درآمد) مالیات میدهد، و سود سرمایهای در فروش با کارآمدی بیشتری برنامهریزی میشود. نقطه عطف معمولاً در درآمد اجاره سالانه بالاتر از ۱۵۰ هزار رئال است — پایینتر از آن، هزینههای نگهداری هلدینگ و الزامات حسابداری سود مالیاتی را میخورند. این تحلیل برای سرمایهگذار خارجی پیچیدگی بیشتری دارد: ساختارهای متفاوتی برای غیرمقیمین وجود دارد و توصیه میشود پیش از خرید با مشاور مالیاتی محلی مشورت کنید.
راهبرد خروج بخشی از برنامه است که هیچکس نمینویسد و همان چیزی است که بازده واقعی را تعریف میکند. سرمایهگذار باید در لحظه خرید مشخص کند که در چه سناریویی خواهد فروخت: نرخ سرمایهگذاری هدف خروج، حداکثر مدت نگهداری، شرط فروش در صورت فرسودگی ساختمان، و راهبرد فروش با مستاجر (حفظ ارزش) در برابر فروش خالی (تسریع فروش اما از دست دادن ۸٪ تا ۱۵٪ قیمت). بدون این انضباط، سرمایهگذاری که با افق ۱۰ ساله وارد میشود به دلیل اینرسی دارایی را ۲۰ ساله نگه میدارد و در این مسیر، فرسودگی سود واقعی را میخورد.
آنچه از این پس باید پایش شود
سه متغیر مسیر نرخهای سرمایهگذاری دفتر تجاری در Itajaí را در دوسالانه ۲۰۲۶-۲۰۲۷ تعریف خواهند کرد. نخست، مسیر Selic — هر کاهش پایدار، فضایی برای فشردگی بازدههای مطالبهشده توسط بازار باز میکند و داراییهای خریداریشده در ۲۰۲۶ با نرخ سرمایهگذاری چاق را افزایش میدهد. دوم، تحویل موجودی جدید طبقات اداری در محور Fazenda/Genésio Miranda Lins، که میتواند فشار بر اجاره دفترهای قدیمی Centro وارد کند. سوم، روند کارهای لایروبی و مدرنسازی کانال بندر Itajaí، که تکمیل کامل آن، مقیاس ازدسترفته به نفع Navegantes را بازمیگرداند و جریان اداری را به Centro برمیگرداند.
به موازات این، سرمایهگذار هوشیار باید سه شاخص کلان را پایش کند: شاخص منطقهای FipeZap Comercial، گزارشهای فصلی Secovi-SC (اتحادیه صنعت ساختمان Santa Catarina) درباره خالیماندن و اجاره میانگین، و شاخصهای بخشی ABRAINC و CBIC که خطلوله تحویلهای جدید را نشان میدهند. این دادهها در ترکیب، شش تا دوازده ماه پیش از آن، حرکتهای اجاره و قیمت فروش در بازار را نشان میدهند.
نکته ویژه برای سرمایهگذار خارجی
برای سرمایهگذاری که خارج از برزیل مقیم است، چند نکته اضافه شایان توجه است. ریسک ارزی واقعی است: نرخ مبادله رئال در دهه گذشته نوسانات ۴۰٪ یا بیشتر در برابر دلار آمریکا را تجربه کرده است، که میتواند بازده دلاری شما را افزایش یا کاهش دهد جدای از عملکرد دارایی به ریال محلی. به همین دلیل، توصیه میشود بازده هدف را به ارز محلی (رئال) قفل کنید و تنها بخشی از پرتفوی خود را به این طبقه دارایی تخصیص دهید. ساختار مالکیت برای غیرمقیمین معمولاً از طریق شناسه CPF (شماره ثبت اشخاص حقیقی برزیل که خارجیان نیز میتوانند دریافت کنند) یا تشکیل شرکت محلی صورت میگیرد، که هرکدام پیامدهای مالیاتی متفاوتی در کشور مقیم شما دارند. انتقال اجاره دریافتی به خارج از برزیل از طریق سیستم بانک مرکزی برزیل ممکن است، اما نیازمند ثبت سرمایه خارجی است.
جمعبندی
دفتر تجاری نزدیک بندر Itajaí در ۲۰۲۶ سادهترین تز ملکی موجود برای سرمایهگذار برزیلی نیست — اما در شرایطی باریک میتواند یکی از قابلدفاعترینها باشد. ریاضی تنها زمانی کار میکند که نرخ سرمایهگذاری خالص صرف روشنی بر Tesouro IPCA+ ارائه دهد، مستاجر حرفهای و قرارداد بلندمدت باشد، ساختمان در برابر فرسودگی دهه آینده مقاومت کند، و راهبرد خروج پیش از امضای سند تعریف شده باشد. خارج از این ستونها، سرمایهگذار در حال خرید روایت است، نه جریان نقدی.
خوانندهای که میخواهد حرکتهای آینده بازار ملکی و مالی Itajaí، Praia Brava و ساحل شمالی Santa Catarina را با عمق دنبال کند، میتواند مشترک تحلیل هفتگی پورتال SIDE شود، که دادههای نرخ سرمایهگذاری، شاخصهای رسمی و خطلوله پروژههای جدید را برای سرمایهگذارانی که با اعداد پیش از صفتها تصمیم میگیرند، تجمیع میکند.