Офис у порта Итажаи: реальная математика 2026
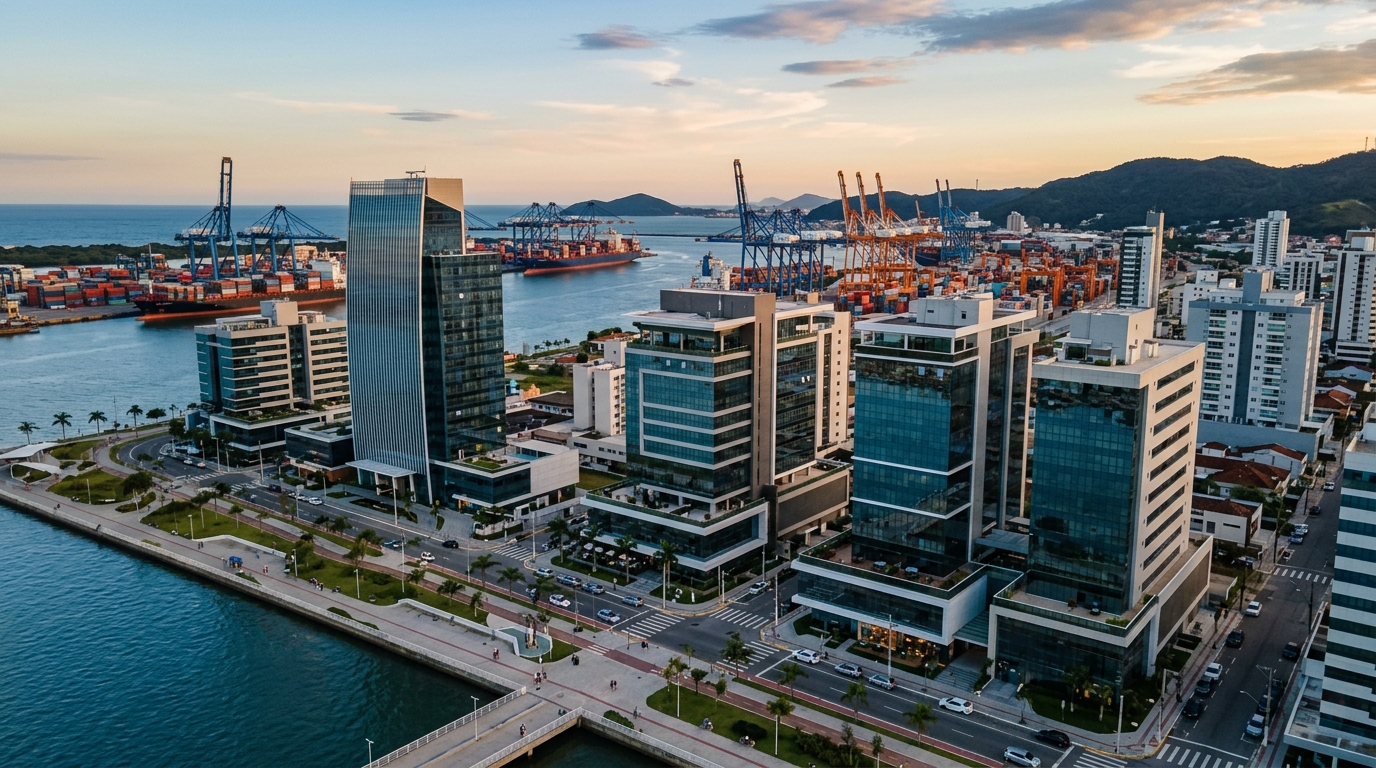
Порт Итажаи (Porto de Itajaí) и соседний терминал Portonave вместе обработали в 2024 году свыше 1,5 миллиона TEU, а к 2026 году, по прогнозам самой портовой администрации и бразильской ассоциации портовых терминалов (ABTP), эта цифра должна превысить 1,6 миллиона. Логистический механизм такого масштаба превращает треугольник районов Centro / Fazenda / Cordeiros в один из самых плотных коммерческих кластеров штата Санта-Катарина и формирует тихий, но устойчивый спрос на офисные помещения площадью 30–80 квадратных метров. Их арендаторы — таможенные брокеры, конторы морского права, экспедиторские агентства, комиссионеры внешней торговли и небольшие торговые дома (trading). Именно об этой категории активов и о её реальной доходности для иностранного инвестора в 2026 году пойдёт речь ниже — без маркетинговой риторики, с цифрами.
Точка отсчёта — калькулятор, а не рекламный буклет. С базовой ставкой Selic (ключевая ставка Центрального банка Бразилии) на двузначном уровне в течение большей части 2025 и 2026 годов любой инвестор, рассматривающий офис в Итажаи, нуждается в прямом ответе: какая минимальная чистая доходность оправдывает отказ от комфорта государственных облигаций Tesouro IPCA+ ради рисков вакантности, неплатежей и морального устаревания здания? Цифры показывают, что пространство для манёвра есть, но коридор между удачной и неудачной сделкой узок, а портовая специфика отличает этот рынок от любого другого среднего города Бразилии.
Порт как источник спроса: почему центр Итажаи держит коммерческую аренду
Первое, что отличает Итажаи от других городов сопоставимого размера, — это отраслевая концентрация вокруг портовой деятельности. Портовый комплекс Итажаи — государственный порт, Portonave в соседнем городе Navegantes, терминалы Poly Terminais и Teporti — обслуживает значительную долю экспорта животного белка и целлюлозы из южной Бразилии и обрабатывает заметный объём рефрижераторных контейнеров. Этот поток требует наличия административной цепочки в нескольких минутах от причала: оформить груз, выпустить импортную декларацию (DI), взаимодействовать с Receita Federal (Федеральная налоговая служба Бразилии) и министерством сельского хозяйства MAPA, своевременно выпустить транспорт.
Результат на карте — специализация треугольника Centro / Fazenda / Cordeiros. Центр (Centro) концентрирует адвокатские бюро по морскому и налоговому праву, таможенные консультанты и традиционные брокерские конторы — типичные арендаторы офисов 35–70 м² с физическим присутствием персонала и приёмом клиентов. Район Fazenda, более жилой, в последние годы наполняется новыми бизнес-центрами, привлекающими расширяющихся таможенных брокеров и малые и средние торговые компании. Cordeiros, примыкающий к федеральной трассе BR-101 и въезду на терминал Portonave, тянет к себе логистических операторов и бэк-офисы внешней торговли — здесь востребованы более крупные офисы, а парковка становится решающим фактором.
Профиль арендатора определяет ставку, срок и стабильность договора. Зрелые брокерские конторы и крупные адвокатские бюро обычно подписывают договоры на 60 месяцев, предоставляют поручителя или страхование арендных платежей и редко меняют адрес — издержки переезда во внешней торговле выходят далеко за рамки самой аренды. Молодые торговые дома и стартующие операторы текут чаще, что превращается в вакантность и расходы на повторную сдачу, которые инвестор обязан заложить в цену до сделки. В 2025 году среднее время повторной сдачи коммерческих помещений в центре Итажаи колебалось от 60 до 110 дней — данные местных агентств недвижимости, сверенные с базой FipeZap Comercial (один из главных индексов цен на коммерческую недвижимость в Бразилии).
Реальная математика: от валовой доходности к чистой ставке капитализации
Самая дорогая ошибка начинающего инвестора в коммерческие офисы — мыслить категориями валовой доходности. Корректный расчёт начинается с годового арендного дохода, но вычитает издержки, которые в сумме отнимают 25–35 % от номинала в первый операционный год и 18–25 % в стабилизированной фазе. Прежде чем сравнивать что-либо с Selic или Tesouro IPCA+, обязательно построить чистый cap rate — отношение Net Operating Income (NOI, чистый операционный доход) к скорректированной на издержки входа стоимости приобретения.
Рассмотрим воспроизводимый кейс: офис 45 м² в центре Итажаи, аренда 4 200 бразильских реалов в месяц (BRL), общедомовые расходы 522 BRL, муниципальный налог на недвижимость IPTU в пересчёте на месяц — 61 BRL. На первый взгляд, 50 400 BRL годовой аренды на цену покупки 650 000 BRL даёт валовую доходность 7,75 % годовых — выше средней по жилой недвижимости на побережье и формально привлекательно. Проблема в том, что эта цифра игнорирует операционные реалии.
Вычтите из годовой выручки: два месяца вакантности (8 400 BRL — реалистичное среднее в долгом цикле), агентскую комиссию управляющей компании 8 % (4 032 BRL), 13-е начисление IPTU и общедомовых платежей в периоды вакантности (1 166 BRL), амортизированный резерв на адаптацию помещения под нового арендатора (2 500 BRL/год), страхование имущества (900 BRL) и разовые расходы на покраску, осмотр и сборы (1 000 BRL). NOI падает до примерно 32 400 BRL, что при стоимости 650 000 BRL даёт чистый cap rate 4,98 % годовых, или около 0,41 % в месяц — ниже целевого ориентира любого инвестора, который видит, что Tesouro IPCA+ 2035 предлагает в 2026 году реальную ставку около 6,5 % годовых.
Чтобы тот же офис давал 0,55–0,70 % в месяц чистыми — диапазон, оправдывающий риск этого класса актива в 2026 году, — цена покупки должна снизиться. При неизменной структуре издержек точка равновесия в 0,60 % в месяц соответствует цене около 540 000 BRL, а в 0,70 % — около 462 000 BRL. Именно эта обратная инженерия, а не цена в объявлении, должна определять переговорную позицию. На рынке центра Итажаи, где средняя запрашиваемая цена за квадратный метр для офисов такой площади в 2025 году колебалась от 11 до 15 тысяч BRL, реальное пространство для скидки 12–18 % существует — особенно в активах с накопившимся ремонтным долгом или в наследственных сделках.
Минимальный спред над безрисковой ставкой
Сравнивать коммерческий офис с Tesouro IPCA+ без учёта премии за риск — вторая структурная ошибка. Государственные облигации не знают вакантности, неплатежей, значимых издержек выхода и обладают ежедневной ликвидностью. Инвестор, принимающий все эти риски, должен требовать — по эмпирическому правилу управляющих фондами недвижимости — минимального спреда в 2,5–3,5 процентных пункта над NTN-B (бразильская государственная индексируемая инфляцией облигация) сопоставимой дюрации. При длинном IPCA+ на уровне 6,5 % реальных годовых в 2026 году это означает требование реального чистого cap rate в коридоре 9,0–10,0 %. В готовых активах в центре получить такую доходность сложно, но возможно — при сочетании скидки на входе, контролируемого ремонта и уже подписанного длинного договора аренды.
Индексы, договор и обеспечение: где инвестор теряет деньги в деталях
Закон Бразилии о найме недвижимости № 8.245/91 в коммерческом разрезе даёт арендодателю более широкие полномочия, чем в жилом сегменте, но и перекладывает на него ответственность. Типичный договор аренды коммерческого офиса в Итажаи заключается на 60 месяцев — этот срок открывает право на обязательное продление через судебное «возобновление» (renovatória), если арендатор выполняет требования статьи 51. Это плюс для арендодателя, заинтересованного в стабильности, но именно эта стабильность превращает выбор индекса корректировки в решение, которое отражается на денежном потоке годами.
В 2025–2026 годах практическая дискуссия на рынке крутится вокруг трёх индексов. IGP-M (общий индекс цен Fundação Getulio Vargas) — исторический стандарт сегмента — после «американских горок» 2020–2022 годов утратил доверие и в новых договорах теряет позиции. IPCA (официальный индекс потребительской инфляции от IBGE) выступает естественным заменителем, его принимают профессиональные арендаторы и считают нейтральным арендодатели в условиях заякоренной инфляции. INCC (индекс стоимости строительства, обычно используемый на этапе стройки) появляется в атипичных договорах build-to-suit, когда арендодатель выполняет ремонт под конкретного арендатора.
Для готового офиса с профессиональным арендатором IPCA — сбалансированный выбор: индексирует аренду по инфляции потребительских цен, не «выстреливает» при валютных шоках, как IGP-M, и принимается без сопротивления бухгалтерскими службами арендатора. В длинных договорах главная техническая защита инвестора — оговорка о пересмотре арендной ставки: не годовая корректировка, а возможность судебного пересмотра ставки до рыночной каждые три года (статья 19 закона № 8.245/91). Эта оговорка защищает арендодателя от реальных потерь в циклах разогрева рынка.
По обеспечениям рынок Итажаи колеблется между банковской гарантией (редкая, дорогая, но ликвидная при неплатеже), страхованием арендных платежей seguro-fiança (более распространено, стоит арендатору 8–14 % годовой аренды) и денежным депозитом caução в размере трёх арендных платежей на сберегательном счёте. Выбор не нейтрален: страхование упрощает взыскание, но не покрывает существенный материальный ущерб; денежный депозит ненадёжен при длительных неплатежах; физическое поручительство, которое всё ещё встречается, превратилось в формальность — взыскать с поручителя по решению суда на практике крайне сложно.
Риски портового окружения, которых нет в объявлении
Порт Итажаи — источник спроса, но одновременно концентрация риска. Четыре специфических риска отличают эту локацию и должны быть отражены в требуемом cap rate.
Первый — сезонность внешней торговли. Портовой грузопоток сжимается короткими циклами, когда валютный курс давит на маржу экспортёров или когда фитосанитарные и регуляторные вопросы тормозят отгрузки. Эпизод заиления канала в 2020–2022 годах, переведший часть грузов в Navegantes и Imbituba, показал, что объёмы могут мигрировать быстро. Арендаторы из этого сектора чувствуют падение раньше других, и просрочка по аренде — первый сигнал.
Второй — отраслевая концентрация. На целых улицах центра свыше 70 % офисов занято компаниями, прямо или косвенно связанными с портом. Долгая забастовка, изменение регулирования Receita Federal или волна слияний в таможенном брокерском бизнесе могут одновременно вывести на рынок крупный пул вакантных помещений, и абсорбировать его этот рынок будет не неделями, а месяцами.
Третий — моральный износ старых бизнес-центров. Коммерческие здания 1980–90-х годов без структурированной кабельной разводки, без центрального кондиционирования, с лифтами ограниченной грузоподъёмности проиграли по привлекательности по мере того, как новые объекты вроде Mirante do Porto, современные здания на оси Genésio Miranda Lins и новые башни в Fazenda стали поставлять качественные офисные этажи. Разница в арендной ставке между новым и старым офисом одной площади достигает 35 % в 2026 году, и разрыв будет расти.
«Коммерческий офис в Итажаи приносит премию над безрисковой ставкой только тем, кто понимает: покупается не помещение, а кусок портовой логистической цепочки. В день, когда эта цепочка перестраивается, аренда реагирует раньше, чем цена».
Четвёртый риск — время повторной сдачи. Грамотно оценённая квартира на набережной Beira-Rio сдаётся за 30–45 дней; коммерческий офис в центре Итажаи в нормальных условиях — за 60–110 дней между выходом одного арендатора и заходом следующего, а в плохие периоды — больше полугода. Это не фольклор риелторов: это отрицательный денежный поток в течение месяцев, причём IPTU и общедомовые расходы оплачивает уже владелец.
Офис vs. жильё Beira-Rio vs. склад в Cordeiros vs. FII (биржевые фонды недвижимости)
Рациональное решение инвестора с бюджетом 400 тысяч — 1,2 миллиона BRL для размещения в Итажаи в 2026 году — это не покупка первого попавшегося офиса, а сравнение соотношения «доходность–риск» этого класса с реальными альтернативами на том же рынке и на бирже. Таблица ниже сводит типичные интервалы 2025 года и прогнозы на 2026.
| Класс актива | Типичная чистая месячная доходность | Средняя годовая вакантность | Ликвидность выхода | Главный риск |
|---|---|---|---|---|
| Офис — центр Итажаи | 0,55 % – 0,75 % | 1,5 – 2,5 мес. | Низкая: 4–9 мес. | Вакантность и износ |
| Офис — Fazenda/Cordeiros (новые здания) | 0,50 % – 0,65 % | 1,0 – 2,0 мес. | Средняя | Дозревание района |
| Жильё — Beira-Rio, Итажаи | 0,35 % – 0,45 % | 0,5 – 1,5 мес. | Средне-высокая | Сжатие доходности |
| Логистический склад — Cordeiros/Itaipava | 0,65 % – 0,85 % | 2,0 – 4,0 мес. | Низкая | Единственный арендатор |
| FII — биржевые фонды офисов (XPLG, BRCO, KNRI) | 0,65 % – 0,80 % (дивидендная доходность) | Диверсифицирована | Высокая: ежедневная | Волатильность пая |
| Tesouro IPCA+ 2035 | ~0,55 % реальных в месяц | Ноль | Высокая | Mark-to-market |
Вывод неудобен для тех, кто ждал доминирования коммерческого офиса в таблице. По чистой доходности FII с распылённым портфелем офисов и логистические склады играют на равных — и предлагают, соответственно, ежедневную ликвидность и меньшую завязку на точечный портовый цикл. Коммерческий офис в Итажаи выигрывает в трёх конкретных ситуациях: когда инвестор получает заметную скидку при покупке; когда арендатор — профессиональная компания с уже подписанным длинным договором на момент сделки; когда актив находится в новом здании с характеристиками, защищающими от морального устаревания.
В этом контексте новые офисные комплексы играют важную роль в обновлении предложения. Местные застройщики с опытом работы в регионе, среди которых SIDE Empreendimentos, сдают офисные этажи, спроектированные под нужды арендаторов портовой экосистемы: достаточная высота потолков, современная инженерная инфраструктура, реалистичное число парковочных мест. Эти факторы напрямую снижают вакантность и уменьшают риск морального устаревания на типичном 10–15-летнем горизонте такого инвестирования.
Чек-лист инвестора: due diligence, структура сделки и стратегия выхода
Решение о покупке офиса в Итажаи в 2026 году должно опираться на последовательность проверок, отделяющих любителя от профессионала. До подачи оферты обязательно: получить актуальную выписку из реестра недвижимости matrícula, изучить устав condomínio (часть зданий ограничивает определённые виды деятельности), подтвердить фискальную чистоту в муниципалитете, сверить фактическую площадь с выпиской и планом и — пункт, которым часто пренебрегают — изучить протокол последнего собрания собственников на предмет запланированных капитальных работ, которые лягут на собственников дополнительным сбором в ближайшие 24 месяца.
В оценке целевого арендатора важна перекрёстная проверка: срок работы компании в секторе внешней торговли, зависимость от узкого круга конечных клиентов, качество предложенного обеспечения, средний возраст команды, заявленный план развития. Арендатор, переезжающий из-за роста, подаёт совсем иной сигнал, чем арендатор, который оптимизирует расходы. Опытный инвестор перед закрытием сделки с занятым помещением общается с действующим арендодателем и запрашивает выписку платежей за последние 24 месяца.
Структура сделки заслуживает налогового анализа. Физическое лицо платит подоходный налог с аренды по прогрессивной шкале — предельная ставка 27,5 % при значимых доходах. Имущественный холдинг на режиме «расчётной прибыли» (lucro presumido) облагает аренду совокупно примерно по 11,33 % (PIS, Cofins, IRPJ и CSLL поверх условной прибыли в 32 %), а прирост капитала при продаже планируется эффективнее. Точка перелома обычно расположена на уровне годовой арендной выручки выше 150 тысяч BRL: ниже — административные издержки на холдинг и бухгалтерские требования съедают налоговую выгоду. Иностранному инвестору, действующему через бразильскую структуру, ещё на этапе планирования стоит сопоставить эту модель с правилами своей юрисдикции по контролируемым иностранным компаниям.
Стратегия выхода — часть плана, которую обычно не пишут, и именно она определяет реальный возврат. Инвестор должен зафиксировать в момент покупки: целевой cap rate на выходе, максимальный срок удержания, триггер продажи в случае морального устаревания здания, стратегию продажи занятого помещения (сохраняет цену) или свободного (ускоряет сделку, но отнимает 8–15 % стоимости). Без этой дисциплины владелец с горизонтом в 10 лет по инерции досиживает до 20-летнего срока, и за это время моральный износ съедает реальную прибыль.
Что иностранному инвестору смотреть отдельно
Покупателю, приезжающему из-за рубежа, к описанной выше математике добавляются три внешних слоя. Первое — валюта: вся выручка номинирована в реалах, и при репатриации дивидендов или продаже актива результат измеряется в долларах, евро или рублях, что вводит свою волатильность. Реальный сценарий стоит строить не только в местной валюте, но и в валюте конечного потребления капитала. Второе — структура владения: иностранец может покупать недвижимость в Бразилии на физическое лицо с регистрацией CPF (бразильский налоговый номер), но в большинстве сценариев с арендной выручкой холдинг или совместное владение с местным резидентом дают лучшую налоговую и репатриационную эффективность. Третье — банковский счёт: операционный реальский счёт в местном банке упрощает приём аренды, оплату IPTU и общедомовых платежей; без него часть процессов уходит к управляющей компании, добавляя издержек.
Что наблюдать дальше
Три переменные определят траекторию cap rates на коммерческие офисы в Итажаи в 2026–2027 годах. Первая — траектория Selic: любое устойчивое снижение откроет пространство для сжатия требуемой рынком доходности и увеличит стоимость активов, купленных в 2026 году с «жирным» cap rate. Вторая — ввод нового офисного предложения на оси Fazenda — Genésio Miranda Lins, способный надавить на ставки аренды в старых зданиях центра. Третья — продвижение работ по дноуглублению и модернизации канала порта Итажаи; их завершение возвращает портовую мощность, частично потерянную в пользу Navegantes, и восстанавливает административный поток в центре.
Параллельно вдумчивому инвестору стоит отслеживать три агрегированных индикатора: региональный индекс FipeZap Comercial, квартальные отчёты ассоциации Secovi-SC о вакантности и средней арендной ставке, а также отраслевые показатели ABRAINC и CBIC, отражающие пайплайн новых поставок. Эти данные в совокупности предвосхищают движение цен аренды и продажи на 6–12 месяцев.
Заключение
Коммерческий офис рядом с портом Итажаи в 2026 году — не самая простая инвестиционная история, доступная иностранному покупателю на бразильском рынке, но при узких условиях одна из самых обоснованных. Математика сходится только когда чистый cap rate даёт явную премию над Tesouro IPCA+, арендатор профессионален, договор долгий, здание выдерживает следующее десятилетие без морального устаревания, а стратегия выхода определена до подписания нотариального акта (escritura). За пределами этих опор инвестор покупает нарратив, а не денежный поток.
Читатели, желающие глубже следить за движениями рынка недвижимости и капитала Итажаи, Praia Brava и северного побережья Санта-Катарины, могут подписаться на еженедельную аналитику портала SIDE: на нём сводятся данные о cap rates, официальные индексы и пайплайн новых проектов — для инвесторов, которые принимают решения по цифрам раньше, чем по эпитетам.