Bureau commercial près du Port d'Itajaí : le calcul réel en 2026
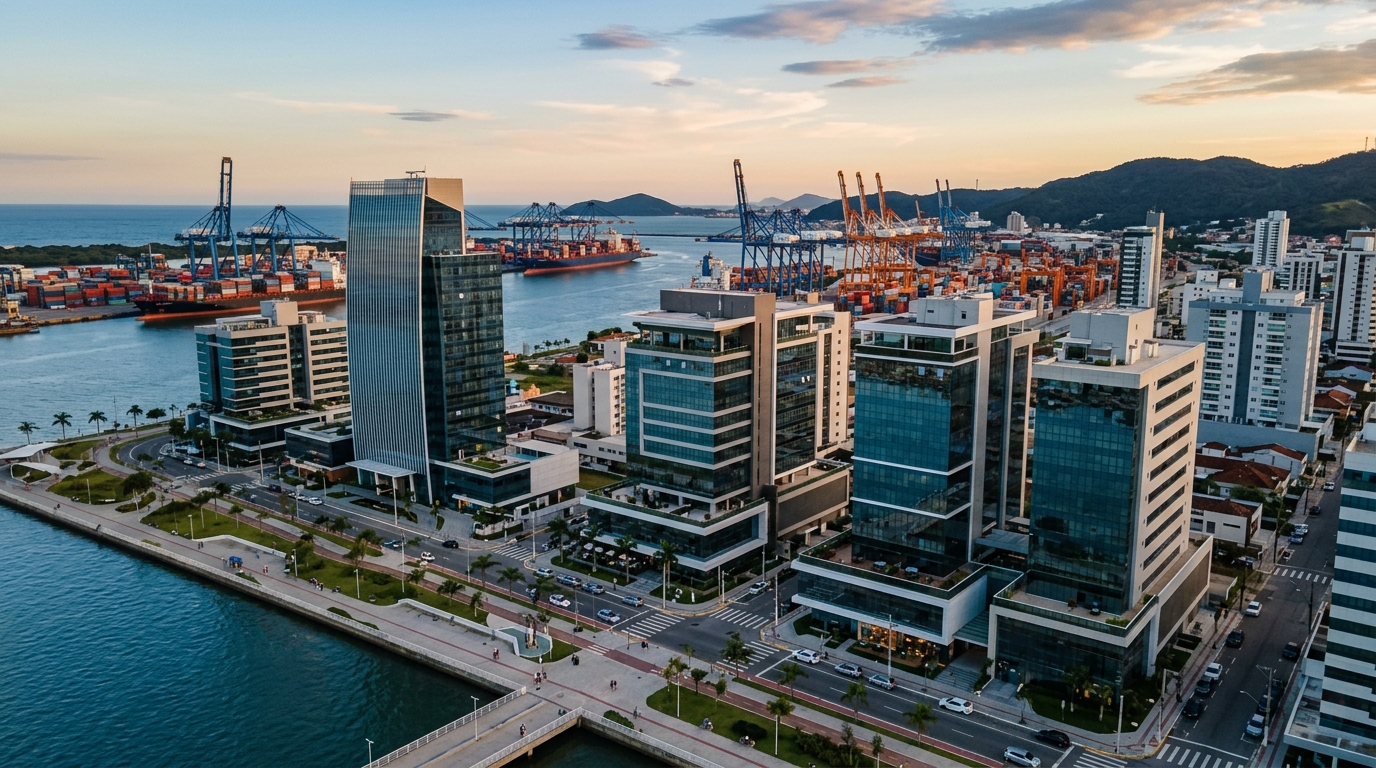
Le Port d'Itajaí et le terminal voisin de Portonave ont mouvementé ensemble plus de 1,5 million de TEUs en 2024 et devraient dépasser 1,6 million en 2026, selon les projections de l'autorité portuaire elle-même et de l'ABTP, la fédération brésilienne des terminaux portuaires. Ce rouage logistique — qui transforme l'axe Centro/Fazenda/Cordeiros en l'un des pôles commerciaux les plus denses de Santa Catarina, État côtier du sud du Brésil — soutient une demande silencieuse mais constante de bureaux commerciaux de 30 à 80 mètres carrés, occupés par des commissionnaires en douane, des cabinets de droit maritime, des agents de fret, des transitaires et des sociétés de trading. C'est précisément sur cette classe d'actifs, et sur le rendement réel qu'elle livre à l'investisseur en 2026, que se penche cette analyse.
Le point de départ n'est pas le discours marketing immobilier, mais la calculatrice. Avec le Selic — taux directeur de la banque centrale brésilienne — campé à un niveau à deux chiffres pendant une bonne partie de 2025 et 2026, l'investisseur qui évalue un bureau commercial à Itajaí a besoin d'une réponse directe : quel est le rendement net minimum qui justifie d'échanger le confort du Tesouro IPCA+ (obligation publique brésilienne indexée sur l'inflation) contre le risque de vacance, d'impayé et d'obsolescence ? Les chiffres montrent qu'il existe une marge — mais l'intervalle entre bien acheter et mal acheter est étroit, et l'écosystème portuaire présente des particularités qui distinguent cette place de n'importe quelle autre ville moyenne brésilienne.
Le port comme vecteur de demande : pourquoi le Centro d'Itajaí soutient la location commerciale
La première chose qui distingue Itajaí des autres villes de taille moyenne, c'est la concentration sectorielle autour de l'activité portuaire. Le Complexe Portuaire d'Itajaí — additionnant le port public, Portonave à Navegantes, Poly Terminais et Teporti — concentre une part significative des exportations de protéines animales et de pâte à papier du sud du pays, ainsi qu'un volume considérable de conteneurs réfrigérés. Ce flux engendre une chaîne administrative qui doit se trouver à quelques minutes du poste à quai : libérer la cargaison, émettre la DI (déclaration d'importation), traiter avec la Receita Federal (administration fiscale brésilienne) et le MAPA (ministère de l'Agriculture), expédier le véhicule dans les délais.
Sur la carte, le résultat est la spécialisation du triangle Centro/Fazenda/Cordeiros. Le Centro concentre les cabinets de droit maritime et fiscal, les conseils douaniers et les commissionnaires traditionnels — un profil de locataire qui occupe des bureaux de 35 à 70 mètres carrés, avec présence physique de l'équipe et accueil du public. Fazenda, plus résidentiel, voit arriver des plateaux corporatifs neufs qui attirent les commissionnaires en expansion et les sociétés de trading de petite et moyenne taille. Cordeiros, voisin de la BR-101 (autoroute fédérale) et de l'accès à Portonave, attire les opérateurs logistiques et les back-offices du commerce extérieur, avec des plateaux plus grands et le parking comme critère décisif.
Le profil du locataire compte parce qu'il détermine le ticket, la durée et la stabilité du contrat. Les commissionnaires et les cabinets matures signent en général des baux de 60 mois, offrent un garant ou une assurance-caution et changent rarement d'adresse — le coût d'un déménagement, dans le commerce extérieur, dépasse de loin celui du loyer. Les jeunes sociétés de trading et les opérateurs en phase de démarrage présentent à l'inverse un taux de rotation plus élevé, ce qui se traduit par de la vacance et un coût de relocation que l'investisseur doit chiffrer avant de signer. En 2025, le délai moyen de relocation des bureaux commerciaux du Centro d'Itajaí a oscillé entre 60 et 110 jours, d'après les données consolidées par les agences immobilières locales et recoupées avec la base FipeZap Comercial (indice brésilien de référence pour l'immobilier).
L'arithmétique réelle : du rendement brut au cap rate net
L'erreur la plus coûteuse de l'investisseur débutant en bureau commercial, c'est de raisonner en rendement brut. Le calcul juste part du revenu locatif annuel, mais déduit des charges qui, additionnées, font chuter le rendement de 25 % à 35 % la première année d'exploitation et de 18 % à 25 % les années stabilisées. Avant toute comparaison avec le Selic ou le Tesouro IPCA+, il est impératif de monter le cap rate net — le rapport entre le Net Operating Income (NOI) et la valeur d'acquisition corrigée des coûts d'entrée.
Prenons un cas réel et reproductible : un bureau de 45 mètres carrés au Centro d'Itajaí, loyer mensuel de 4 200 R$ (environ 700 €), charges de copropriété de 522 R$ et IPTU (taxe foncière municipale brésilienne) mensuel proportionnel de 61 R$. À première vue, 50 400 R$ de loyer annuel rapportés à une valeur d'acquisition de 650 000 R$ (environ 108 000 €) livreraient un rendement brut de 7,75 % par an — supérieur à la moyenne du résidentiel littoral et apparemment compétitif. Le problème, c'est que ce chiffre ignore l'exploitation.
Soustrayez du revenu annuel : deux mois de vacance (8 400 R$, en considérant 2,0 mois par an en moyenne de long terme), 8 % de frais de gestion immobilière (4 032 R$), 13ᵉ mois d'IPTU et de copropriété pendant les périodes de vacance (1 166 R$), réserve pour travaux et adaptation au nouveau locataire (2 500 R$ amortis par an), assurance multirisque (900 R$) et dépenses ponctuelles de peinture, expertise et taxes (1 000 R$). Le NOI tombe à environ 32 400 R$, ce qui appliqué à 650 000 R$ livre un cap rate net de 4,98 % par an, soit près de 0,41 % par mois — en dessous de la cible de tout investisseur qui regarde le Tesouro IPCA+ 2035 offrant, en 2026, un taux réel proche de 6,5 % par an.
Pour que le même bureau livre 0,55 % à 0,70 % par mois en net — la fourchette qui justifie le risque de la classe en 2026 —, la valeur d'acquisition doit baisser. Structure de coûts maintenue, le point d'équilibre à 0,60 % par mois net se situe autour de 540 000 R$, et à 0,70 % autour de 462 000 R$. C'est cette ingénierie inverse, et non le prix affiché à l'annonce, qui doit guider la négociation. Sur des marchés comme le Centro d'Itajaí, où le ticket moyen annoncé pour des bureaux de cette superficie a oscillé entre 11 000 et 15 000 R$ par mètre carré en 2025, il y a effectivement de la marge pour rabattre 12 % à 18 % du prix demandé sur les actifs nécessitant des travaux ou issus de successions.
Le spread minimum face aux obligations publiques
Comparer un bureau commercial au Tesouro IPCA+ sans intégrer la prime de risque est la deuxième erreur structurelle. La dette publique n'a pas de vacance, pas d'impayé, pas de coût de sortie significatif et offre une liquidité quotidienne. L'investisseur qui accepte d'assumer tous ces risques doit exiger, en règle pratique forgée par les gérants de fonds immobiliers, un spread minimum de 2,5 à 3,5 points de pourcentage sur la NTN-B (titre public brésilien indexé sur l'IPCA) de duration comparable. Avec l'IPCA+ long à 6,5 % réel par an en 2026, cela signifie exiger un cap rate réel net entre 9,0 % et 10,0 % — chose difficile sur des actifs achevés au Centro, mais faisable sur des bureaux combinant remise à l'acquisition, rénovation maîtrisée et bail long déjà signé.
Indices, contrat et garanties : où l'investisseur perd de l'argent dans le détail
La loi brésilienne 8.245/91, dans sa lecture commerciale, accorde au bailleur une latitude plus grande qu'en résidentiel — mais lui transfère aussi des responsabilités. Le bail-type de bureau commercial à Itajaí court sur 60 mois, durée qui ouvre droit au renouvellement obligatoire via action renovatória si le locataire remplit les conditions de l'article 51. C'est un atout pour le bailleur attaché à la stabilité, mais c'est aussi ce qui rend le choix de l'indice de révision une décision qui vaut des années de flux de trésorerie.
En 2025 et 2026, le débat pratique sur le marché tourne autour de trois indices. L'IGP-M, historiquement la référence du secteur, est revu avec méfiance après les montagnes russes de 2020-2022 et a perdu du terrain dans les nouveaux contrats. L'IPCA (indice officiel des prix à la consommation) est son remplaçant naturel, accepté par les locataires professionnels et jugé neutre du côté bailleur dans un contexte d'inflation ancrée. L'INCC (indice national des coûts de construction), bien que lié au BTP et davantage utilisé en pré-livraison, apparaît dans les contrats atypiques build-to-suit qui impliquent une rénovation sur mesure réalisée par le bailleur.
Pour un bureau commercial fini avec locataire professionnel, l'IPCA est l'indice équilibré : il corrige le loyer de l'inflation à la consommation, ne s'emballe pas sur les chocs de change comme l'IGP-M, et passe sans friction côté comptabilité du locataire. Sur les baux longs, le détail technique qui protège le plus l'investisseur est la clause de révision conventionnelle — non pas l'ajustement annuel, mais la possibilité de révision judiciaire tous les trois ans à la valeur de marché, prévue à l'article 19 de la loi 8.245/91, qui blinde le bailleur contre les pertes réelles lors des cycles de surchauffe de la place.
Côté garanties, le marché d'Itajaí oscille entre caution bancaire (rare, chère, mais liquide en cas d'impayé), assurance-caution (plus courante, coût de 8 % à 14 % du loyer annuel à la charge du locataire) et dépôt de garantie de trois loyers placé sur livret indexé. Le choix n'est pas neutre : l'assurance-caution simplifie l'exécution mais ne couvre pas les dégradations matérielles significatives ; le dépôt de garantie est fragile face aux impayés longs ; le garant personne physique, qui apparaît encore, est devenu lettre morte à l'exécution judiciaire.
Les risques de l'environnement portuaire qui n'apparaissent pas dans l'annonce
Le Port d'Itajaí est un vecteur de demande, mais c'est aussi une concentration de risque. Quatre risques spécifiques différencient cette place et doivent être chiffrés dans le cap rate exigé.
Le premier est la saisonnalité du commerce extérieur. L'activité portuaire se contracte par cycles courts quand le taux de change comprime les marges des exportateurs, ou quand des questions phytosanitaires et réglementaires bloquent les embarquements — l'épisode du désensablement du chenal en 2020-2022, qui a détourné des cargaisons vers Navegantes et Imbituba, a montré que les volumes peuvent migrer vite. Les locataires du secteur le sentent avant tout autre segment, et le retard de loyer est le premier signal.
Le deuxième est la concentration sectorielle. Dans des rues entières du Centro, plus de 70 % des bureaux commerciaux sont occupés par des sociétés liées directement ou indirectement au port. Une grève prolongée, un changement réglementaire de la Receita Federal ou une vague de fusions dans le secteur de la commission en douane peuvent libérer une offre de bureaux vacants en synchronie, et la place absorbe cette offre en mois, pas en semaines.
Le troisième est l'obsolescence des plateaux anciens. Les immeubles commerciaux construits dans les années 80 et 90, sans câblage structuré, sans climatisation centrale, avec des ascenseurs à capacité limitée, ont perdu de leur attrait à mesure que des projets neufs comme le Mirante do Porto, les immeubles contemporains sur l'axe Genésio Miranda Lins et les nouvelles tours de Fazenda livraient des plateaux corporatifs modernes. L'écart de loyer entre un bureau neuf et un ancien de même superficie atteint 35 % en 2026, et la tendance est à l'élargissement.
« Le bureau commercial à Itajaí livre une prime sur les obligations publiques uniquement si l'investisseur comprend qu'il achète un morceau de la chaîne logistique portuaire — pas un bien immobilier. Le jour où cette chaîne se réorganise, le loyer réagit avant le prix. »
Le quatrième risque, c'est le délai de relocation. Un appartement résidentiel bien tarifé sur la Beira-Rio se loue en 30 à 45 jours ; un bureau commercial au Centro d'Itajaí, en conditions normales, prend 60 à 110 jours entre la sortie et la nouvelle occupation — et dans les fenêtres défavorables, plus de six mois. Cet intervalle n'est pas du folklore : c'est un flux de trésorerie négatif pendant des mois, avec IPTU et copropriété sortant de la poche du propriétaire.
Bureau commercial vs. résidentiel Beira-Rio vs. entrepôt Cordeiros vs. FII de plateaux
La décision rationnelle de l'investisseur disposant de 400 000 à 1,2 million de R$ à allouer à Itajaí en 2026 (environ 65 000 à 200 000 €) n'est pas d'acheter le premier bureau qui se présente, mais de comparer le rapport rendement-risque de cette classe avec les alternatives réelles disponibles sur la même place et sur le marché des capitaux. Le tableau ci-dessous consolide les intervalles typiques observés en 2025 et les projections pour 2026.
| Classe d'actifs | Rendement mensuel net typique | Vacance annuelle moyenne | Liquidité de sortie | Risque principal |
|---|---|---|---|---|
| Bureau commercial — Centro d'Itajaí | 0,55 % – 0,75 % | 1,5 – 2,5 mois | Faible : 4 à 9 mois | Vacance et obsolescence |
| Bureau commercial — Fazenda/Cordeiros (plateaux neufs) | 0,50 % – 0,65 % | 1,0 – 2,0 mois | Moyenne | Maturation du quartier |
| Résidentiel — Beira-Rio Itajaí | 0,35 % – 0,45 % | 0,5 – 1,5 mois | Moyenne-haute | Compression du rendement |
| Entrepôt logistique — Cordeiros/Itaipava | 0,65 % – 0,85 % | 2,0 – 4,0 mois | Faible | Locataire unique |
| FII de plateaux corporatifs (XPLG, BRCO, KNRI — fonds immobiliers cotés brésiliens) | 0,65 % – 0,80 % (dividend yield) | Diversifiée | Élevée : quotidienne | Volatilité du cours |
| Tesouro IPCA+ 2035 | ~0,55 % réel par mois | Zéro | Élevée | Mark-to-market |
La lecture est inconfortable pour qui s'attend à voir le bureau commercial dominer le tableau. En rendement pur, les FII de plateaux corporatifs pulvérisés et les entrepôts logistiques rivalisent de front — et offrent respectivement une liquidité quotidienne et une moindre exposition au cycle portuaire ponctuel. Le bureau commercial à Itajaí l'emporte dans trois situations précises : quand l'investisseur obtient une remise à l'acquisition significative, quand le locataire est professionnel avec un bail long déjà signé au moment de l'achat, et quand l'actif est dans un immeuble neuf doté de différentiels qui protègent contre l'obsolescence.
C'est dans ce contexte que les projets commerciaux neufs jouent un rôle important dans le renouvellement du parc. Des promoteurs avec un ancrage local, parmi lesquels SIDE Empreendimentos, livrent des plateaux corporatifs pensés pour le profil de locataire de l'environnement portuaire — hauteur sous plafond généreuse, infrastructure technologique adéquate et stationnement en proportion réaliste — autant de facteurs qui se traduisent directement en moindre vacance et en moindre risque d'obsolescence sur le cycle de 10 à 15 ans typique de ce type d'investissement.
Check-list de l'investisseur : due diligence, structure d'acquisition et stratégie de sortie
La décision d'acheter un bureau commercial à Itajaí en 2026 doit être précédée d'une séquence de vérifications qui sépare l'investisseur amateur du professionnel. Avant toute offre, il est obligatoire d'obtenir la matrícula (registre foncier brésilien) à jour, de vérifier le règlement de copropriété (certains interdisent des activités spécifiques), de contrôler la régularité fiscale auprès de la mairie, de valider la superficie réelle face à la matrícula et au plan, et — point fréquemment négligé — d'analyser le procès-verbal de la dernière assemblée de copropriété à la recherche de travaux structurels en attente qui entreront en appels de fonds extraordinaires dans les 24 mois à venir.
Sur l'analyse du locataire cible, le contrôle croisé s'impose : ancienneté de la société dans le secteur du commerce extérieur, dépendance à un petit nombre de clients finaux, qualité de la garantie offerte, âge moyen de l'équipe et plan d'expansion déclaré. Un locataire qui change d'adresse pour cause de croissance n'envoie pas le même signal qu'un locataire qui part pour cause de dégraissage. L'investisseur expérimenté discute avec le bailleur actuel avant de conclure l'achat d'un bien occupé, et demande le relevé de paiement des 24 derniers mois.
La structure d'acquisition mérite une analyse fiscale. La personne physique est imposée sur les loyers selon le barème progressif de l'IR (impôt brésilien sur le revenu) — taux marginal de 27,5 % pour des revenus significatifs. Une holding patrimoniale au régime du lucro presumido (régime fiscal forfaitaire brésilien) taxe les loyers à environ 11,33 % (PIS, Cofins, IRPJ et CSLL combinés sur une présomption de 32 %), et la plus-value de cession peut être planifiée plus efficacement. Le point d'inflexion se situe en général au-delà de 150 000 R$ de revenu locatif annuel — en dessous, les coûts de maintien de la holding et les obligations comptables grignotent le gain fiscal.
La stratégie de sortie est la partie du plan que personne n'écrit, et c'est celle qui définit le rendement réel. L'investisseur doit fixer, au moment de l'achat, dans quel scénario il vendra : cap rate cible de sortie, durée maximale de portage, déclencheur de vente en cas d'obsolescence de l'immeuble, et stratégie pour vendre occupé (préserve la valeur) ou vide (accélère la vente mais perd 8 % à 15 % de prix). Sans cette discipline, l'investisseur qui entre avec un horizon de 10 ans finit par porter un actif de 20 ans par inertie, et sur ce parcours l'obsolescence dévore le gain réel.
Ce qu'il faut surveiller à partir de maintenant
Trois variables vont définir la trajectoire des cap rates de bureau commercial à Itajaí sur le biennium 2026-2027. La première, c'est la trajectoire du Selic — tout mouvement durable de baisse ouvre la voie à une compression des rendements exigés par le marché, valorisant les actifs achetés en 2026 à cap rate généreux. La deuxième, c'est la livraison de nouvelles surfaces corporatives sur l'axe Fazenda/Genésio Miranda Lins, susceptible de tirer vers le bas les loyers des bureaux anciens au Centro. La troisième, c'est l'avancée des travaux de dragage et de modernisation du chenal du Port d'Itajaí, dont l'achèvement complet récupère l'échelle perdue au profit de Navegantes et ramène le flux administratif vers le Centro.
En parallèle, l'investisseur attentif doit surveiller trois indicateurs agrégés : l'indice FipeZap Comercial régional, les rapports trimestriels du Secovi-SC (syndicat du logement de Santa Catarina) sur la vacance et le ticket moyen, et les indicateurs sectoriels de l'ABRAINC et de la CBIC qui signalent le pipeline des nouvelles livraisons. Ces données combinées anticipent de six à douze mois les mouvements de loyer et de prix de vente sur la place.
Pour l'investisseur international
L'investisseur étranger qui examine cette thèse doit ajouter deux couches au calcul. La première est le risque de change : le real brésilien (BRL) a oscillé fortement face à l'euro et au dollar entre 2020 et 2025, et le rendement locatif libellé en BRL doit être confronté à une stratégie de couverture ou à un horizon long qui lisse la volatilité du change. La seconde concerne la structuration juridique : l'achat direct par personne physique non-résidente est possible, encadré par l'enregistrement CPF brésilien et la déclaration de capitaux étrangers à la Banco Central, mais une holding patrimoniale brésilienne détenue par une structure étrangère offre souvent une fiscalité plus efficace au-delà d'un certain volume. Les financements en BRL pour non-résidents existent mais restent rares et chers — la quasi-totalité des opérations sont réglées en cash, ce qui élimine la mécanique de l'effet de levier classique des marchés européens.
Conclusion
Le bureau commercial à proximité du Port d'Itajaí en 2026 n'est pas la thèse immobilière la plus simple à la disposition de l'investisseur — brésilien ou étranger — mais elle peut être, sous des conditions étroites, l'une des plus défendables. L'arithmétique ne ferme que lorsque le cap rate net livre une prime claire sur le Tesouro IPCA+, lorsque le locataire est professionnel et le bail long, lorsque l'immeuble résiste à l'obsolescence de la prochaine décennie, et lorsque la stratégie de sortie a été définie avant la signature de l'acte. En dehors de ces piliers, l'investisseur achète un récit, pas un flux de trésorerie.
Le lecteur qui souhaite suivre en profondeur les prochains mouvements du marché immobilier et financier d'Itajaí, Praia Brava et du littoral nord de Santa Catarina peut s'abonner à l'analyse hebdomadaire du portail SIDE, qui croise les données de cap rates, les indices officiels et le pipeline des nouveaux projets pour les investisseurs qui décident avec des chiffres avant les adjectifs.