Sala comercial perto do Porto de Itajaí: a conta real em 2026
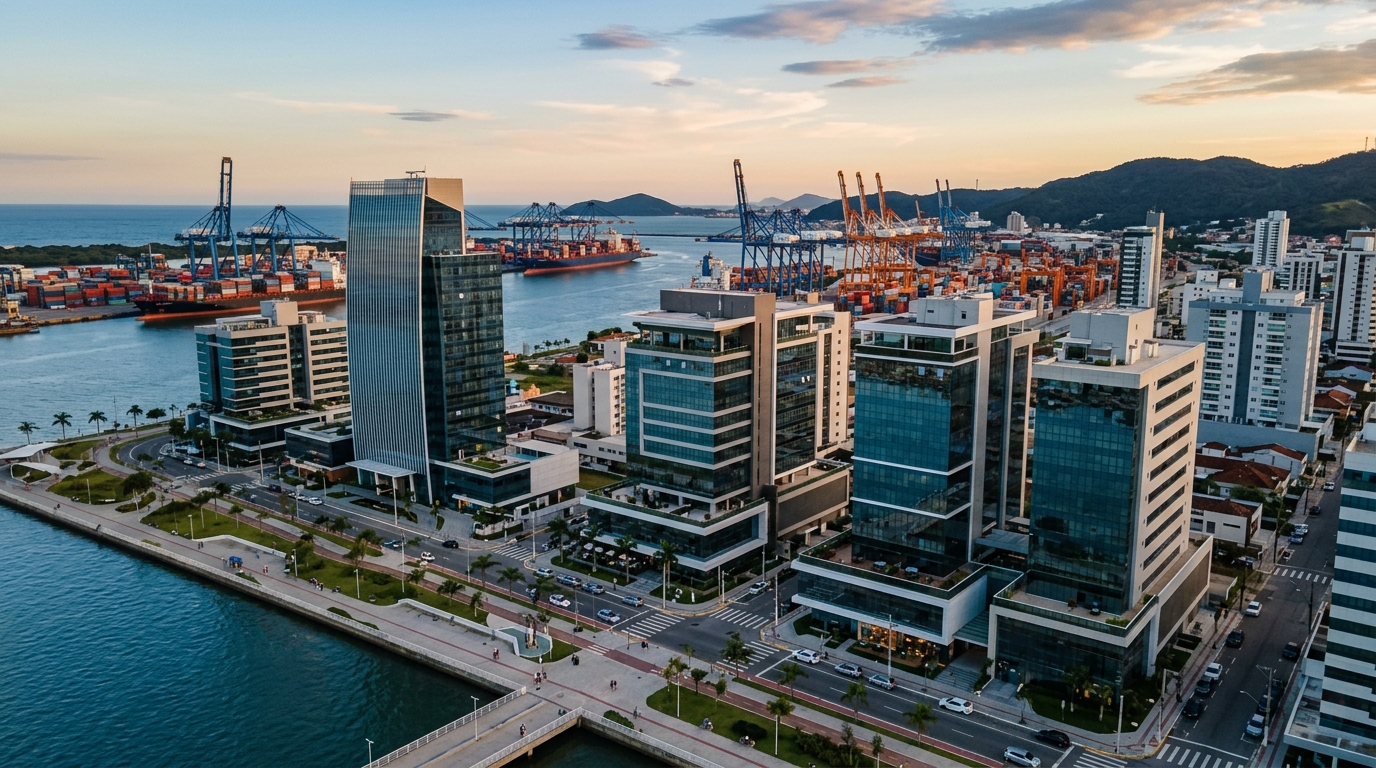
O Porto de Itajaí e o terminal vizinho da Portonave movimentaram juntos mais de 1,5 milhão de TEUs em 2024 e devem ultrapassar 1,6 milhão em 2026, segundo projeções da própria autoridade portuária e da ABTP. Essa engrenagem logística — que transforma o eixo Centro/Fazenda/Cordeiros em um dos polos comerciais mais densos de Santa Catarina — sustenta uma demanda silenciosa, mas constante, por salas comerciais de 30 a 80 metros quadrados ocupadas por despachantes aduaneiros, escritórios de advocacia marítima, agentes de carga, comissárias e tradings. E é exatamente sobre essa classe de ativo, e sobre a conta real de rentabilidade que ela entrega ao investidor em 2026, que esta análise se debruça.
O ponto de partida não é a narrativa de marketing imobiliário, mas a calculadora. Com a taxa Selic em patamar de dois dígitos durante boa parte de 2025 e 2026, o investidor que avalia uma sala comercial em Itajaí precisa de uma resposta direta: qual é o yield líquido mínimo que justifica trocar o conforto do Tesouro IPCA+ pelo risco de vacância, inadimplência e obsolescência? Os números mostram que existe espaço — mas o intervalo entre comprar bem e comprar mal é estreito, e o entorno portuário tem peculiaridades que distinguem essa praça de qualquer outra cidade média brasileira.
O Porto como vetor de demanda: por que o Centro de Itajaí sustenta locação comercial
A primeira coisa que separa Itajaí de outras cidades de porte médio é a concentração setorial em torno da atividade portuária. O Complexo Portuário do Itajaí — somando o porto público, a Portonave em Navegantes, a Poly Terminais e a Teporti — responde por uma fatia relevante das exportações de proteína animal e celulose do Sul do país, e por movimentação expressiva de contêineres refrigerados. Esse fluxo cria uma cadeia administrativa que precisa estar a poucos minutos do berço de atracação: liberar carga, emitir DI, tratar com a Receita Federal e o MAPA, despachar veículo em tempo hábil.
O resultado, no mapa, é a especialização do triângulo Centro/Fazenda/Cordeiros. O Centro concentra escritórios de advocacia marítima e tributária, consultorias aduaneiras e comissárias tradicionais — perfil de inquilino que ocupa salas de 35 a 70 metros quadrados, com presença física de equipe e atendimento ao público. A Fazenda, mais residencial, vem ganhando lajes corporativas novas que atraem despachantes em expansão e tradings de pequeno e médio porte. Cordeiros, vizinho da BR-101 e do acesso à Portonave, atrai operadores logísticos e backoffice de comércio exterior, com salas maiores e estacionamento como item decisivo.
O perfil de inquilino importa porque define ticket, prazo e estabilidade do contrato. Despachantes e escritórios maduros costumam assinar contratos de 60 meses, oferecem fiador ou seguro-fiança e raramente trocam de endereço — o custo de mudança, em comércio exterior, vai além do aluguel. Já tradings menores e operadores em fase inicial têm rotatividade maior, o que se traduz em vacância e custo de re-locação que o investidor precisa precificar antes de fechar a compra. Em 2025, o tempo médio de re-locação de salas comerciais no Centro de Itajaí variou entre 60 e 110 dias, conforme dados consolidados por imobiliárias locais e cruzados com a base do FipeZap Comercial.
A matemática real: do yield bruto ao cap rate líquido
O erro mais caro do investidor iniciante em sala comercial é raciocinar em yield bruto. A conta correta começa pela receita anual de aluguel, mas desconta custos que, somados, derrubam o retorno em 25% a 35% no primeiro ano de operação e em 18% a 25% em anos estabilizados. Antes de qualquer comparação com Selic ou Tesouro IPCA+, é obrigatório montar o cap rate líquido — a razão entre o Net Operating Income (NOI) e o valor de aquisição corrigido por custos de entrada.
Considere um caso real e replicável: sala de 45 metros quadrados no Centro de Itajaí, aluguel mensal de R$ 4.200, condomínio de R$ 522 e IPTU mensal proporcional de R$ 61. À primeira vista, R$ 50.400 de aluguel anual sobre um valor de aquisição de R$ 650.000 entregaria um yield bruto de 7,75% ao ano — superior à média do residencial litorâneo e aparentemente competitivo. O problema é que esse número ignora a operação.
Subtraia da receita anual: dois meses de vacância (R$ 8.400, considerando 2,0 meses por ano em média de longo prazo), 8% de taxa de administração imobiliária (R$ 4.032), 13º mês de IPTU e condomínio em períodos de vacância (R$ 1.166), reserva para reformas e adequação de novo inquilino (R$ 2.500 ao ano amortizados), seguro patrimonial (R$ 900) e despesas pontuais de pintura, vistoria e taxas (R$ 1.000). O NOI cai para aproximadamente R$ 32.400, o que aplicado sobre R$ 650.000 entrega cap rate líquido de 4,98% ao ano, ou cerca de 0,41% ao mês — abaixo do alvo de qualquer investidor que esteja olhando o Tesouro IPCA+ 2035 oferecendo, em 2026, taxa real próxima de 6,5% ao ano.
Para que a mesma sala entregue 0,55% a 0,70% ao mês líquido — o intervalo que justifica o risco da classe em 2026 —, o valor de aquisição precisa cair. Mantida a estrutura de custos, o ponto de equilíbrio em 0,60% ao mês líquido fica em torno de R$ 540.000, e em 0,70% em torno de R$ 462.000. É essa engenharia reversa, e não o valor pedido pelo anúncio, que deve guiar a negociação. Em mercados como o do Centro de Itajaí, onde o ticket médio anunciado para salas dessa metragem oscilou entre R$ 11 mil e R$ 15 mil por metro quadrado em 2025, há sim espaço para abater 12% a 18% do preço pedido em ativos com reforma pendente ou em transmissões de espólio.
O spread mínimo contra a renda fixa
Comparar uma sala comercial com Tesouro IPCA+ sem incorporar o prêmio de risco é o segundo erro estrutural. Renda fixa pública não tem vacância, não tem inadimplência, não tem custo de saída relevante e tem liquidez diária. O investidor que aceita assumir todos esses riscos deve cobrar, como regra prática construída por gestoras de fundos imobiliários, um spread mínimo de 2,5 a 3,5 pontos percentuais sobre a NTN-B comparável de duration semelhante. Com IPCA+ longo em 6,5% real ao ano em 2026, isso significa exigir cap rate real líquido entre 9,0% e 10,0% — algo difícil em ativos prontos no Centro, mas factível em salas que combinem desconto de aquisição, reforma controlada e contrato longo já assinado.
Indexadores, contrato e garantias: onde o investidor perde dinheiro no detalhe
A Lei 8.245/91, na sua leitura comercial, dá ao locador uma latitude maior do que no residencial — mas também transfere responsabilidades. O contrato típico de sala comercial em Itajaí roda em 60 meses, prazo que assegura a renovação compulsória via ação renovatória se o inquilino cumprir os requisitos do artigo 51. Esse é um ponto a favor do locador interessado em estabilidade, mas é também o que torna a escolha do indexador uma decisão que vale anos de fluxo de caixa.
Em 2025 e 2026, o debate prático no mercado tem girado em torno de três indexadores. O IGP-M, historicamente padrão do setor, voltou a ser visto com desconfiança após a montanha-russa de 2020-2022 e perdeu espaço em contratos novos. O IPCA é o substituto natural, aceito por inquilinos profissionais e considerado neutro pelo lado do locador em ambiente de inflação ancorada. O INCC, embora ligado à construção civil e mais usado em pré-obra, tem aparecido em contratos atípicos build-to-suit que envolvem reforma sob medida feita pelo locador.
Para sala comercial pronta com inquilino profissional, IPCA é o indexador equilibrado: corrige o aluguel pela inflação ao consumidor, não dispara em choques cambiais como o IGP-M e é aceito sem fricção por escritórios de contabilidade do inquilino. Em contratos longos, o detalhe técnico que mais protege o investidor é a cláusula de revisão pactuada — não o reajuste anual, mas a possibilidade de revisão judicial a cada três anos pelo valor de mercado, prevista no artigo 19 da Lei 8.245/91, que blinda o locador contra perdas reais em ciclos de aquecimento da praça.
No quesito garantia, o mercado de Itajaí tem oscilado entre fiança bancária (rara, cara, mas líquida em caso de inadimplência), seguro-fiança (mais comum, custo de 8% a 14% do aluguel anual pago pelo inquilino) e caução em três aluguéis depositada em poupança vinculada. A escolha não é neutra: seguro-fiança simplifica a execução, mas não cobre danos materiais relevantes; caução é frágil em inadimplências longas; fiador pessoa física, que ainda aparece, tem virado letra morta na execução judicial.
Os riscos do entorno portuário que não aparecem no anúncio
O Porto de Itajaí é vetor de demanda, mas é também concentração de risco. Quatro riscos específicos diferenciam essa praça e precisam estar precificados no cap rate exigido.
O primeiro é a sazonalidade do comércio exterior. Movimentação portuária se contrai em ciclos curtos quando o câmbio comprime margens de exportadores ou quando questões fitossanitárias e regulatórias travam embarques — o episódio do desassoreamento do canal em 2020-2022, que desviou cargas para Navegantes e Imbituba, mostrou que volumes podem migrar rapidamente. Inquilinos do setor sentem antes de qualquer outro segmento, e o atraso de aluguel é o primeiro sinal.
O segundo é a concentração setorial. Em ruas inteiras do Centro, mais de 70% das salas comerciais estão ocupadas por empresas ligadas direta ou indiretamente ao porto. Uma greve prolongada, uma mudança regulatória da Receita Federal ou uma onda de fusões no setor de despacho aduaneiro pode liberar oferta de salas vagas em sincronia, e a praça absorve essa oferta em meses, não em semanas.
O terceiro é a obsolescência das lajes antigas. Edifícios comerciais erguidos nas décadas de 80 e 90, sem cabeamento estruturado, sem ar-condicionado central, com elevadores de capacidade limitada, perderam apelo conforme empreendimentos novos como o Mirante do Porto, edifícios contemporâneos no eixo da Genésio Miranda Lins e novas torres na Fazenda entregaram lajes corporativas modernas. O diferencial de aluguel entre uma sala nova e uma antiga da mesma metragem chega a 35% em 2026, e a tendência é alargar.
"A sala comercial em Itajaí entrega prêmio sobre a renda fixa apenas se o investidor entender que está comprando um pedaço da cadeia logística portuária — não um imóvel. O dia em que essa cadeia se reorganiza, o aluguel reage antes do preço."
O quarto risco é o tempo de re-locação. Sala residencial bem precificada na Beira-Rio aluga em 30 a 45 dias; sala comercial no Centro de Itajaí, em condições normais, leva 60 a 110 dias entre saída e nova ocupação — e em janelas ruins, mais de seis meses. Esse intervalo não é folclore: é fluxo de caixa negativo durante meses, com IPTU e condomínio saindo do bolso do proprietário.
Sala comercial vs. residencial Beira-Rio vs. galpão Cordeiros vs. FIIs de lajes
A decisão racional do investidor com R$ 400 mil a R$ 1,2 milhão para alocar em Itajaí em 2026 não é comprar a primeira sala que apareça, mas comparar a relação retorno-risco dessa classe com as alternativas reais disponíveis na mesma praça e no mercado de capitais. A tabela abaixo consolida os intervalos típicos observados em 2025 e projeções para 2026.
| Classe de ativo | Yield líquido mensal típico | Vacância anual média | Liquidez de saída | Risco principal |
|---|---|---|---|---|
| Sala comercial — Centro de Itajaí | 0,55% – 0,75% | 1,5 – 2,5 meses | Baixa: 4–9 meses | Vacância e obsolescência |
| Sala comercial — Fazenda/Cordeiros (lajes novas) | 0,50% – 0,65% | 1,0 – 2,0 meses | Média | Maturação do entorno |
| Residencial — Beira-Rio Itajaí | 0,35% – 0,45% | 0,5 – 1,5 mês | Média-alta | Compressão de yield |
| Galpão logístico — Cordeiros/Itaipava | 0,65% – 0,85% | 2,0 – 4,0 meses | Baixa | Inquilino único |
| FIIs de lajes corporativas (XPLG, BRCO, KNRI) | 0,65% – 0,80% (dividend yield) | Diversificada | Alta: diária | Volatilidade de cota |
| Tesouro IPCA+ 2035 | ~0,55% real ao mês | Zero | Alta | Marcação a mercado |
A leitura é desconfortável para quem espera ver a sala comercial dominar a tabela. Em yield puro, FIIs de lajes corporativas pulverizadas e galpões logísticos competem de frente — e oferecem, respectivamente, liquidez diária e menor exposição ao ciclo portuário pontual. A sala comercial em Itajaí ganha em três situações específicas: quando o investidor consegue desconto de aquisição relevante, quando o inquilino é profissional com contrato longo já assinado no momento da compra, e quando o ativo está em prédio novo com diferenciais que protegem contra obsolescência.
É nesse contexto que empreendimentos comerciais novos têm desempenhado um papel relevante na renovação do estoque. Construtoras com histórico local, entre elas a SIDE Empreendimentos, têm entregado lajes corporativas pensadas para o perfil de inquilino do entorno portuário — pé-direito generoso, infraestrutura tecnológica adequada e vagas de garagem em proporção realista — fatores que se traduzem diretamente em menor vacância e em menor risco de obsolescência ao longo do ciclo de 10 a 15 anos típico desse tipo de investimento.
Checklist do investidor: due diligence, estrutura de aquisição e estratégia de saída
A decisão de comprar uma sala comercial em Itajaí em 2026 deve ser precedida por uma sequência de verificações que separa o investidor amador do profissional. Antes de fazer proposta, é obrigatório levantar a matrícula atualizada do imóvel, verificar a convenção de condomínio (algumas vedam atividades específicas), conferir a regularidade fiscal junto à Prefeitura, validar a metragem real contra a matrícula e a planta, e — ponto frequentemente ignorado — analisar a ata da última assembleia condominial em busca de obras estruturais pendentes que entrarão como rateio extra nos próximos 24 meses.
Na análise do inquilino-alvo, vale a checagem cruzada: tempo de mercado da empresa no setor de comex, dependência de poucos clientes finais, qualidade da garantia oferecida, idade média da equipe e plano de expansão declarado. Inquilino que está mudando de endereço por crescimento dá sinal diferente do inquilino que está saindo por enxugamento. Investidor experiente conversa com o atual locador antes de fechar a compra com o imóvel ocupado, e pede demonstrativo de pagamento dos últimos 24 meses.
A estrutura de aquisição merece análise tributária. Pessoa física tributa aluguel pela tabela progressiva do IR — alíquota marginal de 27,5% para receitas relevantes. Holding patrimonial em lucro presumido tributa aluguel a aproximadamente 11,33% (PIS, Cofins, IRPJ e CSLL combinados sobre 32% de presunção), e ganho de capital na venda pode ser planejado com mais eficiência. O ponto de inflexão costuma estar em receita anual de aluguel superior a R$ 150 mil — abaixo disso, custos de manutenção da holding e exigências contábeis comem o ganho tributário.
A estratégia de saída é a parte do plano que ninguém escreve, e é a que define o retorno real. O investidor deve definir, no momento da compra, em qual cenário venderá: cap rate alvo de saída, prazo máximo de carrego, gatilho de venda em caso de obsolescência do prédio, e estratégia para vender ocupado (preserva valor) versus vazio (acelera venda mas perde 8% a 15% de preço). Sem essa disciplina, o investidor que entra com horizonte de 10 anos acaba carregando ativo de 20 anos por inércia, e nesse percurso a obsolescência come o ganho real.
O que observar daqui pra frente
Três variáveis vão definir a trajetória de cap rates de sala comercial em Itajaí no biênio 2026-2027. A primeira é a trajetória da Selic — qualquer movimento sustentado de queda abre espaço para compressão de yields exigidos pelo mercado, valorizando os ativos comprados em 2026 com cap rate gordo. A segunda é a entrega de novo estoque de lajes corporativas no eixo Fazenda/Genésio Miranda Lins, que pode pressionar aluguel das salas antigas no Centro. A terceira é a evolução das obras de dragagem e modernização do canal do Porto de Itajaí, cuja conclusão plena recupera escala perdida para Navegantes e devolve fluxo administrativo ao Centro.
Em paralelo, o investidor atento deve monitorar três indicadores agregados: o índice FipeZap Comercial regional, os relatórios trimestrais do Secovi-SC sobre vacância e ticket médio, e os indicadores setoriais da ABRAINC e CBIC que sinalizam pipeline de novas entregas. Esses dados, combinados, antecipam em seis a doze meses os movimentos de aluguel e de preço de venda na praça.
Conclusão
Sala comercial próxima ao Porto de Itajaí em 2026 não é a tese imobiliária mais simples disponível ao investidor brasileiro — mas pode ser, sob condições estreitas, uma das mais defensáveis. A matemática só fecha quando o cap rate líquido entrega prêmio claro sobre o Tesouro IPCA+, quando o inquilino é profissional e o contrato é longo, quando o prédio resiste à obsolescência da próxima década, e quando a estratégia de saída foi definida antes da assinatura da escritura. Fora desses pilares, o investidor está comprando narrativa, não fluxo de caixa.
O leitor que quer acompanhar com profundidade as próximas movimentações do mercado imobiliário e financeiro de Itajaí, Praia Brava e litoral norte de Santa Catarina pode assinar a análise semanal do portal SIDE, que cruza dados de cap rates, índices oficiais e pipeline de novos empreendimentos para investidores que decidem com números antes de adjetivos.