Komersyal na opisina sa Porto de Itajaí: bilang 2026
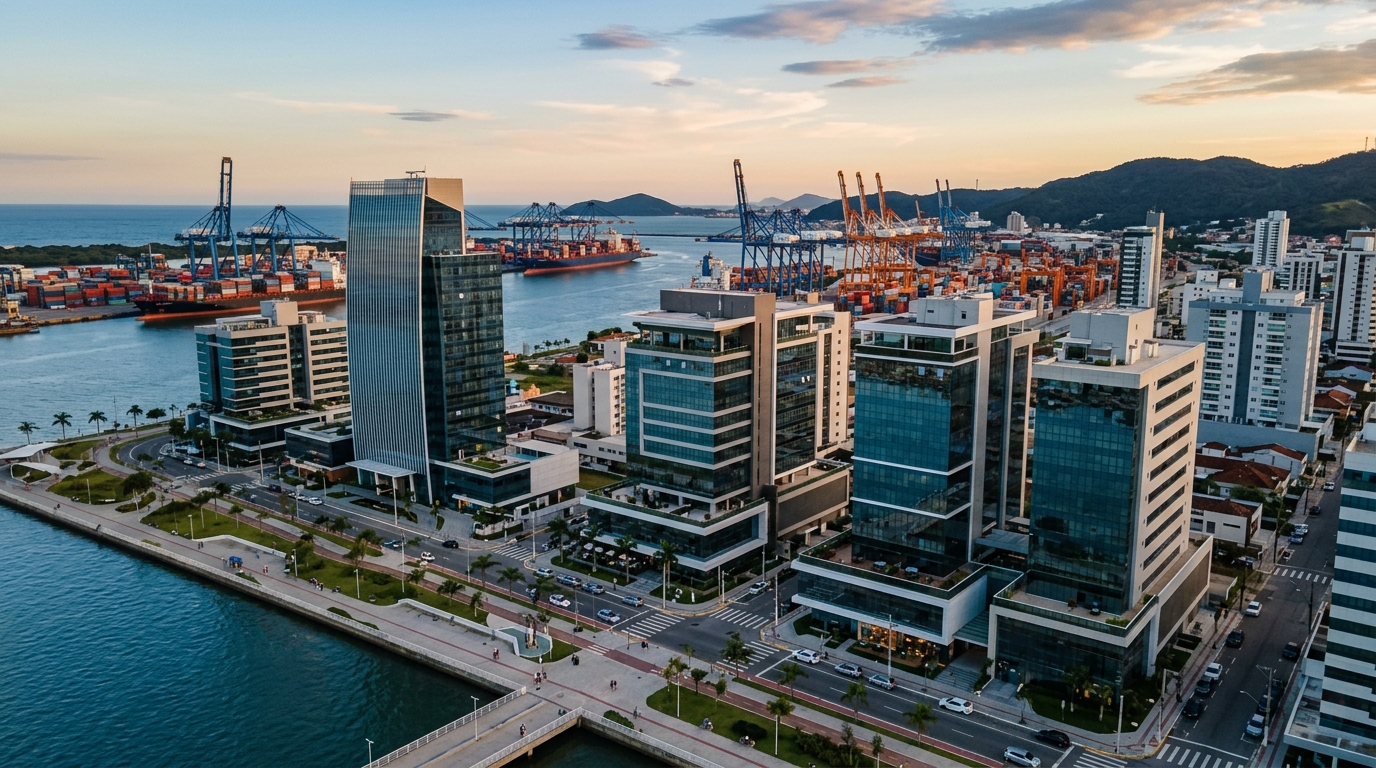
Magkasamang naghatid ng mahigit 1.5 milyong TEUs noong 2024 ang Porto de Itajaí at ang katabing terminal ng Portonave, at inaasahan ng mga awtoridad ng pantalan na lalampas ito sa 1.6 milyong TEUs pagsapit ng 2026. Ang malakihang gulong ng logistika — na siyang dahilan kung bakit ang ehe ng Centro, Fazenda at Cordeiros ay isa na sa pinakamasiksik na komersyal na sentro sa Santa Catarina, sa timog na rehiyon ng Brazil — ang sumusustento sa tahimik ngunit tuluy-tuloy na pangangailangan para sa mga komersyal na opisina na may sukat na 30 hanggang 80 metro kuwadrado. Ang mga ito ay inookupahan ng mga customs broker, mga abogadong dalubhasa sa karagatang batas, mga ahente ng kargada, comissárias at maliliit na trading firms. Sa partikular na klase ito ng ari-arian, at sa tunay na bilang ng kita na inihahatid nito sa namumuhunan pagdating ng 2026, nakatuon ang pagsusuri na ito.
Ang panimulang punto ay hindi ang patalastas ng nagtitinda ng bahay, kundi ang kalkulador mismo. Habang ang taunang Selic — ang batayang interes na itinatakda ng sentral na bangko ng Brazil — ay nanatili sa antas na may dalawang digit sa malaking bahagi ng 2025 at 2026, kailangan ng namumuhunan na sumusuri ng komersyal na opisina sa Itajaí ng tuwirang sagot. Ano ba ang pinakamababang netong yield na nagbibigay-katwiran sa pag-iwan sa ginhawa ng Tesouro IPCA+ — ang inflation-linked na bono ng Estado ng Brazil — para harapin ang panganib ng vacancy, kawalan ng kabayaran at pagiging laos ng yari? Ipinapakita ng mga bilang na may puwang para kumita, ngunit ang gitnang lugar sa pagitan ng tamang pagbili at ng maling pagbili ay makitid. Ang mga kakaibang katangian ng kapaligirang pantalan ang naghihiwalay sa lokal na ito mula sa anumang ibang katamtamang lungsod sa Brazil.
Ang pantalan bilang puwersa ng pangangailangan: bakit pinananatili ng sentro ng Itajaí ang upa sa komersyo
Ang unang katangian na naghahati sa Itajaí mula sa iba pang katamtamang laking lungsod ay ang konsentrasyon ng sektor sa palibot ng aktibidad ng pantalan. Ang Complexo Portuário do Itajaí — pinagsama-sama ang pampublikong pantalan, ang Portonave sa Navegantes, ang Poly Terminais at ang Teporti — ay may malaking bahagi sa mga eksportasyon ng inihaw na karne at celulosa mula sa timog na bahagi ng Brazil, at malaki rin ang trapiko ng mga lamigang kontenedor. Ang ganitong daloy ay lumilikha ng administratibong tanikala na kailangang nasa loob lamang ng ilang minuto mula sa pantalan: paglabas ng kargada, paggawa ng deklarasyon sa kostums, pakikipag-ugnayan sa Receita Federal — ang katumbas ng buwis na ahensiya ng Brazil — at sa MAPA, ang ministeryo ng agrikultura, at mabilis na pagsulong ng sasakyang naghahatid.
Ang resulta sa mapa ay ang espesyalisasyon ng tatsulok na bumubuo sa Centro, Fazenda at Cordeiros. Ang Centro ay konsentrasyon ng mga abogadong dalubhasa sa karagatang batas at sa buwis, mga consultoria ng kostums at mga tradisyonal na comissárias — kawal ng nangungupahan na umookupa sa mga opisina na may sukat na 35 hanggang 70 metro kuwadrado, may pisikal na presensya ng pangkat at nagsisilbi sa publiko. Ang Fazenda, na mas residensyal sa karakter, ay unti-unting nakakatanggap ng mga bagong corporate floors na nakakaakit ng mga lumalawak na customs broker at maliliit hanggang katamtamang laking tradings. Ang Cordeiros, na karatig ng BR-101 — ang pambansang lansangan na ugnay ng timog Brazil — at ng daan papuntang Portonave, ay nakakaakit ng mga logistics operator at backoffice ng komersyong panlabas, na nag-okupa sa mas malalaking opisina kung saan ang paradahan ang naging mapagpasyang elemento.
Mahalaga ang katangian ng nangungupahan dahil dito tinutukoy ang halaga ng kontrata, ang tagal at ang katatagan nito. Ang mga karanasang customs broker at mga matatag na opisina ay karaniwang pumipirma ng kontrata na 60 buwan, naghahatid ng fiador o seguro-fiança at bihirang lumipat ng tirahan — sa komersyong panlabas, ang halaga ng paglilipat ay higit pa sa kabayaran ng upa. Samantala, ang mga maliit na trading at mga operatorong panimula ay may mas mataas na turnover, na nagpapatunay sa vacancy at sa halaga ng pagsasaayos ng bago na dapat tantyahin ng namumuhunan bago niya tapusin ang pagbili. Sa 2025, ang average na tagal ng muling pag-uupa para sa mga komersyal na opisina sa Centro ng Itajaí ay umindyek sa pagitan ng 60 at 110 araw, ayon sa datos na pinagsama-sama ng lokal na mga real estate na ahensya at ng FipeZap Comercial — ang pangunahing index ng presyo at upa ng komersyal na ari-arian sa Brazil.
Ang totoong matematika: mula sa gross yield papuntang netong cap rate
Ang pinakamamahaling pagkakamali ng nagsisimulang namumuhunan sa komersyal na opisina ay ang pag-iisip ng yield sa kanyang gross na anyo. Ang tamang bilang ay nagsisimula sa taunang kita mula sa upa, ngunit kailangang ibawas ang mga gastusin na, kapag pinagsama-sama, ay nagpapababa ng kita sa pagitan ng 25% at 35% sa unang taon ng operasyon, at 18% hanggang 25% sa mga estable nang taon. Bago paghambingin ito sa Selic o sa Tesouro IPCA+, dapat munang itayo ang netong cap rate — ang ratio sa pagitan ng Net Operating Income (NOI) at ng halagang binayad sa pagbili na isinama na ang lahat ng gastos sa entrada.
Isaalang-alang ang isang tunay at maaaring kopyahing kaso: opisina ng 45 metro kuwadrado sa Centro ng Itajaí, buwanang upa na R$ 4,200 (mga halaga ay nasa Brazilian reais, ang lokal na pera), gastusin sa kondominyo na R$ 522 at proporsyonal na buwanang IPTU — buwis sa kabuuang ari-arian — na R$ 61. Sa unang tingin, ang R$ 50,400 na taunang upa sa halaga ng pagbili na R$ 650,000 ay magbubunga ng gross yield na 7.75% kada taon — mas mataas pa sa katamtamang residensyal na baybayin at sa mukha ay mapagkumpitensya. Ang problema ay hindi nito isinasaalang-alang ang totoong operasyon.
Ibawas mula sa taunang kita: dalawang buwan ng vacancy (R$ 8,400, alinsunod sa pangmatagalang average na 2.0 buwan kada taon), 8% na bayad sa real estate na ahensya na nangangasiwa (R$ 4,032), ika-13 na buwan ng IPTU at kondominyo sa panahon ng vacancy (R$ 1,166), reserba para sa pagsasaayos at pagbabago para sa bagong nangungupahan (R$ 2,500 kada taon na inamortisa), seguro ng pampatrimonyong (R$ 900) at mga isahang gastusin sa pagpipinta, inspeksyon at iba pang bayarin (R$ 1,000). Ang NOI ay bumababa sa humigit-kumulang R$ 32,400, at kapag ito ay inilapat sa R$ 650,000 ay nagbibigay ito ng netong cap rate na 4.98% kada taon, o mga 0.41% kada buwan — mas mababa pa sa target ng anumang namumuhunan na nakatingin sa Tesouro IPCA+ 2035 na nag-aalok, sa 2026, ng real na rate na malapit sa 6.5% kada taon.
Para ang parehong opisina ay maghatid ng 0.55% hanggang 0.70% kada buwan na neto — ang puwang na nagbibigay-katwiran sa panganib ng klase ng asset na ito sa 2026 — kailangang bumaba ang halaga ng pagbili. Habang panatilihin ang estruktura ng mga gastusin, ang puntong pantay sa 0.60% kada buwan na neto ay nasa paligid ng R$ 540,000, at sa 0.70% ay nasa paligid ng R$ 462,000. Ang baligtad na inhinyeriyang ito, at hindi ang humihinging presyo ng anunsyo, ang dapat na gumabay sa pakikipagkasundo. Sa mga merkado tulad ng Centro ng Itajaí, kung saan ang average na ticket ng anunsyo para sa mga opisina ng ganoong sukat ay umindyek sa pagitan ng R$ 11,000 at R$ 15,000 kada metro kuwadrado sa 2025, mayroon talagang puwang para magbawas ng 12% hanggang 18% mula sa humihinging presyo sa mga ari-arian na may nakabinbing pagkukumpuni o sa mga transferensiya ng pamana.
Ang pinakamababang spread laban sa fixed income
Ang paghahambing ng komersyal na opisina sa Tesouro IPCA+ nang walang pagdaragdag ng risk premium ay ang ikalawang estruktural na pagkakamali. Ang pampublikong fixed income ay walang vacancy, walang default, walang malaking gastos sa paglabas at may pang-araw-araw na liquidity. Ang namumuhunan na tumatanggap ng lahat ng panganib na ito ay dapat humingi, bilang praktikal na batas na binuo ng mga tagapamahala ng real estate funds, ng pinakamababang spread na 2.5 hanggang 3.5 puntong porsyento sa ibabaw ng katulad na NTN-B — ang mahabang inflation-linked na bono ng Brazil — na may kaparehong duration. Sa IPCA+ longo na nasa 6.5% na real kada taon sa 2026, ibig sabihin nito kailangang humingi ng netong cap rate na 9.0% hanggang 10.0% — mahirap ito sa mga handa na ari-arian sa Centro, ngunit pwedeng kamtin sa mga opisina na pinagsama-sama ang diskwento sa pagbili, kontroladong pagsasaayos at mahabang kontratang nakapirma na.
Mga indikador, kontrata at garantiya: kung saan nawawala ang pera ng namumuhunan sa detalye
Ang Brazilian Law 8.245/91, sa pagbabasa nitong komersyal, ay nagbibigay sa nagpapaupa ng mas malawak na latitude kumpara sa residensyal — ngunit nagbabaling din ito ng mga responsibilidad. Ang tipikal na kontrata ng komersyal na opisina sa Itajaí ay tumatakbo sa 60 buwan, isang tagal na nagbibigay-katiyakan sa pwersang renewal sa pamamagitan ng ação renovatória — aksyon para sa renewal — kung ang nangungupahan ay tutupad ng mga kinakailangan sa artikulo 51 ng batas. Ito ay isang puntong pabor sa nagpapaupa na interesado sa katatagan, ngunit ito rin ang dahilan kung bakit ang pagpili ng indikador ay isang desisyon na nagkakahalaga ng mga taon ng cash flow.
Sa 2025 at 2026, ang praktikal na debate sa merkado ay umiikot sa tatlong indikador. Ang IGP-M, na historikal na pamantayan ng sektor, ay muling tinitingnan nang may pagdududa pagkatapos ng pagtagisan-tagisan noong 2020-2022 at nawalan ng espasyo sa mga bagong kontrata. Ang IPCA — ang pangunahing index ng pagtaas ng presyo sa Brazil, katumbas ng CPI — ay ang natural na kapalit, tinatanggap ng mga propesyonal na nangungupahan at itinuturing na neutral ng nagpapaupa sa kapaligiran ng nakatambal na inflation. Ang INCC, bagama't may kaugnayan sa konstruksiyon at mas ginagamit sa pre-obra, ay lumitaw sa mga atipikal na kontratang build-to-suit na may kasamang pagsasaayos na ginawa ng nagpapaupa.
Para sa handa nang komersyal na opisina na may propesyonal na nangungupahan, ang IPCA ay ang balanseng indikador: itinatama nito ang upa ayon sa konsumer inflation, hindi tumatalon sa mga pagbabago ng palitan tulad ng IGP-M, at tinatanggap ito nang walang kabuong-bagal ng mga opisina ng accounting ng nangungupahan. Sa mahabang kontrata, ang teknikal na detalye na pinakamahusay na nagpoprotekta sa namumuhunan ay ang sugnay ng napagkasunduang pagsusuri — hindi ang taunang pagtatama, kundi ang posibilidad ng pagsusuri ng korte tuwing tatlong taon ayon sa halaga ng merkado, na nakatakda sa artikulo 19 ng Batas 8.245/91, na siyang nagliligtas sa nagpapaupa laban sa tunay na pagkawala sa panahon ng pag-init ng lokal na merkado.
Sa kategorya ng garantiya, ang merkado ng Itajaí ay umindyek sa pagitan ng fiança bancária (mas bihira, mas mahal, ngunit mabilis na liquid sa kaso ng default), seguro-fiança (mas karaniwan, na may halagang 8% hanggang 14% ng taunang upa na binayaran ng nangungupahan) at caução na tatlong upa na inilagay sa nakatuong bank account. Ang pagpili ay hindi neutral: pinapadali ng seguro-fiança ang pagpapatupad, ngunit hindi nito tinatakpan ang malaking pinsala sa pisikal na yari; ang caução ay marupok sa mahabang default; at ang fiador na isang indibidwal, na lumalabas pa rin, ay halos walang puwersa sa pagpapatupad ng korte.
Ang mga panganib ng kapaligirang pantalan na hindi nakikita sa anunsyo
Ang Porto de Itajaí ay puwersa ng pangangailangan, ngunit ito rin ay konsentrasyon ng panganib. Apat na partikular na panganib ang naghihiwalay sa lokal na ito at kailangang maitala sa kinakailangang cap rate.
Ang una ay ang sezonalidad ng komersyong panlabas. Ang trapiko sa pantalan ay umuurong sa maiikling siklo kapag ang palitan ay nagdulot ng pagbaba sa margin ng mga eksportador, o kapag ang mga isyu na pangkalusugan ng halaman at regulasyon ay nakaharang sa mga pasahero ng kargada — ang episodyo ng pagsasaayos ng kanal noong 2020-2022, na nagpasara sa mga kargada papuntang Navegantes at Imbituba, ay nagpakita na ang mga dami ay pwedeng mabilis na lumipat. Ang mga nangungupahan ng sektor ay nararamdaman ito bago ang lahat ng iba pang sektor, at ang pagkahuli sa upa ang unang senyales.
Ang ikalawa ay ang konsentrasyon ng sektor. Sa buong kalye sa Centro, mahigit 70% ng mga komersyal na opisina ay inookupahan ng mga kumpanyang direkta o di-direkta na konektado sa pantalan. Ang isang mahabang welga, isang pagbabago sa regulasyon ng Receita Federal o isang alon ng pagsasama-sama sa sektor ng customs brokerage ay pwedeng magtanggal ng maraming bakanteng opisina nang sabay-sabay, at ang lokal na merkado ay magsisipa ng oferta na ito sa mga buwan, hindi sa mga linggo.
Ang ikatlo ay ang pagiging laos ng matandang corporate floors. Ang mga komersyal na gusali na itinayo noong 1980s at 1990s, walang structured cabling, walang central air-conditioning, na may mga elebator na may limitadong kapasidad, ay nawalan ng kaakit-akit sa katanyagan habang ang mga bagong proyekto tulad ng Mirante do Porto, ang kontemporaryong mga gusali sa ehe ng Genésio Miranda Lins at mga bagong tore sa Fazenda ay naghatid ng modernong corporate floors. Ang pagkakaiba sa upa sa pagitan ng bagong opisina at lumang opisina ng kaparehong sukat ay umaabot sa 35% pagsapit ng 2026, at ang tendensya ay lalo pang lumawak.
"Ang komersyal na opisina sa Itajaí ay naghahatid ng premium sa ibabaw ng fixed income lamang kung naintindihan ng namumuhunan na bumibili siya ng piraso ng tanikala ng logistika ng pantalan — hindi ng ari-arian. Sa araw na ang tanikalang iyon ay magsasaayos muli, ang upa ay tutugon bago ang presyo."
Ang ikaapat na panganib ay ang oras ng muling pag-uupa. Ang isang residensyal na yunit na maayos ang pagpresyo sa Beira-Rio ay naipapaupa sa 30 hanggang 45 araw; ang komersyal na opisina sa Centro ng Itajaí, sa normal na kalagayan, ay nagtatagal ng 60 hanggang 110 araw sa pagitan ng paglabas at ng bagong pag-okupa — at sa masamang panahon, mahigit anim na buwan. Ang patlang na ito ay hindi alamat: ito ay negatibong cash flow sa loob ng mga buwan, na may IPTU at kondominyo na lumalabas sa bulsa ng may-ari.
Komersyal na opisina kumpara sa residensyal na Beira-Rio, sa imbakang Cordeiros at sa FIIs ng corporate floors
Ang makatuwirang desisyon ng namumuhunan na may R$ 400 mil hanggang R$ 1.2 milyon para ilagay sa Itajaí sa 2026 ay hindi ang pagbili ng unang opisinang lalabas, kundi ang paghahambing ng relasyong return-risk ng klaseng ito sa mga tunay na alternatibo na nasa parehong lokal at sa merkado ng kapital. Ang sumusunod na talahanayan ay nagbubuod ng mga karaniwang puwang na napansin sa 2025 at ng mga projeksyon para sa 2026.
| Klase ng asset | Karaniwang netong yield kada buwan | Average na taunang vacancy | Liquidity ng paglabas | Pangunahing panganib |
|---|---|---|---|---|
| Komersyal na opisina — Centro ng Itajaí | 0.55% – 0.75% | 1.5 – 2.5 buwan | Mababa: 4–9 buwan | Vacancy at pagiging laos |
| Komersyal na opisina — Fazenda/Cordeiros (mga bagong floor) | 0.50% – 0.65% | 1.0 – 2.0 buwan | Katamtaman | Pagtanda ng kapaligiran |
| Residensyal — Beira-Rio Itajaí | 0.35% – 0.45% | 0.5 – 1.5 buwan | Katamtaman-mataas | Pagkasiksik ng yield |
| Imbakang logistika — Cordeiros/Itaipava | 0.65% – 0.85% | 2.0 – 4.0 buwan | Mababa | Iisang nangungupahan |
| FIIs ng corporate floors (XPLG, BRCO, KNRI) | 0.65% – 0.80% (dividend yield) | Pinapakalat | Mataas: araw-araw | Volatility ng share price |
| Tesouro IPCA+ 2035 | ~0.55% na real kada buwan | Zero | Mataas | Mark-to-market |
Ang pagbabasa ay hindi komportable para sa nagtatanong na makakita ng komersyal na opisina na nangunguna sa talahanayan. Sa puro yield, ang pinakanagkakalat na FIIs at ang logistics warehouses ay kumikipagtipan nang harap-harapan — at nag-aalok, ayon sa nararapat, ng pang-araw-araw na liquidity at mas mababang pagkakalantad sa partikular na siklo ng pantalan. Ang komersyal na opisina sa Itajaí ay nagtatagumpay sa tatlong partikular na sitwasyon: kapag nakakaabot ang namumuhunan ng malaking diskwento sa pagbili, kapag ang nangungupahan ay propesyonal na may mahabang kontrata na nakapirma na sa oras ng pagbili, at kapag ang ari-arian ay nasa bagong gusali na may mga differential na nagpoprotekta laban sa pagiging laos.
Sa konteksto na ito, ang mga bagong komersyal na proyekto ay may mahalagang papel sa pagpapanibago ng imbentaryo. Ang mga construction firm na may lokal na kasaysayan, kabilang ang SIDE Empreendimentos, ay naghatid ng corporate floors na isinaayos para sa katangian ng nangungupahan ng kapaligirang pantalan — mahabang taas ng kisame, sapat na imprastrukturang teknolohikal at makatotohanang proporsyon ng paradahan — mga salik na direktang isinasalin sa mas mababang vacancy at mas mababang panganib ng pagiging laos sa loob ng siklo ng 10 hanggang 15 taon na tipikal para sa ganitong klase ng pamumuhunan.
Checklist ng namumuhunan: due diligence, estruktura ng pagbili at estratehiya ng paglabas
Ang desisyong bumili ng komersyal na opisina sa Itajaí sa 2026 ay kailangang sundan ng isang serye ng mga beripikasyon na naghihiwalay sa namumuhunan na aficionado mula sa propesyonal. Bago gumawa ng alok, kailangang kumuha ng updated na rehistro ng titulo ng ari-arian, suriin ang convention ng kondominyo (may ilan na nagbabawal ng partikular na aktibidad), kumpirmahin ang pagiging regular sa buwis sa Munisipyo, beripikahin ang tunay na sukat laban sa rehistro at sa plano, at — punto na karaniwang pinapansin — analisahin ang minutes ng huling pagtitipon ng kondominyo upang hanapin ang nakabinbing istrakturang gawain na mapupunta bilang ekstrang pagbabahagi sa susunod na 24 na buwan.
Sa pagsusuri ng target na nangungupahan, mabilis ang krus-tsek: tagal ng kumpanya sa sektor ng komex, dependensya sa ilang panghuling kliyente, kalidad ng garantiyang inialok, average na edad ng pangkat at idineklara nilang plano sa pagpapalawak. Ang nangungupahan na lumilipat ng tirahan dahil sa paglago ay nagbibigay ng iba't ibang signal kaysa sa nangungupahan na umaalis dahil sa pag-urong. Ang karanasang namumuhunan ay nakikipag-usap sa kasalukuyang nagpapaupa bago tapusin ang pagbili ng okupado na ari-arian, at humihiling ng demonstrasyon ng pagbabayad sa loob ng huling 24 na buwan.
Ang estruktura ng pagbili ay nararapat sa tributaryong pagsusuri. Ang indibidwal na tao ay binubuwisan ang upa ayon sa progresibong talahanayan ng IR — ang Imposto de Renda, o income tax — na may marginal rate na 27.5% para sa malalaking kita. Ang patrimonyong holding sa lucro presumido — isang pinagaang regimen ng buwis — ay binubuwisan ang upa sa humigit-kumulang 11.33% (PIS, Cofins, IRPJ at CSLL na pinagsama-sama sa 32% ng inakalang batayan), at ang capital gain sa pagbebenta ay pwedeng planuhin nang may mas mataas na efisyenya. Ang puntong palatandaan ay karaniwang nasa taunang upa na higit sa R$ 150,000 — sa ilalim ng halagang iyon, kakainin ng mga gastos sa pagmamantini ng holding at ng kontaduriya ang gain sa buwis.
Ang estratehiya sa paglabas ang bahagi ng plano na walang sumusulat, at ito ang nagpapasiya ng tunay na pagbabalik. Ang namumuhunan ay dapat matukoy, sa oras ng pagbili, kung saang senaryo siya magbebenta: target cap rate sa paglabas, pinakamataas na panahon ng pagbabato, sigaw para magbenta sa kaso ng pagiging laos ng gusali, at estratehiya para magbenta ng okupado (nag-iimbak ng halaga) kumpara sa walang laman (mas mabilis na benta ngunit nawawalan ng 8% hanggang 15% ng presyo). Kung walang disiplina, ang namumuhunan na pumasok na may pananaw na 10 taon ay nagtatapos ng pagbabato ng 20 taong ari-arian dahil sa inertia, at sa landas na iyon ay kinakain ng pagiging laos ang tunay na kita.
Ano ang aabangan mula ngayon
Tatlong baryabol ang magtatakda ng landas ng cap rates ng komersyal na opisina sa Itajaí sa biennium 2026-2027. Una, ang landas ng Selic — anumang sustained na paghina ay nagbubukas ng espasyo para sa pagkasiksik ng yields na kinikilala ng merkado, na nagpapahalaga sa mga ari-arian na binili sa 2026 na may matabang cap rate. Ikalawa, ang paghatid ng bagong imbentaryo ng corporate floors sa ehe ng Fazenda at Genésio Miranda Lins, na pwedeng magpapaba sa upa ng mga lumang opisina sa Centro. Ikatlo, ang pag-unlad ng mga gawaing dragado at modernisasyon ng kanal ng Porto de Itajaí, na ang ganap na pagkumpleto ay nagbabalik ng nawalang sukat papuntang Navegantes at nagbabalik ng administratibong daloy papuntang Centro.
Sa magkahawig na bahagi, ang masigasig na namumuhunan ay dapat magmasid ng tatlong pinagsama-samang indikador: ang index ng FipeZap Comercial regional, ang trimestriyal na ulat ng Secovi-SC — ang lokal na samahan ng mga real estate company — sa vacancy at average ticket, at ang mga indikador ng sektor ng ABRAINC at CBIC na nagpapahiwatig ng pipeline ng bagong paghatid. Ang mga datos na ito, kapag pinagsama-sama, ay anim hanggang labindalawang buwan na maagang nag-iiral ng mga galaw ng upa at ng presyo ng pagbebenta sa lokal na merkado.
Konklusyon
Ang komersyal na opisina malapit sa Porto de Itajaí sa 2026 ay hindi ang pinakasimpleng tesis ng pag-aari na magagamit ng namumuhunan sa Brazil — ngunit pwede itong maging, sa ilalim ng masikip na kondisyon, isa sa pinaka-mapagtatanggol. Tumutugma lamang ang matematika kapag naghahatid ang netong cap rate ng malinaw na premium sa ibabaw ng Tesouro IPCA+, kapag ang nangungupahan ay propesyonal at ang kontrata ay mahaba, kapag ang gusali ay lumalaban sa pagiging laos ng susunod na dekada, at kapag natukoy ang estratehiya sa paglabas bago ang pagpirma ng titulo. Sa labas ng mga pundasyon na ito, ang namumuhunan ay bumibili ng salaysay, hindi ng cash flow.
Ang mambabasa na nais sumunod nang mas masinsinan sa mga susunod na galaw ng merkado ng real estate at sa pananalapi ng Itajaí, Praia Brava at hilagang baybayin ng Santa Catarina ay maaaring mag-subscribe sa lingguhang pagsusuri ng portal SIDE, na nagkokrus ng datos ng cap rates, mga opisyal na index at pipeline ng mga bagong proyekto para sa mga namumuhunan na nagpapasiya gamit ang mga bilang bago ang mga adyetibo.