İtajaí Limanı Yakınında Ticari Ofis: 2026 Gerçek Hesap
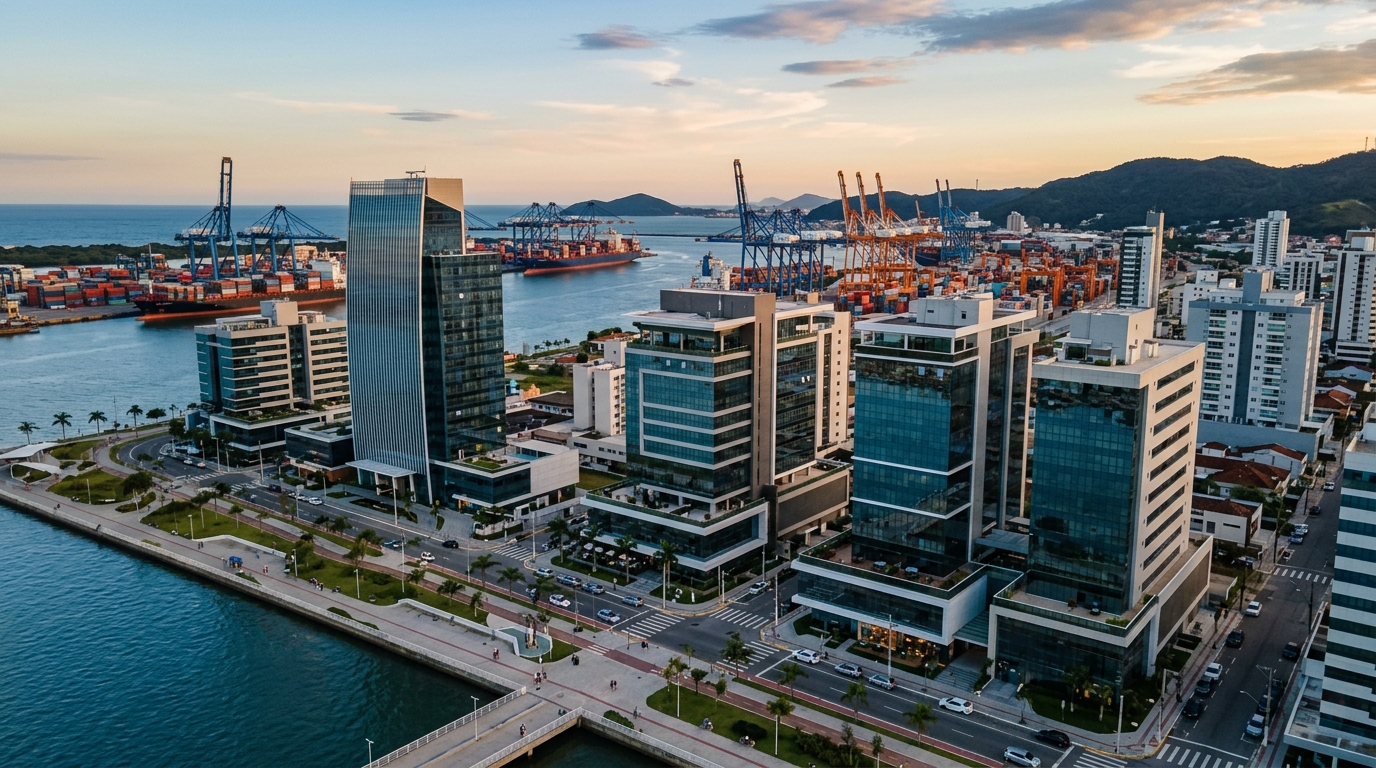
İtajaí Limanı ve komşu Portonave terminali, 2024 yılında birlikte 1,5 milyon TEU'nun (yirmi ayaklık konteyner eşdeğeri) üzerinde elleçleme gerçekleştirdi ve liman idaresinin kendi projeksiyonları ile Brezilya Liman Terminalleri Birliği ABTP'nin verilerine göre 2026'da 1,6 milyonu aşmaları bekleniyor. Centro/Fazenda/Cordeiros üçgenini Santa Catarina'nın en yoğun ticari merkezlerinden birine dönüştüren bu lojistik mekanizma; gümrük müşavirleri, deniz hukuku ofisleri, yük acenteleri, komisyoncular ve dış ticaret şirketleri tarafından kullanılan 30 ila 80 metrekarelik ticari ofislere yönelik sessiz ama sürekli bir talep yaratıyor. Bu yazı tam olarak bu varlık sınıfını ve onun 2026'da yatırımcıya sunduğu gerçek karlılığı mercek altına alıyor.
Başlangıç noktası emlak pazarlamasının anlatısı değil, hesap makinesidir. Brezilya'nın temel faiz oranı Selic 2025 ile 2026'nın büyük bölümünde çift haneli seviyelerde seyrederken, İtajaí'de bir ticari ofisi değerlendiren yatırımcının doğrudan bir yanıta ihtiyacı var: Tüketici fiyat endeksine endeksli Brezilya devlet tahvili Tesouro IPCA+'nın konforunu boşluk, tahsilat riski ve eskime karşılığında bırakmayı haklı çıkaracak minimum net getiri oranı nedir? Rakamlar manevra alanı bulunduğunu gösteriyor — ancak iyi alımla kötü alım arasındaki aralık dar ve liman çevresinin Brezilya'nın diğer orta ölçekli şehirlerinden ayrıldığı kendine özgü dinamikleri var.
Talebin motoru olarak Liman: Centro de İtajaí neden ticari kiralamayı ayakta tutuyor
İtajaí'yi diğer orta ölçekli şehirlerden ayıran ilk unsur, liman faaliyetleri etrafındaki sektörel yoğunlaşmadır. İtajaí Liman Kompleksi — kamu limanı, Navegantes'teki Portonave, Poly Terminais ve Teporti'nin toplamı — Brezilya'nın güneyinde hayvansal protein ve selüloz ihracatının önemli bir bölümünden ve çok büyük miktarda soğutmalı konteyner trafiğinden sorumludur. Bu akış, yanaşma yerinden birkaç dakika uzakta bulunması gereken bir idari zincir oluşturur: yükü serbest bırakmak, ithalat beyannamesi (DI) düzenlemek, Brezilya Gelir İdaresi (Receita Federal) ve Tarım Bakanlığı (MAPA) ile yazışmak, aracı zamanında sevk etmek.
Bunun haritadaki yansıması Centro/Fazenda/Cordeiros üçgeninin uzmanlaşmasıdır. Centro; deniz ve vergi hukuku ofislerini, gümrük danışmanlıklarını ve geleneksel komisyoncuları barındırır — fiziksel ekip varlığı ve müşteri kabulü gerektiren, 35 ila 70 metrekarelik ofisleri tercih eden kiracı profili. Daha konut ağırlıklı olan Fazenda, büyüyen gümrük müşavirlerini ve küçük-orta ölçekli dış ticaret şirketlerini çeken yeni kurumsal katlar kazanıyor. BR-101 otoyoluna ve Portonave'ye erişimin komşusu Cordeiros ise lojistik operatörleri ve dış ticaret arka ofislerini çekiyor — burada daha büyük ofisler ve otopark belirleyici unsurlar.
Kiracı profili önemlidir çünkü kira düzeyini, vadeyi ve sözleşmenin istikrarını belirler. Olgun gümrük müşavirleri ve hukuk ofisleri genellikle 60 ay vadeli sözleşmeler imzalar, kefil veya kira sigortası sunar ve nadiren adres değiştirir — dış ticarette taşınma maliyeti kiranın çok ötesindedir. Daha küçük dış ticaret şirketleri ve başlangıç aşamasındaki operatörler ise daha yüksek hareketlilik gösterir; bu da yatırımcının satın almadan önce fiyatlaması gereken boşluk ve yeniden kiralama maliyetine dönüşür. 2025'te Centro de İtajaí'de ticari ofislerin yeniden kiralama süresi, yerel emlakçıların verilerinin ve FipeZap Comercial veritabanının çapraz kontrolüne göre 60 ila 110 gün arasında değişti.
Gerçek matematik: brüt getiriden net cap rate'e
Ticari ofiste acemi yatırımcının en pahalı hatası brüt getiri üzerinden düşünmektir. Doğru hesap yıllık kira gelirinden başlar, ancak toplamı işletmenin ilk yılında getiriyi yüzde 25 ila 35, istikrarlı yıllarda ise yüzde 18 ila 25 oranında düşüren maliyetleri çıkarır. Selic veya Tesouro IPCA+ ile herhangi bir karşılaştırma yapmadan önce, net cap rate'i — Net Faaliyet Gelirinin (NOI) giriş maliyetleriyle düzeltilmiş alım değerine oranını — kurmak zorunludur.
Gerçek ve tekrarlanabilir bir örneği düşünün: Centro de İtajaí'de 45 metrekarelik bir ofis, aylık 4.200 reais kira (yaklaşık 770 dolar), 522 reais aidat ve aylık orantılı 61 reais emlak vergisi (IPTU). İlk bakışta, 650.000 reais (yaklaşık 119.000 dolar) alım değeri üzerinden 50.400 reais yıllık kira, yıllık yüzde 7,75'lik bir brüt getiri sunar — sahil konutunun ortalamasının üzerinde ve görünüşte rekabetçi. Sorun şu ki bu rakam operasyonu görmezden gelir.
Yıllık gelirden şunları çıkarın: iki ay boşluk (uzun vadeli ortalama yıllık 2,0 ay üzerinden 8.400 reais), yüzde 8 emlak yönetim ücreti (4.032 reais), boşluk dönemlerinde 13. ay IPTU ve aidat (1.166 reais), tadilat ve yeni kiracıya uyarlama rezervi (yıllık amortismana yayılmış 2.500 reais), bina sigortası (900 reais) ve boyama, ekspertiz, harç gibi tek seferlik giderler (1.000 reais). NOI yaklaşık 32.400 reais'e düşer; bu da 650.000 reais üzerinde yıllık yüzde 4,98 net cap rate'e, yani aylık yaklaşık yüzde 0,41'e karşılık gelir — 2026'da yıllık yaklaşık yüzde 6,5 reel faiz sunan Tesouro IPCA+ 2035'e bakan herhangi bir yatırımcının hedef seviyesinin altında.
Aynı ofisin 2026'da varlık sınıfının riskini haklı çıkaran aralık olan aylık yüzde 0,55 ile 0,70 net getiri sunması için alım değerinin düşmesi gerekir. Aynı maliyet yapısı korunduğunda, aylık net yüzde 0,60 denge noktası yaklaşık 540.000 reais civarında, yüzde 0,70 ise yaklaşık 462.000 reais civarındadır. Müzakereye yön vermesi gereken işte bu tersine mühendisliktir, ilan fiyatı değil. 2025'te bu büyüklükteki ofisler için Centro de İtajaí'de ilan edilen metrekare fiyatının 11.000 ila 15.000 reais arasında dalgalandığı bir piyasada, tadilat gerektiren veya miras geçişiyle satılan varlıklarda istenen fiyattan yüzde 12 ila 18 indirim almak için kesinlikle alan vardır.
Sabit getirili yatırıma karşı minimum makas
Risk primini hesaba katmadan ticari ofisi Tesouro IPCA+ ile karşılaştırmak ikinci yapısal hatadır. Kamu sabit getirili yatırımının boşluğu, tahsilat riski, anlamlı çıkış maliyeti yoktur ve günlük likiditeye sahiptir. Tüm bu riskleri üstlenmeyi kabul eden yatırımcı, gayrimenkul yatırım fonu yöneticilerinin pratik bir kural olarak inşa ettiği üzere, benzer süreli karşılaştırılabilir TÜFE'ye endeksli devlet tahvili NTN-B üzerinden minimum 2,5 ila 3,5 puanlık bir makas talep etmelidir. 2026'da uzun vadeli IPCA+ tahvillerin reel getirisi yıllık yüzde 6,5 iken bu, net reel cap rate'in yüzde 9,0 ile 10,0 arasında olmasını gerektirir — Centro'da hazır varlıklarda zor, ancak alım indirimini, kontrollü tadilatı ve önceden imzalanmış uzun sözleşmeyi birleştiren ofislerde uygulanabilir bir hedef.
Endeksleyiciler, sözleşme ve teminatlar: yatırımcının ayrıntıda para kaybettiği yer
Brezilya Kira Yasası (8.245/91 sayılı kanun), ticari okumasında ev sahibine konut kirasından daha geniş bir hareket alanı verir — ancak sorumlulukları da aktarır. İtajaí'de tipik ticari ofis sözleşmesi 60 ay üzerinden yürür; bu vade, kiracı 51. madde gereksinimlerini karşılarsa yenileme davası yoluyla zorunlu yenilemeyi garanti eder. Bu, istikrar isteyen ev sahibi için olumlu bir noktadır, ancak endeksleyici seçimini yıllarca nakit akışına mal olan bir karara dönüştüren de budur.
2025 ve 2026'da piyasadaki pratik tartışma üç endeks etrafında dönüyor. Tarihsel olarak sektörün standardı olan IGP-M (genel piyasa fiyat endeksi), 2020-2022 yıllarındaki dalgalanmaların ardından yeniden şüpheyle bakılmaya başlandı ve yeni sözleşmelerde alan kaybetti. Profesyonel kiracılar tarafından kabul gören ve enflasyonun çıpalandığı bir ortamda ev sahibi tarafından nötr kabul edilen tüketici fiyat endeksi IPCA, doğal yedek seçenektir. İnşaat sektörüyle bağlantılı olan ve daha çok inşaat öncesi dönemde kullanılan inşaat maliyet endeksi INCC ise, ev sahibinin özel tadilat yaptırdığı atipik build-to-suit sözleşmelerinde belirmeye başladı.
Profesyonel kiracılı, hazır ticari ofis için IPCA dengeli endeksleyicidir: kirayı tüketici enflasyonuna göre düzeltir, IGP-M gibi döviz şoklarında patlamaz ve kiracının muhasebe ofislerinde sürtüşmesiz kabul edilir. Uzun sözleşmelerde yatırımcıyı en çok koruyan teknik ayrıntı, yıllık yeniden değerleme değil, Brezilya Kira Yasasının 19. maddesinde öngörülen üç yılda bir piyasa değeri üzerinden yargısal yeniden değerleme imkanını sağlayan müzakere edilmiş revizyon hükmüdür; bu, ev sahibini piyasa ısınma döngülerinde reel kayıplara karşı kalkanlar.
Teminat konusunda İtajaí piyasası üç seçenek arasında salınıyor: banka kefaleti (nadir, pahalı, ancak temerrüt durumunda likit), kira sigortası (daha yaygın, kiracı tarafından ödenen yıllık kiranın yüzde 8 ila 14'ü oranında bir maliyetle) ve bağlı tasarruf hesabına yatırılan üç kira tutarındaki depozito. Seçim nötr değildir: kira sigortası icrayı basitleştirir ancak ciddi maddi hasarları karşılamaz; depozito uzun süreli temerrütlerde yetersizdir; hala görülen gerçek kişi kefalet, yargısal icrada fiilen geçersiz hale gelmiştir.
İlanda görünmeyen liman çevresi riskleri
İtajaí Limanı bir talep motorudur, ancak aynı zamanda bir risk yoğunlaşmasıdır. Dört özel risk bu piyasayı farklılaştırır ve talep edilen cap rate'te fiyatlanmış olmalıdır.
İlki dış ticaretin mevsimselliğidir. Liman hareketi, döviz kuru ihracatçıların marjlarını sıkıştırdığında veya sağlık ve düzenleyici sorunlar sevkiyatları engellediğinde kısa döngülerle daralır — 2020-2022'de Navegantes ve Imbituba'ya yük kaymasına neden olan kanal taraması olayı, hacimlerin hızla göç edebileceğini gösterdi. Bu sektörün kiracıları diğer segmentlerden önce hisseder ve kira gecikmesi ilk sinyaldir.
İkincisi sektörel yoğunlaşmadır. Centro'nun tam sokakları boyunca, ticari ofislerin yüzde 70'inden fazlası doğrudan veya dolaylı olarak limanla bağlantılı şirketler tarafından kullanılır. Uzun süreli bir grev, Brezilya Gelir İdaresi'nin düzenleyici bir değişikliği veya gümrük müşavirliği sektöründe bir birleşme dalgası, boş ofislerin senkronize bir şekilde piyasaya çıkmasına neden olabilir ve piyasa bu arzı haftalarla değil aylarla emer.
Üçüncüsü eski katların eskimesidir. 80'li ve 90'lı yıllarda inşa edilmiş, yapısal kablolama, merkezi klima ve yeterli asansör kapasitesine sahip olmayan ticari binalar; Mirante do Porto gibi yeni projeler, Genésio Miranda Lins ekseninde modern binalar ve Fazenda'da yeni kuleler gibi yeni kurumsal katlar teslim edildikçe çekiciliğini yitirdi. Aynı metrekareli yeni bir ofis ile eski bir ofis arasındaki kira farkı 2026'da yüzde 35'e ulaşıyor ve eğilim makasın açılması yönünde.
"İtajaí'deki ticari ofis, sabit getirili yatırımın üzerinde prim sunar — yalnızca yatırımcı bir gayrimenkul değil, liman lojistik zincirinin bir parçasını satın aldığını anladığında. Bu zincir yeniden yapılandığı gün, kira fiyattan önce tepki verir."
Dördüncü risk yeniden kiralama süresidir. Beira-Rio'da iyi fiyatlandırılmış konut 30 ila 45 günde kiralanır; Centro de İtajaí'de normal koşullarda bir ticari ofis çıkış ile yeni doluluk arasında 60 ila 110 gün, kötü dönemlerde ise altı aydan fazla zaman alır. Bu aralık bir efsane değildir: aylarca süren negatif nakit akışıdır; IPTU ve aidat mülk sahibinin cebinden çıkar.
Ticari ofis - Beira-Rio konutu - Cordeiros deposu - kurumsal kat fonları karşılaştırması
İtajaí'de 2026'da 400.000 ile 1,2 milyon reais arasında (yaklaşık 73.000 ila 220.000 dolar) tahsis edecek yatırımcının rasyonel kararı, çıkan ilk ofisi almak değil, bu varlık sınıfının risk-getiri oranını aynı piyasada ve sermaye piyasasında mevcut gerçek alternatiflerle karşılaştırmaktır. Aşağıdaki tablo 2025'te gözlemlenen tipik aralıkları ve 2026 projeksiyonlarını özetliyor.
| Varlık sınıfı | Tipik aylık net getiri | Yıllık ortalama boşluk | Çıkış likiditesi | Ana risk |
|---|---|---|---|---|
| Ticari ofis — Centro de İtajaí | %0,55 – %0,75 | 1,5 – 2,5 ay | Düşük: 4–9 ay | Boşluk ve eskime |
| Ticari ofis — Fazenda/Cordeiros (yeni katlar) | %0,50 – %0,65 | 1,0 – 2,0 ay | Orta | Çevrenin olgunlaşması |
| Konut — Beira-Rio İtajaí | %0,35 – %0,45 | 0,5 – 1,5 ay | Orta-yüksek | Getiri sıkışması |
| Lojistik depo — Cordeiros/Itaipava | %0,65 – %0,85 | 2,0 – 4,0 ay | Düşük | Tek kiracı |
| Kurumsal kat gayrimenkul fonları (XPLG, BRCO, KNRI) | %0,65 – %0,80 (temettü) | Çeşitlendirilmiş | Yüksek: günlük | Hisse oynaklığı |
| Tesouro IPCA+ 2035 devlet tahvili | ~aylık %0,55 reel | Sıfır | Yüksek | Piyasaya göre değerleme |
Okuma, ticari ofisin tabloya hakim olmasını bekleyenler için rahatsız edicidir. Saf getiride, dağıtılmış kurumsal kat fonları ve lojistik depolar doğrudan rekabet eder — ve sırasıyla günlük likidite ve nokta liman döngüsüne daha az maruz kalma sunarlar. İtajaí'de ticari ofis üç özel durumda kazanır: yatırımcı önemli bir alım indirimi elde edebildiğinde, kiracı satın alma anında imzalanmış uzun sözleşmeli profesyonel bir kiracı olduğunda ve varlık eskimeye karşı koruyan farklılaştırıcılara sahip yeni bir binada olduğunda.
Yeni ticari projelerin stok yenilemede önemli bir rol oynadığı bağlam tam da budur. Aralarında SIDE Empreendimentos'un da bulunduğu yerel deneyime sahip yapı şirketleri, liman çevresinin kiracı profili için tasarlanmış kurumsal katlar teslim ediyor — cömert tavan yüksekliği, yeterli teknolojik altyapı ve gerçekçi oranda otopark — bu tür bir yatırımın tipik 10 ila 15 yıllık döngüsü boyunca doğrudan daha düşük boşluk ve daha az eskime riskine dönüşen unsurlar.
Yatırımcı kontrol listesi: yasal inceleme, satın alma yapısı ve çıkış stratejisi
2026'da İtajaí'de bir ticari ofis satın alma kararı, amatör yatırımcıyı profesyonelden ayıran bir doğrulama dizisi tarafından öncelenmelidir. Teklif vermeden önce; mülkün güncel tapu kaydını çıkarmak, kat mülkiyeti sözleşmesini incelemek (bazıları belirli faaliyetleri yasaklar), Belediye nezdinde vergi düzenliliğini kontrol etmek, gerçek metrekareyi tapu ve proje karşısında doğrulamak ve — sıkça göz ardı edilen bir nokta — kat mülkiyeti kurulunun son toplantı tutanağını sonraki 24 ayda ekstra ödeme olarak girecek bekleyen yapısal işler açısından analiz etmek zorunludur.
Hedef kiracının analizinde çapraz kontrol değerlidir: şirketin dış ticaret sektöründeki pazar süresi, az sayıda nihai müşteriye bağımlılık, sunulan teminatın kalitesi, ekibin ortalama yaşı ve beyan edilmiş büyüme planı. Büyüme nedeniyle adres değiştiren kiracı, küçülme nedeniyle çıkan kiracıdan farklı bir sinyal verir. Deneyimli yatırımcı, kiracılı mülkü satın almayı kapatmadan önce mevcut ev sahibiyle konuşur ve son 24 ayın ödeme dökümünü ister.
Satın alma yapısı vergi analizini hak eder. Gerçek kişi, kirayı kademeli gelir vergisi tarifesi üzerinden öder — yüksek gelirler için yüzde 27,5 marjinal oran. Tahmini kar rejimindeki bir holding şirketi kirayı yaklaşık yüzde 11,33 oranında vergilendirir (yüzde 32 tahmini matrah üzerinden birleştirilmiş PIS, Cofins, Kurumlar Vergisi IRPJ ve Sosyal Katkı CSLL) ve satıştaki sermaye kazancı daha verimli planlanabilir. Geçiş noktası genellikle yıllık 150.000 reais'in üzerindeki kira gelirindedir — bunun altında holding bakım maliyetleri ve muhasebe gereksinimleri vergi kazancını yer.
Çıkış stratejisi planın kimsenin yazmadığı kısmıdır ve gerçek getiriyi belirleyendir. Yatırımcı satın alma anında şunu tanımlamalıdır: hangi senaryoda satacak, hedef çıkış cap rate'i, maksimum taşıma süresi, bina eskimesi durumunda satış tetikleyicisi ve dolu satma (değeri korur) ile boş satma (satışı hızlandırır ancak fiyatın yüzde 8 ila 15'ini kaybeder) arasındaki strateji. Bu disiplin olmadan, 10 yıllık ufkuyla giren yatırımcı atalet nedeniyle 20 yıllık varlığı taşımakla son bulur ve bu yolculuk boyunca eskime reel kazancı yer.
Bundan sonra neyi izlemeli
Üç değişken 2026-2027 ikilisinde İtajaí'deki ticari ofis cap rate'lerinin seyrini belirleyecek. İlki Selic'in seyridir — sürdürülebilir herhangi bir düşüş hareketi piyasanın talep ettiği getirilerin sıkışmasına alan açar ve 2026'da yüksek cap rate ile satın alınan varlıkları değerlendirir. İkincisi, Centro'daki eski ofislerin kirası üzerinde baskı yaratabilecek Fazenda/Genésio Miranda Lins ekseninde yeni kurumsal kat stokunun teslimatıdır. Üçüncüsü, tam tamamlanması Navegantes'e kaybedilen ölçeği geri kazandıran ve idari akışı Centro'ya iade eden İtajaí Limanı kanalının tarama ve modernizasyon çalışmalarının ilerlemesidir.
Paralel olarak, dikkatli yatırımcı üç toplu göstergeyi izlemelidir: bölgesel FipeZap Comercial endeksi (Brezilya'nın referans ticari emlak endeksi), Santa Catarina Emlak Sendikası Secovi-SC'nin boşluk ve ortalama kira üzerine üç aylık raporları ve yeni teslimat boru hattını işaretleyen sektörel müteahhitler birliği ABRAINC ve inşaat sektörü konfederasyonu CBIC göstergeleri. Bu veriler birleştirildiğinde piyasadaki kira ve satış fiyatı hareketlerini altı ila on iki ay önceden öngörür.
Sonuç
2026'da İtajaí Limanı yakınındaki ticari ofis, Brezilyalı yatırımcıya sunulan en basit emlak tezi değildir — ancak dar koşullar altında en savunulabilir tezlerden biri olabilir. Matematik yalnızca net cap rate Tesouro IPCA+'ya net bir prim sunduğunda, kiracı profesyonel ve sözleşme uzun olduğunda, bina önümüzdeki on yılın eskimesine direndiğinde ve çıkış stratejisi tapu imzalanmadan önce tanımlandığında kapanır. Bu sütunların dışında, yatırımcı anlatı satın alıyor, nakit akışı değil.
İtajaí, Praia Brava ve Santa Catarina'nın kuzey kıyısındaki emlak ve finans piyasasının bir sonraki hareketlerini derinlemesine takip etmek isteyen okuyucu, sıfatlardan önce rakamlarla karar veren yatırımcılar için cap rate verilerini, resmi endeksleri ve yeni proje boru hattını çapraz inceleyen SIDE portalının haftalık analizine abone olabilir.