משרד מסחרי ליד נמל איטאז'אי: החשבון האמיתי 2026
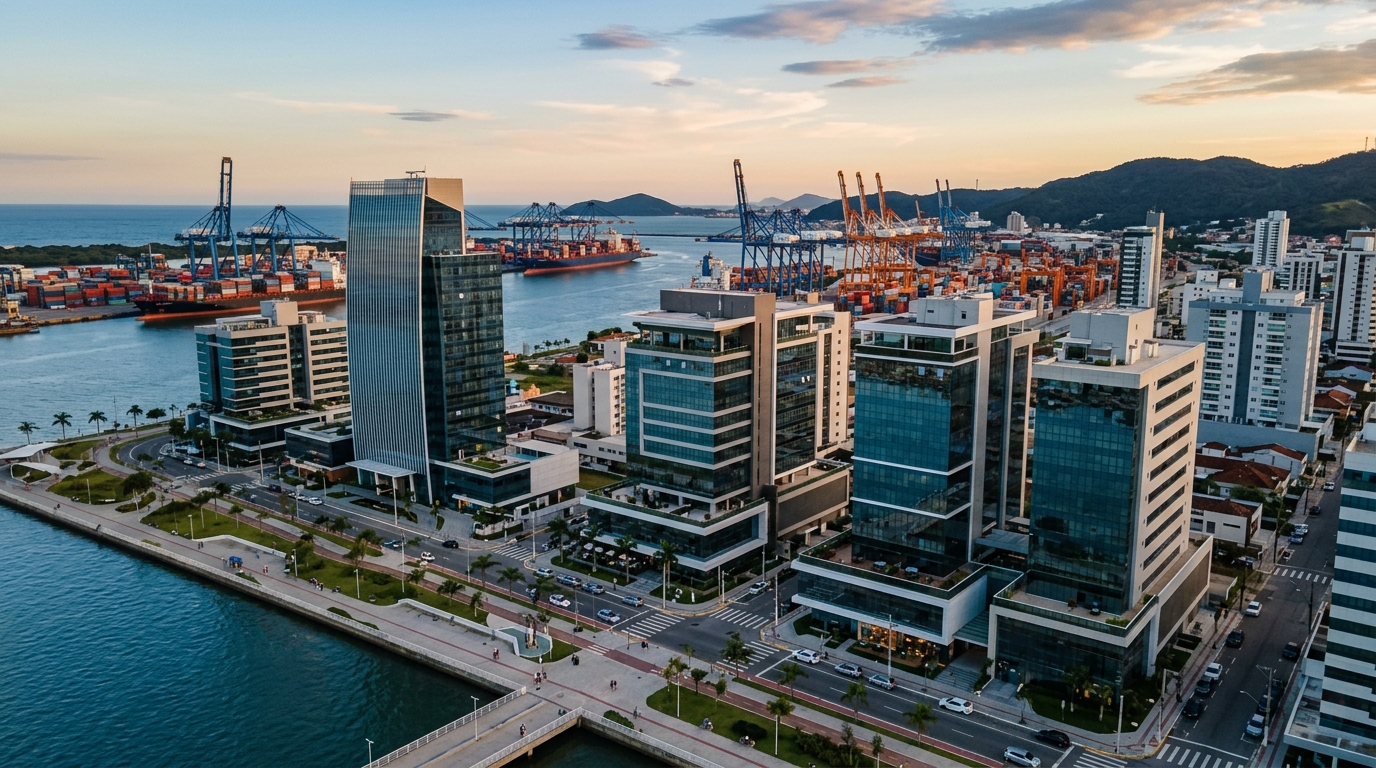
נמל איטאז'אי (Itajaí) והטרמינל השכן Portonave הזיזו יחד יותר מ‑1.5 מיליון TEU בשנת 2024, ולפי תחזיות של רשות הנמל הברזילאית והאיגוד ABTP צפויים לעבור את רף 1.6 מיליון בשנת 2026. המנגנון הלוגיסטי הזה הופך את ציר השכונות Centro, Fazenda ו‑Cordeiros לאחד מהריכוזים העסקיים הצפופים ביותר במדינת סנטה קטרינה (Santa Catarina) שבדרום ברזיל, ומחולל ביקוש שקט אך עקבי למשרדים מסחריים בגודל 30 עד 80 מ"ר. השוכרים אינם בעלי בוטיק או מעצבי פנים — אלו עמילי מכס, משרדי עורכי דין ימיים, סוכני מטען, חברות עמילות ובתי סחר. הניתוח הזה מתמקד בדיוק במחלקת נכסים הזו, ובחשבון האמיתי של התשואה שהיא מציעה למשקיע הזר בשנת 2026.
נקודת המוצא איננה הנרטיב השיווקי של היזם, אלא המחשבון. כאשר ריבית הבסיס של ברזיל, ה‑Selic (השוות-ערך לריבית בנק ישראל), נשארה דו‑ספרתית במהלך רוב 2025 וחלק ניכר מ‑2026, המשקיע השוקל משרד מסחרי באיטאז'אי זקוק לתשובה ישירה: מהי התשואה הנקייה המינימלית המצדיקה ויתור על הביטחון של אג"ח ממשלתי צמוד‑אינפלציה (Tesouro IPCA+, המקבילה הברזילאית ל‑NTN-B ולאג"ח גליל הישראלי) לטובת הסיכון של ריקנות, אי‑גביית שכר דירה והתיישנות? המספרים מראים כי קיים מרווח — אך המרחק בין קנייה טובה לקנייה רעה צר, וסביבת הנמל מציבה ייחודים שמבחינים את הזירה הזו מכל עיר בינונית אחרת בברזיל.
הנמל כווקטור ביקוש: מדוע מרכז איטאז'אי מחזיק את שוק המשרדים
הדבר הראשון שמבדיל את איטאז'אי מערים בינוניות אחרות הוא הריכוז המגזרי סביב הפעילות הנמלית. המתחם הנמלי של איטאז'אי — בצירוף הנמל הציבורי, חברת Portonave שבעיר השכנה Navegantes, וטרמינלי Poly Terminais ו‑Teporti — אחראי לחלק משמעותי מיצוא חלבון בעלי חיים ותאית מדרום ברזיל, וכן לתנועה כבדה של מכולות מקוררות. הזרם הזה יוצר שרשרת אדמיניסטרטיבית שחייבת לשבת במרחק דקות ספורות מרציפי הפריקה: שחרור מטענים, הגשת הצהרות יבוא, התנהלות מול ה‑Receita Federal (רשות המסים הפדרלית) ומשרד החקלאות, ושיגור משאיות בזמן.
על המפה, התוצאה היא ההתמחות של המשולש Centro/Fazenda/Cordeiros. ה‑Centro מרכז משרדי דין ימי ומיסוי, יועצי מכס וחברות עמילות ותיקות — פרופיל שוכר התופס משרדים של 35 עד 70 מ"ר, עם נוכחות פיזית של צוות ושירות לקוחות. שכונת Fazenda, מגורית יותר, צוברת בשנים האחרונות קומות משרדים חדשות המושכות עמילי מכס בתנופה ובתי סחר קטנים ובינוניים. Cordeiros, השוכנת בסמוך לכביש הראשי BR-101 ולגישה ל‑Portonave, מושכת מפעילים לוגיסטיים ופונקציות אחורי של סחר חוץ, עם משרדים גדולים יותר וחנייה כפרמטר מכריע.
פרופיל השוכר חשוב כי הוא קובע גובה דמי שכירות, אורך החוזה ויציבותו. עמילי מכס ומשרדי עורכי דין מבוססים נוטים לחתום על חוזים בני 60 חודשים, מציעים ערב או ביטוח‑ערבות, וכמעט אינם מחליפים כתובת — עלות המעבר בעולם הסחר הבינלאומי חורגת בהרבה מדמי השכירות. בתי סחר קטנים ומפעילים בשלב התחלתי, לעומת זאת, מציגים תחלופה גבוהה יותר, המתורגמת לריקנות ועלויות השכרה‑חוזרת שהמשקיע חייב לתמחר מראש. בשנת 2025, הזמן הממוצע להשכרה‑חוזרת של משרד מסחרי במרכז איטאז'אי נע בין 60 ל‑110 ימים, על פי נתוני סוכנויות נדל"ן מקומיות והמדד הברזילאי FipeZap Comercial.
החשבון האמיתי: מתשואה ברוטו ל‑Cap Rate נטו
הטעות היקרה ביותר של משקיע מתחיל במשרדים מסחריים היא לחשוב בתשואה ברוטו. החישוב הנכון מתחיל בהכנסות השנתיות משכר דירה, אך מנכה עלויות שמצטברות לכדי שחיקה של 25% עד 35% מהתשואה בשנת ההפעלה הראשונה, ו‑18% עד 25% בשנים מיוצבות. לפני כל השוואה עם ריבית Selic או עם אג"ח ממשלתי צמוד אינפלציה, חובה לבנות את ה‑Cap Rate הנקי — היחס בין ה‑NOI (הכנסה תפעולית נטו) לבין מחיר הרכישה המתוקן בעלויות הכניסה.
נחשוב על מקרה אמיתי וניתן לשחזור: משרד של 45 מ"ר במרכז איטאז'אי, שכר דירה חודשי של 4,200 ריאל ברזילאי (BRL — כ‑2,800 ש"ח לפי שערים של 2026), דמי ועד בית של 522 BRL, וארנונה (IPTU) פרופורציונלית של 61 BRL לחודש. במבט ראשון, הכנסה שנתית של 50,400 BRL על מחיר רכישה של 650,000 BRL מספקת תשואה ברוטו של 7.75% בשנה — מעל לממוצע של נכסי מגורים בחוף, ולכאורה תחרותית. הבעיה היא שהמספר הזה מתעלם מההפעלה.
הפחיתו מההכנסה השנתית: חודשיים של ריקנות (8,400 BRL לפי ממוצע ארוך טווח של 2.0 חודשים בשנה), 8% דמי ניהול לסוכנות נדל"ן (4,032 BRL), חודש 13 של ארנונה ודמי ועד בית בתקופות ריקנות (1,166 BRL), עתודה לשיפוצים והתאמה לשוכר חדש (2,500 BRL בשנה במורטיזציה), ביטוח רכוש (900 BRL), והוצאות נקודתיות של צביעה, סקרי שמאי ואגרות (1,000 BRL). ה‑NOI יורד לכ‑32,400 BRL, מה שמעניק על 650,000 BRL Cap Rate נקי של 4.98% בשנה — או כ‑0.41% בחודש. זה נמצא מתחת ליעד של כל משקיע השוקל את האג"ח הברזילאי Tesouro IPCA+ 2035, המציע ב‑2026 ריבית ריאלית של כ‑6.5% בשנה (מעל לאינפלציה).
כדי שאותו משרד יציג 0.55% עד 0.70% חודשי נטו — הטווח המצדיק את הסיכון של המחלקה הזו ב‑2026 — מחיר הרכישה חייב לרדת. בהינתן מבנה העלויות, נקודת שיווי המשקל לתשואה נטו של 0.60% בחודש נמצאת סביב 540,000 BRL, ולתשואה של 0.70% — סביב 462,000 BRL. הנדסה הפוכה זו, ולא המחיר המבוקש במודעה, היא שצריכה להוביל את המשא ומתן. בשווקים כמו מרכז איטאז'אי, שבהם המחיר הממוצע המוצע למשרדים בגודל זה נע בין 11 ל‑15 אלף BRL למ"ר ב‑2025, בהחלט יש מרווח להפחית 12% עד 18% מהמחיר המבוקש בנכסים הזקוקים לשיפוץ או הנמצאים בהליך ירושה.
המרווח המינימלי מול אג"ח ממשלתי
השוואת משרד מסחרי לאג"ח Tesouro IPCA+ בלי לכלול את פרמיית הסיכון היא הטעות המבנית השנייה. אג"ח ממשלתית אינה סובלת מריקנות, אינה סובלת מהפרת תשלום, אין לה עלויות יציאה משמעותיות ויש לה נזילות יומית. המשקיע המסכים ליטול את כל הסיכונים האלה צריך לדרוש, ככלל אצבע שגיבשו מנהלי קרנות הנדל"ן הברזילאיות (FIIs — המקבילה לקרנות REIT), מרווח מינימלי של 2.5 עד 3.5 נקודות אחוז מעל ה‑NTN-B (אג"ח ממשלתי) בעל משך חיים דומה. כאשר ה‑IPCA+ הארוך נסחר ב‑6.5% ריאלי בשנה ב‑2026, פירוש הדבר הוא דרישה ל‑Cap Rate ריאלי נטו של 9.0% עד 10.0% — דבר קשה בנכסים מוכנים במרכז, אך אפשרי במשרדים המשלבים הנחת רכישה, שיפוץ מבוקר וחוזה ארוך חתום מראש.
הצמדה, חוזה וערבויות: היכן המשקיע מפסיד כסף בפרטים
החוק הברזילאי 8.245/91 (חוק השכירות והדיירות), בקריאתו המסחרית, מעניק למשכיר חופש פעולה רחב יותר מאשר במגורים — אך מעביר אליו גם אחריות גדולה יותר. החוזה הטיפוסי למשרד מסחרי באיטאז'אי הוא בן 60 חודשים, תקופה המבטיחה זכות חידוש כפויה (תביעה לחידוש שכירות) כאשר השוכר עומד בתנאי סעיף 51. זו נקודה לטובת משכיר המעוניין ביציבות, אך גם זה מה שהופך את בחירת מנגנון ההצמדה להחלטה השווה שנים שלמות של תזרים מזומנים.
ב‑2025 וב‑2026 הדיון המעשי בשוק הברזילאי סובב סביב שלושה מדדי הצמדה. ה‑IGP-M, מדד מחירי הסיטונאי שהיה היסטורית הסטנדרט במגזר, איבד את אמון השוק לאחר רכבת ההרים של 2020–2022, ופחת בחוזים חדשים. ה‑IPCA, מדד המחירים לצרכן הרשמי בברזיל (המקבילה הברזילאית של מדד המחירים לצרכן הישראלי), הוא התחליף הטבעי, מקובל על שוכרים מקצועיים וניטרלי מבחינת המשכיר בסביבת אינפלציה מעוגנת. ה‑INCC (מדד עלויות הבנייה), הקשור לענף הבנייה ונפוץ בדרך כלל בחוזים שלפני‑מסירה, מופיע בחוזים אטיפיים מסוג Build‑to‑Suit הכוללים שיפוץ בהזמנה מצד המשכיר.
למשרד מסחרי מוכן עם שוכר מקצועי, ה‑IPCA הוא מדד ההצמדה המאוזן: הוא משערך את שכר הדירה לפי אינפלציית הצרכן, אינו מזנק בזעזועי שערי חליפין כפי שעושה ה‑IGP-M, ומתקבל ללא חיכוך במשרדי רואי החשבון של השוכר. בחוזים ארוכים, הפרט הטכני המגן ביותר על המשקיע הוא סעיף הבחינה המתקופתית — לא ההצמדה השנתית, אלא האפשרות לבחינה שיפוטית של דמי השכירות אחת לשלוש שנים מול שווי השוק, שמעוגנת בסעיף 19 לחוק 8.245/91 וחוסמת את המשכיר מאובדן ריאלי במחזורי התחממות של הזירה.
בעניין הערבויות, שוק איטאז'אי מתנדנד בין ערבות בנקאית (נדירה, יקרה, אבל נזילה במקרה הפרה), ביטוח‑ערבות (נפוץ יותר, בעלות של 8% עד 14% משכר הדירה השנתי המשולמת בידי השוכר), ופיקדון בגובה שלושה חודשי שכירות המופקד בחיסכון מקושר. הבחירה אינה ניטרלית: ביטוח‑ערבות מפשט את הגבייה, אך אינו מכסה נזקים פיזיים משמעותיים; פיקדון שביר במקרים של אי‑תשלום ארוך; ערב פרטי, שעדיין מופיע בשטח, הפך לאות מתה במימוש שיפוטי.
הסיכונים של סביבת הנמל שלא מופיעים במודעה
נמל איטאז'אי הוא ווקטור ביקוש — אך הוא גם ריכוז סיכון. ארבעה סיכונים ספציפיים מבדילים את הזירה הזו וחייבים להיות מתומחרים בתוך ה‑Cap Rate הנדרש.
הראשון הוא העונתיות של הסחר הבינלאומי. תנועה נמלית מתכווצת במחזורים קצרים כאשר שערי החליפין דוחקים את שולי היצואנים, או כאשר מגבלות פיטו‑סניטריות ורגולטוריות עוצרות משלוחים — מקרה הסחפת התעלה ב‑2020–2022, שהסיט מטענים ל‑Navegantes ול‑Imbituba, הראה שתפוקות יכולות לנדוד מהר מאוד. שוכרים מהמגזר חשים זאת לפני כל סגמנט אחר, ופיגור בתשלום שכר הדירה הוא הסימן הראשון.
השני הוא הריכוז המגזרי. ברחובות שלמים של ה‑Centro, יותר מ‑70% מהמשרדים המסחריים מושכרים לחברות הקשורות ישירות או בעקיפין לנמל. שביתה ממושכת, שינוי רגולטורי של רשות המסים הברזילאית, או גל של מיזוגים בתחום העמילות, יכולים לשחרר היצע של משרדים פנויים בו‑זמנית — והזירה סופגת היצע זה במהלך חודשים, לא שבועות.
השלישי הוא ההתיישנות של מבנים ישנים. בנייני משרדים שהוקמו בשנות ה‑80 וה‑90, ללא תשתית כבילה מובנית, ללא מיזוג אוויר מרכזי, עם מעליות בעלות קיבולת מוגבלת, איבדו ערך כאשר פרויקטים חדשים — ובהם בניינים מודרניים על ציר Genésio Miranda Lins ומגדלים חדשים ב‑Fazenda — מסרו לשוק קומות משרדים עכשוויות. פער שכר הדירה בין משרד חדש לישן בגודל זהה מגיע ל‑35% ב‑2026, והמגמה היא של הרחבה נוספת.
"משרד מסחרי באיטאז'אי מספק פרמיה על האג"ח הממשלתי רק אם המשקיע מבין שהוא קונה חוליה בשרשרת הלוגיסטיקה הנמלית — לא רק נכס נדל"ן. ביום שבו השרשרת הזו מתארגנת מחדש, שכר הדירה מגיב לפני המחיר."
הסיכון הרביעי הוא זמן ההשכרה‑החוזרת. דירת מגורים מתומחרת היטב באזור Beira-Rio (גדת הנהר) מושכרת תוך 30 עד 45 ימים; משרד מסחרי במרכז איטאז'אי, בתנאים נורמליים, דורש 60 עד 110 ימים בין יציאה לאכלוס חדש — ובחלונות גרועים, יותר משישה חודשים. הפער הזה אינו פולקלור: זהו תזרים מזומנים שלילי במהלך חודשים, עם ארנונה ודמי ועד בית הנשפכים מכיסו של הבעלים.
משרד מסחרי לעומת מגורים Beira-Rio, מחסן Cordeiros, וקרנות FIIs
ההחלטה הרציונלית של משקיע בעל 400 אלף עד 1.2 מיליון BRL (כ‑270 אלף עד 800 אלף ש"ח בשערי 2026) המוקצים לאיטאז'אי ב‑2026 איננה לקנות את המשרד הראשון שעולה לאוויר, אלא להשוות את יחס התשואה‑סיכון של המחלקה הזו לחלופות הזמינות באמת באותה זירה ובשוק ההון. הטבלה הבאה מרכזת את הטווחים הטיפוסיים שנצפו ב‑2025 ואת התחזיות ל‑2026.
| מחלקת נכס | תשואה חודשית נטו טיפוסית | ריקנות שנתית ממוצעת | נזילות יציאה | סיכון עיקרי |
|---|---|---|---|---|
| משרד מסחרי — מרכז איטאז'אי | 0.55% – 0.75% | 1.5 – 2.5 חודשים | נמוכה: 4–9 חודשים | ריקנות והתיישנות |
| משרד מסחרי — Fazenda/Cordeiros (חדש) | 0.50% – 0.65% | 1.0 – 2.0 חודשים | בינונית | הבשלת הסביבה |
| מגורים — Beira-Rio איטאז'אי | 0.35% – 0.45% | 0.5 – 1.5 חודש | בינונית‑גבוהה | כיווץ תשואה |
| מחסן לוגיסטי — Cordeiros/Itaipava | 0.65% – 0.85% | 2.0 – 4.0 חודשים | נמוכה | שוכר יחיד |
| קרנות נדל"ן FIIs (XPLG, BRCO, KNRI) | 0.65% – 0.80% (תשואת דיבידנד) | מבוזרת | גבוהה: יומית | תנודתיות בורסה |
| אג"ח Tesouro IPCA+ 2035 | ~0.55% ריאלי בחודש | אפס | גבוהה | שערוך שוק |
הקריאה לא נוחה למי שמצפה לראות את המשרד המסחרי מוביל את הטבלה. בתשואה גולמית, קרנות FIIs מבוזרות ומחסנים לוגיסטיים מתחרים חזיתית — ומציעים, בהתאמה, נזילות יומית וחשיפה נמוכה יותר למחזור הנמל הספציפי. המשרד המסחרי באיטאז'אי מנצח בשלושה תרחישים ספציפיים: כאשר המשקיע משיג הנחת רכישה משמעותית, כאשר השוכר הוא בעל פרופיל מקצועי וחוזה ארוך כבר חתום בעת הרכישה, וכאשר הנכס נמצא בבניין חדש בעל יתרונות המגנים מפני התיישנות.
בהקשר זה, פרויקטים מסחריים חדשים מילאו תפקיד משמעותי בחידוש מלאי הנכסים. יזמיות בעלות שורשים מקומיים, ובהן SIDE Empreendimentos, מספקות קומות משרדים שתוכננו במיוחד לפרופיל השוכר של סביבת הנמל — תקרות גבוהות, תשתית טכנולוגית הולמת ויחס חניות ריאלי — גורמים המתורגמים ישירות לריקנות נמוכה יותר ולסיכון התיישנות מופחת לאורך מחזור ההשקעה הטיפוסי של 10 עד 15 שנים במחלקת נכסים זו.
רשימת בדיקה למשקיע: בדיקת נאותות, מבנה רכישה ואסטרטגיית יציאה
ההחלטה לקנות משרד מסחרי באיטאז'אי ב‑2026 חייבת להיות מוקדמת ברצף בדיקות המבדיל בין משקיע חובבן לבין מקצוען. לפני הגשת הצעה, חובה לאסוף תמצית רישום מעודכנת של הנכס (matrícula, השוות-ערך לנסח טאבו ישראלי), לבדוק את תקנון הבית המשותף (חלקם אוסרים פעילויות מסוימות), לוודא תקינות מול עיריית איטאז'אי, להשוות את המ"ר הרשום למציאות ולתוכנית האדריכלית, ולקרוא — נקודה שלעיתים מוזנחת — את פרוטוקול האספה האחרונה של ועד הבית בחיפוש אחר עבודות תשתית עתידיות שיגולגלו לבעלים כתשלום נוסף ב‑24 החודשים הקרובים.
בניתוח השוכר הפוטנציאלי, יש לבצע בדיקה צולבת: ותק של החברה במגזר הסחר הבינלאומי, רמת התלות בלקוחות בודדים, איכות הערבות המוצעת, גיל ממוצע של הצוות, ותוכנית ההתרחבות המוצהרת. שוכר שמחליף כתובת בעקבות צמיחה משדר אות שונה מזה שיוצא בעקבות צמצום. משקיע מנוסה משוחח עם המשכיר הנוכחי לפני סגירת רכישת נכס מאוכלס, ומבקש דו"ח תשלומים של 24 החודשים האחרונים.
מבנה הרכישה ראוי לניתוח מס מעמיק. אדם פרטי בברזיל מתחייב במס על שכר דירה לפי טבלת מדרגות מס הכנסה — שיעור שולי של 27.5% להכנסות גבוהות, מצב שלעולה הזר עלול להיות שונה משמעותית עקב הסכמי מניעת כפל מס בין ישראל לברזיל. חברת אחזקות נדל"ן ברזילאית (Holding Patrimonial) במשטר ה‑Lucro Presumido משלמת מס של כ‑11.33% בלבד (סך כל המסים PIS, Cofins, IRPJ ו‑CSLL חלים על 32% מההכנסה הנחזקת), ורווח הון במכירה ניתן לתכנון אפקטיבי יותר. נקודת המעבר היא בדרך כלל הכנסה שנתית של מעל 150,000 BRL בשכר דירה — מתחת לסכום זה, עלויות החזקת החברה ודרישות החשבונאות שוחקות את היתרון המיסויי. מומלץ להיוועץ בעו"ד וברואה חשבון ברזילאי המנוסים בלקוחות זרים לפני סגירת המבנה.
אסטרטגיית היציאה היא החלק של התוכנית שאיש אינו כותב — והוא זה הקובע את התשואה האמיתית. המשקיע חייב להגדיר בזמן הרכישה: באיזה תרחיש ימכור, יעד Cap Rate במכירה, אורך זמן מקסימלי להחזקה, טריגר למכירה בשל התיישנות הבניין, ואסטרטגיה למכירת הנכס מאוכלס (שומר על ערך) לעומת ריק (מאיץ את המכירה אך מאבד 8% עד 15% מהמחיר). ללא משמעת זו, משקיע שנכנס באופק של 10 שנים מוצא עצמו נושא נכס בן 20 שנה בכוח האינרציה — ובדרך זו ההתיישנות אוכלת את הרווח הריאלי.
הדרך הברזילאית למשקיע הישראלי: שיקולים פרקטיים
למשקיע ישראלי השוקל את ברזיל בפעם הראשונה, מספר רבדים פרקטיים נוספים על הניתוח לעיל. הראשון הוא חשיפה מטבעית: ה‑BRL נע במהלך 2020–2026 בין 4.8 ל‑6.2 מול הדולר, ותנודתיות זו עוברת ישירות לתשואה הנקייה כאשר זו מחושבת בשקלים או בדולרים. גידור מטבעי בעלות סבירה מומלץ אך לא תמיד אפשרי בסכומים נמוכים. השני הוא ה‑CPF — מספר זיהוי המס הברזילאי שכל זר חייב להוציא לפני רכישת נדל"ן. ההליך פשוט, ניתן להתחיל אותו דרך הקונסוליה הברזילאית בתל אביב. השלישי הוא הסכם מניעת כפל המס בין ישראל לברזיל, המאפשר זיכוי מס בישראל על מסים ששולמו בברזיל, וחוסך תשלום כפול על אותה הכנסה משכר דירה — אך מחייב דיווח נכון לרשות המסים הישראלית. הרביעי הוא העברת רווחים החוצה: ברזיל מאפשרת רפטריאציה של רווחים באמצעות הבנק המרכזי (Banco Central), אך התהליך דורש תיעוד מסודר של ההכנסה כשהיא נכנסת לחשבון הברזילאי.
מה לעקוב אחריו מכאן והלאה
שלושה משתנים יקבעו את מסלול ה‑Cap Rates של משרדים מסחריים באיטאז'אי בשנתיים 2026–2027. הראשון הוא מסלול ה‑Selic — תנועה מתמשכת של ירידה תפתח את הדרך לכיווץ התשואות הנדרשות בשוק, ותעלה את ערך הנכסים שנקנו ב‑2026 ב‑Cap Rate שמן. השני הוא מסירת מלאי חדש של קומות משרדים בציר Fazenda/Genésio Miranda Lins, מהלך שיכול ללחוץ את דמי השכירות של המשרדים הישנים במרכז. השלישי הוא ההתקדמות בעבודות החפירה והמודרניזציה של תעלת נמל איטאז'אי, שסיומן השלם משיב את הכמות שאבדה ל‑Navegantes ומחזיר זרם אדמיניסטרטיבי אל ה‑Centro.
במקביל, המשקיע הקשוב חייב לעקוב אחר שלושה מדדים מצרפיים: מדד FipeZap Comercial האזורי, דוחות רבעוניים של איגוד Secovi-SC על ריקנות ושכר דירה ממוצע, ומדדים מגזריים של ABRAINC ו‑CBIC המסמנים את צבר הפרויקטים החדשים בתהליך הקמה. הנתונים הללו, בשילוב, מקדימים ב‑6 עד 12 חודשים את התנועות של דמי השכירות ושל מחירי המכירה בזירה.
סיכום
משרד מסחרי בקרבת נמל איטאז'אי ב‑2026 איננו תזת הנדל"ן הפשוטה ביותר העומדת לרשות המשקיע הברזילאי או הישראלי — אך הוא יכול להיות, בתנאים צרים, אחת התזות הניתנות ביותר להגנה. החשבון מסתדר רק כאשר ה‑Cap Rate הנקי מספק פרמיה ברורה על אג"ח Tesouro IPCA+, כאשר השוכר הוא מקצועי והחוזה ארוך, כאשר הבניין שורד את ההתיישנות של העשור הבא, וכאשר אסטרטגיית היציאה נקבעה לפני חתימת שטר המכירה. מחוץ לעמודי תווך אלה, המשקיע קונה נרטיב — לא תזרים מזומנים.
הקורא המעוניין לעקוב לעומק אחר התנועות הבאות בשוק הנדל"ן והפיננסים של איטאז'אי, Praia Brava וחוף סנטה קטרינה הצפוני, יכול להירשם לניתוח השבועי בפורטל SIDE Empreendimentos, המצליב נתוני Cap Rate, מדדים רשמיים וצבר פרויקטים חדשים למשקיעים המחליטים עם מספרים לפני תארים.