イタジャイ港隣接の商業オフィス:2026年の実質利回り計算
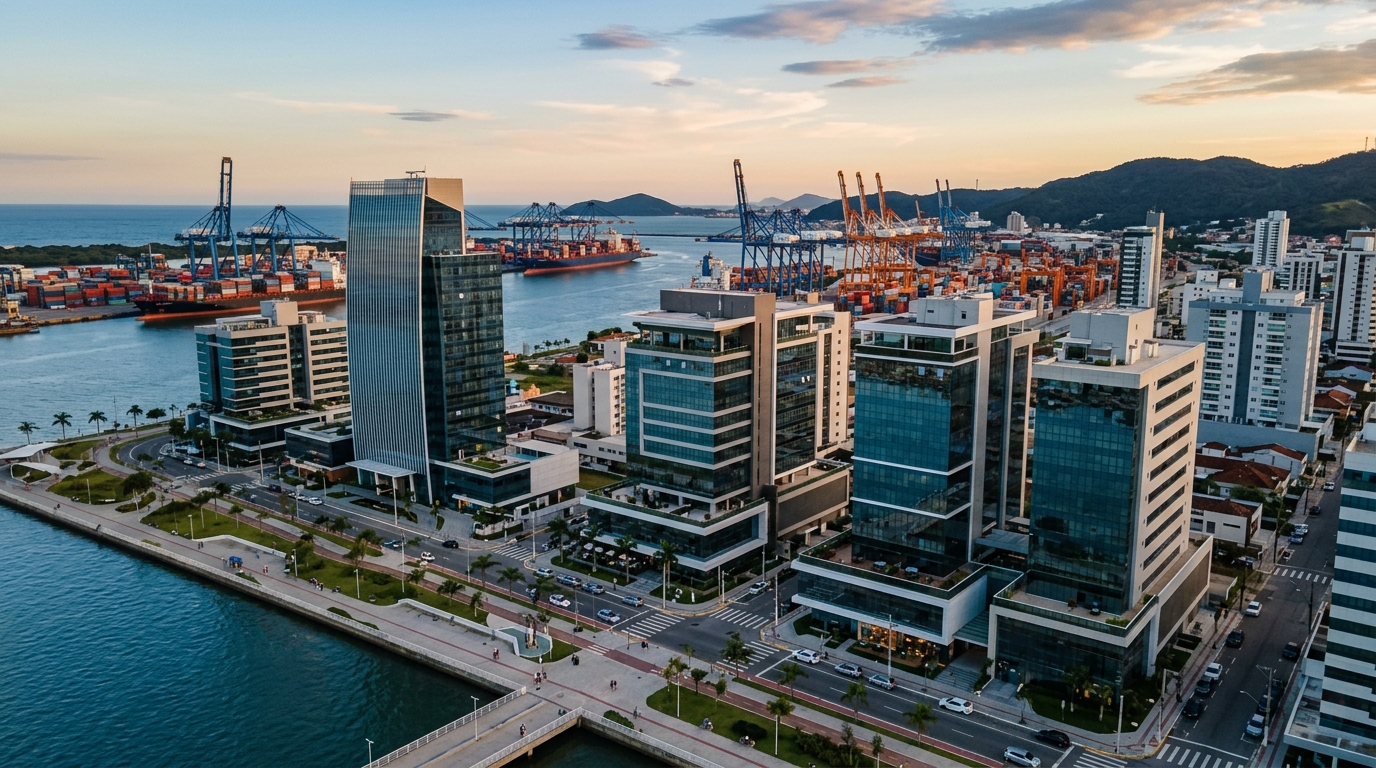
イタジャイ港と隣接するポルトナーベ(Portonave)民間ターミナルは、2024年に合計150万TEU超を取り扱い、2026年には160万TEUを上回る見込みである。これは港湾当局およびABTP(ブラジル港湾ターミナル協会)の予測値に基づく。この物流の歯車が、サンタカタリーナ州における最も密度の高い商業集積地のひとつである「中心街(Centro)/ファゼンダ(Fazenda)/コルデイロス(Cordeiros)」軸を形成し、30〜80平米の商業オフィスに対する静かだが恒常的な需要を生み出している。借主の中心は、通関業者、海事・通関弁護士事務所、フォワーダー、海運代理店、トレーディング会社である。本稿は、この資産クラスが2026年に投資家へもたらす実質利回りの計算と、海外、特に日本から見たブラジル沿岸不動産投資の論点を、ナラティブではなく数字で検証する。
出発点はマーケティング資料ではなく、電卓である。Selic(ブラジルの政策金利・基準金利に相当)が2025年から2026年前半にかけて二桁台で推移するなか、イタジャイの商業オフィスを検討する投資家が答えるべき問いは明快だ。すなわち、テゾウロIPCA+(インフレ連動長期国債、Tesouro IPCA+)の安全性を捨ててまで、空室・滞納・陳腐化のリスクを引き受ける価値はあるか、その正味利回りの最低ラインはどこか、という問いである。結論を先に述べれば、上振れの余地は存在する。ただし「良い物件」と「悪い物件」の差は紙一重で、しかも港湾近接という立地は、ブラジルの他の中核都市にはない固有のリスクと特性を持っている。
港が需要のドライバー:なぜイタジャイ中心街は商業賃貸を支えるか
中規模都市としてのイタジャイを他と分けている第一の要素は、港湾を中心とした業種集積である。イタジャイ港湾複合体(公共港、ナベガンテス側のポルトナーベ、ポリーターミナル、テポルチで構成)は、南部ブラジルから出る食肉・セルロースの輸出と、リーファー(冷蔵)コンテナの取り扱いにおいて大きなシェアを占める。この貨物フローは、岸壁から数分以内に物理的に存在しなければ機能しない管理業務の連鎖を生む。貨物の引き取り、輸入申告(DI)の発行、連邦税関(Receita Federal)と農牧省(MAPA)への対応、車両の迅速な手配、いずれも数分の遅れが追加コストになる。
地図上では、この連鎖が「中心街/ファゼンダ/コルデイロス」の三角形に専門特化として現れる。中心街には海事・税務弁護士事務所、通関コンサルティング、伝統的な海運代理店が集中する。35〜70平米のオフィスを使い、対面チームと窓口対応を持つ業態である。ファゼンダ地区はやや住宅寄りだが、新しい中規模オフィス棟が次々に竣工し、拡張中の通関業者や中小トレーディングを呼び込んでいる。BR-101(連邦幹線道路)とポルトナーベへのアクセスに近いコルデイロス地区は、物流業者と貿易系バックオフィスを吸収し、駐車スペースの確保が決定要因となる、より大きな区画が好まれる。
テナントの業種は、賃料水準・契約期間・契約の安定性を直接決める。成熟した通関業者や弁護士事務所は典型的に60か月契約を結び、保証人または保証保険を提示し、移転を嫌う。貿易実務における住所変更コストは、賃料差を遥かに超えるからだ。一方、立ち上げ間もないトレーディングや小規模物流業者は離脱率が高く、これは空室と再募集コストとして投資家のキャッシュフローに反映される。2025年における中心街の商業オフィスの再募集所要日数は、地元仲介会社の集計とFipeZap Comercial(ブラジルの商業不動産価格指数)のデータを照合すると、60〜110日のレンジで推移した。
実数:粗利回りからネットキャップレートへ
商業オフィス投資で最も高くつくミスは、粗利回り(yield bruto)で考えることである。正しい計算は年間賃料収入から始まるが、運用1年目に25〜35%、安定運用後でも18〜25%の費用控除で利回りは確実に削られる。Selic(ブラジル基準金利)やテゾウロIPCA+との比較に入る前に、NOI(営業純収益、Net Operating Income)と取得関連費用込みの取得価格から算出するネットキャップレートを必ず組み立てる必要がある。
具体的かつ再現可能なケースで見てみよう。イタジャイ中心街、45平米のオフィス、月額家賃R$ 4,200(レアル、2026年初頭で約12〜13万円相当)、管理費(コンドミニオ)R$ 522、月割IPTU(市町村課税の不動産税、Imposto Predial e Territorial Urbano)R$ 61とする。一見、年間家賃R$ 50,400を取得価格R$ 650,000で割れば粗利回り7.75%となり、沿岸の住宅型より魅力的に見える。しかしこれは運用実態を完全に無視した数値である。
年間賃料収入から、以下を控除しなければならない。長期平均で年2か月の空室損R$ 8,400、管理委託料8%にあたるR$ 4,032、空室期間中のIPTU・管理費負担R$ 1,166、退去・新規入居に伴う改装積立R$ 2,500(年換算)、火災・損害保険R$ 900、塗装・点検その他諸経費R$ 1,000。NOIは約R$ 32,400に縮み、これをR$ 650,000で割るとネットキャップレートは年4.98%、すなわち月0.41%となる。これは2026年に年6.5%の実質利回りを提示しているテゾウロIPCA+ 2035の水準を下回る。リスクを取って下回るならば、合理的な意思決定とは言えない。
同じオフィスで月0.55〜0.70%のネット利回り、すなわちこの資産クラスのリスクを2026年に正当化するレンジを出すには、取得価格を下げるしかない。費用構造を所与とすれば、月0.60%の損益分岐点はおよそR$ 540,000、月0.70%ならおよそR$ 462,000である。すなわち、広告掲示価格ではなく、この逆算工学(reverse engineering)こそが交渉の指針となる。中心街の同規模オフィスの2025年の表示価格は1平米あたりR$ 11,000〜15,000で推移しており、改装が必要な物件や相続案件には、表示価格から12〜18%を削る余地が現実に存在する。
固定収益との最小スプレッド
商業オフィスをテゾウロIPCA+とリスクプレミアム抜きで比較するのは、第二の構造的誤りである。公共固定収益(政府債)には空室も滞納も実質的な解約コストもなく、日次の流動性がある。これらのリスクを引き受ける投資家は、不動産ファンド運用会社が経験則として要求するように、同程度のデュレーションを持つNTN-B(IPCA連動長期国債、Notas do Tesouro Nacional série B)に対して2.5〜3.5パーセントポイントの最小スプレッドを上乗せして要求すべきである。2026年に長期IPCA+が年6.5%実質を提供しているなら、ネット実質キャップレートは年9.0〜10.0%を要求することになる。中心街の即入居物件では困難だが、取得割引・限定的な改装・既締結の長期契約という3条件が揃えば実現可能なレンジである。
インデックス・契約・保証:細部で投資家が資金を失うポイント
連邦法8.245/91号(賃貸借法)は、商業条項の運用において住宅契約より大きな自由度を貸主に与えるが、同時に責任も移転する。イタジャイにおける典型的な商業オフィス契約は60か月で、これは借主が法第51条の要件を満たせば、更新訴訟(ação renovatória)による強制更新権が発生する期間である。安定性を求める貸主には追い風だが、その分、賃料に紐づくインデックス(reajuste指数)の選択が、数年分のキャッシュフローを左右する決定となる。
2025〜2026年の市場議論は、実務上3つのインデックスを巡って動いている。歴史的な業界標準だったIGP-M(一般物価指数、卸売物価寄り)は、2020〜2022年のジェットコースター的な振幅を経て新規契約での採用が減った。代替の本命はIPCA(広範囲消費者物価指数、Índice de Preços ao Consumidor Amplo)であり、プロのテナントから受容され、為替ショックで暴走しない点が、インフレが落ち着いた局面では貸主側にも中立的と評価される。INCC(建設費指数、Índice Nacional de Custo da Construção)は本来、竣工前住宅の調整に使われるが、ビルド・トゥ・スイート型のアトピカル契約(atypical lease、貸主が借主仕様で改装する形態)で借家契約に登場することがある。
プロのテナントが入る即入居商業オフィスにとっては、IPCAが釣り合いの取れたインデックスである。消費者物価ベースで賃料を補正し、IGP-Mのように為替ショックで急騰せず、テナント側の会計事務所からも摩擦なく受け入れられる。長期契約で投資家を最も守る技術的詳細は、年次調整ではなく、賃貸借法第19条が認める3年ごとの市場価値ベースでの賃料改定請求権(cláusula de revisão pactuada)である。これにより、地域の市況が過熱したサイクルでも、貸主は実質損失から守られる。
保証については、イタジャイ市場では3形態が併存している。銀行保証(fiança bancária、稀で高コストだが滞納時の回収は確実)、保証保険(seguro-fiança、最も普及。テナントが年間賃料の8〜14%を保険料として負担)、3か月分相当の保証金を連動定期預金に預ける形(caução)の3つである。選択は中立ではない。保証保険は強制執行を簡素化するが、物的損害は補填しない。保証金は長期滞納には脆弱。個人連帯保証人(fiador pessoa física)は現場でも残るが、司法執行ではほぼ機能しなくなっている。
港湾近接の隠れたリスク:広告には書かれない事項
イタジャイ港は需要の駆動装置であるが、同時にリスクの集中点でもある。この立地特有の4つのリスクを、要求キャップレートに必ず織り込まなければならない。
第一は貿易セクターの季節性である。港湾取扱量は、為替が輸出マージンを圧縮した時や、衛生・規制問題で出荷が止まった時に短いサイクルで縮む。2020〜2022年に発生したイタジャイ航路の堆積問題(dredging issue)は、貨物がナベガンテスやインビトゥーバへ急速に流出したことを示した。テナントは他のどのセグメントよりも先にこの影響を受け、賃料遅延が最初のシグナルとして現れる。
第二は業種集中である。中心街の特定通りでは、商業オフィスの70%超が港関連企業で占められている。長期ストライキ、連邦税関の規制変更、通関業界の業界再編が発生すると、空室物件が一斉に市場に出る。市場の吸収には数週間ではなく数か月かかる。
第三は古い区画の陳腐化である。80〜90年代に建てられた古い商業ビルは、構造化配線なし、セントラル空調なし、エレベーター容量に制限あり、という時代的な制約を抱え、Mirante do Portoなどの新しい開発、ジェネシオ・ミランダ・リンス(Genésio Miranda Lins)軸の最新オフィス棟、ファゼンダの新タワーが現代的な区画を提供し始めると、相対的な魅力を失った。同じ広さでの新築と老朽オフィスの賃料差は2026年時点で35%に達しており、差は今後さらに開く方向である。
「イタジャイの商業オフィスが固定収益への上乗せプレミアムを提供するのは、投資家が『不動産を買う』のではなく『港湾物流連鎖の一部を買う』と理解する場合のみである。この連鎖が再構成された日、価格より先に賃料が反応する」
第四は再募集所要日数である。ビーラ・リオ(Beira-Rio)地区の住宅は適正価格なら30〜45日で成約するが、イタジャイ中心街の商業オフィスは通常状態でも退去から次入居まで60〜110日、不況局面では6か月超を要する。これは口伝ではなく、キャッシュフローのマイナス期間そのものであり、その間IPTUと管理費はオーナーの自己負担となる。
商業オフィス vs. ビーラ・リオ住宅 vs. コルデイロス倉庫 vs. オフィスFII
2026年にイタジャイへR$ 40万〜120万を配分する投資家の合理的選択は、最初に出会ったオフィスを買うことではない。同地域および資本市場における実在の代替案と、リスク・リターン比を比較することである。下表は2025年に観察され、2026年へ投影される典型的レンジを集約したものである。
| 資産クラス | 典型ネット月利回り | 年間平均空室期間 | 売却流動性 | 主要リスク |
|---|---|---|---|---|
| 商業オフィス:イタジャイ中心街 | 0.55〜0.75% | 1.5〜2.5か月 | 低:4〜9か月 | 空室と陳腐化 |
| 商業オフィス:ファゼンダ/コルデイロス(新築) | 0.50〜0.65% | 1.0〜2.0か月 | 中 | 周辺の熟成度 |
| 住宅:イタジャイ ビーラ・リオ | 0.35〜0.45% | 0.5〜1.5か月 | 中〜高 | 利回り圧縮 |
| 物流倉庫:コルデイロス/イタイパヴァ | 0.65〜0.85% | 2.0〜4.0か月 | 低 | 単一テナント依存 |
| オフィスFII(XPLG, BRCO, KNRI) | 0.65〜0.80%(分配利回り) | 分散 | 高:日次 | 持分価格変動 |
| テゾウロIPCA+ 2035 | 約0.55%(実質月利回り) | ゼロ | 高 | 時価評価リスク |
この表の読み方は、商業オフィスが圧勝することを期待した者には居心地が悪い。純粋な利回り比較では、分散投資されたオフィスFII(Fundo de Investimento Imobiliário、ブラジル版REIT)と物流倉庫が同じレンジで競合し、それぞれ日次流動性、ポイント的な港湾サイクル露出の低さという優位を持つ。イタジャイの商業オフィスが勝る局面は3つに限定される。投資家が取得割引を獲得できる場合、取得時点で既にプロのテナントによる長期契約が締結されている場合、そして陳腐化を防ぐ差別化要素を持つ新築ビルの物件である場合、である。
この文脈で、新しい商業開発はストックの更新に重要な役割を果たしている。地域に実績を持つ建設会社、たとえばSIDE Empreendimentosなどは、港湾周辺のテナント層に合わせて設計されたオフィスフロアを提供してきた。十分な天井高、適切な情報インフラ、現実的な台数の駐車場、これらの要素は、空室の縮減と陳腐化リスクの低減に直接結びつく。この種の投資に典型的な10〜15年の保有サイクルにおいて、価値の保持率を決定づける要素である。
投資家チェックリスト:デューデリ、取得スキーム、出口戦略
2026年にイタジャイで商業オフィスを取得する決断は、アマチュアとプロの投資家を分ける確認手順に先行されなければならない。提案前に、最新の登記簿(matrícula)の取得、管理規約(convenção de condomínio)の確認、一部の規約は特定業種を禁じている場合がある、市役所での税務的整合性、登記簿および図面と実測値の整合性チェック、そして頻繁に見落とされる項目として、直近の管理組合議事録に記載された今後24か月以内の特別賦課発生予定の有無確認、これらが必須となる。
テナント候補の分析では、クロスチェックが鍵となる。貿易セクターにおける企業の歴史、少数顧客への依存度、提示保証の質、チームの平均年齢、宣言された拡張計画。拡大移転の借主と、縮小撤退の借主は、まったく異なるシグナルである。経験ある投資家は、占有付き売買の前に必ず現オーナーと対話し、過去24か月の支払い実績を要求する。
取得スキームには税務分析の余地がある。個人名義の場合、ブラジル所得税は累進課税で最高限界税率27.5%。法人(持株会社)を「推定利益課税(lucro presumido)」で運用する場合、賃料収入はPIS・Cofins・IRPJ・CSLLの合算で約11.33%(推定基準32%ベース)となり、売却時のキャピタルゲインもより効率的に計画可能になる。分岐点は典型的に年間賃料収入R$ 150,000を超える水準で、それ以下では持株会社維持コストと会計義務が税務メリットを食ってしまう。海外投資家、特に日本居住者は、ブラジル不動産取得時に納税者番号CPFまたはCNPJの取得が必須であり、送金は中央銀行登録(RDE-IED:外国直接投資登録)経由で行う必要があるため、現地の弁護士・会計士の選定が出口戦略の前提となる。
出口戦略は誰も書かない計画パートだが、実質リターンを決定づける要素である。投資家は購入時に、どのシナリオで売却するかを決めなければならない。出口時の目標キャップレート、最大保有期間、ビル陳腐化時の売却トリガー、占有付き売却(価格を保つ)か空室売却(売却が速いが価格は8〜15%下がる)か、これらを購入前に定める。この規律なしでは、10年保有を念頭に入った投資家が惰性で20年保有することになり、その間に陳腐化が実質リターンを食い尽くす。
今後の注視ポイント
2026〜2027年の2年間において、イタジャイ商業オフィスのキャップレートの軌道を決める変数は3つある。第一はSelic(基準金利)の方向性。持続的な利下げが進めば、市場が要求する利回りは圧縮され、2026年に厚いキャップレートで取得された物件は評価益を得る。第二は、ファゼンダおよびジェネシオ・ミランダ・リンス軸での新規オフィスフロアの供給。これは中心街の旧物件の賃料を下押しする可能性がある。第三は、イタジャイ港の航路浚渫と近代化工事の進展。完全竣工はナベガンテスに流出した取扱量を取り戻し、中心街への管理業務フローを回復させる。
並行して、注意深い投資家は3つの集約指標を継続的に観察すべきである。地域別のFipeZap Comercial指数、Secovi-SC(サンタカタリーナ州不動産協会)が四半期ごとに公開する空室率と平均ティケットのレポート、そして新規供給パイプラインをシグナルするABRAINCおよびCBICのセクター指標。これらを組み合わせて読むと、地域の賃料と販売価格の動きを6〜12か月先に予兆する。
港湾エコシステムの最新動向:イタジャイが他のブラジル港と異なる理由
日本の投資家がブラジル沿岸不動産を検討する際、サントス(サンパウロ州)、パラナグア(パラナ州)、リオデジャネイロといった他の主要港湾都市と、イタジャイ/ナベガンテス複合体を区別する必要がある。サントスは規模で圧倒的に大きいが、商業オフィス市場が既に成熟しており、キャップレートは月0.40〜0.50%レンジに圧縮されている。パラナグアは穀物・大豆中心で、貿易系オフィス需要は限定的である。一方、イタジャイ/ナベガンテスはコンテナ取扱と冷蔵カーゴで南米屈指の専門性を持ち、業務の高密度集積によって商業オフィス需要が物理的な狭い地理に閉じ込められている。これが、月0.55〜0.75%というプレミアムの根拠である。
2024〜2026年の構造変化として注目すべきは、ナベガンテス側のポルトナーベ拡張、BR-470(イタジャイとブルメナウを結ぶ幹線)の複線化工事、そしてイタジャイ港の運営権再入札プロセスである。とりわけ運営権の再入札は、長期的な投資が回復する条件であり、これが進めば中心街の管理業務需要は構造的に持ち直す。投資家が2026年に取得する物件は、この構造変化を5〜7年先で享受する位置にある。
日本居住者の資金調達と購入実務
ブラジルでは外国人非居住者が現地銀行から住宅・商業ローンを獲得することは実務上ほぼ不可能である。商業オフィス取得は基本的に現金(または日本側で調達した与信)による全額即時払いを前提とすべきである。一部の大手デベロッパーは竣工前案件で内部分割払い(24〜60か月)を提供することがあり、これはINCC(建設費指数)に連動して調整される。SIDE Empreendimentosのようなローカルデベロッパーがオフプラン物件で提示する分割払いは、海外投資家にとってレアルでの分割支払いと為替リスクの平準化という二重の効果を持ちうる。
購入手続きの流れは、CPF(個人納税者登録番号)またはCNPJ(法人納税者登録番号)の取得、現地法律事務所による登記簿(matrícula)・売主信用調査・税務未払いチェック、公証人事務所(cartório de notas)での売買契約書(escritura pública)作成、不動産登記所(cartório de registro de imóveis)での登記、ITBI(不動産取得税、典型的に取得価格の2〜3%)の納付という順序で進む。全行程は通常45〜90日を要する。手続き全体のフィー(公証料、登記料、弁護士費用)は取得価格の3〜5%を見ておくべきであり、これは前述のキャップレート計算には含めていない取得時コストである。
日本の投資家にとっての追加論点:通貨、規制、現地パートナー
海外、特に日本から見たイタジャイ商業オフィスへの投資は、円・レアル為替の構造的な変動、ブラジル中央銀行の外貨送金規制、そして納税申告義務という3層の追加条件を背負う。レアル相場は2024〜2026年にかけて変動幅が広く、JPY/BRL(円・レアルクロス)のヘッジを取らずに投資すると、ブラジル国内で年9〜10%の実質キャップレートを得ても、円ベースリターンが逆転する局面が現れる。実務的には、契約をIPCAインデックスに連動させた上で、為替リスクは別途自国でヘッジするか、長期保有を前提に保有期間中の通貨変動を許容するかの2択になる。
送金面では、ブラジル中央銀行のRDE-IED(外国直接投資登録)に取得資金を登録することが、将来の配当・売却代金の本国送金条件となる。登録を怠ると、合法的に取得した物件であっても出口時にレアルを円に交換して送金できない事態が起こりうる。SIDE Empreendimentosのような地域に根を張った開発業者は、現地の不動産弁護士・会計事務所・公証人とのネットワークを持っており、海外投資家がこの規制の階段を踏み外さずに進めるための導線を提供しうる。日本居住者の場合、ブラジル国内で源泉徴収された所得税は、日本ブラジル租税条約に基づき、確定申告で外国税額控除の対象となるため、ブラジル側の納税証明書(comprovante de pagamento de tributos)を毎年確実に保管する実務が必要である。
シナリオ別の期待リターン:強気・基準・弱気
意思決定の品質を上げるために、3シナリオでのキャップレート変動と総合リターンを定量化しておく。基準シナリオでは、Selicが2026年下期から2027年上期にかけて年9.5%まで段階的に低下し、IPCA連動賃料が年4.5〜5.0%で上昇、市場が要求するキャップレートが現行水準で安定すると想定する。この場合、2026年に取得した0.65%/月(年7.8%)のネットキャップレート物件は、5年保有後に評価益10〜15%を加えて、レアル建てで年9〜10%の総合リターンを生む。
強気シナリオでは、Selicが年8.0%まで低下し、市場要求キャップレートが0.10〜0.15ポイント圧縮される。この場合、同じ物件の評価額は20〜25%上昇し、5年総合リターンは年12〜13%レアル建てに達する。一方、弱気シナリオは、Selicが二桁を維持し、港湾ストや業界再編で空室が3〜4か月に拡大、賃料が名目で凍結される展開である。この場合、ネット利回りは年6%レンジまで落ち、評価益はゼロ。日本円建てではレアル安によりさらに10〜15%を失う可能性がある。
これら3シナリオの確率を投資家自身が主観的に重み付けし、期待値で意思決定すべきである。経験則では、基準シナリオ50〜60%、強気20〜25%、弱気20〜25%の重みが、2026年初の市況に対して妥当な分布である。期待リターンが日本のリスクフリー資産(10年国債)に対して年5パーセントポイント以上のプレミアムを提供しなければ、海外不動産の流動性リスクを引き受ける意味は薄い。
感度分析として、4変数を動かして総合リターンの安定性を確認しておきたい。第一に賃料インデックス(IPCA)が想定下振れした場合、5年累積で2〜3ポイントの差。第二に空室期間が年平均1か月延伸した場合、ネットキャップレートが0.08ポイント減。第三にITBI・登記料・弁護士料を含む取得時コストが想定6%を超え8%に達した場合、初年度実効リターンは0.5ポイント低下。第四に為替が想定より年率3%余分にレアル安に振れた場合、円ベースリターンは累積で15%低下する。これらは個別には小さく見えるが、複数が同時に下振れすると基準シナリオから弱気シナリオへの遷移確率が顕著に上がる。投資家はストレステストで、複数下振れの同時発生に耐える物件のみを選ぶべきである。
結論
2026年のイタジャイ港隣接の商業オフィスは、ブラジル投資家にとっても日本投資家にとっても、最も単純な不動産テーマではない。しかし条件が揃えば、最も防御力の高いテーマの一つになりうる。計算が成立するのは、ネットキャップレートがテゾウロIPCA+を明確に上回るプレミアムを提供する時、テナントがプロで契約が長期である時、ビルが今後10年の陳腐化に耐える時、そして出口戦略が署名前に確定している時。これら4つの柱の外では、投資家はキャッシュフローではなくナラティブを買っていることになる。
日本居住者にとって、ブラジル沿岸不動産は分散投資のなかで占めるべき比率は限定的だが、ゼロではない。総資産の3〜7%の範囲でレアル建て収益資産を組み込むことは、円相場が長期トレンドで弱含む局面に対する自然なヘッジになる。重要なのは、為替変動と現地ガバナンスのリスクを、年9〜10%の実質利回りという入口価格で正当化できるかという問いに、自分自身の数字で答えることである。本稿が示した計算とチェックリストは、その答えにたどり着くための起点に過ぎない。
イタジャイ、プライア・ブラバ(Praia Brava)、バウネアリオ・カンボリウ(Balneário Camboriú)、サンタカタリーナ州北部沿岸の不動産・金融市場の動向を継続的に追いたい読者には、SIDEポータルの週次分析の購読を推奨する。キャップレート、公的指標、新規開発パイプラインを横断的に交差させ、形容詞より数字で判断する投資家のための分析を、毎週、日本語を含む複数言語で配信している。次回以降の記事では、住宅セグメント、物流倉庫、FII市場、そしてプライア・ブラバの観光不動産との詳細比較に踏み込んでいく予定である。