Investir em imóveis em Navegantes (SC) em 2026 vale a pena?
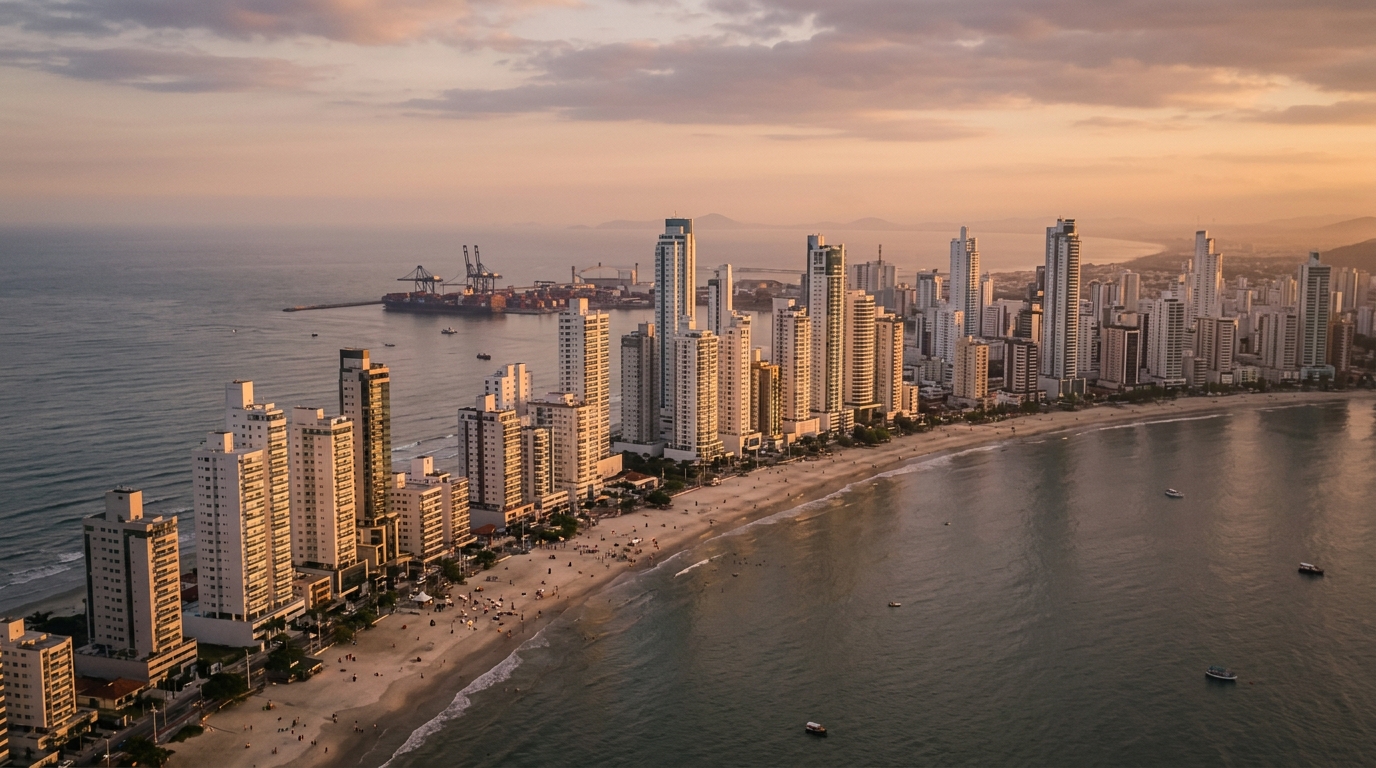
Entre janeiro de 2024 e o primeiro trimestre de 2026, o ticket médio do metro quadrado lançado em Navegantes saiu de algo próximo a R$ 9.800 para a faixa dos R$ 13.500 — uma alta nominal de cerca de 38% num intervalo em que a Selic flutuou entre 10,5% e 13,75% e o INCC-M acumulou perto de 14%. Em outras palavras: parte expressiva da valorização foi devorada pelo custo de construção e pelo custo de oportunidade do dinheiro. É nesse contexto, e não mais no entusiasmo binário do pós-pandemia, que o investidor que coloca de R$ 800 mil a R$ 3 milhões na mesa precisa decidir se Navegantes ainda é, em 2026, o melhor uso de capital dentro do litoral norte de Santa Catarina.
A pergunta importa porque o leitor desta análise muito provavelmente já considerou — ou já comprou — em Balneário Camboriú, Itapema ou Itajaí. Comparar Navegantes apenas com seu próprio passado é miopia. A pergunta certa é: na disputa pelo capital marginal de quem investe no eixo Itajaí–Navegantes–BC, o que justifica, hoje, escolher Navegantes em vez do vizinho?
Navegantes em 2026 nos números: PIB, Portonave, aeroporto e R$/m²
Navegantes deixou de ser, há pelo menos uma década, a cidade-dormitório do outro lado do rio Itajaí-Açu. O município fechou 2024 com PIB estimado superior a R$ 5,5 bilhões e uma das maiores rendas per capita de Santa Catarina entre cidades de até 100 mil habitantes, puxada por logística portuária, pesca industrial, polo aeronáutico e, mais recentemente, turismo de segunda residência. A demografia segue gorda: a população cresceu acima de 2% ao ano na última década, contra média estadual abaixo de 1%.
Dois ativos físicos sustentam essa expansão. O primeiro é a Portonave, terminal privado que opera acima de 1,4 milhão de TEUs por ano e que, com o projeto de expansão do berço e dragagem do canal, entra em 2026 com capacidade ampliada — empregos diretos qualificados, fluxo permanente de executivos em deslocamento e demanda travada por aluguel corporativo. O segundo é o Aeroporto Internacional de Navegantes, hoje o terceiro maior do Sul do Brasil em passageiros pagantes, com obras de ampliação do terminal e da pista que devem destravar voos diretos adicionais a partir de 2026-2027. Para quem investe em imóvel, essa combinação significa demanda que não depende apenas da temporada de verão.
Os números de preço por metro quadrado contam a história da convergência regional. Segundo séries do FipeZap e levantamentos da Secovi-SC para o ciclo 2025, o lançamento médio em Navegantes orla (Meia Praia/Gravatá) negocia hoje em torno de R$ 13.000 a R$ 15.000 por m² de área privativa, com unidades premium de frente para o mar batendo R$ 18.000. Itajaí, na Praia Brava, opera na faixa dos R$ 22.000 a R$ 30.000. Itapema, R$ 18.000 a R$ 26.000. Balneário Camboriú, R$ 25.000 a R$ 45.000 — com torres icônicas ultrapassando R$ 60.000 em unidades altas. Ou seja: Navegantes ainda guarda 30% a 50% de desconto sobre seus vizinhos diretos, e essa diferença, num mercado em maturação, é exatamente onde mora a tese do investidor.
O indicador que separa promessa de realidade é a Velocidade Sobre Oferta (VSO) medida pela Secovi-SC. No ciclo 12 meses encerrado no 1º trimestre de 2026, a VSO de Navegantes oscilou na faixa dos 12% a 16% mensais nos lançamentos bem precificados — saudável, comparável à de Itapema, e acima da média geral do litoral norte. É o tipo de leitura que indica que o estoque continua sendo absorvido, mas com menos folga do que em 2022-2023.
Selic, INCC e o custo real do dinheiro em 2026
Nenhuma decisão de imóvel sobrevive sem entender o custo do dinheiro. Em junho de 2026, a Selic opera em patamar elevado para padrões históricos pós-2017, com mercado precificando início de ciclo de corte ao longo do segundo semestre. A taxa real ex-ante — Selic descontada da expectativa de IPCA de 12 meses — segue acima de 6% ao ano. Esse é o piso de oportunidade contra o qual qualquer aluguel anual e qualquer valorização precisa competir.
No financiamento via SBPE, o investidor encontra hoje taxas nominais nos bancos privados na faixa de TR + 10,5% a 12% ao ano, dependendo de relacionamento e LTV. A linha pró-cotista do FGTS, quando disponível, derruba esse custo para algo próximo de TR + 8,5% a 9,5% — mas exige enquadramento (imóvel até o teto SFH, comprador com FGTS ativo, finalidade residencial) que nem sempre se aplica a quem compra a segunda ou terceira unidade para investimento. Quem opera fora desses tetos cai no SFI puro, com taxas mais altas e prazos mais curtos. Para o ticket de R$ 800 mil a R$ 3 milhões em SC, é comum o financiamento ficar restrito a SFI ou ao funding privado do incorporador.
Há um segundo ponto que poucos olham com calma: o indexador do aluguel residencial. Desde 2022-2023, o mercado migrou massivamente do IGP-M — historicamente o índice do "aluguel" — para o IPCA, exatamente porque o IGP-M, exposto ao câmbio e ao atacado, produziu picos próximos de 30% que travaram repasses e provocaram judicialização. Em 2026, com IPCA na casa de 4,5% a 5,5% e IGP-M já mais comportado, a discussão voltou a se aproximar. Mas o investidor que assina contrato novo em Navegantes em 2026 ainda tende a preferir IPCA, porque casa com o orçamento do inquilino e reduz risco de inadimplência em renovação.
O INCC — Índice Nacional de Custo da Construção — fechou 2025 acima de 7% e segue, em 2026, rodando perto de 6,5% no acumulado em 12 meses. Esse é o indexador que corrige o saldo devedor das parcelas durante a obra, e é onde mora a primeira armadilha do comprador na planta: o INCC alto erode parte da promessa de "compro hoje para valorizar". Se o imóvel é vendido a R$ 14.000/m² e o INCC roda 6,5% ao ano por 36 meses, o saldo cresce em torno de 21% só de correção — antes de qualquer juro, antes de qualquer ganho real.
Planta, pronto ou usado: a matemática do fluxo que realmente importa
Investidor experiente sabe que o produto certo depende do horizonte e da paciência com o caixa. Na planta, o atrativo é o desembolso fracionado e a possibilidade de revender com ágio antes da entrega. Em Navegantes, em 2026, o padrão de fluxo de uma unidade de R$ 1,2 milhão é mais ou menos este: 15% a 20% de entrada parcelada em 24 a 36 meses, parcelas mensais corrigidas pelo INCC totalizando 30% a 40%, reforços semestrais ou anuais somando 10% a 15%, e o saldo de chaves (35% a 45%) que normalmente se financia ou se quita à vista na entrega.
A TIR realista dessa operação — descontando INCC, custo do capital próprio empatado nas parcelas e a expectativa de revenda — raramente passa de 12% a 16% ao ano em condições normais, e isso quando o ativo é bem escolhido. Quem trabalha com cenário de revenda "no porão" da obra, antes do habite-se, precisa contar com janela curta e mercado comprador aquecido — coisa que não se garante.
O pronto, por outro lado, troca volatilidade por previsibilidade. Compra-se à vista ou financia-se, gera renda imediata, e a valorização nominal tende a acompanhar mais de perto o IPCA e a oferta do estoque local. Em Navegantes, o cap rate (aluguel anual líquido sobre valor do imóvel) de unidades padrão fora de temporada oscila entre 4,5% e 6,5% ao ano. Para temporada, o cálculo muda: uma unidade bem posicionada na Meia Praia pode gerar entre 18 e 25 diárias na alta temporada (dezembro a fevereiro e parte da Páscoa), com tarifa de R$ 600 a R$ 1.200, e ocupação fora dela na casa de 30% a 45%. Líquido de plataforma, IPTU, condomínio, manutenção e gestão, o investidor maduro raramente passa de 7% a 9% a.a. — bom, mas não milagroso, e exposto a sazonalidade brusca.
O usado é o mercado mais ineficiente da região, justamente por ser fragmentado. Em Navegantes existem ainda blocos de unidades com 10 a 15 anos de habite-se, em endereços bons, vendendo abaixo do valor de reposição (custo de construir o equivalente hoje). É onde investidor disciplinado encontra entrada em endereços que não voltam mais a ser lançados — mas exige due diligence pesada de matrícula, regularização, convenção e reserva de fundo de reposição do condomínio.
| Modalidade | Desembolso | TIR realista a.a. | Risco principal |
|---|---|---|---|
| Planta (lançamento) | Fracionado 36-48m, corrigido por INCC | 12% a 16% | Atraso, distrato, INCC alto |
| Pronto novo (locação anual) | À vista ou financiado SFI/SBPE | 4,5% a 6,5% (cap rate) + valorização | Vacância, indexador de aluguel |
| Pronto novo (temporada) | À vista ou financiado | 7% a 9% líquido | Sazonalidade, custo de gestão |
| Usado (5-15 anos) | À vista ou financiado | 5% a 8% (cap rate) + valorização | Manutenção, reposição, regularização |
Onde está o risco: distrato, atraso, concentração de VGV e Plano Diretor
O risco mais subestimado por quem entra na planta não é a valorização frustrada — é o distrato. A Lei 13.786/2018, conhecida como Lei dos Distratos, organizou o que antes era terra de ninguém: retenção de até 25% do valor pago em incorporações sob patrimônio de afetação, até 50% em casos excepcionais, e devolução em parcela única após o habite-se ou em até 180 dias do distrato, dependendo do regime. Para o investidor, isso significa que mudar de ideia no meio da obra é caro. E para quem compra de um incorporador frágil, o risco inverso — o incorporador atrasar ou quebrar — também não tem solução barata, mesmo com a affectation prevista em lei.
Atrasos de obra continuam sendo realidade no litoral norte de SC. O ciclo de mão de obra, ferragens e insumos atravessou 2023-2025 com pressões pontuais que empurraram entregas em 90 a 180 dias para projetos que pareciam impecáveis no lançamento. Em 2026, com o pipeline catarinense ainda gordo de lançamentos pós-2021, recomenda-se assumir, no modelo financeiro, atraso de pelo menos 6 meses sobre a data contratual. Quem não suporta esse atraso no fluxo de caixa não deveria comprar na planta — comprar prontidão de obra é o equivalente a comprar volatilidade que o investidor não consegue mensurar.
"No litoral norte de SC, o investidor profissional não compra incorporadora pequena fora de patrimônio de afetação, e não compra produto cujo VGV represente mais de 30% do portfólio ativo do incorporador. É a regra silenciosa que separa quem dorme tranquilo de quem perde sono."
A concentração de VGV é a outra variável que separa amador de profissional. Se o seu incorporador tem três torres em lançamento simultâneo e a soma do VGV passa de R$ 800 milhões com pouca diluição em projetos entregues, a fragilidade financeira é estrutural — basta uma virada brusca de mercado para que o caixa não feche. Pergunte sempre: quantas obras entregues nos últimos 5 anos, qual a inadimplência da carteira, qual o LTV médio da affectation, qual o saldo de financiamento à produção contratado.
Liquidez é outra história. Vender um imóvel de R$ 1,5 milhão em Balneário Camboriú em ciclo neutro leva, em média, 90 a 150 dias para um preço justo. Em Navegantes, o mesmo ticket exige 150 a 240 dias — a profundidade do mercado comprador local é menor, e o investidor de fora ainda precisa ser convencido de que o endereço vale o ticket. Quem precisa de liquidez paga deságio. Esse é um dos motivos pelos quais Navegantes ainda não é jogo para quem opera com horizonte abaixo de 4 a 5 anos.
Sobre o Plano Diretor: a revisão municipal em curso, com discussões sobre gabarito, taxa de ocupação na orla e zoneamento da expansão portuária, é variável de médio prazo que pode tanto destravar valor (autorizando torres mais altas em quadras hoje subutilizadas) quanto travar (limitando a verticalização em áreas próximas ao aeroporto por questões de cone de aproximação). Investidor que ignora a leitura do Plano Diretor compra cego.
Bairros que concentram capital: Gravatá, Centro, Meia Praia e Volta Grande
Navegantes não é homogênea. Quatro bairros respondem por praticamente todo o VGV de lançamentos de padrão alto e médio-alto.
Gravatá é hoje o queridinho do dinheiro novo. É o bairro de fronteira com Itajaí, com vista privilegiada do canal e da Praia Brava do outro lado, infraestrutura recente e o ticket médio mais alto do município — R$ 14.000 a R$ 18.000/m² em lançamentos premium. Cap rate menor, valorização esperada maior, perfil de comprador final mais qualificado. É também onde o estoque de terreno bem localizado está mais escasso, o que sustenta a tese de escassez no médio prazo.
Meia Praia é a praia urbana clássica de Navegantes, com a maior densidade de aluguel de temporada do município. Ticket de R$ 12.000 a R$ 15.000/m² em lançamento, com unidades pé na areia rompendo essa faixa. É onde funciona melhor a tese de renda por temporada, mas também onde a competição com Itapema é mais direta para o turista. Empreendimentos como os desenvolvidos pela SIDE Empreendimentos no eixo orla, com pegada arquitetônica contemporânea e amenidades de marca, têm conseguido capturar um segmento de comprador que antes ia direto para Itapema.
Centro oferece o melhor preço por metro quadrado entre as quatro zonas — R$ 9.500 a R$ 12.000/m² — e é a aposta de quem prioriza renda anual de locação para o público local: profissionais da Portonave, do aeroporto, do polo aeronáutico e do comércio. Cap rate maior, valorização esperada menor, risco operacional baixo, vacância historicamente curta.
Volta Grande e adjacências formam a fronteira de expansão. É onde estão saindo loteamentos de alto padrão e empreendimentos horizontais. Ticket por unidade menor que a orla, mas com lógica de valorização territorial — comprar lote bem localizado em zona de expansão com Plano Diretor maduro é um dos vetores clássicos de retorno superior a 15% a.a. em SC. Risco: indefinição regulatória e infraestrutura ainda incompleta em alguns trechos.
Erros do investidor iniciante em Navegantes (e como evitá-los)
Quem entra agora no eixo Itajaí–Navegantes–BC pela primeira vez tende a repetir cinco erros recorrentes. O primeiro é ancorar a decisão pelo lançamento mais badalado do momento em vez de pelo fundamento do incorporador. O segundo é confundir alta nominal de preço por m² com retorno real — ignorando INCC, IPCA e custo do capital próprio empatado. O terceiro é não modelar atraso de obra: o investidor que monta o fluxo com data contratual no melhor cenário descobre, na hora do imprevisto, que o caixa pessoal não aguenta.
O quarto erro é abrir mão de due diligence em incorporadores menores em troca de desconto. Em ciclo de Selic alta, o incorporador que oferece tabela mais agressiva costuma ser o que tem mais dificuldade para captar dinheiro — uma assimetria que o investidor paga cara se a coisa virar. O quinto erro é confundir Navegantes com BC: a profundidade de mercado, a liquidez secundária e o ticket de saída são diferentes. O cap rate maior compensa parte disso, mas só faz sentido se o horizonte do investidor é coerente com o tempo médio de venda da praça.
Há um sexto erro que merece nota: ignorar a dimensão tributária. Imóvel comprado por pessoa física, vendido depois de 30 dias e fora das exceções do art. 39 da Lei 11.196/2005, tributa ganho de capital a alíquotas progressivas de 15% a 22,5%. Holding patrimonial faz sentido a partir de certo volume — mas exige planejamento, não é solução de última hora. O comprador estrangeiro, por sua vez, pode sim financiar imóvel no Brasil, mas com limitações: precisa de CPF, conta em banco brasileiro, declaração de capital estrangeiro no Bacen e enquadramento específico do incorporador ou do banco — operação possível, mas que se faz com assessoria jurídica preparada.
Conclusão: Navegantes em 2026 é tese, não promessa
Investir em imóveis em Navegantes em 2026 vale a pena para um perfil específico de investidor: o que enxerga o eixo Itajaí–Navegantes–BC como uma única macroprovíncia imobiliária em maturação e está disposto a pagar pelo ainda existente desconto de Navegantes em troca de horizonte mais longo, due diligence mais cuidadosa e tolerância à liquidez menor. Não vale a pena para o investidor que precisa girar capital em 24 meses, que não modela INCC e atraso de obra no fluxo, ou que compra produto sem ler o balanço do incorporador.
O número que importa não é o preço por m² do lançamento — é o quanto do retorno real, descontado de INCC, IPCA, custo de capital e tributação, sobra ao investidor depois de 5 a 7 anos. Quando esse cálculo é feito com honestidade, Navegantes ainda aparece, em 2026, como uma das poucas praças do Sul do Brasil onde a relação fundamento-preço-liquidez fecha. Mas o ciclo de "comprar qualquer coisa para ganhar" terminou em 2022. Daqui pra frente, é seleção.
Para acompanhar as análises semanais do portal SIDE sobre o mercado imobiliário do litoral norte de Santa Catarina, com leitura de números do FipeZap, Secovi-SC, ABRAINC e CBIC aplicados ao investidor de ticket alto, assine a newsletter na home do portal. É de graça, é curada, e chega às terças.