Investir à Navegantes (SC) en 2026 : la thèse
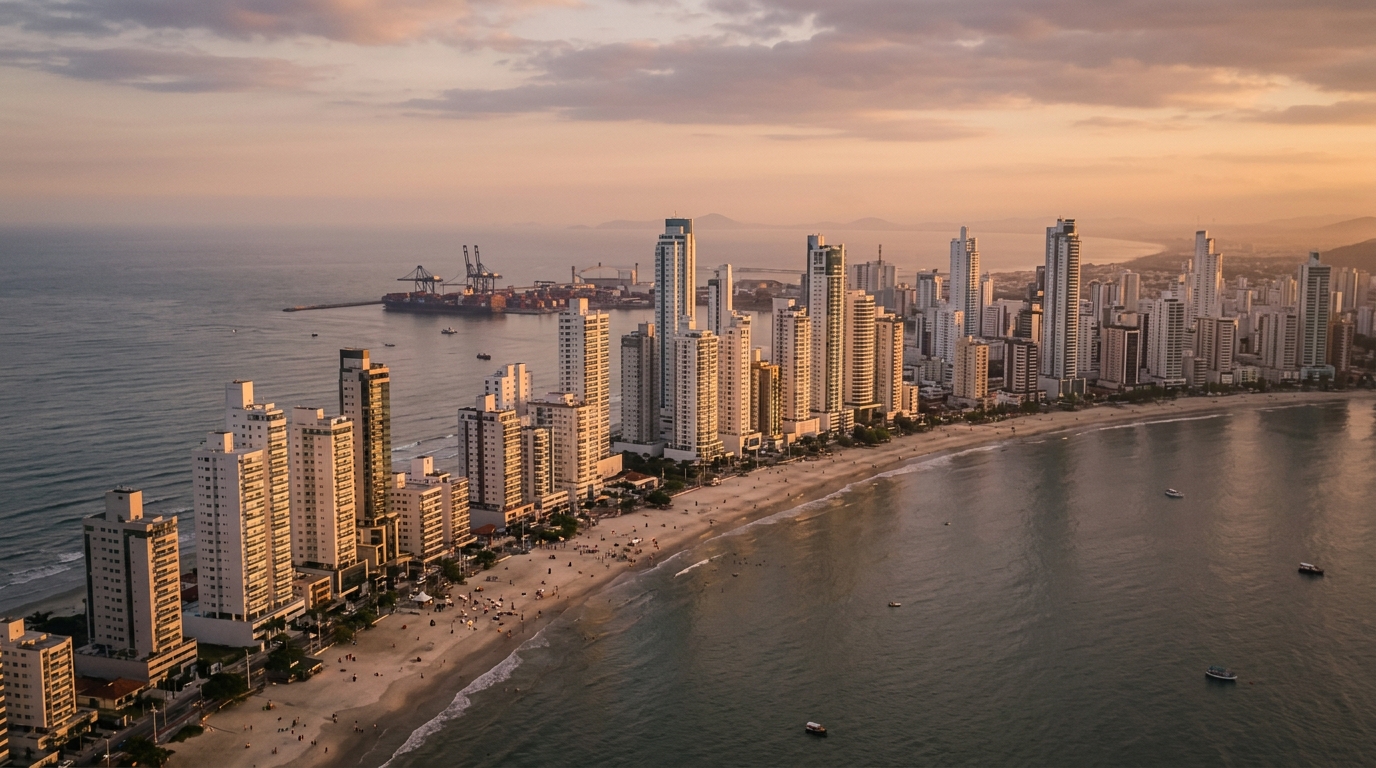
Entre janvier 2024 et le premier trimestre 2026, le prix moyen du mètre carré lancé à Navegantes — ville côtière de l'État brésilien de Santa Catarina — est passé d'environ 9 800 R$ à près de 13 500 R$, soit une hausse nominale de l'ordre de 38 %. Sur la même période, la Selic (taux directeur de la Banque centrale du Brésil) a oscillé entre 10,5 % et 13,75 %, et l'INCC-M (indice national du coût de la construction) a cumulé près de 14 %. Autrement dit : une part importante de cette valorisation a été absorbée par les coûts de construction et le coût d'opportunité de l'argent. C'est dans ce contexte — et non plus dans l'euphorie binaire de l'après-pandémie — que l'investisseur qui engage entre 800 000 R$ et 3 millions de R$ (environ 150 000 à 550 000 €) doit décider si Navegantes reste, en 2026, le meilleur usage de son capital sur le littoral nord de Santa Catarina.
La question importe parce que le lecteur de cette analyse a très probablement déjà envisagé — ou déjà acquis — un bien à Balneário Camboriú, Itapema ou Itajaí. Comparer Navegantes uniquement à son propre passé est myope. La vraie question est : dans la compétition pour le capital marginal de celui qui investit sur l'axe Itajaí–Navegantes–Balneário Camboriú, qu'est-ce qui justifie aujourd'hui de choisir Navegantes plutôt que ses voisines immédiates ?
Navegantes en 2026 par les chiffres : PIB, Portonave, aéroport et R$/m²
Navegantes a cessé depuis au moins une décennie d'être la ville-dortoir située de l'autre côté du fleuve Itajaí-Açu. La municipalité a clôturé 2024 avec un PIB estimé à plus de 5,5 milliards de R$ et l'un des revenus par habitant les plus élevés de Santa Catarina parmi les villes de moins de 100 000 habitants — tiré par la logistique portuaire, la pêche industrielle, le pôle aéronautique et, plus récemment, le tourisme de résidence secondaire. La démographie reste robuste : la population a progressé de plus de 2 % par an sur la dernière décennie, contre une moyenne régionale inférieure à 1 %.
Deux actifs physiques soutiennent cette expansion. Le premier est Portonave, terminal privé qui opère plus de 1,4 million de TEU (unités équivalent vingt pieds, mesure standard du trafic de conteneurs) par an et qui aborde 2026 avec une capacité élargie grâce à l'extension de son quai et au dragage du chenal — emplois directs qualifiés, flux permanent de cadres en déplacement, et demande captive d'immobilier locatif corporatif. Le second est l'Aéroport International de Navegantes, aujourd'hui le troisième du sud du Brésil en passagers payants, dont les travaux d'agrandissement du terminal et de la piste devraient débloquer de nouvelles liaisons directes à partir de 2026-2027. Pour l'investisseur immobilier, cette combinaison signifie une demande qui ne dépend pas uniquement de la saison estivale.
Les prix au mètre carré racontent l'histoire de la convergence régionale. Selon les séries du FipeZap (indice de référence brésilien des prix immobiliers) et les enquêtes du Secovi-SC (syndicat patronal du secteur) pour le cycle 2025, le lancement moyen sur le front de mer de Navegantes (Meia Praia/Gravatá) se négocie aujourd'hui entre 13 000 R$ et 15 000 R$ par m² de surface privative, les unités premium en première ligne dépassant 18 000 R$. À titre comparatif : Itajaí, sur la Praia Brava, opère entre 22 000 R$ et 30 000 R$ ; Itapema, entre 18 000 R$ et 26 000 R$ ; Balneário Camboriú, entre 25 000 R$ et 45 000 R$, certaines tours emblématiques dépassant 60 000 R$ pour les étages élevés. Autrement dit : Navegantes conserve une décote de 30 % à 50 % par rapport à ses voisines directes, et c'est précisément dans cet écart, sur un marché en cours de maturation, que réside la thèse d'investissement.
L'indicateur qui sépare la promesse de la réalité est la VSO (Velocidade Sobre Oferta — vitesse d'absorption mensuelle de l'offre) mesurée par le Secovi-SC. Sur les douze mois clos au premier trimestre 2026, la VSO de Navegantes a oscillé entre 12 % et 16 % par mois pour les lancements bien positionnés en prix — un rythme sain, comparable à celui d'Itapema et supérieur à la moyenne du littoral nord. Cela indique que le stock continue d'être absorbé, mais avec moins de marge qu'en 2022-2023.
Selic, INCC et le coût réel de l'argent en 2026
Aucune décision immobilière ne survit sans une compréhension du coût de l'argent. En juin 2026, la Selic reste à un niveau élevé selon les standards post-2017, le marché anticipant le début d'un cycle de baisse au cours du second semestre. Le taux réel ex ante — la Selic déduite des anticipations d'inflation IPCA (l'indice officiel des prix au Brésil) sur douze mois — demeure au-dessus de 6 % par an. C'est le seuil d'opportunité contre lequel tout rendement locatif annuel et toute appréciation doivent se mesurer.
Côté financement, le SBPE (système classique du logement, financé par l'épargne réglementée) propose actuellement, dans les banques privées, des taux nominaux allant de TR + 10,5 % à 12 % par an, selon la relation bancaire et le ratio prêt/valeur. La ligne « pró-cotista » du FGTS (fonds de garantie de l'emploi alimenté par les cotisations salariales) — lorsqu'elle est accessible — ramène ce coût à TR + 8,5 % à 9,5 %, mais elle impose un cadre strict (bien sous le plafond SFH, acheteur disposant d'un FGTS actif, finalité résidentielle) qui ne s'applique pratiquement jamais à celui qui acquiert une deuxième ou troisième unité à des fins d'investissement. Hors de ces plafonds, le financement bascule sur le SFI (système financier immobilier libre), avec des taux plus élevés et des durées plus courtes. Pour un ticket compris entre 800 000 R$ et 3 millions de R$ à Santa Catarina, le financement est fréquemment limité au SFI ou au crédit privé proposé directement par le promoteur. Pour l'acheteur étranger, ce point est central : la majorité des opérations « ticket élevé » se montent en apport personnel élevé combiné à du crédit promoteur, plutôt qu'en financement bancaire classique.
Deuxième point que peu d'investisseurs examinent avec rigueur : l'indexation du loyer résidentiel. Depuis 2022-2023, le marché a massivement migré de l'IGP-M (l'indice historique des baux, exposé au taux de change et aux prix de gros) vers l'IPCA, précisément parce que l'IGP-M avait produit des pics proches de 30 % qui bloquaient les revalorisations et déclenchaient une vague de contentieux. En 2026, avec un IPCA autour de 4,5 % à 5,5 % et un IGP-M déjà plus modéré, l'écart s'est resserré. Mais l'investisseur qui signe un nouveau bail à Navegantes en 2026 continue de préférer l'IPCA, car il s'aligne mieux sur le budget du locataire et réduit le risque d'impayés au moment du renouvellement.
L'INCC a clôturé 2025 au-dessus de 7 % et tourne, en 2026, autour de 6,5 % en cumul sur douze mois. C'est l'indice qui corrige le solde dû des mensualités pendant la phase de construction, et c'est là que se cache le premier piège de l'achat sur plan : un INCC élevé érode une partie de la promesse « j'achète aujourd'hui pour valoriser ». Si le bien est vendu à 14 000 R$/m² et que l'INCC tourne à 6,5 % par an pendant 36 mois, le solde dû s'apprécie d'environ 21 % par la seule indexation — avant tout intérêt, avant tout gain réel.
Sur plan, neuf livré ou ancien : la mathématique du flux qui compte vraiment
L'investisseur aguerri sait que le produit pertinent dépend de l'horizon de détention et de la tolérance à l'engagement de trésorerie. Sur plan, l'attrait réside dans le décaissement fractionné et la possibilité de revendre avec une plus-value avant la livraison. À Navegantes en 2026, le schéma de paiement type pour une unité à 1,2 million de R$ se présente ainsi : 15 % à 20 % d'apport fractionné sur 24 à 36 mois, mensualités indexées sur l'INCC représentant 30 % à 40 % du total, versements semestriels ou annuels pour 10 % à 15 %, et le solde des clés (35 % à 45 %) à financer ou à régler comptant à la livraison.
Le TRI réaliste de cette opération — après déduction de l'INCC, du coût d'opportunité du capital propre immobilisé dans les versements et de l'incertitude sur la revente — dépasse rarement 12 % à 16 % par an dans des conditions normales, et seulement si l'actif a été bien choisi. Quiconque mise sur une revente « au porão » (en sous-sol, c'est-à-dire avant l'habite-se, le certificat d'achèvement officiel) doit pouvoir compter sur une fenêtre courte et un marché acheteur dynamique — ce qui n'est jamais garanti.
Le neuf livré, à l'inverse, échange volatilité contre prévisibilité. L'acquisition se fait au comptant ou via financement, génère un revenu immédiat, et la valorisation nominale suit plus étroitement l'IPCA et la dynamique du stock local. À Navegantes, le cap rate (loyer annuel net rapporté à la valeur du bien) des unités standard hors saison oscille entre 4,5 % et 6,5 % par an. Pour la location saisonnière, le calcul change : une unité bien positionnée à Meia Praia peut générer entre 18 et 25 nuitées en haute saison (décembre à février et une partie de Pâques) à un tarif compris entre 600 R$ et 1 200 R$, avec une occupation hors saison comprise entre 30 % et 45 %. Net de commissions de plateforme, IPTU (taxe foncière municipale), charges de copropriété, entretien et gestion, l'investisseur expérimenté dépasse rarement 7 % à 9 % par an — un rendement honorable, mais loin du miracle, et exposé à une saisonnalité marquée.
L'ancien est le segment le moins efficient de la région, précisément parce qu'il est fragmenté. À Navegantes, il existe encore des blocs d'unités âgées de 10 à 15 ans, situées à de bonnes adresses, vendues en dessous de leur valeur de remplacement (coût actuel de construction de l'équivalent). C'est là que l'investisseur discipliné trouve des entrées dans des adresses qui ne reviendront plus en lancement — mais cela exige une due diligence rigoureuse sur le titre de propriété (matrícula), la régularité de l'immeuble, le règlement de copropriété et le niveau du fonds de réserve.
| Modalité | Décaissement | TRI réaliste annuel | Risque principal |
|---|---|---|---|
| Sur plan (lancement) | Fractionné sur 36-48 mois, indexé INCC | 12 % à 16 % | Retard, résiliation, INCC élevé |
| Neuf livré (location annuelle) | Comptant ou financement SFI/SBPE | 4,5 % à 6,5 % (cap rate) + valorisation | Vacance, indexation des loyers |
| Neuf livré (saisonnier) | Comptant ou financement | 7 % à 9 % net | Saisonnalité, coût de gestion |
| Ancien (5-15 ans) | Comptant ou financement | 5 % à 8 % (cap rate) + valorisation | Entretien, remplacement, régularisation |
Où se loge le risque : résiliation, retard, concentration de VGV et Plano Diretor
Le risque le plus sous-estimé par celui qui se lance dans l'achat sur plan n'est pas la valorisation décevante — c'est la résiliation. La loi 13.786/2018, dite « loi des résiliations », a structuré ce qui était auparavant une zone grise : rétention pouvant aller jusqu'à 25 % du montant versé pour les promotions sous régime de « patrimônio de afetação » (patrimoine d'affectation, qui isole juridiquement les actifs et passifs du projet de ceux du promoteur), jusqu'à 50 % dans certains cas exceptionnels, et restitution en versement unique après l'habite-se ou dans un délai maximal de 180 jours selon le régime. Pour l'investisseur, cela signifie qu'un changement d'avis en cours de chantier coûte cher. Et celui qui achète auprès d'un promoteur fragile s'expose au risque inverse — retard ou faillite du promoteur — qui ne trouve pas non plus de solution bon marché, même sous le régime du patrimoine d'affectation.
Les retards de chantier restent une réalité sur le littoral nord de Santa Catarina. Le cycle 2023-2025 a vu des tensions ponctuelles sur la main-d'œuvre, l'acier et les intrants pousser les livraisons de 90 à 180 jours au-delà des délais contractuels, y compris pour des projets qui paraissaient irréprochables au lancement. En 2026, avec un pipeline catarinense encore lourd des lancements post-2021, il est prudent d'intégrer dans le modèle financier un retard d'au moins six mois sur la date contractuelle. Celui dont le flux de trésorerie ne tolère pas un tel retard ne devrait pas acheter sur plan — acquérir un bien en chantier équivaut à acheter une volatilité que l'investisseur n'est pas en mesure de mesurer.
« Sur le littoral nord de Santa Catarina, l'investisseur professionnel n'achète pas auprès d'un petit promoteur hors patrimoine d'affectation, et n'achète pas un produit dont le VGV (Valor Geral de Vendas, valeur commerciale brute totale du projet) représente plus de 30 % du portefeuille actif du promoteur. C'est la règle silencieuse qui sépare ceux qui dorment tranquilles de ceux qui perdent le sommeil. »
La concentration de VGV est l'autre variable qui sépare l'amateur du professionnel. Si votre promoteur a trois tours en lancement simultané et que la somme des VGV dépasse 800 millions de R$ avec une faible dilution dans des projets déjà livrés, la fragilité financière est structurelle — un retournement brutal du marché suffit pour que la trésorerie ne ferme plus. Posez systématiquement les questions : combien de chantiers livrés sur les cinq dernières années, quel est le taux d'impayés du portefeuille, quel est le LTV moyen sous patrimoine d'affectation, quel est le solde du financement à la production contracté ?
La liquidité est une autre histoire. Vendre un bien à 1,5 million de R$ à Balneário Camboriú dans un marché neutre prend en moyenne 90 à 150 jours au prix juste. À Navegantes, le même ticket exige 150 à 240 jours — la profondeur du marché acheteur local est moindre, et l'investisseur extérieur doit encore être convaincu que l'adresse justifie le prix. Celui qui a besoin de liquidité paie une décote. C'est l'une des raisons pour lesquelles Navegantes n'est pas un terrain de jeu pour celui qui opère avec un horizon inférieur à 4 ou 5 ans.
Sur le Plano Diretor (plan local d'urbanisme municipal) : la révision en cours, avec des discussions sur la hauteur maximale autorisée, le coefficient d'occupation sur le front de mer et le zonage de l'expansion portuaire, constitue une variable de moyen terme qui peut soit débloquer de la valeur (en autorisant des tours plus hautes dans des îlots aujourd'hui sous-utilisés), soit la verrouiller (en limitant la verticalisation près de l'aéroport pour des raisons de cône d'approche). L'investisseur qui ignore la lecture du Plano Diretor achète aveugle.
Les quartiers qui concentrent le capital : Gravatá, Centro, Meia Praia et Volta Grande
Navegantes n'est pas homogène. Quatre quartiers concentrent la quasi-totalité du VGV des lancements de standing haut et moyen-haut.
Gravatá est aujourd'hui le favori du capital récent. C'est le quartier frontière avec Itajaí, avec une vue privilégiée sur le chenal et la Praia Brava en face, des infrastructures récentes et le ticket moyen le plus élevé de la commune — entre 14 000 R$ et 18 000 R$/m² en lancement premium. Cap rate plus faible, valorisation attendue plus forte, profil d'acheteur final plus qualifié. C'est aussi là que le stock de terrains bien situés est le plus rare, ce qui soutient la thèse de rareté à moyen terme.
Meia Praia est la plage urbaine classique de Navegantes, avec la plus forte densité de location saisonnière de la commune. Ticket entre 12 000 R$ et 15 000 R$/m² en lancement, les unités pieds dans l'eau dépassant cette fourchette. C'est là que la thèse du revenu saisonnier fonctionne le mieux, mais aussi là que la concurrence avec Itapema pour capter le touriste est la plus directe. Des projets comme ceux développés par SIDE Empreendimentos sur l'axe front de mer, avec une signature architecturale contemporaine et des prestations de marque, parviennent à capter un segment d'acheteurs qui auparavant allait directement à Itapema.
Centro offre le meilleur prix au mètre carré parmi les quatre zones — entre 9 500 R$ et 12 000 R$/m² — et constitue le pari de celui qui privilégie la location annuelle auprès du public local : cadres de Portonave, personnel aéroportuaire, employés du pôle aéronautique et du commerce. Cap rate plus élevé, valorisation attendue plus modérée, risque opérationnel faible, vacance historiquement courte.
Volta Grande et ses environs constituent la frontière d'expansion. C'est là que sortent des lotissements de standing et des projets horizontaux. Ticket à l'unité plus faible que sur le front de mer, mais avec une logique de valorisation territoriale — acheter un terrain bien situé en zone d'expansion avec un Plano Diretor mature est l'un des vecteurs classiques de rendement supérieur à 15 % par an à Santa Catarina. Risque : indéfinition réglementaire et infrastructures encore incomplètes sur certains tronçons.
Erreurs de l'investisseur débutant à Navegantes (et comment les éviter)
Celui qui aborde aujourd'hui l'axe Itajaí–Navegantes–Balneário Camboriú pour la première fois tend à répéter cinq erreurs récurrentes. La première est d'ancrer la décision sur le lancement le plus médiatisé du moment plutôt que sur la solidité du promoteur. La deuxième est de confondre hausse nominale du prix au m² et rendement réel — en ignorant l'INCC, l'IPCA et le coût d'opportunité du capital immobilisé. La troisième est de ne pas modéliser le retard de chantier : l'investisseur qui construit son flux sur la date contractuelle au meilleur scénario découvre, au premier imprévu, que sa trésorerie personnelle ne suit pas.
La quatrième erreur consiste à renoncer à la due diligence sur les petits promoteurs en échange d'une remise. Dans un cycle de Selic élevée, le promoteur qui propose le tableau de paiement le plus agressif est souvent celui qui peine le plus à lever des fonds — une asymétrie que l'investisseur paie cher si la situation se retourne. La cinquième erreur consiste à confondre Navegantes avec Balneário Camboriú : la profondeur du marché, la liquidité secondaire et le ticket de sortie ne sont pas les mêmes. Le cap rate plus élevé compense en partie cette différence, mais cela ne tient que si l'horizon de l'investisseur est cohérent avec le délai moyen de revente sur la place.
Une sixième erreur mérite d'être mentionnée : ignorer la dimension fiscale. Un bien acquis par une personne physique et revendu plus de 30 jours après l'acquisition, hors des exonérations prévues à l'article 39 de la loi 11.196/2005, supporte un impôt sur la plus-value à taux progressif de 15 % à 22,5 %. La holding patrimoniale a du sens au-delà d'un certain volume — mais elle exige une planification, ce n'est pas une solution de dernière minute. L'acheteur étranger, quant à lui, peut effectivement financer un bien au Brésil, mais avec des contraintes : il doit obtenir un CPF (numéro fiscal brésilien équivalent à un identifiant fiscal international), ouvrir un compte bancaire au Brésil, déclarer les capitaux étrangers auprès de la Banque centrale (Bacen) et bénéficier d'un cadre d'éligibilité spécifique auprès du promoteur ou de la banque — une opération possible, mais qui suppose un accompagnement juridique préparé. Pour un investisseur résidant en Europe ou en Amérique du Nord, il faut également intégrer la convention fiscale entre le pays de résidence et le Brésil pour éviter une double imposition sur les revenus locatifs et les plus-values.
Conclusion : Navegantes en 2026 est une thèse, pas une promesse
Investir dans l'immobilier à Navegantes en 2026 a du sens pour un profil d'investisseur précis : celui qui perçoit l'axe Itajaí–Navegantes–Balneário Camboriú comme une seule macro-province immobilière en cours de maturation, et qui est disposé à payer pour la décote encore existante de Navegantes en échange d'un horizon plus long, d'une due diligence plus rigoureuse et d'une tolérance à une liquidité moindre. Cela n'a pas de sens pour l'investisseur qui doit faire tourner son capital en 24 mois, qui ne modélise pas l'INCC et le retard de chantier dans son flux, ou qui achète un produit sans lire le bilan du promoteur.
Le chiffre qui compte n'est pas le prix au m² du lancement — c'est ce qui reste du rendement réel, après déduction de l'INCC, de l'IPCA, du coût du capital et de la fiscalité, dans la poche de l'investisseur après 5 à 7 ans. Quand ce calcul est fait avec honnêteté, Navegantes apparaît encore en 2026 comme l'une des rares places du sud du Brésil où la relation entre les fondamentaux, le prix et la liquidité tient debout. Mais le cycle « acheter n'importe quoi pour gagner » s'est refermé en 2022. À partir de maintenant, c'est la sélection qui prime.
Pour suivre les analyses hebdomadaires du portail SIDE sur le marché immobilier du littoral nord de Santa Catarina, avec une lecture des chiffres du FipeZap, du Secovi-SC, de l'ABRAINC (association des promoteurs immobiliers) et de la CBIC (chambre brésilienne de la construction) appliquée à l'investisseur à ticket élevé, abonnez-vous à la newsletter sur la page d'accueil du portail. C'est gratuit, c'est éditorialisé, et cela arrive le mardi.