2026年ナベガンテス(SC州)不動産投資は本当に有効か
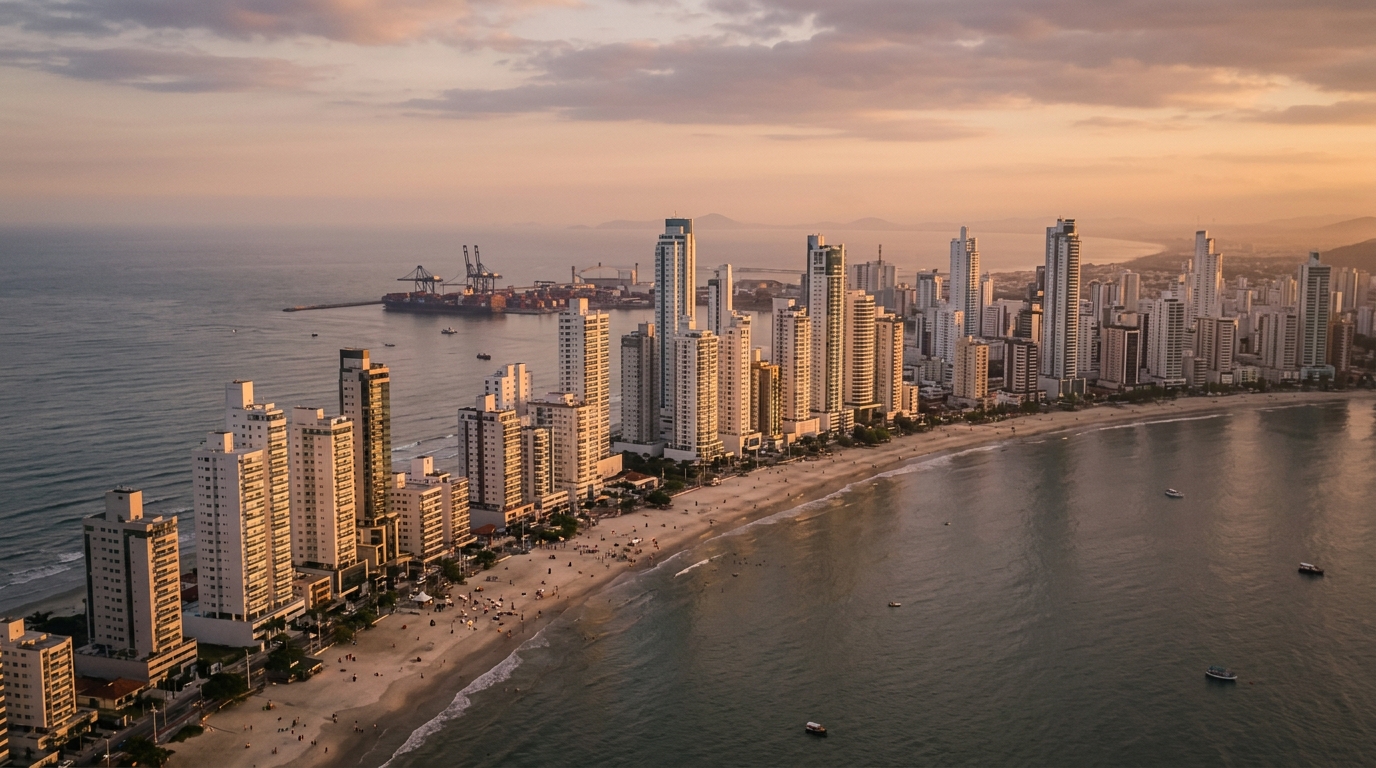
2024年1月から2026年第1四半期にかけて、ブラジル・サンタ・カタリーナ州ナベガンテス(Navegantes)の新規分譲マンションの平均販売価格は、専有面積1平方メートルあたりおよそ9,800レアルから13,500レアル付近へと推移した。名目で約38%の上昇である。しかし同じ期間、ブラジルの政策金利であるSelic(セリッキ、日銀の政策金利に相当する基準金利)は10.5%から13.75%の間で推移し、建設コストを表す代表指標であるINCC(インセセー、Índice Nacional de Custo da Construção:全国建設費指数)は累積で14%近く上昇した。つまり名目の値上がりの相当部分は、建設コストと資金の機会費用に食われている計算になる。この前提を踏まえずに「上がったから儲かった」と判断することはできない。コロナ禍直後の熱狂相場ではなく、まさにこの2026年の局面において、円換算でおよそ2,400万円から9,000万円(800万〜3,000万レアル相当)の資金を投じる投資家は、ナベガンテスがサンタ・カタリーナ州北部沿岸において今なお最良の資本投下先であるかを冷静に判断する必要がある。
この問いが重要なのは、本稿の読者の多くがすでに、隣接するバルネアリオ・カンボリウ(Balneário Camboriú)、イタペマ(Itapema)、あるいはイタジャイ(Itajaí)への投資を検討、もしくは実行済みだと考えられるからである。ナベガンテスを自らの過去とだけ比較するのは視野が狭い。本当に問うべきは「イタジャイ―ナベガンテス―バルネアリオ・カンボリウという南大西洋沿岸の投資軸において、限界資本を奪い合う今、なぜ隣ではなくナベガンテスなのか」である。
2026年のナベガンテスを数字で読む:GDP、ポルトナベ港、空港、そして1平米単価
ナベガンテスは、少なくとも10年以上前から、イタジャイ・アスー川(Rio Itajaí-Açu)対岸のベッドタウンではなくなった。同市の2024年GDPは推定55億レアルを超え、人口10万人未満のサンタ・カタリーナ州内自治体の中でも最高水準の一人当たり所得を誇る。原動力は港湾物流、漁業、航空産業クラスター、そして近年は二居住地としての観光である。人口動態も健全で、過去10年の年率人口増加率は2%超と、州平均の1%を上回り続けている。
この拡張を支える物理的資産が二つある。第一にポルトナベ港(Portonave)。年間140万TEU超を処理する民間ターミナルであり、岸壁拡張と航路浚渫プロジェクトを経て2026年から処理能力が拡大する。質の高い直接雇用、出張ベースの経営層人口の常駐、そして法人賃貸需要の継続的な底打ちを意味する。第二にナベガンテス国際空港(Aeroporto Internacional de Navegantes)。有償旅客数で現在ブラジル南部第3位、ターミナルと滑走路の拡張工事が進行中で、2026〜2027年以降は直行便の追加開設が見込まれる。不動産投資家にとってこの組み合わせは、夏季シーズンだけに依存しない通年需要を意味する。
1平米あたりの価格は、地域全体の収斂が進んでいることを物語っている。FipeZap(フィペザップ、サンパウロ大学経済研究機関とZap社が共同で算出する代表的住宅価格指数)の系列、およびSecovi-SC(サンタ・カタリーナ州不動産業協会)の2025年サイクル調査によれば、ナベガンテスの海岸線(メイア・プライアおよびグラバター地区)における新規分譲価格は専有面積1平米あたり13,000〜15,000レアル、海前面のプレミアム物件は18,000レアルに達する。隣接するイタジャイのプライア・ブラバ(Praia Brava)地区は22,000〜30,000レアル、イタペマは18,000〜26,000レアル、バルネアリオ・カンボリウは25,000〜45,000レアル、象徴的な高層タワーの上層階は60,000レアルを超える。すなわち、ナベガンテスは直接の隣接エリアに対して依然30〜50%のディスカウントを抱えており、成熟途上の市場におけるこの価格差こそが、投資家のテーゼの核心である。
約束と実現を分けるのは、Secovi-SCが計測するVSO(Velocidade Sobre Oferta:供給に対する販売速度)である。2026年第1四半期に終了した直近12ヶ月サイクルにおいて、適正価格で投入されたナベガンテス新規分譲のVSOは月次12〜16%の範囲で推移した。健全であり、イタペマと同水準、サンタ・カタリーナ州北部沿岸全体平均を上回る。在庫が依然として吸収されているが、2022〜2023年ほどの余裕はないという読みが取れる。
Selic、INCC、そして2026年における資金の実質コスト
不動産の判断は、資金コストの理解なしには成立しない。2026年6月時点で、Selicは2017年以降の歴史的水準から見て高位にあり、市場は下半期の利下げサイクル開始を織り込みつつある。期待インフレ(向こう12ヶ月のIPCA予想)を差し引いた実質金利は年率6%超を維持している。これは、いかなる年間賃料収入も、いかなる値上がりも、これを上回らねば意味がないという機会費用の床値である。
住宅金融の中核であるSBPE(Sistema Brasileiro de Poupança e Empréstimo:貯蓄を原資とする住宅金融制度)経由のローンでは、民間銀行の名目金利はTR(基準調整率)+年10.5〜12%の範囲、銀行との取引深度とLTV(融資額/物件価格比率)に応じて変動する。FGTS(労働者保証基金、ブラジル労働者の強制積立年金型基金)の出資者向けローン(pró-cotista)が利用可能な場合、これはTR+年8.5〜9.5%程度まで下がる。ただしSFH(社会住宅金融制度)の上限価格内、購入者がFGTSアクティブ口座を持つこと、居住用であることなどの条件があり、第2・第3物件の投資目的購入には適用できないケースが多い。この枠から外れるとSFI(普通住宅金融制度)に区分され、金利は高く期間は短くなる。サンタ・カタリーナ州で800万〜3,000万レアル級の物件を扱う投資家は、SFIまたはディベロッパーの自己ファイナンスに依存することが多い。
もう一つ、見過ごされがちな論点がある。居住用賃貸の調整指標である。2022〜2023年以降、ブラジルの賃貸契約は歴史的に「家賃の指標」であったIGP-M(一般物価指数・市場版、為替と卸売物価に強く連動)から、IPCA(拡大消費者物価指数、ブラジル中央銀行のインフレ目標の対象指標)へと大幅に移行した。為替と卸売に晒されるIGP-Mが30%近い跳ね上がりを記録し、賃料転嫁を不可能にし、訴訟を多発させたためである。2026年、IPCAは4.5〜5.5%、IGP-Mも落ち着きを取り戻し、両者の差は再び縮まったが、ナベガンテスで2026年に新規契約を結ぶ投資家は依然としてIPCAを選好する傾向にある。借家人の家計と整合し、更新時の不払いリスクを抑えるためである。
INCC(全国建設費指数)は2025年通年で7%超、2026年も12ヶ月累計で6.5%前後を維持している。この指標は分譲マンションの工事期間中、未払い残高を毎月再評価する役割を担う。プレ販売(planta:プランタ、未完成段階で購入する分譲方式)における第一の落とし穴がここにある。1平米14,000レアルで購入し、INCCが年率6.5%で36ヶ月推移するなら、調整だけで残高は約21%膨らむ。金利を一切払う前、実質値上がりがあるかないかを論じる前の、ベースラインの増分である。
プレ販売、新築完成、中古:本当に効くキャッシュフロー計算
熟達した投資家は、適した商品が投資期間とキャッシュフロー耐性に依存することを知っている。プレ販売の魅力は、分割支払いで自己資金負担を時間軸に分散できる点と、引き渡し前にプレミアムを乗せて転売できる可能性にある。2026年のナベガンテスにおける120万レアル級ユニットの典型的支払い構造は概ね次の通りである。頭金15〜20%を24〜36ヶ月で分割、INCC連動の月次支払いが合計30〜40%、半年または年次の補強金が10〜15%、そして引き渡し時の残金35〜45%はローン借入または現金一括で処理する。
この取引の現実的なIRR(内部収益率)は、INCC、分割支払いに拘束される自己資本コスト、転売期待を全て織り込んだうえで、通常条件で年12〜16%を超えることは稀である。それも物件選定が的確であった場合の話だ。建築途中、引き渡し前の「地下室」で転売を狙う戦略は、短い窓と熱を帯びた買い手市場の両方を前提とする。保証はない。
新築完成物件はその対極にあり、変動性を予測可能性と交換する。一括または融資で取得し、即座に賃料収入を生み、名目値上がりはIPCAと地域在庫の動向に近づく傾向がある。ナベガンテスの場合、年間賃貸(オフシーズン)の標準ユニットのcap rate(純賃料収入÷物件価格)は4.5〜6.5%で推移する。バケーション短期賃貸の計算は別で、メイア・プライアの好立地物件はハイシーズン(12〜2月および復活祭の一部)に18〜25泊を1泊600〜1,200レアルで売り、それ以外の時期の稼働率は30〜45%程度である。プラットフォーム手数料、IPTU(固定資産税に相当する都市建物所有税)、コンドミニアム管理費、修繕、ホスト運営費を控除した後、成熟した投資家の手取り利回りはまず年7〜9%を超えない。悪くないが奇跡ではなく、季節変動の影響を強く受ける。
中古市場は最も非効率である。だからこそ機会がある。ナベガンテスには竣工後10〜15年経過し、立地は優れているが再調達価格(同等物件を今建てる総コスト)を下回って売買される物件群が残っている。今後二度と新規分譲されない住所への入口だが、登記簿、規制適合、管理規約、修繕積立金の状況に関する徹底したデューデリジェンスを要する。
| 形態 | 支払い構造 | 現実的IRR(年率) | 主要リスク |
|---|---|---|---|
| プレ販売(新規分譲) | 36〜48ヶ月分割、INCC調整 | 12〜16% | 工期遅延、解約、高INCC |
| 新築完成(年間賃貸) | 一括またはSFI/SBPE融資 | 4.5〜6.5%(cap rate)+値上がり | 空室、賃料指標選択 |
| 新築完成(短期賃貸) | 一括または融資 | 手取り7〜9% | 季節性、運営コスト |
| 中古(5〜15年) | 一括または融資 | 5〜8%(cap rate)+値上がり | 修繕、再投資、規制適合 |
リスクの所在:解約、工期遅延、VGV集中、そして都市基本計画
プレ販売で最も過小評価されているリスクは、期待外れの値上がりではない。解約である。2018年制定の連邦法13.786号、通称「解約法」(Lei dos Distratos)は、それまで無法地帯だった分野を整理した。担保区分(patrimônio de afetação:建設プロジェクトを開発業者の他資産から法的に隔離する制度)下の分譲では既払金額の最大25%、例外的事情下では最大50%を業者が留保でき、返金は竣工後の一括、または解約から最長180日以内に行われる。投資家にとってこれは、工事中に方針転換するコストが高いことを意味する。逆に脆弱な業者と契約していた場合、業者が遅延または破綻するリスクの解消もまた安価ではない。担保区分制度が法定されていても、である。
工期遅延はサンタ・カタリーナ州北部沿岸では依然として現実である。労働力、鉄筋、建材のサイクルは2023〜2025年に局所的圧力を受け、立ち上がり時点で完璧に見えたプロジェクトでも引き渡しが90〜180日後ろ倒しになった事例がある。2021年以降の旺盛な新規供給の在庫を抱える2026年の同州では、契約上の引き渡し日に対して最低6ヶ月の遅延を財務モデルに織り込むのが慎重派の規範である。このキャッシュフロー上の遅延に耐えられない投資家は、プレ販売を選んではならない。それは、自分では測定できない変動性を買うのと同じである。
「サンタ・カタリーナ州北部沿岸において、プロの投資家は担保区分制度の外にいる小規模ディベロッパーから物件を買わない。また、業者のアクティブポートフォリオに対しVGVが30%超を占める単一プロジェクトには手を出さない。これが安眠する者と眠れぬ者を分ける、語られざるルールである」
VGV(Valor Geral de Vendas:プロジェクトの総販売想定額)の集中度は、アマチュアとプロを分けるもう一つの変数である。あるディベロッパーが3棟のタワーを同時に分譲しており、VGVの合計が8億レアルを超え、過去の竣工実績による分散が乏しい場合、その業者の財務脆弱性は構造的である。市場の急変一つで資金繰りが破綻する。常に問うべきは「過去5年の竣工実績は何棟か、ポートフォリオの延滞率はいくらか、担保区分制度下の平均LTVはどの程度か、契約済みの建設融資残高はいくらか」である。
流動性も別の話だ。バルネアリオ・カンボリウで150万レアル級の物件を中立的な相場サイクルで適正価格で売却するには、平均90〜150日を要する。ナベガンテスでは同じ価格帯で150〜240日かかる。地元の買い手市場の厚みが薄く、域外投資家は依然として「この住所はこの価格に値する」という説得を要するためだ。流動性を必要とする者は値引きを支払う。これがナベガンテスを4〜5年未満の投資ホライズンに向かない理由の一つである。
都市基本計画(Plano Diretor)について。現在進行中の市レベルの改定では、建物高さ規制、海岸線の建ぺい率、港湾拡張ゾーニングが議論されており、中期的な変数として価値を解放する(現在未利用の街区により高層タワーを認可する)方向にも、価値を縛る(空港進入路の安全領域に近接する地区の高層化を制限する)方向にも作用しうる。都市基本計画の読み込みを怠る投資家は、目を閉じて買うのと同じである。
資本が集まる地区:グラバター、中心市街地、メイア・プライア、ヴォルタ・グランジ
ナベガンテスは均質ではない。中高級新規分譲のVGVのほぼ全てを、4地区が占めている。
グラバター(Gravatá)は新興マネーの寵児である。イタジャイとの境界に位置し、対岸のプライア・ブラバと航路を一望でき、インフラが新しく、市内で最も高い平均単価を持つ。プレミアム新規分譲は1平米14,000〜18,000レアル。cap rateは低めだが期待値上がり率は高く、最終購入者の質も高い。良立地の土地在庫が最も逼迫している地区であり、中期の希少性テーゼを支える。
メイア・プライア(Meia Praia)はナベガンテスの古典的都市型ビーチであり、市内で最も短期賃貸の密度が高い。新規分譲は1平米12,000〜15,000レアル、海の目の前の物件はこの帯域を超える。バケーション収益テーゼが最もよく機能する地区だが、観光客獲得競争でイタペマと直接競合する地区でもある。SIDE Empreendimentosが海岸線軸上で開発するような、現代建築のテイストとブランド・アメニティを備えた事業体は、これまでイタペマに直行していた購買層を取り込みつつある。
中心市街地(Centro)は4地区中最良の単価を提示する。1平米9,500〜12,000レアル。年間賃料収入を地元賃借需要(ポルトナベ港、空港、航空産業、商業の従業者)から得ることを優先する投資家の選択肢である。cap rateは大きく、期待値上がり率は控えめ、運営リスクは低く、空室期間は歴史的に短い。日本投資家の観点で言えば、為替変動を抱えながらも年率6%超の安定キャッシュフローを確保したい層に最も適合する地区である。観光季節性に左右されない収入は、東京から見て予測可能性が高い。
ヴォルタ・グランジ(Volta Grande)とその周辺は拡張のフロンティアを形成する。高級分譲地と低層集合住宅が立ち上がっている地区である。1ユニットあたりの単価は海岸線より小さいが、土地としての値上がりロジックが効く。都市基本計画が成熟する拡張ゾーンの好立地で区画を取得することは、サンタ・カタリーナ州における年率15%超のリターンを実現する古典的ベクトルである。リスクは規制の不確定性と、一部区画における未完成のインフラであり、ホライズンは7〜10年を見込むべきである。投機ではなく長期保有を前提とする資本に向いている。
ナベガンテスにおける初心者投資家の典型的な誤り
イタジャイ―ナベガンテス―バルネアリオ・カンボリウ軸に初めて参入する投資家は、5つの誤りを繰り返す傾向がある。第一に、業者のファンダメンタルではなく、その時点で最も話題の新規分譲を起点に判断すること。第二に、1平米単価の名目上昇を実質リターンと混同すること。INCC、IPCA、分割支払いに拘束される自己資本のコストを無視している。第三に、工期遅延をモデル化しないこと。契約上のベストケース引き渡し日でキャッシュフローを組む投資家は、想定外の事態の瞬間に、個人の財務が耐えられないことに気づく。
第四は、ディスカウントと引き換えに小規模ディベロッパーへのデューデリジェンスを放棄すること。Selic高止まりサイクルでは、最も攻撃的な販売条件を提示する業者は、最も資金調達に苦しんでいる業者であることが多い。事態が悪化すれば、投資家がその非対称性の代価を高く払う。第五は、ナベガンテスをバルネアリオ・カンボリウと混同すること。市場の厚み、流通市場の流動性、出口価格は異なる。cap rateが高いことは部分的な補償だが、投資家の時間軸がその市場の平均売却期間と整合する場合に限り、意味を持つ。
第六の誤りに触れておく価値がある。税務面の軽視である。個人名義で取得した不動産を取得後30日以上を経て売却した場合、Lei 11.196/2005第39条の例外に該当しなければ、譲渡所得税は累進的に15〜22.5%課税される。一定規模を超えると資産管理ホールディングの設立が合理的になるが、これは計画を要する事項であり、土壇場の対処策ではない。海外居住の購入者は、ブラジル国内の物件を融資購入することは可能だが、制約がある。CPF(個人納税者番号、日本のマイナンバーに相当)の取得、ブラジル国内銀行口座の開設、Bacen(ブラジル中央銀行)への外資申告、ディベロッパーまたは銀行の特定スキームへの適合が必要となる。実行可能だが、準備の整った法務アドバイザリーを伴って行うべき取引である。日本の居住者にとっては、加えて居住国側での外国不動産保有の報告義務(国外財産調書)や、為替レート変動による帳簿上の損益も視野に入れる必要がある。
国際比較で見るブラジル沿岸不動産:なぜわざわざ南米なのか
日本居住の投資家が海外不動産を検討する場合、典型的な比較先はハワイ、プーケット、バリ、マレーシア、ポルトガル、ドバイなどである。ブラジル沿岸はその選択肢の中で異質である。先進国不動産(ハワイ、ポルトガル)と比べれば法制度の予測可能性は劣るが、価格水準と利回りは数段優位である。同じ新興国の沿岸リゾート(プーケット、バリ)と比べれば、外国人による所有権登記が完全に認められる点、土地を含めた完全所有権(fee simple相当)が成立する点、海外送金にかかる制度的経路が整備されている点で優位である。これは制度設計の差であって、レアルの安定性とは別の論点である。
マクロ視点では、ブラジルは構造的に若い人口、深い内需、エネルギー自給、農産物・鉱物の輸出超大国という基本属性を持つ。サンタ・カタリーナ州は同国の中でも一人当たり所得、教育水準、暴力犯罪率の各指標で最良グループに属し、欧州系移民の歴史と寒冷な海洋性気候から、ブラジル国内では「南欧的」と形容される地域である。日本人投資家が抱くブラジルへの一般的な治安懸念は、リオ・デ・ジャネイロや一部北東部都市の指標に基づくものであり、サンタ・カタリーナ州北部沿岸の実態とは大きく乖離している。実地視察を一度行えば、この認識は容易に更新される。
利回りの絶対水準で見れば、ナベガンテスのcap rate 5〜7%はバンコク中心部の高級コンドミニアム(3〜4%)、リスボン中心部(3.5〜4.5%)、ホノルル(2.5〜3.5%)を大きく上回る。為替リスクの代価としてこのプレミアムを支払うに値するか、投資家自身のリスク選好に依存する。重要なのは、ブラジルが選択肢のメニューに加わる資格を持つということ、そしてその中でサンタ・カタリーナ州北部沿岸が、政治・治安・気候・経済成長の組み合わせにおいてブラジル国内で最も「先進国に近い」エリアであるという事実である。
日本居住投資家に固有の論点:為替、日本側税制、送金、現地運営
ここまでの議論はブラジル国内市場の構造に基づく。日本居住の投資家がナベガンテスへの投資を実行段階で検討する場合、上記の分析に加えて、4つの追加レイヤーを必ずモデルに組み込むべきである。為替、日本側税制、国際送金の実務、そして地球の反対側にある資産を運営する管理コストである。
第一に為替。BRL(ブラジル・レアル)/JPYのペアは、ブラジルの政策金利が世界主要通貨と乖離しているため、構造的に大きな変動性を内包する。過去10年では、レアルが対円で年率15%以上変動した年が複数存在する。1平米14,000レアルの物件を取得する瞬間の為替が、5〜7年後の売却時の為替と一致する保証は全くない。レアル建てで20%値上がりしても、円換算では赤字に転じうる。投資家は最低でも、取得時、保有期間中の家賃送金時、売却時の3つの局面それぞれについて為替シナリオを並べ、最悪・中位・最良の3ケースで実質円建てリターンを試算するべきである。為替ヘッジ(NDFを含む長期通貨スワップ)はレアル円ペアでは流動性が薄く、コストが高い。多くの実務家は、ヘッジせずに為替リスクを「テーゼの一部」として受容する。受容するという選択そのものを意識的に行うことが重要である。
第二に日本側の税制と報告義務。年末時点で国外財産の合計が5,000万円を超える日本居住者は、翌年3月15日までに「国外財産調書」を所轄税務署に提出する義務がある。ナベガンテスの新規分譲1ユニットで容易に該当する水準である。賃貸所得はブラジル側で源泉徴収または申告課税の対象となり、日本側では不動産所得として総合課税の対象となるが、ブラジルで納付した税額については日本の外国税額控除を通じて二重課税を回避できる。ブラジルと日本の間の租税条約および国内法の運用を踏まえた申告設計が必要であり、国際税務に習熟した会計士のアドバイスを早期に得るべきである。なお2020年度税制改正により、海外中古不動産の減価償却を活用した節税スキームは個人所有のケースで実質的に封じられている。「海外不動産=節税」という古い前提で意思決定してはならない。
第三に送金。日本からブラジルへの不動産購入資金の送金は、銀行経由で実行可能だが、送金時には資金原資の説明、購入契約書、目的開示が求められる。ブラジル側ではBacenへの外資登録(RDE-IED:直接投資登録、または不動産取得の場合の該当区分)が必要となり、これを正しく行わないと将来の元本送金や売却益送金が制度的に阻害される。手数料とスプレッドを含む実効為替コストは、メガバンク経由で片道おおむね2.5〜4%、特化したフィンテック経由で1〜2%の幅となる。1億円規模の送金では、この差だけで100万〜200万円の差額となるため、送金ルートの選定は副次的論点ではなく主要論点である。
第四に現地運営。投資家本人が東京や大阪に居住しながら、メイア・プライアの賃貸物件を運営することは、信頼できる現地のプロパティ・マネジメント会社なしには成立しない。標準的な管理委託フィーは年間賃料収入の8〜12%、短期賃貸(バケーション・レンタル)の場合は20〜30%に達する。この費用は前述のcap rate計算に組み込まれているべきものであり、組み込まれていない試算は楽観バイアスを含んでいる。物件選定の段階から、管理会社、定期清掃、緊急修繕の窓口、テナント募集チャネルを実体として確認することが、東京から見て不可視のリスクを可視化する唯一の手段である。
結論:2026年のナベガンテスはテーゼであり、約束ではない
2026年にナベガンテスへ不動産投資する価値があるのは、特定のプロフィールの投資家に限られる。すなわち、イタジャイ―ナベガンテス―バルネアリオ・カンボリウ軸を成熟途上の単一のマクロ不動産プロビンスとして理解し、より長い投資ホライズン、より慎重なデューデリジェンス、より低い流動性への許容と引き換えに、ナベガンテスに残るディスカウントへの支払いを厭わない投資家である。24ヶ月で資本を回転させる必要のある投資家、INCCと工期遅延をキャッシュフローにモデル化しない投資家、業者のバランスシートを読まずに商品を購入する投資家にとっては、価値がない。
重要な数字は新規分譲の1平米単価ではない。INCC、IPCA、資本コスト、為替変動、日本側およびブラジル側の税金を全て差し引いた後、5〜7年経過時点で投資家の手元に円ベースで残る実質リターンの大きさである。この計算を誠実に行ったとき、ナベガンテスは2026年においても、ブラジル南部でファンダメンタル・価格・流動性の関係が成立する数少ない市場の一つとして浮かび上がる。ただし、「何を買っても勝てる」サイクルは2022年で終わっている。これからは選別の時代である。
実務的な意思決定フレームとして、購入前に最低でも次の5点を文書化することを推奨する。第一に投資期間(5年未満なら選好すべき市場ではない)、第二に資金構成(自己資本比率、為替リスクをヘッジするか受容するか)、第三に出口戦略(誰に、どの市場で売るのか)、第四に業者選定基準(過去5年の竣工実績、担保区分制度の有無、ポートフォリオ分散度)、第五に運営体制(現地管理会社、税務アドバイザー、法務アドバイザーの3者を取得前に確定する)。この5点が書面で言語化されていない購入は、テーゼではなく賭けである。
SIDE Empreendimentosが運営するポータルでは、サンタ・カタリーナ州北部沿岸の不動産市場を、FipeZap、Secovi-SC、ABRAINC(ブラジル不動産デベロッパー協会)、CBIC(ブラジル建設業協会)の数値に基づいて、高単価帯の投資家視点で読み解く分析を毎週公開している。日本居住の読者向けには、為替・税務・送金フローに関する追加の論点、そして東京からの実地視察を計画する場合の現地アクセス情報も適宜カバーする。サンパウロ経由の長距離フライトとフロリアノポリス国内便接続の組み合わせが現在の標準ルートであり、季節を選べば直行性の高い経路も存在する。ポータルのトップページからニュースレターに登録いただきたい。無料、専門家による編集済み、毎週火曜日朝、日本時間で夕刻に届く配信である。