Layakkah Investasi Properti Navegantes Brasil 2026?
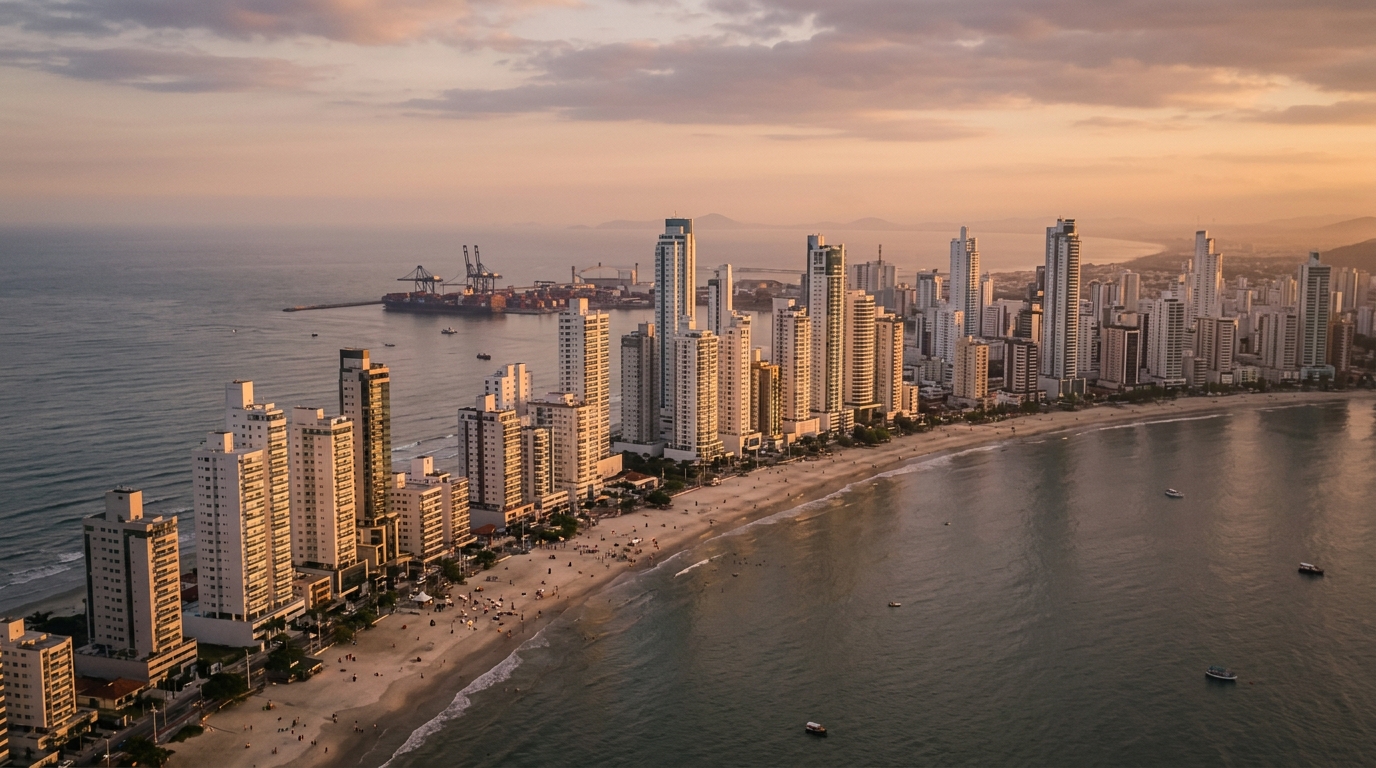
Antara Januari 2024 dan kuartal pertama 2026, harga rata-rata per meter persegi unit baru yang diluncurkan di Navegantes naik dari sekitar R$ 9.800 menjadi sekitar R$ 13.500 — kenaikan nominal sekitar 38% dalam periode ketika Selic (suku bunga acuan Brasil) berfluktuasi antara 10,5% dan 13,75%, dan INCC-M (indeks biaya konstruksi nasional) mengakumulasi hampir 14%. Dengan kata lain: sebagian besar apresiasi nominal itu sebenarnya tergerus oleh biaya konstruksi dan biaya peluang modal. Dalam konteks inilah — bukan lagi euforia biner pasca-pandemi — seorang investor yang menyiapkan tiket antara R$ 800 ribu hingga R$ 3 juta (kira-kira USD 160 ribu hingga USD 600 ribu) harus memutuskan apakah, pada 2026, Navegantes masih merupakan penggunaan modal terbaik di sepanjang pantai utara Santa Catarina.
Pertanyaan ini penting karena pembaca analisis ini kemungkinan besar sudah mempertimbangkan — atau bahkan sudah membeli — properti di Balneário Camboriú, Itapema, atau Itajaí. Membandingkan Navegantes hanya dengan masa lalunya sendiri adalah miopia. Pertanyaan yang tepat adalah: dalam pertarungan memperebutkan modal marjinal dari investor di koridor Itajaí–Navegantes–BC, apa yang membenarkan, hari ini, memilih Navegantes dibanding tetangganya?
Navegantes 2026 dalam angka: PDB, Portonave, bandara, dan R$/m²
Sejak lebih dari satu dekade lalu, Navegantes berhenti menjadi sekadar "kota tidur" di seberang Sungai Itajaí-Açu. Kotamadya ini menutup 2024 dengan PDB diperkirakan di atas R$ 5,5 miliar dan salah satu pendapatan per kapita tertinggi di Santa Catarina untuk kota berpenduduk di bawah 100 ribu jiwa, didorong oleh logistik pelabuhan, perikanan industri, klaster aeronautika, dan — yang lebih baru — pariwisata rumah kedua. Demografinya tetap kuat: populasi tumbuh di atas 2% per tahun pada dekade terakhir, dibandingkan rata-rata negara bagian yang di bawah 1%.
Dua aset fisik menopang ekspansi ini. Yang pertama adalah Portonave, terminal pelabuhan swasta yang mengoperasikan lebih dari 1,4 juta TEU per tahun dan, dengan proyek perluasan dermaga serta pengerukan kanal, memasuki 2026 dengan kapasitas yang diperluas — lapangan kerja langsung berkualifikasi tinggi, arus permanen eksekutif yang berpindah, dan permintaan sewa korporat yang stabil. Yang kedua adalah Bandara Internasional Navegantes, saat ini bandara ketiga terbesar di Brasil Selatan diukur dari penumpang berbayar, dengan pekerjaan perluasan terminal dan landasan pacu yang diharapkan membuka penerbangan langsung tambahan mulai 2026-2027. Bagi investor properti, kombinasi ini berarti permintaan yang tidak bergantung semata-mata pada musim panas.
Angka harga per meter persegi menceritakan kisah konvergensi regional. Menurut data FipeZap dan survei Secovi-SC (asosiasi industri properti Santa Catarina) untuk siklus 2025, harga peluncuran rata-rata di Navegantes pesisir (Meia Praia/Gravatá) saat ini bertransaksi di kisaran R$ 13.000 hingga R$ 15.000 per m² area privat, dengan unit premium menghadap laut menembus R$ 18.000. Itajaí, di Praia Brava, beroperasi di kisaran R$ 22.000 hingga R$ 30.000. Itapema, R$ 18.000 hingga R$ 26.000. Balneário Camboriú, R$ 25.000 hingga R$ 45.000 — dengan menara ikonik melampaui R$ 60.000 untuk unit lantai tinggi. Artinya: Navegantes masih menawarkan diskon 30% hingga 50% dibanding tetangga langsungnya, dan dalam pasar yang sedang matang, perbedaan inilah yang menjadi inti tesis investor.
Indikator yang memisahkan janji dari realitas adalah Velocidade Sobre Oferta (VSO — kecepatan penjualan terhadap stok) yang diukur Secovi-SC. Dalam siklus 12 bulan yang berakhir pada kuartal pertama 2026, VSO Navegantes berosilasi di kisaran 12% hingga 16% bulanan pada peluncuran dengan harga yang tepat — sehat, sebanding dengan Itapema, dan di atas rata-rata umum pantai utara. Ini adalah pembacaan yang menunjukkan bahwa stok terus diserap, meski dengan kelonggaran lebih kecil dibanding 2022-2023.
Selic, INCC, dan biaya riil modal pada 2026
Tidak ada keputusan properti yang bisa bertahan tanpa memahami biaya modal. Pada Juni 2026, Selic beroperasi pada level yang tinggi menurut standar historis pasca-2017, dengan pasar memperkirakan dimulainya siklus pemangkasan suku bunga pada paruh kedua tahun ini. Suku bunga riil ex-ante — Selic dikurangi ekspektasi IPCA (indeks inflasi konsumen) 12 bulan — masih di atas 6% per tahun. Inilah lantai biaya peluang yang harus dilampaui oleh setiap sewa tahunan dan setiap apresiasi properti.
Dalam pembiayaan via SBPE (Sistem Tabungan dan Pinjaman Real Estat Brasil), saat ini investor menghadapi suku bunga nominal di bank swasta dalam kisaran TR (taksa referensial) + 10,5% hingga 12% per tahun, tergantung relasi bank dan rasio pinjaman-terhadap-nilai (LTV). Jalur pró-cotista dari FGTS (Dana Jaminan Lama Kerja — semacam tabungan wajib pekerja Brasil), bila tersedia, menurunkan biaya menjadi sekitar TR + 8,5% hingga 9,5% — tetapi mensyaratkan kualifikasi (properti hingga plafon SFH, pembeli dengan saldo FGTS aktif, peruntukan hunian) yang tidak selalu berlaku bagi pembeli unit kedua atau ketiga untuk investasi. Investor yang beroperasi di luar plafon ini jatuh ke SFI murni, dengan suku bunga lebih tinggi dan tenor lebih pendek. Untuk tiket R$ 800 ribu hingga R$ 3 juta di Santa Catarina, biasanya pembiayaan terbatas pada SFI atau pendanaan privat dari pengembang.
Ada poin kedua yang jarang diperhatikan secara saksama: indeks acuan sewa hunian. Sejak 2022-2023, pasar bermigrasi secara besar-besaran dari IGP-M — yang secara historis adalah "indeks sewa" — ke IPCA, justru karena IGP-M, yang terekspos pada nilai tukar dan harga grosir, menghasilkan lonjakan hampir 30% yang membuat pengalihan biaya macet dan memicu sengketa hukum. Pada 2026, dengan IPCA di kisaran 4,5% hingga 5,5% dan IGP-M sudah lebih jinak, diskusi kembali mendekat. Namun investor yang menandatangani kontrak baru di Navegantes pada 2026 cenderung masih lebih memilih IPCA, karena cocok dengan anggaran penyewa dan mengurangi risiko gagal bayar saat perpanjangan.
INCC — Indeks Nasional Biaya Konstruksi — menutup 2025 di atas 7% dan pada 2026 masih berjalan dekat 6,5% dalam akumulasi 12 bulan. Inilah indeks yang mengoreksi saldo terutang cicilan selama masa konstruksi, dan di sinilah jebakan pertama bagi pembeli unit pre-launch tersembunyi: INCC yang tinggi mengerosi sebagian janji "beli sekarang untuk apresiasi". Jika properti dijual seharga R$ 14.000/m² dan INCC berjalan 6,5% per tahun selama 36 bulan, saldo bertambah sekitar 21% hanya dari koreksi inflasi — sebelum bunga apa pun, sebelum keuntungan riil apa pun.
Pre-launch, siap huni, atau bekas: matematika arus kas yang sebenarnya penting
Investor berpengalaman tahu bahwa produk yang tepat tergantung pada horizon investasi dan kesabaran arus kas. Pada unit pre-launch (na planta), daya tariknya adalah pembayaran terpecah dan kemungkinan menjual kembali dengan premi sebelum penyerahan. Di Navegantes, pada 2026, pola arus kas unit senilai R$ 1,2 juta kira-kira seperti ini: uang muka 15% hingga 20% dicicil 24 hingga 36 bulan, cicilan bulanan yang dikoreksi INCC totalnya 30% hingga 40%, top-up semesteran atau tahunan menambah 10% hingga 15%, dan saldo penyerahan kunci (35% hingga 45%) yang biasanya dibiayai bank atau dilunasi tunai saat serah terima.
IRR (tingkat pengembalian internal) realistis dari operasi ini — setelah memperhitungkan INCC, biaya peluang modal sendiri yang terkunci di cicilan, dan ekspektasi penjualan kembali — jarang melampaui 12% hingga 16% per tahun dalam kondisi normal, dan itu pun ketika aset dipilih dengan baik. Investor yang bekerja dengan skenario penjualan ulang "di tengah konstruksi", sebelum sertifikat habite-se (izin huni) terbit, harus mengandalkan jendela waktu pendek dan pasar pembeli yang panas — sesuatu yang tidak pernah terjamin.
Unit siap huni, sebaliknya, menukar volatilitas dengan prediktabilitas. Dibeli tunai atau dibiayai, langsung menghasilkan pendapatan, dan apresiasi nominal cenderung lebih mengikuti IPCA dan dinamika stok lokal. Di Navegantes, cap rate (sewa tahunan bersih dibagi nilai properti) unit standar di luar musim ramai berosilasi antara 4,5% dan 6,5% per tahun. Untuk sewa musiman (temporada), perhitungannya berbeda: unit dengan posisi bagus di Meia Praia dapat menghasilkan 18 hingga 25 malam pada puncak musim (Desember hingga Februari dan sebagian Paskah), dengan tarif R$ 600 hingga R$ 1.200, dan tingkat hunian di luar puncak musim sekitar 30% hingga 45%. Bersih dari biaya platform, IPTU (pajak properti), iuran kondominium, perawatan, dan manajemen, investor matang jarang melampaui 7% hingga 9% per tahun — baik, tetapi bukan keajaiban, dan terekspos pada musiman yang tajam.
Pasar bekas adalah pasar paling tidak efisien di kawasan, justru karena fragmentasinya. Di Navegantes masih ada blok unit dengan 10 hingga 15 tahun sejak habite-se, di alamat yang baik, dijual di bawah biaya penggantian (biaya membangun setara hari ini). Di sinilah investor disiplin menemukan akses ke alamat yang tidak akan diluncurkan ulang — tetapi menuntut due diligence yang berat terhadap sertifikat tanah, regularisasi, anggaran dasar kondominium, dan cadangan dana penggantian.
| Modalitas | Skema Pembayaran | IRR Realistis p.a. | Risiko Utama |
|---|---|---|---|
| Pre-launch (peluncuran) | Dicicil 36-48 bulan, dikoreksi INCC | 12% hingga 16% | Penundaan, distrato, INCC tinggi |
| Siap huni (sewa tahunan) | Tunai atau pembiayaan SFI/SBPE | 4,5% hingga 6,5% cap rate + apresiasi | Kekosongan, indeks sewa |
| Siap huni (sewa musiman) | Tunai atau pembiayaan | 7% hingga 9% bersih | Musiman, biaya manajemen |
| Bekas (5-15 tahun) | Tunai atau pembiayaan | 5% hingga 8% cap rate + apresiasi | Perawatan, penggantian, regularisasi |
Di mana risikonya: distrato, keterlambatan, konsentrasi VGV, dan Rencana Induk
Risiko paling diremehkan bagi yang masuk pre-launch bukanlah apresiasi yang mengecewakan — melainkan distrato (pembatalan kontrak sepihak oleh pembeli). UU 13.786/2018, dikenal sebagai Undang-Undang Distratos, menertibkan apa yang sebelumnya kacau: retensi hingga 25% dari nilai yang sudah dibayar dalam proyek di bawah rezim patrimônio de afetação (segregasi aset proyek), hingga 50% dalam kasus luar biasa, dan pengembalian dalam pembayaran tunggal setelah habite-se atau dalam 180 hari sejak distrato, tergantung rezim. Bagi investor, ini berarti berubah pikiran di tengah konstruksi sangat mahal. Dan bagi yang membeli dari pengembang rapuh, risiko terbalik — pengembang terlambat atau bangkrut — juga tidak memiliki solusi murah, bahkan dengan afetação yang diatur undang-undang.
Keterlambatan proyek tetap menjadi realitas di pantai utara Santa Catarina. Siklus tenaga kerja, baja, dan bahan baku selama 2023-2025 mengalami tekanan titik yang mendorong serah terima mundur 90 hingga 180 hari untuk proyek yang tampak sempurna saat peluncuran. Pada 2026, dengan pipeline Santa Catarina yang masih gemuk oleh peluncuran pasca-2021, dianjurkan untuk mengasumsikan, dalam model keuangan, keterlambatan setidaknya 6 bulan dari tanggal kontrak. Investor yang tidak dapat menahan keterlambatan itu pada arus kasnya tidak seharusnya membeli pre-launch — membeli ketidakpastian konstruksi sama dengan membeli volatilitas yang tidak dapat diukur investor.
"Di pantai utara Santa Catarina, investor profesional tidak membeli dari pengembang kecil di luar rezim patrimônio de afetação, dan tidak membeli produk yang VGV-nya mewakili lebih dari 30% portofolio aktif pengembang. Inilah aturan diam yang memisahkan mereka yang tidur nyenyak dari mereka yang kehilangan tidur."
Konsentrasi VGV (Valor Geral de Vendas — total nilai proyek yang sedang dipasarkan) adalah variabel lain yang memisahkan amatir dari profesional. Jika pengembang Anda memiliki tiga menara yang diluncurkan bersamaan dan jumlah VGV-nya melampaui R$ 800 juta dengan sedikit diversifikasi di proyek-proyek yang sudah diserahkan, kerapuhan keuangannya bersifat struktural — satu pembalikan pasar yang tajam saja cukup untuk membuat kasnya tidak menutup. Selalu tanyakan: berapa proyek yang sudah diserahkan dalam 5 tahun terakhir, berapa rasio tunggakan portofolio, berapa LTV rata-rata afetação, berapa saldo pembiayaan produksi yang sudah dikontrak.
Likuiditas adalah cerita lain. Menjual properti seharga R$ 1,5 juta di Balneário Camboriú dalam siklus netral rata-rata membutuhkan 90 hingga 150 hari untuk harga yang adil. Di Navegantes, tiket yang sama membutuhkan 150 hingga 240 hari — kedalaman pasar pembeli lokal lebih kecil, dan investor luar masih perlu diyakinkan bahwa alamatnya sepadan dengan tiketnya. Yang membutuhkan likuiditas membayar diskon. Inilah salah satu alasan Navegantes belum menjadi permainan bagi mereka yang beroperasi dengan horizon di bawah 4 hingga 5 tahun.
Tentang Rencana Induk (Plano Diretor): revisi kotamadya yang sedang berlangsung, dengan diskusi tentang batas ketinggian bangunan, koefisien penutupan lahan di pesisir, dan zonasi ekspansi pelabuhan, adalah variabel jangka menengah yang dapat membuka nilai (mengizinkan menara lebih tinggi di blok yang kini kurang dimanfaatkan) atau menguncinya (membatasi vertikalisasi di area dekat bandara karena masalah jalur pendekatan pesawat). Investor yang mengabaikan pembacaan Rencana Induk membeli dengan mata tertutup.
Kawasan yang menyerap modal: Gravatá, Centro, Meia Praia, dan Volta Grande
Navegantes tidak homogen. Empat kawasan menyumbang hampir seluruh VGV peluncuran kelas atas dan menengah-atas.
Gravatá saat ini adalah favorit modal baru. Ini adalah kawasan yang berbatasan dengan Itajaí, dengan pemandangan istimewa ke kanal dan Praia Brava di seberang, infrastruktur baru, dan tiket rata-rata tertinggi di kotamadya — R$ 14.000 hingga R$ 18.000/m² pada peluncuran premium. Cap rate lebih rendah, ekspektasi apresiasi lebih tinggi, profil pembeli akhir lebih berkualifikasi. Di sinilah juga stok lahan dengan lokasi baik paling langka, yang mendukung tesis kelangkaan jangka menengah.
Meia Praia adalah pantai urban klasik Navegantes, dengan kepadatan sewa musiman tertinggi di kotamadya. Tiket R$ 12.000 hingga R$ 15.000/m² pada peluncuran, dengan unit "kaki ke pasir" menembus kisaran tersebut. Di sinilah tesis pendapatan sewa musiman paling baik berjalan, tetapi juga di mana kompetisi dengan Itapema paling langsung untuk wisatawan. Proyek-proyek yang dikembangkan oleh SIDE Empreendimentos di sumbu pesisir, dengan sentuhan arsitektur kontemporer dan amenitas berkelas, telah berhasil menangkap segmen pembeli yang sebelumnya langsung pergi ke Itapema.
Centro menawarkan harga per meter persegi terbaik di antara empat zona — R$ 9.500 hingga R$ 12.000/m² — dan menjadi pilihan bagi yang memprioritaskan pendapatan sewa tahunan untuk pasar lokal: profesional Portonave, bandara, klaster aeronautika, dan perdagangan. Cap rate lebih tinggi, ekspektasi apresiasi lebih rendah, risiko operasional rendah, tingkat kekosongan historis pendek.
Volta Grande dan sekitarnya membentuk perbatasan ekspansi. Di sinilah kompleks perumahan kelas atas dan proyek horizontal sedang muncul. Tiket per unit lebih kecil dari pesisir, tetapi dengan logika apresiasi teritorial — membeli kavling dengan lokasi baik di zona ekspansi dengan Rencana Induk yang matang adalah salah satu vektor klasik imbal hasil di atas 15% per tahun di Santa Catarina. Risiko: ketidakpastian regulasi dan infrastruktur yang masih belum lengkap di beberapa ruas.
Kesalahan investor pemula di Navegantes (dan cara menghindarinya)
Yang pertama kali masuk ke koridor Itajaí–Navegantes–BC cenderung mengulangi lima kesalahan berulang. Pertama: menjangkar keputusan pada peluncuran yang paling ramai dibicarakan pada saat itu, bukan pada fundamental pengembang. Kedua: mencampuradukkan kenaikan nominal harga per m² dengan imbal hasil riil — mengabaikan INCC, IPCA, dan biaya peluang modal sendiri yang terkunci. Ketiga: tidak memodelkan keterlambatan konstruksi: investor yang menyusun arus kas dengan tanggal kontrak skenario terbaik akan menemukan, saat insiden terjadi, kas pribadinya tidak mampu menampung.
Kesalahan keempat adalah melepaskan due diligence pada pengembang yang lebih kecil sebagai imbalan diskon. Dalam siklus Selic tinggi, pengembang yang menawarkan tabel pembayaran paling agresif biasanya yang paling kesulitan menarik dana — asimetri yang dibayar mahal oleh investor jika keadaan memburuk. Kesalahan kelima adalah mencampuradukkan Navegantes dengan Balneário Camboriú: kedalaman pasar, likuiditas sekunder, dan tiket exit-nya berbeda. Cap rate yang lebih tinggi mengkompensasi sebagian, tetapi hanya masuk akal jika horizon investor selaras dengan waktu penjualan rata-rata pasar.
Ada kesalahan keenam yang patut dicatat, terutama relevan bagi investor asing termasuk dari Indonesia: mengabaikan dimensi perpajakan dan struktur kepemilikan lintas negara. Properti yang dibeli oleh orang pribadi, dijual setelah 30 hari dan di luar pengecualian Pasal 39 UU 11.196/2005, dikenai pajak capital gain pada tarif progresif 15% hingga 22,5%. Holding patrimonial (perusahaan induk properti) masuk akal mulai dari volume tertentu — tetapi membutuhkan perencanaan, bukan solusi menit terakhir. Pembeli asing memang dapat membiayai properti di Brasil, tetapi dengan batasan: harus memiliki CPF (NPWP Brasil), rekening di bank Brasil, deklarasi modal asing di Bacen (Bank Sentral Brasil), dan kualifikasi spesifik dari pengembang atau bank — operasi yang mungkin dilakukan, tetapi memerlukan pendampingan hukum yang siap. Bagi investor Indonesia, ada pula pertimbangan tambahan tentang konvensi pajak ganda (Brasil dan Indonesia tidak memiliki tax treaty komprehensif), repatriasi keuntungan via Bacen, dan ekspos terhadap nilai tukar BRL/USD/IDR yang dapat memakan sebagian besar imbal hasil nominal.
Kesimpulan: Navegantes 2026 adalah tesis, bukan janji
Berinvestasi properti di Navegantes pada 2026 layak dilakukan bagi profil investor tertentu: yang memandang koridor Itajaí–Navegantes–BC sebagai satu makroprovinsi properti tunggal yang sedang matang, dan bersedia membayar untuk diskon Navegantes yang masih ada sebagai imbalan horizon lebih panjang, due diligence lebih hati-hati, dan toleransi terhadap likuiditas lebih rendah. Tidak layak bagi investor yang harus memutar modal dalam 24 bulan, yang tidak memodelkan INCC dan keterlambatan konstruksi dalam arus kasnya, atau yang membeli produk tanpa membaca neraca pengembang.
Angka yang penting bukanlah harga per m² peluncuran — melainkan berapa banyak imbal hasil riil, setelah dikurangi INCC, IPCA, biaya modal, perpajakan, dan (bagi investor asing) ongkos nilai tukar, yang tersisa bagi investor setelah 5 hingga 7 tahun. Ketika perhitungan ini dilakukan dengan jujur, Navegantes pada 2026 masih muncul sebagai salah satu dari sedikit pasar di Brasil Selatan di mana hubungan antara fundamental, harga, dan likuiditas masih tertutup. Tetapi siklus "beli apa saja untuk untung" berakhir pada 2022. Mulai sekarang, urusannya adalah seleksi.
Untuk mengikuti analisis mingguan portal SIDE tentang pasar properti pantai utara Santa Catarina, dengan pembacaan angka dari FipeZap, Secovi-SC, ABRAINC (asosiasi pengembang skala besar Brasil), dan CBIC (Kamar Konstruksi Brasil) yang diterapkan untuk investor tiket tinggi, berlangganan newsletter di halaman utama portal. Gratis, kurasinya cermat, dan tiba setiap Selasa.