Sulit bang mamuhunan sa real estate sa Navegantes (SC) sa 2026?
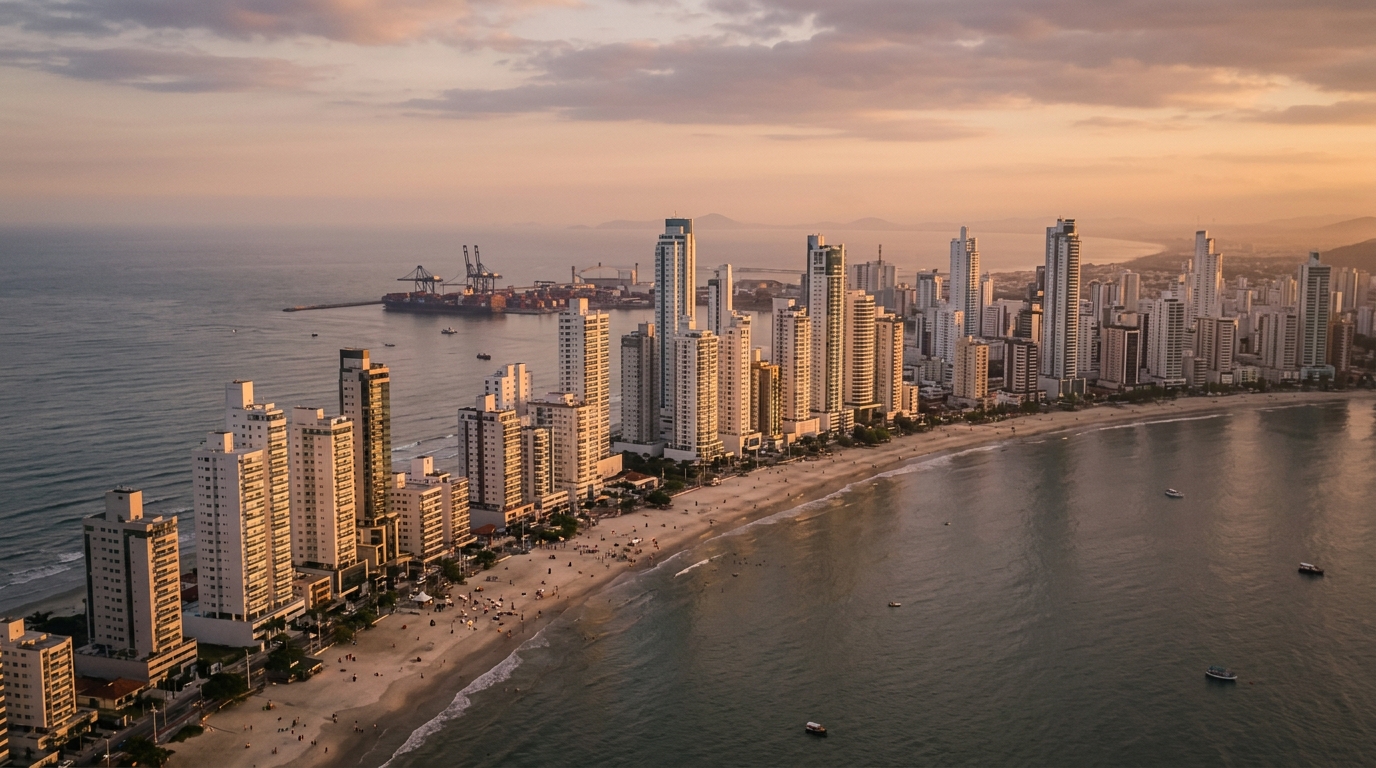
Sa pagitan ng Enero 2024 at unang quarter ng 2026, ang average ticket ng metro kuwadrado ng mga bagong launching sa Navegantes ay tumaas mula sa humigit-kumulang R$ 9,800 patungong R$ 13,500 — isang nominal na pagtaas na halos 38% sa isang yugto kung saan ang Selic (ang base interest rate ng Brazil) ay nag-fluctuate sa pagitan ng 10.5% at 13.75%, habang ang INCC-M (construction cost index) ay umabot ng halos 14%. Sa madaling salita: ang malaking bahagi ng pagtaas ng halaga ay nilamon ng gastos sa konstruksyon at ng opportunity cost ng pera. Sa konteksto na ito — at hindi na sa binary na euphoria ng post-pandemic — kailangang magdesisyon ng investor na naglalagay ng R$ 800 libo hanggang R$ 3 milyon kung ang Navegantes ay nananatiling pinakamahusay na destinasyon ng kapital sa loob ng hilagang baybayin ng estado ng Santa Catarina sa taong 2026.
Mahalaga ang tanong na ito sapagkat ang mambabasa ng pagsusuring ito ay malamang nag-isip na — o bumili na — ng property sa Balneário Camboriú, Itapema o Itajaí. Ang ihambing ang Navegantes lamang sa sariling kasaysayan nito ay kapos. Ang tamang tanong ay: sa kompetensiya para sa marginal capital ng namumuhunan sa axis ng Itajaí–Navegantes–Balneário Camboriú, ano ang dahilan upang piliin ang Navegantes ngayon kaysa sa karatig nito?
Navegantes sa 2026 ayon sa numero: GDP, Portonave, paliparan at R$/m²
Hindi na maituturing na isang dormitory town sa kabilang panig ng ilog Itajaí-Açu ang Navegantes, hindi bababa sa isang dekada na ang lumipas. Isinara ng munisipyo ang 2024 na may tinatayang GDP na lumalagpas sa R$ 5.5 bilyon at may isa sa pinakamataas na per capita income sa Santa Catarina sa mga lunsod na may hanggang 100,000 mamamayan, na hinila ng port logistics, industrial fishing, aeronautical hub at, mas kamakailan, second-home tourism. Mataba ang demograpiya: ang populasyon ay lumago ng higit sa 2% kada taon sa nakaraang dekada, laban sa average sa estado na mas mababa sa 1%.
Dalawang pisikal na asset ang sumusuporta sa expansion na ito. Ang una ay ang Portonave, isang private terminal na nag-ooperate ng higit sa 1.4 milyong TEUs kada taon at, kasama ang ekspansyon ng berth at dragging ng canal, pumapasok sa 2026 na may dinagdagang kapasidad — qualified direct employment, permanenteng daloy ng mga executives, at matatag na demand para sa corporate rentals. Ang ikalawa ay ang International Airport ng Navegantes, na ngayon ay ikatlong pinakamalaki sa Timog Brazil ayon sa paying passengers, na may ginagawang ekspansyon ng terminal at runway na asahang magbubukas ng mga karagdagang direktang flight simula 2026-2027. Para sa namumuhunan sa real estate, ang kombinasyong ito ay nangangahulugang demand na hindi lamang nakadepende sa tag-init.
Ipinapakita ng presyo kada metro kuwadrado ang kuwento ng regional convergence. Ayon sa serye ng FipeZap at sa pag-aaral ng Secovi-SC (real estate trade association ng estado) para sa cycle ng 2025, ang average launching sa coastline ng Navegantes (Meia Praia at Gravatá) ay nakikipagtransaksyon sa pagitan ng R$ 13,000 hanggang R$ 15,000 kada m² ng pribadong area, habang ang mga premium na unit na nakaharap sa dagat ay umaabot ng R$ 18,000. Ang Itajaí, sa Praia Brava, ay nag-ooperate sa pagitan ng R$ 22,000 hanggang R$ 30,000. Ang Itapema, sa R$ 18,000 hanggang R$ 26,000. Ang Balneário Camboriú, sa R$ 25,000 hanggang R$ 45,000 — na may mga iconic na tore na lumalagpas sa R$ 60,000 sa mga mataas na unit. Sa madaling salita: ang Navegantes ay nag-aalok pa rin ng 30% hanggang 50% discount kumpara sa direktang kapitbahay nito, at sa isang merkadong nagmamature, ang kaibahang ito ay eksaktong kung saan nakatira ang thesis ng investor.
Ang indikador na naghihiwalay sa promesa mula sa katotohanan ay ang Velocidade Sobre Oferta o VSO (sales speed over inventory) na sinusukat ng Secovi-SC. Sa 12-buwang cycle na nagtapos sa unang quarter ng 2026, ang VSO sa Navegantes ay nag-fluctuate sa pagitan ng 12% hanggang 16% buwan-buwan sa mga maayos na pinepresyong launching — malusog, kahalintulad sa Itapema, at nasa itaas ng average ng buong hilagang baybayin. Itong reading na ito ang nagpapahiwatig na patuloy pa ring inaabsorb ang stock, ngunit may mas kaunting puwang kaysa noong 2022-2023.
Selic, INCC at ang tunay na halaga ng pera sa 2026
Walang desisyon sa real estate ang makakaligtas nang hindi naiintindihan ang halaga ng pera. Sa Hunyo 2026, ang Selic ay nag-ooperate sa mataas na antas para sa mga post-2017 na pamantayang historikal, kung saan inaasahan ng merkado na simulan ang cycle ng pagbawas sa ikalawang kalahati ng taon. Ang real ex-ante rate — ang Selic na binawasan ng inaasahang IPCA (consumer inflation) sa loob ng 12 buwan — ay nananatili sa itaas ng 6% kada taon. Ito ang opportunity floor laban sa kung saan kailangang makipagkompetensiya ng anumang annual rental at anumang appreciation.
Sa pinansiyamento sa pamamagitan ng SBPE (Sistema Brasileiro de Poupança e Empréstimo, ang savings-based housing finance system), nakakakita ang investor ngayon ng nominal rates sa mga pribadong bangko sa pagitan ng TR (reference rate) + 10.5% hanggang 12% kada taon, depende sa relasyon at LTV. Ang pró-cotista line ng FGTS (Fundo de Garantia do Tempo de Serviço, isang mandatoryong savings fund ng mga manggagawa), kapag available, ay nagbababa ng presyong ito sa humigit-kumulang TR + 8.5% hanggang 9.5% — ngunit nangangailangan ito ng pagiging karapat-dapat (property hanggang sa SFH ceiling, mamimili na may aktibong FGTS, residential purpose) na hindi laging naaaangkop sa bumibili ng pangalawa o pangatlong unit para sa investment. Ang mga nagpapatakbo sa labas ng ceiling na iyon ay pumupunta sa purong SFI, na may mas mataas na rate at mas maikling termino. Para sa ticket na R$ 800 libo hanggang R$ 3 milyon sa Santa Catarina, karaniwan na ang financing ay limitado sa SFI o sa privadong funding ng developer.
May ikalawang punto na bihirang tingnan nang maingat: ang index ng residential rent. Mula noong 2022-2023, naglipat nang malawakan ang merkado mula sa IGP-M — historikal na index ng "renta" — patungo sa IPCA, eksaktong dahil ang IGP-M, na nakalantad sa currency exchange at sa wholesale prices, ay nakagawa ng peaks na malapit sa 30% na nag-block sa pagre-readjust at nagbunga ng mga kasong panghukuman. Sa 2026, dahil ang IPCA ay nasa 4.5% hanggang 5.5% at ang IGP-M ay mas kontrolado, nagsimulang muling magkalapit ang dalawang index. Ngunit ang investor na pumipirma ng bagong kontrata sa Navegantes sa 2026 ay mas pinipili pa rin ang IPCA, dahil ito ang katugma ng budget ng nangungupahan at nakapagpapababa ng panganib ng pagkukulang sa renewal.
Ang INCC — Índice Nacional de Custo da Construção o pambansang construction cost index — ay nagsara ng 2025 sa itaas ng 7% at, sa 2026, patuloy na umiikot sa malapit sa 6.5% na akumuladong 12 buwan. Ito ang indexador na nagko-correct sa natitirang balance ng installments habang tinatayo ang gusali, at dito mismo nakaupo ang unang patibong para sa namimili sa planta (off-plan): ang mataas na INCC ay umuubos ng bahagi ng pangako ng "bumili ngayon upang lumaki ang halaga". Kung ang property ay ipinagbibili sa R$ 14,000 kada m² at ang INCC ay tumatakbo sa 6.5% kada taon sa loob ng 36 buwan, ang balance ay lumalaki ng halos 21% — bago pa ang anumang interes, bago pa ang anumang real gain.
Off-plan, ready o segunda mano: ang matematika ng cashflow ang talagang mahalaga
Alam ng eksperyensyadong investor na ang tamang produkto ay nakadepende sa horizon at pasensya sa cashflow. Sa off-plan, ang atraksyon ay ang fractional na bayaran at ang posibilidad na muling ibenta na may premium bago ang turnover. Sa Navegantes, sa 2026, ang karaniwang pattern ng cashflow para sa isang unit na nagkakahalaga ng R$ 1.2 milyon ay ganito: 15% hanggang 20% na down payment na hinati-hati sa 24 hanggang 36 na buwan, buwanang installments na nako-correct ng INCC na umaabot sa 30% hanggang 40%, semi-annual o annual reinforcements na umaabot sa 10% hanggang 15%, at ang turnover balance (35% hanggang 45%) na karaniwang fina-finance o binabayaran sa pagtatapos.
Ang realistic na TIR (internal rate of return) ng operasyong ito — binawasan ng INCC, ng halaga ng sariling kapital na nakatali sa installments at ang inaasahang resale — ay bihirang lumagpas sa 12% hanggang 16% kada taon sa normal na kondisyon, at iyon ay kapag maayos ang piniling asset. Ang mga nagtatrabaho sa flipping scenario na "in the basement", bago pa ang habite-se (certificate of occupancy), ay kailangang umasa sa maikling window at sa init ng buying market — bagay na hindi maaaring garantiya.
Ang ready-built, sa kabilang banda, ay pinapalitan ang volatility sa predictability. Binibili nang cash o fina-finance, agad na nag-ge-generate ng kita, at ang nominal appreciation ay sumusunod sa IPCA at sa local supply. Sa Navegantes, ang cap rate (annual net rental laban sa halaga ng property) ng standard units sa off-season ay umaandar sa pagitan ng 4.5% hanggang 6.5% kada taon. Para sa temporada (peak season), iba ang kalkulasyon: ang isang mahusay na lokasyon sa Meia Praia ay maaaring mag-generate ng 18 hanggang 25 night bookings sa high season (Disyembre hanggang Pebrero at bahagi ng Easter), na may daily rate na R$ 600 hanggang R$ 1,200, at off-season occupancy na 30% hanggang 45%. Net ng platform fees, IPTU (property tax), condo fees, maintenance at management, ang seasoned investor ay bihirang lumagpas sa 7% hanggang 9% kada taon — maganda, ngunit hindi himala, at exposed sa biglang seasonality.
Ang segunda mano ay ang pinaka-ineffisyenteng merkado sa rehiyon, eksakto dahil ito ay fragmented. Sa Navegantes, may natitirang block ng units na may 10 hanggang 15 taon na ng habite-se, sa magagandang lokasyon, ipinagbibili sa ibaba ng replacement value (halaga ng pagtatayo ng katumbas ngayon). Dito nakakahanap ng entry-point ang disiplinadong investor sa mga address na hindi na muling ilo-launch — ngunit nangangailangan ng matinding due diligence sa titulo, regularisasyon, by-laws at reserve fund ng condominium.
| Klase | Pagbabayad | Realistic TIR kada taon | Pangunahing panganib |
|---|---|---|---|
| Off-plan (bagong launching) | Hinati sa 36-48 buwan, na-correct ng INCC | 12% hanggang 16% | Pagkaantala, pagkakansela, mataas na INCC |
| Bagong ready (annual rental) | Cash o financed via SFI/SBPE | 4.5% hanggang 6.5% (cap rate) + appreciation | Vacancy, rental index |
| Bagong ready (peak season) | Cash o financed | 7% hanggang 9% net | Seasonality, management cost |
| Segunda mano (5-15 taon) | Cash o financed | 5% hanggang 8% (cap rate) + appreciation | Maintenance, regularisasyon |
Saan ang panganib: pagkakansela, pagkaantala, konsentrasyon ng VGV at Master Plan
Ang pinaka-undervalued na panganib ng pumapasok sa off-plan ay hindi ang nabigong appreciation — kundi ang distrato o pagkakansela. Ang Batas 13.786/2018, kilala bilang Batas ng Pagkakansela, ay nag-organize sa dating walang batas na larangan: ang developer ay maaaring magpanatili ng hanggang 25% ng halagang binayaran sa mga proyekto sa ilalim ng patrimônio de afetação (segregated patrimony, isang legal segregation na pumoprotekta sa pondo ng mamimili), hanggang 50% sa mga eksepsyonal na kaso, at ang refund ay nasa isang installment lamang pagkatapos ng habite-se o sa loob ng hanggang 180 araw, depende sa rehimen. Para sa investor, nangangahulugan ito na ang pagbabago ng isip sa kalagitnaan ng konstruksyon ay mahal. At para sa bumibili mula sa marupok na developer, ang reverse risk — ang pagkaantala o pagkalugi ng developer — ay walang murang solusyon, kahit pa nakasaad ang affectation sa batas.
Ang pagkaantala sa konstruksyon ay patuloy na realidad sa hilagang baybayin ng Santa Catarina. Ang cycle ng paggawa, bakal, at materyales ay nagdaan sa 2023-2025 na may mga punto ng pressure na nagtulak sa mga delivery ng 90 hanggang 180 araw para sa mga proyektong tila perpekto sa launching. Sa 2026, dahil ang pipeline ng estado ng Santa Catarina ay puno pa rin ng mga post-2021 na launching, irerekomenda na ipagpalagay sa financial model ang pagkaantala na hindi bababa sa 6 na buwan kumpara sa kontraktwal na petsa. Ang hindi nakatatagal sa pagkaantalang ito sa cashflow ay hindi dapat bumili off-plan — ang pagbili nito ay katumbas ng pagbili ng volatility na hindi kayang masukat ng investor.
"Sa hilagang baybayin ng Santa Catarina, ang propesyonal na investor ay hindi bibili sa maliit na developer na walang patrimônio de afetação, at hindi bibili ng produkto na ang VGV ay lumalagpas sa 30% ng aktibong portfolio ng developer. Ito ang tahimik na panuntunan na naghahati sa mga panatag matulog mula sa mga nawawalan ng tulog."
Ang konsentrasyon ng VGV (Valor Geral de Vendas, kabuuang halaga ng benta ng isang proyekto) ay ang ibang variable na naghahati sa amateur mula sa propesyonal. Kung ang iyong developer ay may tatlong tore sa magkasabay na launching at ang kabuuang VGV ay lumalagpas sa R$ 800 milyon na may kaunting dilution sa mga proyektong naihatid na, structural ang fragility — sapat na ang isang biglaang pagbabago sa merkado upang hindi sumara ang cashflow. Tanungin palagi: ilang konstruksyon ang naihatid sa nakaraang 5 taon, ano ang default rate ng portfolio, ano ang average LTV ng affectation, ano ang nakakontratang construction loan balance.
Ibang kuwento naman ang liquidity. Ang pagbenta ng property na R$ 1.5 milyon sa Balneário Camboriú sa neutral cycle ay tumatagal, sa average, ng 90 hanggang 150 araw sa makatwirang presyo. Sa Navegantes, ang parehong ticket ay nangangailangan ng 150 hanggang 240 araw — ang lalim ng lokal na buying market ay mas maliit, at ang outside investor ay kailangan pang kumbinsihin na ang lokasyon ay sulit sa halaga. Ang nangangailangan ng liquidity ay nagbabayad ng discount. Isa ito sa mga dahilan kung bakit ang Navegantes ay hindi pa laro para sa nag-ooperate na may horizon na mas mababa sa 4 hanggang 5 taon.
Tungkol sa Master Plan: ang patuloy na rebisyon ng munisipyo, kasama ang mga diskusyon tungkol sa building height limits, occupancy rate sa baybayin at zoning ng port expansion, ay medium-term variable na maaaring maglabas ng halaga (sa pamamagitan ng pag-authorize ng mas matataas na tore sa mga blocks na kasalukuyang underutilized) o maging hadlang (sa pamamagitan ng paglimita sa verticalization sa mga lugar malapit sa paliparan dahil sa approach cone). Ang investor na ipinagwawalang-bahala ang Master Plan ay bumibili nang bulag.
Mga barangay na nag-iimpok ng kapital: Gravatá, Centro, Meia Praia at Volta Grande
Hindi homogeneous ang Navegantes. Apat na bayan ang nag-aakount sa halos lahat ng VGV ng mga high at mid-high standard launchings.
Gravatá ay ngayon ang paborito ng bagong pera. Ito ang baranggay sa hangganan ng Itajaí, na may privileged view ng canal at ng Praia Brava sa kabilang panig, may bagong imprastruktura, at ang pinakamataas na average ticket sa munisipyo — R$ 14,000 hanggang R$ 18,000 kada m² sa premium launchings. Mas mababang cap rate, mas mataas na inaasahang appreciation, at mas qualified na profile ng end-buyer. Ito rin ang lokasyon kung saan ang stock ng mahusay na lupain ay pinakamabilis na naubos, na sumusuporta sa thesis ng scarcity sa medium term.
Meia Praia ay ang klasikal na urban beach ng Navegantes, na may pinakamataas na densidad ng peak-season rentals sa munisipyo. Ang ticket ay R$ 12,000 hanggang R$ 15,000 kada m² sa launching, habang ang mga beachfront units ay lumalagpas sa range na ito. Dito pinakamahusay na gumagana ang thesis ng vacation rental income, ngunit dito rin pinaka-direkta ang kumpetensiya sa Itapema para sa turista. Ang mga proyektong ginawa ng SIDE Empreendimentos sa coastline axis, na may contemporary architectural style at branded amenities, ay nakakuha ng isang segment ng buyer na dati ay tumutuloy sa Itapema.
Centro ay nag-aalok ng pinakamahusay na presyo kada metro kuwadrado sa apat na sona — R$ 9,500 hanggang R$ 12,000 kada m² — at ito ang taya ng mga nag-uuna sa annual rental income para sa local public: mga propesyonal ng Portonave, ng paliparan, ng aeronautical hub at ng komersyo. Mas mataas na cap rate, mas mababang inaasahang appreciation, mababang operational risk, at historically maikling vacancy.
Volta Grande at mga karatig nito ay bumubuo sa expansion frontier. Dito naglalabasan ang mga high-end na subdivisions at mga horizontal na proyekto. Mas mababang ticket kada unit kaysa sa coastline, ngunit may lohika ng territorial appreciation — ang pagbili ng magandang lokasyon na lote sa expansion zone na may mature na Master Plan ay isa sa mga klasikal na vehicles ng return na mas mataas sa 15% kada taon sa Santa Catarina. Panganib: regulatory na walang katiyakan at hindi pa kumpletong imprastruktura sa ilang lugar.
Mga pagkakamali ng baguhang investor sa Navegantes (at paano ito iiwasan)
Ang papasok ngayon sa axis ng Itajaí–Navegantes–Balneário Camboriú sa unang pagkakataon ay tendensiyang ulitin ang limang paulit-ulit na pagkakamali. Ang una ay ang i-anchor ang desisyon batay sa pinaka-popular na launching ng sandali sa halip na sa fundamentals ng developer. Ang ikalawa ay ang ipagkamali ang nominal appreciation kada m² na real return — habang ipinagwawalang-bahala ang INCC, ang IPCA at ang halaga ng nakataling sariling kapital. Ang ikatlo ay ang hindi i-modelong ang pagkaantala sa konstruksyon: ang investor na bumubuo ng cashflow batay sa kontraktwal na petsa sa pinakamagandang scenario ay nadidiskubre, sa oras ng hindi inaasahang pangyayari, na hindi kayang sustinihin ng personal cash.
Ang ikaapat na pagkakamali ay ang ipagkait ang due diligence sa mas maliit na developer kapalit ng discount. Sa cycle ng mataas na Selic, ang developer na nag-aalok ng mas agresibong payment schedule ay kadalasang siya rin ang may pinakamahirap na hanapbuhay ng pera — isang asymmetry na mahal na binabayaran ng investor kapag bumagsak ang lahat. Ang ikalimang pagkakamali ay ang ipagkamali ang Navegantes sa Balneário Camboriú: iba ang lalim ng merkado, iba ang secondary liquidity, at iba ang exit ticket. Ang mas mataas na cap rate ay nakakabawi sa bahagi nito, ngunit makatuturan lamang kung ang horizon ng investor ay konsistente sa average selling time ng plaza.
May ikaanim na pagkakamali na nararapat banggitin: ang pagwawalang-bahala sa tax dimension. Ang property na binili ng natural person, ibinebenta pagkatapos ng 30 araw at sa labas ng mga exemption ng art. 39 ng Batas 11.196/2005, ay tinitripa ng capital gains tax sa progressive rates na 15% hanggang 22.5%. Ang patrimonial holding ay makatuturan simula sa isang tiyak na volume — ngunit nangangailangan ng planning, hindi solusyon sa huling sandali. Ang dayuhang mamimili, naman, ay maaaring magpa-finance ng property sa Brazil, ngunit may mga limitasyon: kailangang magkaroon ng CPF (Brazilian tax ID), Brazilian bank account, foreign capital declaration sa Banco Central, at espesyal na pagiging karapat-dapat sa pamamagitan ng developer o bangko — posible ang operasyon, ngunit ginagawa ito gamit ang handang legal advisory. Mahalagang detalye din para sa internasyonal na bumibili: ang pagdadala ng kapital sa Brazil ay ipinagdiriwang sa pamamagitan ng SCE-IED registration sa Banco Central, at ang pagsasauli ng dividends o renta papuntang ibang bansa ay nangangailangan ng wastong dokumentasyon — operasyon na maayos kapag plano mo simula umpisa.
Konklusyon: Ang Navegantes sa 2026 ay thesis, hindi pangako
Sulit ang mamuhunan sa real estate sa Navegantes sa 2026 para sa isang espesipikong perfil ng investor: ang nakakakita sa axis ng Itajaí–Navegantes–Balneário Camboriú bilang isang macro-rehiyong nagmamature at handa na magbayad para sa nananatiling discount ng Navegantes kapalit ng mas mahabang horizon, mas maingat na due diligence at toleransya sa mas mababang liquidity. Hindi sulit para sa investor na kailangang i-rotate ang kapital sa loob ng 24 na buwan, na hindi nagmo-model ng INCC at pagkaantala sa cashflow, o bumibili ng produkto nang hindi binabasa ang balance sheet ng developer.
Ang numerong importante ay hindi ang presyo kada m² ng launching — kundi kung magkano ng real return, binawasan ng INCC, IPCA, halaga ng kapital at buwis, ang naiiwan sa investor pagkatapos ng 5 hanggang 7 taon. Kapag honesto ang kalkulasyon na ito, ang Navegantes ay lumalabas pa rin, sa 2026, bilang isa sa iilan na plaza sa Timog Brazil kung saan nagkakatugma ang relasyong fundamentals-presyo-liquidity. Ngunit ang cycle ng "bilhin ang anumang bagay para kumita" ay natapos noong 2022. Mula ngayon, pagpili.
Para sa international na mamimili — ang Pilipino investor na naghahanap ng diversification sa labas ng peso at sa labas ng karaniwang Southeast Asian na destinasyon — ang Brazil ay nag-aalok ng tatlong structural na lever na bihirang available nang sabay-sabay: real estate na denominated sa lokal na currency na may direktang exposure sa hard asset, isang ekonomiyang G20 na may transparent legal framework, at isang plaza tulad ng Navegantes kung saan ang ticket na R$ 800 libo (humigit-kumulang USD 145 libo o PHP 8 milyon) ay nagbibigay ng beachfront product na walang katapat sa Phuket, Bali o Boracay sa kasalukuyang presyo. Mahalaga ang exposure ng currency — kung kasama ang FX hedging strategy, ang Pilipino investor ay maaaring maitago ang appreciation sa real (BRL) at i-convert lamang ang renta — ngunit ang lokal na presyo ay ang pinakamatibay na bantayan.
Upang sundan ang lingguhang pagsusuri ng portal ng SIDE Empreendimentos tungkol sa real estate market ng hilagang baybayin ng Santa Catarina, kasama ang pagbasa ng numero mula sa FipeZap, Secovi-SC, ABRAINC at CBIC na inilalapat sa high-ticket investor, mag-subscribe sa newsletter sa home ng portal. Libre ito, curated, at dumarating tuwing Martes.