الاستثمار العقاري في نافيغانتس 2026: هل يستحق العناء؟
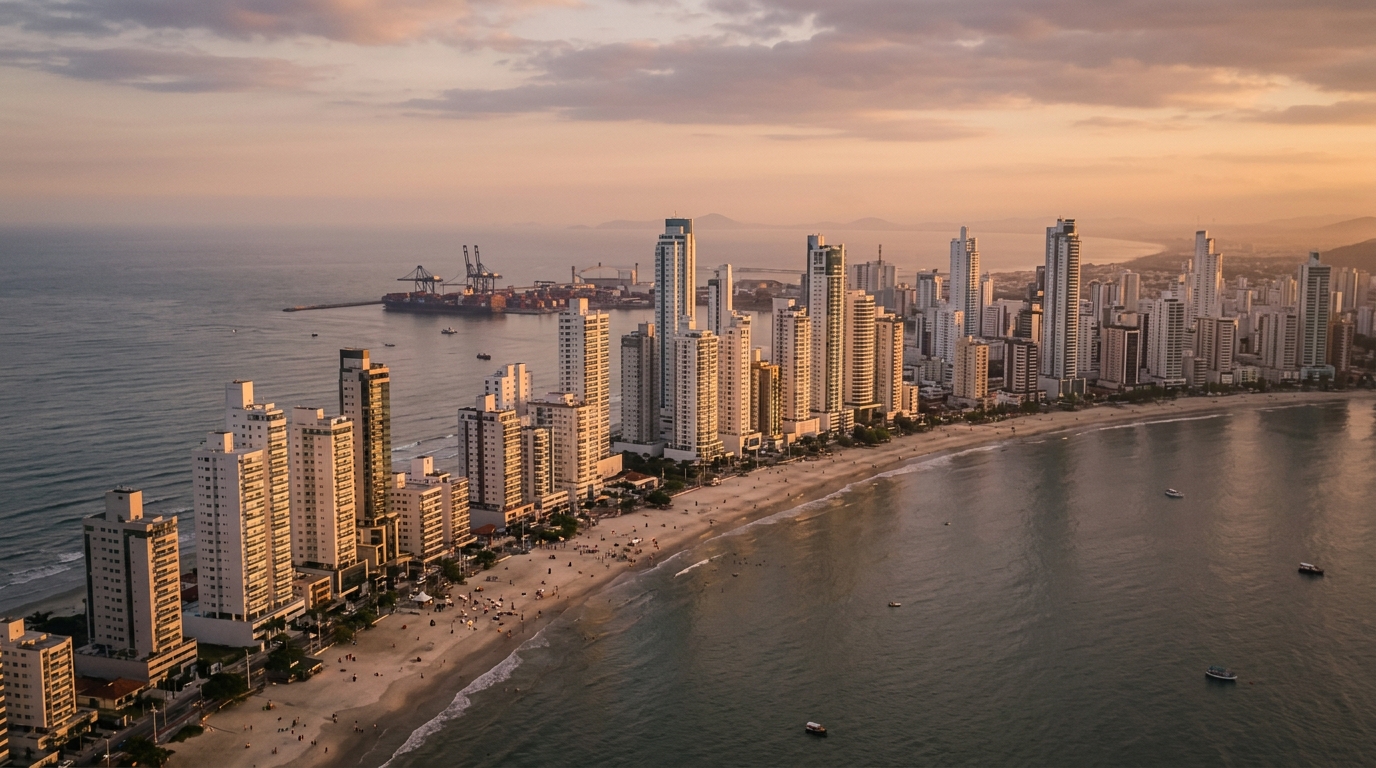
بين يناير 2024 والربع الأول من 2026، انتقل متوسط سعر المتر المربع في المشاريع العقارية الجديدة المُطلقة في مدينة نافيغانتس (ولاية سانتا كاتارينا جنوبي البرازيل) من نحو 9,800 ريال برازيلي إلى ما يقارب 13,500 ريال — بارتفاع اسمي يقارب 38% خلال فترة تذبذبت فيها فائدة Selic (سعر الفائدة الأساسي للبنك المركزي البرازيلي) بين 10.5% و13.75%، وتراكم خلالها مؤشر INCC-M (مؤشر تكلفة البناء الوطني) بنحو 14%. وبعبارة أوضح للقارئ المستثمر: التهم جزءٌ كبير من هذا الارتفاع تكاليفُ البناء وتكلفةُ الفرصة البديلة لرأس المال. في هذا السياق تحديداً — لا في حماس ما بعد الجائحة الذي ساد قبل عامين — يجد المستثمر الذي يضع على الطاولة ما بين 800 ألف وثلاثة ملايين ريال برازيلي نفسَه أمام قرار جوهري: هل تظل نافيغانتس في 2026 الاستخدام الأمثل لرأس المال داخل ساحل ولاية سانتا كاتارينا الشمالي؟
السؤال جوهري لأن قارئ هذا التحليل — مستثمراً خليجياً كان أم عربياً مغترباً يبحث عن أصل دولاري الطابع بسعر ريالي برازيلي — قد فكّر بالفعل، أو اشترى فعلاً، في مدن مجاورة مثل بالنياريو كامبوريو أو إيتابيما أو إيتاجاي. مقارنة نافيغانتس بماضيها وحدها قِصَر نظر. السؤال الصحيح هو: في المنافسة على رأس المال الحدّي بين مستثمري محور إيتاجاي–نافيغانتس–بالنياريو كامبوريو، ما الذي يبرّر اليوم اختيار نافيغانتس على حساب جاراتها المباشرة؟
نافيغانتس بأرقام 2026: الناتج المحلي، ميناء Portonave، المطار وسعر المتر
لم تعد نافيغانتس منذ عقدٍ على الأقل المدينةَ النائمة على الضفة الأخرى من نهر إيتاجاي-آسو. أنهت البلدية عام 2024 بناتج محلي يتجاوز 5.5 مليار ريال برازيلي، ودخلٍ فردي من بين الأعلى في ولاية سانتا كاتارينا بين المدن التي يقل عدد سكانها عن مئة ألف نسمة، يقوده قطاع اللوجستيات المينائية، والصيد الصناعي، والقطب الجوي، ومؤخراً سياحة السكن الثاني. وتظل الديموغرافيا قوية: نما عدد السكان بأكثر من 2% سنوياً خلال العقد الماضي، مقابل متوسط ولاية يقل عن 1%.
أصلان ماديان يدعمان هذا التوسع. الأول ميناء Portonave، المحطة الخاصة التي تشغّل أكثر من 1.4 مليون حاوية مكافئة سنوياً، والتي تدخل عام 2026 بطاقة موسّعة بعد مشروع التوسعة في الرصيف وتجريف القناة الملاحية — وهو ما يعني وظائف مباشرة عالية الكفاءة، وتدفقاً دائماً من المديرين التنفيذيين العابرين، وطلباً ثابتاً على الإيجار المؤسسي. الأصل الثاني هو مطار نافيغانتس الدولي، ثالث أكبر مطارات جنوب البرازيل من حيث عدد المسافرين المدفوعين، وتجري فيه أعمال توسعة الصالة والمدرج المتوقع أن تفتح المجال لرحلات مباشرة إضافية اعتباراً من 2026-2027. بالنسبة للمستثمر العقاري، يعني هذا المزيج طلباً لا يتوقف عند موسم الصيف.
أرقام سعر المتر تروي حكاية التقارب الإقليمي. وفق سلاسل FipeZap (مؤشر الأسعار العقارية الأكثر متابعةً في البرازيل) ومسوحات نقابة قطاع البناء بسانتا كاتارينا Secovi-SC لدورة 2025، يتداول متوسط سعر متر الإطلاق في واجهة نافيغانتس البحرية (شاطئا Meia Praia وGravatá) حالياً بين 13,000 و15,000 ريال برازيلي للمتر المربع من المساحة الخاصة، مع وحدات بريميوم بإطلالة بحرية مباشرة تتجاوز 18,000 ريال. في إيتاجاي، عند Praia Brava، يتراوح السعر بين 22,000 و30,000 ريال. في إيتابيما، بين 18,000 و26,000. في بالنياريو كامبوريو، بين 25,000 و45,000 ريال — مع أبراج أيقونية تتجاوز 60,000 ريال في الطوابق العلوية. أي أن نافيغانتس لا تزال تحتفظ بخصم يتراوح بين 30% و50% مقارنةً بجاراتها المباشرة، وهذا الفارق، في سوقٍ تنضج، هو بالضبط حيث تكمن أطروحة المستثمر.
المؤشر الذي يفصل الوعد عن الواقع هو سرعة التصريف على العرض (VSO) التي ترصدها Secovi-SC. خلال الاثني عشر شهراً المنتهية في الربع الأول من 2026، تذبذبت VSO في نافيغانتس بين 12% و16% شهرياً للمشاريع الجديدة المُسعّرة بحكمة — وهو معدل صحي يقارن بمعدل إيتابيما، ويفوق المتوسط العام لشمال الولاية. هذا النوع من القراءة يدل على أن المخزون لا يزال يُمتص، لكن بهامش أضيق مما كان عليه في 2022-2023.
Selic وINCC والتكلفة الحقيقية للمال في 2026
لا يصمد قرار عقاري دون فهم تكلفة المال. في يونيو 2026، يعمل سعر Selic عند مستوى مرتفع وفق المعايير التاريخية لما بعد 2017، مع تسعير السوق لبدء دورة خفض خلال النصف الثاني من العام. أما الفائدة الحقيقية المتوقعة — سعر Selic مخصوماً منه توقعات تضخم IPCA (مؤشر أسعار المستهلك الرسمي) لاثني عشر شهراً — فلا تزال فوق 6% سنوياً. هذا هو الأرضية البديلة التي يجب أن ينافسها أي عائد إيجار سنوي أو أي ارتفاع رأسمالي يُحلم به.
في التمويل العقاري عبر نظام SBPE (نظام الادخار العقاري المصرفي البرازيلي)، يجد المستثمر اليوم في البنوك الخاصة أسعاراً اسمية تتراوح بين TR + 10.5% و12% سنوياً، وفق علاقته المصرفية ونسبة القرض إلى القيمة. وتُسقط خط FGTS (صندوق الضمان للعاملين) للمساهمين هذه التكلفة إلى نحو TR + 8.5% إلى 9.5% — لكنه يتطلب اشتراطات (سقف سعر العقار، رصيد FGTS فعّال، غرض سكني) لا تنطبق غالباً على من يشتري الوحدة الثانية أو الثالثة للاستثمار. ومن يخرج عن هذه السقوف يقع تحت نظام SFI الخالص بأسعار أعلى وآجال أقصر. لشريحة تذاكر 800 ألف إلى 3 ملايين ريال في سانتا كاتارينا، يبقى التمويل غالباً محصوراً في SFI أو في تمويل المطوّر الخاص.
وثمة نقطة ثانية يتأملها قلة بهدوء: مؤشر التحديث في إيجار السكن. منذ 2022-2023، انتقل السوق بشكل كاسح من مؤشر IGP-M — وهو تاريخياً مؤشر الإيجار — إلى مؤشر IPCA، تحديداً لأن IGP-M، المعرّض لتقلبات سعر الصرف وأسعار الجملة، أنتج قفزات قاربت 30% أعاقت تعديل العقود وأشعلت نزاعات قضائية. في 2026، ومع IPCA حول 4.5% إلى 5.5% وIGP-M أكثر هدوءاً، عاد النقاش يقترب. لكن من يوقّع عقداً جديداً في نافيغانتس عام 2026 لا يزال يميل إلى IPCA لأنه يتطابق مع ميزانية المستأجر ويُقلّل خطر التعثر عند التجديد.
مؤشر INCC أغلق 2025 فوق 7% ولا يزال يدور في 2026 قرب 6.5% تراكمياً على اثني عشر شهراً. هذا المؤشر يصحّح الرصيد المتبقي من الأقساط خلال البناء، وفيه يكمن أول فخّ للمشتري على الخارطة: INCC المرتفع يلتهم جزءاً من وعد "أشتري اليوم لأرى السعر يرتفع". إذا بيع المتر بـ14,000 ريال ودار INCC بنسبة 6.5% سنوياً لمدة 36 شهراً، فإن الرصيد ينمو نحو 21% بمجرد التصحيح — قبل أي فائدة، وقبل أي ربح حقيقي.
على الخارطة، جاهز، أو مستعمل: حسابات التدفق النقدي التي تهم فعلاً
يعرف المستثمر المخضرم أن المنتج الصحيح يعتمد على الأفق الزمني وعلى قدرته على تحمّل الضغط النقدي. في الشراء على الخارطة، تكمن الجاذبية في الدفع المجزّأ وإمكانية إعادة البيع بهامش قبل التسليم. في نافيغانتس عام 2026، يكون نمط التدفق لوحدة بقيمة 1.2 مليون ريال على النحو التالي تقريباً: مقدّم بنسبة 15% إلى 20% مقسّم على 24 إلى 36 شهراً، أقساط شهرية مصحّحة بـINCC تشكّل 30% إلى 40% من الثمن، تعزيزات نصف سنوية أو سنوية تضيف 10% إلى 15%، ورصيد التسليم (35% إلى 45%) الذي يُموّل عادةً أو يُسدد نقداً عند تسلّم المفاتيح.
معدل العائد الداخلي IRR الواقعي لهذه العملية — بعد خصم INCC، وتكلفة رأس المال الخاص العالق في الأقساط، وتوقع إعادة البيع — نادراً ما يتجاوز 12% إلى 16% سنوياً في الظروف العادية، وذلك حين يُحسن المستثمر اختيار الأصل. ومن يعمل على سيناريو إعادة بيع "في قاع" البناء قبل شهادة الإتمام عليه أن يحسب لحظة قصيرة وسوقاً مشترياً متحمّساً — وكلاهما لا يُضمَن.
أما الجاهز فيستبدل التذبذب بالقابلية للتنبؤ. يُشترى نقداً أو يُموّل، يولّد دخلاً فورياً، ويميل ارتفاعه الاسمي إلى مواكبة IPCA والعرض المحلي بشكل أوثق. في نافيغانتس، يتراوح معدل الإيرادية (cap rate) — الإيجار السنوي الصافي مقسوماً على قيمة العقار — للوحدات العادية خارج موسم الصيف بين 4.5% و6.5% سنوياً. أما لإيجار الموسم فالحساب يختلف: وحدة جيدة الموقع في Meia Praia قد تحقق ما بين 18 و25 ليلة في ذروة الموسم (ديسمبر إلى فبراير وجزء من إجازة الفصح) بسعر يتراوح بين 600 و1,200 ريال لليلة، مع إشغال خارج الموسم بين 30% و45%. وبعد خصم عمولة المنصات، والضريبة العقارية البلدية IPTU، ورسم الاتحاد، والصيانة، والإدارة، نادراً ما يتجاوز المستثمر الناضج 7% إلى 9% سنوياً — جيد، لكن ليس معجزة، ومُعرَّض لتقلب موسمي حاد.
المستعمل هو السوق الأقل كفاءة في المنطقة، تحديداً لأنه مفتّت. لا تزال هناك في نافيغانتس مجمّعات وحدات تتراوح أعمارها بين 10 و15 عاماً، في عناوين جيدة، تُباع تحت قيمة الاستبدال (تكلفة بناء المعادل اليوم). هنا يجد المستثمر المنضبط مدخلاً إلى عناوين لن تُطلَق من جديد — لكن ذلك يتطلب فحصاً نافياً للجهالة دقيقاً لسجل الملكية، ووضع التسوية، ولائحة الاتحاد، واحتياطي صندوق الاستبدال للمبنى.
| النمط | الدفع | IRR واقعي سنوياً | الخطر الرئيسي |
|---|---|---|---|
| على الخارطة (إطلاق) | مجزّأ 36-48 شهراً، مصحّح بـINCC | 12% إلى 16% | تأخير، فسخ، INCC مرتفع |
| جاهز جديد (إيجار سنوي) | نقداً أو تمويل SFI/SBPE | 4.5% إلى 6.5% (cap rate) + ارتفاع رأسمالي | الشغور، مؤشر تحديث الإيجار |
| جاهز جديد (موسمي) | نقداً أو ممولاً | 7% إلى 9% صافٍ | الموسمية، تكلفة الإدارة |
| مستعمل (5-15 سنة) | نقداً أو ممولاً | 5% إلى 8% (cap rate) + ارتفاع رأسمالي | الصيانة، الاستبدال، التسوية |
أين يكمن الخطر: الفسخ، التأخير، تركيز VGV، والمخطط التوجيهي البلدي
الخطر الأكثر استهانة لدى من يشتري على الخارطة ليس فشل الارتفاع المتوقع — بل الفسخ. القانون 13,786/2018، المعروف بقانون الفسخ، نظّم ما كان قبله أرضاً سائبة: احتجاز يصل إلى 25% من المبلغ المدفوع في المشاريع المسجلة تحت نظام الذمة المالية المخصصة (Patrimônio de Afetação)، ويصل إلى 50% في الحالات الاستثنائية، مع إعادة المبلغ دفعةً واحدة بعد شهادة الإتمام أو خلال 180 يوماً من الفسخ، حسب النظام. للمستثمر، يعني هذا أن تغيير الرأي في منتصف البناء مكلف. ومن يشتري من مطوّر هشّ، فإن الخطر المعاكس — تأخر المطوّر أو إفلاسه — لا حل رخيصاً له هو الآخر، حتى مع وجود نظام الذمة المخصصة في القانون.
التأخر في تسليم المشاريع لا يزال واقعاً في شمال ولاية سانتا كاتارينا. عبرت دورة العمالة والحديد ومواد البناء فترة 2023-2025 بضغوط متفرقة دفعت تسليمات بعض المشاريع التي بدت مثاليةً عند الإطلاق إلى التأخر بين 90 و180 يوماً. في 2026، ومع خط أنابيب مشاريع كاتارينا الذي لا يزال ثقيلاً بمشاريع ما بعد 2021، يُنصح أن يفترض المستثمر في نموذجه المالي تأخراً بستة أشهر على الأقل عن التاريخ التعاقدي. ومن لا يستوعب هذا التأخير في تدفقه النقدي لا ينبغي له الشراء على الخارطة — شراء جاهزية البناء يعادل شراء تذبذب لا يستطيع المستثمر قياسه.
"في شمال ولاية سانتا كاتارينا، المستثمر المحترف لا يشتري من مطوّر صغير خارج نظام الذمة المخصصة، ولا يشتري منتجاً يتجاوز VGV (إجمالي القيمة السوقية المُطلقة) فيه 30% من المحفظة النشطة للمطوّر. هذه القاعدة الصامتة هي التي تفصل بين من ينام مرتاحاً ومن يفقد النوم."
تركيز VGV هو المتغير الآخر الذي يفصل الهاوي عن المحترف. إذا كان مطوّرك لديه ثلاثة أبراج في الإطلاق المتزامن وإجمالي VGV يتجاوز 800 مليون ريال مع تنويع ضعيف في مشاريع مسلَّمة، فإن الهشاشة المالية بنيوية — يكفي انعطافة سوق حادة لكي لا يقفل الصندوق. اسأل دائماً: كم مشروعاً سُلِّم في السنوات الخمس الماضية، ما نسبة تأخر تسديد المحفظة، ما متوسط نسبة LTV في نظام الذمة المخصصة، وما رصيد التمويل الإنتاجي المتعاقد عليه.
السيولة قصة أخرى. بيع عقار بقيمة 1.5 مليون ريال في بالنياريو كامبوريو في دورة محايدة يستغرق في المتوسط من 90 إلى 150 يوماً للحصول على سعر عادل. في نافيغانتس، الشريحة السعرية نفسها تستغرق 150 إلى 240 يوماً — عمق السوق المحلي للمشترين أقل، والمستثمر القادم من الخارج لا يزال بحاجة إلى من يقنعه بأن العنوان يستحق السعر. ومن يحتاج السيولة يدفع خصماً. هذا أحد الأسباب التي تجعل نافيغانتس ليست لعبةً مناسبة لمن يعمل بأفق أقل من 4 إلى 5 سنوات.
أما المخطط التوجيهي للبلدية: المراجعة البلدية الجارية، مع نقاشات حول الارتفاعات المسموحة، ونسبة البناء على الواجهة البحرية، وتقسيم منطقة التوسعة المينائية، متغير متوسط الأمد قد يفك القيمة (بالسماح بأبراج أعلى في مربعات اليوم منخفضة الاستغلال) أو قد يقيّدها (بتحديد التوسع العمودي في المناطق القريبة من المطار لأسباب تتعلق بمسار اقتراب الطائرات). المستثمر الذي يتجاهل قراءة المخطط التوجيهي يشتري وهو معصوب العينين.
الأحياء التي تتركز فيها رؤوس الأموال: Gravatá، Centro، Meia Praia، Volta Grande
نافيغانتس ليست متجانسة. أربعة أحياء تستحوذ على ما يكاد يكون كل VGV الإطلاقات عالية ومتوسطة-عالية المستوى.
Gravatá هو اليوم مفضّل المال الجديد. يحدّ إيتاجاي، بإطلالة مميزة على القناة وشاطئ Praia Brava على الضفة الأخرى، وبنية تحتية حديثة، وأعلى متوسط سعر في البلدية — 14,000 إلى 18,000 ريال للمتر في المشاريع البريميوم. cap rate أصغر، ارتفاع رأسمالي متوقع أكبر، ومشتر نهائي ذو ملاءة أعلى. وهو أيضاً الحي الذي تتقلّص فيه قطع الأراضي المتاحة في مواقع جيدة، مما يدعم أطروحة الندرة على المدى المتوسط.
Meia Praia هو الشاطئ الحضري الكلاسيكي لنافيغانتس، بأعلى كثافة لإيجار الموسم في البلدية. سعر إطلاق بين 12,000 و15,000 ريال للمتر، مع وحدات على الرمال مباشرة تكسر هذا النطاق. هنا تعمل أطروحة دخل الموسم بأفضل صورة، لكن المنافسة مع إيتابيما على السائح تكون أيضاً أكثر مباشرة. مشاريع مثل تلك التي تطوّرها SIDE Empreendimentos على محور الواجهة البحرية، بهوية معمارية معاصرة وخدمات ترفيهية مميّزة، نجحت في استقطاب شريحة من المشترين كانت تتجه سابقاً مباشرة إلى إيتابيما.
Centro يقدّم أفضل سعر للمتر بين المناطق الأربع — 9,500 إلى 12,000 ريال — وهو رهان من يضع الأولوية للدخل السنوي من تأجير لجمهور محلي: موظفو ميناء Portonave، والمطار، والقطب الجوي، والتجارة. cap rate أعلى، ارتفاع متوقع أقل، خطر تشغيلي منخفض، وشغور تاريخياً قصير.
Volta Grande والمناطق المجاورة تشكّل حدود التوسع. هنا تظهر تقسيمات الأراضي ومشاريع الفلل عالية المستوى. ثمن الوحدة أقل من الواجهة البحرية، لكن بمنطق ارتفاع رأس المال على الأرض — شراء قطعة جيدة الموقع في منطقة توسع ذات مخطط توجيهي ناضج هو أحد متجهات العائد الكلاسيكية فوق 15% سنوياً في سانتا كاتارينا. الخطر: ضبابية تنظيمية وبنية تحتية لا تزال ناقصة في بعض المقاطع.
أخطاء المستثمر المبتدئ في نافيغانتس (وكيف يتجنبها)
من يدخل اليوم محور إيتاجاي–نافيغانتس–بالنياريو كامبوريو لأول مرة يميل إلى تكرار خمسة أخطاء متكررة. الأول، ربط القرار بأكثر المشاريع تسويقاً في اللحظة بدل أساسيات المطوّر. الثاني، الخلط بين الارتفاع الاسمي لسعر المتر والعائد الحقيقي — متجاهلاً INCC وIPCA وتكلفة رأس المال الخاص المعطّل. الثالث، عدم نمذجة تأخير البناء: من يبني تدفقه على التاريخ التعاقدي في أفضل سيناريو يكتشف، عند المفاجأة، أن صندوقه الشخصي لا يحتمل.
الخطأ الرابع هو التنازل عن الفحص النافي للجهالة في مطوّرين أصغر مقابل خصم. في دورة فائدة مرتفعة، المطوّر الذي يقدّم جدولاً أكثر جرأة عادة ما يكون الأكثر عرقلة في جمع رأس المال — وهي عدم تماثل في المعلومات يدفع المستثمر ثمنه غالياً إذا انعكس الوضع. الخطأ الخامس هو الخلط بين نافيغانتس وبالنياريو كامبوريو: عمق السوق، والسيولة الثانوية، وثمن الخروج مختلفة. cap rate الأعلى يعوّض جزءاً من ذلك، لكنه لا يصبح منطقياً إلا إذا تطابق أفق المستثمر مع متوسط زمن البيع في الساحة.
وثمة خطأ سادس يستحق الإشارة: تجاهل البُعد الضريبي. العقار الذي يشتريه شخص طبيعي ويبيعه بعد 30 يوماً وخارج استثناءات المادة 39 من القانون 11,196/2005، يخضع للضريبة على المكسب الرأسمالي بمعدلات تصاعدية بين 15% و22.5%. تأسيس شركة قابضة (Holding patrimonial) يصبح منطقياً ابتداءً من حجم معيّن — لكنه يتطلب تخطيطاً، لا حلاً في اللحظة الأخيرة. أما المشتري الأجنبي، فيمكنه فعلاً أن يموّل عقاره في البرازيل، لكن بقيود: يحتاج إلى رقم CPF (الرقم الضريبي للأفراد)، وحساب مصرفي برازيلي، وإقرار بالرأسمال الأجنبي لدى البنك المركزي (Bacen)، وملاءمة محددة من المطوّر أو البنك — العملية ممكنة لكنها لا تتم إلا بمشورة قانونية متمرّسة.
خلاصة: نافيغانتس 2026 أطروحة لا وعد
الاستثمار العقاري في نافيغانتس في 2026 يستحق العناء لمستثمر بملف محدد: من يرى محور إيتاجاي–نافيغانتس–بالنياريو كامبوريو مقاطعةً عقارية واحدة تنضج، وعلى استعداد للدفع مقابل الخصم الذي لا تزال نافيغانتس تحتفظ به في مقابل أفق أطول، وفحص أكثر دقة، وتسامح مع سيولة أقل. لا يستحق العناء للمستثمر الذي يحتاج تدوير رأس المال خلال 24 شهراً، أو الذي لا ينمذج INCC وتأخير البناء في تدفقه، أو الذي يشتري المنتج دون قراءة ميزانية المطوّر.
الرقم الذي يهم ليس سعر المتر عند الإطلاق — بل كم يتبقى من العائد الحقيقي، مخصوماً منه INCC وIPCA وتكلفة رأس المال والضريبة، للمستثمر بعد 5 إلى 7 سنوات. وحين يُجرى هذا الحساب بصدق، تظل نافيغانتس في 2026 من بين الساحات القليلة في جنوب البرازيل التي تُغلق فيها معادلة الأساسيات-السعر-السيولة. لكن دورة "اشترِ أي شيء لتربح" انتهت في 2022. من هنا فصاعداً، الانتقاء هو القاعدة.
لمتابعة التحليلات الأسبوعية لبوّابة SIDE Empreendimentos حول السوق العقارية في شمال ساحل ولاية سانتا كاتارينا، بقراءة أرقام FipeZap وSecovi-SC وABRAINC وCBIC مُسقَطة على المستثمر ذي التذكرة العالية، اشترك في النشرة من الصفحة الرئيسية للبوّابة. مجانية، منتقاة، وتصل صباح كل ثلاثاء.