Investire in immobili a Navegantes (SC) nel 2026
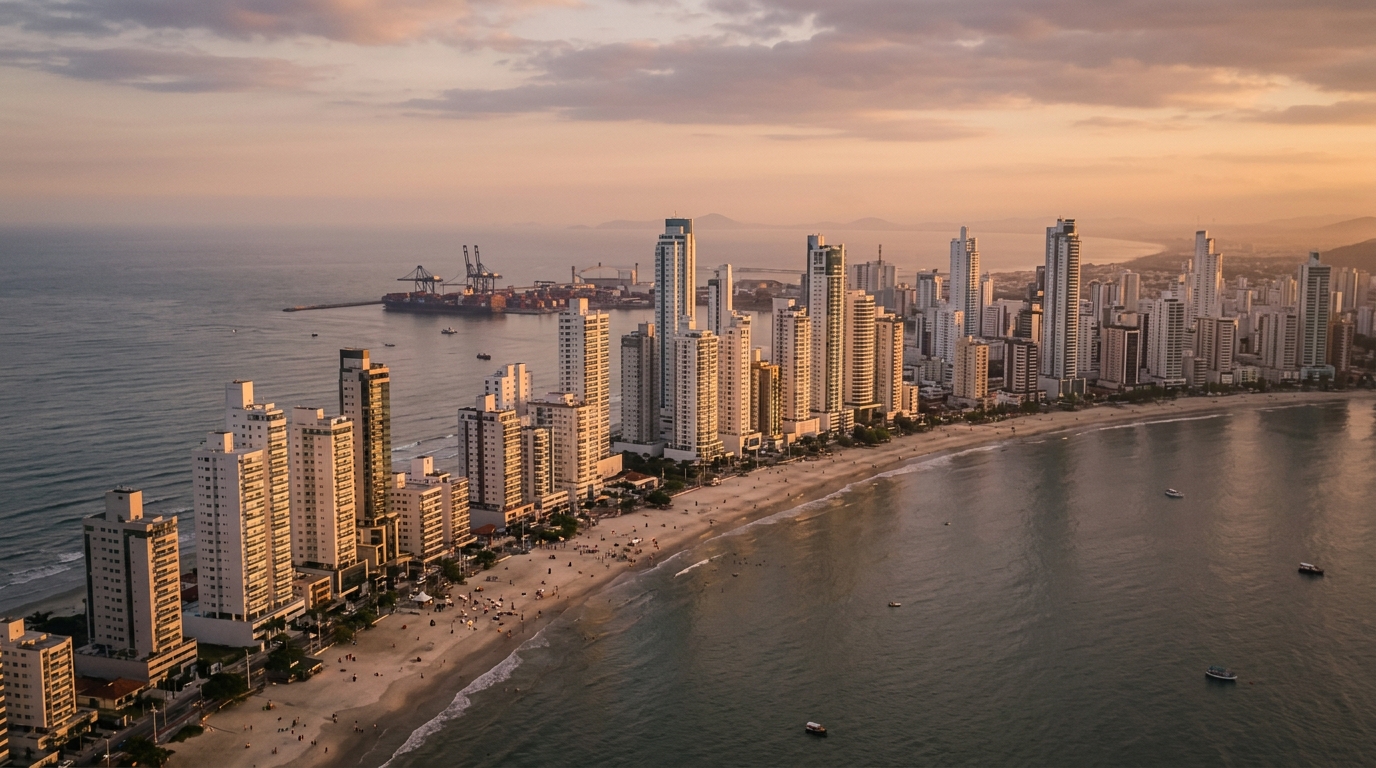
Tra gennaio 2024 e il primo trimestre del 2026, il prezzo medio al metro quadro delle nuove unità lanciate a Navegantes — cittadina costiera dello Stato brasiliano di Santa Catarina, sul litorale meridionale del Paese — è passato da circa 9.800 a 13.500 real brasiliani (BRL), ossia un rialzo nominale del 38% in un arco temporale in cui la Selic, il tasso di interesse di riferimento della Banca Centrale del Brasile, ha oscillato fra il 10,5% e il 13,75% e l'INCC-M, indice nazionale del costo della costruzione, ha accumulato circa il 14%. Detto in altri termini: una parte importante della rivalutazione è stata erosa dal costo di costruzione e dal costo opportunità del capitale. Ed è in questo contesto — non più nell'entusiasmo binario del post-pandemia — che l'investitore disposto a mettere sul tavolo dai 130.000 ai 500.000 euro (per dare un riferimento, il cambio BRL/EUR oscilla nel 2026 attorno a R$ 6,0 per euro) deve decidere se Navegantes resti, oggi, il miglior impiego di capitale lungo il litorale nord di Santa Catarina.
La domanda non è oziosa: il lettore di questa analisi, con ogni probabilità, ha già valutato — o ha già acquistato — a Balneário Camboriú, Itapema o Itajaí, le tre piazze immobiliari più mature della regione. Confrontare Navegantes solo con il proprio passato sarebbe miope. La domanda giusta è un'altra: nella competizione per il capitale marginale di chi investe lungo l'asse Itajaí–Navegantes–Balneário Camboriú, cosa giustifica oggi la scelta di Navegantes a scapito dei vicini?
Navegantes nel 2026 in cifre: PIL, Portonave, aeroporto e prezzo al metro quadro
Navegantes ha smesso da almeno un decennio di essere il "dormitorio" sull'altra sponda del fiume Itajaí-Açu. Il comune ha chiuso il 2024 con un PIL stimato superiore ai 5,5 miliardi di real (circa 920 milioni di euro al cambio attuale) e una delle più alte rendite pro capite di Santa Catarina fra i centri sotto i 100.000 abitanti, trainata da logistica portuale, pesca industriale, polo aeronautico e — più di recente — turismo di seconda casa. La demografia conferma il trend: la popolazione è cresciuta oltre il 2% annuo nell'ultimo decennio, contro una media statale sotto l'1%.
Due asset fisici reggono questa espansione. Il primo è Portonave, terminale portuale privato che movimenta oltre 1,4 milioni di TEU annui e che, con il progetto di ampliamento della banchina e di dragaggio del canale, entra nel 2026 con capacità potenziata: occupazione qualificata, flusso permanente di dirigenti in trasferta e domanda strutturale di affitto corporate. Il secondo è l'Aeroporto Internazionale di Navegantes, oggi il terzo del Sud del Brasile per passeggeri paganti, con i lavori di ampliamento del terminal e della pista che dovrebbero sbloccare nuovi voli diretti a partire dal 2026-2027. Per chi investe nel mattone, questa combinazione si traduce in domanda che non dipende soltanto dall'alta stagione estiva.
I prezzi al metro quadro raccontano la storia della convergenza regionale. Secondo le serie storiche di FipeZap (il principale osservatorio brasiliano dei prezzi immobiliari) e i rilevamenti di Secovi-SC (l'associazione delle imprese del real estate dello Stato), il prezzo medio di lancio a Navegantes lungo la fascia costiera (Meia Praia e Gravatá) si colloca oggi fra i 13.000 e i 15.000 real per metro quadro di superficie privata, con unità premium fronte mare oltre i 18.000. Itajaí, nella zona di Praia Brava, opera fra 22.000 e 30.000. Itapema, fra 18.000 e 26.000. Balneário Camboriú, fra 25.000 e 45.000 — con grattacieli iconici che superano i 60.000 nelle unità ai piani alti. In sintesi: Navegantes conserva ancora uno sconto del 30%-50% rispetto ai vicini diretti, e in un mercato in fase di maturazione è proprio in questa differenza che vive la tesi dell'investitore.
L'indicatore che separa la promessa dalla realtà è la VSO (Velocidade Sobre Oferta), il tasso di assorbimento mensile dello stock disponibile, monitorato da Secovi-SC. Nei dodici mesi chiusi al primo trimestre 2026, la VSO di Navegantes ha oscillato fra il 12% e il 16% mensile nei lanci con prezzatura corretta — un dato sano, paragonabile a quello di Itapema e superiore alla media del litorale nord. È il tipo di lettura che indica che lo stock continua a essere assorbito, ma con meno margine rispetto al 2022-2023.
Selic, INCC e il costo reale del denaro nel 2026
Nessuna decisione immobiliare regge senza capire il costo del denaro. A giugno 2026 la Selic resta su livelli elevati per gli standard post-2017, con il mercato che prezza l'inizio di un ciclo di tagli nel secondo semestre. Il tasso reale ex-ante — Selic depurato dell'aspettativa di inflazione IPCA a 12 mesi (l'indice dei prezzi al consumo brasiliano, equivalente al nostro indice ISTAT) — si mantiene sopra il 6% annuo. È il pavimento di rendimento opportunità contro cui qualsiasi canone e qualsiasi rivalutazione devono competere.
Nel finanziamento via SBPE (il sistema brasiliano di credito immobiliare alimentato dal risparmio bancario), l'investitore trova oggi nei privati tassi nominali nell'ordine di TR + 10,5%-12% annuo, a seconda della relazione bancaria e del rapporto LTV. La linea "pró-cotista" del FGTS — il Fondo di Garanzia per il Tempo di Servizio, una sorta di TFR brasiliano che alimenta linee di credito agevolato per la casa — quando disponibile, abbatte questo costo a circa TR + 8,5%-9,5%, ma richiede requisiti (immobile entro il tetto SFH, acquirente con FGTS attivo, finalità abitativa) che raramente si applicano a chi acquista la seconda o terza unità per investimento. Chi opera fuori da quei massimali rientra nel SFI puro, con tassi più alti e durate più brevi. Per ticket fra 800.000 e 3 milioni di real, il finanziamento si limita spesso al SFI o al funding privato dell'impresa costruttrice. Per l'acquirente straniero, il quadro è più stretto ancora: è possibile finanziare in Brasile, ma con vincoli — CPF (il codice fiscale brasiliano), conto bancario locale, dichiarazione di capitale estero presso la Banca Centrale (Bacen) e specifiche condizioni di compliance.
C'è un secondo punto che pochi affrontano con calma: l'indicizzazione del canone residenziale. Dal 2022-2023 il mercato è migrato in massa dall'IGP-M — storicamente l'indice degli affitti, ma esposto al cambio e ai prezzi all'ingrosso — verso l'IPCA, dopo che l'IGP-M aveva prodotto picchi vicini al 30% che avevano bloccato i rinnovi e generato un'ondata di contenzioso. Nel 2026, con IPCA fra il 4,5% e il 5,5% e IGP-M ormai più contenuto, le due grandezze si sono riavvicinate. Tuttavia, l'investitore che firma un nuovo contratto a Navegantes nel 2026 tende ancora a preferire l'IPCA, perché collima con il budget dell'inquilino e riduce il rischio di morosità al rinnovo.
L'INCC — Índice Nacional de Custo da Construção, l'indice nazionale del costo di costruzione — ha chiuso il 2025 sopra il 7% e nel 2026 procede attorno al 6,5% accumulato a 12 mesi. È l'indice che corregge il saldo dovuto delle rate durante il cantiere, ed è qui che si annida la prima trappola dell'acquisto sulla carta: un INCC alto erode parte della promessa di "compro oggi per rivalutare". Se l'unità è venduta a 14.000 real al metro quadro e l'INCC corre al 6,5% annuo per 36 mesi, il saldo cresce di circa il 21% per la sola correzione — prima di qualsiasi interesse, prima di qualsiasi guadagno reale.
Sulla carta, pronto o usato: la matematica del flusso che conta davvero
L'investitore esperto sa che il prodotto giusto dipende dall'orizzonte e dalla pazienza con la cassa. Sulla carta (l'equivalente del nostro "acquisto su pianta" o off-plan), l'attrattiva è l'esborso frazionato e la possibilità di rivendere con sovrapprezzo prima della consegna. A Navegantes, nel 2026, lo schema-tipo di un'unità da 1,2 milioni di real è più o meno questo: un acconto del 15%-20% diluito in 24-36 mesi, rate mensili indicizzate INCC per un totale del 30%-40%, rinforzi semestrali o annuali per il 10%-15%, e il saldo alla consegna delle chiavi (35%-45%) che si finanzia o si liquida in unica soluzione al momento dell'habite-se (il certificato di abitabilità).
Il TIR (tasso interno di rendimento) realistico di quest'operazione — al netto di INCC, costo opportunità del capitale proprio immobilizzato nelle rate e attesa di rivendita — raramente supera il 12%-16% annuo in condizioni normali, e solo a fronte di una scelta ben calibrata dell'asset. Chi punta a rivendere "in cantiere" prima dell'habite-se deve contare su una finestra stretta e su un mercato compratore vivace — cose tutt'altro che garantite.
Il pronto, di contro, scambia volatilità per prevedibilità. Si acquista per intero o si finanzia, si genera reddito immediato, e la rivalutazione nominale tende a seguire più da vicino l'IPCA e l'offerta dello stock locale. A Navegantes, il cap rate (canone annuo netto su valore dell'immobile) delle unità standard fuori stagione oscilla fra il 4,5% e il 6,5% annuo. Per la locazione turistica il calcolo cambia: un'unità ben posizionata a Meia Praia può generare fra 18 e 25 notti vendute in alta stagione (da dicembre a febbraio, più la Pasqua), a tariffe di 600-1.200 real per notte, con occupazione del 30%-45% fuori stagione. Al netto delle commissioni di piattaforma, dell'IPTU (l'imposta municipale sugli immobili, simile alla nostra IMU), delle spese condominiali, della manutenzione e del management, l'investitore maturo raramente supera il 7%-9% annuo netto — un buon risultato, ma non miracoloso, ed esposto a una stagionalità marcata.
L'usato è il segmento più inefficiente della regione, proprio perché frammentato. A Navegantes esistono ancora blocchi di unità con 10-15 anni dall'habite-se, in indirizzi prestigiosi, che si vendono sotto il valore di sostituzione (ossia il costo di costruire oggi l'equivalente). È il bacino in cui l'investitore disciplinato trova l'ingresso in zone che non saranno più rilanciate — ma con due diligence approfondita su matrícula (l'estratto di registro immobiliare), regolarità urbanistica, convenzione condominiale e fondo di riserva del condominio.
| Modalità | Esborso | TIR realistico annuo | Rischio principale |
|---|---|---|---|
| Sulla carta (lancio) | Frazionato 36-48 mesi, indicizzato INCC | 12%-16% | Ritardi, recesso, INCC alto |
| Pronto nuovo (locazione annua) | In contanti o finanziato SFI/SBPE | 4,5%-6,5% (cap rate) + rivalutazione | Sfittanza, indice del canone |
| Pronto nuovo (turistico) | In contanti o finanziato | 7%-9% netto | Stagionalità, costo di gestione |
| Usato (5-15 anni) | In contanti o finanziato | 5%-8% (cap rate) + rivalutazione | Manutenzione, sostituzione, regolarità |
Dove vive il rischio: recesso, ritardi, concentrazione di VGV e Piano Regolatore
Il rischio più sottovalutato da chi entra sulla carta non è la rivalutazione frustrata — è il distrato, ossia il recesso unilaterale. La Legge brasiliana 13.786/2018, nota come Lei dos Distratos, ha messo ordine in un terreno fino a quel momento lasciato all'arbitrio dei tribunali: ritenuta fino al 25% del versato nei progetti sotto patrimônio de afetação (un istituto giuridico che separa il patrimonio del singolo cantiere da quello dell'impresa, simile al patrimonio destinato), fino al 50% in casi eccezionali, e restituzione in soluzione unica dopo l'habite-se o entro 180 giorni dal recesso, a seconda del regime. Per l'investitore significa che cambiare idea a metà cantiere è costoso. E per chi acquista da un'impresa fragile, il rischio inverso — l'impresa che ritarda o fallisce — non ha soluzione a buon mercato, nemmeno con la affetação prevista dalla legge.
I ritardi di cantiere restano una realtà nel litorale nord di Santa Catarina. Il ciclo di manodopera, ferro e materiali ha attraversato il 2023-2025 con pressioni puntuali che hanno spostato consegne di 90-180 giorni anche per progetti impeccabili al lancio. Nel 2026, con la pipeline catarinense ancora ricca di lanci post-2021, è prudente assumere a modello almeno 6 mesi di ritardo sulla data contrattuale. Chi non regge questo ritardo nel proprio cash flow non dovrebbe acquistare sulla carta — comprare la "prontezza di cantiere" equivale a comprare volatilità non misurabile.
"Nel litorale nord di Santa Catarina, l'investitore professionista non acquista da imprese piccole fuori dal regime di patrimônio de afetação, e non sottoscrive prodotti il cui VGV rappresenti oltre il 30% del portafoglio attivo dell'impresa. È la regola silenziosa che separa chi dorme tranquillo da chi perde il sonno."
La concentrazione di VGV — Valor Geral de Vendas, ovvero il valore commerciale potenziale dei progetti lanciati da un'impresa — è l'altra variabile che separa il dilettante dal professionista. Se la vostra impresa ha tre torri in lancio simultaneo e la somma del VGV supera gli 800 milioni di real con pochissima diluizione in progetti consegnati, la fragilità finanziaria è strutturale: basta uno scossone del mercato perché la cassa non chiuda. Domandate sempre: quante consegne negli ultimi cinque anni, qual è la morosità del portafoglio, qual è l'LTV medio della affetação, qual è il saldo del finanziamento alla produzione contrattato.
La liquidità è un altro capitolo. Vendere un immobile da 1,5 milioni di real a Balneário Camboriú in ciclo neutro richiede mediamente 90-150 giorni per realizzare un prezzo equo. A Navegantes lo stesso ticket richiede 150-240 giorni — la profondità del mercato compratore locale è inferiore, e l'investitore esterno va ancora convinto che l'indirizzo valga la cifra. Chi ha urgenza di liquidità paga uno sconto. È uno dei motivi per cui Navegantes non è ancora terreno di gioco per chi opera con orizzonti sotto i 4-5 anni.
Sul Piano Regolatore (Plano Diretor): la revisione municipale in corso, con discussioni su altezza massima dei volumi, indice di occupazione lungo la costa e zonizzazione dell'espansione portuale, è una variabile di medio termine che può sia liberare valore (autorizzando torri più alte in isolati oggi sottoutilizzati) sia bloccarlo (limitando la verticalizzazione in zone vicine all'aeroporto per ragioni di cono di approccio). Investire ignorando il Piano Regolatore significa comprare alla cieca.
I quartieri che concentrano il capitale: Gravatá, Centro, Meia Praia e Volta Grande
Navegantes non è omogenea. Quattro quartieri rispondono di praticamente tutto il VGV dei lanci di fascia alta e medio-alta.
Gravatá è oggi il prediletto del nuovo capitale. È il quartiere al confine con Itajaí, con vista privilegiata sul canale e su Praia Brava sull'altra sponda, infrastrutture recenti e il ticket medio più alto del comune — fra i 14.000 e i 18.000 real per metro quadro nei lanci premium. Cap rate inferiore, rivalutazione attesa superiore, profilo di acquirente finale più qualificato. È anche dove lo stock di terreni ben posizionati è più scarso, e ciò sostiene la tesi della scarsità nel medio periodo.
Meia Praia è la spiaggia urbana classica di Navegantes, con la maggiore densità di affitto turistico del comune. Ticket fra 12.000 e 15.000 real per metro quadro nei nuovi lanci, con unità "piedi nella sabbia" che sfondano il tetto. È qui che la tesi della rendita turistica funziona meglio, ma anche dove la concorrenza con Itapema per il turista è più diretta. Sviluppi come quelli firmati da SIDE Empreendimentos lungo l'asse costiero, dall'impronta architettonica contemporanea e con amenities di marca, sono riusciti a intercettare un segmento di acquirente che prima si dirigeva direttamente verso Itapema.
Centro offre il miglior prezzo al metro quadro fra le quattro zone — fra 9.500 e 12.000 real — ed è la scommessa di chi privilegia rendita annua da locazione per la domanda locale: professionisti di Portonave, dell'aeroporto, del polo aeronautico e del commercio. Cap rate più alto, rivalutazione attesa minore, rischio operativo basso, sfittanza storicamente breve.
Volta Grande e zone adiacenti formano la frontiera di espansione. È qui che spuntano lottizzazioni di alta gamma e progetti orizzontali. Ticket per unità inferiore alla costa, ma con logica di rivalutazione territoriale — acquistare un lotto ben posizionato in zona di espansione con Piano Regolatore maturo è uno dei vettori classici di ritorno superiore al 15% annuo in Santa Catarina. Rischio: indefinizione regolatoria e infrastrutture ancora incomplete in alcuni tratti.
Gli errori dell'investitore alle prime armi a Navegantes (e come evitarli)
Chi entra adesso nell'asse Itajaí–Navegantes–BC per la prima volta tende a ripetere cinque errori ricorrenti. Il primo è ancorare la decisione al lancio più chiacchierato del momento anziché al fondamentale dell'impresa costruttrice. Il secondo è confondere il rialzo nominale del prezzo al metro quadro con il rendimento reale, ignorando INCC, IPCA e costo opportunità del capitale proprio immobilizzato. Il terzo è non modellare i ritardi di cantiere: l'investitore che costruisce il proprio piano finanziario sulla data contrattuale, nel migliore scenario, scopre — al primo imprevisto — che la cassa personale non regge.
Il quarto errore è rinunciare alla due diligence sulle imprese più piccole in cambio di un piccolo sconto. In ciclo di Selic alta, l'impresa che propone una tabella di pagamento più aggressiva è spesso quella con più difficoltà a raccogliere risorse — un'asimmetria che l'investitore paga cara se le cose si mettono male. Il quinto errore è confondere Navegantes con Balneário Camboriú: la profondità del mercato, la liquidità secondaria e il prezzo di uscita sono differenti. Il cap rate più alto compensa solo in parte questa differenza, e ha senso solo se l'orizzonte dell'investitore è coerente con il tempo medio di rivendita della piazza.
C'è un sesto errore che merita una nota a parte: ignorare la dimensione fiscale. L'immobile acquistato da persona fisica, venduto dopo 30 giorni e fuori dalle eccezioni previste dall'art. 39 della Legge 11.196/2005, sconta plusvalenza con aliquote progressive dal 15% al 22,5%. La costituzione di una società immobiliare (holding patrimoniale) acquista senso da un certo volume in poi, ma richiede pianificazione: non è una soluzione dell'ultimo minuto. Per l'acquirente straniero — italiano o europeo — si aggiunge un ulteriore livello: occorre dichiarare il capitale in entrata presso la Banca Centrale brasiliana (Bacen), si applica la Convenzione contro le doppie imposizioni Italia-Brasile, e il rimpatrio dei proventi avviene attraverso il sistema di registro del capitale estero. Operazione assolutamente fattibile, ma da affrontare con un consulente brasiliano e italiano in tandem, non con la sola buona volontà.
Conclusione: Navegantes nel 2026 è tesi, non promessa
Investire in immobili a Navegantes nel 2026 ha senso per un profilo specifico di investitore: chi vede l'asse Itajaí–Navegantes–Balneário Camboriú come un'unica macroprovincia immobiliare in fase di maturazione, ed è disposto a pagare per lo sconto residuo di Navegantes in cambio di un orizzonte più lungo, di una due diligence più accurata e di una tolleranza alla minore liquidità. Non ha senso per l'investitore che deve ruotare il capitale in 24 mesi, che non modella INCC e ritardi nel flusso di cassa, o che acquista senza leggere il bilancio dell'impresa.
Il numero che conta non è il prezzo al metro quadro del lancio: è quanto del rendimento reale, al netto di INCC, IPCA, costo del capitale e tassazione, resta nelle tasche dell'investitore dopo 5-7 anni. Quando questo calcolo è fatto con onestà, Navegantes appare ancora, nel 2026, come una delle poche piazze del Sud del Brasile in cui il rapporto fondamentale-prezzo-liquidità chiude. Ma il ciclo del "comprare qualsiasi cosa per guadagnare" è finito nel 2022. Da qui in avanti, è selezione.
Per seguire le analisi settimanali del portale SIDE Empreendimentos sul mercato immobiliare del litorale nord di Santa Catarina — con lettura dei numeri di FipeZap, Secovi-SC, ABRAINC (l'associazione brasiliana delle imprese di sviluppo immobiliare) e CBIC (la Camera Brasiliana dell'Industria delle Costruzioni) applicati all'investitore di ticket alto — è sufficiente iscriversi alla newsletter dalla home del portale. È gratuita, è curata, e arriva ogni martedì.