השקעה בנדל״ן בנווגאנטיס (SC) ב-2026: שווה?
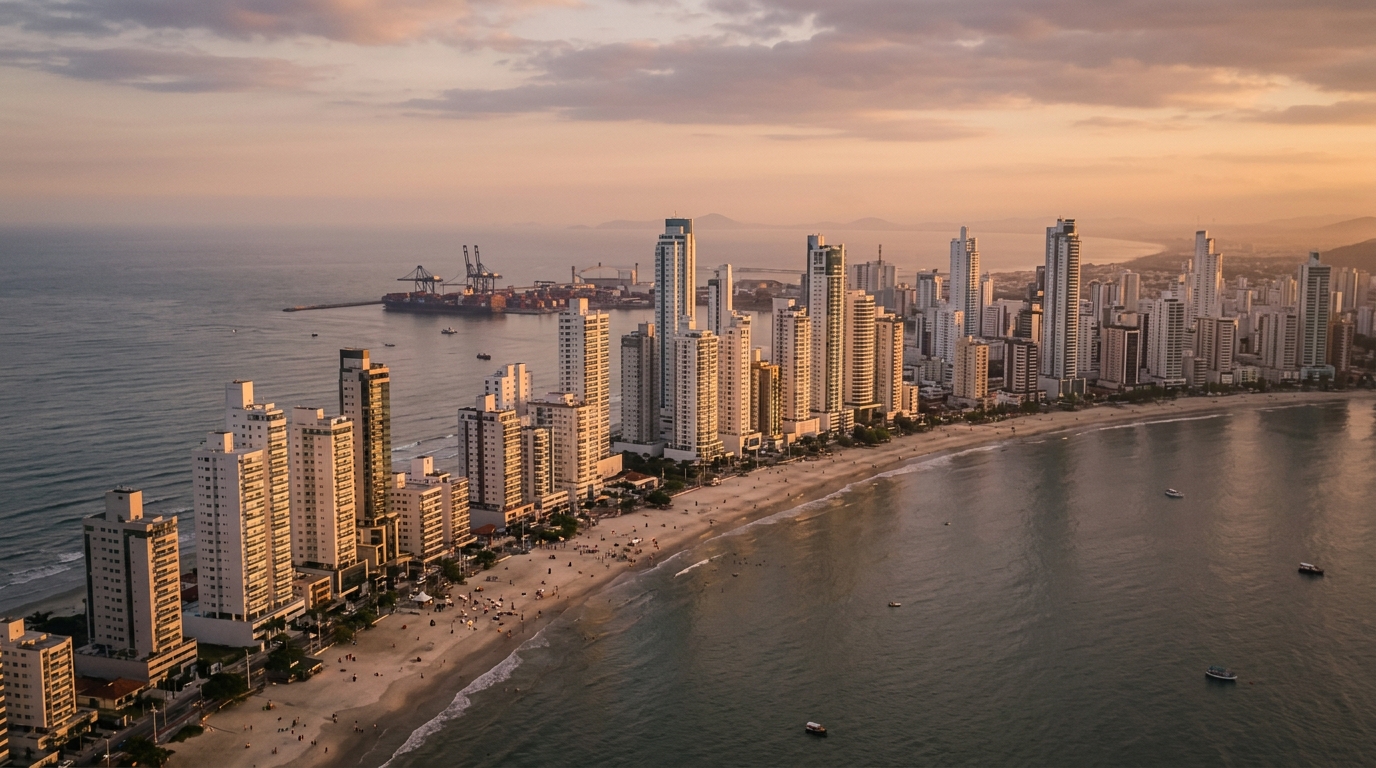
בין ינואר 2024 לרבעון הראשון של 2026, מחיר המ״ר הממוצע בפרויקטים חדשים שהושקו בנווגאנטיס נע מאזור 9,800 ריאל ברזילאי לטווח של 13,500 ריאל — עלייה נומינלית של כ-38% בפרק זמן שבו ה-Selic (ריבית הבסיס של הבנק המרכזי הברזילאי, המקבילה המקומית לריבית בנק ישראל) נעה בין 10.5% ל-13.75%, ומדד INCC-M (מדד עלויות הבנייה הברזילאי) הצטבר לכמעט 14%. במילים אחרות: חלק ניכר מהעלייה הנומינלית נבלע על ידי עליית עלויות הבנייה ועלות ההזדמנות של הכסף. בהקשר הזה, ולא עוד באופוריה הבינארית של תקופת הפוסט-קורונה, צריך המשקיע שמניח על השולחן 800 אלף עד 3 מיליון ריאל ברזילאי (כ-560 אלף עד 2.1 מיליון שקל לפי שערים נוכחיים) להחליט אם נווגאנטיס היא עדיין, ב-2026, השימוש האופטימלי בהון בחוף הצפוני של מדינת סנטה קטרינה.
השאלה רלוונטית כי הקורא הישראלי או הבינלאומי של ניתוח כזה כבר שקל — או אולי כבר רכש — נכס בבלנאריו קמבוריו (Balneário Camboriú, מנהטן של דרום ברזיל), באיטפמה או באיטאז׳אי. השוואת נווגאנטיס לעצמה בלבד היא קוצר ראייה. השאלה הנכונה היא: בתחרות על ההון השולי של מי שמשקיע בציר איטאז׳אי–נווגאנטיס–בלנאריו קמבוריו, מה מצדיק היום לבחור דווקא בנווגאנטיס במקום בשכנותיה?
נווגאנטיס 2026 במספרים: תמ״ג, נמל פורטונאבה, נמל תעופה ומחיר למ״ר
נווגאנטיס חדלה לפחות לפני עשור להיות עיר השינה שמעבר לנהר איטאז׳אי-אצ׳ו. העירייה סיימה את 2024 עם תמ״ג מקומי מוערך מעל 5.5 מיליארד ריאל ועם אחת מהכנסות הנפש הגבוהות במדינת סנטה קטרינה בקרב ערים של עד 100 אלף תושבים — בזכות לוגיסטיקת נמל, דיג תעשייתי, מתחם תעופה, ולאחרונה גם תיירות של דירה שנייה. הדמוגרפיה ממשיכה להיות חיובית מאוד: האוכלוסייה צמחה ביותר מ-2% בשנה בעשור האחרון, כפול מהממוצע של המדינה.
שני נכסים פיזיים מחזיקים את ההתרחבות הזו. הראשון הוא Portonave — מסוף נמל פרטי שמטפל בלמעלה מ-1.4 מיליון מכולות (TEU) בשנה. עם פרויקט הרחבת המזח והעמקת התעלה, הנמל נכנס ל-2026 עם קיבולת מורחבת — מה שמתורגם למשרות איכותיות, תנועה קבועה של מנהלים בנסיעות עבודה וביקוש חזוי לשכירויות עירוניות. השני הוא נמל התעופה הבינלאומי של נווגאנטיס, היום השלישי בגודלו בדרום ברזיל בנפח נוסעים, עם עבודות הרחבה של הטרמינל והמסלול שצפויות לפתוח טיסות ישירות נוספות החל מ-2026-2027. למשקיע בנדל״ן, השילוב הזה אומר ביקוש שלא תלוי רק בעונת הקיץ.
נתוני המחיר למ״ר מספרים את סיפור ההתכנסות האזורית. לפי סדרות של FipeZap (אינדקס המחירים המוביל בברזיל) וסקרים של איגוד הקבלנים האזורי Secovi-SC למחזור 2025, פרויקט חדש ממוצע על קו החוף של נווגאנטיס (Meia Praia ו-Gravatá) נמכר היום בטווח של 13,000 עד 15,000 ריאל למ״ר שטח פרטי, ויחידות פרימיום עם חזית ים עוברות את 18,000 ריאל. באיטאז׳אי, ב-Praia Brava, הטווח הוא 22,000 עד 30,000 ריאל. באיטפמה, 18,000 עד 26,000. בבלנאריו קמבוריו — 25,000 עד 45,000 ריאל למ״ר, עם מגדלים אייקוניים שעוברים 60,000 ריאל ביחידות הגבוהות. כלומר: נווגאנטיס שומרת עדיין על דיסקאונט של 30% עד 50% מול שכנותיה הישירות, ובשוק שמבשיל בדיוק שם נמצאת תזת המשקיע.
המדד שמפריד בין הבטחה למציאות הוא ה-VSO (Velocidade Sobre Oferta — מהירות מכירה ביחס להיצע) שמודד Secovi-SC. במחזור 12 חודשים שהסתיים ברבעון הראשון של 2026, ה-VSO של נווגאנטיס נע בטווח של 12% עד 16% חודשיים בפרויקטים מתומחרים נכון — נתון בריא, השווה ערך לאיטפמה, ומעל ממוצע החוף הצפוני. זו הקריאה שמלמדת כי המלאי ממשיך להיספג, אך עם פחות מרווח מאשר ב-2022-2023.
Selic, INCC והעלות הריאלית של הכסף ב-2026
שום החלטת נדל״ן לא שורדת בלי הבנת עלות הכסף. ביוני 2026, ה-Selic נמצאת ברמה גבוהה לסטנדרטים היסטוריים של פוסט-2017, והשוק מתמחר תחילת מחזור הורדה במחצית השנייה של השנה. הריבית הריאלית פלוס מצפי (Selic בניכוי תוחלת ה-IPCA, מדד המחירים לצרכן הברזילאי לשנה הקרובה) ממשיכה מעל 6% לשנה. זה רצפת ההזדמנות שמולה כל תשואת שכירות שנתית וכל עליית ערך צריכות להתחרות. לעומת ריבית בנק ישראל, ה-Selic הברזילאי גבוה משמעותית — מה שמסביר חלק מהפיתוי לתשואות הנקובות, אך גם את הצורך לנכות סיכון מטבע מהחישוב.
במימון דרך SBPE (מערכת המשכנתאות הברזילאית הראשית), המשקיע מוצא היום ריביות נומינליות בבנקים פרטיים בטווח של TR + 10.5% עד 12% לשנה, בהתאם ליחסים עם הבנק ול-LTV. קו האשראי המסובסד של ה-FGTS (קרן פיצויי הפיטורים שמשמשת כקרן משכנתאות לאומית), כשהוא זמין, מוריד את העלות לאזור TR + 8.5% עד 9.5% — אך דורש התאמה ספציפית (נכס עד תקרת SFH, רוכש עם FGTS פעיל, מטרה למגורים) שלא תמיד חלה על מי שקונה יחידה שנייה או שלישית להשקעה. מי שפועל מחוץ לתקרות נופל ל-SFI הטהור, עם ריביות גבוהות יותר וזמנים קצרים יותר. עבור כרטיס כניסה של 800 אלף עד 3 מיליון ריאל בסנטה קטרינה, נפוץ שהמימון מוגבל ל-SFI או למימון פרטי שמציע היזם.
יש נקודה שנייה שמעטים בוחנים בקור רוח: מדד הצמדה של שכר הדירה. מאז 2022-2023, השוק עבר באופן מסיבי מ-IGP-M (האינדקס ההיסטורי של "שכר הדירה" בברזיל, חשוף לשערי חליפין ולסיטונאי) ל-IPCA — בדיוק משום שה-IGP-M הפיק שיאים סביב 30% שחסמו העלאות וגרמו לתביעות. ב-2026, כש-IPCA נמצא באזור 4.5% עד 5.5% וה-IGP-M כבר מאופק יותר, הדיון חזר להיות קרוב. אבל המשקיע שחותם חוזה חדש בנווגאנטיס ב-2026 עדיין נוטה להעדיף IPCA, כי הוא מתאים תקציבית לשוכר ומפחית סיכון של חדלות פירעון בעת חידוש.
ה-INCC — מדד עלויות הבנייה הלאומי — סגר את 2025 מעל 7% ומשייט ב-2026 קרוב ל-6.5% ב-12 חודשים מצטברים. זה האינדקס שמצמיד את היתרה הבלתי משולמת של התשלומים בזמן הבנייה, וזו המלכודת הראשונה של רוכש בתכנית "על הנייר": INCC גבוה שוחק חלק מההבטחה של "אני קונה היום כדי שיתייקר". אם הנכס נמכר ב-14,000 ריאל למ״ר וה-INCC רץ 6.5% לשנה במשך 36 חודשים, היתרה גדלה בכ-21% רק מההצמדה — לפני כל ריבית, לפני כל רווח ריאלי.
על הנייר, מוכן או יד שנייה: המתמטיקה של תזרים שבאמת חשובה
משקיע מנוסה יודע שהמוצר הנכון תלוי באופק ובסבלנות עם המזומן. ברכישה על הנייר, האטרקטיביות היא בפיצול ההוצאה ובאפשרות למכור עם פרמיה לפני המסירה. בנווגאנטיס, ב-2026, דפוס התזרים האופייני של יחידה ב-1.2 מיליון ריאל הוא בערך כך: 15% עד 20% תשלום ראשוני מפוצל על 24 עד 36 חודשים, תשלומים חודשיים צמודי INCC במצטבר של 30% עד 40%, חיזוקים חצי-שנתיים או שנתיים בסך 10% עד 15%, ויתרת המפתחות (35% עד 45%) שמגויסת לרוב במימון או נסגרת במזומן במסירה.
ה-IRR הריאליסטי של המהלך הזה — בניכוי INCC, עלות ההון העצמי הקפוא בתשלומים והציפייה למכירה חוזרת — לרוב לא חורג מ-12% עד 16% לשנה בתנאים נורמליים, וזה כאשר הנכס נבחר היטב. מי שעובד בתרחיש של מכירה חוזרת "במרתף" הבנייה, לפני קבלת היתר אכלוס (habite-se), צריך לסמוך על חלון קצר ועל שוק קונים חם — דברים שלא ניתן להבטיח.
הדירה המוכנה, מצד שני, ממירה תנודתיות לוודאות. קונים במזומן או במימון, מייצרים הכנסה מיידית, והעלייה הנומינלית בדרך כלל עוקבת מקרוב יותר אחר ה-IPCA וההיצע המקומי. בנווגאנטיס, ה-cap rate (שכ״ד שנתי נטו ביחס לערך הנכס) של יחידות סטנדרטיות מחוץ לעונה נע בין 4.5% ל-6.5% לשנה. לתיירות, החשבון משתנה: יחידה ממוקמת היטב ב-Meia Praia יכולה לייצר בין 18 ל-25 לילות מאוכלסים בעונת השיא (דצמבר עד פברואר וחלק מפסחא), בתעריף של 600 עד 1,200 ריאל ללילה, ותפוסה מחוץ לעונה בטווח של 30% עד 45%. נטו מעמלת פלטפורמה, ארנונה (IPTU), דמי ועד בית, אחזקה וניהול, המשקיע הבוגר נוטה לא לעבור 7% עד 9% לשנה — טוב, אך לא ניסי, וחשוף לעונתיות חדה.
יד שנייה היא השוק הכי לא יעיל באזור, בדיוק כי הוא מפוצל. בנווגאנטיס יש עדיין בלוקים של יחידות עם 10 עד 15 שנה מהיתר אכלוס, בכתובות טובות, שנמכרות מתחת לערך ההחלפה (עלות הבנייה השווה ערך היום). שם מוצא משקיע ממושמע כניסה לכתובות שכבר לא יחזרו להיות פרויקטים חדשים — אך זה דורש בדיקת נאותות כבדה של רישום בטאבו, הסדרה, תקנון הבית המשותף ועתודות תחזוקה של ועד הבית.
| אפשרות | הוצאה | IRR ריאלי לשנה | סיכון מרכזי |
|---|---|---|---|
| על הנייר (פרויקט חדש) | מפוצל 36-48 חודשים, צמוד INCC | 12% עד 16% | איחור במסירה, ביטול חוזה, INCC גבוה |
| מוכן חדש (שכירות שנתית) | מזומן או מימון SFI/SBPE | 4.5% עד 6.5% (cap rate) + עליית ערך | אי-איכלוס, הצמדת שכ״ד |
| מוכן חדש (תיירות) | מזומן או מימון | 7% עד 9% נטו | עונתיות, עלות ניהול |
| יד שנייה (5-15 שנים) | מזומן או מימון | 5% עד 8% (cap rate) + עליית ערך | אחזקה, החלפה, הסדרה משפטית |
איפה הסיכון: ביטול חוזה, איחור, ריכוז VGV ותכנית מתאר
הסיכון שנמדד הכי פחות על ידי מי שנכנס על הנייר אינו תשואה מאוכזבת — אלא ביטול החוזה (distrato). חוק 13.786/2018, המכונה "חוק הביטולים", הסדיר את מה שהיה לפניו שטח הפקר: עיכוב של עד 25% מהסכום ששולם בפרויקטים תחת patrimônio de afetação (משטר משפטי שמפריד את נכסי הפרויקט מהיזם — מנגנון מגן חיוני שראוי לדרוש), עד 50% במקרים יוצאי דופן, והחזר בתשלום בודד לאחר קבלת היתר האכלוס או תוך 180 יום מהביטול, תלוי במשטר. למשקיע, זה אומר ששינוי דעת באמצע הבנייה הוא יקר. ולמי שקונה מיזם חלש, הסיכון ההפוך — שהיזם יתעכב או יקרוס — גם הוא ללא פתרון זול, גם אם החוק כולל את ה-affectation.
איחורים בעבודות בנייה ממשיכים להיות מציאות בחוף הצפוני של סנטה קטרינה. מחזור כוח האדם, החומרים והקלט עבר את 2023-2025 עם לחצים נקודתיים שדחקו מסירות ב-90 עד 180 ימים בפרויקטים שנראו ללא רבב בהשקה. ב-2026, כשהצנרת של הפרויקטים שנפתחו לאחר 2021 עדיין מלאה, מומלץ להניח במודל הפיננסי איחור של לפחות 6 חודשים מעבר לתאריך החוזי. מי שלא תומך באיחור הזה בתזרים המזומנים שלו לא צריך לקנות על הנייר — קניית פרויקט בבנייה היא ככלל קניית תנודתיות שהמשקיע לא יודע לכמת.
"בחוף הצפוני של סנטה קטרינה, המשקיע המקצועי לא קונה מיזם קטן ללא patrimônio de afetação, ולא קונה מוצר שה-VGV (Valor Geral de Vendas — סך שווי המכירות של הפרויקט) שלו מהווה יותר מ-30% מהפורטפוליו הפעיל של היזם. זהו הכלל השקט שמפריד בין מי שישן בשקט לבין מי שמאבד שינה."
ריכוז VGV הוא המשתנה האחר שמפריד חובבן ממקצוען. אם ליזם שלך יש שלושה מגדלים בהשקה במקביל וסך ה-VGV עובר 800 מיליון ריאל עם מעט דילול בפרויקטים שכבר נמסרו, הפגיעות הפיננסית היא מבנית — מספיק מהפך חד בשוק כדי שהקופה לא תיסגר. תמיד שאלו: כמה עבודות נמסרו ב-5 השנים האחרונות, מה אחוז חדלות הפירעון בתיק, מה ה-LTV הממוצע של ה-affectation, מה היתרה של מימון לבנייה החתום.
נזילות זו עוד היסטוריה. למכור נכס של 1.5 מיליון ריאל בבלנאריו קמבוריו במחזור ניטרלי לוקח בממוצע 90 עד 150 ימים במחיר הוגן. בנווגאנטיס, אותו כרטיס דורש 150 עד 240 ימים — עומק שוק הקונים המקומי קטן יותר, והמשקיע מבחוץ עדיין צריך להשתכנע שהכתובת שווה את הכרטיס. מי שזקוק לנזילות משלם דיסקאונט. זו אחת הסיבות שבגללן נווגאנטיס עוד לא משחק למי שעובד באופק של פחות מ-4 עד 5 שנים.
על תכנית המתאר: הרוויזיה העירונית המתבצעת כעת, עם דיונים על גובה הבנייה, אחוז ניצול בקו החוף ואזורי ההתפשטות של הנמל, היא משתנה לטווח בינוני שיכול גם לשחרר ערך (אם יתירו מגדלים גבוהים יותר בבלוקים שכיום אינם מנוצלים) וגם לחסום (אם יגבילו את בנייה לגובה באזורים קרובים לנמל התעופה משיקולי קונוס גישה). משקיע שמתעלם מהקריאה של תכנית המתאר קונה בעיניים סגורות.
שכונות שמרכזות הון: Gravatá, מרכז העיר, Meia Praia ו-Volta Grande
נווגאנטיס אינה הומוגנית. ארבע שכונות אחראיות לכמעט כל ה-VGV של פרויקטים חדשים בסטנדרט גבוה וגבוה-בינוני.
Gravatá היא היום היקרה של הכסף החדש. השכונה גובלת באיטאז׳אי, עם נוף מועדף לתעלה ול-Praia Brava מהצד השני, תשתית עדכנית והכרטיס הממוצע הגבוה ביותר בעיר — 14,000 עד 18,000 ריאל למ״ר בפרויקטי פרימיום. Cap rate נמוך יותר, עליית ערך צפויה גבוהה יותר, פרופיל הרוכש הסופי איכותי יותר. זו גם השכונה שבה מלאי הקרקע במיקום טוב הוא המצומצם ביותר, מה שמחזק את תזת המחסור לטווח הבינוני.
Meia Praia היא חוף העיר הקלאסי של נווגאנטיס, עם הצפיפות הגבוהה ביותר של שכירויות תיירות בעיר. כרטיס של 12,000 עד 15,000 ריאל למ״ר בפרויקט חדש, ויחידות "רגליים בחול" שעוברות את הטווח. זו השכונה שבה תזת הכנסה מתיירות עובדת הכי טוב, אך גם שבה התחרות עם איטפמה היא הישירה ביותר על התייר. פרויקטים כאלה שמפותחים על ידי SIDE Empreendimentos לאורך ציר החוף, עם טביעת רגל אדריכלית עכשווית ומתקנים מותגיים, הצליחו ללכוד פלח רוכשים שלפני כן היה הולך ישירות לאיטפמה.
מרכז העיר מציע את המחיר הטוב ביותר למ״ר מבין ארבעת האזורים — 9,500 עד 12,000 ריאל למ״ר — והוא הימור של מי שמתעדף הכנסה שנתית מהשכרה לקהל המקומי: עובדי Portonave, נמל התעופה, מתחם התעופה והמסחר. Cap rate גבוה יותר, עליית ערך נמוכה יותר, סיכון תפעולי נמוך, אי-איכלוס היסטורית קצר.
Volta Grande והסביבה מהוות את גבול ההתפשטות. שם יוצאים מגרשים בסטנדרט גבוה ופרויקטים אופקיים. כרטיס ליחידה נמוך יותר מאשר על קו החוף, אך עם היגיון של עליית ערך טריטוריאלית — לרכוש מגרש במיקום טוב באזור התרחבות עם תכנית מתאר בוגרת הוא אחד מהווקטורים הקלאסיים לתשואה מעל 15% לשנה בסנטה קטרינה. סיכון: אי-וודאות רגולטורית ותשתית עדיין חלקית בחלק מהמקטעים.
טעויות של המשקיע המתחיל בנווגאנטיס (וכיצד להימנע מהן)
מי שנכנס היום לראשונה לציר איטאז׳אי–נווגאנטיס–בלנאריו קמבוריו נוטה לחזור על חמש טעויות חוזרות. הראשונה היא לעגן את ההחלטה לפי הפרויקט המדובר ביותר ברגע נתון במקום לפי איתנות היזם. השנייה היא לבלבל עלייה נומינלית במחיר למ״ר עם תשואה ריאלית — תוך התעלמות מ-INCC, מ-IPCA ומעלות ההון העצמי הקפוא. השלישית היא לא לדגום איחור במסירה: המשקיע שמסגל את התזרים עם תאריך חוזי בתרחיש האופטימי מגלה, בעת אירוע בלתי צפוי, שהקופה האישית לא עומדת בכך.
הטעות הרביעית היא לוותר על בדיקת נאותות אצל יזמים קטנים בתמורה להנחה. במחזור של Selic גבוה, היזם שמציע טבלת תשלומים אגרסיבית יותר הוא לרוב זה שמתקשה יותר לגייס הון — אסימטריה שהמשקיע משלם עליה ביוקר אם המצב משתבש. הטעות החמישית היא לבלבל בין נווגאנטיס לבלנאריו קמבוריו: עומק השוק, הנזילות המשנית וכרטיס היציאה שונים. ה-cap rate הגבוה יותר מפצה על חלק מזה, אך זה הגיוני רק אם אופק המשקיע תואם את זמן המכירה הממוצע של הזירה.
יש טעות שישית הראויה לתשומת לב: התעלמות מהיבט המס. נכס שנקנה על ידי אדם פרטי ונמכר אחרי 30 יום מחוץ לחריגי סעיף 39 של חוק 11.196/2005 ממוסה במס רווחי הון במדרגות פרוגרסיביות של 15% עד 22.5%. הקמת חברת אחזקות פטרימוניאלית הגיונית החל מנפח מסוים — אך דורשת תכנון, לא פתרון של הרגע האחרון. הרוכש הזר, מצדו, יכול אכן לממן נכס בברזיל, אך במגבלות: דרוש לו מספר זיהוי ברזילאי (CPF), חשבון בבנק ברזילאי, הצהרת הון זר מול הבנק המרכזי (Bacen) והתאמה ספציפית של היזם או הבנק — פעולה אפשרית, אך מבוצעת עם ייעוץ משפטי מנוסה ובדרך כלל גם עם ליווי של רואה חשבון בקיא במיסוי דו-לאומי בין ישראל לברזיל.
סיכום: נווגאנטיס ב-2026 היא תזה, לא הבטחה
השקעה בנדל״ן בנווגאנטיס ב-2026 משתלמת לפרופיל מסוים של משקיע: זה שרואה את הציר איטאז׳אי–נווגאנטיס–בלנאריו קמבוריו כמחוז נדל״ני אחד שמבשיל, ומוכן לשלם בעבור הדיסקאונט שעדיין קיים בנווגאנטיס בתמורה לאופק ארוך יותר, בדיקת נאותות זהירה יותר וסבילות לנזילות נמוכה יותר. היא לא משתלמת למשקיע שצריך לסובב הון בתוך 24 חודשים, שלא מדגם INCC ואיחור במסירה בתזרים, או שקונה מוצר בלי לקרוא את הדוחות הכספיים של היזם.
המספר שחשוב אינו מחיר למ״ר של ההשקה — אלא כמה מהתשואה הריאלית, בניכוי INCC, IPCA, עלות הון ומיסוי, נשאר למשקיע אחרי 5 עד 7 שנים. כשהחישוב הזה נעשה ביושר, נווגאנטיס עדיין מופיעה ב-2026 כאחת מהזירות הבודדות בדרום ברזיל שבהן יחס איתנות-מחיר-נזילות מסתגר. אך מחזור "לקנות כל דבר כדי להרוויח" הסתיים ב-2022. מכאן והלאה, השם של המשחק הוא סלקציה.
כדי לעקוב אחר הניתוחים השבועיים של פורטל SIDE על שוק הנדל״ן של החוף הצפוני של סנטה קטרינה, עם קריאת מספרים מ-FipeZap, Secovi-SC, ABRAINC ו-CBIC המיושמים על המשקיע בכרטיס גבוה, הירשמו לניוזלטר בעמוד הבית. בחינם, אוצרת, ומגיעה לתיבה בימי שלישי.