Immobilien in Navegantes 2026: Lohnt sich das Investment?
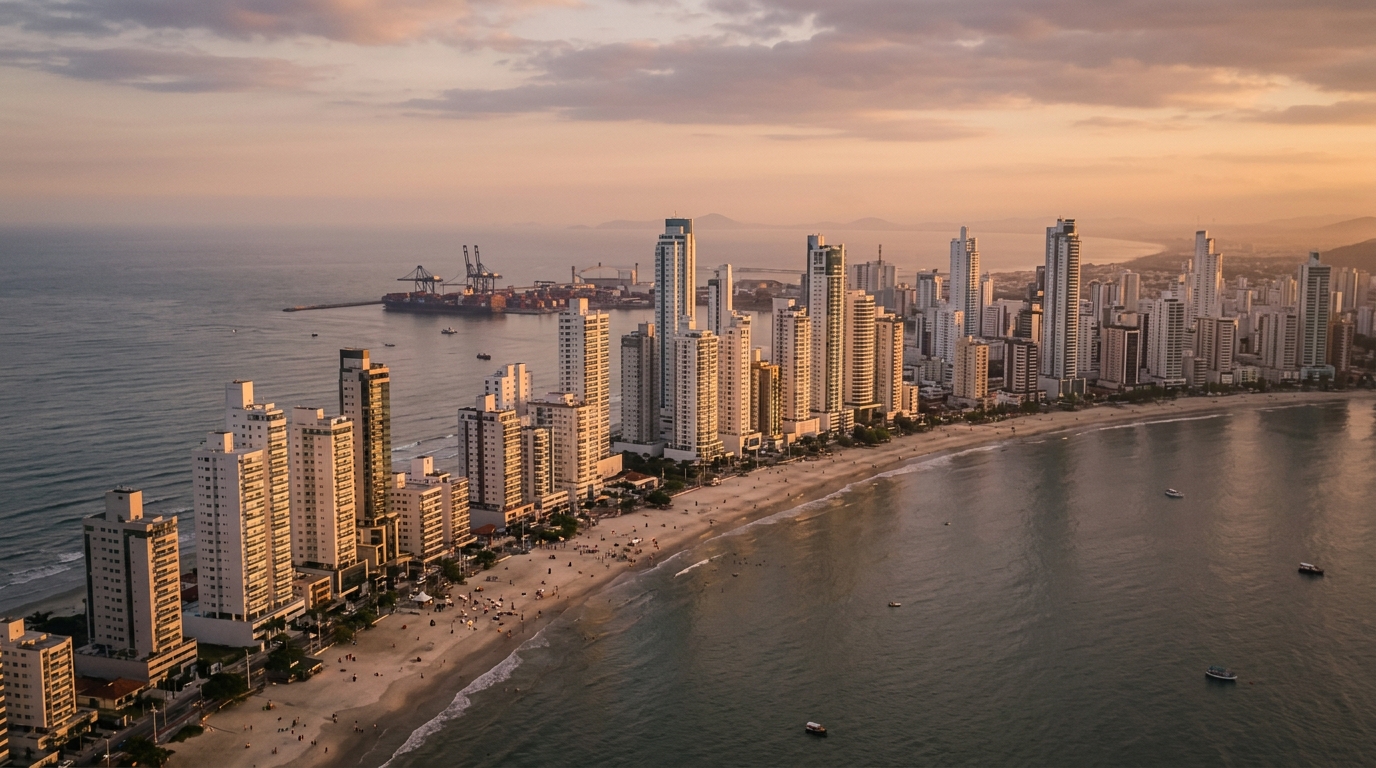
Zwischen Januar 2024 und dem ersten Quartal 2026 ist der durchschnittliche Quadratmeterpreis neuer Bauprojekte in Navegantes von rund 9.800 Reais auf etwa 13.500 Reais geklettert — ein nominaler Anstieg von rund 38 % in einem Zeitraum, in dem der Selic-Leitzins (Brasiliens geldpolitischer Basiszinssatz) zwischen 10,5 % und 13,75 % schwankte und der Bauindex INCC-M kumuliert nahe 14 % zulegte. Anders gesagt: Ein beträchtlicher Teil der nominalen Wertsteigerung wurde von steigenden Baukosten und vom Opportunitätszins des Kapitals aufgefressen. In genau diesem nüchternen Umfeld — nicht mehr in der binären Post-Pandemie-Euphorie — muss der Anleger, der zwischen 800.000 und 3 Millionen Reais (etwa 145.000 bis 540.000 Euro beim Wechselkurs Mitte 2026) auf den Tisch legt, entscheiden, ob Navegantes 2026 noch die beste Kapitalverwendung an der Nordküste von Santa Catarina ist.
Die Frage ist relevant, weil der Leser dieser Analyse sehr wahrscheinlich bereits Balneário Camboriú, Itapema oder Itajaí in Erwägung gezogen — oder dort bereits gekauft — hat. Navegantes nur mit seiner eigenen Vergangenheit zu vergleichen, wäre kurzsichtig. Die richtige Frage lautet: Was rechtfertigt es heute, im Wettbewerb um das marginale Kapital entlang der Achse Itajaí–Navegantes–Balneário Camboriú, gerade Navegantes statt einer der direkten Nachbargemeinden zu wählen?
Navegantes 2026 in Zahlen: BIP, Hafen Portonave, Flughafen und Reais pro Quadratmeter
Navegantes ist seit mindestens einem Jahrzehnt nicht mehr die schlafende Schwesterstadt am anderen Ufer des Itajaí-Açu. Die Gemeinde schloss 2024 mit einem geschätzten Bruttoinlandsprodukt von über 5,5 Milliarden Reais ab und gehört unter Städten bis 100.000 Einwohnern zu den höchsten Pro-Kopf-Einkommen in Santa Catarina — getragen von Hafenlogistik, industrieller Fischerei, einem Luftfahrtcluster und in jüngerer Zeit vom Zweitwohnsitz-Tourismus. Die Demografie ist robust: Die Bevölkerung wuchs in den vergangenen zehn Jahren um mehr als 2 % pro Jahr, gegenüber einem Landesdurchschnitt unter 1 %.
Zwei physische Anlagen tragen diese Expansion. Erstens Portonave, ein privater Containerterminal, der pro Jahr über 1,4 Millionen TEU abwickelt und 2026 mit der Erweiterung des Liegeplatzes und der Vertiefung der Fahrrinne erhöhte Kapazität bietet — qualifizierte Direktarbeitsplätze, ein dauerhafter Strom reisender Führungskräfte und stabile Nachfrage nach Unternehmensmieten. Zweitens der internationale Flughafen Navegantes, derzeit der drittgrößte Süd-Brasiliens nach zahlenden Passagieren; der Ausbau von Terminal und Start- und Landebahn soll ab 2026/2027 zusätzliche Direktflüge ermöglichen. Für den Immobilieninvestor heißt diese Kombination: Eine Nachfrage, die nicht ausschließlich von der Sommersaison abhängt.
Die Quadratmeterpreise erzählen die Geschichte einer regionalen Konvergenz. Laut Reihen des FipeZap-Index und Erhebungen des Branchenverbandes Secovi-SC für den Zyklus 2025 werden Neubauten an der Küstenlage von Navegantes (Stadtteile Meia Praia und Gravatá) heute zwischen 13.000 und 15.000 Reais pro Quadratmeter Wohnfläche verkauft, mit Premium-Einheiten direkt am Meer bei rund 18.000 Reais. Itajaí, am Strand Praia Brava, bewegt sich zwischen 22.000 und 30.000. Itapema liegt bei 18.000 bis 26.000. Balneário Camboriú zwischen 25.000 und 45.000 — mit ikonischen Hochhaustürmen, in denen Einheiten in höheren Etagen 60.000 Reais überschreiten. Mit anderen Worten: Navegantes hält gegenüber den direkten Nachbarn einen Abschlag von 30 bis 50 % — und in einem reifenden Markt liegt genau in dieser Differenz die Investorenthese.
Der Indikator, der Versprechen von Realität trennt, ist die vom Secovi-SC erhobene Verkaufsgeschwindigkeit (Velocidade Sobre Oferta, VSO) — also der Anteil des Bestands, der monatlich verkauft wird. Im rollierenden 12-Monats-Zeitraum bis zum ersten Quartal 2026 bewegte sich die VSO von Navegantes bei korrekt bepreisten Neubauten zwischen 12 % und 16 % pro Monat — gesund, vergleichbar mit Itapema und über dem Durchschnitt der gesamten Nordküste. Das deutet darauf hin, dass der Bestand weiter absorbiert wird, jedoch mit weniger Spielraum als 2022/2023.
Selic, INCC und die realen Kapitalkosten 2026
Keine Immobilienentscheidung übersteht ein Missverständnis über die Kapitalkosten. Im Juni 2026 liegt der Selic-Leitzins auf historisch hohem Niveau nach 2017-Maßstäben; der Markt preist den Beginn eines Senkungszyklus im zweiten Halbjahr ein. Der Realzins ex ante — also der Selic abzüglich der erwarteten Inflation (IPCA) der nächsten zwölf Monate — bleibt über 6 % pro Jahr. Das ist die Mindesthürde, gegen die jede Jahresmiete und jede Wertsteigerung antreten muss. Für deutsche Anleger, die parallel auch deutsche Staatsanleihen oder Tagesgeld im Auge behalten, ist diese hohe brasilianische Realrendite zugleich Chance (höhere Erträge in lokaler Währung) und Risiko (Wechselkursvolatilität Real/Euro).
Bei der Finanzierung über das brasilianische SBPE-System (Sparbuch-finanzierter Hypothekenmarkt) findet der Investor in Privatbanken nominale Zinssätze von TR (referenzierter Wohnbaubasiszins) plus 10,5 bis 12 % jährlich, abhängig von Kundenbeziehung und Beleihungsauslauf. Die staatlich subventionierte Linie über den Arbeiterfonds FGTS senkt diese Kosten auf TR + 8,5 bis 9,5 %, ist aber nur unter bestimmten Bedingungen verfügbar (Immobilie unterhalb der Obergrenze des Wohnungsbauförderungssystems SFH, Käufer mit aktivem FGTS-Guthaben, ausschließlich Eigennutzung) — diese Bedingungen erfüllt selten, wer eine Zweit- oder Drittwohnung als Kapitalanlage erwirbt. Wer außerhalb dieser Schwellen operiert, fällt in das ungebundene SFI-Segment mit höheren Zinsen und kürzeren Laufzeiten. Für Tickets zwischen 800.000 und 3 Millionen Reais ist die Finanzierung in Santa Catarina häufig auf SFI oder auf die hauseigene Finanzierung des Bauträgers begrenzt.
Eine ausländische Käuferin oder ein ausländischer Käufer aus Deutschland, Österreich oder der Schweiz kann grundsätzlich in Brasilien finanzieren, sollte aber wissen: Der Zugang zu Bankenfinanzierung ist für Nicht-Residenten in der Praxis erschwert. Die meisten internationalen Käufer dieses Tickets erwerben entweder bar (mit Bacen-Devisenanmeldung) oder über die direkt vom Bauträger gewährte Ratenfinanzierung. Die Mietrendite, eine spätere Veräußerung und die Repatriierung des Kapitals nach Europa setzen jeweils eine ordnungsgemäße Registrierung des Kapitalzuflusses bei der brasilianischen Zentralbank voraus — ohne diese Eintragung wird der Rücktransfer der Beträge zur juristischen Hängepartie.
Ein zweiter Punkt, dem wenige Beachtung schenken, ist der Indexator des Wohnungsmietvertrags. Seit 2022/2023 wechselte der Markt massenhaft vom IGP-M — historisch der „Mietindex" — zum IPCA (offizielle Verbraucherpreisinflation), genau weil der IGP-M, dem Wechselkurs und der Großhandelsinflation ausgesetzt, Spitzen nahe 30 % produzierte, die Mietanpassungen blockierten und Gerichtsverfahren auslösten. 2026 nähern sich beide Indizes wieder einander an, mit IPCA bei 4,5 bis 5,5 % und einem ruhigeren IGP-M. Der Anleger, der 2026 in Navegantes einen neuen Mietvertrag unterschreibt, bevorzugt jedoch weiterhin den IPCA, weil er besser zum Haushaltsbudget des Mieters passt und das Ausfallrisiko bei Verlängerung senkt.
Der Bauindex INCC schloss 2025 mit über 7 % ab und läuft 2026 bei rund 6,5 % auf 12-Monats-Sicht. Dieser Index korrigiert den Restschuldsaldo der Raten während der Bauphase — und genau hier liegt die erste Falle des Käufers im Off-Plan-Geschäft: Ein hoher INCC frisst einen Teil des Versprechens „heute kaufen, morgen profitieren" auf. Wird eine Wohnung für 14.000 Reais pro Quadratmeter verkauft und der INCC läuft 36 Monate lang bei 6,5 % jährlich, wächst der Restbetrag allein durch die Indexierung um etwa 21 % — bevor irgendein Zins gezahlt oder ein realer Gewinn realisiert wurde.
Off-Plan, Neubau-bezugsfertig oder Bestand: Die Cashflow-Rechnung, die wirklich zählt
Erfahrene Anleger wissen: Das richtige Produkt hängt vom Zeithorizont und von der Geduld mit der Liquidität ab. Beim Off-Plan-Kauf liegt der Reiz in der Streckung der Auszahlung und in der Möglichkeit, vor der Schlüsselübergabe mit Gewinn zu verkaufen. In Navegantes sieht das Zahlungsschema einer Einheit von 1,2 Millionen Reais 2026 typischerweise so aus: 15 bis 20 % Anzahlung gestreckt über 24 bis 36 Monate, monatliche Raten INCC-indexiert in Summe 30 bis 40 %, halbjährliche oder jährliche Sonderzahlungen 10 bis 15 %, und der Schlüssel-Restbetrag (35 bis 45 %) wird in der Regel zur Übergabe entweder bar beglichen oder finanziert.
Die realistische interne Verzinsung dieser Operation — nach Abzug des INCC, der Opportunitätskosten des in den Raten gebundenen Eigenkapitals und unter realistischen Wiederverkaufsannahmen — übersteigt unter Normalbedingungen selten 12 bis 16 % jährlich, und das nur bei sorgfältig ausgewähltem Objekt. Wer mit einem Szenario „Wiederverkauf vor Fertigstellung" arbeitet, braucht ein kurzes Zeitfenster und einen aufgeheizten Käufermarkt — beides keine Selbstverständlichkeit.
Die fertig übergebene Wohnung wiederum tauscht Volatilität gegen Vorhersehbarkeit ein. Bar oder finanziert erworben, erzeugt sie sofortigen Cashflow, und ihre nominale Wertentwicklung folgt eher der Inflation IPCA und dem örtlichen Bestand. In Navegantes liegt die Bruttomietrendite (Cap Rate, also Jahresnettomiete im Verhältnis zum Kaufpreis) für Standardwohnungen in Dauervermietung außerhalb der Saison zwischen 4,5 % und 6,5 % jährlich. Für die Saisonvermietung verschiebt sich die Rechnung: Eine gut positionierte Wohnung in Meia Praia kann in der Hauptsaison (Dezember bis Februar plus Teile von Ostern) zwischen 18 und 25 Nächte pro Monat zu Tagessätzen von 600 bis 1.200 Reais erzielen, mit Auslastung außerhalb der Saison zwischen 30 und 45 %. Nach Plattformgebühren, Grundsteuer IPTU, Hausgeld, Instandhaltung und Verwaltung überschreitet der reife Investor selten eine Nettorendite von 7 bis 9 % jährlich — solide, aber kein Wunder, und mit harter Saisonalität behaftet.
Der Bestandsmarkt ist der ineffizienteste der Region, gerade weil er fragmentiert ist. In Navegantes gibt es noch ganze Häuserblöcke mit zehn bis fünfzehn Jahren Baualter in guten Lagen, die unter dem Wiederbeschaffungswert (also unter den heutigen Baukosten für vergleichbare Objekte) verkauft werden. Hier findet der disziplinierte Investor den Zugang zu Adressen, die nicht mehr neu gebaut werden — verlangt aber eine sorgfältige Prüfung von Grundbuch, baulicher Legalisierung, Eigentümergemeinschaftsordnung und der Rücklagenbildung des Hauses.
| Modalität | Auszahlungsstruktur | Realistische Rendite p.a. | Hauptrisiko |
|---|---|---|---|
| Off-Plan (Neulauf) | Gestreckt über 36–48 Monate, INCC-indexiert | 12 % bis 16 % | Bauverzug, Vertragsauflösung, hoher INCC |
| Neubau bezugsfertig (Dauermiete) | Bar oder SFI/SBPE-finanziert | 4,5 % bis 6,5 % (Cap Rate) + Wertsteigerung | Leerstand, Mietindexator |
| Neubau bezugsfertig (Saison) | Bar oder finanziert | 7 % bis 9 % netto | Saisonalität, Verwaltungskosten |
| Bestand (5–15 Jahre) | Bar oder finanziert | 5 % bis 8 % (Cap Rate) + Wertsteigerung | Instandhaltung, Substanz, Legalisierung |
Wo das Risiko sitzt: Vertragsauflösung, Bauverzug, VGV-Konzentration und Stadtentwicklungsplan
Das am stärksten unterschätzte Risiko beim Off-Plan-Kauf ist nicht die ausgebliebene Wertsteigerung — es ist die Vertragsauflösung. Das brasilianische Distrato-Gesetz Nr. 13.786/2018 hat geordnet, was zuvor Niemandsland war: Einbehalt von bis zu 25 % des bereits gezahlten Betrags bei Bauprojekten unter dem Schutz des Patrimônio de Afetação (rechtlich abgesondertes Bauträgervermögen), in Ausnahmefällen bis zu 50 %, mit Erstattung in einer Einmalzahlung nach Bauabnahme oder innerhalb von 180 Tagen nach Vertragsauflösung, je nach Regime. Für den Investor heißt das: Meinungsänderungen mitten in der Bauphase werden teuer. Und wer von einem finanziell fragilen Bauträger kauft, läuft das umgekehrte Risiko — Verzug oder Insolvenz des Bauträgers —, das selbst mit dem gesetzlichen Sondervermögensregime keine billige Lösung kennt.
Bauverzögerungen bleiben Realität an der Nordküste von Santa Catarina. Der Zyklus aus Bauarbeitermangel, Stahlpreisen und Vorleistungsengpässen verschob 2023 bis 2025 Übergaben um 90 bis 180 Tage, auch bei Projekten, die zum Verkaufsstart makellos wirkten. 2026 — angesichts der noch immer fetten Pipeline an Bauträgervorhaben aus den Boomjahren nach 2021 — empfiehlt es sich, im Finanzmodell einen Verzug von mindestens sechs Monaten gegenüber dem vertraglichen Übergabetermin einzukalkulieren. Wer diese Verzögerung im Cashflow nicht aushält, sollte nicht im Off-Plan-Markt kaufen — sonst kauft man Volatilität, die der Anleger nicht messen kann.
„An der Nordküste von Santa Catarina kauft der professionelle Investor nicht von kleinen Bauträgern außerhalb des Sondervermögensregimes, und er kauft kein Produkt, dessen Verkaufsvolumen mehr als 30 % des aktiven Portfolios des Bauträgers ausmacht. Das ist die stille Regel, die diejenigen, die ruhig schlafen, von denen unterscheidet, die schlaflose Nächte erleben."
Die VGV-Konzentration — Verkaufsvolumen, also der Gesamtwert eines Bauprojekts oder Bauträger-Portfolios — ist die andere Variable, die Amateur von Profi trennt. Hat Ihr Bauträger drei Türme gleichzeitig im Vertrieb und die Summe des VGV überschreitet 800 Millionen Reais, ohne dass es sich auf bereits übergebene Projekte verteilt, ist die finanzielle Fragilität strukturell — eine plötzliche Marktwende reicht, um die Kasse zu sprengen. Fragen Sie immer: Wie viele Bauten wurden in den letzten fünf Jahren übergeben? Wie hoch ist die Säumigkeitsquote im Forderungsportfolio? Welche durchschnittliche Beleihungsauslaufquote hat das Sondervermögen? Welche Bauproduktionskredite sind bereits kontrahiert?
Liquidität ist die nächste Geschichte. Der Verkauf einer Immobilie von 1,5 Millionen Reais in Balneário Camboriú dauert in einem neutralen Markt im Schnitt 90 bis 150 Tage zu einem fairen Preis. In Navegantes verlangt das gleiche Ticket 150 bis 240 Tage — die Tiefe des lokalen Käufermarkts ist geringer, und der überregionale Investor muss erst überzeugt werden, dass die Adresse das Ticket wert ist. Wer Liquidität braucht, zahlt einen Abschlag. Das ist einer der Gründe, warum Navegantes noch kein Spiel für Anleger mit einem Horizont unter vier bis fünf Jahren ist. Für deutsche Anleger, die zusätzlich Wechselkursrisiko und Repatriierungsfristen einplanen müssen, sollte der Mindesthorizont eher bei sechs bis sieben Jahren liegen.
Zum Plano Diretor, dem kommunalen Stadtentwicklungsplan: Die laufende Überarbeitung, mit Diskussionen über zulässige Gebäudehöhen, Grundflächenzahl an der Küste und die Zonierung der Hafenerweiterung, ist eine mittelfristige Variable, die Wert sowohl freisetzen (höhere Türme in heute unternutzten Quartieren erlauben) als auch beschränken kann (Höhenbeschränkungen in der Flugschneise des Flughafens). Wer den Plano Diretor ignoriert, kauft blind.
Stadtteile, in denen sich das Kapital konzentriert: Gravatá, Centro, Meia Praia und Volta Grande
Navegantes ist nicht homogen. Vier Stadtteile vereinen praktisch das gesamte VGV der Neubauten in den höheren und mittleren Preissegmenten.
Gravatá ist heute der Liebling des frischen Kapitals. Der Stadtteil grenzt an Itajaí, bietet privilegierten Blick auf den Kanal und auf den Strand Praia Brava gegenüber, verfügt über neue Infrastruktur und hat den höchsten durchschnittlichen Quadratmeterpreis der Stadt — 14.000 bis 18.000 Reais bei Premium-Neubauten. Niedrigere Cap Rate, höhere erwartete Wertsteigerung, qualifizierteres Endkäuferprofil. Hier ist auch der Bestand gut gelegener Grundstücke am knappsten, was die These der mittelfristigen Verknappung stützt.
Meia Praia ist der klassische Stadtstrand von Navegantes, mit der höchsten Dichte an Saisonvermietung in der Gemeinde. Tickets von 12.000 bis 15.000 Reais pro Quadratmeter bei Neulaufs, mit Strandlagen darüber. Hier funktioniert die Saisonvermietungs-These am besten, hier ist aber auch der Wettbewerb um den Urlauber gegen Itapema am direktesten. Projekte wie die von SIDE Empreendimentos an der Küstenachse, mit zeitgenössischer architektonischer Handschrift und Markenausstattung, gewinnen ein Käufersegment zurück, das früher direkt nach Itapema ging.
Centro bietet den besten Preis pro Quadratmeter unter den vier Zonen — 9.500 bis 12.000 Reais — und ist die Wahl für Anleger, die auf jährliche Dauervermietung an die lokale Bevölkerung setzen: Fachkräfte aus dem Hafen Portonave, vom Flughafen, aus dem Luftfahrtcluster und aus dem Einzelhandel. Höhere Cap Rate, niedrigere Wertsteigerungserwartung, geringes Betriebsrisiko, historisch kurze Leerstandsphasen.
Volta Grande und Umgebung bilden die Expansionsfront. Hier entstehen hochwertige Wohnsiedlungen und horizontale Bauprojekte. Tickets pro Einheit liegen unter denen der Küste, aber die Logik ist die territoriale Wertsteigerung — der Erwerb eines gut gelegenen Baugrundstücks in einer Expansionszone mit reifem Stadtentwicklungsplan ist einer der klassischen Vektoren für Renditen oberhalb von 15 % jährlich in Santa Catarina. Risiko: regulatorische Unklarheiten und Infrastruktur, die in manchen Abschnitten noch unvollständig ist.
Anfängerfehler in Navegantes (und wie man sie vermeidet)
Wer jetzt erstmals auf der Achse Itajaí–Navegantes–Balneário Camboriú einsteigt, neigt zu fünf wiederkehrenden Fehlern. Der erste: die Entscheidung am hippsten Neubau des Augenblicks festmachen statt am Fundament des Bauträgers. Der zweite: nominale Quadratmeterpreissteigerungen mit realer Rendite verwechseln und INCC, IPCA und gebundenes Eigenkapital ignorieren. Der dritte: keinen Bauverzug zu modellieren — wer den Cashflow auf den vertraglichen Übergabetermin im Best-Case-Szenario aufbaut, entdeckt im Ernstfall, dass seine persönliche Liquidität nicht reicht.
Der vierte Fehler ist, bei kleineren Bauträgern auf Due Diligence zugunsten eines Rabatts zu verzichten. In einem Hochzinszyklus ist der Bauträger mit den aggressivsten Konditionen oft derjenige, der am stärksten um Kapital ringt — eine Asymmetrie, die der Investor teuer bezahlt, wenn die Lage kippt. Der fünfte Fehler ist, Navegantes mit Balneário Camboriú zu verwechseln: Markttiefe, sekundäre Liquidität und Ausstiegsticket unterscheiden sich. Die höhere Cap Rate kompensiert einen Teil davon, ergibt aber nur Sinn, wenn der Anlagehorizont zur durchschnittlichen Verkaufszeit am Standort passt.
Es gibt einen sechsten Fehler, der besondere Erwähnung verdient: die steuerliche Dimension ignorieren. Eine Immobilie, die von einer natürlichen Person gekauft und über 30 Tage später verkauft wird, unterliegt — außer in eng definierten Ausnahmefällen des brasilianischen Steuergesetzes (Art. 39 des Gesetzes 11.196/2005) — einer progressiven Veräußerungsgewinnsteuer von 15 % bis 22,5 %. Eine Vermögensverwaltungs-Holding ergibt ab gewissem Volumen Sinn, erfordert aber Planung und ist keine Last-Minute-Lösung. Für deutsche, österreichische und Schweizer Anleger kommt das Doppelbesteuerungsabkommen zwischen Brasilien und dem jeweiligen Wohnsitzland hinzu — die Anrechnung der brasilianischen Quellensteuer auf Mieteinkünfte und Veräußerungsgewinne erfordert saubere Belege und in der Regel eine doppelseitige steuerliche Beratung. Der ausländische Käufer kann in Brasilien zwar finanzieren, aber unter Einschränkungen: brasilianische Steuernummer (CPF), Konto bei einer brasilianischen Bank, Devisendeklaration des Auslandskapitals bei der Zentralbank Bacen und spezifische Zulassung durch Bauträger oder Bank — die Operation ist machbar, gehört aber in die Hände einer erfahrenen Rechtsberatung.
Schlussfolgerung: Navegantes 2026 ist These, kein Versprechen
Sich 2026 in Navegantes zu engagieren, lohnt sich für ein bestimmtes Anlegerprofil: für denjenigen, der die Achse Itajaí–Navegantes–Balneário Camboriú als eine einzige reifende Immobilien-Makroprovinz betrachtet und bereit ist, den noch bestehenden Abschlag von Navegantes zu bezahlen — im Gegenzug für längeren Horizont, sorgfältigere Due Diligence und Toleranz gegenüber geringerer Liquidität. Es lohnt sich nicht für den Anleger, der sein Kapital in 24 Monaten umschlagen muss, der INCC und Bauverzug nicht modelliert oder der ein Produkt kauft, ohne die Bilanz des Bauträgers gelesen zu haben.
Die wirklich wichtige Zahl ist nicht der Quadratmeterpreis beim Neulauf — sondern die reale Rendite, abzüglich INCC, IPCA, Kapitalkosten und Besteuerung, die dem Anleger nach fünf bis sieben Jahren übrig bleibt. Wenn diese Rechnung ehrlich aufgestellt wird, erscheint Navegantes 2026 noch immer als einer der wenigen Standorte im Süden Brasiliens, an denen das Verhältnis aus Fundament, Preis und Liquidität schlüssig zusammengeht. Aber der Zyklus „kauf irgendetwas, du wirst schon gewinnen" endete 2022. Von hier an heißt es: Selektion.
Wer die wöchentlichen Analysen des SIDE-Portals zum Immobilienmarkt der Nordküste von Santa Catarina verfolgen möchte — mit Auswertung der Zahlen von FipeZap, Secovi-SC, ABRAINC und der Bauindustrie-Kammer CBIC, angewandt auf Anleger mit höherem Ticket — meldet sich auf der Startseite des Portals zum Newsletter an. Kostenlos, kuratiert, dienstags im Posteingang.