سرمایهگذاری ملکی در ناوگانتس ۲۰۲۶: ارزش دارد؟
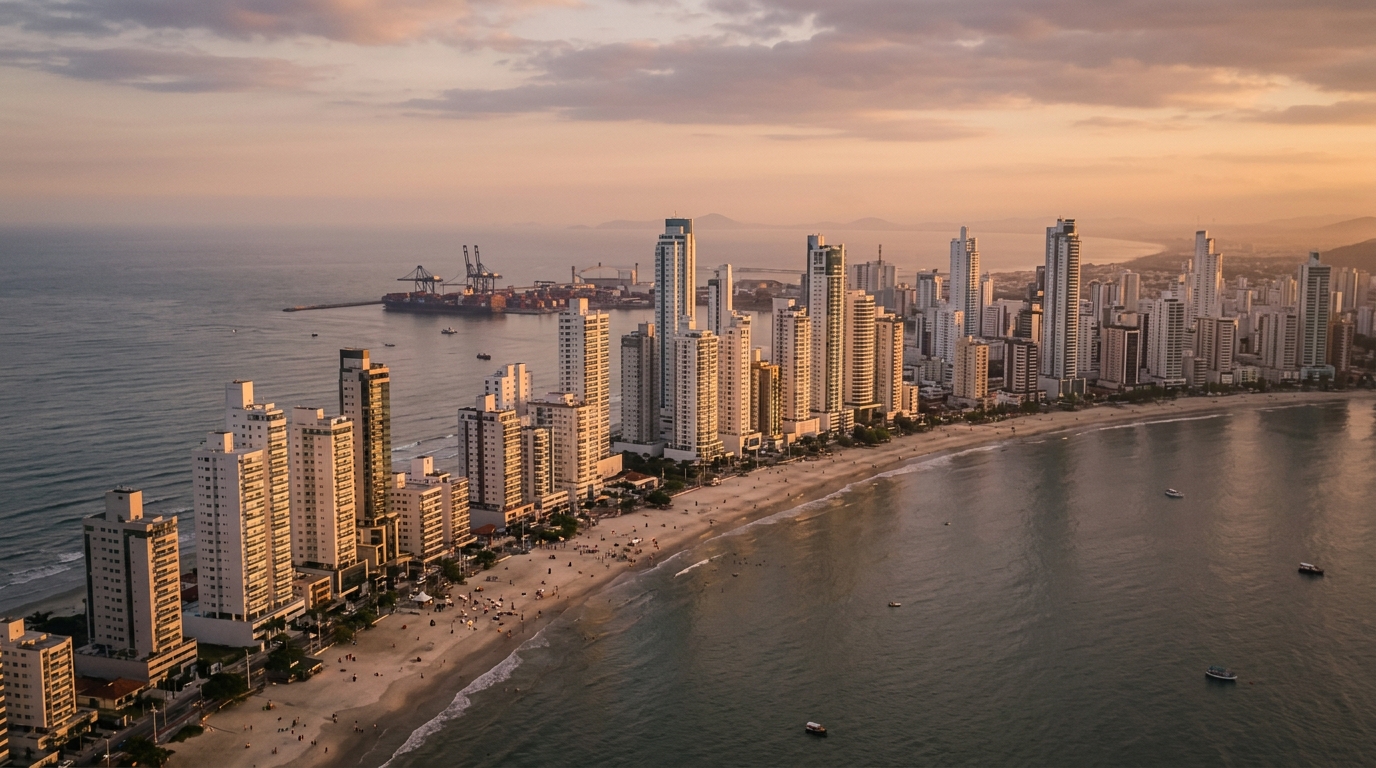
میان ژانویه ۲۰۲۴ و سهماهه نخست ۲۰۲۶، میانگین قیمت هر مترمربع از واحدهای جدید عرضهشده در ناوگانتس (Navegantes) از حدود ۹٬۸۰۰ رئال برزیل به محدوده ۱۳٬۵۰۰ رئال رسید — رشد اسمی نزدیک به ۳۸٪ در بازهای که در آن Selic (نرخ بهره پایه بانک مرکزی برزیل، معادل کارکردی نرخ سیاستی فدرالرزرو) میان ۱۰٫۵٪ تا ۱۳٫۷۵٪ نوسان داشت و INCC-M (شاخص ملی هزینه ساختوساز) حدود ۱۴٪ افزایش انباشته را به ثبت رساند. بهبیان دیگر، بخش قابلتوجهی از این رشد قیمت توسط هزینه ساخت و هزینه فرصت سرمایه بلعیده شد. در همین زمینه — و نه دیگر در فضای دوقطبی پرشور پس از همهگیری — سرمایهگذاری که بین ۸۰۰ هزار تا ۳ میلیون رئال (تقریباً ۱۵۰ هزار تا ۶۰۰ هزار دلار آمریکا با نرخ ارز میانه ۲۰۲۶) برای ورود به این بازار آماده دارد، باید تصمیم بگیرد که آیا ناوگانتس در سال ۲۰۲۶ همچنان بهترین گزینه تخصیص سرمایه در نوار ساحلی شمالی ایالت سانتاکاتارینا (Santa Catarina) محسوب میشود یا خیر.
اهمیت این پرسش از آنجاست که خواننده هدف این تحلیل به احتمال زیاد پیشتر بالنئاریو کامبوریو (Balneário Camboriú)، ایتاپما (Itapema) یا ایتاجاهی (Itajaí) را بررسی کرده — یا حتی در یکی از آنها خرید کرده است. مقایسه ناوگانتس صرفاً با گذشته خودش، نوعی نزدیکبینی تحلیلی است. پرسش درست این است: در رقابت بر سر سرمایه نهایی کسانی که در محور ایتاجاهی–ناوگانتس–بالنئاریو کامبوریو فعالاند، چه چیزی امروز ترجیح ناوگانتس بر همسایگانش را توجیه میکند؟ برای سرمایهگذار بینالمللی، این پرسش با لایهای دیگر همراه میشود: ریسک ارزی رئال در برابر دلار یا یورو، و رویکرد منطقی برای مدیریت آن از طریق پوشش جزئی یا تخصیص بلندمدت.
ناوگانتس در ۲۰۲۶ به زبان اعداد: تولید ناخالص، بندر پورتوناوه، فرودگاه و قیمت هر مترمربع
ناوگانتس دستکم یک دهه است که دیگر آن «شهر خوابگاهی» آنسوی رودخانه ایتاجاهی-آسو محسوب نمیشود. این شهرداری سال ۲۰۲۴ را با تولید ناخالص داخلی برآوردی بیش از ۵٫۵ میلیارد رئال به پایان رساند و یکی از بالاترین درآمدهای سرانه میان شهرهای زیر ۱۰۰ هزار نفر سانتاکاتارینا را دارد؛ موتورهای این درآمد عبارتاند از لجستیک بندری، ماهیگیری صنعتی، قطب هوافضا و در سالهای اخیر گردشگری اقامت دوم. شاخصهای جمعیتی نیز همچنان قوی است: جمعیت در دهه گذشته با نرخی بیش از ۲٪ سالانه رشد کرده، در برابر میانگین ایالتی زیر ۱٪.
دو دارایی فیزیکی این گسترش را تثبیت میکنند. نخست پورتوناوه (Portonave)، پایانه خصوصی کانتینری که سالانه بیش از ۱٫۴ میلیون TEU را جابهجا میکند و با پروژه توسعه اسکله و لایروبی کانال، در سال ۲۰۲۶ با ظرفیتی بزرگتر وارد چرخه شده است. این یعنی اشتغال مستقیمِ تخصصی، جریان دائمی مدیران در سفر و تقاضای پیوسته برای اجارههای شرکتی. دارایی دوم فرودگاه بینالمللی ناوگانتس است که امروز سومین فرودگاه پررفتوآمد جنوب برزیل از نظر مسافر پولی شمرده میشود؛ توسعه پایانه و باند آن قرار است از ۲۰۲۶–۲۰۲۷ پروازهای مستقیم بیشتری را آزاد کند. برای سرمایهگذار ملکی، این ترکیب به معنای تقاضایی است که فقط به فصل تابستان وابسته نیست — مزیتی کلیدی در مقایسه با مقصدهای کاملاً فصلی.
اعداد قیمت هر مترمربع داستان همگرایی منطقهای را روایت میکنند. بر اساس سریهای FipeZap (یکی از شاخصهای معتبر قیمت ملک در برزیل) و بررسیهای Secovi-SC (اتحادیه صنفی بازار ملک سانتاکاتارینا، معادل کارکردی NAR در آمریکا) برای چرخه ۲۰۲۵، عرضه میانگین در نوار ساحلی ناوگانتس — یعنی محلههای میا پرایا (Meia Praia) و گراواتا (Gravatá) — امروز بین ۱۳٬۰۰۰ تا ۱۵٬۰۰۰ رئال بر مترمربع مفید معامله میشود و واحدهای ممتاز رو به دریا تا ۱۸٬۰۰۰ رئال نیز میرسند. در ایتاجاهی، در پرایا براوا (Praia Brava)، محدوده ۲۲٬۰۰۰ تا ۳۰٬۰۰۰ رئال است. ایتاپما بین ۱۸٬۰۰۰ تا ۲۶٬۰۰۰. بالنئاریو کامبوریو ۲۵٬۰۰۰ تا ۴۵٬۰۰۰ — با برجهای نمادینی که در واحدهای طبقات بالا از مرز ۶۰٬۰۰۰ رئال نیز عبور میکنند. خلاصه: ناوگانتس همچنان حدود ۳۰ تا ۵۰ درصد تخفیف نسبت به همسایگان مستقیمش حفظ کرده، و این فاصله، در بازاری در حال بلوغ، دقیقاً همان جایی است که تز سرمایهگذار شکل میگیرد.
شاخصی که وعده را از واقعیت جدا میکند، VSO یا «سرعت بر عرضه» است که توسط Secovi-SC اندازهگیری میشود — معیاری معادل «نرخ جذب ماهانه» در ادبیات بازار ملک آمریکای شمالی. در چرخه دوازدهماهه منتهی به سهماهه نخست ۲۰۲۶، VSO ناوگانتس در پروژههای قیمتگذاریشده درست، بین ۱۲٪ تا ۱۶٪ ماهانه نوسان کرد — رقمی سالم، قابل مقایسه با ایتاپما و بالاتر از میانگین کل ساحل شمالی. این داده نشان میدهد که موجودی بازار همچنان جذب میشود، اما با فضای کمتری نسبت به سالهای ۲۰۲۲–۲۰۲۳.
Selic، INCC و هزینه واقعی پول در ۲۰۲۶
هیچ تصمیم ملکی بدون درک هزینه پول معنا ندارد. در ژوئن ۲۰۲۶، نرخ Selic در سطحی بالا نسبت به استاندارد تاریخی پس از ۲۰۱۷ قرار دارد و بازار آغاز چرخه کاهشی را طی نیمه دوم سال انتظار میکشد. نرخ واقعی پیشرو — یعنی Selic منهای انتظار تورم دوازدهماهه IPCA (شاخص قیمت مصرفکننده برزیل) — همچنان بالای ۶٪ سالانه است. این عددِ کف فرصت، معیار رقابتی است که هر اجاره سالانه و هر افزایش قیمت ملک باید با آن بسنجد.
در تأمین مالی از طریق نظام SBPE (شبکه پسانداز و وام مسکن برزیل)، سرمایهگذار امروز با نرخهای اسمی بانکهای خصوصی در محدوده TR (نرخ مرجع، شاخص رسمی برزیل برای تعدیل وام مسکن) بهعلاوه ۱۰٫۵٪ تا ۱۲٪ سالانه روبهروست — بسته به رابطه با بانک و LTV (نسبت وام به ارزش وثیقه). خط ویژه pró-cotista از FGTS (صندوق بازنشستگی شاغلان رسمی، معادل تأمین اجتماعی با کارکرد دوگانه پسانداز اجباری)، در صورت موجود بودن، این هزینه را به TR بهعلاوه ۸٫۵٪ تا ۹٫۵٪ کاهش میدهد — اما شرایطی دارد (ملک تا سقف SFH، خریدار با FGTS فعال، کاربری مسکونی) که معمولاً به خریدار دوم یا سوم با هدف سرمایهگذاری نمیخورد. آنکه فراتر از این سقفها معامله میکند، به SFI خالص میافتد، با نرخ بالاتر و مدت کوتاهتر. برای بازه ۸۰۰ هزار تا ۳ میلیون رئال در سانتاکاتارینا، رایج است که تأمین مالی محدود به SFI یا فاندینگ خصوصی سازنده باشد. خریدار خارجی نیز معمولاً همین مسیر را طی میکند و نباید روی نرخهای ترجیحی نظام عمومی حساب باز کند.
نکته دومی که کمتر کسی با دقت نگاه میکند، شاخص تعدیل اجاره مسکونی است. از ۲۰۲۲–۲۰۲۳، بازار بهطور گسترده از IGP-M — شاخصی که از نظر تاریخی مرجع «اجاره» بود — به سمت IPCA کوچ کرد، دقیقاً به این دلیل که IGP-M بهعلت قرارگیری در معرض نوسان نرخ ارز و قیمتهای عمدهفروشی، جهشهایی نزدیک ۳۰٪ تولید کرد که تجدید قراردادها را قفل و موج دعاوی قضایی را آغاز کرد. در سال ۲۰۲۶، با IPCA در محدوده ۴٫۵٪ تا ۵٫۵٪ و IGP-M رامتر، فاصله این دو شاخص دوباره کم شده است. اما سرمایهگذاری که در ناوگانتس قرارداد جدید امضا میکند، همچنان IPCA را ترجیح میدهد، چون با بودجه مستأجر سازگارتر است و ریسک نکول هنگام تجدید را پایین میآورد.
شاخص INCC، یعنی شاخص ملی هزینه ساختوساز، سال ۲۰۲۵ را با عددی بالاتر از ۷٪ بست و در ۲۰۲۶ نزدیک ۶٫۵٪ در دوازده ماه گذشته گردش میکند. این همان شاخصی است که مانده اقساط را در دوره ساخت تعدیل میکند و نخستین تله خریدار «روی نقشه» (off-plan) دقیقاً همینجاست: INCC بالا بخشی از وعدهٔ «امروز میخرم تا فردا گران شود» را میخورد. اگر ملکی به نرخ ۱۴٬۰۰۰ رئال بر مترمربع فروخته شود و INCC با نرخ ۶٫۵٪ سالانه برای ۳۶ ماه ادامه پیدا کند، مانده بدهی فقط از بابت تعدیل حدود ۲۱٪ رشد میکند — پیش از هر سود بانکی و پیش از هر سود واقعی.
روی نقشه، آماده یا دستدوم: ریاضی جریان نقدی که واقعاً اهمیت دارد
سرمایهگذار حرفهای میداند که محصول درست به افق زمانی و صبر نقدینگی بستگی دارد. در حالت روی نقشه، جذابیت در پرداخت پلکانی و امکان فروش با حاشیه پیش از تحویل نهفته است. در ناوگانتس و در سال ۲۰۲۶، الگوی جریان نقدی یک واحد ۱٫۲ میلیون رئالی تقریباً چنین است: ۱۵ تا ۲۰ درصد پیشپرداخت تقسیمشده در ۲۴ تا ۳۶ ماه، اقساط ماهانه تعدیلشده با INCC که در مجموع ۳۰ تا ۴۰ درصد را پوشش میدهد، تقویتهای ششماهه یا سالانه بین ۱۰ تا ۱۵ درصد، و مانده «کلید» (۳۵ تا ۴۵ درصد) که معمولاً در زمان تحویل تأمین مالی یا نقد پرداخت میشود.
نرخ بازده داخلی واقعبینانه این عملیات — پس از کسر INCC، هزینه سرمایه شخصی حبسشده در اقساط و انتظار فروش مجدد — بهندرت از ۱۲ تا ۱۶ درصد سالانه در شرایط عادی فراتر میرود، و این هم فقط زمانی است که دارایی بهدرستی انتخاب شده باشد. کسی که برنامه فروش پیش از پایان کار و قبل از مجوز بهرهبرداری (habite-se، گواهی پایان کار شهرداری برزیل) را در سر دارد، باید روی پنجره زمانی کوتاه و بازار خریدار داغ حساب کند — چیزی که هیچ تضمینی ندارد.
محصول آماده، در مقابل، نوسان را با پیشبینیپذیری معاوضه میکند. خرید نقد یا تأمین مالی میشود، درآمد بلافاصله جریان مییابد و افزایش قیمت اسمی بیشتر همگام با IPCA و عرضه موجودی محلی پیش میرود. در ناوگانتس، نرخ سرمایهسازی (cap rate، اجاره خالص سالانه تقسیم بر ارزش ملک) واحدهای استاندارد در اجاره خارج از فصل بین ۴٫۵٪ تا ۶٫۵٪ سالانه نوسان دارد. برای اجاره فصلی، حساب فرق میکند: یک واحد در موقعیت خوب میا پرایا میتواند در فصل بالا (دسامبر تا فوریه و بخشی از تعطیلات عید پاک) بین ۱۸ تا ۲۵ شب با نرخ شبی ۶۰۰ تا ۱٬۲۰۰ رئال درآمد بسازد، و خارج از فصل با اشغال ۳۰ تا ۴۵ درصد ادامه دهد. خالص پس از کارمزد سکوی رزرو، IPTU (مالیات سالانه شهرداری بر ملک، معادل property tax)، شارژ ساختمان، نگهداری و مدیریت، سرمایهگذار باتجربه بهندرت بازدهای فراتر از ۷ تا ۹ درصد سالانه میگیرد — خوب، اما معجزه نیست، و در معرض فصلیبودن شدید.
محصول دستدوم ناکارآمدترین بخش بازار منطقه است، دقیقاً چون پراکنده است. در ناوگانتس هنوز بلوکهایی از واحدها با ۱۰ تا ۱۵ سال از زمان پایان کار وجود دارد که در آدرسهای خوبی واقعاند و زیر «ارزش بازسازی» (هزینه ساخت معادل امروز) معامله میشوند. این همان جایی است که سرمایهگذار منضبط میتواند به آدرسهایی دست یابد که دیگر هرگز عرضه نخواهند شد — اما این کار نیازمند تحقیق دقیق درباره سند مادر (matrícula، گواهی ثبتی واحد در دفتر ثبت برزیل)، وضعیت قانونی، اساسنامه ساختمان و ذخیره صندوق نوسازی است.
| روش | پرداخت | IRR واقعبینانه سالانه | ریسک اصلی |
|---|---|---|---|
| روی نقشه (پیشفروش) | پلکانی ۳۶–۴۸ ماه، تعدیل با INCC | ۱۲٪ تا ۱۶٪ | تأخیر، فسخ، INCC بالا |
| آماده نو (اجاره سالانه) | نقد یا تأمین مالی SFI/SBPE | ۴٫۵٪ تا ۶٫۵٪ (cap rate) + رشد قیمت | خالی ماندن، شاخص اجاره |
| آماده نو (اجاره فصلی) | نقد یا تأمین مالی | ۷٪ تا ۹٪ خالص | فصلیبودن، هزینه مدیریت |
| دستدوم (۵–۱۵ سال) | نقد یا تأمین مالی | ۵٪ تا ۸٪ (cap rate) + رشد قیمت | نگهداری، نوسازی، وضعیت ثبتی |
ریسک واقعی کجاست: فسخ، تأخیر، تمرکز VGV و طرح جامع شهری
کمتربرآوردشدهترین ریسک خریدار روی نقشه، فرونشست رشد قیمت نیست — بلکه فسخ قرارداد است. قانون ۱۳٫۷۸۶/۲۰۱۸، معروف به قانون فسخ، چیزی را که پیشتر بدون قاعده بود سامان داد: نگهداشتن تا ۲۵٪ از مبلغ پرداختی در پروژههای تحت «patrimônio de afetação» (تفکیک حقوقی دارایی پروژه از دارایی شرکت سازنده، سپری مهم برای خریدار)، تا ۵۰٪ در موارد استثنایی، و بازپرداخت در پرداخت یکجا پس از مجوز بهرهبرداری یا تا ۱۸۰ روز از تاریخ فسخ، بسته به نظام پروژه. برای سرمایهگذار این بدان معناست که تغییر نظر در میانه ساخت گران تمام میشود. و برای کسی که از سازندهای ضعیف خرید کرده، ریسک معکوس — یعنی تأخیر یا ورشکستگی سازنده — هم راهحل ارزانی ندارد، حتی با وجود affectation قانونی.
تأخیرهای ساخت در ساحل شمالی سانتاکاتارینا همچنان واقعیت بازارند. چرخه نیروی کار، فولاد و نهادههای ساخت طی ۲۰۲۳–۲۰۲۵ فشارهایی موضعی را تجربه کرد که تحویل پروژههایی به ظاهر بینقص را ۹۰ تا ۱۸۰ روز عقب انداخت. در ۲۰۲۶ نیز با وجود انبوه پروژههای پس از ۲۰۲۱ که هنوز در دست ساختاند، توصیه میشود در مدل مالی دستکم ۶ ماه تأخیر بر تاریخ قراردادی فرض شود. کسی که توان تحمل این تأخیر را در جریان نقدی ندارد، اساساً نباید روی نقشه بخرد — خرید «پیشرفت ساخت» همان معامله نوسانی است که اندازهگیریاش از دست سرمایهگذار خارج است.
«در ساحل شمالی سانتاکاتارینا، سرمایهگذار حرفهای از سازنده کوچکِ خارج از patrimônio de afetação نمیخرد، و محصولی را که VGV (ارزش کل فروش پروژه، معیار سنجش اندازه پروژههای ساختمانی برزیل) آن بیش از ۳۰ درصد سبد فعال سازنده باشد، نمیخرد. این همان قاعده ناگفته است که افرادی را که آسوده میخوابند از کسانی که خواب از سرشان میپرد جدا میکند.»
تمرکز VGV همان متغیر دیگری است که آماتور را از حرفهای جدا میکند. اگر سازنده شما سه برج همزمان در حال عرضه دارد و مجموع VGV از ۸۰۰ میلیون رئال با تنوع کم در پروژههای تحویلشده فراتر میرود، ضعف مالی ساختاری است — یک نوسان شدید بازار کافی است تا جریان نقدی تمام نشود. همیشه بپرسید: چند پروژه در پنج سال گذشته تحویل داده، نرخ نکول پرتفوی فروش چقدر است، نسبت LTV میانگین affectation چقدر است، چه مبلغی از تأمین مالی ساخت قرارداد بسته شده.
نقدشوندگی داستان دیگری است. فروش یک ملک ۱٫۵ میلیون رئالی در بالنئاریو کامبوریو در چرخهای خنثی، بهطور میانگین ۹۰ تا ۱۵۰ روز برای رسیدن به قیمت منصفانه نیاز دارد. در ناوگانتس همان رقم بین ۱۵۰ تا ۲۴۰ روز طول میکشد — عمق بازار خریدار محلی کمتر است و سرمایهگذار غیرمحلی هنوز باید قانع شود که آدرس ارزش این رقم را دارد. کسی که به نقدینگی نیاز دارد، تخفیف میپردازد. یکی از دلایلی که ناوگانتس هنوز برای کسی که افق زیر چهار تا پنج سال دارد بازی مناسبی نیست، همین است.
درباره طرح جامع شهری: بازنگری در حال انجام شهرداری، با بحثهایی درباره ارتفاع مجاز، ضریب اشغال در نوار ساحلی و منطقهبندی توسعه بندری، متغیری در میانمدت است که هم میتواند ارزش آزاد کند (مجوز برجهای بلندتر در بلوکهای امروز کمبهره) و هم آن را قفل کند (محدودیت ارتفاع در پهنههای نزدیک به فرودگاه بهدلیل مخروط فرود هواپیما). سرمایهگذاری که خواندن طرح جامع را نادیده میگیرد، کور خرید میکند.
محلههایی که سرمایه را جذب میکنند: گراواتا، مرکز، میا پرایا و ولتا گرانده
ناوگانتس همگن نیست. چهار محله تقریباً تمام VGV عرضههای با استاندارد بالا و متوسط-بالا را در خود جای میدهند.
گراواتا امروز محبوب پول جدید است. این همان محله مرز با ایتاجاهی است، با چشمانداز ممتاز کانال و پرایا براوا در آنسو، زیرساخت تازه و بالاترین قیمت میانگین شهرداری — ۱۴٬۰۰۰ تا ۱۸٬۰۰۰ رئال بر مترمربع در پروژههای ممتاز. cap rate کوچکتر، انتظار رشد قیمت بزرگتر، نمایه خریدار نهایی متخصصتر. این محله جایی است که موجودی زمین در موقعیت مناسب کمیابتر است، و همین خود تز کمیابی در میانمدت را تقویت میکند.
میا پرایا ساحل شهری کلاسیک ناوگانتس است، با بیشترین تراکم اجاره فصلی شهرداری. قیمت بین ۱۲٬۰۰۰ تا ۱۵٬۰۰۰ رئال بر مترمربع در پروژههای جدید، با واحدهای پای ساحل که از این محدوده فراتر میروند. این جایی است که تز درآمد از اجاره فصلی بهترین کارکرد را دارد، اما رقابت با ایتاپما برای گردشگر در همین جا مستقیمترین حالت خود را پیدا میکند. پروژههایی که SIDE Empreendimentos در محور ساحلی توسعه داده — با امضای معماری معاصر و امکانات سطحبالا — موفق شدهاند بخشی از خریدارانی را که پیشتر مستقیم به ایتاپما میرفتند جذب کنند.
مرکز بهترین نسبت قیمت به مترمربع را میان چهار محله ارائه میدهد — ۹٬۵۰۰ تا ۱۲٬۰۰۰ رئال — و گزینه کسانی است که اولویت را به درآمد سالانه اجاره برای ساکنان محلی میدهند: کارکنان پورتوناوه، فرودگاه، قطب هوافضا و تجارت محلی. cap rate بزرگتر، انتظار رشد قیمت کوچکتر، ریسک عملیاتی پایین، خالی ماندن تاریخاً کوتاه.
ولتا گرانده و حوالی آن مرز گسترش شهر را تشکیل میدهند. این همان جایی است که شهرکسازیهای سطح بالا و پروژههای ویلایی در حال اجرایند. قیمت هر واحد کمتر از نوار ساحلی است، اما با منطق رشد ارزش زمین — خرید زمین خوب در پهنه گسترش با طرح جامع بالغ، یکی از روشهای کلاسیک کسب بازده بالای ۱۵٪ سالانه در سانتاکاتارینا است. ریسک: ابهام مقرراتی و زیرساخت هنوز ناتمام در بخشهایی.
اشتباهات سرمایهگذار تازهکار در ناوگانتس (و راههای اجتناب)
کسی که اکنون و برای نخستین بار وارد محور ایتاجاهی–ناوگانتس–بالنئاریو کامبوریو میشود، گرایش به تکرار پنج اشتباه رایج دارد. اول، لنگر انداختن تصمیم به پروژه پرسروصدای روز بهجای بنیاد سازنده. دوم، اشتباهگرفتن جهش اسمی قیمت با بازده واقعی — نادیدهگرفتن INCC، IPCA و هزینه سرمایه شخصی حبسشده. سوم، مدلنکردن تأخیر ساخت: سرمایهگذاری که جریان نقدی را با تاریخ قراردادی و بهترین سناریو میچیند، در لحظه پیشامد متوجه میشود نقدینگی شخصی او تاب نمیآورد.
چهارم، چشمپوشی از تحقیق درباره سازندههای کوچکتر در قبال تخفیف. در چرخه Selic بالا، سازندهای که جدول پرداخت تهاجمیتر پیشنهاد میدهد، معمولاً همان است که بیشترین دشواری را در جذب پول دارد — یک عدمتقارن که سرمایهگذار در صورت بدخیمشدن وضعیت بسیار گران میپردازد. پنجم، یکیگرفتن ناوگانتس با بالنئاریو کامبوریو: عمق بازار، نقدشوندگی ثانویه و قیمت خروج متفاوتاند. cap rate بزرگتر بخشی از این را جبران میکند، اما تنها زمانی معنا دارد که افق سرمایهگذار با زمان میانگین فروش در این بازار سازگار باشد.
یک اشتباه ششم هم وجود دارد که ارزش یادآوری دارد و برای خریدار خارجی اهمیت ویژه پیدا میکند: نادیدهگرفتن بُعد مالیاتی. ملکی که توسط شخص حقیقی خریداری شده و بعد از ۳۰ روز فروخته شود — خارج از موارد استثنایی ماده ۳۹ قانون ۱۱٫۱۹۶/۲۰۰۵ — سود سرمایهای را با نرخهای پلکانی ۱۵ تا ۲۲٫۵ درصد مالیات میدهد. هلدینگ ملکی از حجمی به بالا منطقی میشود — اما برنامهریزی میخواهد و راهحل لحظه آخر نیست. خریدار خارجی نیز میتواند ملک در برزیل تأمین مالی کند، اما با محدودیتهایی: نیاز به CPF (شناسه مالیاتی برزیل، معادل ITIN در آمریکا)، حساب بانکی برزیلی، اعلام سرمایه خارجی در بانک مرکزی برزیل (Bacen) و انطباق خاص با سازنده یا بانک — عملیاتی ممکن، اما با وکیل آگاه. علاوه بر این، انتقال درآمد اجاره به خارج باید از همان مسیر بانک مرکزی و با ثبت مناسب صورت گیرد تا در آینده، هنگام خروج سرمایه، مشکل قانونی ایجاد نشود.
جمعبندی: ناوگانتس در ۲۰۲۶ یک تز است، نه یک وعده
سرمایهگذاری ملکی در ناوگانتس در سال ۲۰۲۶ برای نمایه مشخصی از سرمایهگذار ارزش دارد: کسی که محور ایتاجاهی–ناوگانتس–بالنئاریو کامبوریو را یک کلانمنطقه ملکی واحد در حال بلوغ میبیند و حاضر است بهای تخفیف هنوز موجود ناوگانتس را بپردازد، در عوض افق طولانیتر، تحقیق دقیقتر و تحمل نقدشوندگی پایینتر. این بازار برای سرمایهگذاری که باید سرمایه را در ۲۴ ماه بچرخاند، که INCC و تأخیر ساخت را در جریان نقدی مدل نمیکند، یا که محصولی را بدون خواندن صورت مالی سازنده میخرد، مناسب نیست.
عددی که اهمیت دارد، قیمت هر مترمربع در پروژه جدید نیست — بلکه میزانی است از بازده واقعی، پس از کسر INCC، IPCA، هزینه سرمایه و مالیات، که برای سرمایهگذار پس از پنج تا هفت سال باقی میماند. وقتی این محاسبه با صداقت انجام شود، ناوگانتس در سال ۲۰۲۶ همچنان بهعنوان یکی از معدود بازارهای جنوب برزیل ظاهر میشود که در آن رابطه بنیاد–قیمت–نقدشوندگی منطقی است. اما چرخه «هر چیزی بخر تا برنده شوی» در ۲۰۲۲ به پایان رسید. از اینجا به بعد، گزینش است.
برای دنبالکردن تحلیلهای هفتگی پورتال SIDE درباره بازار ملک ساحل شمالی سانتاکاتارینا، با خوانش دادههای FipeZap، Secovi-SC، ABRAINC و CBIC (نهادهای مرجع آمار بخش ساختوساز برزیل) بهکار رفته در تحلیل سرمایهگذار بلیط بالا، در صفحه اصلی پورتال خبرنامه را مشترک شوید. رایگان است، گزینششده است و سهشنبهها میرسد.