Melabur Hartanah di Navegantes (SC) 2026: Berbaloi?
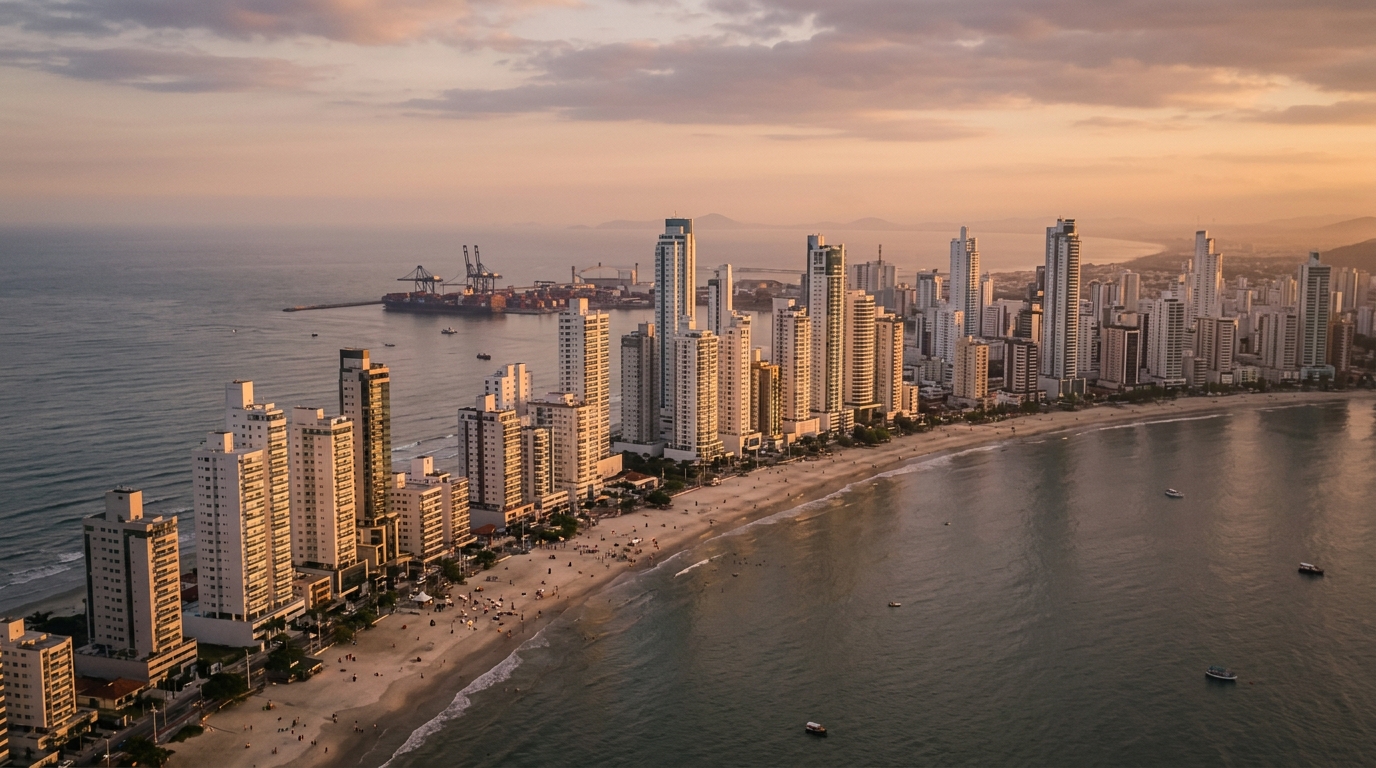
Antara Januari 2024 dan suku pertama 2026, harga purata setiap meter persegi bagi unit yang dilancarkan di Navegantes — sebuah bandar pantai di negeri Santa Catarina, selatan Brazil — naik dari sekitar R$ 9,800 kepada lingkungan R$ 13,500, iaitu kenaikan nominal kira-kira 38%. Dalam tempoh yang sama, Selic (kadar faedah asas Brazil yang ditetapkan oleh bank pusat) berlegar antara 10.5% hingga 13.75%, manakala INCC-M (indeks kos pembinaan kebangsaan) terkumpul hampir 14%. Maknanya, sebahagian besar daripada kenaikan tersebut telah ditelan oleh kos pembinaan dan kos peluang wang. Dalam konteks inilah — bukan lagi euforia binari era selepas pandemik — pelabur antarabangsa yang meletakkan modal antara R$ 800 ribu hingga R$ 3 juta (lebih kurang RM 670 ribu hingga RM 2.5 juta mengikut kadar pertukaran semasa) perlu menimbang sama ada Navegantes masih merupakan penggunaan modal yang paling cerdik di sepanjang pantai utara Santa Catarina pada 2026.
Soalan ini penting kerana pembaca analisis ini berkemungkinan besar sudah pun mempertimbangkan — atau telah membeli — di Balneário Camboriú, Itapema atau Itajaí. Membandingkan Navegantes hanya dengan masa lalunya sendiri adalah pandangan sempit. Soalan yang lebih tepat ialah: dalam pertandingan merebut modal sempadan pelabur di paksi Itajaí–Navegantes–BC, apakah yang mewajarkan pilihan Navegantes berbanding jirannya pada hari ini?
Navegantes 2026 dalam angka: KDNK, Portonave, lapangan terbang dan harga R$/m²
Sekurang-kurangnya satu dekad lalu, Navegantes telah berhenti menjadi bandar pengantar tidur di seberang Sungai Itajaí-Açu. Perbandaran ini menutup tahun 2024 dengan KDNK yang dianggar melebihi R$ 5.5 bilion serta salah satu pendapatan per kapita tertinggi di Santa Catarina antara bandar yang berpenduduk di bawah 100 ribu orang. Sumber kekuatannya: logistik pelabuhan, perikanan industri, kelompok aeronautik dan, sejak kebelakangan ini, pelancongan kediaman kedua. Demografinya kekal kukuh — penduduk berkembang lebih daripada 2% setahun dalam dekad terakhir, berbanding purata negeri yang kurang daripada 1%.
Dua aset fizikal menyokong ekspansi ini. Yang pertama ialah Portonave, terminal swasta yang mengendalikan lebih daripada 1.4 juta TEU setiap tahun. Dengan projek perluasan dermaga dan pengorekan saluran masuk, Portonave memasuki 2026 dengan kapasiti yang diperbesar — bermakna pekerjaan langsung berkemahiran, aliran tetap eksekutif yang berpindah-randah, dan permintaan tertambat untuk sewaan korporat. Aset kedua ialah Lapangan Terbang Antarabangsa Navegantes, kini lapangan terbang ketiga terbesar di Wilayah Selatan Brazil dari segi penumpang berbayar. Kerja-kerja perluasan terminal dan landasan dijangka membuka penerbangan terus tambahan dari 2026-2027. Bagi pelabur hartanah, kombinasi ini bermakna permintaan yang tidak bergantung kepada musim panas semata-mata.
Angka harga per meter persegi menceritakan kisah penumpuan serantau. Mengikut siri data FipeZap dan tinjauan Secovi-SC (persatuan pemaju negeri Santa Catarina) untuk kitaran 2025, lancaran purata di tepi pantai Navegantes (Meia Praia dan Gravatá) kini diniagakan pada sekitar R$ 13,000 hingga R$ 15,000 per m² ruang persendirian, dengan unit premium menghadap laut mencecah R$ 18,000. Itajaí, di Praia Brava, bergerak dalam julat R$ 22,000 hingga R$ 30,000. Itapema, R$ 18,000 hingga R$ 26,000. Balneário Camboriú pula, R$ 25,000 hingga R$ 45,000 — dengan menara-menara ikonik melepasi R$ 60,000 untuk unit di tingkat tinggi. Ringkasnya: Navegantes masih menawarkan diskaun 30% hingga 50% berbanding jiran terdekatnya, dan jurang inilah, dalam pasaran yang sedang matang, yang menjadi inti tesis pelaburan.
Penunjuk yang membezakan janji daripada realiti ialah Velocidade Sobre Oferta (VSO) — kadar penjualan ke atas tawaran — yang diukur oleh Secovi-SC. Dalam kitaran 12 bulan berakhir suku pertama 2026, VSO Navegantes berlegar pada 12% hingga 16% bulanan untuk lancaran yang berharga wajar. Bacaan ini sihat, setara dengan Itapema, dan lebih tinggi daripada purata umum pantai utara. Ia menunjukkan bahawa stok masih diserap, tetapi dengan kelegaan yang lebih sempit berbanding 2022-2023.
Selic, INCC dan kos sebenar wang pada 2026
Tiada keputusan hartanah yang boleh bertahan tanpa memahami kos wang. Pada Jun 2026, Selic beroperasi pada paras tinggi mengikut piawaian sejarah selepas 2017, sementara pasaran sudah menyepadu permulaan kitaran pemotongan kadar dalam separuh kedua tahun. Kadar sebenar ex-ante — Selic ditolak jangkaan IPCA (indeks harga pengguna Brazil) 12 bulan — kekal di atas 6% setahun. Inilah lantai peluang yang perlu diatasi oleh sebarang sewa tahunan dan sebarang kenaikan nilai.
Dari segi pembiayaan melalui SBPE (sistem deposit simpanan untuk perumahan), pelabur menemui kadar nominal di bank-bank swasta dalam julat TR + 10.5% hingga 12% setahun (TR ialah kadar rujukan), bergantung kepada hubungan perbankan dan nisbah pinjaman kepada nilai. Talian pro-pencarum FGTS (dana indemniti pekerja, sumber kos rendah untuk pembiayaan kediaman), apabila tersedia, menurunkan kos ini ke sekitar TR + 8.5% hingga 9.5%. Tetapi ia memerlukan pematuhan syarat tertentu — hartanah di bawah had SFH, pembeli mempunyai FGTS aktif, tujuan kediaman — yang sering tidak terpakai bagi pelabur yang membeli unit kedua atau ketiga. Pelabur yang beroperasi di luar had ini akan terpaksa beralih ke SFI tulen, dengan kadar lebih tinggi dan tempoh lebih singkat. Untuk tiket R$ 800 ribu hingga R$ 3 juta, lazimnya pembiayaan terhad kepada SFI atau dana swasta pemaju.
Terdapat aspek kedua yang jarang diteliti dengan tenang: indeks penyelarasan sewa kediaman. Sejak 2022-2023, pasaran telah berpindah secara besar-besaran daripada IGP-M (secara sejarah, indeks "sewa") kepada IPCA, kerana IGP-M yang terdedah kepada kadar tukaran asing dan harga borong, telah mencetuskan lonjakan hampir 30% yang menyekat penyelarasan dan menyebabkan pertikaian mahkamah. Pada 2026, dengan IPCA berada pada 4.5% hingga 5.5% dan IGP-M lebih terkawal, perbincangan ini telah hampir kembali. Namun pelabur yang menandatangani kontrak baru di Navegantes pada 2026 masih cenderung memilih IPCA, kerana ia sepadan dengan belanjawan penyewa dan mengurangkan risiko tertunggak ketika pembaharuan kontrak.
INCC — Indeks Kebangsaan Kos Pembinaan — menutup 2025 melebihi 7% dan, pada 2026, berlegar dekat 6.5% dalam akumulasi 12 bulan. Inilah indeks yang menyelaraskan baki terhutang ansuran semasa pembinaan, dan di sinilah perangkap pertama bagi pembeli pra-pelancaran tersembunyi: INCC yang tinggi menghakis sebahagian janji "beli hari ini untuk untung esok". Sekiranya hartanah dijual pada R$ 14,000/m² dan INCC berputar 6.5% setahun selama 36 bulan, baki akan membesar kira-kira 21% hanya disebabkan penyelarasan — sebelum sebarang faedah, sebelum sebarang keuntungan sebenar.
Pelan, siap atau terpakai: matematik aliran tunai yang benar-benar penting
Pelabur berpengalaman tahu bahawa produk yang tepat bergantung kepada ufuk pelaburan dan kesabaran terhadap aliran tunai. Pada pra-pelancaran (planta), daya tarikannya ialah pengeluaran modal berperingkat dan kemungkinan menjual semula dengan keuntungan sebelum penyerahan kunci. Di Navegantes pada 2026, corak aliran lazim untuk unit bernilai R$ 1.2 juta lebih kurang seperti ini: 15% hingga 20% bayaran muka diansur dalam 24 hingga 36 bulan, ansuran bulanan diselaraskan dengan INCC berjumlah 30% hingga 40%, bayaran tambahan setiap enam bulan atau tahunan berjumlah 10% hingga 15%, dan baki kunci (35% hingga 45%) yang biasanya dibiayai atau dijelaskan secara tunai pada penyerahan.
Kadar pulangan dalaman (TIR) realistik bagi operasi ini — selepas menolak INCC, kos modal sendiri yang terikat dalam ansuran, dan jangkaan jualan semula — jarang melebihi 12% hingga 16% setahun dalam keadaan normal, dan itu pun hanya apabila aset dipilih dengan cermat. Pelabur yang merancang jualan semula di "tingkat bawah tanah" pembinaan, sebelum sijil penyiapan, perlu bergantung kepada tetingkap masa pendek dan pasaran pembeli yang panas — sesuatu yang tidak boleh dijamin.
Hartanah siap (pronto), sebaliknya, menukar volatiliti dengan kebolehramalan. Ia dibeli secara tunai atau dibiayai, menghasilkan pendapatan segera, dan kenaikan nominal cenderung mengikut IPCA dan tawaran stok tempatan dengan lebih rapat. Di Navegantes, kadar kap (sewa tahunan bersih berbanding nilai hartanah) bagi unit standard di luar musim cuti berlegar antara 4.5% dan 6.5% setahun. Untuk pasaran cuti pula, perhitungan berubah: unit yang berkedudukan baik di Meia Praia boleh menjana antara 18 hingga 25 malam pada musim puncak (Disember hingga Februari dan sebahagian Easter), dengan kadar harian R$ 600 hingga R$ 1,200, dan kadar penggunaan di luar musim sekitar 30% hingga 45%. Selepas ditolak yuran platform, IPTU (cukai harta tanah bandar), yuran kondominium, penyelenggaraan dan pengurusan, pelabur matang jarang melepasi 7% hingga 9% setahun — baik, tetapi bukan keajaiban, dan terdedah kepada musim yang tajam.
Pasaran hartanah terpakai pula adalah pasaran paling tidak cekap di rantau ini, justru kerana ia berpecah-belah. Di Navegantes masih ada blok unit berumur 10 hingga 15 tahun dari sijil penyiapan, di alamat-alamat baik, yang dijual di bawah kos penggantian (kos pembinaan setara hari ini). Inilah tempat pelabur berdisiplin menemui ruang masuk ke alamat yang tidak akan dilancarkan semula — tetapi memerlukan usaha wajar yang berat: pemeriksaan suratan tanah, pematuhan undang-undang, perlembagaan kondominium dan rizab dana penggantian.
| Mod | Pengeluaran modal | TIR realistik setahun | Risiko utama |
|---|---|---|---|
| Pra-pelancaran (planta) | Berperingkat 36-48 bulan, diselaraskan INCC | 12% hingga 16% | Kelewatan, pembatalan, INCC tinggi |
| Siap baru (sewa tahunan) | Tunai atau pembiayaan SFI/SBPE | 4.5% hingga 6.5% (kadar kap) + kenaikan | Kekosongan, indeks sewa |
| Siap baru (cuti) | Tunai atau pembiayaan | 7% hingga 9% bersih | Musim, kos pengurusan |
| Terpakai (5-15 tahun) | Tunai atau pembiayaan | 5% hingga 8% (kadar kap) + kenaikan | Penyelenggaraan, penggantian, pendaftaran |
Di mana letaknya risiko: pembatalan, kelewatan, tumpuan VGV dan Pelan Induk
Risiko yang paling kurang dipandang serius oleh pembeli pra-pelancaran bukanlah kenaikan nilai yang hampa — sebaliknya, pembatalan kontrak. Undang-undang 13,786/2018 (dikenali sebagai "Lei dos Distratos"), telah mengatur apa yang dahulunya merupakan kawasan bebas: penahanan sehingga 25% daripada jumlah yang dibayar dalam pembangunan di bawah "patrimônio de afetação" (rezim perlindungan aset projek yang mengasingkan harta projek daripada harta pemaju), sehingga 50% dalam kes luar biasa, dan pemulangan dalam satu bayaran selepas sijil penyiapan atau dalam tempoh 180 hari dari pembatalan, bergantung kepada rezim. Bagi pelabur, ini bermakna mengubah fikiran di tengah-tengah pembinaan adalah mahal. Dan bagi sesiapa yang membeli daripada pemaju yang rapuh, risiko terbalik — pemaju lewat menyiapkan atau muflis — juga tiada penyelesaian murah, walaupun dengan rejim perlindungan aset yang diperuntukkan dalam undang-undang.
Kelewatan pembinaan masih merupakan realiti di pantai utara Santa Catarina. Kitaran tenaga kerja, besi tetulang dan bahan binaan telah melalui 2023-2025 dengan tekanan setempat yang menolak penyerahan 90 hingga 180 hari bagi projek yang kelihatan sempurna ketika pelancaran. Pada 2026, dengan saluran paip projek negeri ini masih gemuk dengan lancaran selepas 2021, disarankan untuk mengandaikan dalam model kewangan kelewatan sekurang-kurangnya 6 bulan dari tarikh kontrak. Sesiapa yang tidak dapat menampung kelewatan ini dalam aliran tunai tidak sepatutnya membeli pra-pelancaran — membeli kepastian pembinaan adalah setara dengan membeli volatiliti yang pelabur tidak mampu ukur.
"Di pantai utara SC, pelabur profesional tidak membeli daripada pemaju kecil di luar rejim perlindungan aset projek, dan tidak membeli produk yang VGV-nya mewakili lebih daripada 30% portfolio aktif pemaju. Itulah peraturan senyap yang membezakan mereka yang tidur lena daripada mereka yang hilang malam."
Tumpuan VGV (Valor Geral de Vendas — jumlah jualan kasar yang diunjurkan untuk projek pemaju) ialah pemboleh ubah lain yang membezakan amatur daripada profesional. Sekiranya pemaju anda mempunyai tiga menara dalam pelancaran serentak dan jumlah VGV melepasi R$ 800 juta dengan sedikit pelarutan dari projek yang telah diserahkan, maka kerapuhan kewangan adalah berstruktur — perubahan tiba-tiba pasaran sudah cukup untuk menyebabkan aliran tunai tidak tertutup. Tanya sentiasa: berapa banyak projek diserahkan dalam lima tahun lalu, apakah kadar tertunggak portfolio, apakah purata LTV rezim perlindungan, apakah baki pembiayaan pengeluaran yang dikontrak.
Kecairan ialah bab lain. Menjual hartanah berharga R$ 1.5 juta di Balneário Camboriú dalam kitaran neutral mengambil purata 90 hingga 150 hari untuk harga yang adil. Di Navegantes, tiket yang sama memerlukan 150 hingga 240 hari — kedalaman pasaran pembeli tempatan lebih rendah, dan pelabur dari luar masih perlu diyakinkan bahawa alamat berbaloi dengan tiket. Sesiapa yang memerlukan kecairan akan membayar diskaun. Inilah salah satu sebab mengapa Navegantes masih bukan permainan bagi mereka yang beroperasi dengan ufuk di bawah 4 hingga 5 tahun.
Mengenai Pelan Induk Bandar: semakan perbandaran yang sedang berjalan, dengan perbincangan tentang ketinggian bangunan, kadar penghunian di tepi pantai dan zon perluasan pelabuhan, adalah pemboleh ubah jangka sederhana yang boleh sama ada melepaskan nilai (membenarkan menara lebih tinggi di blok yang kini kurang digunakan) atau menyekat (mengehadkan kepadatan menegak di kawasan dekat lapangan terbang atas isu kon pendekatan). Pelabur yang mengabaikan bacaan Pelan Induk membeli secara buta.
Kejiranan yang menumpukan modal: Gravatá, Centro, Meia Praia dan Volta Grande
Navegantes bukan homogen. Empat kejiranan menyumbang hampir kesemua VGV lancaran kelas tinggi dan separa tinggi.
Gravatá kini menjadi kegemaran modal baru. Ia merupakan kejiranan sempadan dengan Itajaí, dengan pemandangan istimewa saluran dan Praia Brava di seberang, infrastruktur baharu dan tiket purata tertinggi perbandaran — R$ 14,000 hingga R$ 18,000/m² dalam lancaran premium. Kadar kap lebih rendah, jangkaan kenaikan lebih tinggi, profil pembeli akhir lebih berkelayakan. Inilah juga kawasan di mana stok tanah yang baik lokasinya paling sukar diperoleh, faktor yang mengekalkan tesis kelangkaan dalam jangka sederhana.
Meia Praia ialah pantai bandar klasik Navegantes, dengan kepadatan sewa cuti tertinggi perbandaran. Tiket lancaran R$ 12,000 hingga R$ 15,000/m², dengan unit di tepi pasir melepasi julat itu. Di sinilah tesis pendapatan cuti berfungsi paling baik, tetapi juga di mana persaingan dengan Itapema paling langsung untuk pelancong. Projek-projek seperti yang dibangunkan oleh SIDE Empreendimentos di paksi tepi pantai, dengan rekaan seni bina kontemporari dan kemudahan berjenama, telah berjaya menangkap segmen pembeli yang sebelum ini pergi terus ke Itapema.
Centro menawarkan harga per meter persegi terbaik antara empat zon — R$ 9,500 hingga R$ 12,000/m² — dan menjadi taruhan mereka yang mengutamakan pendapatan sewa tahunan untuk khalayak tempatan: profesional Portonave, lapangan terbang, kelompok aeronautik dan perdagangan. Kadar kap lebih tinggi, jangkaan kenaikan lebih rendah, risiko operasi rendah, kekosongan secara sejarah singkat.
Volta Grande dan kawasan bersebelahan membentuk sempadan ekspansi. Di sinilah keluarnya pembahagian tanah kelas atas dan projek mendatar. Tiket setiap unit lebih rendah daripada tepi pantai, tetapi dengan logik kenaikan teritori — membeli plot yang baik lokasinya di zon ekspansi dengan Pelan Induk yang matang adalah salah satu vektor klasik pulangan melebihi 15% setahun di Santa Catarina. Risikonya: ketidakpastian peraturan dan infrastruktur yang belum lengkap di sesetengah bahagian.
Kesilapan pelabur baru di Navegantes (dan cara mengelakkannya)
Sesiapa yang baru memasuki paksi Itajaí–Navegantes–BC buat pertama kali cenderung mengulangi lima kesilapan berulang. Yang pertama ialah menambat keputusan kepada lancaran paling viral pada masa itu, bukan kepada asas pemaju. Yang kedua ialah mengelirukan kenaikan nominal harga per m² dengan pulangan sebenar — mengabaikan INCC, IPCA dan kos modal sendiri yang terikat. Yang ketiga ialah tidak memodelkan kelewatan pembinaan: pelabur yang merangka aliran tunai dengan tarikh kontrak dalam senario terbaik akan mendapati, ketika perkara tidak diduga berlaku, bahawa aliran tunai peribadinya tidak mampu menampung.
Kesilapan keempat ialah meninggalkan usaha wajar terhadap pemaju kecil sebagai pertukaran kepada diskaun. Dalam kitaran Selic tinggi, pemaju yang menawarkan jadual bayaran lebih agresif biasanya yang paling sukar mengumpul wang — asimetri yang dibayar mahal oleh pelabur jika keadaan bertukar. Kesilapan kelima ialah menyamakan Navegantes dengan BC: kedalaman pasaran, kecairan sekunder dan tiket keluar adalah berbeza. Kadar kap yang lebih tinggi mengimbangi sebahagiannya, tetapi hanya bermakna jika ufuk pelabur konsisten dengan masa purata jualan di pasaran tersebut.
Terdapat kesilapan keenam yang patut diberi perhatian: mengabaikan dimensi percukaian. Hartanah yang dibeli oleh individu, dijual selepas 30 hari dan di luar pengecualian Perkara 39 Undang-undang 11,196/2005, dikenakan cukai keuntungan modal pada kadar progresif 15% hingga 22.5%. Holding harta tanah masuk akal dari volum tertentu — tetapi memerlukan perancangan, bukan penyelesaian saat akhir. Pembeli asing pula boleh membiayai hartanah di Brazil, tetapi dengan batasan: perlu mempunyai CPF (nombor cukai individu), akaun di bank Brazil, perisytiharan modal asing kepada Banco Central, dan pematuhan khusus pemaju atau bank — operasi yang mungkin, tetapi dilakukan dengan bantuan guaman yang berpengalaman.
Kesimpulan: Navegantes 2026 ialah tesis, bukan janji
Melabur hartanah di Navegantes pada 2026 berbaloi untuk profil pelabur tertentu: yang melihat paksi Itajaí–Navegantes–BC sebagai satu wilayah hartanah makro yang sedang matang, dan sanggup membayar diskaun Navegantes yang masih ada sebagai pertukaran kepada ufuk yang lebih panjang, usaha wajar yang lebih cermat, dan toleransi terhadap kecairan yang lebih rendah. Ia tidak berbaloi untuk pelabur yang perlu memutarkan modal dalam 24 bulan, yang tidak memodelkan INCC dan kelewatan pembinaan dalam aliran tunai, atau yang membeli produk tanpa membaca penyata kewangan pemaju.
Angka yang penting bukan harga per m² lancaran — sebaliknya berapa banyak pulangan sebenar, selepas ditolak INCC, IPCA, kos modal dan percukaian, yang tertinggal kepada pelabur selepas 5 hingga 7 tahun. Apabila pengiraan ini dilakukan dengan jujur, Navegantes masih muncul, pada 2026, sebagai salah satu daripada sedikit pasaran di selatan Brazil di mana hubungan asas-harga-kecairan masih tertutup. Tetapi kitaran "beli apa sahaja untuk untung" telah berakhir pada 2022. Dari sini ke hadapan, ia ialah pemilihan.
Untuk mengikuti analisis mingguan portal SIDE mengenai pasaran hartanah pantai utara Santa Catarina, dengan bacaan angka FipeZap, Secovi-SC, ABRAINC dan CBIC yang diterapkan kepada pelabur tiket tinggi, langgan surat berita di halaman utama portal. Ia percuma, dikurasi dengan teliti, dan dihantar setiap Selasa.