Инвестиции в Навегантес (SC) в 2026: стоит ли?
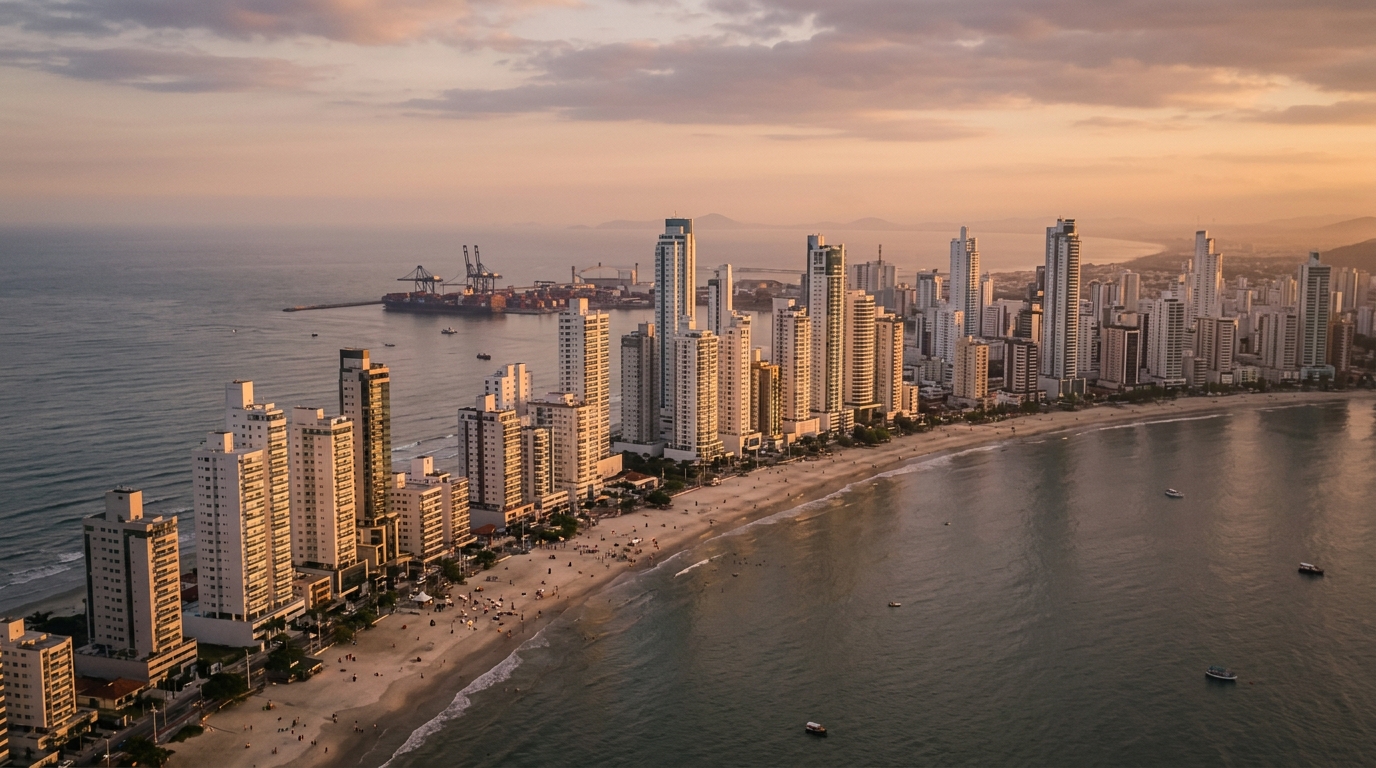
В период с января 2024 года по первый квартал 2026 года средняя цена квадратного метра новостроек в Навегантесе (штат Санта-Катарина, юг Бразилии) выросла примерно с 9 800 до 13 500 реалов — номинальный рост около 38% за интервал, в котором ставка Selic (базовая процентная ставка Центрального банка Бразилии, аналог ключевой ставки) колебалась между 10,5% и 13,75%, а индекс INCC-M (индекс стоимости строительства) накопил около 14%. Иными словами: значительная часть удорожания была съедена ростом себестоимости стройки и альтернативной стоимостью денег. Именно в этом контексте — а не в бинарном постпандемийном энтузиазме — инвестор, выкладывающий на стол от 800 тысяч до 3 миллионов реалов (примерно от 150 до 550 тысяч долларов США по курсу середины 2026 года), должен решить: остаётся ли Навегантес в 2026 году лучшим использованием капитала на северном побережье Санта-Катарины.
Вопрос важен потому, что читатель этого разбора, скорее всего, уже рассматривал — или уже покупал — в Балнеариу-Камбориу, Итапеме или Итажаи. Сравнивать Навегантес только с его собственным прошлым — близорукость. Правильный вопрос звучит иначе: в борьбе за маржинальный капитал инвестора оси Итажаи–Навегантес–BC что именно оправдывает сегодня выбор Навегантеса вместо его соседей?
Навегантес-2026 в цифрах: ВВП, порт Portonave, аэропорт и R$/м²
Навегантес уже как минимум десять лет перестал быть «городом-спальней» на другой стороне реки Итажаи-Асу. По итогам 2024 года муниципалитет зафиксировал ВВП свыше 5,5 миллиардов реалов и один из самых высоких подушевых доходов в Санта-Катарине среди городов с населением до 100 тысяч человек — за счёт портовой логистики, промышленного рыболовства, авиационного кластера и, в последние годы, туризма второго жилья. Демография остаётся сильной: за последнее десятилетие население росло более чем на 2% в год при средней по штату ниже 1%.
Этот рост опирается на два физических актива. Первый — Portonave, частный контейнерный терминал, обрабатывающий более 1,4 миллиона TEU в год; с проектом расширения причала и углубления канала он входит в 2026 год с увеличенной мощностью. Это означает квалифицированные прямые рабочие места, постоянный поток разъездных менеджеров и устойчивый спрос на корпоративную аренду. Второй актив — международный аэропорт Навегантеса, сегодня третий по величине на юге Бразилии по числу платных пассажиров; работы по расширению терминала и взлётно-посадочной полосы должны разблокировать дополнительные прямые рейсы начиная с 2026–2027 годов. Для того, кто инвестирует в недвижимость, эта связка означает спрос, не зависящий только от летнего сезона.
Цифры по цене за квадратный метр рассказывают историю региональной конвергенции. По данным FipeZap (одного из ключевых ценовых индексов недвижимости в Бразилии) и обзоров Secovi-SC (отраслевой ассоциации застройщиков штата) за цикл 2025 года, средняя цена новостроек на первой линии Навегантеса (районы Meia Praia и Gravatá) сегодня лежит в диапазоне 13 000–15 000 реалов за квадратный метр частной площади, а премиальные виды на океан доходят до 18 000. В Итажаи, на пляже Praia Brava, цены идут в диапазоне 22 000–30 000. Итапема — 18 000–26 000. Балнеариу-Камбориу — 25 000–45 000, причём иконические башни в верхних этажах превышают 60 000. То есть Навегантес всё ещё хранит дисконт 30–50% к своим прямым соседям, и именно в этом разрыве, на созревающем рынке, и живёт инвестиционный тезис.
Индикатор, отделяющий обещание от реальности, — это VSO (Velocidade Sobre Oferta, скорость продаж к предложению), измеряемая Secovi-SC. За 12 месяцев, закончившихся в первом квартале 2026 года, VSO Навегантеса колебалась в диапазоне 12–16% в месяц по хорошо ценированным запускам — здоровый уровень, сопоставимый с итапемским и выше среднего по северному побережью. Это означает, что стокы продолжают поглощаться, но с меньшим запасом, чем в 2022–2023 годах.
Selic, INCC и реальная стоимость денег в 2026 году
Ни одно решение по недвижимости не выживает без понимания стоимости денег. В июне 2026 года Selic держится на уровне, высоком по меркам пост-2017 истории, а рынок закладывает начало цикла снижения во втором полугодии. Реальная ставка ex-ante — Selic за вычетом ожиданий по IPCA (бразильский индекс потребительских цен) на 12 месяцев вперёд — остаётся выше 6% годовых. Это и есть «пол» альтернативной доходности, против которого должен конкурировать любой годовой арендный доход и любой ожидаемый прирост капитала.
В ипотечном финансировании через систему SBPE (Sistema Brasileiro de Poupança e Empréstimo — бразильский аналог сегмента жилищного кредитования из накопительных депозитов) инвестор сегодня находит у частных банков номинальные ставки в диапазоне TR + 10,5–12% годовых, в зависимости от качества отношений с банком и LTV. Линия pró-cotista по средствам FGTS (Fundo de Garantia — обязательный фонд гарантии трудящихся, формируемый отчислениями работодателей; используется в том числе для жилищного кредитования) при доступности снижает стоимость до TR + 8,5–9,5%, но требует соответствия критериям (стоимость объекта в пределах потолка SFH, активный остаток FGTS у покупателя, жилое назначение) — а это далеко не всегда применимо к тем, кто покупает вторую или третью единицу с инвестиционной целью. Кто выходит за эти лимиты, попадает в SFI — систему ипотеки с более высокими ставками и более короткими сроками. Для тикета 800 тысяч — 3 миллиона реалов в Санта-Катарине финансирование, как правило, ограничено SFI или частным фондированием от самого застройщика.
Иностранному покупателю важно понимать: ипотека для нерезидентов в Бразилии возможна, но требует CPF (бразильский налоговый номер), счёта в бразильском банке, регистрации иностранного капитала в Bacen (Центральном банке Бразилии) и соответствия требованиям конкретного банка или застройщика — операция выполнимая, но без подготовленного юридического сопровождения её лучше не пробовать.
Есть второй пункт, на который мало кто смотрит внимательно: индексатор жилищной аренды. С 2022–2023 годов рынок массово мигрировал с IGP-M — исторически основного «индекса аренды» — на IPCA именно потому, что IGP-M, подверженный курсу и оптовым ценам, выдавал пики около 30%, блокировавшие индексацию и приводившие к судам. В 2026 году при IPCA около 4,5–5,5% и более спокойном IGP-M разница сжалась. Но инвестор, подписывающий новый договор аренды в Навегантесе в 2026 году, всё равно склонен предпочитать IPCA: он лучше согласован с бюджетом арендатора и снижает риск дефолта при пролонгации.
INCC — национальный индекс стоимости строительства — закрыл 2025 год выше 7% и в 2026-м идёт около 6,5% накопленным за 12 месяцев. Именно этот индекс корректирует остаток долга по платежам в течение стройки, и здесь зарыт первый капкан покупателя «на плане»: высокий INCC съедает часть обещания «куплю сегодня, чтобы подорожало». Если объект продаётся по 14 000 за м², а INCC идёт по 6,5% в год в течение 36 месяцев, остаток долга вырастает примерно на 21% — только за счёт индексации, до любых процентов и до любого реального прироста.
На плане, готовое или вторичка: математика денежного потока, которая действительно важна
Опытный инвестор знает, что правильный продукт зависит от горизонта и терпимости кассы. На плане привлекательность — в рассрочке выплат и в возможности перепродать с премией до сдачи. В Навегантесе в 2026 году стандартный денежный поток по квартире в 1,2 миллиона реалов выглядит так: первоначальный взнос 15–20%, рассроченный на 24–36 месяцев; ежемесячные платежи, индексируемые по INCC, в сумме 30–40%; полугодовые или годовые «усилители» на 10–15%; и финальная выплата при получении ключей 35–45%, которая обычно либо финансируется ипотекой, либо гасится сразу при сдаче.
Реалистичная IRR (внутренняя норма доходности) такой операции — с учётом INCC, стоимости собственного капитала, замороженного в платежах, и ожидаемой цены перепродажи — редко превышает 12–16% годовых в нормальных условиях, и то при правильном выборе актива. Кто работает со сценарием перепродажи «в подвале» стройки, до получения habite-se (бразильского аналога акта ввода в эксплуатацию), должен рассчитывать на короткое окно и горячий покупательский рынок — гарантировать это нельзя.
Готовое жильё, напротив, меняет волатильность на предсказуемость. Покупается за наличные или в ипотеку, сразу приносит доход, а номинальный прирост идёт ближе к IPCA и локальному предложению. В Навегантесе cap rate (отношение чистого годового арендного дохода к стоимости объекта) стандартных юнитов на годовой аренде колеблется в диапазоне 4,5–6,5%. Для краткосрочной аренды расчёт меняется: хорошо расположенный юнит на Meia Praia может приносить 18–25 ночей в высокий сезон (декабрь–февраль и часть Пасхи) по тарифу 600–1 200 реалов за ночь, а вне сезона загрузка падает до 30–45%. После комиссии платформ, налога IPTU (муниципальный налог на недвижимость), кондоминиальных сборов, обслуживания и управляющей компании зрелый инвестор редко выходит за 7–9% годовых чистыми — неплохо, но не чудо, и с резкой сезонностью.
Вторичка — самый неэффективный сегмент региона именно из-за своей фрагментированности. В Навегантесе ещё встречаются блоки квартир возрастом 10–15 лет в хороших адресах, продающиеся ниже стоимости замещения (стоимости постройки эквивалента сегодня). Это место, где дисциплинированный инвестор находит вход в адреса, которые больше не повторятся в новостройках, — но это требует тщательной юридической проверки: проверка matrícula (единого регистрационного документа объекта в реестре недвижимости), легализация, устав кондоминиума и состояние резервного фонда.
| Формат | График выплат | Реалистичная IRR в год | Главный риск |
|---|---|---|---|
| На плане (новостройка) | Рассрочка 36–48 мес., индексация INCC | 12–16% | Задержка, расторжение, высокий INCC |
| Готовое (годовая аренда) | Кэш или ипотека SFI/SBPE | 4,5–6,5% cap rate + прирост | Вакансия, индексатор аренды |
| Готовое (краткосрочная аренда) | Кэш или ипотека | 7–9% чистыми | Сезонность, стоимость управления |
| Вторичка (5–15 лет) | Кэш или ипотека | 5–8% cap rate + прирост | Износ, ремонт, легализация |
Где живёт риск: distrato, задержка, концентрация VGV и Plano Diretor
Самый недооценённый риск при покупке на плане — не разочаровывающий прирост, а distrato (расторжение договора долевого участия со стороны покупателя). Закон 13.786/2018, известный как Lei dos Distratos, упорядочил то, что раньше было «полем без правил»: удержание до 25% от уплаченной суммы при наличии режима patrimônio de afetação (юридически защищённого выделения активов проекта, при котором имущество стройки изолировано от других обязательств застройщика), до 50% в исключительных случаях, и возврат единым платежом после habite-se или в течение 180 дней с момента расторжения — в зависимости от режима. Для инвестора это означает: «передумать на середине стройки» дорого. А для тех, кто покупает у слабого застройщика, обратный риск — задержка или банкротство — тоже не имеет дешёвого решения, даже с учётом patrimônio de afetação.
Задержки строек остаются реальностью северного побережья Санта-Катарины. Цикл рабочей силы, арматуры и материалов в 2023–2025 годах столкнулся с точечными давлениями, толкавшими сроки сдачи на 90–180 дней даже у проектов, выглядевших безупречно при запуске. В 2026 году, когда катаринский пайплайн новостроек ещё перегружен запусками пост-2021, в финансовой модели разумно закладывать задержку минимум на 6 месяцев против контрактной даты. Кто не выдерживает такой задержки в кассе — не должен покупать на плане; покупка «готовности стройки» эквивалентна покупке волатильности, которую инвестор не способен измерить.
«На северном побережье SC профессиональный инвестор не покупает у мелкого застройщика без режима patrimônio de afetação и не покупает продукт, чей VGV (Valor Geral de Vendas — суммарная стоимость продаваемых юнитов проекта) превышает 30% от активного портфеля застройщика. Это негласное правило, отделяющее тех, кто спит спокойно, от тех, кто теряет сон».
Концентрация VGV — другая переменная, отделяющая любителя от профессионала. Если у вашего застройщика три башни в одновременном запуске и их суммарный VGV переваливает за 800 миллионов реалов при слабой диверсификации в уже сданных проектах, структурная финансовая хрупкость очевидна — достаточно резкого разворота рынка, чтобы касса перестала закрываться. Спрашивайте всегда: сколько объектов сдано за последние 5 лет, какова просрочка в портфеле, каков средний LTV проектов с patrimônio de afetação, каков остаток подписанного производственного финансирования.
Ликвидность — отдельная история. Продать объект на 1,5 миллиона реалов в Балнеариу-Камбориу в нейтральном цикле занимает в среднем 90–150 дней по справедливой цене. В Навегантесе тот же тикет требует 150–240 дней — глубина локального покупательского рынка меньше, и иногороднего инвестора ещё нужно убедить, что адрес стоит таких денег. Тот, кому нужна срочная ликвидность, платит дисконт. Это одна из причин, почему Навегантес ещё не игра для горизонтов короче 4–5 лет.
О Plano Diretor (генеральном плане развития муниципалитета): идущая ревизия с обсуждением высотности, коэффициента застройки на первой линии и зонирования портовой экспансии — переменная среднесрочного горизонта, способная как разблокировать стоимость (разрешая более высокие башни в недозастроенных кварталах), так и заблокировать её (ограничивая вертикализацию у аэропорта по соображениям конуса захода). Инвестор, игнорирующий чтение Plano Diretor, покупает вслепую.
Районы, концентрирующие капитал: Gravatá, Centro, Meia Praia и Volta Grande
Навегантес неоднороден. Четыре района вбирают практически весь VGV запусков высокого и средне-высокого сегмента.
Gravatá сегодня — фаворит «новых денег». Это пограничный с Итажаи район, с привилегированным видом на канал и пляж Praia Brava на противоположном берегу, новой инфраструктурой и самым высоким средним ценником в муниципалитете — 14 000–18 000 реалов за м² в премиальных запусках. Cap rate ниже, ожидаемая капитализация выше, профиль конечного покупателя более качественный. Это также район, где запас хорошо расположенной земли наиболее истощён, что поддерживает тезис о структурной нехватке предложения в среднесрочной перспективе.
Meia Praia — классический городской пляж Навегантеса с максимальной плотностью краткосрочной аренды в муниципалитете. Ценник запусков 12 000–15 000 реалов за м², юниты «на песке» выходят за этот диапазон. Это место, где лучше всего работает тезис дохода от краткосрочной аренды, но и где конкуренция с Итапемой за туриста наиболее прямая. Проекты, разработанные компанией SIDE Empreendimentos в полосе первой линии — с современной архитектурной концепцией и брендированными удобствами — захватывают сегмент покупателя, который раньше шёл прямо в Итапему.
Centro предлагает лучшее соотношение цены за м² среди четырёх зон — 9 500–12 000 реалов за м² — и это ставка тех, кто приоритезирует годовую арендную доходность для местной аудитории: специалистов Portonave, аэропорта, авиационного кластера и торговли. Cap rate выше, ожидаемый прирост ниже, операционный риск низкий, исторически короткая вакансия.
Volta Grande и прилегающие зоны формируют фронтир экспансии. Здесь выходят коттеджные посёлки высокого сегмента и горизонтальные проекты. Цена за юнит ниже, чем на первой линии, но логика — территориальная капитализация. Покупка хорошо расположенного участка в зоне экспансии при зрелом Plano Diretor — один из классических векторов доходности выше 15% годовых в Санта-Катарине. Риск: регуляторная неопределённость и местами ещё неполная инфраструктура.
Ошибки начинающего инвестора в Навегантесе (и как их избежать)
Тот, кто впервые входит в ось Итажаи–Навегантес–BC, склонен повторять пять типичных ошибок. Первая — привязать решение к самому распиаренному запуску момента вместо фундаментала застройщика. Вторая — спутать номинальный рост цены за м² с реальной доходностью, игнорируя INCC, IPCA и стоимость собственного капитала, замороженного в платежах. Третья — не моделировать задержку стройки: инвестор, который строит поток по контрактной дате как по лучшему сценарию, обнаруживает, что личная касса не выдерживает первого же сбоя.
Четвёртая ошибка — пожертвовать должной проверкой ради скидки от мелкого застройщика. В цикле высокой Selic тот, кто предлагает более агрессивные условия рассрочки, обычно тот, у кого больше проблем с привлечением денег — асимметрия, за которую инвестор платит дорого, если что-то идёт не так. Пятая ошибка — путать Навегантес с BC: глубина рынка, вторичная ликвидность и выходные цены отличаются. Более высокий cap rate частично компенсирует это, но имеет смысл только при горизонте инвестора, соответствующем среднему времени продажи в локации.
Есть шестая ошибка, заслуживающая отдельной заметки: игнорировать налоговое измерение. Объект, купленный физическим лицом и проданный позднее 30 дней с момента покупки и вне исключений ст. 39 закона 11.196/2005, облагается налогом на прирост капитала по прогрессивным ставкам от 15% до 22,5%. Имущественный холдинг начинает иметь смысл с определённого объёма, но требует планирования — это не решение последней минуты. Иностранный покупатель может финансировать недвижимость в Бразилии, но с ограничениями: необходимы CPF, счёт в бразильском банке, декларация иностранного капитала в Bacen и соответствие требованиям застройщика или банка — операция выполнимая, но делается она только с подготовленной юридической поддержкой.
Заключение: Навегантес-2026 — это тезис, а не обещание
Инвестировать в недвижимость Навегантеса в 2026 году имеет смысл для конкретного профиля инвестора: того, кто видит ось Итажаи–Навегантес–BC как единую созревающую макропровинцию рынка недвижимости и готов платить за всё ещё существующий дисконт Навегантеса в обмен на более длинный горизонт, более тщательную проверку и терпимость к меньшей ликвидности. Не имеет смысла для инвестора, которому нужно прокрутить капитал за 24 месяца, который не закладывает INCC и задержки стройки в денежный поток, или который покупает продукт, не прочитав баланс застройщика.
Главная цифра — не цена за м² запуска, а сколько реального дохода — после INCC, IPCA, стоимости капитала и налогов — остаётся у инвестора через 5–7 лет. Когда этот расчёт делается честно, Навегантес в 2026 году по-прежнему предстаёт одной из немногих локаций юга Бразилии, где соотношение «фундаментал–цена–ликвидность» сходится. Но цикл «купи что угодно — заработаешь» закончился в 2022 году. Дальше — селекция.
Чтобы следить за еженедельной аналитикой портала SIDE по рынку недвижимости северного побережья Санта-Катарины — с чтением цифр FipeZap, Secovi-SC, ABRAINC (национальной ассоциации застройщиков) и CBIC (Бразильской палаты строительной индустрии) применительно к инвестору с крупным тикетом — подпишитесь на рассылку на главной странице портала. Бесплатно, кураторская выборка, по вторникам.