2026'da Navegantes (SC) gayrimenkul yatırımı değer mi?
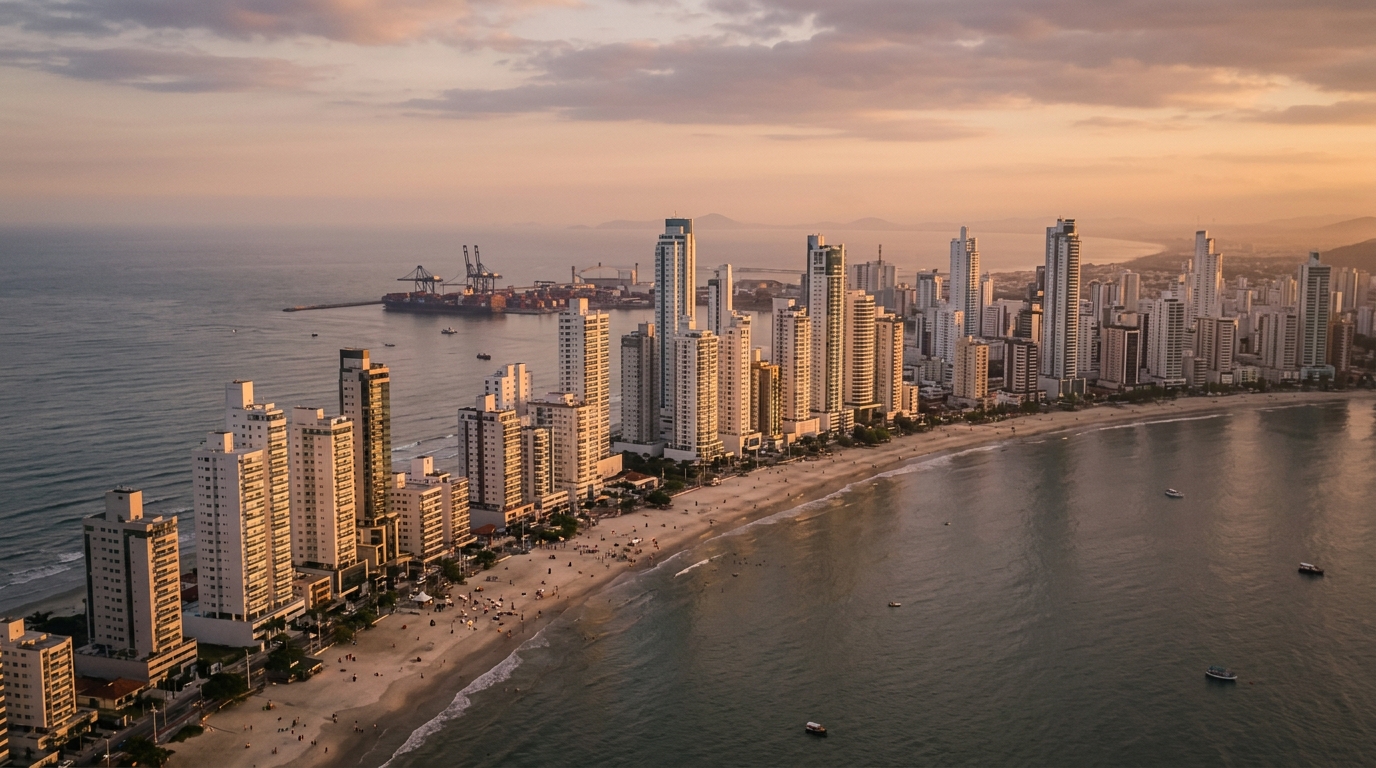
Ocak 2024 ile 2026'nın ilk çeyreği arasında Navegantes'te yeni lansmanlarda metrekare ortalama bedeli yaklaşık 9.800 Brezilya realinden (BRL) 13.500 BRL bandına çıktı — nominal olarak %38 dolayında bir artış. Aynı dönemde Selic (Brezilya Merkez Bankası politika faizi) %10,5 ile %13,75 arasında dalgalandı ve INCC-M (ulusal inşaat maliyet endeksi) kümülatif olarak %14 civarında bir artış kaydetti. Diğer bir deyişle, değer artışının önemli bir kısmını inşaat maliyeti ile paranın fırsat maliyeti yedi. İşte tam da bu çerçevede — pandemi sonrasının ikili coşkusunda değil — masaya 800 bin ile 3 milyon BRL koyan yatırımcının 2026 yılında Santa Catarina'nın kuzey kıyısında Navegantes'in hâlâ sermayenin en iyi kullanımı olup olmadığını yeniden değerlendirmesi gerekiyor.
Bu soru önemlidir, çünkü bu analizi okuyan kişi büyük olasılıkla Balneário Camboriú, Itapema veya Itajaí'yi de daha önce ele almış — belki orada bir konut bile satın almıştır. Navegantes'i yalnızca kendi geçmişiyle karşılaştırmak miyopluk olur. Doğru soru şudur: Itajaí–Navegantes–Balneário Camboriú ekseninde yatırım yapanın marjinal sermayesi için verilen mücadelede bugün Navegantes'i komşusunun yerine seçmeyi haklı kılan nedir?
2026'da Navegantes'in rakamları: GSYH, Portonave, havalimanı ve metrekare fiyatı
Navegantes, en az on yıldır Itajaí-Açu nehrinin diğer yakasındaki bir yatak şehri olmaktan çıktı. Belediye, 2024'ü yaklaşık 5,5 milyar BRL'nin üzerinde tahmini bir GSYH ile kapattı; 100 bin nüfusa kadar olan Santa Catarina kentleri arasında en yüksek kişi başına gelirlerden birine sahip — bu sonuç liman lojistiği, endüstriyel balıkçılık, havacılık kümesi ve son yıllarda ikinci konut turizmi tarafından besleniyor. Demografi yağlı kalmaya devam ediyor: son on yılda nüfus yıllık %2'nin üzerinde büyüdü, eyalet ortalaması ise %1'in altında kaldı.
Bu büyümeyi iki fiziksel varlık taşıyor. İlki, yılda 1,4 milyon TEU'nun üzerinde işlem yapan özel terminal Portonave; rıhtım genişletme ve kanal tarama projesiyle 2026'ya artırılmış kapasiteyle giriyor. Bu nitelikli doğrudan istihdam, sürekli yönetici hareketi ve kurumsal kira talebinde sıkı bir tabandır. İkincisi, Navegantes Uluslararası Havalimanı — bugün ücretli yolcu sayısı bakımından Brezilya'nın güneyinin üçüncü büyük havalimanı. Terminal ve pist genişletme çalışmaları 2026-2027'den itibaren yeni doğrudan uçuşların önünü açmalı. Gayrimenkule yatırım yapan biri için bu ikili yapı, talebin yalnızca yaz sezonuna bağlı olmadığı anlamına gelir.
Metrekare fiyatları bölgesel yakınsamanın hikâyesini anlatıyor. FipeZap serileri ve Secovi-SC'nin (Santa Catarina inşaatçılar derneği) 2025 döngüsü için yaptığı çalışmalar uyarınca, Navegantes kıyısındaki (Meia Praia / Gravatá) ortalama lansman bugün özel kullanım alanı için metrekare başına 13.000–15.000 BRL bandında işlem görüyor; deniz cepheli premium birimler 18.000 BRL'yi buluyor. Itajaí'nin Praia Brava bölgesinde fiyatlar 22.000–30.000 BRL bandında. Itapema'da 18.000–26.000 BRL. Balneário Camboriú'da ise 25.000–45.000 BRL; ikonik kulelerin üst katlarındaki birimler 60.000 BRL'yi aşıyor. Yani Navegantes hâlâ doğrudan komşularına göre %30 ile %50 arasında bir iskontoyla işliyor ve olgunlaşan bir piyasada yatırımcı tezinin tam olarak yaşadığı yer burasıdır.
Vaatten gerçekliği ayıran gösterge, Secovi-SC'nin ölçtüğü VSO'dur (arz üzerindeki satış hızı, yani aylık olarak mevcut stoktan satılan birimlerin oranı). 2026 yılının ilk çeyreğinde sona eren 12 aylık dönemde Navegantes'in iyi fiyatlandırılmış lansmanlarda VSO'su aylık %12 ile %16 arasında salındı — sağlıklı, Itapema ile karşılaştırılabilir ve genel kuzey kıyı ortalamasının üzerinde. Stokun emilmeye devam ettiğini, ama 2022-2023'tekine kıyasla daha az boşlukla emildiğini gösteren bir okuma.
Selic, INCC ve 2026'da paranın gerçek maliyeti
Gayrimenkul kararı, paranın maliyetini anlamadan ayakta kalmaz. Haziran 2026 itibarıyla Selic 2017 sonrası tarihsel standartlara göre yüksek bir seviyede; piyasa, ikinci yarı boyunca bir faiz indirim döngüsünün başlamasını fiyatlıyor. 12 aylık IPCA (Brezilya'nın resmi enflasyon endeksi) beklentisinden arındırılmış ex-ante reel faiz hâlâ yıllık %6'nın üzerinde. Bu rakam, herhangi bir yıllık kiranın ve herhangi bir değer artışının yarışmak zorunda olduğu fırsat eşiğidir.
SBPE (banka tasarruflarıyla finanse edilen konut kredisi sistemi) üzerinden alınan kredilerde özel bankalar bugün TR (referans oran) artı yıllık %10,5 ile %12 arasında nominal faiz uyguluyor; oran bankayla ilişkiye ve LTV'ye (kredi/değer oranına) bağlı. FGTS'nin (Brezilyalı işçilerin kıdem tazminatı fonu) ortak hesap sahiplerine açtığı pró-cotista hattı bu maliyeti TR + %8,5 ile %9,5 bandına çekiyor — fakat sınırlamaları var: konut SFH (sosyal konut finansman tavanı) içinde olmalı, alıcının aktif FGTS hesabı bulunmalı ve amaç ikamet olmalı. İkinci ya da üçüncü yatırım birimini alan biri bu sepete çoğu zaman girmez. Bu tavanların dışında kalan SFI (ticari konut finansman sistemi) devreye giriyor; daha yüksek faizlerle ve daha kısa vadelerle. Santa Catarina'da 800 bin ile 3 milyon BRL aralığındaki kupürlerde finansman çoğunlukla SFI ya da geliştiricinin doğrudan sağladığı özel funding ile kısıtlanır.
Pek çok yatırımcının soğukkanlılıkla bakmadığı ikinci bir nokta, konut kirasının endekslendiği ölçüttür. 2022-2023'ten itibaren piyasa, tarihsel olarak "kira endeksi" olarak bilinen IGP-M'den (toptan eşya odaklı endeks) büyük ölçüde IPCA'ya geçti; çünkü dövize ve toptana açık olan IGP-M %30'a yakın zirveler üreterek yenilemeleri tıkamış ve dava süreçlerine yol açmıştı. 2026'da IPCA %4,5 ile %5,5 bandındayken ve IGP-M çok daha sakin seyrederken tartışma yine yakınlaştı. Buna karşın Navegantes'te 2026'da yeni kira sözleşmesi imzalayan yatırımcı IPCA'yı tercih etmeye devam ediyor: kiracının bütçesine uyuyor ve yenileme sırasında temerrüt riskini azaltıyor.
INCC — Ulusal İnşaat Maliyet Endeksi — 2025'i %7'nin üzerinde kapattı ve 2026'da 12 aylık birikimli olarak %6,5 civarında ilerliyor. Bu endeks, inşaat süresince taksitlerin bakiyesini düzelten ölçüttür ve maket üzerinden (planta) alımın ilk tuzağı tam olarak burada saklıdır: yüksek INCC, "bugün al, sonra değerlensin" vaadinin bir kısmını eritir. Metrekaresi 14.000 BRL'den satılan bir birim için INCC yılda %6,5 oranında 36 ay boyunca koşarsa, henüz hiçbir faiz işlememişken, henüz hiçbir reel kazanç yokken bakiye yalnızca düzeltmeyle %21 civarında büyür.
Planta, anahtar teslim ya da ikinci el: gerçekten önemli olan nakit akışı matematiği
Deneyimli yatırımcı, doğru ürünün ufuk süresine ve nakit akışına olan sabra bağlı olduğunu bilir. Planta (maket üzerinden lansman) alımında çekici olan, ödemenin parçalı yapılması ve teslim öncesi primle yeniden satış olasılığıdır. Navegantes'te 2026'da 1,2 milyon BRL'lik bir birim için tipik akış aşağı yukarı şöyledir: 24-36 ayda taksitlendirilmiş %15 ile %20 arasında peşinat, INCC'ye endeksli aylık taksitler toplam değerin %30 ile %40'ı, altı ayda ya da yılda bir gelen takviye ödemeleri toplam %10 ile %15, ve teslimde ödenen (genellikle finanse edilen ya da peşin kapatılan) %35 ile %45'lik son bakiye.
Bu operasyonun gerçekçi IRR'si (iç verim oranı) — INCC, taksitlerde bağlanan öz sermaye maliyeti ve yeniden satış beklentisi dikkate alındığında — normal koşullarda nadiren yıllık %12 ile %16 bandını aşar; o da varlık iyi seçildiğinde. İnşaat henüz tamamlanmadan yeniden satış senaryosuyla çalışan yatırımcının kısa pencereye ve canlı bir alıcı pazarına bel bağlaması gerekir — bu hiçbir zaman garanti değildir.
Anahtar teslim ürün ise oynaklığı öngörülebilirlikle değiştirir. Peşin alınır ya da finanse edilir, hemen gelir üretir ve nominal değer artışı yerel IPCA ile stok arzına daha yakın seyreder. Navegantes'te standart birimlerin sezon dışı net cap rate'i (yıllık net kira / mülk değeri) yıllık %4,5 ile %6,5 arasında salınır. Sezonluk kiralamada hesap değişir: Meia Praia'da iyi konumlanmış bir birim yüksek sezonda (Aralık-Şubat ve Paskalya'nın bir bölümü) 18-25 günlük doluluk üretebilir, gecelik 600 ile 1.200 BRL arası, sezon dışı doluluk ise %30 ile %45 bandında kalır. Platform komisyonu, IPTU (yıllık emlak vergisi), aidat, bakım ve yönetim giderleri düşüldükten sonra olgun yatırımcı nadiren yıllık %7 ile %9 arasındaki net getiriyi aşar — iyi bir rakam ama mucize değil ve ani mevsimselliğe açık.
İkinci el, bölgenin en verimsiz piyasasıdır; zira parçalıdır. Navegantes'te hâlâ 10-15 yıllık iskan ruhsatına sahip, iyi adreslerde, yenisini bugün inşa etmenin maliyetinin altında satılan blok birimler bulunur. Disiplinli yatırımcı, bir daha lansmanı yapılmayacak adreslere ancak buradan girer — fakat tapu kütüğü, regülarizasyon, kat mülkiyeti yönetmeliği ve binanın yedek fon karşılığı üzerinde ağır bir durum tespiti gerekir.
| Yöntem | Nakit çıkışı | Gerçekçi IRR (yıllık) | Ana risk |
|---|---|---|---|
| Planta (lansman) | 36-48 ay taksitli, INCC ile endeksli | %12 ile %16 | Gecikme, distrato, yüksek INCC |
| Yeni anahtar teslim (yıllık kira) | Peşin veya SFI/SBPE finansmanı | cap rate %4,5 - %6,5 + değer artışı | Boşluk, kira endeksleme riski |
| Yeni anahtar teslim (sezonluk kira) | Peşin veya finanse | Net %7 ile %9 | Mevsimsellik, yönetim maliyeti |
| İkinci el (5-15 yıl) | Peşin veya finanse | cap rate %5 - %8 + değer artışı | Bakım, yenileme, regülarizasyon |
Risk nerede: distrato, gecikme, VGV yoğunlaşması ve İmar Planı
Planta yatırımına giren kişinin en çok hafife aldığı risk hayal kırıklığıyla sonuçlanan değer artışı değildir — sözleşmeden cayma yani distrato'dur. Distrato Yasası olarak bilinen 13.786/2018 sayılı kanun, eskiden sahipsiz alan olan bu konuyu düzenledi: patrimônio de afetação (geliştiriciyi şirketten ayrıştıran yasal hukuki yapı) altındaki projelerde ödenen tutarın %25'ine kadar, istisnai durumlarda ise %50'sine kadar elde tutulabilir; iade tek seferde, iskan ruhsatından sonra veya rejime göre cayma tarihinden itibaren 180 güne kadar verilir. Yatırımcı için bu, inşaatın ortasında fikir değiştirmenin pahalıya patladığı anlamına gelir. Kırılgan bir geliştiriciden alan biri içinse tersi risk — geliştiricinin gecikmesi ya da iflası — yasada öngörülen patrimônio de afetação dahi olsa ucuz bir çözümü yoktur.
Santa Catarina'nın kuzey kıyısında inşaat gecikmeleri gerçek bir olgu olmayı sürdürüyor. 2023-2025 boyunca iş gücü, çelik ve girdi döngüsü, lansman anında kusursuz görünen projelerde bile 90 ile 180 günlük ertelemeler yarattı. 2026'da, 2021 sonrasının hâlâ yağlı boru hattıyla, finansal modelde sözleşmedeki tarihe en az 6 aylık bir gecikme eklemek tavsiye edilir. Bu gecikmeyi nakit akışında taşıyamayan biri planta üzerinden almamalıdır — vaktinde teslim almak, yatırımcının ölçemediği bir oynaklığı satın almakla eşdeğerdir.
"Santa Catarina kuzey kıyısında profesyonel yatırımcı, patrimônio de afetação dışında küçük bir geliştiriciden almaz ve VGV'si (projenin tahmini toplam satış değeri) geliştiricinin aktif portföyünün %30'unu aşan bir ürünü almaz. Bu, rahat uyuyanları uykusu kaçanlardan ayıran sessiz kuraldır."
VGV yoğunlaşması profesyoneli amatörden ayıran diğer değişkendir. Geliştiricinin aynı anda lansmanda üç kulesi varsa ve VGV toplamı 800 milyon BRL'yi aşıyor, teslim edilmiş projelerle de yeterince seyrelmemişse, finansal kırılganlık yapısaldır — bir piyasa kıvrımı kasanın kapanmaması için yeterli olur. Hep şunları sorun: son 5 yılda kaç proje teslim edilmiş, portföyün temerrüt oranı nedir, patrimônio de afetação'nun ortalama LTV'si ne, inşaata yönelik sözleşmeli finansman bakiyesi ne.
Likidite ayrı bir hikâyedir. Balneário Camboriú'da 1,5 milyon BRL'lik bir mülkü nötr bir döngüde satmak makul bir fiyat için ortalama 90 ile 150 gün alır. Navegantes'te aynı kupür 150 ile 240 gün ister — yerel alıcı havuzunun derinliği daha azdır ve dışarıdan gelen yatırımcının adresin kupürün hak ettiğini görmesi için ikna edilmesi gerekir. Likiditeye ihtiyacı olan iskonto verir. Bu, Navegantes'in hâlâ 4 ile 5 yıldan kısa ufka sahip yatırımcılar için uygun bir oyun olmamasının başlıca nedenlerinden biridir.
İmar Planı (Plano Diretor) konusunda: gabari, kıyıdaki taban alanı oranı ve liman genişlemesinin imar bölgelemesi üzerine sürdürülen belediye revizyonu, orta vadede değer açabilecek (bugün yetersiz kullanılan adalarda daha yüksek kulelere izin vererek) ya da kapatabilecek (havalimanı yaklaşma konisi gerekçesiyle çevre alanlarda dikey yapılaşmayı sınırlayarak) bir değişkendir. İmar Planını okumayı görmezden gelen yatırımcı kör alım yapar.
Sermayenin toplandığı mahalleler: Gravatá, Centro, Meia Praia ve Volta Grande
Navegantes homojen değildir. Yüksek ve orta-yüksek standart lansmanların VGV'sinin neredeyse tamamı dört mahallede yoğunlaşır.
Gravatá, bugün yeni paranın gözdesidir. Itajaí ile sınır komşusudur, kanal ve karşı kıyıdaki Praia Brava'ya hâkim manzaraya, yeni altyapıya ve belediyenin en yüksek metrekare ortalamasına sahiptir — premium lansmanlarda 14.000 ile 18.000 BRL bandı. Cap rate daha düşük, beklenen değer artışı daha yüksek, son alıcı profili daha nitelikli. Aynı zamanda iyi konumlu arsa stoğunun en kısıtlı olduğu yer; bu durum orta vadeli kıtlık tezini destekler.
Meia Praia, Navegantes'in klasik kentsel plajıdır ve sezonluk kira yoğunluğunun en yüksek olduğu bölgedir. Lansman fiyatı 12.000 ile 15.000 BRL/m² bandında, kuma sıfır birimler bu aralığın üzerine çıkıyor. Sezonluk kira tezinin en iyi işlediği bölgedir, ama turist için Itapema ile en doğrudan rekabetin yaşandığı yer de burasıdır. Çağdaş mimari anlayışı ve markalı kullanım alanlarıyla SIDE Empreendimentos gibi geliştiricilerin orla ekseninde geliştirdiği projeler, daha önce doğrudan Itapema'ya yönelen alıcı segmentinin bir bölümünü yakalayabildi.
Centro, dört bölge arasında en uygun metrekare fiyatını sunar — 9.500 ile 12.000 BRL/m² — ve yerel hedef kitlesi (Portonave, havalimanı, havacılık kümesi ve ticaret sektörü çalışanları) için yıllık kira gelirine öncelik veren yatırımcının tercihidir. Daha yüksek cap rate, daha düşük beklenen değer artışı, düşük operasyonel risk ve tarihsel olarak kısa boşluk süreleri.
Volta Grande ve çevresi genişleme cephesini oluşturur. Yüksek standart parselasyonların ve yatay konut projelerinin çıktığı bölgedir. Birim başına kupürü kıyıya göre daha düşük, ama bölgesel değer artışı mantığıyla: olgun bir İmar Planına sahip genişleme alanında iyi konumlu bir arsa almak, Santa Catarina'da yıllık %15'in üzerinde getirinin klasik vektörlerinden biridir. Risk: düzenleyici belirsizlik ve bazı alt bölgelerde hâlâ tamamlanmamış altyapı.
Yeni başlayan yatırımcının Navegantes'te yaptığı hatalar (ve bunlardan nasıl kaçınılır)
Itajaí–Navegantes–Balneário Camboriú eksenine ilk defa giren biri tekrarlanan beş hata yapma eğilimindedir. Birincisi, kararı geliştiricinin temelinden değil, anın en ses getiren lansmanından alır. İkincisi, m² başına nominal fiyat artışını gerçek getiriyle karıştırır — INCC'yi, IPCA'yı ve taksitlere bağlı öz sermaye maliyetini görmezden gelir. Üçüncüsü, inşaat gecikmesini modele yansıtmaz: en iyi senaryodaki sözleşme tarihi üzerinden akış kuran yatırımcı, beklenmedik bir olayda kişisel kasasının dayanmadığını sonradan öğrenir.
Dördüncü hata, küçük geliştiricilerde iskonto karşılığında durum tespitinden vazgeçmektir. Yüksek Selic döngüsünde daha agresif fiyat tablosu sunan geliştirici çoğunlukla finansman bulmakta en çok zorlananıdır — işler bozulursa yatırımcının pahalıya ödediği bir asimetridir bu. Beşinci hata, Navegantes'i Balneário Camboriú ile karıştırmaktır: piyasa derinliği, ikincil likidite ve çıkış kupürü farklıdır. Daha yüksek cap rate bunu kısmen telafi eder ama yalnızca yatırımcının ufku, satışın ortalama süresiyle tutarlıysa anlam taşır.
Notu hak eden altıncı bir hata daha var: vergi boyutunu görmezden gelmek. Gerçek kişi adına alınmış, 30 günden sonra satılan ve 11.196/2005 sayılı kanunun 39. maddesindeki istisnalara girmeyen bir mülk, sermaye kazancı üzerinden %15 ile %22,5 arasında artan oranlı vergiye tabi olur. Belli bir hacmin üzerinde holding patrimonial (servet yönetimi şirketi) anlamlı hâle gelir — ama planlama gerektirir, son dakika çözümü değildir. Yabancı alıcıya gelince: evet, Brezilya'da konut finanse edilebilir, ancak sınırlamalar vardır — CPF (Brezilya vergi kimlik numarası), Brezilya'da banka hesabı, Bacen'e (Brezilya Merkez Bankası'na) yabancı sermaye beyanı ve geliştiricinin ya da bankanın belirli uygunluk kriterleri gerekir. Olası bir operasyondur, ama hazırlıklı bir hukuk danışmanlığı ile yürütülmesi şarttır.
Sonuç: 2026'da Navegantes bir vaat değil, bir tezdir
2026 yılında Navegantes'te gayrimenkule yatırım, belirli bir yatırımcı profili için değer taşır: Itajaí–Navegantes–Balneário Camboriú eksenini olgunlaşan tek bir gayrimenkul makro-bölgesi olarak gören, daha uzun bir ufuk, daha titiz bir durum tespiti ve daha düşük likidite toleransı karşılığında Navegantes'in hâlâ var olan iskontosunu ödemeye razı yatırımcı için. 24 ay içinde sermaye çeviren, INCC'yi ve inşaat gecikmesini akışa yansıtmayan ya da geliştiricinin bilançosunu okumadan ürün alan yatırımcı için anlamlı değildir.
Önemli olan rakam, lansmanın metrekare fiyatı değildir — gerçek getiriden, yani INCC, IPCA, sermaye maliyeti ve vergiden arındırıldıktan sonra yatırımcıya 5 ile 7 yıl sonra ne kaldığıdır. Bu hesap dürüstçe yapıldığında Navegantes, 2026'da hâlâ Brezilya'nın güneyinde temel-fiyat-likidite üçgeninin kapandığı az sayıdaki piyasadan biri olarak öne çıkar. Fakat "herhangi bir şeyi al ve kazan" döngüsü 2022'de sona erdi. Bundan sonrası seçimdir.
Santa Catarina'nın kuzey kıyısı gayrimenkul piyasasıyla ilgili haftalık analizleri — FipeZap, Secovi-SC, ABRAINC (Brezilya konut geliştiricileri derneği) ve CBIC (Brezilya inşaat sektörü konfederasyonu) rakamlarının yüksek kupürlü yatırımcıya uyarlanmış okumalarını — takip etmek için SIDE Empreendimentos portalının ana sayfasından bültene abone olun. Ücretsizdir, küratörlüklüdür ve her salı kutunuza düşer.