Đầu tư bất động sản Navegantes (SC) 2026 có đáng?
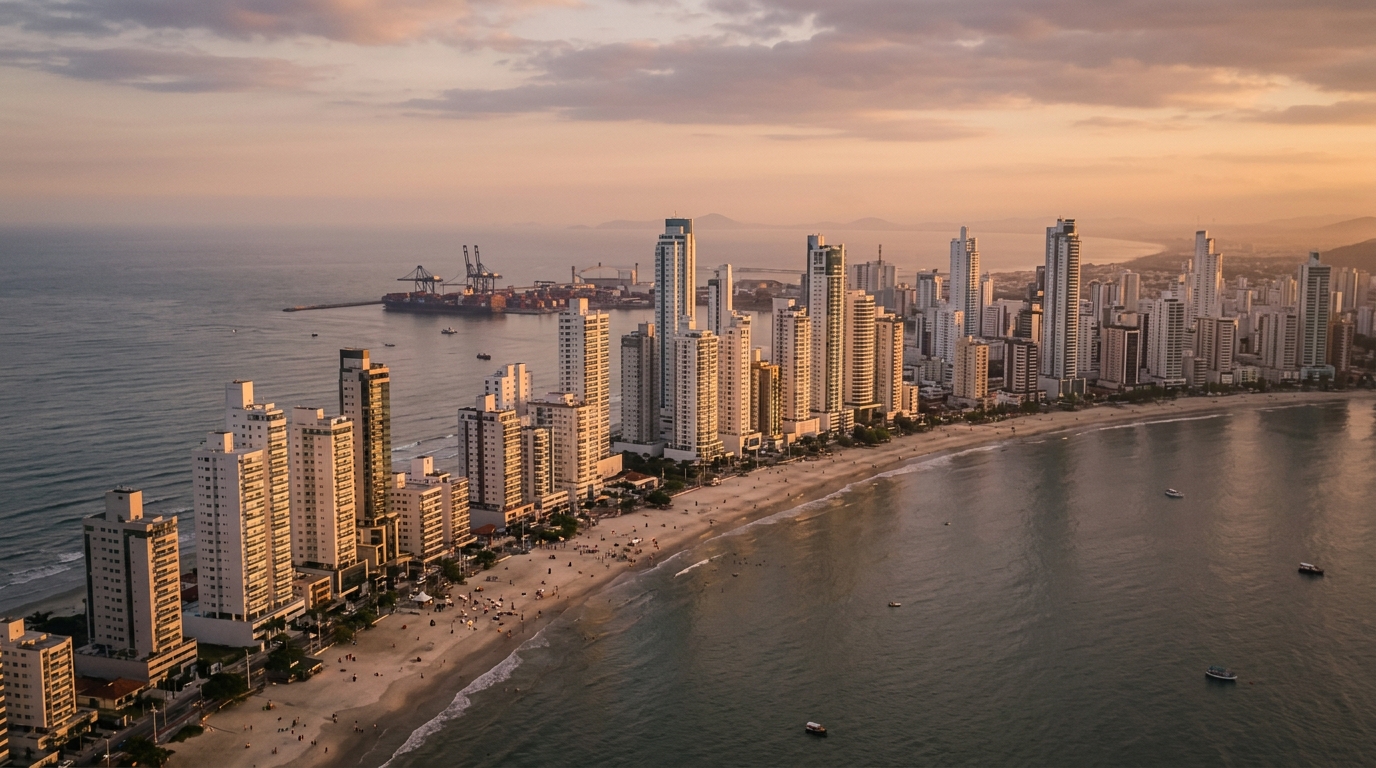
Từ tháng 1/2024 đến quý I/2026, giá chào bán trung bình mỗi mét vuông căn hộ mới mở bán tại Navegantes — một thành phố ven biển thuộc bang Santa Catarina, miền Nam Brazil — đã tăng từ khoảng 9.800 reais (BRL) lên xấp xỉ 13.500 BRL, tương đương mức tăng danh nghĩa khoảng 38% trong giai đoạn mà Selic (lãi suất cơ bản của Ngân hàng Trung ương Brazil) dao động giữa 10,5% và 13,75%, còn INCC (chỉ số chi phí xây dựng quốc gia, đóng vai trò tương tự chỉ số CPI xây dựng tại Việt Nam) lũy kế gần 14%. Nói cách khác: phần lớn mức tăng danh nghĩa đó đã bị chi phí xây dựng và chi phí cơ hội của tiền nuốt mất. Chính trong bối cảnh này — chứ không còn là sự hưng phấn nhị phân của giai đoạn hậu đại dịch — nhà đầu tư đặt từ 800 nghìn đến 3 triệu BRL (tương đương khoảng 4 đến 15 tỷ VND theo tỷ giá tháng 6/2026) lên bàn phải quyết định: liệu Navegantes vào năm 2026 có còn là cách sử dụng vốn tốt nhất trong dải bờ biển phía bắc bang Santa Catarina hay không.
Câu hỏi này quan trọng vì đa số người đọc phân tích này — kể cả nhà đầu tư người Việt đang tìm điểm vào thị trường Brazil — rất có thể đã cân nhắc, hoặc đã mua, tại Balneário Camboriú, Itapema hay Itajaí. So sánh Navegantes chỉ với chính nó trong quá khứ là cận thị. Câu hỏi đúng là: trong cuộc cạnh tranh giành vốn biên của nhà đầu tư trên trục Itajaí–Navegantes–BC, điều gì biện minh cho việc chọn Navegantes thay vì thành phố hàng xóm trong năm 2026?
Navegantes 2026 qua các con số: GDP, cảng Portonave, sân bay và giá/m²
Navegantes đã ngừng là "thành phố ngủ" bên kia sông Itajaí-Açu từ ít nhất một thập niên qua. Năm 2024, thành phố đóng cửa với GDP ước trên 5,5 tỷ BRL và là một trong những địa phương có thu nhập bình quân đầu người cao nhất Santa Catarina trong nhóm dưới 100 nghìn dân, được kéo lên bởi hoạt động logistics cảng biển, đánh bắt công nghiệp, cụm hàng không và gần đây là du lịch nhà nghỉ thứ hai. Cơ cấu dân số vẫn đầy đặn: dân số tăng trên 2%/năm trong thập kỷ vừa qua, so với mức trung bình toàn bang dưới 1%.
Hai tài sản vật chất hậu thuẫn cho đà mở rộng này. Thứ nhất là Portonave — cảng container tư nhân vận hành trên 1,4 triệu TEU/năm. Với dự án mở rộng cầu cảng và nạo vét luồng tàu, Portonave bước vào năm 2026 với năng lực gia tăng, kéo theo việc làm trực tiếp có kỹ năng cao, dòng giám đốc điều hành thường xuyên đi lại, và cầu thuê căn hộ doanh nghiệp được khoá chặt. Thứ hai là Sân bay Quốc tế Navegantes, hiện là sân bay lớn thứ ba miền Nam Brazil về lượng khách trả phí, đang thi công mở rộng nhà ga và đường băng để mở thêm các tuyến bay thẳng từ 2026-2027. Với người đầu tư bất động sản, sự kết hợp này có nghĩa là cầu không chỉ phụ thuộc vào mùa hè.
Các con số về giá/m² kể câu chuyện hội tụ vùng. Theo dữ liệu chuỗi của FipeZap (chỉ số giá bất động sản hàng đầu Brazil) và khảo sát của Secovi-SC (Hiệp hội Bất động sản bang Santa Catarina, tương đương vai trò của Hiệp hội Bất động sản TP.HCM) cho chu kỳ 2025, dự án mở bán trung bình tại dải bờ biển Navegantes (khu Meia Praia/Gravatá) hiện giao dịch quanh 13.000–15.000 BRL/m² diện tích thông thuỷ, với căn cao cấp view biển vượt mốc 18.000 BRL. Itajaí, khu Praia Brava, vận hành ở vùng 22.000–30.000 BRL. Itapema 18.000–26.000 BRL. Balneário Camboriú 25.000–45.000 BRL, với các toà biểu tượng vượt 60.000 BRL ở căn tầng cao. Tức là: Navegantes vẫn giữ mức chiết khấu 30%–50% so với các láng giềng trực tiếp, và sự chênh lệch đó, trong một thị trường đang trưởng thành, chính là nơi đặt nền tảng cho luận điểm đầu tư.
Chỉ số tách lời hứa khỏi hiện thực là VSO (Velocidade Sobre Oferta, hay "tốc độ hấp thụ trên nguồn cung") do Secovi-SC đo. Trong chu kỳ 12 tháng kết thúc quý I/2026, VSO của Navegantes dao động ở mức 12%–16% hàng tháng cho các dự án mở bán có chiến lược giá tốt — lành mạnh, ngang Itapema, và cao hơn mức trung bình của toàn dải bờ biển phía bắc. Đây là kiểu chỉ báo cho thấy hàng tồn kho vẫn được hấp thụ, nhưng dư địa hẹp hơn so với 2022-2023.
Selic, INCC và chi phí thực của tiền năm 2026
Không quyết định bất động sản nào sống sót mà không hiểu chi phí của tiền. Tháng 6/2026, Selic đang ở mức cao theo chuẩn lịch sử hậu 2017, với thị trường đang định giá việc bắt đầu chu kỳ cắt lãi suất trong nửa cuối năm. Lãi suất thực ex-ante — Selic trừ đi kỳ vọng lạm phát IPCA (chỉ số giá tiêu dùng chính thức của Brazil) trong 12 tháng — vẫn trên 6%/năm. Đó là sàn cơ hội mà mọi khoản tiền cho thuê hàng năm và mọi mức tăng giá phải cạnh tranh.
Khi vay theo SBPE (hệ thống tiết kiệm và cho vay nhà ở Brazil), nhà đầu tư hôm nay gặp lãi suất danh nghĩa ở các ngân hàng tư nhân vào khoảng TR + 10,5%–12%/năm (TR là chỉ số tham chiếu hàng tháng), tuỳ vào mức độ quan hệ và tỷ lệ vay/giá trị (LTV). Tuyến "pró-cotista" của quỹ FGTS (quỹ bảo hiểm thất nghiệp Brazil, tài trợ một phần nhà ở), khi sẵn có, kéo chi phí về quanh TR + 8,5%–9,5% — nhưng yêu cầu đủ điều kiện (giá trị căn hộ dưới trần SFH, người mua có FGTS đang hoạt động, mục đích để ở) mà không phải lúc nào cũng áp dụng cho người mua căn thứ hai hoặc thứ ba để đầu tư. Ngoài các trần đó, ta rơi vào SFI thuần (cơ chế tài chính bất động sản), với lãi suất cao hơn và kỳ hạn ngắn hơn. Với mức ticket 800 nghìn đến 3 triệu BRL tại Santa Catarina, việc tài trợ thường bị giới hạn ở SFI hoặc nguồn vốn tư nhân của chủ đầu tư.
Có một điểm thứ hai mà ít người nhìn kỹ: chỉ số áp dụng cho hợp đồng thuê nhà ở. Từ 2022-2023, thị trường chuyển ồ ạt từ IGP-M — chỉ số "tiền thuê" lịch sử của Brazil — sang IPCA, chính vì IGP-M, do nhạy với tỷ giá và giá bán buôn, đã tạo ra các đỉnh gần 30% khiến việc điều chỉnh tiền thuê bị chặn và phát sinh tranh chấp pháp lý. Đến năm 2026, với IPCA quanh 4,5%–5,5% và IGP-M đã ổn định hơn, cuộc tranh luận lại gần nhau hơn. Nhưng nhà đầu tư ký hợp đồng mới ở Navegantes năm 2026 vẫn nghiêng về IPCA, vì nó khớp với ngân sách của người thuê và giảm rủi ro nợ quá hạn khi gia hạn.
INCC — chỉ số chi phí xây dựng quốc gia — kết thúc 2025 trên 7% và năm 2026 vẫn chạy gần 6,5% luỹ kế 12 tháng. Đây là chỉ số dùng để điều chỉnh dư nợ các kỳ thanh toán trong thời gian xây dựng, và là nơi đặt cái bẫy đầu tiên cho người mua nhà trên giấy: INCC cao bào mòn một phần lời hứa "mua hôm nay để tăng giá". Nếu căn hộ bán giá 14.000 BRL/m² và INCC chạy 6,5%/năm trong 36 tháng, dư nợ tăng khoảng 21% chỉ vì điều chỉnh — trước bất kỳ khoản lãi nào, trước bất kỳ lợi nhuận thực nào.
Trên giấy, hoàn thiện hay hàng cũ: bài toán dòng tiền thực sự quan trọng
Nhà đầu tư có kinh nghiệm biết rằng sản phẩm phù hợp phụ thuộc vào tầm nhìn và độ kiên nhẫn với dòng tiền. Với hàng trên giấy, sức hút nằm ở việc giải ngân chia nhỏ và khả năng bán lại có ăn chênh trước khi bàn giao. Tại Navegantes năm 2026, mẫu dòng tiền tiêu chuẩn cho một căn 1,2 triệu BRL đại loại như sau: 15%–20% đặt cọc trả góp trong 24 đến 36 tháng, các kỳ thanh toán hàng tháng điều chỉnh theo INCC tổng 30%–40%, các đợt bổ sung 6 tháng hoặc 12 tháng cộng 10%–15%, và phần dư khi nhận chìa khoá (35%–45%) thường được vay ngân hàng hoặc trả một lần khi bàn giao.
Tỷ suất hoàn vốn nội tại (IRR) thực tế của thương vụ này — sau khi trừ INCC, chi phí vốn chủ sở hữu bị "khoá" trong các kỳ thanh toán và kỳ vọng bán lại — hiếm khi vượt quá 12%–16%/năm trong điều kiện bình thường, và đó là khi tài sản được chọn khéo. Người đặt cược vào kịch bản bán lại "trong tầng hầm" của công trình, trước khi cấp giấy phép hoàn công (habite-se), phải dựa vào khung thời gian ngắn và thị trường mua nóng — điều không thể đảm bảo.
Hàng hoàn thiện, ngược lại, đổi sự biến động lấy sự đoán định được. Mua trả tiền mặt hoặc vay ngân hàng, sinh thu nhập tức thì, và giá tăng danh nghĩa thường bám sát IPCA và nguồn cung tồn kho cục bộ. Tại Navegantes, cap rate (tỷ suất thuê ròng trên giá trị căn) của các căn tiêu chuẩn ngoài mùa cao điểm dao động 4,5%–6,5%/năm. Với cho thuê theo mùa, phép tính khác: một căn vị trí tốt ở Meia Praia có thể tạo 18 đến 25 đêm thuê trong mùa cao điểm (tháng 12 đến tháng 2 và một phần lễ Phục sinh — nhớ rằng Brazil ở Nam bán cầu, mùa hè rơi vào tháng 12 đến tháng 2), với giá 600 đến 1.200 BRL/đêm, và mức lấp đầy ngoài mùa khoảng 30%–45%. Sau khi trừ phí nền tảng đặt phòng, IPTU (thuế bất động sản đô thị, tương đương thuế đất tại Việt Nam), phí quản lý chung cư, bảo trì và quản lý, nhà đầu tư có kinh nghiệm hiếm khi vượt 7%–9%/năm ròng — tốt, nhưng không phải phép màu, và phơi nhiễm với tính mùa vụ gắt.
Hàng cũ là phân khúc kém hiệu quả nhất của vùng, chính vì nó phân mảnh. Tại Navegantes vẫn còn các cụm căn 10–15 năm tuổi sau cấp phép, ở địa chỉ tốt, bán dưới giá tái tạo (chi phí xây dựng tương đương hôm nay). Đó là nơi nhà đầu tư kỷ luật tìm được điểm vào tại địa chỉ không còn được mở bán mới — nhưng đòi hỏi due diligence (thẩm định) sâu về sổ đỏ, hợp thức hoá pháp lý, điều lệ ban quản trị và quỹ dự phòng sửa chữa của chung cư.
| Hình thức | Cách giải ngân | IRR thực tế/năm | Rủi ro chính |
|---|---|---|---|
| Trên giấy (mở bán mới) | Chia nhỏ 36–48 tháng, điều chỉnh INCC | 12%–16% | Trễ tiến độ, huỷ hợp đồng, INCC cao |
| Hoàn thiện mới (thuê dài hạn) | Tiền mặt hoặc vay SFI/SBPE | 4,5%–6,5% cap rate + tăng giá | Trống căn, chỉ số chỉnh tiền thuê |
| Hoàn thiện mới (cho thuê theo mùa) | Tiền mặt hoặc vay | 7%–9% ròng | Tính mùa vụ, chi phí quản lý |
| Hàng cũ (5–15 năm) | Tiền mặt hoặc vay | 5%–8% cap rate + tăng giá | Bảo trì, tái tạo, pháp lý |
Rủi ro nằm ở đâu: huỷ hợp đồng, trễ tiến độ, tập trung VGV và Quy hoạch chung
Rủi ro bị đánh giá thấp nhất bởi người mua trên giấy không phải là việc giá không tăng như kỳ vọng — đó là việc huỷ hợp đồng. Luật 13.786/2018 của Brazil, được biết đến là Luật Huỷ Hợp Đồng Bất Động Sản, đã sắp xếp lại lĩnh vực trước đó như "rừng không luật": chủ đầu tư được giữ tối đa 25% số tiền đã trả trong các dự án theo cơ chế "patrimônio de afetação" (cơ chế tách biệt tài sản dự án khỏi tài sản chung của chủ đầu tư, để bảo vệ người mua), tối đa 50% trong các trường hợp ngoại lệ, và việc hoàn tiền được thực hiện một lần sau khi cấp giấy phép hoàn công hoặc trong vòng 180 ngày kể từ ngày huỷ, tuỳ chế độ. Với nhà đầu tư, điều này có nghĩa: đổi ý giữa chừng rất tốn. Và với người mua từ một chủ đầu tư yếu, rủi ro đảo chiều — chủ đầu tư trễ hoặc phá sản — cũng không có giải pháp rẻ, ngay cả với cơ chế tách biệt theo luật.
Trễ tiến độ vẫn là hiện thực tại dải bờ biển phía bắc Santa Catarina. Chu kỳ lao động, thép xây dựng và nguyên vật liệu giai đoạn 2023-2025 đã trải qua các đợt áp lực cục bộ, đẩy thời gian bàn giao chậm 90–180 ngày cho các dự án trông tưởng như hoàn hảo lúc mở bán. Năm 2026, với pipeline lớn vẫn còn dày từ làn sóng mở bán hậu 2021, khuyến nghị giả định trong mô hình tài chính có độ trễ tối thiểu 6 tháng so với ngày bàn giao trong hợp đồng. Ai không chịu được mức trễ đó trong dòng tiền không nên mua hàng trên giấy — mua sản phẩm chưa bàn giao tương đương việc mua sự biến động mà nhà đầu tư không thể đo lường.
"Tại dải bờ biển phía bắc Santa Catarina, nhà đầu tư chuyên nghiệp không mua từ chủ đầu tư nhỏ nằm ngoài cơ chế patrimônio de afetação, và không mua sản phẩm có VGV (tổng giá trị bán dự kiến) chiếm trên 30% danh mục đang hoạt động của chủ đầu tư. Đó là quy tắc thầm lặng tách người ngủ ngon khỏi người mất ngủ."
Sự tập trung VGV là biến số khác tách nghiệp dư khỏi chuyên nghiệp. Nếu chủ đầu tư có ba toà đang mở bán đồng thời và tổng VGV vượt 800 triệu BRL với ít bù trừ từ các dự án đã bàn giao, sự mong manh tài chính mang tính cấu trúc — chỉ cần một bước ngoặt thị trường đột ngột là dòng tiền không khép. Luôn hỏi: bao nhiêu công trình đã bàn giao trong 5 năm gần nhất, tỷ lệ quá hạn của danh mục là bao nhiêu, LTV trung bình trong cơ chế tách tài sản là bao nhiêu, dư nợ vay xây dựng đã ký là bao nhiêu.
Thanh khoản là câu chuyện khác. Bán một căn 1,5 triệu BRL ở Balneário Camboriú trong chu kỳ trung tính mất bình quân 90 đến 150 ngày để đạt giá hợp lý. Tại Navegantes, cùng mức ticket đòi hỏi 150 đến 240 ngày — chiều sâu của thị trường người mua tại chỗ nhỏ hơn, và nhà đầu tư từ ngoài địa phương vẫn cần được thuyết phục rằng địa chỉ này xứng đáng với mức giá. Ai cần thanh khoản phải trả giá bằng chiết khấu. Đó là một trong những lý do Navegantes vẫn chưa phải sân chơi cho người vận hành với tầm nhìn dưới 4–5 năm.
Về Quy hoạch chung (Plano Diretor — quy hoạch tổng thể đô thị do chính quyền thành phố ban hành, tương đương "quy hoạch phân khu" tại Việt Nam): việc rà soát đang diễn ra, với các thảo luận về độ cao tối đa, mật độ xây dựng trên bờ biển và phân vùng mở rộng cảng, là biến số trung hạn vừa có thể mở khoá giá trị (cho phép toà cao hơn ở các khu hiện đang dưới mức) vừa có thể chặn (giới hạn xây cao ở khu vực gần sân bay vì lý do nón tiếp cận). Nhà đầu tư bỏ qua việc đọc Quy hoạch chung là mua mù.
Các khu tập trung dòng vốn: Gravatá, Centro, Meia Praia và Volta Grande
Navegantes không đồng nhất. Bốn khu chịu trách nhiệm gần như toàn bộ VGV của các dự án mở bán phân khúc cao và trung cao cấp.
Gravatá hiện là "con cưng" của dòng tiền mới. Đây là khu giáp ranh với Itajaí, có view đắc địa nhìn ra luồng tàu và Praia Brava phía bên kia, hạ tầng mới và mức ticket trung bình cao nhất thành phố — 14.000 đến 18.000 BRL/m² ở các dự án cao cấp. Cap rate thấp hơn, kỳ vọng tăng giá cao hơn, hồ sơ người mua cuối có chất lượng hơn. Đây cũng là nơi quỹ đất tốt khan hiếm nhất, củng cố luận điểm khan hiếm trong trung hạn.
Meia Praia là bãi biển đô thị cổ điển của Navegantes, với mật độ cho thuê theo mùa cao nhất thành phố. Ticket 12.000 đến 15.000 BRL/m² lúc mở bán, với căn "chân trần xuống cát" vượt khung đó. Đây là nơi luận điểm tạo thu nhập theo mùa hoạt động tốt nhất, nhưng cũng là nơi sự cạnh tranh với Itapema gay gắt nhất với khách du lịch. Các dự án do SIDE Empreendimentos phát triển trên trục bờ biển, với phong cách kiến trúc đương đại và tiện ích thương hiệu, đã thu hút được phân khúc người mua mà trước đây đi thẳng đến Itapema.
Centro (trung tâm) cung cấp giá/m² tốt nhất trong bốn khu — 9.500 đến 12.000 BRL/m² — và là lựa chọn cho ai ưu tiên thu nhập cho thuê hàng năm phục vụ công chúng địa phương: nhân viên Portonave, sân bay, cụm hàng không và thương mại. Cap rate cao hơn, kỳ vọng tăng giá thấp hơn, rủi ro vận hành thấp, mức trống căn lịch sử thấp.
Volta Grande và lân cận hình thành biên giới mở rộng. Đây là nơi đang ra các khu phân lô cao cấp và dự án nhà phố. Ticket trên căn nhỏ hơn so với bờ biển, nhưng với logic tăng giá theo lãnh thổ — mua lô đất vị trí tốt trong vùng mở rộng với Quy hoạch chung chín muồi là một trong những vector cổ điển cho lợi suất trên 15%/năm tại Santa Catarina. Rủi ro: thiếu rõ ràng về pháp lý và hạ tầng còn chưa hoàn chỉnh ở một số đoạn.
Sai lầm của nhà đầu tư mới tại Navegantes (và cách tránh)
Người vào trục Itajaí–Navegantes–BC lần đầu — bao gồm cả nhà đầu tư Việt Nam đang khám phá thị trường Brazil — có xu hướng lặp lại năm sai lầm phổ biến. Thứ nhất là neo quyết định vào dự án mở bán hot nhất tại thời điểm thay vì vào nền tảng của chủ đầu tư. Thứ hai là nhầm lẫn giữa mức tăng danh nghĩa giá/m² với lợi nhuận thực — bỏ qua INCC, IPCA và chi phí vốn chủ sở hữu bị khoá. Thứ ba là không mô hình hoá việc trễ tiến độ: nhà đầu tư dựng dòng tiền với ngày hợp đồng trong kịch bản tốt nhất, khi sự cố xảy ra mới phát hiện rằng dòng tiền cá nhân không kham nổi.
Sai lầm thứ tư là từ bỏ due diligence với chủ đầu tư nhỏ để đổi lấy chiết khấu. Trong chu kỳ Selic cao, chủ đầu tư đưa ra bảng giá hung hăng nhất thường là người khó nhất trong việc huy động vốn — một sự bất đối xứng mà nhà đầu tư phải trả giá đắt nếu chuyện đi sai. Sai lầm thứ năm là lẫn lộn Navegantes với BC: chiều sâu thị trường, thanh khoản thứ cấp và mức ticket thoát ra khác nhau. Cap rate cao hơn bù lại một phần, nhưng chỉ hợp lý nếu tầm nhìn của nhà đầu tư khớp với thời gian bán bình quân của khu vực.
Có sai lầm thứ sáu đáng ghi chú: bỏ qua chiều thuế. Bất động sản mua bởi cá nhân, bán sau 30 ngày và ngoài các ngoại lệ của Điều 39 Luật 11.196/2005, chịu thuế lợi nhuận vốn với thuế suất luỹ tiến 15% đến 22,5%. Cấu trúc holding gia đình có ý nghĩa từ một quy mô nhất định — nhưng đòi hỏi hoạch định, không phải giải pháp phút chót. Người mua nước ngoài, bao gồm nhà đầu tư từ Việt Nam, có thể vay tài chính bất động sản tại Brazil, nhưng có hạn chế: cần CPF (mã số thuế cá nhân Brazil, do Cục Doanh thu Liên bang cấp), tài khoản ngân hàng Brazil, khai báo vốn nước ngoài với Bacen (Ngân hàng Trung ương Brazil), và đủ điều kiện cụ thể từ chủ đầu tư hoặc ngân hàng — một thao tác khả thi, nhưng đòi hỏi sự đồng hành của luật sư có chuyên môn. Về chuyển tiền quốc tế, người mua từ Việt Nam cần thực hiện qua kênh chuyển khoản quốc tế chính thức, với tài liệu chứng minh nguồn gốc vốn cho cả phía Bacen tại Brazil lẫn Ngân hàng Nhà nước Việt Nam, theo các quy định về quản lý ngoại hối hiện hành.
Kết luận: Navegantes 2026 là luận điểm, không phải lời hứa
Đầu tư bất động sản tại Navegantes năm 2026 đáng tiền cho một hồ sơ nhà đầu tư cụ thể: người nhìn trục Itajaí–Navegantes–BC như một đại tỉnh bất động sản duy nhất đang trưởng thành, và sẵn sàng trả tiền cho mức chiết khấu vẫn còn của Navegantes để đổi lấy tầm nhìn dài hơn, due diligence kỹ hơn và sự chấp nhận thanh khoản thấp hơn. Không đáng cho nhà đầu tư cần quay vòng vốn trong 24 tháng, không mô hình hoá INCC và trễ tiến độ vào dòng tiền, hoặc mua sản phẩm mà không đọc bảng cân đối của chủ đầu tư.
Con số quan trọng không phải là giá/m² của dự án mở bán — đó là phần lợi nhuận thực, sau khi trừ INCC, IPCA, chi phí vốn và thuế, còn lại cho nhà đầu tư sau 5 đến 7 năm. Khi phép tính đó được làm trung thực, Navegantes vẫn xuất hiện trong năm 2026 như một trong ít sân chơi tại miền Nam Brazil mà tương quan nền tảng–giá–thanh khoản khép được. Nhưng chu kỳ "mua bất kỳ thứ gì để thắng" đã kết thúc năm 2022. Từ đây trở đi, là chọn lọc.
Để theo dõi các phân tích hàng tuần của cổng thông tin SIDE về thị trường bất động sản dải bờ biển phía bắc Santa Catarina, với việc đọc các con số từ FipeZap, Secovi-SC, ABRAINC (Hiệp hội Chủ đầu tư Bất động sản Brazil) và CBIC (Hiệp hội Công nghiệp Xây dựng Brazil) áp dụng vào nhà đầu tư ticket cao, hãy đăng ký nhận bản tin trên trang chủ cổng thông tin. Miễn phí, được biên tập có chọn lọc, và gửi vào thứ Ba hàng tuần.