¿Vale la pena invertir en Navegantes (SC) en 2026?
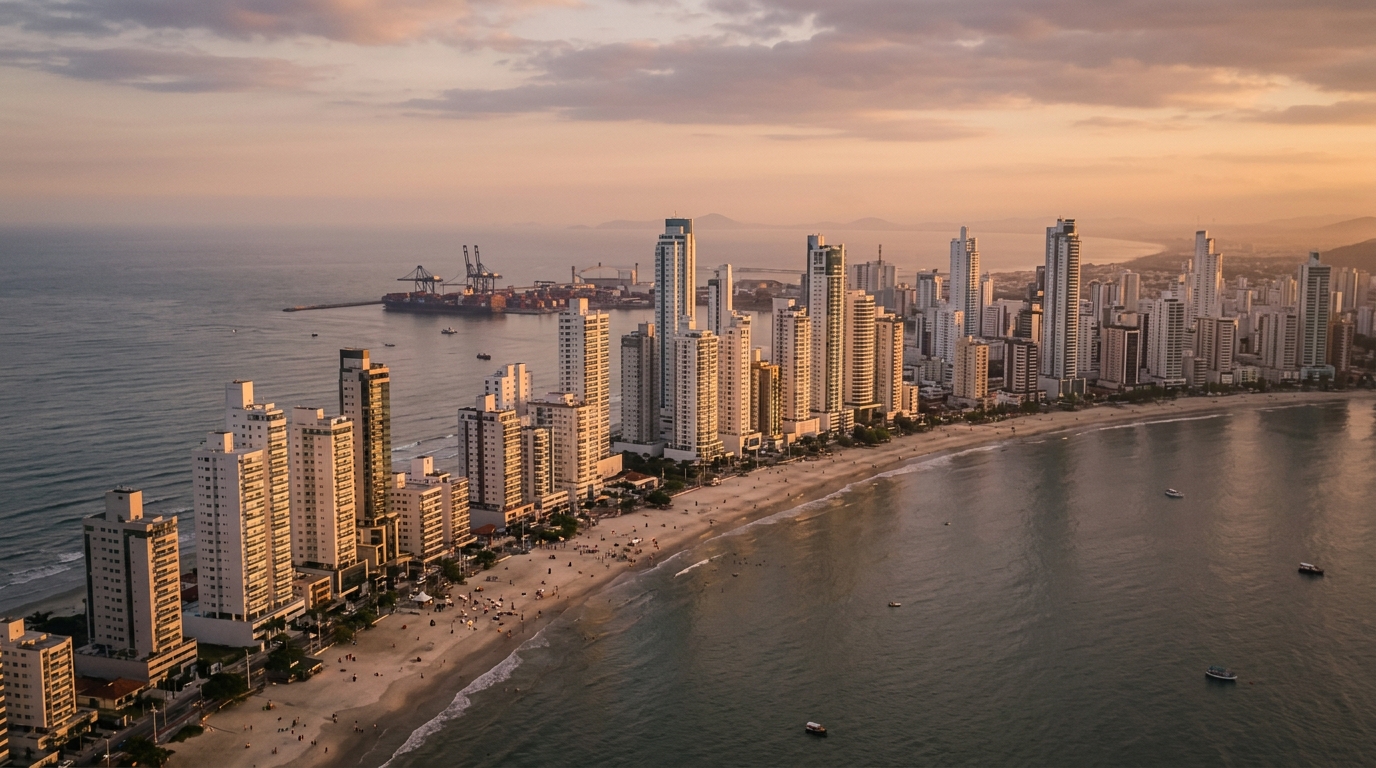
Entre enero de 2024 y el primer trimestre de 2026, el ticket medio del metro cuadrado lanzado en Navegantes pasó de unos R$ 9.800 a la franja de los R$ 13.500 — una subida nominal cercana al 38% en un período en el que la Selic (la tasa básica de interés de Brasil, equivalente funcional al tipo de referencia del banco central) fluctuó entre 10,5% y 13,75%, y el INCC-M (índice nacional de costo de la construcción) acumuló cerca del 14%. Dicho de otra forma: una parte sustancial de esa valorización fue absorbida por el costo de obra y por el costo de oportunidad del dinero. Es en ese contexto, y ya no en el entusiasmo binario del post-pandemia, donde el inversor que pone sobre la mesa entre R$ 800 mil y R$ 3 millones tiene que decidir si Navegantes sigue siendo, en 2026, el mejor uso de capital dentro del litoral norte del estado de Santa Catarina, en el sur de Brasil.
La pregunta importa porque el lector de este análisis muy probablemente ya consideró —o ya compró— en Balneário Camboriú, Itapema o Itajaí. Comparar Navegantes solo con su propio pasado es miopía. La pregunta correcta es otra: en la disputa por el capital marginal de quien invierte en el eje Itajaí–Navegantes–Balneário Camboriú, ¿qué justifica hoy elegir Navegantes en lugar del vecino?
Navegantes en 2026 en cifras: PIB, Portonave, aeropuerto y R$/m²
Navegantes dejó de ser, hace por lo menos una década, la ciudad-dormitorio del otro lado del río Itajaí-Açu. El municipio cerró 2024 con un PIB estimado superior a R$ 5.500 millones y una de las mayores rentas per cápita de Santa Catarina entre ciudades de hasta 100 mil habitantes, impulsada por la logística portuaria, la pesca industrial, el polo aeronáutico y, más recientemente, el turismo de segunda residencia. La demografía sigue robusta: la población creció por encima del 2% anual en la última década, frente a un promedio estatal por debajo del 1%.
Dos activos físicos sostienen esa expansión. El primero es Portonave, terminal portuaria privada que opera por encima de 1,4 millones de TEU al año y que, con el proyecto de ampliación del muelle y dragado del canal, entra en 2026 con capacidad ampliada — empleos directos calificados, flujo permanente de ejecutivos en desplazamiento y demanda fija de alquiler corporativo. El segundo es el Aeropuerto Internacional de Navegantes, hoy el tercero mayor del sur de Brasil en pasajeros pagantes, con obras de ampliación de la terminal y de la pista que deberían destrabar vuelos directos adicionales a partir de 2026-2027. Para quien invierte en inmuebles, esa combinación significa demanda que no depende exclusivamente de la temporada de verano.
Los precios por metro cuadrado cuentan la historia de la convergencia regional. Según las series del FipeZap y los relevamientos del Secovi-SC (sindicato sectorial de la vivienda) para el ciclo 2025, el lanzamiento medio en la orla de Navegantes (Meia Praia/Gravatá) se negocia hoy entre R$ 13.000 y R$ 15.000 por m² de área privativa, con unidades premium frente al mar que alcanzan R$ 18.000. En Itajaí, sobre la Praia Brava, los valores se ubican entre R$ 22.000 y R$ 30.000. Itapema, entre R$ 18.000 y R$ 26.000. Balneário Camboriú, entre R$ 25.000 y R$ 45.000 — con torres icónicas que superan R$ 60.000 en unidades altas. Es decir: Navegantes todavía guarda entre 30% y 50% de descuento frente a sus vecinos directos, y esa diferencia, en un mercado en proceso de maduración, es exactamente donde reside la tesis del inversor.
El indicador que separa promesa de realidad es la VSO (Velocidad sobre Oferta, una métrica que mide qué porcentaje del inventario ofertado se vende cada mes), medida por el Secovi-SC. En el ciclo de doce meses cerrado en el primer trimestre de 2026, la VSO de Navegantes osciló entre 12% y 16% mensuales en lanzamientos bien tasados — un nivel saludable, comparable al de Itapema y por encima del promedio general del litoral norte catarinense. Es el tipo de lectura que indica que el stock continúa siendo absorbido, aunque con menos holgura que en 2022-2023.
Selic, INCC y el costo real del dinero en 2026
Ninguna decisión inmobiliaria sobrevive sin entender el costo del dinero. En junio de 2026, la Selic opera en un nivel elevado para los estándares históricos posteriores a 2017, con el mercado descontando el inicio de un ciclo de recortes a lo largo del segundo semestre. La tasa real ex-ante —la Selic descontada de la expectativa de IPCA (el IPC brasileño) a doce meses— se mantiene por encima del 6% anual. Ese es el suelo de oportunidad contra el cual cualquier renta anual y cualquier valorización tienen que competir.
En el financiamiento vía SBPE (Sistema Brasileño de Ahorro y Préstamo, el principal canal de crédito hipotecario), el inversor encuentra hoy tasas nominales en los bancos privados entre TR + 10,5% y 12% anual, dependiendo del LTV y de la relación con la entidad. La línea "pró-cotista" del FGTS (Fondo de Garantía por Tiempo de Servicio, un fondo público alimentado por aportes obligatorios del empleador), cuando está disponible, baja ese costo a algo cercano a TR + 8,5% a 9,5% — pero exige encuadramiento (inmueble por debajo del tope del SFH, comprador con FGTS activo, finalidad residencial) que muchas veces no aplica a quien compra una segunda o tercera unidad como inversión. Quien opera fuera de esos topes cae en el SFI puro, con tasas más altas y plazos más cortos. Para el ticket de R$ 800 mil a R$ 3 millones en Santa Catarina, es común que el financiamiento quede restringido al SFI o al funding privado del propio desarrollador.
Hay un segundo punto que pocos miran con calma: el índice de ajuste del alquiler residencial. Desde 2022-2023, el mercado migró masivamente del IGP-M —históricamente el "índice del alquiler"— al IPCA, justamente porque el IGP-M, expuesto al tipo de cambio y a precios mayoristas, llegó a producir picos cercanos al 30% que trabaron los reajustes y derivaron en judicialización. En 2026, con IPCA entre 4,5% y 5,5% y el IGP-M ya más contenido, la discusión volvió a acercarse. Pero el inversor que firma contrato nuevo en Navegantes en 2026 todavía tiende a preferir el IPCA, porque encaja con el presupuesto del inquilino y reduce el riesgo de morosidad en la renovación.
El INCC —Índice Nacional de Costo de la Construcción— cerró 2025 por encima del 7% y sigue, en 2026, rondando el 6,5% acumulado en doce meses. Ese es el índice que ajusta el saldo deudor de las cuotas durante la obra, y ahí es donde está la primera trampa para el comprador en preventa: el INCC alto erosiona parte de la promesa de "compro hoy para que se valorice". Si el inmueble se vende a R$ 14.000/m² y el INCC corre al 6,5% anual durante 36 meses, el saldo crece alrededor del 21% solo por ajuste — antes de cualquier interés, antes de cualquier ganancia real.
Preventa, terminado o usado: la matemática del flujo que de verdad importa
El inversor experimentado sabe que el producto correcto depende del horizonte y de la paciencia con la caja. En la preventa (lo que en Brasil se llama "comprar na planta"), el atractivo es el desembolso fraccionado y la posibilidad de revender con sobreprecio antes de la entrega. En Navegantes, en 2026, el patrón de flujo de una unidad de R$ 1,2 millones es más o menos este: 15% a 20% de entrada parcelada en 24 a 36 meses, cuotas mensuales ajustadas por el INCC que totalizan entre 30% y 40%, refuerzos semestrales o anuales que suman entre 10% y 15%, y el saldo de llaves (35% a 45%) que normalmente se financia o se cancela en efectivo en la entrega.
La TIR realista de esa operación —descontando INCC, costo del capital propio inmovilizado en las cuotas y la expectativa de reventa— rara vez supera el 12% a 16% anual en condiciones normales, y eso cuando el activo está bien elegido. Quien trabaja con un escenario de reventa "en el subsuelo" de la obra, antes de la entrega del "habite-se" (la habilitación municipal final), necesita contar con ventana corta y mercado comprador caliente — algo que no se garantiza.
El producto terminado, por otro lado, cambia volatilidad por previsibilidad. Se compra al contado o se financia, genera renta inmediata y la valorización nominal tiende a acompañar más de cerca al IPCA y a la oferta del inventario local. En Navegantes, el cap rate (renta anual neta sobre el valor del inmueble) de unidades estándar fuera de temporada oscila entre 4,5% y 6,5% anual. Para temporada, el cálculo cambia: una unidad bien ubicada en Meia Praia puede generar entre 18 y 25 noches en alta temporada (diciembre a febrero y parte de Semana Santa), con tarifa de R$ 600 a R$ 1.200, y ocupación fuera de ella en torno al 30% al 45%. Neto de plataforma, IPTU (el impuesto municipal urbano equivalente al IBI), expensas, mantenimiento y gestión, el inversor maduro rara vez supera el 7% a 9% anual — bueno, pero no milagroso, y expuesto a una estacionalidad fuerte.
El usado es el mercado más ineficiente de la región, justamente por ser fragmentado. En Navegantes todavía existen bloques de unidades con 10 a 15 años de habitabilidad, en direcciones buenas, vendiéndose por debajo del valor de reposición (el costo de construir el equivalente hoy). Es donde el inversor disciplinado encuentra entrada en direcciones que ya no volverán a lanzarse — pero exige una due diligence pesada de matrícula registral, regularización, reglamento del consorcio de propietarios y fondo de reserva del edificio.
| Modalidad | Desembolso | TIR realista anual | Riesgo principal |
|---|---|---|---|
| Preventa (lanzamiento) | Fraccionado 36-48m, ajustado por INCC | 12% a 16% | Retraso, distrato, INCC elevado |
| Terminado nuevo (alquiler anual) | Contado o financiado SFI/SBPE | 4,5% a 6,5% (cap rate) + valorización | Vacancia, índice de ajuste |
| Terminado nuevo (temporada) | Contado o financiado | 7% a 9% neto | Estacionalidad, costo de gestión |
| Usado (5-15 años) | Contado o financiado | 5% a 8% (cap rate) + valorización | Mantenimiento, reposición, regularización |
Dónde está el riesgo: distrato, retrasos, concentración de VGV y Plan Director
El riesgo más subestimado por quien entra en preventa no es que la valorización quede por debajo de lo esperado — es el distrato (la cancelación unilateral del contrato por parte del comprador). La Ley 13.786/2018, conocida como Ley de los Distratos, ordenó lo que antes era tierra de nadie: retención de hasta el 25% del valor pagado en desarrollos bajo "patrimônio de afetação" (un régimen legal brasileño que separa los activos del proyecto del patrimonio de la desarrolladora, protegiendo al comprador en caso de quiebra), hasta el 50% en casos excepcionales, y devolución en cuota única después del "habite-se" o en hasta 180 días desde el distrato, según el régimen. Para el inversor, eso significa que cambiar de idea en medio de la obra es caro. Y para quien compra a un desarrollador frágil, el riesgo inverso —que sea el desarrollador el que se atrase o quiebre— tampoco tiene solución barata, aunque exista la affectation prevista en ley.
Los retrasos de obra siguen siendo realidad en el litoral norte de Santa Catarina. El ciclo de mano de obra, materiales metálicos e insumos atravesó 2023-2025 con presiones puntuales que empujaron entregas en 90 a 180 días para proyectos que parecían impecables al momento del lanzamiento. En 2026, con el pipeline catarinense todavía abultado por lanzamientos posteriores a 2021, se recomienda asumir, en el modelo financiero, un retraso de al menos 6 meses sobre la fecha contractual. Quien no soporta ese retraso en el flujo de caja no debería comprar en preventa — comprar prontitud de obra es el equivalente a comprar volatilidad que el inversor no puede medir.
"En el litoral norte de SC, el inversor profesional no compra a desarrolladora pequeña que no opere bajo patrimônio de afetação, y no compra producto cuyo VGV represente más del 30% del portafolio activo del desarrollador. Es la regla silenciosa que separa al que duerme tranquilo del que pierde el sueño."
La concentración de VGV (Valor General de Ventas, la suma de los ingresos potenciales de todas las unidades de un proyecto) es la otra variable que separa al amateur del profesional. Si su desarrollador tiene tres torres en lanzamiento simultáneo y la suma del VGV supera R$ 800 millones con poca diversificación en proyectos ya entregados, la fragilidad financiera es estructural — basta un cambio brusco de mercado para que la caja no cierre. Pregunte siempre: cuántas obras entregadas en los últimos 5 años, cuál es la morosidad de la cartera, cuál el LTV promedio de la affectation, cuál el saldo de financiamiento a la producción contratado.
La liquidez es otra historia. Vender un inmueble de R$ 1,5 millones en Balneário Camboriú en ciclo neutro lleva, en promedio, 90 a 150 días por un precio justo. En Navegantes, el mismo ticket exige 150 a 240 días — la profundidad del mercado comprador local es menor, y el inversor de fuera todavía necesita ser convencido de que la dirección vale el ticket. Quien necesita liquidez paga descuento. Esa es una de las razones por las cuales Navegantes todavía no es juego para quien opera con un horizonte inferior a 4 o 5 años.
Sobre el Plan Director (Plano Diretor): la revisión municipal en curso, con discusiones sobre altura máxima edificable, índice de ocupación en la orla y zonificación de la expansión portuaria, es una variable de mediano plazo que puede tanto destrabar valor (autorizando torres más altas en manzanas hoy subutilizadas) como restringirlo (limitando la verticalización en áreas próximas al aeropuerto por cuestiones de cono de aproximación). El inversor que ignora la lectura del Plan Director compra a ciegas.
Barrios que concentran capital: Gravatá, Centro, Meia Praia y Volta Grande
Navegantes no es homogénea. Cuatro barrios concentran prácticamente la totalidad del VGV de lanzamientos de gama alta y media-alta.
Gravatá es hoy el favorito del dinero nuevo. Es el barrio fronterizo con Itajaí, con vista privilegiada del canal y de la Praia Brava al otro lado, infraestructura reciente y el ticket medio más alto del municipio: R$ 14.000 a R$ 18.000/m² en lanzamientos premium. Cap rate más bajo, valorización esperada mayor, perfil de comprador final más calificado. Es también donde el stock de terreno bien ubicado está más escaso, lo que sostiene la tesis de escasez en el mediano plazo.
Meia Praia es la playa urbana clásica de Navegantes, con la mayor densidad de alquiler de temporada del municipio. Ticket de R$ 12.000 a R$ 15.000/m² en lanzamiento, con unidades a pie de arena que rompen esa franja. Es donde mejor funciona la tesis de renta por temporada, pero también donde la competencia con Itapema es más directa por el turista. Emprendimientos como los desarrollados por SIDE Empreendimentos en el eje de la orla, con identidad arquitectónica contemporánea y amenities de marca, han logrado capturar un segmento de comprador que antes iba directamente a Itapema.
Centro ofrece el mejor precio por metro cuadrado entre las cuatro zonas —R$ 9.500 a R$ 12.000/m²— y es la apuesta de quien prioriza renta anual por alquiler para el público local: profesionales de Portonave, del aeropuerto, del polo aeronáutico y del comercio. Cap rate más alto, valorización esperada menor, riesgo operativo bajo, vacancia históricamente corta.
Volta Grande y zonas aledañas conforman la frontera de expansión. Allí están saliendo loteamientos de gama alta y desarrollos horizontales. Ticket por unidad menor que la orla, pero con lógica de valorización territorial — comprar un lote bien ubicado en zona de expansión con Plan Director maduro es uno de los vectores clásicos de retornos superiores al 15% anual en Santa Catarina. Riesgo: indefinición regulatoria e infraestructura todavía incompleta en algunos tramos.
Errores del inversor principiante en Navegantes (y cómo evitarlos)
Quien entra ahora al eje Itajaí–Navegantes–BC por primera vez tiende a repetir cinco errores recurrentes. El primero es anclar la decisión en el lanzamiento más sonado del momento en vez de en el fundamento del desarrollador. El segundo es confundir alza nominal del precio por m² con retorno real — ignorando INCC, IPCA y el costo del capital propio inmovilizado. El tercero es no modelar retraso de obra: el inversor que arma el flujo con la fecha contractual en el mejor escenario descubre, en el momento del imprevisto, que la caja personal no aguanta.
El cuarto error es renunciar a la due diligence en desarrolladores menores a cambio de un descuento. En un ciclo de Selic alta, el desarrollador que ofrece la tabla más agresiva suele ser el que más dificultad tiene para captar dinero — una asimetría que el inversor paga cara si la cosa se tuerce. El quinto error es confundir Navegantes con Balneário Camboriú: la profundidad de mercado, la liquidez secundaria y el ticket de salida son diferentes. El cap rate mayor compensa parte de eso, pero solo tiene sentido si el horizonte del inversor es coherente con el tiempo medio de venta de la plaza.
Hay un sexto error que merece mención aparte: ignorar la dimensión tributaria. Inmueble comprado por persona física y vendido después de 30 días, fuera de las excepciones del artículo 39 de la Ley 11.196/2005, tributa la ganancia de capital a alícuotas progresivas del 15% al 22,5%. Una holding patrimonial tiene sentido a partir de cierto volumen — pero exige planificación, no es solución de último momento. El comprador extranjero, por su parte, sí puede financiar inmueble en Brasil, pero con limitaciones: necesita CPF (la identificación fiscal brasileña para personas físicas, equivalente al NIF o RUT), cuenta en banco brasileño, declaración de capital extranjero ante el Banco Central de Brasil (Bacen) y encuadramiento específico del desarrollador o del banco — operación posible, pero que se hace con asesoría jurídica preparada. Para inversores en Argentina, Chile, Uruguay, Colombia o México que evalúan Brasil por primera vez, vale recordar que el real brasileño tiene su propia volatilidad cambiaria, y que la rentabilidad medida en dólares puede divergir significativamente de la rentabilidad en reales — el inversor disciplinado modela ambos escenarios.
Conclusión: Navegantes en 2026 es tesis, no promesa
Invertir en inmuebles en Navegantes en 2026 vale la pena para un perfil específico de inversor: el que ve el eje Itajaí–Navegantes–Balneário Camboriú como una sola macroprovincia inmobiliaria en maduración y está dispuesto a pagar por el descuento todavía existente de Navegantes a cambio de un horizonte más largo, una due diligence más cuidadosa y tolerancia a una liquidez menor. No vale la pena para el inversor que necesita rotar capital en 24 meses, que no modela INCC ni retraso de obra en el flujo, o que compra producto sin leer el balance del desarrollador.
El número que importa no es el precio por m² del lanzamiento — es cuánto del retorno real, descontado de INCC, IPCA, costo de capital y tributación, le queda al inversor después de 5 a 7 años. Cuando ese cálculo se hace con honestidad, Navegantes todavía aparece, en 2026, como una de las pocas plazas del sur de Brasil donde la relación fundamento-precio-liquidez cierra. Pero el ciclo de "comprar cualquier cosa para ganar" terminó en 2022. De aquí en adelante, es selección.
Para seguir los análisis semanales del portal SIDE Empreendimentos sobre el mercado inmobiliario del litoral norte de Santa Catarina, con lectura de cifras del FipeZap, Secovi-SC, ABRAINC (asociación brasileña de desarrolladoras inmobiliarias) y CBIC (cámara brasileña de la industria de la construcción) aplicadas al inversor de ticket alto, suscríbase al boletín en la home del portal. Es gratuito, está curado y llega los martes.