Tours de luxe front de mer à Praia Brava : 2026
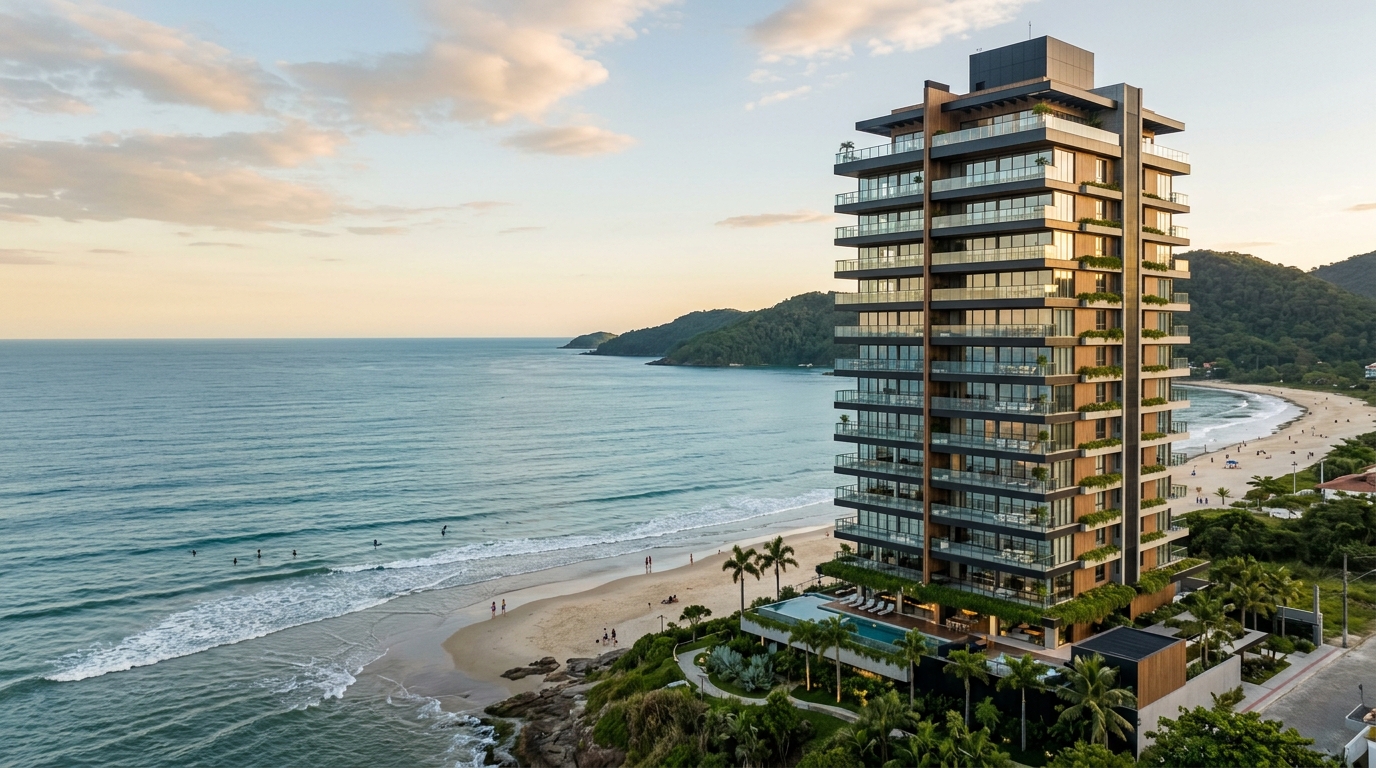
Entre janvier 2020 et décembre 2025, le prix du mètre carré affiché à Praia Brava est passé d'une fourchette moyenne de 11 000 R$ à un intervalle compris entre 24 000 et 32 000 R$, selon les séries combinées du FipeZap (indice de référence des prix immobiliers au Brésil) et du Sinduscon/SC (syndicat de la construction de l'État de Santa Catarina) pour la ville d'Itajaí. Parallèlement, le ticket moyen des nouveaux programmes front de mer du quartier, autrefois centré autour de 2,5 millions de réaux, se concentre désormais entre 5 et 14 millions de R$ — certains penthouses dépassant ponctuellement 25 millions. Pour l'investisseur fortuné, la question n'est plus de savoir s'il faut entrer sur ce marché, mais lequel choisir : dans le même code postal, quel immeuble, à quel stade du cycle, avec quel promoteur, offre le meilleur arbitrage entre valorisation du capital, liquidité sur le marché secondaire et revenus locatifs saisonniers ?
Cette analyse comparative passe en revue sept programmes aujourd'hui associés au sommet de Praia Brava — Bravíssima Private Residence, Sense Praia Brava, Brava Prime, Bay House, Atmosphere Spa Home Club, Tirreno Residenziale et Reserva Figueira — sous l'angle de l'allocataire de capital, et non du résidant. Aucune recommandation d'achat n'est formulée. Il s'agit d'exposer des critères, des chiffres publics et le cadre macroéconomique qui sépare le prix de la valeur intrinsèque, dans un marché ayant déjà traversé deux cycles complets d'INCC (l'indice national du coût de la construction) et de Selic (le taux directeur de la Banque centrale brésilienne) au cours de la dernière décennie. Les immeubles cités le sont à titre d'exemples de marché.
Pourquoi Praia Brava est devenue l'adresse la plus chère du littoral de Santa Catarina
Praia Brava réunit trois éléments rarement combinés sur le littoral brésilien : une plage encadrée par des collines (donc une rareté physique non renouvelable de l'offre de premier rang), un Plan Directeur municipal d'Itajaí qui a historiquement limité la hauteur autorisée sur la première ligne, et un profil d'acheteur composé majoritairement d'entrepreneurs de l'agroalimentaire du Sud et du Centre-Ouest brésilien, de cadres dirigeants de la baie d'Itajaí et de capitaux pauliste à la recherche d'une résidence secondaire générant un revenu locatif. C'est la conjonction de ces trois forces qui distingue Praia Brava des autres littoraux brésiliens en pleine ascension.
Côté offre, le cycle 2023-2026 a apporté une concentration atypique de lancements dans la tranche 5 à 15 millions de R$. Les données consolidées du Secovi/SC (syndicat des promoteurs immobiliers de Santa Catarina) pour la région métropolitaine de l'AMFRI montrent que les programmes affichant un ticket moyen supérieur à 4 millions de R$ ont représenté plus de 35 % du VGV (valeur générale de vente, l'équivalent local du chiffre d'affaires projeté d'un programme) lancé à Itajaí en 2024 — une proportion inédite dans l'historique de la commune. L'ABRAINC (association brésilienne des promoteurs) a classé Itajaí, dans son indicateur immobilier national du second semestre 2025, parmi les trois villes brésiliennes affichant la plus forte croissance de VGV dans le segment haut et très haut de gamme, aux côtés de Balneário Camboriú et de São Paulo.
Côté demande, le profil de l'acquéreur s'est transformé. En 2018, Praia Brava restait majoritairement une adresse de résidence secondaire pour familles de l'intérieur de Santa Catarina et du Rio Grande do Sul. En 2025, l'acheteur médian des unités supérieures à 6 millions de R$ — selon les relevés effectués par les agences locales consultées par le portail, croisés avec les registres des notaires — se répartit ainsi : Santa Catarina (38 %), São Paulo (24 %), Rio Grande do Sul (15 %), Centre-Ouest (12 %) et étranger (11 %, avec une forte présence argentine et portugaise). Ce capital recherche deux choses simultanément : une couverture partielle contre le risque de change brésilien (une partie des fonds entre via le statut d'investisseur non-résident) et un actif défensif face à l'inflation brésilienne de long terme — fonction historiquement assurée par les biens front de mer consolidés.
Le résultat global est un marché qui, en cinq ans, a cessé d'être comparable au littoral nord du Rio Grande do Sul pour rivaliser désormais avec Balneário Camboriú et Jurerê Internacional. La différence est structurelle : Balneário a absorbé un cycle agressif de tours de grande hauteur — certaines dépassant les 200 mètres — tandis que Praia Brava a maintenu, sous l'effet du zonage, une densité bâtie significativement plus faible. Ce contraste de rareté constitue aujourd'hui la principale thèse haussière sur le quartier.
Critères objectifs de comparaison — ce qui sépare le prix de la valeur
Avant le comparatif immeuble par immeuble, il convient d'établir la grille de lecture. Sept variables expliquent l'essentiel de la dispersion des prix au sein d'un même quartier et d'un même segment de très haut de gamme. Ignorer l'une d'elles revient généralement à surpayer du marketing.
Front de mer réel ou vue latérale. Il existe une différence matérielle entre un appartement dont la façade principale donne directement sur l'océan et un appartement avec vue latérale ou diagonale depuis une véranda secondaire. Le premier se négocie en règle générale entre 18 % et 35 % au-dessus du second, dans le même immeuble, et sa liquidité sur le marché secondaire est sans commune mesure. Dans les comparaisons aveugles, l'orientation de façade est le critère numéro un qui échappe à l'acquéreur pressé.
Hauteur sous plafond et nombre d'unités par étage. Dans un produit véritablement premium, la hauteur sous plafond utile se situe à partir de 2,90 mètres dans les pièces de réception et atteint 3,20 mètres sur les terrasses. Plus déterminant encore : le nombre de logements par palier. Les programmes proposant une unité unique par étage — modèle dit private residence, avec ascenseur privatif au palier — opèrent dans un autre registre d'exclusivité perçue, et donc de tarification. Les immeubles à deux ou quatre unités par étage jouent dans une autre catégorie, même à finition équivalente.
Historique du promoteur. Dans un marché où une part substantielle du VGV est vendue sur plans, avec des délais de livraison de 36 à 60 mois, la qualité de la contrepartie compte autant que celle du produit. L'historique de livraisons dans les délais, la qualité du service après-vente et la capacité à tenir la grille tarifaire dans des cycles d'INCC élevé séparent les promoteurs dont les biens captent historiquement une prime sur le marché secondaire de ceux qui subissent une décote à la revente. En 2024, trois promoteurs ont concentré plus de 60 % du VGV du segment à Praia Brava, selon les données croisées des notaires et du Secovi/SC.
Équipements utiles ou équipements de catalogue. Spa, piscine couverte chauffée, salle de massage, beach lounge climatisé et gestion locative professionnelle (le cas échéant) sont autant de variables qui se convertissent effectivement en tarif journalier élevé en haute saison. À l'inverse, les courts polyvalents surdimensionnés, les espaces de jeux pour enfants et les salons de réception pour 300 personnes représentent, dans un produit destiné au couple sans enfant ou à l'investisseur, une charge de copropriété sans contrepartie marginale de revenu.
VGV total et nombre d'unités. Les immeubles boutique dont le VGV se situe entre 80 et 150 millions de R$ tendent à mieux maîtriser leur grille tarifaire et à subir une pression de désistement (distrato) plus faible en fin de cycle. Les produits dépassant 400 millions de R$ de VGV et plusieurs centaines d'unités sont davantage tributaires de la conjoncture macroéconomique et du niveau de la Selic au moment de la remise des clés.
Charges de copropriété mensuelles. Dans la fourchette Praia Brava, les charges premium se situent aujourd'hui entre 2 500 et 6 500 R$ par logement et par mois, selon la structure des équipements et la densité de l'immeuble. Ce chiffre doit impérativement entrer dans le calcul du rendement net — les investisseurs ont tendance à projeter le revenu brut et à négliger la charge fixe.
Conformité urbanistique. Dans une ville qui débat actuellement de la révision de son Plan Directeur, les immeubles disposant déjà d'un permis de construire et d'un certificat de conformité (habite-se) délivrés sous le régime antérieur portent une prime implicite de rareté, en particulier sur la première ligne avec un gabarit difficile à reproduire.
Comparatif des principaux immeubles front de mer en 2026
Le tableau ci-dessous synthétise sept programmes aujourd'hui associés au sommet du marché de Praia Brava. Les chiffres reflètent le ticket d'entrée et la surface moyenne de la typologie la plus offerte — non du penthouse ni du garden, qui se négocient au-dessus de la borne supérieure indiquée. Valeurs arrondies au multiple de 250 000 R$ le plus proche, et fondées sur le croisement des grilles tarifaires des promoteurs, des annonces publiques FipeZap et des transactions enregistrées chez les notaires durant les douze mois clos en mai 2026. Pour les immeubles déjà livrés, le ticket reflète le marché secondaire ; pour ceux en construction, il s'agit du prix de grille.
| Programme | Surface moyenne | Ticket (R$) | Livraison | Statut | Promoteur |
|---|---|---|---|---|---|
| Bravíssima Private Residence | 340 m² | 9,5 M – 14 M | 2026 | Chantier avancé | FG Empreendimentos |
| Sense Praia Brava | 240 m² | 5,8 M – 8,2 M | 2025 | Livré | Procave |
| Brava Prime | 210 m² | 4,5 M – 6,5 M | 2024 | Livré | Embraed |
| Bay House | 275 m² | 6,2 M – 9,0 M | 2027 | Sur plans | FG Empreendimentos |
| Atmosphere Spa Home Club | 185 m² | 3,8 M – 5,2 M | 2023 | Livré | Procave |
| Tirreno Residenziale | 260 m² | 5,5 M – 7,8 M | 2026 | Pré-livraison | FG Empreendimentos |
| Reserva Figueira | 320 m² | 8,0 M – 11,5 M | 2027 | Sur plans | Embraed |
Le Bravíssima Private Residence incarne l'archétype du modèle une-unité-par-étage poussé à son aboutissement à Praia Brava : surfaces privatives dépassant 300 m² et façade frontale réelle sur l'océan. Le ticket projeté pour 2026 intègre déjà trois réajustements annuels de la grille indexés sur l'INCC, ainsi que la rareté de produits comparables dans l'environnement immédiat.
Le Sense Praia Brava, signé Procave, joue dans un autre registre : immeuble livré en 2025, unités de 240 m² en moyenne avec typologies de trois ou quatre suites et structure spa. Son ticket valorise l'avantage du « bien fini » — il échappe à l'INCC résiduel et élimine le risque de retard. Historiquement, sur le marché brésilien du très haut de gamme, cette prime du livré sur le sur-plans équivalent oscille entre 8 % et 15 %.
Brava Prime et Atmosphere Spa Home Club représentent le plancher du segment premium : tous deux livrés, avec des tickets permettant encore une entrée à Praia Brava en dessous de 5 millions de R$ pour certaines typologies internes. Pour l'investisseur orienté rendement locatif brut, ce sont traditionnellement les produits offrant le meilleur rapport revenu/capital investi — précisément parce que le ticket d'entrée y est plus faible.
Bay House et Reserva Figueira, à l'extrémité « sur plans » du spectre, portent la thèse classique de l'achat anticipé avec marque forte : décote initiale par rapport au produit fini comparable, mais exposition totale à l'INCC et au risque d'exécution. Dans les cycles d'INCC modéré — inférieur à 6 % par an — le gain historique d'un achat sur plans auprès d'un promoteur premium à Praia Brava s'est établi entre 25 % et 45 % jusqu'à la remise des clés. Dans les cycles d'INCC supérieur à 10 %, cette plus-value se compresse mécaniquement.
Le Tirreno Residenziale, en pré-livraison prévue pour 2026, capture le meilleur des deux mondes lorsque le calendrier est tenu : la décote du sur-plans à l'entrée, avec l'essentiel de l'exposition INCC déjà encaissée, et un horizon court jusqu'à la prise de possession — précisément l'étape du cycle où l'actif s'apprécie historiquement le plus vite, par anticipation du marché secondaire.
Le calcul de l'investisseur — rendement, valorisation et coût invisible
Le rendement total d'un actif front de mer à Praia Brava se décompose en trois sources qu'il faut traiter séparément : la valorisation nominale du capital, le revenu locatif saisonnier et la protection inflationniste. Les fondre dans un seul chiffre de « rentabilité annuelle » est l'erreur la plus fréquente chez les acheteurs marginaux.
Sur le plan de la valorisation, le quinquennat 2020-2025 a livré des gains nominaux compris entre 95 % et 160 % sur les positions front de mer consolidées, avec un net avantage pour les immeubles à une unité par étage situés en première ligne. Cette performance s'apprécie toutefois face à un IPCA (indice officiel d'inflation brésilien) cumulé d'environ 38 % sur la même période. Le gain réel s'établit donc entre 41 % et 88 % — robuste, mais loin des récits de « doublement en dollars » qui circulaient en 2022 et 2023. En dollars, après prise en compte de la dépréciation du réal et du cycle Selic, le gain réel pour l'étranger a été plus modeste : entre 18 % et 45 %, selon des calculs croisés avec la parité moyenne annuelle. Pour un investisseur en euros, l'arbitrage est sensiblement le même, le couple EUR/BRL ayant suivi de près le couple USD/BRL sur la période.
Sur le plan du revenu locatif, Praia Brava est soumise à une saisonnalité marquée. Les études de marché indiquent des taux d'occupation supérieurs à 85 % en décembre, janvier et février (été austral), avec des nuitées comprises entre 2 200 et 6 500 R$ selon la typologie. Hors haute saison, le taux d'occupation chute entre 22 % et 38 % et les tarifs s'ajustent dans la fourchette 900 à 2 200 R$. En projection sur l'année calendaire, le rendement brut typique se situe entre 5,5 % et 8 % de la valeur du bien — avant commission de gestion (15 % à 25 %), IPTU (l'impôt foncier brésilien, variable selon la surface), charges (2 500 à 6 500 R$ par mois) et usure du mobilier. Le rendement net réaliste converge vers 3,2 % à 4,8 % annuels sur des actifs premium correctement gérés.
« Lorsqu'on compare un bien front de mer premium à un Tesouro IPCA+ (l'obligation indexée sur l'inflation du Trésor brésilien) ou à un fonds immobilier coté, on ne compare pas seulement un rendement à un autre. On confronte un actif porteur d'une prime de rareté géographique, d'une utilité personnelle incorporée et d'une couverture cambiaire partielle, à un actif financier liquide. Ce sont des fonctions différentes dans un portefeuille — et elles doivent être dimensionnées comme telles. »
La liquidité du marché secondaire au-dessus de 5 millions de R$ est le sujet le moins discuté et pourtant le plus déterminant. À Itajaí, le délai moyen de vente d'un bien dans cette fourchette en 2025 s'est établi entre 9 et 18 mois pour les immeubles dotés d'une façade et d'un promoteur consacrés — bien en deçà des 24 à 36 mois observés sur des produits comparables d'autres littoraux brésiliens. Au-delà de 10 millions de R$, le délai double. Au-delà de 20 millions de R$, l'actif bascule sur un marché de gré à gré restreint, avec des transactions négociées individuellement et des décotes typiques de 8 % à 15 % par rapport au prix initialement affiché.
L'effet INCC sur l'acheteur sur plans mérite une attention particulière en 2026. Cet indice a accumulé 11,9 % en 2021, 8,9 % en 2022, 3,2 % en 2023, 4,8 % en 2024, et tourne aux alentours de 5,5 % à 6,5 % en rythme annualisé sur le premier semestre 2026, selon la FGV (Fondation Getúlio Vargas, équivalent brésilien d'un institut universitaire de recherche économique). Sur un contrat type de quatre ans, cela représente un surcoût cumulé compris entre 18 % et 28 % sur le prix initial de grille — un chiffre qu'il faut impérativement intégrer dans la projection de rendement de quiconque achète aujourd'hui sur plans une livraison prévue en 2029 ou 2030.
Risques spécifiques — ce qui peut faire dérailler la thèse
Quatre risques sont propres au segment Praia Brava premium et méritent un dimensionnement explicite avant la signature.
Le désistement (distrato). La loi sur le désistement (loi fédérale 13.786/2018) a plafonné la rétention par le promoteur à 25 % ou 50 % du montant versé, selon le régime contractuel. En cycles de Selic élevée et de VGV plus risqué, certains programmes ont enregistré des taux de désistement supérieurs à 18 % — bien au-dessus de la moyenne historique de 6 % à 9 % pour le segment haut de gamme. Un désistement massif fragilise la trésorerie du promoteur, retarde le chantier et peut forcer une révision tarifaire à la baisse, au détriment des acquéreurs entrés tôt.
Le retard. Selon le relevé du Sinduscon/SC pour 2024, la délivrance du habite-se à Itajaí a accusé un retard moyen de 4,8 mois par rapport au calendrier contractuel. Pour les immeubles dépassant 30 étages, la moyenne grimpe à 7,2 mois. Le contrat type tolère 180 jours de retard ; au-delà, une pénalité est due, mais son exécution implique une procédure judiciaire, ce qui en limite la portée pratique pour l'investisseur étranger peu familier du système judiciaire brésilien.
Suroffre au-dessus de 8 millions de R$. La tranche 8 à 15 millions à Praia Brava a accueilli, entre 2023 et 2025, des lancements totalisant plus de 2,1 milliards de R$ de VGV, selon les données publiques du Secovi/SC. L'absorption de ce stock dépend du maintien du flux migratoire de capitaux issus de São Paulo et de l'agroalimentaire — flux sensibles aux taux réels internes et au taux de change. Un scénario de Selic supérieure à 14 % par an pendant plus de douze mois consécutifs pèserait de façon disproportionnée sur ce segment.
Révision du Plan Directeur. La mairie d'Itajaí débat depuis 2023 d'une révision du Plan Directeur, portant notamment sur la hauteur autorisée, les retraits et les coefficients d'occupation des sols de la première ligne. Toute mesure assouplissant le gabarit de la première ligne réduirait, à la marge, la rareté relative des immeubles déjà construits sous un régime plus restrictif. Toute mesure resserrant les contraintes consoliderait au contraire la prime des actifs existants. Le risque est symétrique, mais le marché ne tend à valoriser que le scénario favorable — d'où l'importance de suivre la procédure sur le portail officiel de la mairie et les avis du Conseil municipal du développement.
Subsiste enfin le risque réglementaire sur l'IPTU. Le barème de valeurs vénales d'Itajaí a été réévalué en 2024, et un nouveau cycle de révision est prévu en 2027. Dans les immeubles premium, l'IPTU annuel s'établit aujourd'hui entre 18 000 et 65 000 R$ — un montant non négligeable dans le compte d'exploitation de l'investisseur qui conserve le bien vacant hors saison.
Comparaison avec Balneário Camboriú et Jurerê : la différence Praia Brava
Pour situer Praia Brava comme classe d'actifs, il faut la comparer latéralement. Balneário Camboriú opère, sur sa plage centrale, avec un mètre carré moyen entre 22 000 et 38 000 R$ en 2025 selon FipeZap, et un ticket moyen des lancements supérieur à 4,5 millions de R$. La différence structurelle est l'échelle : Balneário a absorbé plus de 12 milliards de R$ de VGV lancé entre 2020 et 2025 et autorise des hauteurs dépassant 200 mètres sur certains lots. La rareté y est moindre ; la liquidité, supérieure ; la prime d'exclusivité, plus faible.
Jurerê Internacional, à Florianópolis, joue dans un autre registre : prédominance de maisons et de petits immeubles, ticket moyen plus élevé (souvent supérieur à 12 millions de R$ pour une maison front de mer), liquidité plus faible et profil d'acquéreur plus mature. Pour l'investisseur visant un ticket de 5 à 10 millions de R$ en appartement front de mer, Praia Brava offre un compromis : une rareté proche de Jurerê, une liquidité encore significativement supérieure, et un horizon de valorisation encore en courbe ascendante — Jurerê ayant déjà consolidé une grande partie du gain historique que Praia Brava est en train d'absorber.
Sur le reste du littoral nord de Santa Catarina, hors du triangle Brava-Balneário-Jurerê, les lancements premium à Bombinhas, Porto Belo et Itapema sont en pleine ascension, mais opèrent en 2026 avec un mètre carré moyen de 35 % à 55 % inférieur à celui de Praia Brava, et un profil d'acheteur plus sensible aux taux d'intérêt. Ce sont des marchés à un stade antérieur du cycle — attractifs pour l'entrée à moindre coût, en contrepartie d'un risque d'exécution plus élevé et d'un environnement bâti moins consolidé.
Check-list décisionnelle finale
En synthèse des critères et de la lecture macroéconomique, sept questions doivent recevoir une réponse avant la signature de toute réservation dans un immeuble premium à Praia Brava. Quiconque répond « non » ou « je ne sais pas » à trois questions ou plus paie probablement le marketing, et non l'actif.
1. La façade principale du logement visé est-elle réellement front de mer ou latérale ? À quel étage, et sous quel angle exact d'orientation ?
2. Combien d'unités par étage ? Existe-t-il un ascenseur privatif desservant le palier ? La hauteur sous plafond utile dépasse-t-elle 2,90 mètres ?
3. Le promoteur affiche-t-il au moins trois livraisons dans le segment premium de Santa Catarina au cours des sept dernières années, avec habite-se délivré et service après-vente fonctionnel ?
4. Le VGV total du programme est-il cohérent avec la capacité d'absorption du segment — entre 80 et 250 millions de R$ pour un produit boutique premium ? Au-delà, quel est le rythme de commercialisation actuel ?
5. Quelles sont les charges mensuelles projetées par logement ? Ce montant a-t-il été intégré au calcul du rendement net ?
6. Sur plans : quel est le solde restant à indexer sur l'INCC, et quel est le calendrier physico-financier ? Sur le livré : quel est l'historique du délai moyen de vente sur le marché secondaire du même immeuble ?
7. Le contrat comporte-t-il une clause expresse sur la révision du Plan Directeur en cours de chantier ? Sous quel régime urbanistique le permis de construire a-t-il été délivré ?
Conclusion
Praia Brava, en 2026, n'est plus un pari spéculatif. C'est une adresse consolidée, avec une prime de rareté géographique explicite, un acquéreur structurellement diversifié et une palette de produits couvrant des tickets de 3,8 à 14 millions de R$ dans un même quartier, à des stades différents du cycle. Pour l'investisseur fortuné, la décision n'est plus entre Praia Brava et un autre littoral — elle s'est déplacée vers l'arbitrage entre sur plans et livré, entre boutique et grande échelle, entre façade frontale et latérale, entre promoteur consacré et nouvel entrant. Bravíssima, Sense, Brava Prime, Bay House, Atmosphere, Tirreno et Reserva Figueira sont des exemples de marché légitimes de chacun de ces segments — non des recommandations.
L'angle qui échappe le plus souvent aux conversations de comptoir est celui qui pèse le plus : le rendement net réaliste, après charges, IPTU, gestion et usure, dépasse rarement 4,8 % par an sur des actifs premium. Le rendement véritable provient de la combinaison entre la valorisation réelle (historiquement robuste sur des cycles de 5 à 10 ans), la protection contre l'inflation brésilienne de long terme et l'usage personnel — variables qui doivent être dimensionnées comme des fonctions complémentaires, et non substituables, du reste du portefeuille. Pour suivre une analyse hebdomadaire du marché immobilier du littoral de Santa Catarina et du très haut de gamme à Itajaí, vous pouvez vous abonner à la curation éditoriale du portail SIDE Empreendimentos. Les chiffres, les cycles et le Plan Directeur restent en mouvement — la décision éclairée demeure, elle, le seul actif structurellement rare.