Edifici di lusso fronte mare a Praia Brava: 2026
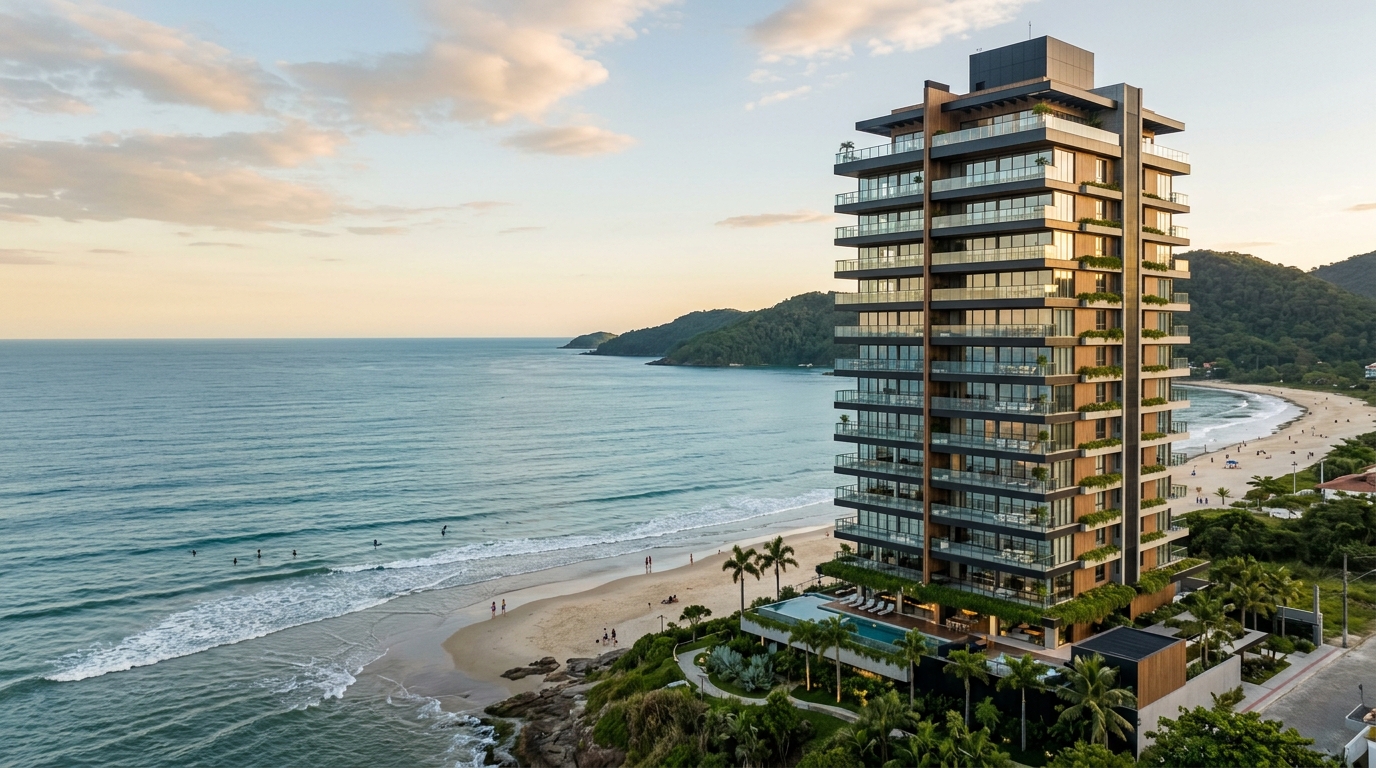
Tra gennaio 2020 e dicembre 2025, il prezzo al metro quadro pubblicato a Praia Brava è passato da una media di circa 11.000 reais a una forbice compresa fra 24.000 e 32.000 reais, secondo le serie storiche combinate di FipeZap (il principale indice immobiliare brasiliano) e del Sinduscon/SC (il sindacato delle costruzioni dello Stato di Santa Catarina) per la città di Itajaí. Parallelamente, il prezzo medio dei nuovi lanci fronte mare del quartiere ha smesso di gravitare attorno ai 2,5 milioni di reais ed è ora concentrato fra 5 e 14 milioni — in alcuni casi puntuali, gli attici superano i 25 milioni. Per l'investitore italiano con elevato patrimonio che valuta un secondo immobile in Brasile, la domanda non è più se entrare, ma quale edificio, in quale fase del ciclo costruttivo e con quale costruttore offra il miglior rapporto fra rivalutazione del capitale, liquidità sul mercato secondario e rendita stagionale.
Questo confronto analizza sette progetti oggi associati al vertice del mercato di Praia Brava — Bravíssima Private Residence, Sense Praia Brava, Brava Prime, Bay House, Atmosphere Spa Home Club, Tirreno Residenziale e Reserva Figueira — dall'ottica di chi alloca capitale, non di chi cerca solo una residenza. Non si tratta di un consiglio d'acquisto. Si tratta di criteri, numeri pubblici e di quella cornice macroeconomica che separa il prezzo dal valore in un mercato che, nell'ultimo decennio, ha già attraversato due cicli completi di INCC (l'indice brasiliano del costo di costruzione) e di Selic (il tasso d'interesse base fissato dalla Banca Centrale del Brasile). I progetti citati sono esempi di mercato, non suggerimenti d'investimento.
Perché Praia Brava è diventato l'indirizzo più caro della costa di Santa Catarina
Praia Brava combina tre elementi che raramente convivono sul litorale brasiliano: una striscia di sabbia chiusa da promontori (scarsità fisica non riproducibile), un Piano Regolatore (Plano Diretor) di Itajaí che storicamente ha limitato l'altezza degli edifici sulla prima fila e un profilo di acquirenti composto in prevalenza da imprenditori dell'agribusiness del Sud e del Centro-Ovest brasiliano, dirigenti del polo logistico-portuale del bacino di Itajaí e capitale paulista in cerca di seconda casa con potenziale di reddito. È la convergenza di queste tre forze a distinguere Praia Brava dalle altre coste brasiliane in fase di apprezzamento.
Sul fronte dell'offerta, il ciclo 2023-2026 ha registrato un'inedita concentrazione di lanci nella fascia fra 5 e 15 milioni di reais. I dati consolidati del Secovi/SC (l'associazione delle imprese immobiliari di Santa Catarina) per la regione dell'AMFRI mostrano che i progetti con prezzo medio superiore a 4 milioni di reais hanno rappresentato oltre il 35% del VGV (Valore Generale di Vendita, ossia il valore totale lanciato sul mercato) di Itajaí nel 2024 — una proporzione senza precedenti nella serie storica del comune. ABRAINC, l'associazione brasiliana degli sviluppatori immobiliari, nel suo Indicatore Immobiliare Nazionale del secondo semestre 2025 ha classificato Itajaí fra le tre città brasiliane con la maggiore crescita di VGV nel segmento alto e altissimo, accanto a Balneário Camboriú e alla città di San Paolo.
Sul lato della domanda, il profilo è cambiato. Nel 2018, Praia Brava era ancora un indirizzo di seconda casa per famiglie dell'entroterra di Santa Catarina e del Rio Grande do Sul. Nel 2025, l'acquirente medio di unità sopra i 6 milioni di reais — secondo un rilevamento delle agenzie locali consultate dal portale, incrociato con i registri immobiliari pubblici — si distribuisce fra Santa Catarina (38%), San Paolo (24%), Rio Grande do Sul (15%), Centro-Ovest (12%) ed estero (11%, con forte presenza argentina, portoghese e crescente quota italiana). Questo capitale cerca due cose contemporaneamente: una copertura valutaria parziale (parte del denaro entra attraverso il regime di investitore non residente) e un asset difensivo contro l'inflazione brasiliana di lungo periodo — funzione storicamente svolta dagli immobili fronte mare consolidati.
Il risultato aggregato è un mercato che, in cinque anni, ha smesso di essere paragonabile alle coste del nord del Rio Grande do Sul ed è entrato in concorrenza diretta con Balneário Camboriú e Jurerê Internacional. La differenza è strutturale: Balneário ha assorbito un ciclo aggressivo di altezze elevate — con torri oltre i 200 metri — mentre Praia Brava ha mantenuto, per effetto della zonizzazione, una densità nettamente inferiore. Questo contrasto di scarsità è oggi la principale tesi rialzista del quartiere.
Criteri oggettivi di confronto: cosa separa il prezzo dal valore
Prima del confronto edificio per edificio, vale la pena fissare il metro. Sette variabili spiegano quasi tutta la dispersione di prezzo nello stesso quartiere e nello stesso segmento di altissima fascia. Chi ne ignora anche solo una rischia di pagare cara la sola comunicazione di marketing.
Fronte mare reale o vista laterale. Esiste una differenza materiale fra un appartamento con facciata principale rivolta all'oceano e uno con vista laterale o diagonale da terrazza secondaria. La prima posizione viene normalmente trattata fra il 18% e il 35% sopra la seconda, all'interno dello stesso edificio, e la liquidità sul secondario è incomparabilmente più alta. Nei confronti alla cieca, l'orientamento della facciata è la prima voce che sfugge all'acquirente frettoloso.
Altezza interna e unità per piano. Nei prodotti veramente premium, l'altezza utile parte da 2,90 metri nelle zone living e raggiunge i 3,20 metri sulle terrazze. Ancora più decisivo: il numero di unità per piano. I progetti con un'unica unità per pavimento — modello private residence — operano su un altro livello di esclusività percepita e quindi di prezzo. Gli edifici con due o quattro unità per piano competono su uno scaffale diverso, anche con finiture simili.
Storia del costruttore. In un mercato dove una parte rilevante del VGV è venduta sulla carta, con tempi di consegna di 36-60 mesi, la controparte conta tanto quanto il prodotto. Il track record di consegne nei tempi, la qualità dell'assistenza post-cantiere e la capacità di mantenere il listino in cicli di INCC elevato separano i costruttori che storicamente costruiscono premio sul secondario da quelli che subiscono sconti al momento della rivendita. Nel 2024, tre costruttori hanno concentrato oltre il 60% del VGV del segmento alto a Praia Brava, secondo i dati incrociati dei registri pubblici e del Secovi/SC.
Servizi utili o servizi da brochure. Spa, piscina coperta riscaldata, sala massaggi, beach lounge climatizzata e gestione professionale delle locazioni brevi (quando prevista) sono variabili che si convertono effettivamente in tariffa di alta stagione. Campi polivalenti sovradimensionati, ludoteche e saloni feste da 300 persone, in prodotti pensati per la coppia senza figli o per l'investitore, sono costi condominiali senza ritorno marginale.
VGV totale e numero di unità. Gli edifici boutique con VGV fra 80 e 150 milioni di reais tendono a operare con maggiore controllo del listino e minore pressione di distrato (la risoluzione contrattuale unilaterale brasiliana, descritta più avanti) a fine ciclo. I prodotti con VGV oltre i 400 milioni e centinaia di unità dipendono di più dall'umore macro e dal livello della Selic al momento della consegna delle chiavi.
Condominio mensile. Nella fascia di Praia Brava, i condomini premium sono oggi compresi fra 2.500 e 6.500 reais per unità al mese, a seconda della struttura ricreativa e del numero di unità per piano. Questo numero deve entrare nel calcolo del rendimento netto — gli investitori tendono a proiettare il ricavo lordo dimenticando la spesa fissa.
Conformità urbanistica. In una città che discute la revisione del Piano Regolatore, gli edifici con permesso edilizio e abitabilità (habite-se) consolidati sotto la normativa precedente portano un premio implicito di scarsità, specialmente in prima fila con altezze difficilmente replicabili in futuro.
Confronto dei principali edifici fronte mare nel 2026
La tabella seguente consolida i sette progetti oggi associati al vertice del mercato di Praia Brava. I numeri riflettono il prezzo d'ingresso e la metratura media della tipologia più offerta — non gli attici né i piani giardino, che trattano sopra la banda superiore indicata. Valori arrotondati ai multipli di 250.000 reais più vicini e basati su un incrocio fra listini dei costruttori, annunci pubblici su FipeZap e atti registrati negli uffici immobiliari nei dodici mesi chiusi a maggio 2026. Gli edifici già consegnati hanno il prezzo del mercato secondario; quelli in cantiere hanno il prezzo di listino. Per riferimento, il cambio reale/euro a maggio 2026 oscillava attorno a 5,8-6,2 — divisione approssimativa per la conversione mentale, non per la decisione d'acquisto.
| Progetto | m² medi | Prezzo (R$) | Consegna | Stato | Costruttore |
|---|---|---|---|---|---|
| Bravíssima Private Residence | 340 m² | 9,5 mln – 14 mln | 2026 | Cantiere avanzato | FG Empreendimentos |
| Sense Praia Brava | 240 m² | 5,8 mln – 8,2 mln | 2025 | Consegnato | Procave |
| Brava Prime | 210 m² | 4,5 mln – 6,5 mln | 2024 | Consegnato | Embraed |
| Bay House | 275 m² | 6,2 mln – 9,0 mln | 2027 | Sulla carta | FG Empreendimentos |
| Atmosphere Spa Home Club | 185 m² | 3,8 mln – 5,2 mln | 2023 | Consegnato | Procave |
| Tirreno Residenziale | 260 m² | 5,5 mln – 7,8 mln | 2026 | Pre-consegna | FG Empreendimentos |
| Reserva Figueira | 320 m² | 8,0 mln – 11,5 mln | 2027 | Sulla carta | Embraed |
Il Bravíssima Private Residence è l'esempio archetipico del modello una-unità-per-piano portato al limite a Praia Brava, con aree private che superano i 300 m² e facciata fronte mare reale. Il prezzo proiettato nel 2026 riflette già tre aggiornamenti annuali di listino indicizzati all'INCC e, allo stesso tempo, la scarsità di prodotto comparabile nei dintorni.
Il Sense Praia Brava, di Procave, opera su un altro segmento: edificio consegnato nel 2025, con unità di 240 m² medi in tipologie di tre e quattro suite e struttura di spa, occupa un livello di prezzo che tende a prezzare il vantaggio del "pronto consegna" — sfugge all'INCC residuo e azzera il rischio di ritardo. Storicamente, nel mercato brasiliano altissimo, questo premio si attesta fra l'8% e il 15% sull'equivalente in costruzione.
Brava Prime e Atmosphere Spa Home Club rappresentano il livello più accessibile del segmento premium: entrambi già consegnati, con prezzi che ancora permettono di entrare a Praia Brava sotto i 5 milioni di reais in alcune tipologie interne. Per l'investitore concentrato sulla rendita stagionale lorda, sono tradizionalmente i prodotti col miglior rapporto ricavo/investimento — proprio perché il prezzo d'ingresso è inferiore.
Bay House e Reserva Figueira, all'estremo della carta, portano la tesi classica dell'immobile-sulla-carta-con-marca-forte: sconto iniziale rispetto al pronto consegna comparabile, ma esposizione integrale all'INCC e al rischio di esecuzione. In cicli di INCC moderato — sotto il 6% annuo — il guadagno storico di comprare sulla carta da costruttore premium a Praia Brava si è collocato fra il 25% e il 45% fino alla consegna. In cicli con INCC sopra il 10%, questo guadagno si è compresso.
Tirreno Residenziale, in pre-consegna prevista per il 2026, cattura il meglio dei due mondi quando il cronoprogramma viene rispettato: lo sconto della carta all'ingresso, con la maggior parte dell'esposizione all'INCC già pagata, e un orizzonte breve fino alla disponibilità — precisamente la fase del ciclo in cui storicamente l'asset si apprezza più velocemente per anticipazione del mercato secondario.
Il conto dell'investitore: rendimento, rivalutazione e il costo invisibile
Il rendimento di un asset fronte mare a Praia Brava si compone di tre fonti che vanno trattate separatamente: rivalutazione nominale del capitale, rendita stagionale e protezione inflazionistica. Mescolare le tre in un unico numero di "rendimento annuo" è l'errore più comune fra acquirenti marginali.
Sul fronte della rivalutazione, il quinquennio 2020-2025 ha consegnato guadagni nominali fra il 95% e il 160% nelle posizioni fronte mare consolidate, con largo vantaggio per gli edifici con un'unità per piano e in prima fila. Questa performance, tuttavia, va confrontata con un IPCA cumulato (l'inflazione ufficiale brasiliana) di circa il 38% nello stesso periodo. Il guadagno reale si è quindi attestato fra il 41% e l'88% — robusto, ma ben lontano dai racconti di "raddoppio in dollari" circolati nel 2022 e 2023. In euro o dollari, considerando la svalutazione del real e il ciclo della Selic, il guadagno reale per lo straniero è stato più contenuto: fra il 18% e il 45% secondo calcoli incrociati con la parità media annuale. Per l'investitore italiano, la copertura valutaria deve essere modellata esplicitamente — l'asset paga in reais e si rivaluta in reais.
Sulla rendita stagionale, Praia Brava opera con una stagionalità marcata. Gli studi di mercato indicano tassi di occupazione superiori all'85% nei mesi di dicembre, gennaio e febbraio (estate australe), con tariffe giornaliere fra 2.200 e 6.500 reais a seconda della tipologia. Fuori alta stagione, l'occupazione scende fra il 22% e il 38% e le tariffe si assestano fra 900 e 2.200 reais. Proiettando l'anno solare, il rendimento lordo tipico si colloca fra il 5,5% e l'8% sul valore dell'immobile — prima delle commissioni di gestione (15%-25%), dell'IPTU (l'imposta brasiliana sugli immobili, variabile in base alla metratura), del condominio (2.500-6.500 reais/mese) e del logorio dell'arredo. Il rendimento netto realistico converge verso una fascia del 3,2%-4,8% annuo su asset premium ben gestiti.
"Quando si confronta un immobile fronte mare premium con un titolo di Stato indicizzato all'inflazione o con un fondo immobiliare quotato, non si sta confrontando solo rendimento contro rendimento. Si paragona un asset con premio di scarsità geografica, uso personale incorporato e copertura valutaria parziale a un asset finanziario liquido. Sono funzioni diverse nel portafoglio — e vanno dimensionate come tali."
La liquidità del mercato secondario sopra i 5 milioni di reais è il tema meno discusso e il più determinante. A Itajaí, il tempo medio di vendita degli immobili in questa fascia nel 2025 si è collocato fra i 9 e i 18 mesi per edifici con facciata e costruttore consolidati — ben sotto i 24-36 mesi osservati su prodotti comparabili in altre coste del Brasile. Sopra i 10 milioni, il tempo di vendita raddoppia. Sopra i 20 milioni, l'asset passa a operare in un mercato over-the-counter ristretto, con trattative individuali e sconti tipici fra l'8% e il 15% rispetto al listino iniziale richiesto.
L'effetto INCC su chi compra sulla carta merita un'attenzione particolare nel 2026. L'indice ha accumulato l'11,9% nel 2021, l'8,9% nel 2022, il 3,2% nel 2023, il 4,8% nel 2024 e ha viaggiato intorno al 5,5%-6,5% su base annualizzata nel primo semestre del 2026, secondo la FGV (Fondazione Getulio Vargas, l'ente che pubblica gli indici). In contratti tipici di quattro anni, ciò comporta un adeguamento cumulato fra il 18% e il 28% sul valore di listino iniziale — un numero che va incorporato nella proiezione di rendimento di chi compra oggi sulla carta con chiavi nel 2029 o 2030.
Rischi specifici: cosa può rompere la tesi
Quattro rischi sono caratteristici del segmento Brava premium e meritano un dimensionamento esplicito prima della firma.
Distrato. La Legge sul Distrato (Legge 13.786/2018) ha limitato la trattenuta al 25% o al 50% dell'importo versato, a seconda del regime contrattuale. In cicli di Selic alta e VGV più rischioso, alcuni progetti hanno registrato tassi di distrato (risoluzione contrattuale per recesso dell'acquirente) superiori al 18% — ben sopra la media storica del 6%-9% per il segmento alto. Distrati in massa fanno pressione sulla cassa del costruttore, ritardano i cantieri e possono forzare revisioni di listino al ribasso, danneggiando l'investitore che ha comprato all'inizio del ciclo.
Ritardo. L'abitabilità media a Itajaí, secondo il rilevamento del Sinduscon/SC per il 2024, è arrivata con un ritardo medio di 4,8 mesi sul cronoprogramma contrattuale. Negli edifici sopra i 30 piani, la media sale a 7,2 mesi. Il contratto tipico ammette una tolleranza di 180 giorni — ritardi superiori generano diritto a penale, ma l'esecuzione di tale penale richiede azione giudiziaria, il che ne indebolisce l'efficacia pratica per l'investitore non residente.
Sovraofferta sopra gli 8 milioni di reais. Il segmento fra 8 e 15 milioni a Praia Brava ha ricevuto, fra il 2023 e il 2025, lanci per oltre 2,1 miliardi di reais di VGV, secondo il compendio pubblico del Secovi/SC. L'assorbimento di questo stock dipende dal mantenimento del flusso migratorio di capitale da San Paolo e dall'agribusiness — flusso sensibile al tasso d'interesse reale interno e al cambio. Uno scenario di Selic sopra il 14% annuo per più di dodici mesi consecutivi metterebbe sotto pressione questo segmento in modo sproporzionato rispetto al resto del mercato.
Revisione del Piano Regolatore. Il Comune di Itajaí discute dal 2023 la revisione del Plano Diretor, con dibattiti su altezze, distanze e indici di edificabilità della prima fila. Qualunque movimento che ampli l'altezza consentita sulla prima fila riduce, al margine, la scarsità relativa degli edifici già costruiti sotto il regime più restrittivo. Qualunque movimento che restringa ulteriormente consolida il premio degli asset esistenti. Il rischio è simmetrico, ma il mercato tende a prezzare solo lo scenario benigno — vale la pena seguire l'iter sul portale ufficiale del Comune e nei pareri del Consiglio Municipale di Sviluppo.
Esiste inoltre il rischio regolatorio sull'IPTU. La tabella dei valori catastali di Itajaí è stata aggiornata nel 2024 e un nuovo ciclo di revisione è atteso per il 2027. Negli edifici premium, l'IPTU annuo oscilla oggi fra 18.000 e 65.000 reais — un livello rilevante nel conto dell'investitore che tiene l'immobile sfitto nei mesi di bassa stagione.
Confronto con Balneário Camboriú e Jurerê: cosa rende Praia Brava diversa
Per dimensionare Praia Brava come classe di asset, occorre confrontarla lateralmente. Balneário Camboriú opera, sulla spiaggia centrale, con un m² medio fra 22.000 e 38.000 reais nel 2025, secondo FipeZap, con prezzo medio dei lanci sopra i 4,5 milioni. La differenza strutturale è la scala: Balneário ha assorbito oltre 12 miliardi di reais di VGV lanciato fra il 2020 e il 2025 e opera con altezze consentite oltre i 200 metri in alcuni tratti. La scarsità è minore; la liquidità è maggiore; il premio di esclusività è minore.
Jurerê Internacional, a Florianópolis, opera su un altro segmento ancora: predominanza di ville e progetti bassi, prezzo medio più alto (spesso oltre i 12 milioni per case fronte mare), liquidità minore e profilo di acquirente più maturo. Per l'investitore con ticket fra 5 e 10 milioni di reais su appartamento fronte mare, Praia Brava offre una via di mezzo: scarsità prossima a quella di Jurerê, con liquidità ancora significativamente maggiore e orizzonte di rivalutazione ancora in curva ascendente — Jurerê ha già consolidato buona parte del guadagno storico che Praia Brava sta assorbendo ora.
Sul litorale nord di Santa Catarina, fuori dal triangolo Brava-Balneário-Jurerê, i lanci premium a Bombinhas, Porto Belo e Itapema sono in ascesa, ma operano, nel 2026, con un m² medio fra il 35% e il 55% sotto Praia Brava e con un profilo di acquirente più sensibile al tasso d'interesse. Sono mercati in una fase precedente del ciclo — attraenti per chi cerca un ingresso più economico, con la contropartita di maggiore rischio di esecuzione e minore consolidamento dei dintorni.
Checklist finale di decisione
Sintetizzando i criteri e la lettura macro, sette domande devono trovare risposta prima della firma di qualunque prenotazione in un edificio premium a Praia Brava. Chi risponde "no" o "non so" a tre o più probabilmente sta pagando il marketing, non l'asset.
1. La facciata principale dell'unità desiderata è fronte mare reale o laterale? A quale piano e con quale angolo esatto di visuale?
2. Quante unità per piano? Esiste un ascensore privato di accesso al pavimento? L'altezza utile supera i 2,90 metri?
3. Il costruttore ha almeno tre consegne nel segmento premium di Santa Catarina negli ultimi sette anni, con abitabilità emessa e assistenza post-vendita funzionante?
4. Il VGV totale del progetto è compatibile con la capacità di assorbimento del segmento — fra 80 e 250 milioni di reais nei prodotti boutique premium? Sopra questa soglia, qual è il ritmo di vendita attuale?
5. Quanto è il condominio proiettato per unità al mese? Questo numero è entrato nel conto del rendimento netto?
6. Sulla carta: qual è il saldo da correggere per INCC e qual è il cronoprogramma fisico-finanziario? Pronto consegna: qual è la storia del tempo medio di vendita sul secondario dello stesso edificio?
7. Esiste una clausola espressa sulla revisione del Piano Regolatore durante il cantiere? Il permesso edilizio è stato emesso sotto quale regime urbanistico?
Conclusione
Praia Brava, nel 2026, non è più una scommessa speculativa. È un indirizzo consolidato, con premio di scarsità geografica esplicito, una base di acquirenti strutturalmente diversificata e una gamma di prodotti che copre ticket fra 3,8 e 14 milioni di reais all'interno dello stesso quartiere, in fasi distinte del ciclo. Per l'investitore con elevato patrimonio, la decisione non è più fra Praia Brava e un'altra costa — è diventata fra carta e pronto consegna, fra boutique e scala, fra facciata frontale e laterale, fra costruttore consolidato e nuovo entrante. Edifici come Bravíssima, Sense, Brava Prime, Bay House, Atmosphere, Tirreno e Reserva Figueira sono esempi legittimi di mercato di ciascuno di questi segmenti — non raccomandazioni.
L'angolo che più sfugge nelle conversazioni di banco è quello che pesa di più: il rendimento netto realistico, dopo condominio, IPTU, gestione e logorio, raramente supera il 4,8% annuo su asset premium. Il ritorno vero arriva dalla combinazione fra rivalutazione reale (storicamente robusta in cicli di 5-10 anni), protezione contro l'inflazione brasiliana di lungo periodo e uso personale — variabili che vanno dimensionate come funzioni complementari, non sostitutive, del resto del portafoglio. Per l'investitore italiano, si aggiunge la dimensione valutaria: il real si muove in cicli ampi rispetto all'euro e questo va incorporato esplicitamente nella tesi, non lasciato come variabile residuale. Per seguire analisi settimanali del mercato immobiliare del litorale di Santa Catarina e dell'alta fascia a Itajaí, è possibile iscriversi alla curatela editoriale del portale SIDE Empreendimentos. I numeri, i cicli e il Piano Regolatore restano in movimento — la decisione informata è l'unica risorsa che resta davvero scarsa.