برجهای لوکس ساحلی پرایا براوا — راهنمای ۲۰۲۶
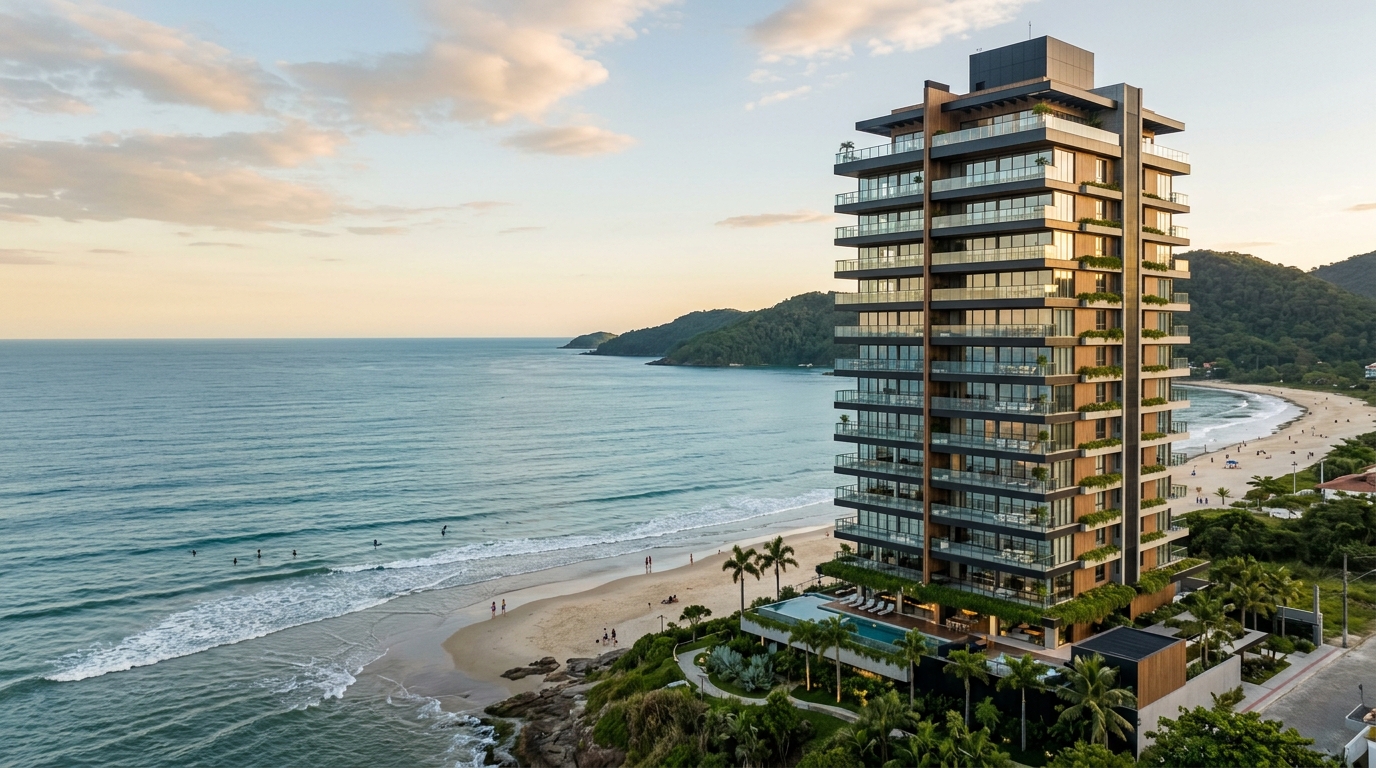
میان ژانویه ۲۰۲۰ تا دسامبر ۲۰۲۵، قیمت آگهیشدهٔ هر مترمربع در پرایا براوا (Praia Brava) از میانگین حدود ۱۱ هزار رئال برزیل (R$ — واحد پول برزیل) به محدودهٔ ۲۴ تا ۳۲ هزار رئال جهش کرد؛ این رقم بر اساس سریهای ترکیبی شاخص FipeZap (شاخص قیمت مسکن برزیل) و گزارشهای Sinduscon/SC (اتحادیهٔ صنعت ساختوساز ایالت سانتا کاتارینا) برای شهر ایتاجاهی به دست آمده است. همزمان، میانگین ارزش پروژههای نوساز ساحلی این محله از مدار ۲٫۵ میلیون رئال خارج شد و در بازهٔ ۵ تا ۱۴ میلیون رئال تثبیت گردید — در موارد خاصی نظیر پنتهاوسها، حتی از ۲۵ میلیون رئال نیز فراتر رفت. برای سرمایهگذار با دارایی بالا، پرسش دیگر «آیا ارزش ورود دارد؟» نیست؛ پرسش این است: درون همین کد پستی، کدام ساختمان، در چه مرحلهای از چرخه، توسط کدام شرکت توسعهدهنده، بهترین نسبت میان رشد قیمت، نقدشوندگی در بازار دستدوم و درآمد اجارهٔ فصلی را بازمیگرداند؟
این تحلیل تطبیقی به هفت پروژهای میپردازد که امروز در صدر بازار پرایا براوا قرار دارند — Bravíssima Private Residence، Sense Praia Brava، Brava Prime، Bay House، Atmosphere Spa Home Club، Tirreno Residenziale و Reserva Figueira — از منظر کسی که سرمایه تخصیص میدهد، نه کسی که ساکن میشود. در اینجا توصیهای ارائه نمیشود. آنچه ارائه میشود معیارهای روشن، اعداد عمومی و چارچوب کلانی است که در بازاری که در دههٔ گذشته دو چرخهٔ کامل INCC (شاخص هزینهٔ ساخت برزیل) و نرخ بهرهٔ پایه Selic را تجربه کرده، «قیمت» را از «ارزش» متمایز میکند. این پروژهها به عنوان نمونههای بازار معرفی میشوند، نه پیشنهاد خرید.
چرا پرایا براوا گرانترین نشانی ساحل ایالت سانتا کاتارینا شد
پرایا براوا سه عنصر را گرد هم میآورد که با هم در سواحل برزیل کمیاباند: نواری از ماسهٔ ساحلی محصور میان تپهها (کمیابی فیزیکی تجدیدناپذیر)، طرح جامع شهری ایتاجاهی که از دیرباز ارتفاع ساختمانهای ردیف اول ساحل را محدود کرده، و ترکیبی از خریداران شامل صاحبان کسبوکارهای کشاورزی جنوب و مرکز-غرب برزیل، مدیران ارشد حوضهٔ ایتاجاهی و سرمایهٔ سائوپائولویی به دنبال خانهٔ دوم با ظرفیت درآمدزایی. درهمآمیزی این سه نیرو همان چیزی است که براوا را از سایر سواحل پررونق برزیل جدا میکند.
از سمت عرضه، چرخهٔ ۲۰۲۳ تا ۲۰۲۶ تراکم بیسابقهای از پروژههای نوساز در بازهٔ ۵ تا ۱۵ میلیون رئال به همراه آورد. دادههای تجمیعی Secovi/SC (سندیکای املاک سانتا کاتارینا) برای منطقهٔ AMFRI نشان میدهد پروژههای با میانگین ارزش بالاتر از ۴ میلیون رئال در سال ۲۰۲۴ بیش از ۳۵٪ از کل VGV — یعنی «ارزش کل فروش پروژه» — عرضهشده در ایتاجاهی را تشکیل دادند؛ نسبتی که در سری زمانی این شهر بیسابقه است. ABRAINC (انجمن توسعهدهندگان ملکی برزیل) در شاخص ملی نیمهٔ دوم ۲۰۲۵ ایتاجاهی را در میان سه شهر برتر برزیل از نظر رشد VGV در بخش بسیار مرفه قرار داد؛ در کنار شهرهای بالنهآریو کامبوریو (Balneário Camboriú) و سائوپائولو.
از سمت تقاضا، چهرهٔ خریدار دگرگون شده است. در ۲۰۱۸، پرایا براوا هنوز نشانی خانههای دومِ خانوادههای داخل ایالت سانتا کاتارینا و ریو گرانده دو سول بود. تا ۲۰۲۵، میانگین خریدار واحدهای بالای ۶ میلیون رئال — بر اساس بررسیهای میدانی بنگاههای محلی و تطبیق با اسناد ثبت ملک — اینگونه پراکنده شده است: سانتا کاتارینا ۳۸٪، سائوپائولو ۲۴٪، ریو گرانده دو سول ۱۵٪، مرکز-غرب ۱۲٪ و خارج از کشور ۱۱٪ (با حضور پررنگ آرژانتینیها و پرتغالیها). این سرمایه همزمان دو هدف را دنبال میکند: پناهگاه ارزی نسبی (بخشی از آن از مسیر سرمایهگذار غیرمقیم وارد میشود) و دارایی تدافعی در برابر تورم بلندمدت برزیل — کارکردی که املاک ساحلی تثبیتشده در تاریخ این کشور همواره ایفا کردهاند.
نتیجهٔ تجمعی بازاری است که در پنج سال، دیگر با ساحل شمالی ریو گرانده دو سول قابلمقایسه نیست و وارد رقابت با بالنهآریو کامبوریو و ژورهره اینترناسیونال (Jurerê Internacional) شده است. تفاوت ساختاری است: بالنهآریو چرخهای پرشتاب از ارتفاعسازی را پشت سر گذاشت — با برجهایی بالای ۲۰۰ متر — در حالی که براوا، به اقتضای منطقهبندی، تراکمی بهمراتب کمتر را حفظ کرد. این تضاد در کمیابی، امروز اصلیترین تز صعودی این محله است.
معیارهای عینی مقایسه — آنچه قیمت را از ارزش جدا میکند
پیش از ورود به مقایسهٔ ساختمانبهساختمان، باید خطکش را تثبیت کرد. هفت متغیر تقریباً تمام پراکندگی قیمت را در یک محلهٔ یکسان و یک بخش بسیار مرفه توضیح میدهند. هر کس یکی از اینها را نادیده بگیرد، معمولاً بهای بازاریابی را گزاف میپردازد.
نمای واقعی روبهدریا در برابر نمای جانبی. تفاوت ماهوی میان واحدی با نمای اصلی روبه اقیانوس و واحدی با چشمانداز جانبی یا قطری از تراس فرعی وجود دارد. واحدهای رو به دریا معمولاً ۱۸٪ تا ۳۵٪ بالاتر از واحدهای جانبی در همان ساختمان معامله میشوند و نقدشوندگی آنها در بازار دستدوم بهمراتب بیشتر است. در مقایسههای کور، تفاوت نما همان موضوع شمارهٔ یک است که از چشم خریدار شتابزده پنهان میماند.
ارتفاع سقف و تعداد واحد در هر طبقه. در محصولات واقعاً پریمیوم، ارتفاع مفید سقف معمولاً از ۲٫۹۰ متر در فضاهای اجتماعی آغاز میشود و در تراسها به ۳٫۲۰ متر میرسد. اما تعیینکنندهتر، تعداد واحد در هر طبقه است. پروژههایی با تنها یک واحد در هر طبقه — الگوی «private residence» — در سطح دیگری از اختصاصیبودنِ ادراکشده و در نتیجه قیمتگذاری عمل میکنند. ساختمانهایی با دو یا چهار واحد در هر طبقه، حتی با کیفیت ساخت مشابه، در قفسهٔ متفاوتی از بازار قرار میگیرند.
سابقهٔ شرکت سازنده. در بازاری که بخش قابلتوجهی از VGV روی نقشه (پیشفروش) عرضه میشود — با زمان تحویل ۳۶ تا ۶۰ ماه — هویت طرف قرارداد به اندازهٔ خود محصول مهم است. سابقهٔ تحویل بهموقع، کیفیت خدمات پس از تحویل و توانایی پایبندی به جدول قیمتی در چرخههای INCC بالا، شرکتهایی را که در بازار دستدوم پاداش میگیرند از آنهایی که هنگام فروش مجدد دچار تخفیف میشوند جدا میکند. در ۲۰۲۴، سه شرکت توسعهدهنده بیش از ۶۰٪ از VGV این بخش در پرایا براوا را در اختیار داشتند.
تسهیلات کاربردی در برابر تسهیلات کاتالوگی. اسپا، استخر سرپوشیدهٔ گرم، اتاق ماساژ، لانژ ساحلی تهویهشده و مدیریت حرفهای اجاره (در صورت وجود) متغیرهایی هستند که عملاً به افزایش نرخ اجارهٔ فصلی منجر میشوند. زمینهای ورزشی چندمنظورهٔ بزرگ، اتاق بازی کودکان و سالن جشنهای ۳۰۰ نفره در محصولاتی که مخاطب آنها زوجهای بدون فرزند یا سرمایهگذاراناند، فقط هزینهٔ شارژ ماهانه را بدون بازدهی حاشیهای بالا میبرند.
کل VGV و تعداد واحدها. ساختمانهای بوتیک با VGV میان ۸۰ تا ۱۵۰ میلیون رئال معمولاً کنترل بهتری بر جدول قیمتی دارند و در پایان چرخه فشار فسخ قرارداد کمتری را تجربه میکنند. محصولات با VGV بالای ۴۰۰ میلیون رئال و صدها واحد بهمراتب بیشتر به فضای کلان اقتصادی و نرخ Selic در زمان تحویل کلید وابستهاند.
شارژ ماهانه. در نوار براوا، شارژ ماهانهٔ پریمیوم اکنون میان ۲٬۵۰۰ تا ۶٬۵۰۰ رئال در هر واحد است؛ بسته به ساختار تسهیلات و تعداد واحد در هر طبقه. این رقم باید در محاسبهٔ بازدهی خالص اجاره وارد شود — سرمایهگذاران معمولاً درآمد ناخالص را پیشبینی میکنند و هزینهٔ ثابت را فراموش.
انطباق با مقررات شهری. در شهری که بازنگری طرح جامع را در دستور کار دارد، ساختمانهایی که جواز ساخت و گواهی پایان کار (Habite-se) خود را تحت قاعدهٔ پیشین تثبیت کردهاند، پاداشی پنهان بابت کمیابی به همراه دارند؛ بهویژه در ردیف اول ساحل با ارتفاعی که دیگر تکرارشدنی نخواهد بود.
مقایسهٔ ساختمانهای اصلی روبهدریا در ۲۰۲۶
جدول زیر هفت پروژه را که امروز در صدر بازار پرایا براوا قرار دارند تجمیع میکند. اعداد بازتابدهندهٔ قیمت ورود و میانگین متراژ پرعرضهترین تیپ هستند — نه پنتهاوس و نه گاردن، که بالاتر از سقف بازهٔ نشاندادهشده معامله میشوند. ارقام به نزدیکترین مضرب ۲۵۰ هزار رئال گرد شدهاند و بر پایهٔ تطبیق جداول شرکتهای سازنده، آگهیهای عمومی FipeZap و معاملات ثبتشده در دفترخانهها در دوازده ماه منتهی به مه ۲۰۲۶ هستند. ساختمانهای تحویلشده با قیمت بازار دستدوم و ساختمانهای در دست ساخت با قیمت جدول شرکت سازنده ارائه شدهاند.
| پروژه | متراژ میانگین | قیمت (رئال) | تحویل | وضعیت | توسعهدهنده |
|---|---|---|---|---|---|
| Bravíssima Private Residence | ۳۴۰ م² | ۹٫۵ تا ۱۴ میلیون | ۲۰۲۶ | ساخت پیشرفته | FG Empreendimentos |
| Sense Praia Brava | ۲۴۰ م² | ۵٫۸ تا ۸٫۲ میلیون | ۲۰۲۵ | تحویلشده | Procave |
| Brava Prime | ۲۱۰ م² | ۴٫۵ تا ۶٫۵ میلیون | ۲۰۲۴ | تحویلشده | Embraed |
| Bay House | ۲۷۵ م² | ۶٫۲ تا ۹٫۰ میلیون | ۲۰۲۷ | پیشفروش | FG Empreendimentos |
| Atmosphere Spa Home Club | ۱۸۵ م² | ۳٫۸ تا ۵٫۲ میلیون | ۲۰۲۳ | تحویلشده | Procave |
| Tirreno Residenziale | ۲۶۰ م² | ۵٫۵ تا ۷٫۸ میلیون | ۲۰۲۶ | پیش از تحویل | FG Empreendimentos |
| Reserva Figueira | ۳۲۰ م² | ۸٫۰ تا ۱۱٫۵ میلیون | ۲۰۲۷ | پیشفروش | Embraed |
Bravíssima Private Residence نمونهٔ کلاسیک الگوی «یک واحد در هر طبقه» در سطحی بیسابقه در براوا است؛ با متراژ خصوصی بیش از ۳۰۰ مترمربع و نمای واقعی روبهدریا. قیمت پیشبینیشدهٔ ۲۰۲۶ هماکنون سه افزایش سالانهٔ جدول قیمتی همسو با INCC و در عین حال کمیابی محصول قابلمقایسه در اطراف را بازتاب میدهد.
Sense Praia Brava متعلق به شرکت Procave در بازهٔ متفاوتی عمل میکند: ساختمانی که در ۲۰۲۵ تحویل شده، با واحدهای ۲۴۰ مترمربعی در تیپ سهخوابه و چهارخوابه به همراه ساختار اسپا، قیمتی دارد که پاداش «ملک آماده» را قیمتگذاری میکند — از INCC باقیمانده فرار میکند و ریسک تأخیر را حذف میکند. در بازار بسیار مرفه برزیل، این پاداش تاریخی میان ۸٪ تا ۱۵٪ نسبت به معادل روی نقشه قرار دارد.
Brava Prime و Atmosphere Spa Home Club در دسترسترین لایهٔ بخش پریمیوم را نمایندگی میکنند: هر دو تحویلشده، با قیمتهایی که هنوز در برخی تیپهای داخلی امکان ورود به براوا با کمتر از ۵ میلیون رئال را فراهم میکنند. برای سرمایهگذاری که به دنبال بازدهی ناخالص اجارهٔ فصلی است، اینها بهطور سنتی بهترین نسبت درآمد به سرمایهٔ ورودی را ارائه میدهند — دقیقاً به این دلیل که قیمت ورود پایینتر است.
Bay House و Reserva Figueira در نوک طیف روی نقشه قرار دارند و تز کلاسیک «پیشخرید با برند قوی» را حمل میکنند: تخفیف ابتدایی نسبت به محصول آمادهٔ مشابه، اما قرار گرفتن کامل در معرض INCC و ریسک اجرا. در چرخههای INCC ملایم — زیر ۶٪ سالانه — سود تاریخی پیشخرید از یک شرکت سازندهٔ پریمیوم در براوا تا زمان تحویل میان ۲۵٪ تا ۴۵٪ بوده است. در چرخههایی با INCC بالای ۱۰٪، این سود بهشدت فشرده شد.
Tirreno Residenziale در مرحلهٔ پیش از تحویل (۲۰۲۶)، در صورت پایبندی به برنامهٔ زمانی، بهترین حالت ممکن از هر دو سو را به دست میآورد: تخفیف پیشفروش در ابتدا، پرداخت بخش عمدهٔ INCC تا کنون و افق کوتاه تا تحویل — درست همان مرحلهای از چرخه که از نظر تاریخی، دارایی بهخاطر پیشبینی بازار دستدوم سریعترین رشد را تجربه میکند.
محاسبهٔ سرمایهگذار — بازدهی، رشد قیمت و هزینهٔ پنهان
بازدهی یک دارایی روبهدریا در پرایا براوا از سه منبع تشکیل میشود که باید جداگانه بررسی شوند: رشد اسمی سرمایه، درآمد اجارهٔ فصلی و پوشش تورمی. درهمآمیزی این سه در یک رقم واحد به نام «سود سالانه» شایعترین اشتباه میان خریداران تازهوارد است.
در بُعد رشد قیمت، پنجسالهٔ ۲۰۲۰ تا ۲۰۲۵ بازدهی اسمی میان ۹۵٪ تا ۱۶۰٪ در واحدهای روبهدریای تثبیتشده ارائه داد؛ با مزیت چشمگیر برای ساختمانهایی با یک واحد در هر طبقه و در ردیف اول ساحل. اما این عملکرد در مقایسه با تورم تجمعی IPCA (شاخص قیمت مصرفکنندهٔ برزیل) حدود ۳۸٪ در همان دوره سنجیده میشود. بنابراین سود واقعی بین ۴۱٪ تا ۸۸٪ بود — قابلتوجه، اما دور از روایتهای «دو برابر شدن به دلار» که در ۲۰۲۲ و ۲۰۲۳ رواج داشت. به دلار، با احتساب تضعیف ارز و چرخهٔ نرخ بهرهٔ Selic، سود واقعی برای سرمایهگذار خارجی محتاطانهتر بود: بین ۱۸٪ تا ۴۵٪ بر مبنای پاریتهٔ سالانه میانگین. این نکته را سرمایهگذار غیربرزیلی باید پیش از تخصیص سرمایه بهدقت در نظر بگیرد.
در بُعد اجارهٔ فصلی، براوا با فصلیتی سنگین کار میکند. مطالعات بازار، نرخ اشغال بالاتر از ۸۵٪ را در ماههای دسامبر، ژانویه و فوریه نشان میدهد، با اجارهٔ شبانه میان ۲٬۲۰۰ تا ۶٬۵۰۰ رئال بسته به تیپ. خارج از فصل اوج، اشغال به ۲۲٪ تا ۳۸٪ افت میکند و اجارهٔ شبانه در محدودهٔ ۹۰۰ تا ۲٬۲۰۰ رئال قرار میگیرد. در سطح کل سال، بازدهی ناخالص متعارف بین ۵٫۵٪ تا ۸٪ نسبت به ارزش ملک است — پیش از کسر کارمزد مدیریت (۱۵٪ تا ۲۵٪)، عوارض شهرداری IPTU، شارژ ماهانه (۲٬۵۰۰ تا ۶٬۵۰۰ رئال) و فرسایش مبلمان. بازدهی خالص واقعبینانه به محدودهٔ ۳٫۲٪ تا ۴٫۸٪ سالانه در داراییهای پریمیوم با مدیریت خوب میرسد.
«وقتی یک ملک ساحلی پریمیوم را با اوراق خزانهٔ IPCA+ یا با صندوق سرمایهگذاری املاک مقایسه میکنیم، فقط بازدهی در برابر بازدهی را نمیسنجیم. ما داریم یک دارایی با پاداش کمیابی جغرافیایی، ارزش استفادهٔ شخصی نهفته و پوشش ارزی نسبی را با یک دارایی مالی نقدشونده مقایسه میکنیم. اینها کارکردهای متفاوتی در سبد سرمایهگذاری دارند — و باید همچنان دیده شوند.»
نقدشوندگی بازار دستدوم در سطح بالای ۵ میلیون رئال، کمبحثترین و در عین حال تعیینکنندهترین موضوع است. در ایتاجاهی، میانگین زمان فروش املاک این محدوده در ۲۰۲۵ میان ۹ تا ۱۸ ماه برای ساختمانهایی با نما و شرکت سازندهٔ شناختهشده بود — بهمراتب کمتر از ۲۴ تا ۳۶ ماه برای محصولات مشابه در سایر سواحل برزیل. بالای ۱۰ میلیون رئال، زمان فروش دو برابر میشود. بالای ۲۰ میلیون رئال، دارایی وارد بازار «خارجازبورس» محدودی میشود؛ معاملات بهصورت تکتک مذاکره میشوند و تخفیفهای متعارف نسبت به جدول اولیه میان ۸٪ تا ۱۵٪ ثبت میشود.
اثر INCC بر کسی که روی نقشه میخرد در ۲۰۲۶ شایستهٔ توجه ویژه است. این شاخص در ۲۰۲۱ معادل ۱۱٫۹٪، در ۲۰۲۲ معادل ۸٫۹٪، در ۲۰۲۳ معادل ۳٫۲٪، در ۲۰۲۴ معادل ۴٫۸٪ ثبت شد و در نیمهٔ نخست ۲۰۲۶ نزدیک به ۵٫۵٪ تا ۶٫۵٪ سالانه میچرخد. در قراردادهای متعارف چهارساله، این یعنی افزایش تجمعی ۱۸٪ تا ۲۸٪ نسبت به جدول اولیه — رقمی که باید در پیشبینی بازدهی هر کسی که امروز یک واحد روی نقشه با کلید ۲۰۲۹ یا ۲۰۳۰ میخرد لحاظ شود.
ریسکهای ویژه — چه چیزی میتواند تز را بشکند
چهار ریسک خاص بخش پریمیوم براوا هستند که باید پیش از امضای قرارداد بهصراحت اندازهگیری شوند.
فسخ قرارداد (Distrato). قانون فسخ برزیل (قانون شمارهٔ ۱۳٫۷۸۶/۲۰۱۸) سهم قابل نگهداری توسط سازنده را به ۲۵٪ یا ۵۰٪ از مبلغ پرداختشده محدود کرده است؛ بسته به نظام قرارداد. در چرخههای Selic بالا و VGV پرریسک، نرخ فسخ در برخی پروژهها از ۱۸٪ نیز فراتر رفت — بسیار بالاتر از میانگین تاریخی ۶٪ تا ۹٪ برای بخش بسیار مرفه. فسخ گسترده جریان نقدی سازنده را تحت فشار قرار میدهد، ساخت را به تأخیر میاندازد و ممکن است بازنگری جدول قیمت به سمت کاهش را تحمیل کند که به ضرر سرمایهگذار اولیه است.
تأخیر تحویل. بر اساس بررسی Sinduscon/SC برای سال ۲۰۲۴، گواهی پایان کار در ایتاجاهی بهطور میانگین ۴٫۸ ماه دیرتر از زمان قراردادی صادر شد. در ساختمانهای بالای ۳۰ طبقه، این میانگین به ۷٫۲ ماه میرسد. قرارداد متعارف اجازهٔ ۱۸۰ روز تحمل میدهد — تأخیر بیشتر حق جریمه ایجاد میکند، اما اجرای این جریمه نیازمند اقدام قضایی است و این اثر عملی آن را برای سرمایهگذار کاهش میدهد.
عرضهٔ مازاد بالای ۸ میلیون رئال. بازهٔ ۸ تا ۱۵ میلیون رئال در براوا میان ۲۰۲۳ تا ۲۰۲۵ بیش از ۲٫۱ میلیارد رئال VGV عرضهشده دریافت کرد. جذب این موجودی به تداوم جریان مهاجرت سرمایه از سائوپائولو و بخش کشاورزی بستگی دارد — جریانی که به نرخ بهرهٔ حقیقی داخلی و نرخ ارز حساس است. سناریوی Selic بالاتر از ۱۴٪ سالانه برای بیش از دوازده ماه پیاپی، این بخش را بهطور نامتناسبی نسبت به بقیهٔ بازار تحت فشار قرار میدهد.
بازنگری طرح جامع شهری. شهرداری ایتاجاهی از ۲۰۲۳ بازنگری طرح جامع را در دستور کار دارد؛ گفتوگوها دربارهٔ ارتفاع مجاز، عقبنشینیها و ضریب بهرهبرداری ردیف اول ساحل ادامه دارد. هر حرکتی که ارتفاع مجاز ردیف اول را افزایش دهد، در نهایت کمیابی نسبی ساختمانهای موجود تحت قاعدهٔ سختگیرانهتر را کاهش میدهد. هر حرکتی که محدودیت را بیشتر کند، پاداش داراییهای موجود را تثبیت مینماید. ریسک متقارن است، اما بازار معمولاً فقط سناریوی خوشبینانه را قیمتگذاری میکند — پیگیری روند بررسی در پورتال رسمی شهرداری و نظریات شورای شهرسازی توصیه میشود.
ریسک مقرراتی IPTU (مالیات سالانهٔ شهری) نیز وجود دارد. ارزشگذاری ملکی ایتاجاهی در ۲۰۲۴ بازنگری شد و چرخهٔ بعدی در ۲۰۲۷ پیشبینی میشود. در ساختمانهای پریمیوم، IPTU سالانه اکنون میان ۱۸ تا ۶۵ هزار رئال در نوسان است — رقمی قابلتوجه در محاسبهٔ سرمایهگذاری که ملک را در فصل کمرونق بدون استفاده نگه میدارد.
مقایسه با بالنهآریو کامبوریو و ژورهره — تمایز براوا چیست
برای اندازهگیری براوا بهعنوان یک طبقهبندی دارایی، باید آن را در مقایسهٔ افقی دید. بالنهآریو کامبوریو، در ساحل مرکزی، در ۲۰۲۵ با میانگین قیمت هر مترمربع بین ۲۲ تا ۳۸ هزار رئال طبق FipeZap عمل میکند، با میانگین ارزش پروژههای نوساز بالای ۴٫۵ میلیون رئال. تفاوت ساختاری در مقیاس است: بالنهآریو میان ۲۰۲۰ تا ۲۰۲۵ بیش از ۱۲ میلیارد رئال VGV عرضهشده جذب کرد و ارتفاع مجاز در برخی محورها از ۲۰۰ متر فراتر میرود. کمیابی کمتر است؛ نقدشوندگی بیشتر؛ پاداش انحصار کمتر.
ژورهره اینترناسیونال، در فلوریانوپولیس، در بازهٔ متفاوت دیگری عمل میکند: غلبهٔ ویلا و پروژههای کمارتفاع، میانگین قیمت بالاتر (اغلب بالای ۱۲ میلیون رئال برای ویلاهای روبهدریا)، نقدشوندگی کمتر و چهرهٔ خریدار بالغتر. برای سرمایهگذار با بودجهٔ ۵ تا ۱۰ میلیون رئال در آپارتمان روبهدریا، براوا گزینهٔ میانه را ارائه میدهد: کمیابی نزدیک به ژورهره، با نقدشوندگی بهمراتب بیشتر و افق رشد قیمتی که هنوز در منحنی صعودی قرار دارد — حال آنکه ژورهره بخش عمدهٔ سود تاریخیای را که براوا اکنون جذب میکند پیشتر تحقق بخشیده است.
در ساحل شمالی سانتا کاتارینا، خارج از مثلث براوا-بالنهآریو-ژورهره، پروژههای پریمیوم در شهرهای بومبینیاس، پورتو بلو و ایتاپما در حال رشدند، اما در ۲۰۲۶ با میانگین قیمت هر مترمربع ۳۵٪ تا ۵۵٪ پایینتر از براوا کار میکنند و چهرهٔ خریدار به نرخ بهره حساستر است. این بازارها در مرحلهٔ پیشینتر چرخه هستند — جذاب برای کسانی که به دنبال ورود ارزانتراند، با عوض ریسک اجرایی بالاتر و تثبیت کمتر اطراف.
چکلیست نهایی تصمیمگیری
با تجمیع معیارها و خوانش کلان، هفت پرسش باید پیش از امضای رزرو در هر ساختمان پریمیوم در براوا پاسخ داده شوند. هر کس به سه پرسش یا بیشتر «نه» یا «نمیدانم» پاسخ دهد، احتمالاً بهای بازاریابی را میپردازد — نه بهای دارایی.
۱. آیا نمای اصلی واحد موردنظر واقعاً روبهدریا است یا جانبی؟ در کدام طبقه و با کدام زاویهٔ دقیق دید؟
۲. چند واحد در هر طبقه قرار دارد؟ آیا آسانسور خصوصی دسترسی به طبقه وجود دارد؟ آیا ارتفاع مفید سقف از ۲٫۹۰ متر فراتر میرود؟
۳. آیا شرکت سازنده در هفت سال گذشته دستکم سه پروژهٔ پریمیوم در سانتا کاتارینا تحویل داده، با گواهی پایان کار صادرشده و خدمات پس از فروش فعال؟
۴. آیا VGV کل پروژه با ظرفیت جذب بخش سازگار است — میان ۸۰ تا ۲۵۰ میلیون رئال در محصولات بوتیک پریمیوم؟ اگر بالاتر است، ریتم کنونی فروش چقدر است؟
۵. شارژ پیشبینیشده برای هر واحد در ماه چقدر است؟ آیا این رقم در محاسبهٔ بازدهی خالص لحاظ شده است؟
۶. در پیشفروش: ماندهای که باید با INCC اصلاح شود چقدر است و برنامهٔ مالی-فیزیکی چگونه است؟ در آماده: میانگین تاریخی زمان فروش در بازار دستدوم همان ساختمان چه بوده؟
۷. آیا بند صریحی دربارهٔ بازنگری طرح جامع شهری در حین ساخت وجود دارد؟ جواز ساخت تحت کدام نظام شهرسازی صادر شده است؟
جمعبندی
پرایا براوا در ۲۰۲۶ دیگر یک گمانهزنی سفتهبازانه نیست. این یک نشانی تثبیتشده است، با پاداش کمیابی جغرافیایی صریح، خریدار بهلحاظ ساختاری متنوع و طیفی از محصولات با قیمت ۳٫۸ تا ۱۴ میلیون رئال در همان محله و در مراحل گوناگون چرخه. برای سرمایهگذار با دارایی بالا، تصمیم دیگر میان براوا و ساحل دیگر نیست — تصمیم میان روی نقشه و آماده، میان بوتیک و مقیاس، میان نمای روبهرو و جانبی، میان توسعهدهندهٔ تثبیتشده و تازهوارد است. ساختمانهایی چون Bravíssima، Sense، Brava Prime، Bay House، Atmosphere، Tirreno و Reserva Figueira نمونههای مشروع بازار از هر یک از این بازهها هستند — نه توصیه.
زاویهای که بیشتر از همه در گفتوگوهای دفترخانهای از قلم میافتد، همان است که بیشترین وزن را دارد: بازدهی خالص واقعبینانه، پس از شارژ، IPTU، مدیریت و فرسایش، بهندرت از ۴٫۸٪ سالانه در داراییهای پریمیوم فراتر میرود. بازدهی واقعی از ترکیب رشد قیمت حقیقی (که در چرخههای ۵ تا ۱۰ ساله از نظر تاریخی قوی بوده)، پوشش در برابر تورم بلندمدت برزیل و استفادهٔ شخصی به دست میآید — متغیرهایی که باید بهعنوان کارکردهای مکمل، نه جایگزین، با بقیهٔ سبد سرمایهگذاری سنجیده شوند. برای پیگیری تحلیلهای هفتگی بازار املاک ساحل سانتا کاتارینا و بخش بسیار مرفه ایتاجاهی، اشتراک گزیدهٔ تحریریهٔ پرتال SIDE Empreendimentos را در نظر بگیرید. اعداد، چرخهها و طرح جامع شهری در حرکتاند — تصمیم آگاهانه تنها چیزی است که همچنان کمیاب باقی میماند.